

Dimensioni e quota di mercato del blister farmaceutico in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.26 miliardo di dollari |
| Dimensione del mercato (2031) | 1.72 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.42% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato sudamericano degli imballaggi blister per prodotti farmaceutici a cura di Mordor Intelligence
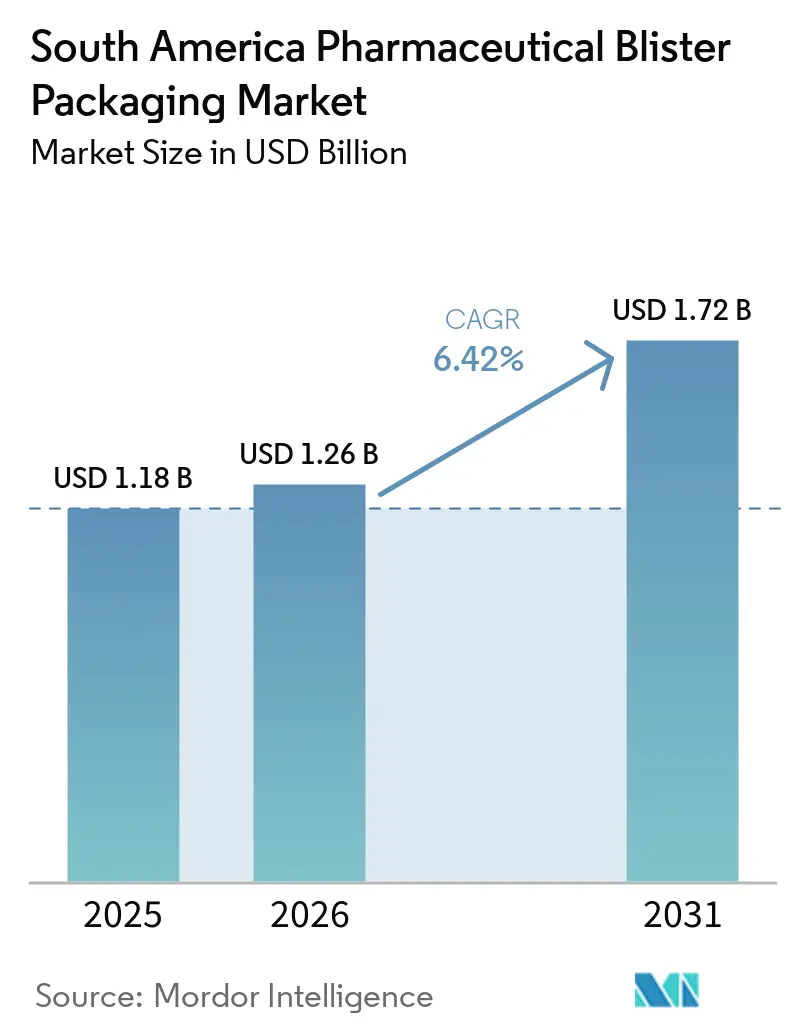
Il mercato sudamericano degli imballaggi blister per farmaci aveva un valore di 1.18 miliardi di dollari nel 2025 e si prevede che crescerà da 1.26 miliardi di dollari nel 2026 a 1.72 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.42% durante il periodo di previsione (2026-2031). L'aumento della produzione di farmaci generici sta incrementando la domanda di imballaggi primari ad alto volume in Brasile e Argentina. Anche i requisiti di serializzazione stanno indirizzando gli investimenti verso linee di confezionamento in grado di applicare e verificare i codici a livello di unità. Le terapie croniche sostengono volumi di vendita al dettaglio stabili poiché farmacie e ospedali necessitano di confezioni di medicinali monodose. Le condizioni di conservazione tropicali in gran parte della regione aumentano la necessità di protezione dall'umidità, in particolare per i medicinali con principi attivi igroscopici. Il mercato sudamericano degli imballaggi blister per farmaci favorisce quindi i fornitori in grado di combinare prestazioni di barriera, capacità di conversione affidabile e processi di produzione conformi alle normative. La loro posizione dipende anche dalla capacità di servire grandi programmi di farmaci generici, supportando al contempo medicinali specializzati che richiedono una maggiore protezione dall'umidità. Questa combinazione collega la scelta del materiale al modo in cui i farmaci vengono prodotti, codificati, trasportati, conservati, dispensati e utilizzati dai pazienti. Spiega anche perché i trasformatori affermati riescono a mantenere il proprio business anche quando i fornitori globali di materiali introducono strutture alternative di film, fogli o laminati. I clienti necessitano inoltre di una comprovata compatibilità con le proprie apparecchiature di produzione, specifiche di prodotto approvate e processi di fornitura consolidati prima di apportare modifiche. Le opportunità regionali rimangono strettamente legate al lavoro di qualificazione pratica, poiché le aziende farmaceutiche necessitano di prove che un imballaggio funzioni in modo costante prima di poterlo adottare per un prodotto commerciale. Di conseguenza, le strategie competitive si concentrano sulla documentazione tecnica, sull'affidabilità della produzione e sull'assistenza clienti tanto quanto sul costo di base del materiale di imballaggio. Questo modello riflette anche la necessità di coordinare la disponibilità dei materiali di imballaggio con i piani di produzione farmaceutica, le procedure di rilascio della qualità, le esigenze di distribuzione e i requisiti dei pazienti e del personale di farmacia che gestisce i farmaci in diversi contesti assistenziali.
Punti chiave del rapporto
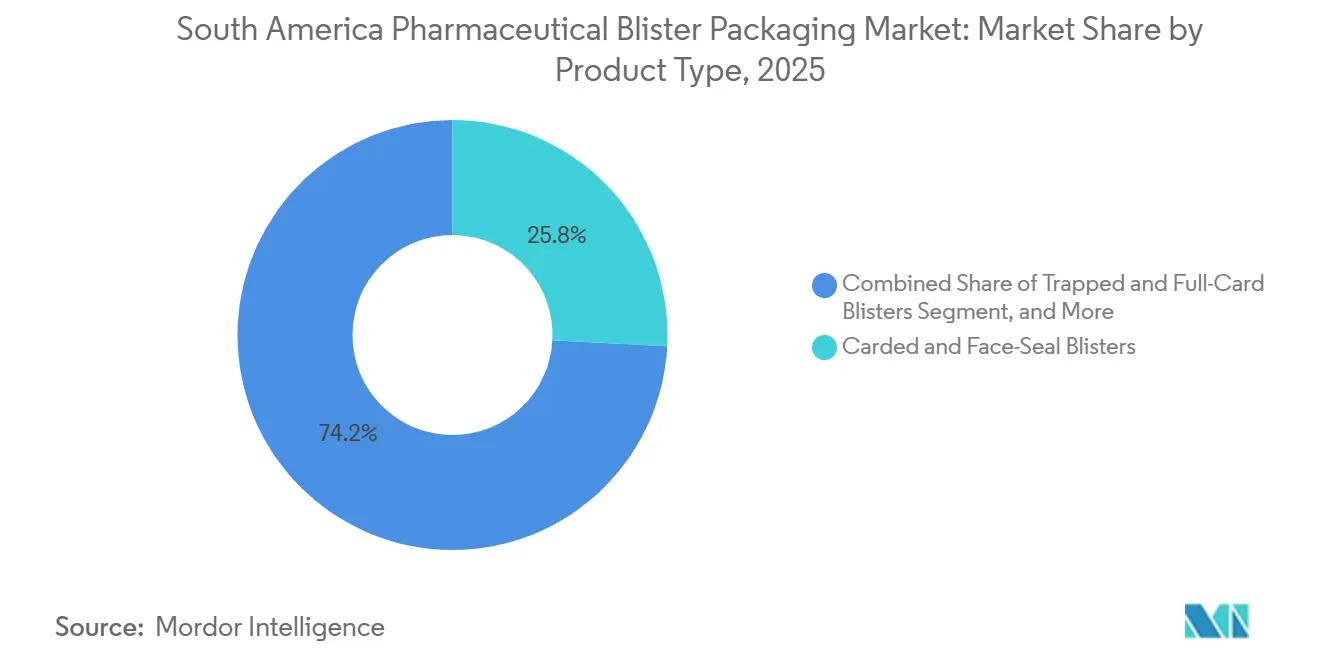
- Per tipologia di prodotto, i blister con cartoncino e quelli con sigillo frontale detenevano il 25.83% della quota di mercato sudamericana degli imballaggi blister per prodotti farmaceutici nel 2025, mentre si prevede che i blister a prova di bambino e adatti agli anziani cresceranno a un tasso di crescita annuo composto (CAGR) del 7.82% fino al 2031.
- Per tipologia di materiale, le pellicole di plastica detenevano il 40.71% della quota di mercato nel 2025, mentre si prevede che la carta e il cartone cresceranno a un tasso annuo composto del 7.51% fino al 2031.
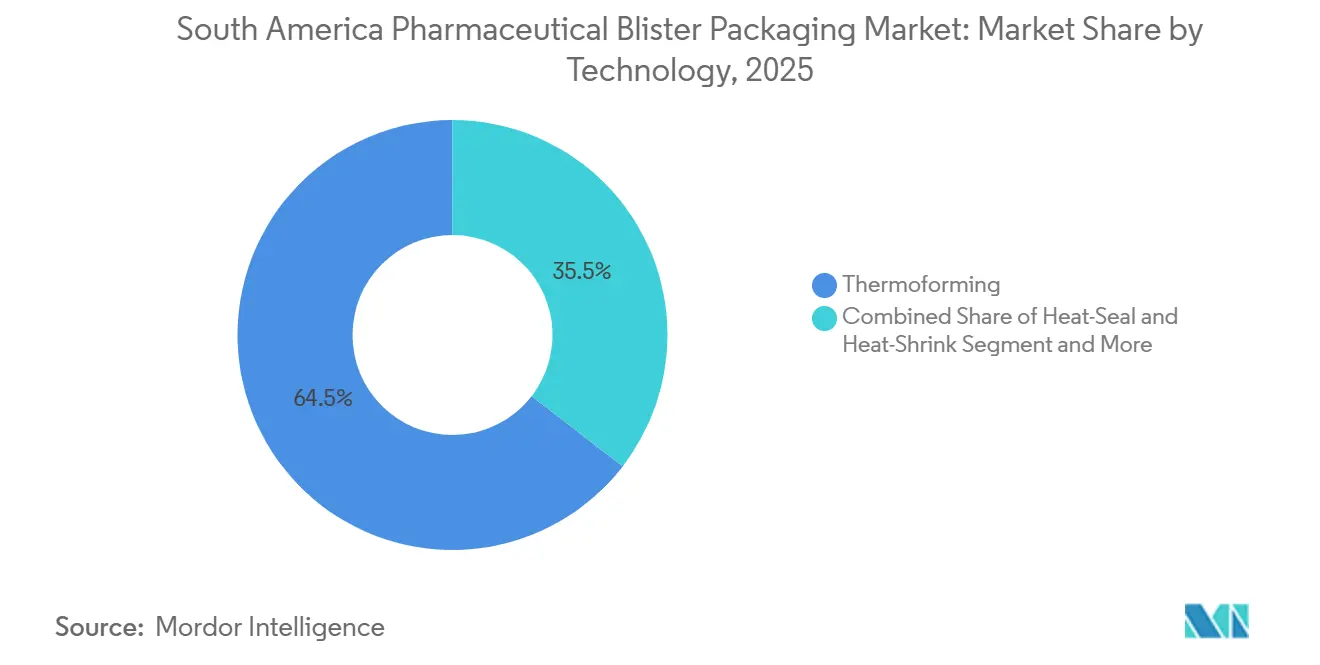
- In termini di tecnologia, la termoformatura rappresentava il 64.53% della quota di mercato nel 2025, mentre si prevede che la formatura a freddo crescerà a un tasso annuo composto del 6.79% fino al 2031.
- Per tipologia di applicazione, le compresse rappresentavano il 49.78% della quota di mercato nel 2025, mentre si prevede che le pellicole orali sottili e le pastiglie cresceranno a un tasso annuo composto del 7.94% fino al 2031.
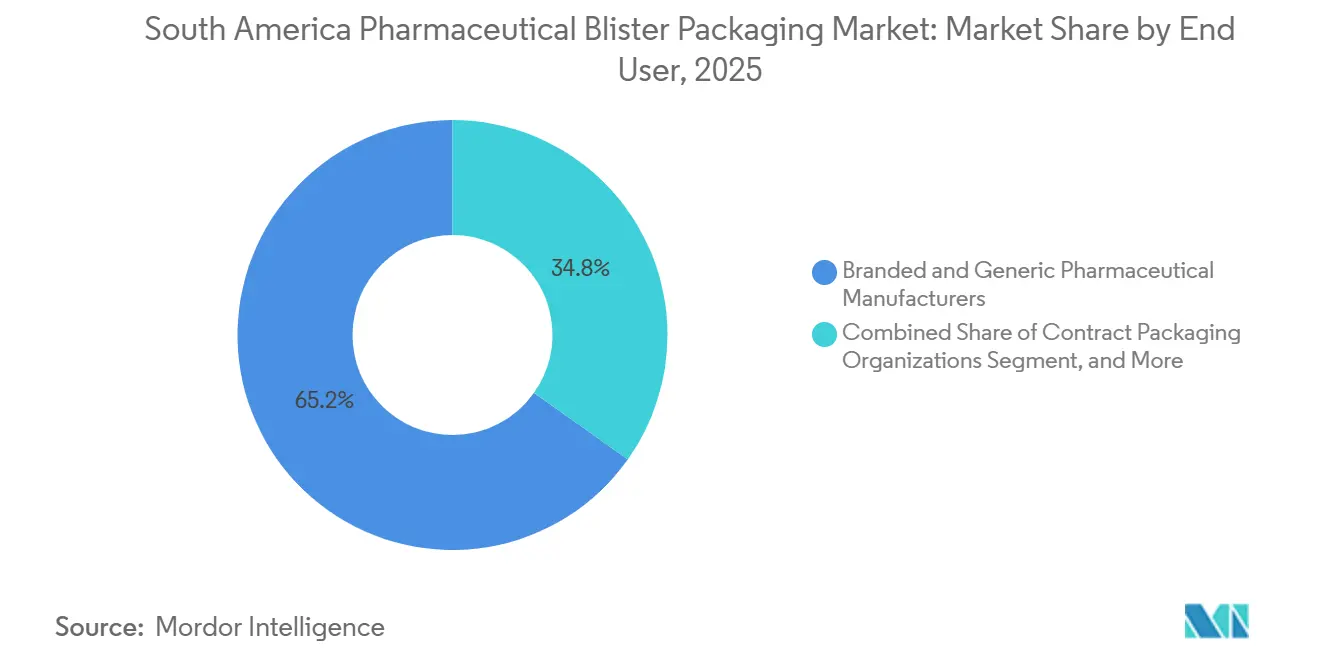
- Per quanto riguarda gli utenti finali, i produttori di farmaci di marca e generici detenevano il 65.18% della quota di mercato nel 2025, mentre si prevede che le organizzazioni di sviluppo e produzione a contratto si espanderanno a un tasso di crescita annuo composto (CAGR) del 7.18% fino al 2031.
- Per formato di confezionamento, i blister a pressione detenevano il 36.72% della quota di mercato nel 2025, mentre si prevede che i blister a strappo cresceranno a un tasso annuo composto del 7.45% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 55.47% della quota regionale, mentre si prevede che l'Argentina crescerà a un tasso annuo composto del 7.62% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato sudamericano degli imballaggi blister per prodotti farmaceutici.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di confezioni monodose e per l'aderenza alla terapia | + 1.6% | Presente a livello globale, con la maggiore concentrazione in Brasile e Argentina. | Medio termine (2-4 anni) |
| Requisiti di serializzazione e tracciabilità dei prodotti farmaceutici | + 1.3% | Brasile, Argentina e ricadute normative sulla Colombia | A breve termine (≤ 2 anni) |
| Espansione della capacità di produzione di farmaci generici e di produzione conto terzi | + 1.1% | Brasile, in particolare San Paolo e Minas Gerais, e Argentina | Medio termine (2-4 anni) |
| Protezione ad alta barriera per farmaci sensibili all'umidità | + 0.9% | Sud America tropicale, compresi Brasile, Colombia e Bolivia | Medio termine (2-4 anni) |
| Crescita dei volumi di farmacie al dettaglio, automedicazione e terapie croniche | + 0.7% | Brasile, Argentina, Colombia e resto del Sud America | A lungo termine (≥ 4 anni) |
| Produzione localizzata e near-shoring degli imballaggi farmaceutici | + 0.5% | Brasile, Argentina e Paraguay | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di confezioni monodose e per l'aderenza alla terapia
I blister monodose supportano la sicurezza dei farmaci, l'accuratezza della dispensazione e una registrazione più chiara lungo tutta la catena di approvvigionamento farmaceutico. Si prevede che l'invecchiamento della popolazione aumenterà la polifarmacia, il che rafforza la necessità di confezioni che separino le dosi e rendano più facile seguire i programmi di trattamento. [1] International Finance Corporation, “Strengthening Latin America's Pharmaceutical Ecosystem,” IFC, ifc.org. L'automazione delle farmacie ospedaliere favorisce anche dimensioni delle cavità uniformi che funzionano con i sistemi di dispensazione monodose. Una volta che gli ospedali installano l'automazione basata su cassette, il passaggio a un altro formato primario può richiedere ulteriori spese per le attrezzature e modifiche al flusso di lavoro. La Disposición 8277 argentina richiede blister monodose individualmente identificabili e apribili per i farmaci orali solidi forniti agli ospedali. Questi requisiti stanno plasmando le specifiche negli ambienti di vendita al dettaglio, poiché le farmacie allineano le pratiche di dispensazione istituzionali e comunitarie. Ciò è importante perché le decisioni di confezionamento devono essere in linea con le procedure di qualità farmaceutica stabilite, i programmi di produzione e le pratiche di distribuzione in tutta la regione.
Requisiti di serializzazione e tracciabilità dei prodotti farmaceutici
La serializzazione sta rendendo la capacità di stampa e verifica conforme sempre più importante nel mercato sudamericano degli imballaggi blister farmaceutici. La Disposición 3294/2025 dell'Argentina richiede codici QR o Data Matrix sugli imballaggi farmaceutici secondari. [2] Administración Nacional de Medicamentos, Alimentos y Tecnología Médica, “Disposición 3294/2025,” Argentina.gob.ar, argentina.gob.ar. Il requisito si applica alle specialità farmaceutiche e supporta l'accesso dei pazienti alle informazioni sul prodotto. I trasformatori di imballaggi necessitano sempre più di sistemi di stampa di codici validati e di ispezione visiva prima di poter servire clienti farmaceutici regolamentati. Questa capacità può influenzare l'assegnazione dei contratti perché un fornitore senza registri di produzione verificati potrebbe non soddisfare i requisiti di qualificazione del cliente. Il conseguente ciclo di investimenti si estende ai produttori di generici e ai produttori a contratto che stanno aggiornando le linee per accordi di fornitura regolamentati. Il requisito influisce anche sul modo in cui i produttori coordinano la qualificazione dei materiali, il funzionamento della linea, il rilascio del prodotto e le attività di fornitura alle farmacie.
Espansione della capacità di produzione di farmaci generici e di produzione conto terzi
La produzione di farmaci generici rimane una fonte di domanda fondamentale per i materiali di confezionamento in blister, poiché i medicinali orali solidi sono comunemente forniti in dosi singole. Brasile e Argentina insieme soddisfano il 35% della domanda farmaceutica interna con prodotti fabbricati localmente, supportati da politiche che incentivano la produzione regionale. Eurofarma ha avviato le attività del suo complesso di Montes Claros nell'ottobre 2025 e il sito produce oltre 600 milioni di unità orali solide all'anno. L'impianto è stato progettato per un'espansione modulare, offrendo ai fornitori di imballaggi una base clienti stabile anziché un aumento della domanda di breve durata dovuto a progetti specifici. Anche i produttori a contratto stanno sviluppando capacità di confezionamento per l'esportazione, poiché le aziende farmaceutiche utilizzano capacità produttive regionali in outsourcing. I fornitori che combinano la conversione in blister con la predisposizione alla serializzazione sono in una posizione migliore per partecipare a questi programmi. Il suo effetto pratico dipende dalla capacità del fornitore di soddisfare le specifiche dichiarate dal cliente senza interrompere la normale pianificazione della produzione.
Protezione ad alta barriera per farmaci sensibili all'umidità
I farmaci sensibili all'umidità richiedono imballaggi che mantengano la protezione durante il trasporto, lo stoccaggio e la conservazione in farmacia. Le condizioni tropicali di Brasile, Colombia e Bolivia aumentano l'importanza di strutture ad alta barriera per questi prodotti. Le configurazioni in alluminio formate a freddo vengono utilizzate laddove il PVC termoformato convenzionale non fornisce una protezione sufficiente dall'umidità. Questa esigenza diventa ancora più importante poiché i processi di sviluppo di farmaci oncologici, biosimilari e altri farmaci specialistici richiedono un'attenta gestione della stabilità. I fornitori di imballaggi devono bilanciare le prestazioni di barriera con un uso efficiente degli strati di alluminio e polimero. Il mercato sudamericano degli imballaggi blister per farmaci ha un'opportunità in formati ad alta barriera validati che si adattano alle condizioni di stoccaggio regionali e alle linee di produzione farmaceutica consolidate. Questa considerazione è particolarmente rilevante laddove i produttori di farmaci gestiscono ampi portafogli di prodotti con diverse esigenze di protezione e dispensazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rifiuti sanitari e strutture multistrato difficili da riciclare | -0.7% | Cile e Colombia, con mandati emergenti in Brasile | Medio termine (2-4 anni) |
| PVC, alluminio, resina e volatilità valutaria | -0.6% | Argentina e Brasile | A breve termine (≤ 2 anni) |
| Capacità regionale limitata per pellicole barriera speciali validate | -0.4% | Ampia area del Sud America, con una lacuna critica in Colombia e Bolivia. | A lungo termine (≥ 4 anni) |
| Costi di qualificazione, convalida e attrezzaggio per piccoli lotti | -0.3% | Argentina, Colombia e resto del Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rifiuti sanitari e strutture multistrato difficili da riciclare
I blister multistrato combinano comunemente PVC, PVDC e alluminio, il che rende difficile il riciclaggio meccanico convenzionale. Cile e Colombia hanno introdotto requisiti di recupero degli imballaggi e di contenuto riciclato che comportano un maggiore carico di lavoro per i trasformatori che utilizzano queste strutture. Le alternative monomateriale riciclabili possono ridurre questo problema, ma le aziende farmaceutiche devono prima confermare che i nuovi imballaggi proteggano i medicinali nelle condizioni di conservazione richieste. Klöckner Pentaplast offre soluzioni di film rigido riciclabile per applicazioni farmaceutiche, illustrando la direzione dei materiali a disposizione dei produttori. [3] Klöckner Pentaplast, “Pentapharm kpNext Sustainable Rigid Films,” Klöckner Pentaplast, kpfilms.com. La convalida può richiedere dai 12 ai 24 mesi, il che rallenta la sostituzione immediata degli imballaggi multistrato esistenti. Il mercato sudamericano degli imballaggi blister farmaceutici vedrà quindi un cambiamento graduale piuttosto che un rapido abbandono delle strutture tradizionali. La questione collega la selezione del materiale con l'affidabilità operativa, i controlli di qualità documentati e i requisiti quotidiani della distribuzione dei medicinali.
PVC, alluminio, resina e volatilità valutaria
Le aziende di trasformazione dipendono da pellicole in PVC, rivestimenti in PVDC, fogli di alluminio e laminati speciali, i cui prezzi sono spesso legati ai mercati del dollaro statunitense. Le svalutazioni della valuta in Argentina possono aumentare i costi di acquisto locali e ridurre il margine di profitto per le aziende di trasformazione regionali. Anche il Brasile si affida a pellicole speciali importate per determinate applicazioni ad alta barriera, il che espone gli acquirenti alle fluttuazioni dei tassi di cambio e dei costi di trasporto. I fornitori che prendono in considerazione strutture leggere in alluminio o prive di PVC devono comunque completare la validazione tecnica e le procedure di approvazione normativa. Durante una transizione, le piccole aziende di trasformazione potrebbero dover gestire doppi inventari e registri di conformità separati. Questi costi possono ritardare i cambiamenti dei materiali anche quando i clienti del settore farmaceutico desiderano prezzi di input più stabili. Possono inoltre rendere le decisioni di acquisto più sensibili alla disponibilità di stock regionali e alle condizioni offerte dai fornitori di materiali. I produttori farmaceutici necessitano di continuità perché i cambiamenti di packaging possono influire sui processi consolidati di approvazione e rilascio del prodotto. Le aziende di trasformazione devono valutare i risparmi immediati derivanti da un nuovo materiale rispetto ai costi di test, inventario e qualificazione del cliente. Ciò consente di mantenere rilevanti le strutture convenzionali mentre le aziende valutano soluzioni a basso rischio per migliorare la resilienza della propria fornitura di materiali.
Analisi del segmento
Per tipologia di prodotto: i formati a prova di bambino superano la crescita delle vesciche convenzionali
Nel 2025, i blister con cartoncino e sigillo frontale detenevano il 25.83% della quota di mercato per tipologia di prodotto, risultando la categoria più importante nel mercato sudamericano degli imballaggi blister per farmaci. Questa posizione riflette il loro utilizzo consolidato per i medicinali orali solidi venduti attraverso farmacie al dettaglio e canali di distribuzione ospedaliera. Il formato è compatibile con le comuni apparecchiature di termoformatura e si adatta ai programmi di produzione di farmaci generici ad alto volume. Consente inoltre alle aziende farmaceutiche di standardizzare la presentazione della confezione per diversi prodotti in compresse. I blister a conchiglia rimangono rilevanti per i kit diagnostici e i prodotti da banco che necessitano di visibilità fisica del prodotto o di una maggiore protezione. Ciò è importante perché le decisioni relative al packaging devono essere in linea con le procedure di qualità farmaceutica consolidate, i programmi di produzione e le pratiche di distribuzione in tutta la regione, e la categoria rimane utile anche per i produttori che necessitano di una configurazione di confezione standardizzata per diversi medicinali e contesti di distribuzione, mantenendo al contempo la pianificazione della produzione allineata con le apparecchiature esistenti e la formazione degli operatori.
Si prevede che il mercato dei blister a prova di bambino e adatti agli anziani crescerà a un tasso annuo composto del 7.82% fino al 2031. Questa categoria risponde all'esigenza di prevenire l'accesso involontario da parte dei bambini, consentendo al contempo ai pazienti anziani di aprire i farmaci prescritti. Richiede un'attenta selezione del sistema di chiusura e un design accurato della confezione, poiché entrambi gli obiettivi devono essere raggiunti nello stesso formato. Le strutture con intrappolamento e a cartoncino pieno offrono ulteriori opzioni di protezione antimanomissione per i prodotti di marca di alta gamma. L'industria farmaceutica sudamericana degli imballaggi in blister sta rispondendo con design che supportano la sicurezza, l'accessibilità e una chiara identificazione del prodotto. Il requisito influisce anche sul modo in cui i produttori coordinano la qualificazione dei materiali, il funzionamento della linea, il rilascio del prodotto e le attività di fornitura alle farmacie, creando la necessità per i fornitori di collaborare strettamente con i team farmaceutici sulle prestazioni di apertura, le informazioni sulla confezione, le aspettative in materia di protezione dei bambini e le esigenze pratiche dei pazienti che gestiscono terapie farmacologiche ricorrenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: carta e cartone sfidano il predominio delle pellicole di plastica
Nel 2025, le pellicole di plastica rappresentavano il 40.71% della quota di mercato dei materiali, grazie all'ampio utilizzo del PVC termoformabile per i farmaci orali solidi. Il PVC offre un equilibrio consolidato tra costi, prestazioni di lavorazione e moderata resistenza all'umidità, caratteristiche apprezzate da molti prodotti già affermati. Il foglio di alluminio rimane essenziale come substrato di chiusura e come strato di formatura nelle confezioni a freddo. La sua domanda è legata alla necessità di protezione barriera nelle categorie di farmaci sensibili all'umidità. Pellicole speciali come PCTFE, COC e materiali a base di aclar sono impiegate in applicazioni biologiche e oncologiche, dove i requisiti di barriera limitano la sostituzione dei materiali. La loro efficacia pratica dipende dalla capacità del fornitore di soddisfare le specifiche richieste dal cliente senza interrompere la normale pianificazione della produzione, mentre le decisioni relative ai materiali richiedono anche attenzione al comportamento di formatura, all'integrità della sigillatura, alla stampa, alla disponibilità delle forniture e a tutti i requisiti di prodotto applicabili prima del rilascio sul mercato di una confezione di farmaci.
Si prevede che il mercato della carta e del cartone crescerà a un tasso annuo composto (CAGR) del 7.51% fino al 2031, in quanto le aziende farmaceutiche cercano di ridurre il contenuto di plastica. I requisiti di imballaggio cileni e colombiani stanno rafforzando la convenienza economica delle strutture compatibili con i sistemi di recupero emergenti. Si prevede che il mercato sudamericano degli imballaggi blister per prodotti farmaceutici in carta e cartone crescerà a un CAGR del 7.51% fino al 2031. Constantia Flexibles ha presentato PERPETUA e REGULA CIRC come approcci di imballaggio farmaceutico incentrati su strutture riciclabili o prive di PVC. L'adozione dipenderà dalla dimostrazione della stabilità del farmaco e della producibilità in base alle aspettative normative regionali. Il passaggio a materiali diversi avverrà quindi probabilmente prodotto per prodotto, piuttosto che attraverso una sostituzione uniforme del PVC. Questa considerazione è particolarmente rilevante laddove i produttori di medicinali gestiscono ampi portafogli di prodotti con diverse esigenze di protezione e dispensazione, e il cambiamento favorisce i fornitori in grado di spiegare come ciascuna opzione funziona nelle condizioni di stoccaggio regionali e con le attrezzature disponibili, piuttosto che offrire le prestazioni di barriera come caratteristica tecnica separata.
Per tecnologia: la formatura a freddo guadagna terreno sui formati termoformati
Nel 2025, la termoformatura ha rappresentato il 64.53% della quota tecnologica, in quanto si adatta al confezionamento di grandi volumi di farmaci orali solidi. È compatibile con le pellicole in PVC standard e soddisfa i requisiti di produzione di molti produttori di farmaci generici. La consolidata base di attrezzature rende inoltre la termoformatura familiare ai trasformatori locali e ai team di controllo qualità farmaceutico. I minori requisiti di attrezzatura consentono di effettuare modifiche di routine al confezionamento in un'ampia gamma di prodotti. Questa base installata preserva la posizione di leadership della tecnologia nel mercato sudamericano del confezionamento in blister farmaceutici. La questione collega la scelta del materiale all'affidabilità operativa, ai controlli di qualità documentati e ai requisiti quotidiani della distribuzione dei medicinali, mentre le esigenze applicative variano a seconda della forma farmaceutica; pertanto, i trasformatori devono adattare la progettazione della cavità, il comportamento del coperchio, la protezione della dose e l'accesso del paziente ai processi di produzione e qualità consolidati del cliente.
Si prevede che la formatura a freddo crescerà a un tasso annuo composto del 6.79% fino al 2031, poiché offre una barriera più elevata per i farmaci igroscopici. È particolarmente rilevante laddove le condizioni di stoccaggio tropicali aumentano il rischio che l'umidità possa compromettere la stabilità del prodotto. Le strutture formate a freddo a base di alluminio sono adatte anche per confezioni di farmaci speciali che richiedono un'elevata protezione durante la distribuzione. Questa tecnologia può richiedere più materiale e competenze operative più specializzate rispetto alla termoformatura standard. I fornitori che offrono materiali validati, supporto alla linea di produzione e documentazione normativa possono ridurre questa barriera all'adozione. Le tecnologie di termosaldatura e termoretrazione mantengono un ruolo minore nelle applicazioni di confezionamento per dispositivi diagnostici e medicali. Queste condizioni rendono la continuità di fornitura e le prestazioni validate considerazioni centrali per le aziende farmaceutiche nella scelta dei partner di confezionamento. Anche gli utenti finali valutano le prestazioni dei fornitori attraverso la documentazione, i tempi di risposta e la capacità di mantenere un confezionamento qualificato attraverso modifiche di routine del prodotto, campagne di produzione pianificate e requisiti di conformità in continua evoluzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: le compresse mantengono la domanda, mentre le pellicole orali sottili accelerano
Nel 2025, le compresse rappresentavano il 49.78% della quota di mercato, a testimonianza dell'importanza dei farmaci orali solidi generici nella regione. La termoformatura dei blister offre un modo economicamente vantaggioso per confezionare questi grandi volumi in dosi singole. Le compresse si adattano inoltre ai modelli di distribuzione farmaceutica prevalenti in Brasile e Argentina, sia nelle farmacie al dettaglio che negli ospedali. Nel 2025, la quota di mercato sudamericana per il confezionamento in blister di compresse era del 49.78%, a conferma di questa consolidata base produttiva. Le capsule rimangono un'altra applicazione importante, poiché il Brasile vanta un ecosistema di fornitura di capsule ben sviluppato. Queste forme farmaceutiche continuano a sostenere la domanda di blister standard. Gli stessi fattori influenzano le decisioni di approvvigionamento, poiché le modifiche al packaging possono richiedere il coordinamento tra i team di produzione, qualità, regolamentazione e commerciale. La scelta del formato rappresenta quindi un equilibrio pratico tra la gestione del paziente, la protezione, la velocità di produzione e lo sforzo di validazione necessario prima che un'azienda farmaceutica possa apportare una modifica commerciale duratura.
Si prevede che le pellicole orali sottili e le pastiglie cresceranno a un tasso annuo composto (CAGR) del 7.94% fino al 2031. Il loro utilizzo può supportare prodotti in cui l'effetto rapido e la somministrazione comoda sono importanti per i pazienti. Questi formati spesso richiedono attrezzature di formatura specializzate e imballaggi che proteggano la dose dall'umidità. Anche i kit diagnostici utilizzano blister apribili per proteggere le strisce reattive durante la distribuzione e lo stoccaggio. Altre applicazioni, tra cui le compresse effervescenti, supportano volumi più piccoli ma in crescita nei canali di automedicazione al dettaglio. Questo mix amplia la domanda oltre le tradizionali confezioni di compresse senza sostituire l'ampia base installata per i prodotti orali solidi standard. Di conseguenza, le aziende generalmente valutano queste opzioni all'interno dei sistemi di produzione esistenti piuttosto che considerare il packaging come un acquisto isolato, e la categoria rimane utile anche per i produttori che necessitano di una configurazione di confezionamento familiare per più farmaci e contesti di distribuzione, mantenendo al contempo la pianificazione della produzione allineata con le attrezzature esistenti e la formazione degli operatori.
Per utente finale: i CDMO segnalano un cambiamento strutturale nell'outsourcing
Nel 2025, i produttori di farmaci di marca e generici detenevano il 65.18% della quota di mercato degli utenti finali. Le principali aziende farmaceutiche regionali gestiscono linee di confezionamento integrate e mantengono il controllo diretto sulle specifiche del confezionamento primario. Le loro grandi produzioni garantiscono una domanda costante di pellicole, fogli di alluminio e blister convertiti. Questi produttori necessitano inoltre di una fornitura affidabile di materiali, poiché le interruzioni possono influire sulla disponibilità dei farmaci. Il mercato sudamericano del confezionamento in blister farmaceutico continua a dipendere dai suoi ampi portafogli di prodotti orali solidi consolidati. Questo approccio mantiene alta l'attenzione sulla protezione del farmaco, sull'uso da parte del paziente, sulla praticità di produzione e sulla documentazione necessaria per la fornitura regolamentata, creando la necessità per i fornitori di collaborare strettamente con i team farmaceutici sulle prestazioni di apertura, sulle informazioni contenute nella confezione, sulle aspettative in materia di protezione dei bambini e sulle esigenze pratiche dei pazienti che gestiscono terapie farmacologiche ricorrenti.
Si prevede che le organizzazioni di sviluppo e produzione a contratto cresceranno a un tasso annuo composto (CAGR) del 7.18% fino al 2031. Le aziende farmaceutiche si avvalgono di capacità produttive esternalizzate, mentre i produttori regionali a contratto puntano a ottenere la qualificazione per gli standard di confezionamento per l'esportazione. I finanziamenti dell'IFC per le imprese farmaceutiche in Brasile, Argentina, Colombia ed El Salvador supportano l'espansione delle capacità produttive regionali. Le organizzazioni di confezionamento a contratto soddisfano esigenze correlate, tra cui formati a prova di bambino e produzione conforme alla serializzazione. Entrambi i gruppi necessitano di linee validate prima di poter rifornire programmi multinazionali regolamentati. Questo requisito favorisce gli operatori in grado di investire in sistemi di conformità, apparecchiature di ispezione e controlli di produzione documentati. Il risultato è influenzato dalla capacità di conversione locale, nonché dalla capacità di mantenere una qualità costante del confezionamento durante la normale produzione commerciale, mentre le decisioni sui materiali richiedono anche attenzione al comportamento di formatura, all'integrità della sigillatura, alla stampa, alla disponibilità delle forniture e all'insieme completo dei requisiti di prodotto applicabili prima del rilascio di una confezione di medicinale commerciale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per formato di confezione: i formati push-through mantengono la quota di mercato, mentre la domanda di confezioni peel-off aumenta vertiginosamente.
Nel 2025, i blister a spinta hanno mantenuto il 36.72% della quota di mercato dei formati di confezionamento. Questo formato è ampiamente conosciuto da pazienti e personale di farmacia e rimane compatibile con le operazioni di termoformatura ad alta velocità. Viene utilizzato in tutte le farmacie e nei canali di distribuzione di prodotti per la salute del consumatore perché offre un buon equilibrio tra protezione, costo e praticità di dispensazione. Il suo ruolo consolidato rende difficile la sua sostituzione con formati alternativi nel confezionamento di routine delle compresse. Nel 2025, il mercato sudamericano dei blister farmaceutici a spinta è rimasto sostenuto dagli elevati volumi di farmaci generici. Questo è importante perché le decisioni relative al confezionamento devono essere in linea con le procedure di qualità farmaceutica consolidate, i programmi di produzione e le pratiche di distribuzione in tutta la regione, mentre il cambiamento favorisce i fornitori in grado di spiegare come ogni opzione funziona nelle condizioni di conservazione regionali e con le attrezzature disponibili, piuttosto che offrire le prestazioni di barriera come caratteristica tecnica separata.
Si prevede che il mercato dei blister apribili crescerà a un tasso annuo composto (CAGR) del 7.45% fino al 2031. I requisiti argentini per le dosi unitarie ospedaliere supportano l'utilizzo di blister apribili e individualmente identificabili per i farmaci orali solidi. Questo formato è adatto anche a prodotti diagnostici e farmaci per i quali il paziente necessita di un accesso controllato a ciascuna dose. Le strutture in alluminio-alluminio sono ideali per farmaci di alta qualità sensibili all'umidità e alla temperatura, che richiedono una forte protezione di barriera. Le confezioni in PVC-PVDC offrono un'opzione di barriera intermedia per i farmaci da prescrizione. I formati in PVC-PET e polipropilene stanno guadagnando terreno laddove i fornitori cercano strutture più compatibili con gli obiettivi di recupero del materiale, mentre le esigenze applicative variano a seconda della forma farmaceutica, pertanto i produttori devono adattare il design della cavità, il comportamento del coperchio, la protezione della dose e l'accesso del paziente ai processi di produzione e qualità consolidati del cliente.
Analisi geografica
Nel 2025, il Brasile deteneva il 55.47% della quota di mercato sudamericana degli imballaggi blister per farmaci. Gli stati di San Paolo e Minas Gerais ospitano densi distretti di produzione farmaceutica e gran parte della capacità di trasformazione degli imballaggi della regione. Il sistema di serializzazione del paese ha aumentato la necessità di codifica e verifica conformi per le confezioni dei medicinali. Il complesso di Eurofarma a Montes Claros ha iniziato le operazioni nell'ottobre 2025 e produce oltre 600 milioni di unità orali solide all'anno. Questa capacità produttiva supporta la continua domanda di film blister, fogli di alluminio e servizi di trasformazione. La pipeline brasiliana di biosimilari e farmaci oncologici aumenta inoltre l'importanza degli imballaggi ad alta barriera per determinati prodotti. Ciò è importante perché le decisioni relative agli imballaggi devono essere in linea con le procedure di qualità farmaceutica consolidate, i programmi di produzione e le pratiche di distribuzione in tutta la regione, e queste condizioni richiedono anche che i fornitori abbinino la fornitura regionale di materiali alla documentazione di qualità e all'assistenza tecnica attesi dai grandi produttori di farmaci, dai clienti ospedalieri e dalle reti di distribuzione al dettaglio.
Si prevede che l'Argentina crescerà a un tasso annuo composto (CAGR) del 7.62% fino al 2031, il più rapido tra i segmenti geografici. I requisiti normativi per i codici QR o Data Matrix stanno incentivando gli investimenti nei sistemi di tracciabilità degli imballaggi. Gli investimenti farmaceutici e l'attività di produzione conto terzi possono sostenere la domanda di linee di blister conformi. Allo stesso tempo, la volatilità valutaria può aumentare i costi delle materie prime per i trasformatori che dipendono da materiali importati. I fornitori di imballaggi devono gestire sia gli investimenti per la conformità che l'incertezza dei prezzi quando operano in Argentina. Queste condizioni rendono la capacità produttiva locale e le consolidate relazioni con i clienti fattori competitivi importanti. Il requisito influisce anche sul modo in cui i produttori coordinano la qualificazione dei materiali, il funzionamento delle linee, il rilascio dei prodotti e le attività di fornitura alle farmacie, mentre la più rapida espansione del paese dipenderà da quanto efficacemente i produttori farmaceutici e i trasformatori gestiranno le esigenze di investimento insieme ai requisiti di approvvigionamento di routine, approvazione della qualità e fornitura dei prodotti. I fornitori di imballaggi in grado di supportare una produzione validata, una fornitura stabile di materiali e la documentazione per i requisiti di tracciabilità potrebbero essere in una posizione migliore per servire questa base di clienti in evoluzione, mentre gli operatori privi di tali capacità potrebbero affrontare processi di qualificazione più complessi.
La Colombia, pur rimanendo più piccola in termini di volume, presenta requisiti specifici di conformità per gli imballaggi che influenzano le decisioni dei trasformatori. Il suo quadro normativo per la registrazione dei medicinali e i requisiti di imballaggio relativi al Braille comportano un carico di lavoro aggiuntivo in termini di progettazione e documentazione per i fornitori farmaceutici. Le normative ambientali incoraggiano inoltre l'interesse per le strutture riciclabili e monomateriale. Il Cile è importante per la sostenibilità degli imballaggi perché i suoi requisiti di recupero esercitano una pressione aggiuntiva sulle strutture multistrato. Il Paraguay si sta affermando come polo di near-shoring e gli investimenti regionali in capacità produttiva farmaceutica possono creare ulteriore domanda al di là del Brasile. Perù e Uruguay soddisfano principalmente la domanda interna di farmaci generici e si riforniscono ancora di imballaggi attraverso il commercio regionale. Il mercato sudamericano degli imballaggi blister per farmaci è quindi plasmato dalle dimensioni del Brasile, dalla più rapida espansione dell'Argentina e dalle normative nazionali nei restanti mercati. Queste differenze tra i paesi implicano che i fornitori necessitino di un approccio regionale, pur mantenendo la flessibilità necessaria per affrontare le normative locali, le pratiche di qualificazione dei clienti, le preferenze di imballaggio e i requisiti di produzione su larga scala.
Panorama competitivo
Il mercato sudamericano degli imballaggi blister per prodotti farmaceutici presenta una struttura di fornitura a due livelli. I fornitori globali di materiali forniscono pellicole ad alta barriera, laminati e fogli di alluminio a trasformatori regionali e clienti del settore farmaceutico. Tra i principali fornitori globali figurano Constantia Flexibles, Klöckner Pentaplast, ACG Pharmapack, Bilcare, Perlen Packaging, Tekni-Plex e UFlex. Tra gli specialisti regionali si annoverano Blisterpack Embalagens, Blistal, Serpac Embalagens Farmacêuticas, Dapack Embalagens, Berkes, Blipack e Meprec. La fornitura di materiali è moderatamente concentrata, mentre i servizi di trasformazione e confezionamento sono più frammentati. I trasformatori locali mantengono i contratti grazie alla vicinanza geografica, ai consolidati rapporti di audit e alla familiarità con i requisiti specifici di ciascun paese. Questo aspetto è importante perché le decisioni relative al confezionamento devono essere in linea con le procedure di qualità farmaceutica, i programmi di produzione e le pratiche di distribuzione consolidate in tutta la regione, e questa struttura conferisce alle aziende locali un ruolo fondamentale nella fornitura quotidiana, soprattutto quando i clienti necessitano di tempi di risposta brevi, piccole tirature e supporto diretto durante la fase di qualificazione del confezionamento.
La sostenibilità è diventata un'area importante per la differenziazione dei prodotti. Constantia Flexibles ha annunciato REGULA CIRC nell'agosto 2026, una struttura blister farmaceutica a freddo priva di PVC. Klöckner Pentaplast commercializza pellicole farmaceutiche rigide riciclabili che rispondono alla tendenza verso il recupero dei materiali. Queste offerte rispondono alla crescente esigenza di formati in grado di soddisfare i requisiti ambientali senza compromettere la protezione del farmaco. I fornitori richiedono comunque ai clienti del settore farmaceutico di completare i test di stabilità e la validazione normativa prima che una nuova struttura possa essere utilizzata su larga scala. Ciò rende l'assistenza tecnica e la documentazione di qualità parte integrante dell'offerta competitiva, non un servizio opzionale. Tale requisito influenza anche il modo in cui i produttori coordinano la qualificazione dei materiali, il funzionamento della linea di produzione, il rilascio del prodotto e le attività di fornitura alle farmacie, mentre il successo competitivo dipende quindi dalla capacità di tradurre un'innovazione dei materiali in una soluzione di packaging commerciale affidabile che funzioni per il farmaco, la linea di produzione e il relativo sistema di qualità.
I servizi di formatura a freddo per piccoli lotti, pronti per la serializzazione, rappresentano un settore in cui la capacità regionale rimane limitata. I trasformatori in grado di integrare sistemi di stampa del codice, ispezione e reportistica sono in una posizione migliore per servire i produttori a contratto. Il rispetto dei requisiti di produzione farmaceutica aumenta i costi di ingresso per i fornitori privi di esperienza operativa locale o di una rete di distribuzione qualificata. Specialisti globali come Rollprint e Liveo Research possono soddisfare esigenze di nicchia nel settore dei coperchi apribili e dei materiali di chiusura speciali. Le aziende locali rimangono importanti nel settore degli imballaggi generici a medio volume, poiché le singole linee di prodotto potrebbero non giustificare il modello operativo di un fornitore globale. L'attività competitiva combina quindi l'innovazione globale dei materiali con la reattività del servizio locale. Il risultato è un mercato in cui le economie di scala offrono vantaggi in termini di materiali e tecnologia, mentre gli operatori regionali competono attraverso il servizio, la familiarità con i clienti e l'efficace esecuzione dei lavori di confezionamento regolamentati.
Leader del settore sudamericano degli imballaggi blister per prodotti farmaceutici
Constantia Gruppo Flessibile GmbH
Tekni-Plex, Inc.
Gruppo Klöckner Pentaplast
Bilcare Limited
Perlen Packaging AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Laboratório Cristália ha assunto la gestione dell'ex stabilimento farmaceutico Takeda a Jaguariúna, nello stato di San Paolo, a seguito dell'approvazione del CADE. L'unità, certificata ANVISA GMP, è specializzata in forme farmaceutiche solide e Cristália ha previsto un aumento della capacità produttiva del 50-70%, a seconda della forma farmaceutica. Questo sviluppo ha ampliato la produzione di farmaci orali solidi e la domanda di blister nel sud-est del Brasile.
- Agosto 2026: Eurofarma ha ricevuto l'autorizzazione ambientale da CODEMA per ampliare il suo complesso industriale di Montes Claros con una nuova linea di produzione per le pastiglie Valda. Il progetto ha esteso la produzione in uno dei più grandi stabilimenti farmaceutici dell'emisfero australe e ha creato ulteriore domanda di materiali per il confezionamento in blister nello stesso sito.
- Agosto 2026: Constantia Flexibles ha annunciato REGULA CIRC, una struttura blister termoformabile a freddo priva di PVC per applicazioni farmaceutiche. Il prodotto ha dimostrato un'efficienza di smistamento dell'88%, verificata in modo indipendente, e un'impronta di carbonio inferiore del 50% rispetto ai blister Alu-Alu convenzionali contenenti PVC. Si rivolge alle aziende farmaceutiche che si stanno adeguando ai nuovi modelli di responsabilità estesa del produttore.
- Maggio 2026: gli azionisti di Elea (Argentina) hanno completato l'acquisizione di Cellera Farma, la più giovane azienda farmaceutica brasiliana a controllo nazionale, con l'obiettivo di espandere rapidamente il proprio portafoglio nel più grande mercato farmaceutico della regione. Si prevede che l'operazione genererà un flusso di entrate aggiuntive stimato in 500 milioni di BRL (circa 85.5 milioni di dollari USA), creando una domanda commisurata di blister, man mano che Cellera incrementerà la produzione di farmaci orali solidi.
Ambito del rapporto sul mercato sudamericano degli imballaggi blister per prodotti farmaceutici
Il mercato sudamericano degli imballaggi blister per prodotti farmaceutici si riferisce al settore coinvolto nella produzione, fornitura e utilizzo di soluzioni di imballaggio blister per prodotti farmaceutici in paesi come Brasile, Argentina, Colombia e il resto del Sud America.
Il rapporto sul mercato sudamericano degli imballaggi in blister farmaceutici è segmentato per tipo di prodotto (blister con cartoncino e a chiusura frontale, blister a conchiglia, blister con trappola e blister a cartoncino pieno, blister a prova di bambino e adatti agli anziani e altri tipi di prodotto), materiale (film plastici, fogli di alluminio, carta e cartone e altri materiali), tecnologia (termoformatura, formatura a freddo, termosaldatura e termoretrazione), applicazione (compresse, capsule, film sottili orali e pastiglie, kit diagnostici e altre applicazioni), utente finale (produttori farmaceutici di marca e generici, organizzazioni di sviluppo e produzione a contratto e organizzazioni di confezionamento a contratto), formato di confezionamento (blister a spinta, blister pelabili, blister in alluminio-alluminio, blister in PVC-PVDC e blister in PVC-PET e polipropilene) e area geografica (Brasile, Argentina, Colombia e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Blister con cartoncino e sigillo frontale |
| Vesciche a conchiglia |
| Blister intrappolati e con carte piene |
| Vesciche resistenti ai bambini e adatte agli anziani |
| Altri tipi di prodotto |
| Film plastici |
| di alluminio |
| Carta e cartone |
| Altri materiali |
| termoformatura |
| Formatura a freddo |
| Termosaldare e termoretraibile |
| Compresse |
| Capsule |
| Film sottili e pastiglie orali |
| Kit diagnostici |
| Altre applicazioni |
| Produttori di farmaci di marca e generici |
| Organizzazioni di sviluppo e produzione a contratto |
| Organizzazioni di imballaggio a contratto |
| Vesciche da spingere |
| Vesciche staccabili |
| Vesciche in alluminio-alluminio |
| Vesciche in PVC-PVDC |
| Blister in PVC-PET e polipropilene |
| Brasile |
| Argentina |
| Colombia |
| Resto del Sud America |
| Per tipo di prodotto | Blister con cartoncino e sigillo frontale |
| Vesciche a conchiglia | |
| Blister intrappolati e con carte piene | |
| Vesciche resistenti ai bambini e adatte agli anziani | |
| Altri tipi di prodotto | |
| Per materiale | Film plastici |
| di alluminio | |
| Carta e cartone | |
| Altri materiali | |
| Per tecnologia | termoformatura |
| Formatura a freddo | |
| Termosaldare e termoretraibile | |
| Per Applicazione | Compresse |
| Capsule | |
| Film sottili e pastiglie orali | |
| Kit diagnostici | |
| Altre applicazioni | |
| Per utente finale | Produttori di farmaci di marca e generici |
| Organizzazioni di sviluppo e produzione a contratto | |
| Organizzazioni di imballaggio a contratto | |
| Per formato di imballaggio | Vesciche da spingere |
| Vesciche staccabili | |
| Vesciche in alluminio-alluminio | |
| Vesciche in PVC-PVDC | |
| Blister in PVC-PET e polipropilene | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato sudamericano degli imballaggi blister per prodotti farmaceutici?
Il mercato sudamericano degli imballaggi blister per prodotti farmaceutici è stato stimato a 1.26 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.72 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.42%. Le prospettive sono supportate dalla produzione di farmaci generici, dagli investimenti nelle linee di serializzazione, dai volumi di farmaci per terapie croniche e dalla domanda di imballaggi che proteggano dall'umidità.
Quale paese del Sud America ha la maggiore domanda di blister farmaceutici?
Nel 2025 il Brasile deteneva il 55.47% della domanda regionale, grazie alla sua ampia base di produzione farmaceutica e ai requisiti di serializzazione. I suoi distretti produttivi e la vasta base di produzione di farmaci orali solidi supportano la continua domanda di film, fogli di alluminio, blister trasformati e servizi di confezionamento conformi alle normative.
Quale formato di blister farmaceutico si sta diffondendo più rapidamente in Sud America?
Si prevede che il mercato dei blister apribili crescerà a un tasso annuo composto del 7.45% fino al 2031, grazie alle esigenze degli ospedali in termini di dosi unitarie e alle applicazioni diagnostiche. Questo formato consente di identificare individualmente ogni dose e può soddisfare le esigenze ospedaliere che richiedono un'apertura controllata e la protezione del farmaco.
Perché il confezionamento a freddo sta diventando sempre più importante per i farmaci in Sud America?
Le strutture formate a freddo offrono un'elevata protezione dall'umidità per i medicinali igroscopici e speciali conservati in condizioni tropicali. Queste strutture vengono utilizzate laddove gli imballaggi convenzionali potrebbero non fornire una protezione sufficiente per i medicinali igroscopici o speciali durante lo stoccaggio e la distribuzione.
Quali materiali stanno suscitando interesse per le confezioni blister farmaceutiche in Sud America?
Si prevede che il mercato della carta e del cartone crescerà a un tasso annuo composto del 7.51% fino al 2031, mentre le strutture riciclabili e prive di PVC stanno guadagnando terreno. La transizione rimane specifica per ogni prodotto, poiché le aziende farmaceutiche devono stabilire la stabilità, la producibilità e l'idoneità normativa prima di poter qualificare un nuovo imballaggio.
In che modo le normative sulla serializzazione influiscono sui fornitori di imballaggi farmaceutici?
I fornitori necessitano di capacità di codifica, ispezione e reporting validate per servire i produttori farmaceutici regolamentati e i produttori a contratto. Queste funzioni sono diventate importanti perché i programmi di regolamentazione dei farmaci richiedono registrazioni di produzione coerenti e un controllo dimostrato sull'applicazione e la verifica dei codici.


