

Analisi del mercato delle arance in Sud America di Mordor Intelligence
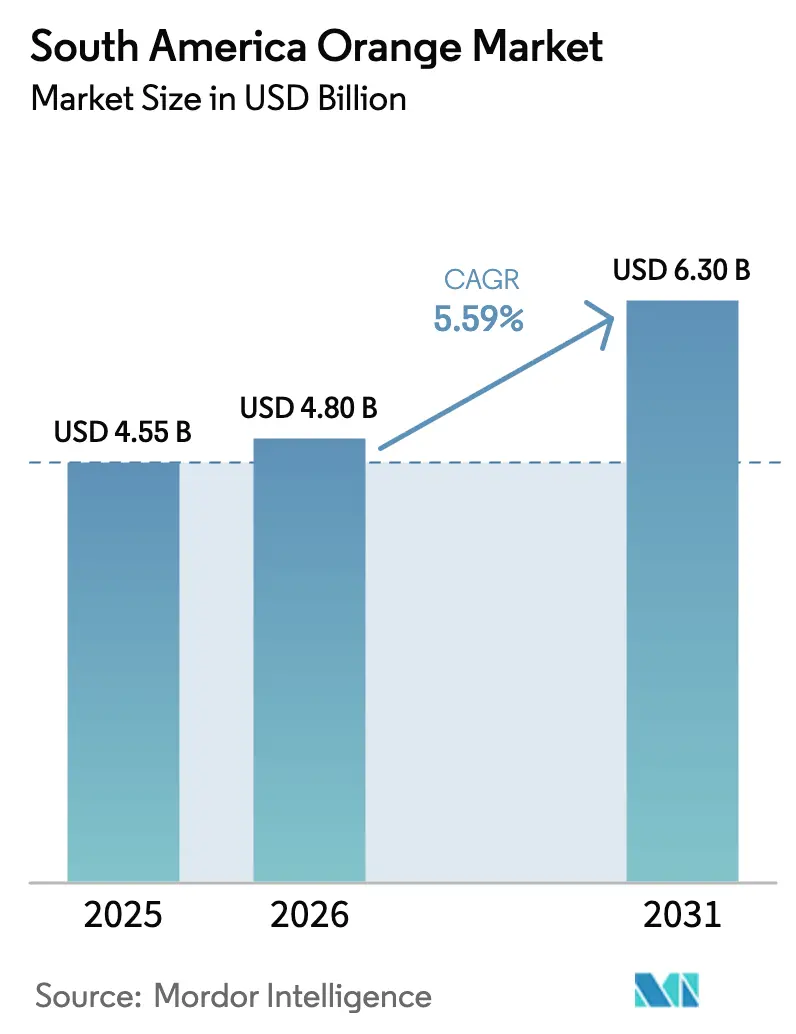
Si prevede che il mercato delle arance in Sud America raggiungerà i 4.55 miliardi di dollari nel 2025, i 4.8 miliardi di dollari nel 2026 e i 6.3 miliardi di dollari entro il 2031, con un CAGR del 5.59% dal 2026 al 2031. Questa crescita è trainata dall'infrastruttura di trasformazione consolidata del Brasile, dall'espansione delle superfici coltivate in Cile, orientata all'esportazione, e dalla costante domanda globale di succo d'arancia concentrato congelato. Fattori come l'aumento degli investimenti nell'irrigazione a goccia, il reimpianto sovvenzionato dal governo di frutteti colpiti da malattie e il crescente interesse dei consumatori per le bevande funzionali stanno contribuendo alla traiettoria positiva del mercato. Tuttavia, le sfide competitive includono accuse di fissazione dei prezzi tra i principali trasformatori brasiliani, mentre le più severe normative europee sulla tracciabilità stanno creando premi basati sulla qualità per gli esportatori conformi. Permangono rischi strutturali, tra cui la diffusione dell'Huanglongbing (HLB), le fluttuazioni valutarie che incidono sui prezzi e la scarsità d'acqua nelle aree di produzione semi-aride.
Punti chiave del rapporto
In termini geografici, il Brasile è stato il leader con una quota di mercato delle arance in Sud America del 72.00% nel 2025, mentre si prevede che il Cile registrerà il CAGR più rapido, pari al 6.10%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle arance in Sud America
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consumo regionale di arance fresche | + 0.8% | Brasile e Argentina, con ripercussioni anche su Cile e Venezuela | A breve termine (≤ 2 anni) |
| Boom trainato dalle esportazioni di succo d'arancia concentrato congelato | + 1.2% | Brasile dominante, Argentina secondaria | Medio termine (2-4 anni) |
| Rapida adozione di frutteti ad alta densità e microirrigazione | + 0.9% | Brasile (San Paolo, Minas Gerais), Cile (centrale) | A lungo termine (≥ 4 anni) |
| Sussidi governativi per la ripiantumazione in Brasile e Argentina | + 0.7% | Brasile, Argentina | Medio termine (2-4 anni) |
| L'ascesa delle bevande funzionali con estratti di agrumi sudamericani | + 0.6% | Domanda globale, offerta brasiliana | A lungo termine (≥ 4 anni) |
| Premi di tracciabilità basati sulla blockchain dagli importatori europei | + 0.4% | Brasile e Argentina esportano verso l'Unione Europea | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Consumo regionale in forte crescita di arance fresche
I consumatori sudamericani stanno dando sempre più priorità ai prodotti di provenienza locale, con l'80% che opta per prodotti di produzione propria quando disponibili. Tra questi, il 75.2% identifica la frutta come principale categoria di acquisto locale. I sondaggi post-pandemia indicano che il 41.7% delle famiglie ha aumentato il consumo di frutta e verdura. Tuttavia, solo il 17% soddisfa la raccomandazione dell'OMS (Organizzazione Mondiale della Sanità) di consumare cinque porzioni di frutta al giorno. In Argentina, le misure di austerità hanno fatto aumentare i livelli di povertà, portando a un calo della spesa delle famiglie per la frutta fresca. Nel complesso, una robusta domanda locale sostiene i volumi di produzione di base del mercato delle arance sudamericano.
Boom trainato dalle esportazioni di succo d'arancia concentrato congelato
Nel periodo 2025/26, il Brasile è stato il principale produttore di succo d'arancia concentrato congelato a 66 gradi Brix, rappresentando una quota significativa dell'offerta globale e generando ingenti ricavi dalle esportazioni. Marchi globali, come Tropicana, ora si riforniscono per il 75% della loro frutta da trasformatori brasiliani, il che indica un cambiamento significativo nella catena di approvvigionamento. Le esportazioni di succhi dell'Argentina sono quasi raddoppiate in valore all'inizio del 2025, mentre il Cile ha esportato 103,000 tonnellate di arance fresche nel 2024/25, sfruttando le opportunità controstagionali del mercato statunitense. Tuttavia, le tasse sulle esportazioni e i controlli valutari in Argentina continuano a frenare i rendimenti alla produzione, limitando il potenziale di reinvestimento.
Rapida adozione di frutteti ad alta densità e microirrigazione
Le piantagioni ad alta densità abbinate all'irrigazione localizzata continuano ad aumentare la produzione degli agrumeti in tutto il Sud America. Le prove condotte a San Paolo hanno dimostrato che l'aggiunta di una seconda linea di irrigazione a goccia ha aumentato la resa cumulativa delle arance Pera del 29% su tre raccolti rispetto alle file non irrigate, mentre le configurazioni a quattro linee e i microirrigatori hanno migliorato la resa rispettivamente del 23% e del 22%. I sistemi di irrigazione a goccia a bassissimo volume, che applicano meno di 1 mm al giorno, coprono ora più di 10,000 ettari nella fascia agrumicola e riducono il fabbisogno idrico del 25-49% senza sacrificare la qualità della frutta [2] Fonte: Fundecitrus Editorial Team, “Citricultor Magazine, Volume XII Numero 54,” Fundecitrus, fundecitrus.com.br . In Cile, i produttori hanno convertito gli agrumeti, che richiedevano molta acqua, in aranceti e limoni irrigati a goccia, portando la superficie coltivata ad arance a una stima di 7,300 ettari nell'anno commerciale 2024/25 [1] Fonte: Sergio Gonzalez, “Citrus Annual,” United States Department of Agriculture Foreign Agricultural Service, apps.fas.usda.gov.
Sussidi governativi per la ripiantumazione in Brasile e Argentina
Il Piano di Raccolta Brasiliano 2024-25 ha stanziato 475.5 miliardi di real brasiliani (90.8 miliardi di dollari) di crediti, di cui 2.6 miliardi di real brasiliani (0.48 miliardi di dollari) per l'irrigazione, 3.0 miliardi di real brasiliani (0.56 miliardi di dollari) per la modernizzazione delle aziende agricole e 3.5 miliardi di real brasiliani (0.65 miliardi di dollari) per l'adozione dell'agricoltura di precisione. L'accesso a questi fondi è subordinato al rispetto delle norme ambientali, incoraggiando i coltivatori a utilizzare piantine certificate esenti da malattie e sistemi di irrigazione a goccia. In Argentina, i finanziamenti pubblici per la ricerca e sviluppo sono diminuiti significativamente. Tuttavia, i programmi provinciali continuano a sostenere le iniziative di rinnovamento degli oliveti. Nonostante le disparità politiche, il sostegno complessivo facilita la sostituzione degli alberi vecchi o colpiti dalla malattia Huanglongbing (HLB).
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Diffondere l'agrumicoltura nei frutteti di San Paolo | -1.1% | Il Brasile è dominante, ma contagia anche l'Argentina | A lungo termine (≥ 4 anni) |
| Prezzi volatili alla fattoria legati alle oscillazioni valutarie | -0.7% | Brasile, Argentina | A breve termine (≤ 2 anni) |
| Rischi di stress idrico nel nord-est semiarido del Brasile | -0.5% | Brasile Caatinga, Cile Coquimbo | A lungo termine (≥ 4 anni) |
| Crescente carenza di manodopera dovuta alla migrazione dalle zone rurali a quelle urbane | -0.4% | Brasile, Argentina, Venezuela e Cile | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Diffondere l'agrumicoltura nei frutteti di San Paolo
L'incidenza di Huanglongbing (HLB) a San Paolo è aumentata dal 19% nel 2024 al 22.7% nel 2025, riducendo il potenziale produttivo di circa il 35% e costringendo i coltivatori a ripiantare ogni cinque-sette anni. Poiché non è disponibile alcun portainnesto resistente commercialmente valido, la diagnosi precoce e la rimozione degli alberi infetti rimangono essenziali. Il raccolto di arance del Brasile, pari a 330 milioni di casse nel 2025/26, è cresciuto solo del 3.7% rispetto alla stagione precedente, evidenziando l'impatto della malattia. In Argentina, una minore densità di impianto contribuisce a rallentare la diffusione dei vettori, ma la minaccia persiste. Se non controllata, Huanglongbing (HLB) potrebbe ridurre significativamente il tasso di crescita.
Prezzi volatili alla fattoria legati alle oscillazioni valutarie
I prezzi agricoli in real sono diminuiti del 46% tra ottobre 2024 e il quarto trimestre 2025, passando da 92 BRL (17.0 USD) a 50 BRL (9.3 USD) per cassa, nonostante la forte domanda di esportazione. Allo stesso modo, i futures dell'Intercontinental Exchange sono calati bruscamente dai precedenti livelli massimi a valori molto più bassi entro aprile 2025 dell'anno successivo, e le proiezioni della Banca Mondiale suggeriscono che i prezzi sono destinati a indebolirsi ulteriormente nel prossimo futuro. La stima negativa del 20% del sostegno ai produttori da parte dell'Argentina riduce i rendimenti, anche se i volumi di esportazione aumentano. Questo livello di volatilità scoraggia le spese in conto capitale a lungo termine e ha un impatto negativo sulle prospettive per l'industria delle arance del Sud America [3] Fonte: Banca Mondiale, "Mercati delle materie prime: prezzi delle arance", worldbank.org.
Analisi geografica
Nel 2025, il Brasile rappresentava il 72.00% della quota di mercato delle arance in Sud America, affermandosi come principale fornitore della regione. San Paolo ha contribuito in modo sostanziale alla produzione di agrumi del Paese ed è stata responsabile di una quota significativa della produzione mondiale di succo d'arancia concentrato congelato, a sottolineare la posizione dominante del Brasile nel mercato delle arance in Sud America. Il raccolto 2025/26 ha raggiunto 330 milioni di casse, nonostante un aumento dell'incidenza di Huanglongbing dal 19% al 22.7%. Questa resilienza è stata supportata da 475.5 miliardi di BRL (91.93 miliardi di USD) di credito federale, che ha sovvenzionato investimenti in tecnologie di irrigazione a goccia e agricoltura di precisione. I vincoli di inventario hanno continuato a sostenere i margini dei trasformatori, con le scorte di succhi congelati in calo del 24.2% su base annua, attestandosi a 351,480 tonnellate entro la fine del 2024. Questi fattori, nel complesso, rafforzano il ruolo del Brasile come principale fattore di determinazione dei prezzi sia per i coltivatori regionali che per gli acquirenti internazionali.
Il Cile è la regione in più rapida crescita nel mercato delle arance, con un tasso di crescita annuo composto (CAGR) previsto del 6.10% fino al 2031. In tre anni, i coltivatori hanno ampliato la superficie coltivata del 13%, raggiungendo i 7,300 ettari nella campagna 2024/25. Questa crescita è stata supportata dall'adozione di sistemi di irrigazione a goccia in collina, che hanno sostituito i frutteti di avocado ad alto consumo idrico. Circa il 90-95% delle spedizioni di arance cilene è diretto negli Stati Uniti durante la controstagione, consentendo ai produttori di ottenere prezzi più elevati quando l'offerta nell'emisfero settentrionale è limitata. La combinazione di sistemi di irrigazione affidabili, logistica orientata all'esportazione e tempistiche di mercato favorevoli posiziona il Cile come un concorrente chiave del Brasile in termini di volume nel periodo di previsione.
L'Argentina rimane un contributore secondario ma volatile, con una produzione in calo da 760,000 tonnellate a 620,000 tonnellate nel 2024/25 a causa dei controlli valutari, delle tasse sulle esportazioni e dell'irrigazione limitata, che copre solo il 5% dei terreni agricoli. Nonostante queste sfide, il valore delle esportazioni di succo d'arancia è aumentato del 97% nei primi otto mesi del 2025, trainato dal deprezzamento del peso messicano che ha migliorato la competitività di prezzo sui mercati internazionali. La produzione del Venezuela rimane non quantificata a causa della crisi economica in corso, mentre le nuove piantagioni in Paraguay e Bolivia sono ancora troppo piccole per avere un impatto significativo sui totali regionali. Nel complesso, la scala produttiva del Brasile e il tasso di crescita del Cile continueranno a influenzare i flussi commerciali, lasciando che l'Argentina e i produttori più piccoli si concentrino su opportunità di esportazione di nicchia o opportunistiche.
Panorama normativo
La produzione e il commercio di arance in Sud America si basano su normative fitosanitarie, definite dall'armonizzazione MERCOSUR e implementate dalle autorità nazionali: MAPA (Brasile), SENASA (Argentina) e SAG (Cile). In Brasile, la Portaria MAPA n. 757 (gennaio 2025) ha recepito nelle normative nazionali i requisiti della Risoluzione MERCOSUR/GMC n. 3/2024 per gli agrumi freschi. La MAPA ha inoltre aggiornato il Programma nazionale per la prevenzione e il controllo del greening degli agrumi (HLB) nel luglio 2025, inasprendo il monitoraggio degli agrumeti, il controllo dei vettori e gli standard per i vivai, comprese le strutture di produzione protette.
L'accesso al mercato di esportazione è gestito attraverso finestre stagionali di registrazione e certificazione che influiscono sull'ammissibilità delle spedizioni. Il SENASA ha aperto la registrazione per la campagna 2025-2026 per gli stabilimenti di confezionamento degli agrumi (dal 9 febbraio al 2 marzo 2026) e ha fissato una finestra di registrazione a marzo 2026 per gli esportatori che si rivolgono all'UE e ad altri mercati soggetti a restrizioni di quarantena tramite la piattaforma TAD, a testimonianza di un passaggio verso la tracciabilità digitale e i controlli ufficiali. Il Cile utilizza protocolli di approccio sistemico per destinazioni specifiche, dove la registrazione e la supervisione degli stabilimenti di confezionamento sono integrate nelle procedure di esportazione gestite dal SAG (come le esportazioni di agrumi verso il Messico).
Analisi della catena del valore
La catena del valore inizia con i vivai che forniscono piantine certificate, i fattori produttivi per i frutteti (fertilizzanti, prodotti fitosanitari e attrezzature per l'irrigazione) e la produzione in azienda concentrata nella fascia agrumicola brasiliana (San Paolo e Minas Gerais sud-occidentale). La gestione delle malattie e la disponibilità idrica influenzano le rese e i costi, con la frutta raccolta che si sposta verso il canale del fresco (selezione, confezionamento, catena del freddo e logistica per l'esportazione) o verso la trasformazione industriale. In Brasile, circa l'80% delle arance è destinato alla produzione di succo e ai relativi sottoprodotti, il che accresce l'importanza delle pratiche di approvvigionamento dei trasformatori e dell'utilizzo degli impianti.
La lavorazione intermedia e l'esportazione a valle sono dominate da grandi aziende brasiliane di trasformazione del succo e dalle loro reti logistiche, che collegano lo stoccaggio di grandi quantità di succo e le spedizioni portuali ai principali acquirenti esteri. Per quanto riguarda le esportazioni di prodotti freschi, il Cile ha sviluppato una filiera orientata all'esportazione, focalizzata sulla fornitura controstagionale agli Stati Uniti, supportata da impianti di confezionamento registrati e da certificazioni fitosanitarie orientate alla conformità. I principali colli di bottiglia lungo la filiera includono la riorganizzazione dei frutteti dovuta all'HLB, requisiti più stringenti per i vivai e la necessità di investimenti nell'irrigazione, che hanno anche favorito la diversificazione geografica e nuovi progetti al di fuori delle zone di produzione tradizionali, tra cui un investimento annunciato per l'irrigazione e la trasformazione nel Mato Grosso do Sul nel 2024.
Panorama competitivo
Tre aziende di trasformazione con sede in Brasile dominano il mercato delle arance in Sud America. Cutrale controlla una quota significativa del volume globale di succo d'arancia. Insieme a Citrosuco, che opera in sei paesi, e Louis Dreyfus Company, recentemente entrata nel mercato dei prodotti di marca a valle, queste aziende esercitano un significativo potere d'acquisto sulle forniture regionali di frutta. Nell'aprile 2023, la procura brasiliana ha avviato un procedimento antitrust da 12.7 miliardi di real brasiliani (2.5 miliardi di dollari) contro queste tre aziende, accusandole di collusione per ridurre i prezzi ai produttori. Ciò evidenzia le sfide normative che questo oligopolio deve affrontare.
La carenza di scorte ha aumentato significativamente la leva finanziaria dei trasformatori, con le scorte di fine 2024 scese al minimo storico di 351,480 tonnellate, con un calo del 24.2% rispetto all'anno precedente. Nel frattempo, la Louis Dreyfus Company ha lanciato un marchio di succhi nel 2024, rivolgendosi specificamente ai consumatori attenti alla salute, sottolineando ulteriormente il suo impegno nel soddisfare le esigenze in continua evoluzione del mercato. Cutrale ha annunciato la disponibilità commerciale di concentrato di succo d'arancia ad alto contenuto di solidi, rivolto ai clienti export che cercano migliori economie di spedizione e costi di trasporto ridotti.
L'adozione di tecnologie avanzate sta rimodellando l'economia dei produttori. Innovazioni come i sistemi di irrigazione a goccia basati su Rivulis, il rilevamento iperspettrale delle malattie e la tracciabilità tramite blockchain offrono vantaggi competitivi in termini di miglioramento della resa e accesso al mercato. Il Cile beneficia della sua vicinanza ai mercati statunitensi, che gli consente di ottenere prezzi maggiorati controstagionali. Al contrario, l'Argentina si trova ad affrontare pressioni sui margini dovute alle politiche economiche, nonostante l'aumento dei volumi di esportazione. Sebbene i trasformatori detengano attualmente un significativo potere contrattuale, le considerazioni sulla sostenibilità potrebbero gradualmente modificare la distribuzione del valore lungo la filiera.
Recenti sviluppi del settore
- Luglio 2026: CitrusBR ha riportato che i ricavi delle esportazioni di succo d'arancia brasiliano per la stagione 2025/26 sono diminuiti di circa il 30% a 2.38 miliardi di dollari, nonostante il volume delle esportazioni sia rimasto stabile a 746,900 tonnellate. L'aggiornamento evidenzia come le fluttuazioni di prezzo e domanda possano comprimere i profitti lungo tutta la filiera, nonostante la stabilità del tonnellaggio delle spedizioni, rendendo più urgente il controllo dei costi, il mix di prodotti e la strategia di destinazione.
- Luglio 2025: MAPA ha aggiornato il Programma nazionale brasiliano per la prevenzione e il controllo del greening degli agrumi (HLB), rafforzando i requisiti relativi al monitoraggio degli agrumeti, al controllo dei vettori e agli standard per i vivai. Il quadro normativo più rigoroso aumenta l'obbligo di conformità per i coltivatori e i vivai, accelerando al contempo gli investimenti in pratiche di mitigazione della malattia per proteggere le rese commerciali.
- Marzo 2024: Louis Dreyfus Company ha lanciato in Francia il proprio marchio di succhi di frutta, collegando la fornitura di arance brasiliane a una proposta di vendita al dettaglio basata su un marchio e orientata alla tracciabilità. Questa mossa promuove una maggiore integrazione della catena del valore a valle e accresce l'importanza strategica della garanzia di qualità e dell'approvvigionamento tracciabile dal Sud America.
Ambito del rapporto sul mercato delle arance in Sud America
Il rapporto sul mercato delle arance in Sud America è segmentato per area geografica (Brasile, Argentina, Venezuela e Cile). Il rapporto offre analisi della produzione (volume), analisi dei consumi (valore e volume), analisi delle importazioni (valore e volume), analisi delle esportazioni (valore e volume), analisi e previsioni dell'andamento dei prezzi all'ingrosso, elenco dei principali attori, quadro normativo, logistica e infrastrutture e analisi della stagionalità. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Per geografia
| Brasile | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Argentina | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Venezuela | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità | |
| Cile | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | |
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | |
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | |
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | |
| Quadro normativo | |
| Elenco dei giocatori chiave | |
| Logistica e Infrastrutture | |
| Analisi della stagionalità |
| Per geografia | Brasile | Analisi della produzione (area raccolta, resa e volume di produzione) |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Argentina | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Venezuela | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
| Cile | Analisi della produzione (area raccolta, resa e volume di produzione) | |
| Analisi dei consumi (valore e volume dei consumi) | ||
| Analisi del mercato delle importazioni (valore delle importazioni, volume e principali mercati fornitori) | ||
| Analisi del mercato di esportazione (valore delle esportazioni, volume e mercati di destinazione chiave) | ||
| Analisi e previsioni dell'andamento dei prezzi all'ingrosso | ||
| Quadro normativo | ||
| Elenco dei giocatori chiave | ||
| Logistica e Infrastrutture | ||
| Analisi della stagionalità | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle arance in Sud America?
Nel 2026 il mercato delle arance in Sud America avrebbe raggiunto i 4.8 miliardi di dollari.
Quale Paese detiene la quota maggiore della produzione di arance sudamericane?
Il Brasile controlla il 72.00% dell'offerta regionale, concentrata principalmente nei frutteti di San Paolo.
Perché il segmento arancione del Cile sta crescendo più velocemente rispetto ai paesi vicini?
Un'espansione del 13% della superficie coltivata, un'irrigazione a goccia efficiente e le esportazioni controstagionali verso gli Stati Uniti alimentano il CAGR del 6.10% del Cile fino al 2031.
In che modo Huanglongbing inciderà sulla futura produzione di arance in Sud America?
L'aumento dell'incidenza dell'huanglongbing (HLB) a San Paolo riduce la produttività degli alberi di circa un terzo e costringe a reimpianti più frequenti, riducendo potenzialmente la crescita dell'offerta a lungo termine.
Quali aziende dominano la lavorazione del succo d'arancia in Sud America?
Cutrale, Citrosuco e Louis Dreyfus Company controllano complessivamente più della metà della capacità produttiva mondiale di succo d'arancia concentrato congelato.


