

Dimensioni e quota di mercato delle navi di supporto offshore in Sud America
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.14 miliardo di dollari |
| Dimensione del mercato (2031) | 3.07 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.47% CAGR |
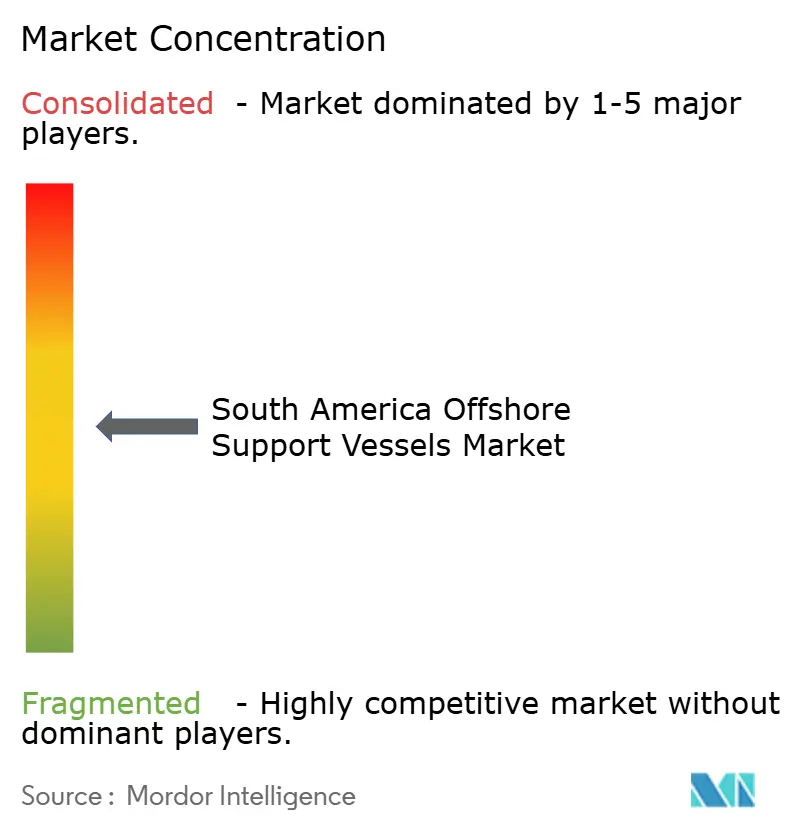
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle navi di supporto offshore in Sud America a cura di Mordor Intelligence
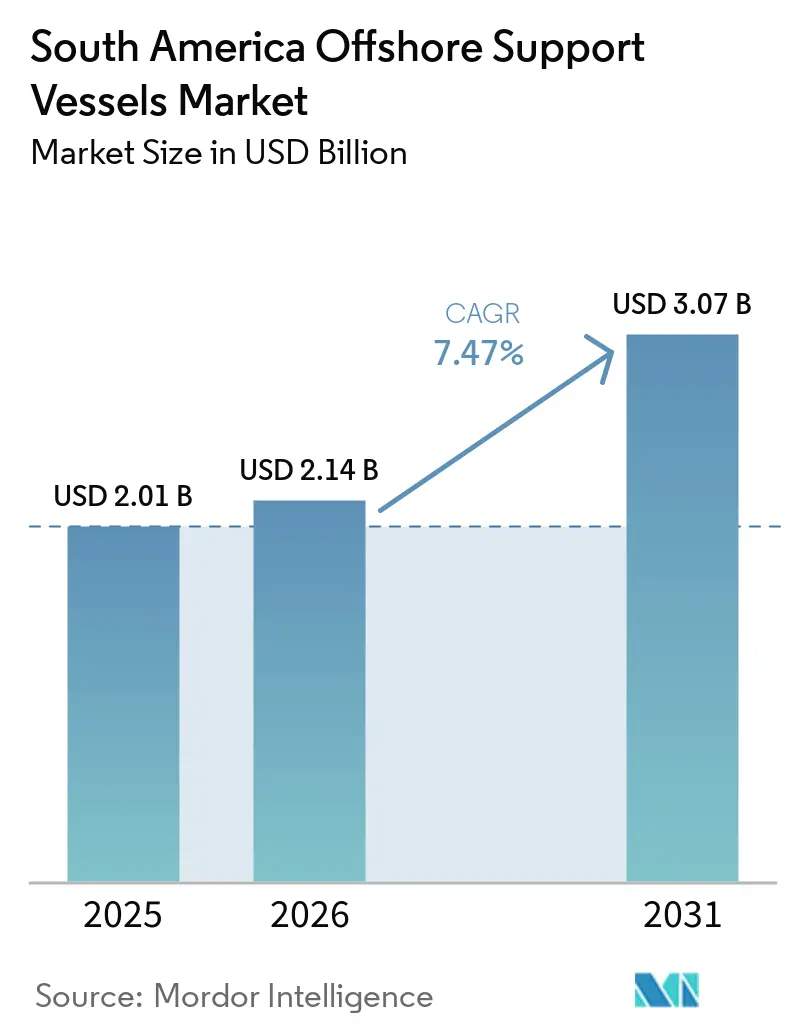
Si prevede che il mercato delle navi di supporto offshore in Sud America aumenterà da 2.01 miliardi di dollari nel 2025 a 2.14 miliardi di dollari nel 2026 e raggiungerà i 3.07 miliardi di dollari entro il 2031, con un CAGR del 7.47% nel periodo 2026-2031. Il mercato delle navi di supporto offshore in Sud America è sostenuto da una costante attività in acque profonde in Brasile, dove Petrobras ha avviato programmi di investimento e di acquisizione di navi che collegano la domanda di navi a un'ampia base di produzione installata, piuttosto che a un piccolo numero di campagne di esplorazione isolate [1] Petrobras, “Pre-Salt Operations,” Petrobras, petrobras.com.br . La base di produzione pre-salifera di Petrobras offre agli armatori un carico di lavoro visibile per l'approvvigionamento, la gestione delle ancore, l'ispezione e le attività di supporto sottomarino. Il mercato delle navi di supporto offshore in Sud America deve inoltre affrontare condizioni di accesso più restrittive perché i requisiti di contenuto locale e le regole di bandiera influenzano le navi che possono competere per i lavori in Brasile. I contratti di costruzione e noleggio a lungo termine favoriscono gli operatori in grado di organizzare il finanziamento, la costruzione in loco e sistemi di propulsione a basse emissioni. I nuovi impianti eolici offshore e le infrastrutture di esportazione argentine ampliano le opportunità, sebbene si preveda che la domanda di navi in questi settori si manifesti più tardi rispetto al consolidato carico di lavoro del settore petrolifero e del gas brasiliano.
Punti chiave del rapporto
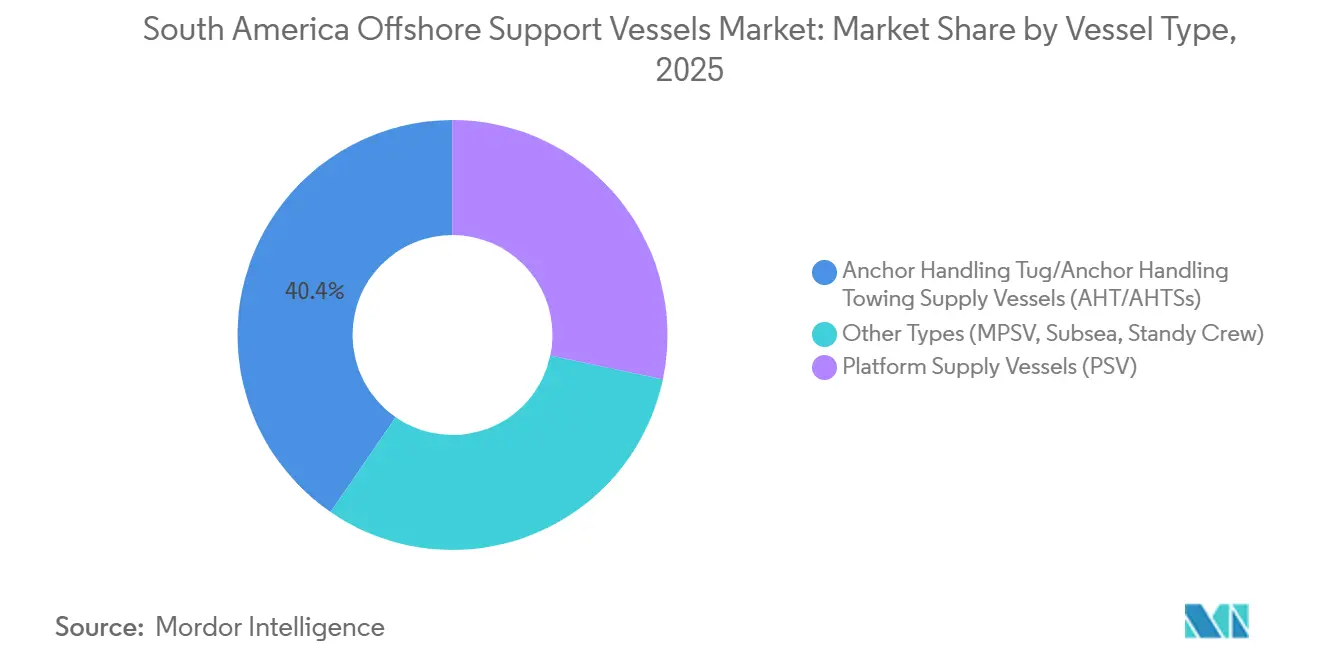
- Per tipologia di imbarcazione, le navi AHT/AHTS detenevano il 40.4% della quota di mercato delle navi di supporto offshore in Sud America nel 2025, mentre si prevede che le altre tipologie cresceranno a un CAGR del 7.8% fino al 2031.
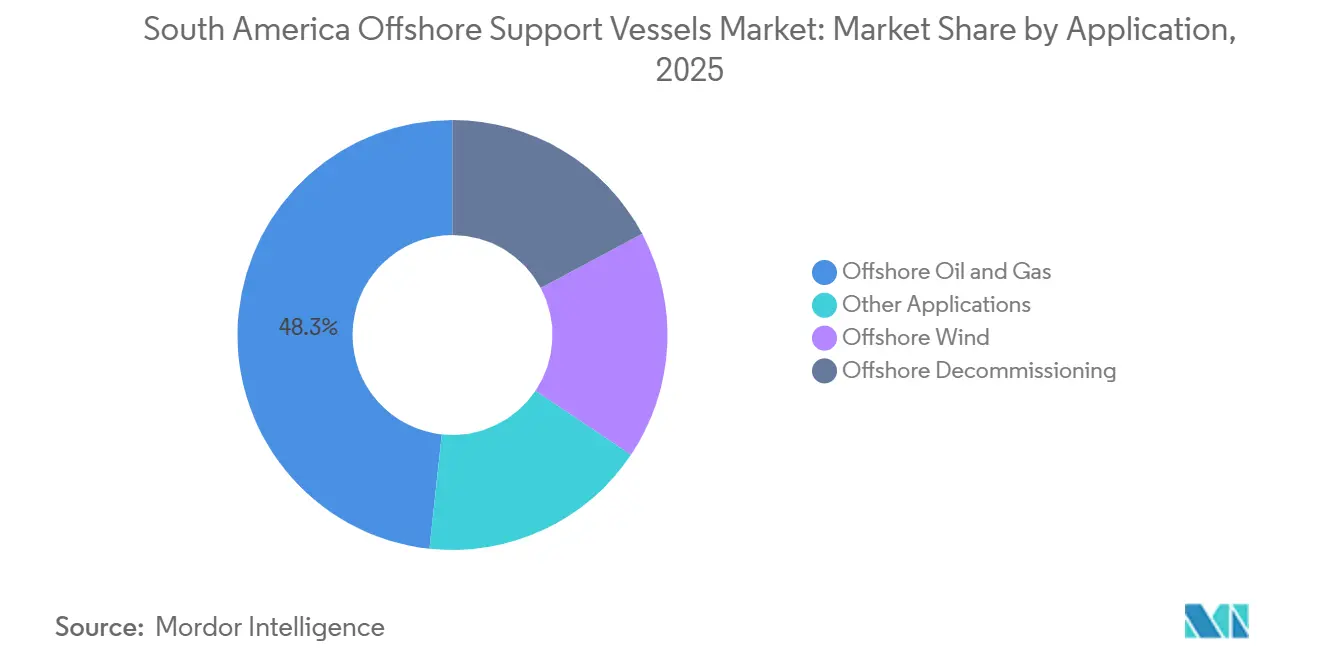
- Per quanto riguarda le applicazioni, nel 2025 il mercato delle navi di supporto offshore per l'estrazione di petrolio e gas ha rappresentato il 48.3% delle dimensioni del mercato sudamericano, mentre si prevede che l'energia eolica offshore crescerà a un tasso annuo composto dell'8.1% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 68.5% della quota di mercato sudamericana delle navi di supporto offshore, mentre si prevede che l'Argentina registrerà un tasso di crescita annuo composto (CAGR) dell'8.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle navi di supporto offshore in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della produzione pre-salifera in acque profonde | + 2.50% | Brasile (principalmente bacini di Santos e Campos) | A lungo termine (≥ 4 anni) |
| Programma di rinnovamento della flotta offshore di Petrobras | + 2.00% | Brasile, con ripercussioni sulla catena di approvvigionamento in Argentina e Cile. | Medio termine (2-4 anni) |
| Arretrati relativi a ispezioni, manutenzione e riparazioni sottomarine | + 1.00% | Brasile; in fase di sviluppo in Argentina (infrastruttura sottomarina VMOS) | A breve termine (≤ 2 anni) |
| Domanda di navi per lo smantellamento di piattaforme offshore | + 0.50% | Brasile (patrimonio pregresso del bacino di Campos) | Medio termine (2-4 anni) |
| Opzionalità del progetto eolico offshore | + 0.50% | Brasile (Rio de Janeiro, Rio Grande do Norte); Colombia in fase iniziale | A lungo termine (≥ 4 anni) |
| Economia della sostituzione ibrida delle navi | + 0.30% | Brasile; influenza sulla catena di approvvigionamento globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della produzione pre-salifera in acque profonde
I giacimenti pre-saliferi del Brasile supportano grandi sviluppi offshore con geologia, infrastrutture e sistemi di produzione consolidati. Petrobras ha prodotto più di 3 milioni di barili al giorno nel 2026, di cui oltre l'80% proveniente da giacimenti pre-saliferi. Petrobras sta portando avanti i sistemi P-80, P-82 e P-83 per Búzios, e ogni unità è progettata per produrre 225,000 barili di petrolio al giorno. Equinor ha avviato una campagna di perforazione di 6 pozzi per il progetto Raia nel bacino di Campos nel marzo 2026, con la prima produzione prevista per il 2028 [2] Equinor, “Equinor Starts Drilling Major Gas Development in Brazil,” Equinor, equinor.com . Questi progetti estendono il mercato sudamericano delle navi di supporto offshore oltre la domanda di navi a ciclo breve perché ogni unità di produzione richiede logistica continua, ormeggio e supporto sottomarino per tutta la sua vita operativa, compresi i movimenti di materiali di routine e i lavori di intervento. Le condizioni operative favoriscono anche le imbarcazioni DP2 e DP3 dotate di ROV per acque profonde, il che innalza la soglia di attrezzature e finanziamenti per i nuovi fornitori.
Programma di rinnovamento della flotta offshore di Petrobras
Il programma Open Sea di Petrobras unisce la costruzione di nuove navi e contratti operativi di lunga durata. Petrobras ha firmato contratti nel dicembre 2024 per 12 nuove navi di supporto per piattaforme da costruire in Brasile con il 40% di contenuto locale. La struttura contrattuale prevede 4 anni per la mobilitazione e 12 anni per le operazioni, offrendo ai cantieri locali e agli armatori una base di ricavi più ampia. Nel maggio 2026, DOF ha annunciato contratti per 4 nuove navi di supporto sottomarino che saranno costruite presso Navship a Santa Catarina [3] DOF Group, “Four Long-Term AHTS Contracts in Brazil,” DOF Group, dof.com . Il mercato sudamericano delle navi di supporto offshore sta quindi attribuendo maggiore importanza agli operatori in grado di coordinare la costruzione, il finanziamento, la disponibilità delle navi, i programmi di consegna dei fornitori e la preparazione operativa necessaria prima che una nave entri in un contratto di noleggio a lungo termine. Le navi ibride di Starnav utilizzano motori mtu Serie 4000, sistemi di batterie, capacità di carburante HVO e apparecchiature IMO Tier III, a dimostrazione di come i requisiti tecnici stiano diventando parte delle decisioni di approvvigionamento.
Arretrati relativi a ispezioni, manutenzione e riparazioni sottomarine
Il crescente numero di unità di produzione offshore sta aumentando la necessità di ispezioni, manutenzione e riparazioni sulle attrezzature sottomarine. Oceaneering ha annunciato contratti Petrobras per 180 milioni di dollari nell'agosto 2025 per servizi ROV di classe work nelle operazioni brasiliane [4] Oceaneering International, “Oceaneering Announces USD 180 Million of Subsea Robotics Contracts with Petrobras,” Oceaneering International, oceaneering.com . DOF ha annunciato 3 contratti Petrobras nel 2025 per oltre 4,000 ispezioni pianificate nei bacini di Santos, Campos ed Espírito Santo. Il lavoro copre sistemi di ormeggio, condotte, riser e strutture sottomarine correlate che richiedono un monitoraggio regolare. Il mercato delle navi di supporto offshore del Sud America ne trae vantaggio perché i programmi di ispezione utilizzano ROV e navi di supporto specializzati nell'ambito di contratti pluriennali, che sono legati a requisiti di manutenzione ricorrenti piuttosto che a una singola campagna di perforazione o installazione. Questi contratti riducono la dipendenza da attività spot a breve termine e offrono agli operatori una base più stabile di utilizzo delle navi.
Domanda di navi per lo smantellamento di piattaforme offshore
Il programma di smantellamento del Brasile sta creando domanda di navi di supporto multiuso, navi di supporto per immersioni e altre unità specializzate. Il piano aziendale di Petrobras per il periodo 2025-2029 prevede lo smantellamento di 10 piattaforme entro il 2029. La Risoluzione 817 dell'ANP (Autorità Nazionale per le Operazioni di Petrolio) richiede la presentazione di un piano di smantellamento prima che le strutture offshore vengano ritirate dal servizio. Tale requisito di pianificazione consente agli operatori di identificare le esigenze logistiche e navali in una fase più precoce del processo di chiusura del giacimento. Il Brasile non dispone di una nave gru per carichi pesanti battente bandiera nazionale, adatta alla rimozione di grandi sovrastrutture, il che può limitare la disponibilità di risorse idonee per importanti lavori di rimozione. Il mercato sudamericano delle navi di supporto offshore può trarne vantaggio laddove gli armatori dispongano di navi dotate di gru, navi per immersioni o navi multiuso adatte a questo tipo di lavoro e in grado di combinare la logistica marittima con l'ispezione, il supporto alla rimozione e altre attività di chiusura del giacimento.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Conformità ai contenuti locali e vincoli imposti dalla bandiera brasiliana | -1.50% | Brasile (nazionale); parziale trasferimento all'Argentina tramite la politica di preferenza della bandiera | A breve termine (≤ 2 anni) |
| Elevata intensità di capitale e dipendenza dai finanziamenti | -1.20% | Brasile, Argentina, Cile; influenza dei mercati finanziari globali | Medio termine (2-4 anni) |
| Frammentata pipeline di progetti eolici offshore | -0.50% | Brasile, Colombia; in fase iniziale in Cile, Uruguay | A lungo termine (≥ 4 anni) |
| Colli di bottiglia nei porti, nei cantieri navali e negli equipaggi specializzati | -0.80% | Brasile (Rio de Janeiro, Vitória, Macaé); Cantieri di Santa Catarina | Breve-medio termine |
| Fonte: Intelligenza di Mordor | |||
Conformità ai contenuti locali e vincoli imposti dalla bandiera brasiliana
Le normative brasiliane sul contenuto locale impongono requisiti aggiuntivi per la costruzione e il noleggio di navi offshore. La legge 15,075 del 2024 e le relative norme stabiliscono le condizioni di contenuto locale per le navi di supporto marittimo e collegano alcuni incentivi al rispetto di tali norme. Il processo di circolarizzazione dell'ANTAQ verifica la disponibilità di una nave battente bandiera brasiliana prima del noleggio di navi straniere. Nel febbraio 2026, il Brasile contava 390 navi battenti bandiera brasiliana su 481 OSV attive, il che limita la flessibilità in caso di aumento della domanda di servizi specializzati. Il mercato sudamericano delle navi di supporto offshore deve inoltre affrontare vincoli relativi ai tempi di sosta in porto, ai bacini di carenaggio e all'equipaggio, soprattutto quando i requisiti di classificazione in bacino di carenaggio si concentrano nella flotta brasiliana e diverse navi richiedono le stesse risorse specializzate per le riparazioni in un periodo limitato. Queste condizioni favoriscono gli operatori locali già affermati, ma possono ritardare l'accesso alle navi necessarie per incarichi specializzati.
Elevata intensità di capitale e dipendenza dai finanziamenti
La costruzione di nuove navi ibride richiede ingenti investimenti iniziali e finanziamenti a lungo termine. Il modello di approvvigionamento di Petrobras privilegia i contratti di noleggio in grado di sostenere i costi di costruzione per un periodo operativo pluriennale. Il requisito del contenuto locale può aumentare il costo di approvvigionamento dei componenti navali e dei servizi di costruzione in Brasile. I costi di finanziamento interni e la necessità di supporto legale e fiscale aumentano ulteriormente le risorse necessarie per presentare offerte a lungo termine. Di conseguenza, il mercato sudamericano delle navi di supporto offshore sta diventando più favorevole alle aziende con accesso al capitale, consolidate relazioni finanziarie, navi conformi e la capacità di sostenere i costi di costruzione e mobilitazione prima dell'inizio dei ricavi da noleggio a lungo termine. Questo modello favorisce il consolidamento e rende gli armatori più piccoli più dipendenti da navi preesistenti e contratti di noleggio di breve durata.
Analisi del segmento
Per tipologia di nave: il predominio delle navi AHTS si riduce con l'accelerazione del tonnellaggio sottomarino e specializzato.
Nel 2025, le navi AHT/AHTS rappresentavano il 40.4% del mercato sudamericano delle navi di supporto offshore. La loro posizione di leadership riflette le esigenze di ormeggio delle FPSO per acque ultraprofonde, che richiedono la movimentazione di ancore con elevata forza di trazione a profondità che raggiungono i 3,000 metri. La Skandi Iguaçu di DOF è stata commissionata per lavori con Petrobras con una forza di trazione di oltre 350 tonnellate. DOF si è inoltre assicurata contratti a lungo termine per le navi AHTS Skandi Angra, Skandi Paraty e Skandi Urca. Le navi di supporto alle piattaforme rimangono importanti perché le FPSO attive necessitano di un rifornimento regolare di carburante, merci e materiali. Le 12 PSV ibride ordinate per i lavori con Petrobras rafforzano la necessità di capacità di approvvigionamento locale. Gli armatori con attrezzature adatte alle operazioni in acque profonde hanno un percorso più agevole per ottenere contratti a lungo termine.
Altri tipi di navi, tra cui navi multiuso, di supporto sottomarino, di riserva e per il trasporto di personale, rappresentano il segmento in più rapida crescita, con un CAGR del 7.8% fino al 2031. Le dimensioni del mercato sudamericano delle navi di supporto offshore per questo gruppo sono sostenute da incarichi di ispezione, manutenzione, riparazione e smantellamento. I contratti aggiudicati da DOF a maggio 2026 riguardano 4 nuove navi di supporto ROV per lavori con Petrobras e una durata contrattuale di 12 anni. I contratti di Oceaneering con Petrobras richiedono anche servizi ROV per ispezioni, collegamenti FPSO, ispezioni di ormeggi e installazione di pali. Questa categoria beneficia di lavori che non possono essere completati da navi di supporto convenzionali o navi per la movimentazione di ancore. Le norme ANP sullo smantellamento prevedono anche una pianificazione anticipata per navi multiuso e di supporto alle immersioni. Questa combinazione di servizi offre agli armatori specializzati un ruolo sia nelle nuove attività di produzione che nei lavori di fine vita sul campo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il petrolio e il gas mantengono le incrostazioni mentre il vento crea slancio strutturale
Nel 2025, l'estrazione di petrolio e gas offshore ha rappresentato il 48.3% del fatturato regionale. Petrobras prevede di mantenere gli investimenti nei sistemi di produzione offshore e nelle attività di esplorazione fino al 2030. Lo sviluppo del giacimento di Búzios, il progetto Raia e la produzione pre-salifera esistente richiedono un supporto navale continuo. Questo carico di lavoro comprende il trasporto di merci, la movimentazione di ancore, gli interventi con ROV, le ispezioni e la logistica sottomarina. I contratti a lungo termine offrono una maggiore visibilità operativa rispetto alle attività a ciclo breve. Lo smantellamento e altri lavori di manutenzione aggiungono ulteriori incarichi per navi specializzate. Questa base di domanda rimane la principale fonte di reddito per la flotta regionale.
Si prevede che l'energia eolica offshore crescerà a un tasso annuo composto (CAGR) dell'8.1% fino al 2031. Il Brasile ha promulgato la Legge 15,097 nel gennaio 2025, che ha creato il quadro giuridico per la produzione di energia elettrica offshore. Il progetto pilota di Petrobras da 18 MW a Rio de Janeiro è stato il primo progetto eolico offshore in Sud America ad ottenere l'autorizzazione ambientale formale. Fugro ha avviato i lavori geotecnici per il progetto pilota nell'aprile 2026, con la presentazione del rapporto finale prevista per il 2027. Le prime opportunità per le navi di supporto si concentreranno probabilmente sui lavori di rilevamento e indagine del sito, prima che emergano requisiti di installazione più consistenti. Non si prevede che il mercato sudamericano delle navi di supporto offshore veda una domanda significativa di navi legate all'eolico fino a quando le procedure normative e la costruzione dei progetti non saranno ulteriormente progredite.
Analisi geografica
Nel 2025 il Brasile deteneva il 68.5% delle entrate regionali. Nel febbraio 2026, nelle sue acque operavano 481 navi di supporto offshore (OSV), di cui 390 battenti bandiera brasiliana. I progetti Búzios di Petrobras e la produzione pre-salifera esistente sostengono la domanda di navi nei bacini di Santos e Campos. Anche la campagna di perforazione Raia di Equinor aggiunge un ulteriore fabbisogno di supporto nel bacino di Campos. La preferenza per la bandiera brasiliana e i requisiti di contenuto locale rimangono importanti condizioni di accesso per gli operatori stranieri.
Si prevede che l'Argentina registrerà il tasso di crescita più elevato della regione, con un CAGR dell'8.2% fino al 2031. Il progetto Vaca Muerta Oil Sur collega la produzione di Neuquén a un terminale di esportazione offshore a Punta Colorada, nel Río Negro. L'Argentina ha inoltre lanciato la gara d'appalto per l'esplorazione offshore CAN_200 tramite il Decreto 590/2026 nel luglio 2026. Lo sviluppo delle infrastrutture per l'esportazione e delle aree di esplorazione amplia l'attività offshore del paese, che in passato si limitava a campagne episodiche. Si prevede che la domanda di navi includerà la costruzione, l'installazione sottomarina e il supporto logistico. Il mercato sudamericano delle navi di supporto offshore ha quindi un secondo centro di domanda regionale che potrebbe espandersi nel periodo di previsione, poiché le infrastrutture per l'esportazione, le attività di costruzione offshore e la pianificazione dell'esplorazione creano diverse tipologie di incarichi per le navi.
Il Cile e il resto del Sud America rappresentano una quota minore dell'attività regionale nel 2025. Il progetto eolico galleggiante Viento Azul del Cile è rimasto in fase di autorizzazione a metà del 2026. Il potenziale eolico offshore dell'Uruguay e le trivellazioni pianificate nel blocco OFF-5 potrebbero influenzare le future attività nelle acque limitrofe. I lavori in acque profonde della Guyana possono incidere sulla disponibilità e sulle tariffe di noleggio di navi AHTS e PSV ad alte prestazioni in tutta la regione. Attualmente questi mercati offrono opzioni piuttosto che volumi paragonabili a quelli del Brasile. I risultati dell'esplorazione e le decisioni in materia di autorizzazioni potrebbero modificare l'equilibrio regionale nel corso del periodo di previsione.
Panorama competitivo
Il mercato sudamericano delle navi di supporto offshore presenta un livello di concentrazione moderato. La concorrenza è sempre più frammentata tra operatori di grandi dimensioni in grado di soddisfare i termini di costruzione e noleggio di Petrobras e armatori nazionali più piccoli con flotte consolidate. Nel 2025 Tidewater ha acquisito Wilson Sons UltraTug e la sua flotta brasiliana di PSV per 500 milioni di dollari. CBO e OceanPact hanno annunciato una fusione interamente in azioni che unirà le flotte nei settori della movimentazione ancore, dell'approvvigionamento e del supporto sottomarino. Gli operatori in grado di combinare la costruzione locale, attrezzature a basse emissioni e finanziamenti a lungo termine godono di una posizione più forte nelle principali gare d'appalto.
I contratti pluriennali di DOF con Petrobras dimostrano il valore delle navi specializzate e dell'esecuzione impeccabile dei contratti. A maggio 2025, DOF si è aggiudicata 4 contratti a lungo termine per navi AHTS (High-Average Transport Ship) in Brasile. A maggio 2026, DOF ha inoltre annunciato contratti per 4 nuove navi di supporto per ROV (veicoli sottomarini a controllo remoto) destinate a Petrobras. A luglio 2026, Rolls-Royce ha fornito motori da 40 MTU per le navi offshore ibride di Starnav. Questi investimenti supportano navi dotate di sistemi a batteria, capacità HVO (High-Volume Offshore) e conformità IMO Tier III. Il mercato sudamericano delle navi di supporto offshore sta diventando meno favorevole alle navi che non sono in grado di soddisfare questi requisiti operativi e ambientali, soprattutto laddove le principali gare d'appalto specificano sistemi ibridi, capacità ROV, conformità locale o capacità operativa in acque profonde.
C'è ancora spazio per aziende specializzate nello smantellamento, nel supporto sottomarino e nelle indagini sull'energia eolica offshore. Il Brasile non dispone di una nave gru per carichi pesanti battente bandiera nazionale, adatta alla rimozione di grandi strutture in superficie. L'incarico geotecnico di Fugro per il progetto pilota eolico di Petrobras a Rio de Janeiro offre all'azienda un ruolo di primo piano nelle indagini del sito. Le autorizzazioni ambientali e i requisiti di conformità delle navi influenzeranno l'accesso alle gare d'appalto di Petrobras di maggior valore. Le dimensioni contano, ma le risorse specializzate e l'affidabilità nell'esecuzione rimangono fattori competitivi fondamentali.
Leader del settore delle navi di supporto offshore in Sud America
Tidewater Inc.
Società offshore brasiliana (CBO)
OceanPact Maritime Services SA
Gruppo DOF ASA
Starnav Serviços Marítimos Ltda.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Rolls-Royce ha annunciato di aver fornito, il 13 luglio 2026, motori M33S da 40 mtu 16V 4000 per le 10 nuove unità ibride PSV e OSRV di Starnav, di cui 6 PSV e 4 OSRV, destinate a Petrobras nell'ambito di contratti dodicennali. Ogni unità, lunga 92.1 metri, integra un banco batterie dedicato, la capacità di utilizzare combustibile HVO e sistemi SCR conformi allo standard IMO Tier III.
- Maggio 2026: DOF Group si è aggiudicata contratti da 2 miliardi di dollari con Petrobras, della durata di 12 anni, per la costruzione di 4 nuove navi di supporto per ROV (veicoli sottomarini a controllo remoto) che saranno realizzate presso il cantiere navale Navship di Santa Catarina, in Brasile, a supporto delle operazioni IMR (ispezione, riparazione e revisione) sottomarine a partire dal 2030.
- Marzo 2026: Petrobras ha assegnato a Fugro un contratto per le indagini geotecniche del sito per il suo progetto pilota eolico offshore da 18 MW a Rio de Janeiro. Le operazioni sul campo sono iniziate nell'aprile 2026 e la relazione finale è prevista per il 2027.
- Marzo 2026: Equinor ha avviato le operazioni di perforazione per il progetto gasifero Raia nel pre-salifero del bacino di Campos, con una campagna di 6 pozzi. L'inizio della produzione è previsto per il 2028.
Ambito del rapporto sul mercato delle navi di supporto offshore in Sud America
Le navi di supporto offshore (OSV, Offshore Support Vessels) sono imbarcazioni specializzate progettate per fornire supporto in termini di trasporto, logistica, costruzione, manutenzione e operazioni a piattaforme petrolifere e del gas offshore, parchi eolici, installazioni sottomarine e altre strutture offshore. Trasportano personale, attrezzature, carburante, acqua, materiali di perforazione e altre forniture tra le basi a terra e gli impianti offshore.
Il mercato delle navi di supporto offshore in Sud America è segmentato per tipologia di nave, applicazione e area geografica. Per tipologia di nave, il mercato è suddiviso in rimorchiatori per la movimentazione di ancore/navi di supporto per la movimentazione di ancore (AHT/AHTS), navi di supporto per piattaforme (PSV) e altre tipologie di navi. Per applicazione, il mercato è segmentato in petrolio e gas offshore, energia eolica offshore, smantellamento offshore e altre applicazioni. Per area geografica, il mercato è segmentato in Brasile, Argentina, Cile e resto del Sud America. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato delle navi di supporto offshore in Sud America per questi paesi e segmenti chiave. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in base al valore (USD).
| Rimorchiatore per la movimentazione dell'ancora / Rimorchiatore per la movimentazione dell'ancora (AHT/AHTS) |
| Navi di rifornimento della piattaforma (PSV) |
| Altri tipi (MPSV, sottomarino, equipaggio di riserva) |
| Petrolio e gas offshore |
| Vento offshore |
| Messa fuori servizio offshore |
| Altre applicazioni |
| Brasile |
| Argentina |
| Cile |
| Resto del Sud America |
| Per tipo di nave | Rimorchiatore per la movimentazione dell'ancora / Rimorchiatore per la movimentazione dell'ancora (AHT/AHTS) |
| Navi di rifornimento della piattaforma (PSV) | |
| Altri tipi (MPSV, sottomarino, equipaggio di riserva) | |
| Per Applicazione | Petrolio e gas offshore |
| Vento offshore | |
| Messa fuori servizio offshore | |
| Altre applicazioni | |
| Per geografia | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle navi di supporto offshore in Sud America entro il 2031?
Si prevede che il mercato sudamericano delle navi di supporto offshore raggiungerà i 3.07 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.47% a partire dal 2026. La sua espansione è legata principalmente alla produzione in acque profonde in Brasile, ai contratti a lungo termine per le navi e ai lavori sottomarini specializzati.
Quale tipologia di imbarcazione è la più richiesta in Sud America?
Nel 2025, le navi AHT/AHTS hanno rappresentato il 40.4% del fatturato, poiché le FPSO per acque ultraprofonde richiedono servizi di movimentazione ancore e supporto all'ormeggio. Questa classe di navi supporta inoltre l'installazione sul campo e le continue operazioni di ormeggio attorno a complessi sistemi di produzione.
Quali sono i fattori che trainano la domanda di navi di supporto offshore in Brasile?
La produzione pre-salifera, i nuovi sistemi FPSO, i lavori di ispezione sottomarina e i programmi di approvvigionamento di Petrobras sono i principali fattori trainanti. Il mercato delle navi di supporto offshore in Sud America beneficia inoltre dei lavori che proseguono dopo il passaggio degli impianti dalla fase di installazione alla normale operatività.
Quale applicazione crescerà più rapidamente entro il 2031?
L'energia eolica offshore è l'applicazione in più rapida crescita, con un CAGR previsto dell'8.1%. Le attività di rilevamento e indagine del sito dovrebbero precedere le esigenze di supporto alla costruzione più consistenti, poiché le approvazioni normative e lo sviluppo del progetto sono ancora in corso.
Perché le norme relative alla bandiera brasiliana e al contenuto locale sono importanti per gli armatori?
Le norme incidono sull'accesso ai contratti di noleggio brasiliani e favoriscono gli armatori con navi conformi, capacità di costruzione locale e posizioni operative consolidate. Possono inoltre limitare la disponibilità di navi straniere quando le imbarcazioni battenti bandiera brasiliana hanno la priorità nel processo di noleggio.
Quale Paese si prevede registrerà la crescita più rapida nella regione?
Si prevede che l'Argentina crescerà a un tasso annuo composto (CAGR) dell'8.2% fino al 2031, grazie allo sviluppo dei terminali di esportazione e alle attività di esplorazione offshore. Il mercato sudamericano delle navi di supporto offshore potrebbe beneficiare di commesse per l'installazione, la costruzione e la logistica sottomarina man mano che questi programmi progrediranno.


