

Dimensioni e quota di mercato degli edifici a energia zero in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.61 miliardo di dollari |
| Dimensione del mercato (2031) | 1.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.52% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
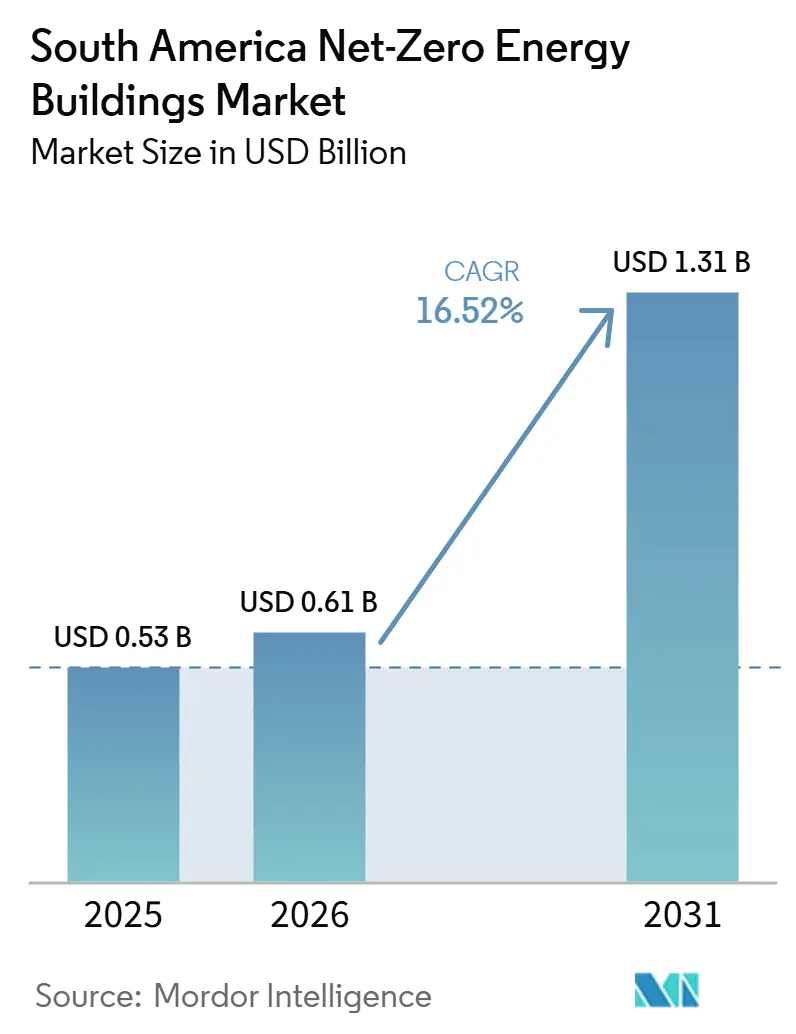
Analisi di mercato degli edifici a energia zero in Sud America a cura di Mordor Intelligence
Si prevede che il mercato sudamericano degli edifici a energia zero crescerà da 0.53 miliardi di dollari nel 2025 a 0.61 miliardi di dollari nel 2026 e raggiungerà 1.31 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 16.52% nel periodo 2026-2031.
Le normative sulle prestazioni energetiche, gli obiettivi aziendali in materia di emissioni e i sistemi solari e di controllo a basso costo stanno cambiando il modo in cui gli sviluppatori valutano i progetti edilizi in tutta la regione, dove l'edilizia e le costruzioni rappresentano un'opportunità di business da 4.1 miliardi di dollari entro il 2030. Il mercato sudamericano degli edifici a energia zero si sta espandendo oltre le singole proprietà di punta, grazie a programmi pubblici e percorsi di certificazione che definiscono requisiti più chiari per i nuovi edifici e le ristrutturazioni. Questo cambiamento premia i progetti che considerano congiuntamente l'involucro edilizio, l'approvvigionamento energetico, i sistemi di controllo e i dati operativi, anziché trattare la certificazione come un'attività finale della fase di progettazione. Brasile e Colombia offrono le basi più solide nel breve termine, poiché combinano misure di conformità con un'attività di certificazione più approfondita. Il mercato sudamericano degli edifici a energia zero offre anche opportunità alle aziende in grado di integrare progettazione, collaudo, sistemi di controllo e risultati operativi verificati. La limitata disponibilità di finanziamenti, l'implementazione locale disomogenea e i costi dei componenti importati continueranno a rallentare l'adozione al di fuori dei mercati più ampi.
Punti chiave del rapporto
- Per tipologia di edificio, nel 2025 gli edifici commerciali detenevano il 44.70% della quota di mercato sudamericana degli edifici a energia zero, mentre si prevede che gli edifici istituzionali cresceranno a un tasso annuo composto del 17.40% fino al 2031.
- In termini di offerta, le soluzioni rappresentavano il 69.50% del mercato sudamericano degli edifici a energia zero nel 2025, mentre si prevede che i servizi registreranno un tasso di crescita annuo composto (CAGR) del 17.80% fino al 2031.
- Per tipologia di costruzione, le nuove costruzioni detenevano il 73.80% del mercato sudamericano degli edifici a energia zero nel 2025, mentre si prevede che le ristrutturazioni cresceranno a un tasso annuo composto del 17.10% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile rappresentava il 46.80% della quota di mercato sudamericana degli edifici a energia zero, mentre si prevede che la Colombia crescerà a un tasso annuo composto del 18.20% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli edifici a energia zero in Sud America
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le normative sulla prestazione energetica e la certificazione verde promuovono l'adozione di edifici a energia zero. | + 3.5% | Brasile, Colombia, Cile, Argentina e Perù | Medio termine (2-4 anni) |
| Gli obiettivi di decarbonizzazione aziendale aumentano la domanda di edifici sostenibili. | + 2.9% | Brasile, Colombia, Cile e Argentina | Medio termine (2-4 anni) |
| La diminuzione dei costi del solare distribuito e dei sistemi di controllo intelligenti migliora la fattibilità del progetto. | + 2.8% | Brasile, Cile, Colombia e Argentina | A breve termine (≤ 2 anni) |
| L'affidabilità della rete elettrica e i rischi climatici aumentano la domanda di edifici resilienti dal punto di vista energetico. | + 2.3% | Brasile, Colombia e Cile | Medio termine (2-4 anni) |
| Il finanziamento legato alle prestazioni e i contratti di leasing verdi supportano gli investimenti a zero emissioni nette. | + 2.1% | Cile, Brasile, Colombia e Argentina | Medio termine (2-4 anni) |
| I progetti dimostrativi locali a zero emissioni nette accelerano lo sviluppo del mercato | + 1.8% | Brasile, Cile e Colombia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Le normative sulla prestazione energetica e la certificazione verde promuovono l'adozione di edifici a energia zero.
La Risoluzione CGIEE n. 4/2025 del Brasile ha stabilito requisiti minimi di prestazione energetica per i nuovi edifici e ha collegato la conformità alle tempistiche di rilascio dei permessi di costruzione. Gli edifici pubblici federali devono raggiungere la classificazione ENCE Livello A a partire dal 2027 e uno standard di edificio a energia quasi zero entro il 2035, mentre gli edifici privati devono soddisfare il Livello C a partire dal 2030. Il Ministero delle Miniere e dell'Energia ha affermato che la misura potrebbe far risparmiare 17 milioni di megawattora ed evitare 0.5 miliardi di dollari di costi per l'elettricità entro il 2040 [1] Ministero delle Miniere e dell'Energia del Brasile, "Risoluzione CGIEE n. 4/2025", Valor Econômico, valor.globo.com . Tale tempistica offre agli sviluppatori il tempo di adeguare i progetti, rendendo al contempo le future prestazioni minime più prevedibili per investitori e fornitori di prodotti. La Risoluzione 0194 del 2025 della Colombia riconosce l'eccellenza nella progettazione per una maggiore efficienza (EDGE) come percorso di conformità, rendendo la certificazione più rilevante per l'approvazione del progetto. Entro il 2026, la Colombia contava oltre 364,000 unità abitative certificate EDGE, distribuite su 25.4 milioni di metri quadrati e 1,282 progetti. Queste misure offrono al mercato sudamericano degli edifici a energia zero un percorso più chiaro, che passa dalla certificazione volontaria alla misurazione delle prestazioni.
Gli obiettivi di decarbonizzazione aziendale aumentano la domanda di edifici sostenibili.
Gli inquilini aziendali e i proprietari di immobili stanno rendendo le prestazioni energetiche un aspetto sempre più visibile nella selezione dei siti e nella gestione del portafoglio. Siemens ha riferito che il 57% delle organizzazioni intervistate prevedeva di aumentare gli investimenti nell'efficienza energetica, il 55% nelle tecnologie per edifici intelligenti e il 54% nell'elettrificazione degli edifici entro l'anno successivo [2] Siemens AG, “Infrastructure Transition Monitor 2025, Inside Smarter Buildings,” Siemens, siemens.com . In Brasile, le certificazioni verdi sono sempre più rilevanti per la strategia dei fondi immobiliari e per le decisioni di locazione nei principali distretti commerciali. Questa domanda supporta gli edifici commerciali, dove i proprietari possono combinare costi operativi inferiori con credenziali ambientali più solide e rispondere ai requisiti di rendicontazione degli inquilini. Sottolinea inoltre la necessità di servizi di collaudo, certificazione e consulenza quando un edificio deve dimostrare prestazioni effettive piuttosto che intenzioni progettuali. Il mercato sudamericano degli edifici a energia zero, pertanto, ha spazio per fornitori di servizi in grado di aiutare i proprietari a convertire gli obiettivi dichiarati in risultati verificati, in particolare laddove un contratto di locazione o di finanziamento richieda prove di risparmi energetici.
La diminuzione dei costi del solare distribuito e dei sistemi di controllo intelligenti migliora la fattibilità del progetto.
Il miglioramento della redditività dell'energia solare rende la produzione in loco più pratica per i proprietari di edifici in Brasile e nei paesi limitrofi. Un'analisi del 2026 ha rilevato che l'autoproduzione solare diretta in Brasile potrebbe ridurre i costi fino al 32.9% rispetto ai contratti di acquisto di energia (PPA) e generare un tasso di rendimento interno (IRR) compreso tra l'11.8% e il 18.1%. Il quadro normativo brasiliano per la generazione distribuita e le linee guida dell'ANEEL sulle tariffe per l'accumulo di energia tramite batterie riducono alcuni ostacoli all'abbinamento del solare con i sistemi di accumulo. I sistemi di controllo intelligenti aumentano il valore di queste apparecchiature regolando il consumo energetico in base alle variazioni dei carichi dell'edificio, identificando modelli operativi inefficienti e supportando la pianificazione della manutenzione. Johnson Controls ha riferito che le sue applicazioni di ottimizzazione basate sull'intelligenza artificiale possono ridurre i costi energetici fino al 30%. Queste condizioni rafforzano la validità del mercato sudamericano degli edifici a energia zero, in particolare per i progetti che necessitano sia di minori emissioni sia di un maggiore controllo sulle spese operative.
L'affidabilità della rete elettrica e i rischi climatici aumentano la domanda di edifici resilienti dal punto di vista energetico.
L'affidabilità della rete è diventata una considerazione progettuale per gli edifici che dipendono da un'alimentazione elettrica ininterrotta. Il sistema energetico brasiliano ha un'elevata quota di energia rinnovabile, ma condizioni meteorologiche e idrologiche estreme possono influenzare le reti di fornitura e distribuzione. La Rete delle Nazioni Unite per le Soluzioni di Sviluppo Sostenibile ha documentato l'esposizione delle infrastrutture elettriche brasiliane a cicloni, inondazioni e incendi boschivi [3] Rete delle Nazioni Unite per le Soluzioni di Sviluppo Sostenibile, "Resilienza delle infrastrutture energetiche del Brasile di fronte a eventi meteorologici estremi", Rete delle Nazioni Unite per le Soluzioni di Sviluppo Sostenibile, unsdsn.org . L'energia solare in loco, lo stoccaggio, gli involucri efficienti e i sistemi di controllo degli edifici possono aiutare le strutture a mantenere le funzioni essenziali durante le interruzioni di rete, aspetto particolarmente rilevante per le strutture sanitarie, scolastiche e di servizio pubblico. Il piano climatico della Colombia include l'obiettivo di istituire 8 distretti termici nelle città entro il 2030, il che supporta la diffusione di infrastrutture di raffreddamento a basse emissioni. Il mercato sudamericano degli edifici a energia netta zero trae vantaggio dalla considerazione congiunta di resilienza e prestazioni energetiche, soprattutto nelle strutture sanitarie, scolastiche e pubbliche.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi iniziali elevati e finanziamenti verdi limitati ostacolano l'adozione sul mercato. | -2.1% | Regionale, soprattutto in Argentina, nelle città più piccole del Brasile e della Colombia e nel resto del Sud America. | A lungo termine (≥ 4 anni) |
| La frammentazione dei controlli normativi e la scarsità di dati operativi aumentano le difficoltà di conformità. | -1.5% | Argentina, resto del Sud America e città brasiliane secondarie | Medio termine (2-4 anni) |
| La dipendenza da componenti edili ad alte prestazioni importati fa lievitare i costi del progetto. | -1.2% | Brasile, Argentina e il resto del Sud America | A breve termine (≤ 2 anni) |
| La suddivisione degli incentivi negli interventi di riqualificazione degli edifici esistenti rallenta l'adozione di soluzioni a emissioni zero. | -0.9% | Brasile, Colombia e Cile | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi iniziali elevati e finanziamenti verdi limitati ostacolano l'adozione sul mercato.
I costi iniziali rimangono un ostacolo importante, soprattutto per gli sviluppatori privati al di fuori dei grandi centri urbani. Siemens ha rilevato che il 60% dei dirigenti del settore immobiliare commerciale intervistati considera la decarbonizzazione troppo costosa, mentre il 33% ha dichiarato di avere un accesso adeguato ai finanziamenti. Gli alti tassi di interesse locali e la limitata disponibilità di prodotti finanziari per l'edilizia verde rendono più difficile finanziare le attrezzature e le modifiche progettuali prima che si realizzino i risparmi energetici. Il World Green Building Council ha riscontrato che il 68% degli intervistati nelle Americhe ha indicato la mancanza di prodotti finanziari come principale ostacolo all'adozione di soluzioni di questo tipo. Ciò crea un divario concreto tra un progetto che appare redditizio per tutta la sua vita operativa e uno che può assicurarsi i finanziamenti per la costruzione fin dall'inizio. L'International Finance Corporation identifica i modelli Energy-as-a-Service come un modo per spostare la spesa in conto capitale verso pagamenti legati a risparmi garantiti. Finché tali strutture non diventeranno più comuni, il mercato sudamericano degli edifici a energia zero rimarrà concentrato in progetti con bilanci più solidi o con il sostegno pubblico.
La frammentazione dei controlli normativi e la scarsità di dati operativi aumentano le difficoltà di conformità.
In Sud America, le normative si evolvono a velocità diverse, il che complica la pianificazione degli investimenti. In Brasile, i requisiti per il settore privato non entreranno in vigore prima del 2030, lasciando un periodo in cui la certificazione volontaria avrà ancora un ruolo determinante nel cambiamento dei comportamenti. L'Argentina dispone di un'etichetta energetica nazionale per gli edifici residenziali, ma a livello federale è volontaria e le misure obbligatorie sono in gran parte locali. La provincia di Santa Fe ha emanato requisiti per l'edilizia sociale nel 2025, mentre Rosario applica requisiti di prestazione termica alle nuove costruzioni. La scarsità di dati sulle prestazioni impedisce inoltre ai proprietari di dimostrare agli istituti di credito il funzionamento di un edificio completato. Ciò riduce la possibilità di confrontare i progetti, identificare risparmi affidabili e creare una documentazione comune per gli investitori. Il mercato sudamericano degli edifici a energia zero necessita di una misurazione, una rendicontazione e una verifica più uniformi prima che i finanziamenti legati alla sostenibilità possano essere estesi oltre le città leader.
Analisi del segmento
Per tipologia di edificio: gli edifici commerciali occupano la posizione più ampia
Nel 2025, gli edifici commerciali rappresentavano il 44.70% del mercato sudamericano degli edifici a energia zero. Questo primato è stato rafforzato dagli impegni ambientali delle aziende, dai requisiti contrattuali e dalle attività di certificazione verde nei principali distretti direzionali. A San Paolo, gli investitori istituzionali e le multinazionali hanno reso gli spazi certificati più rilevanti per la qualità del portafoglio e l'attrattiva degli inquilini. La Global Network for Zero ha certificato la sede di uno studio legale brasiliano nel giugno 2025, a dimostrazione che il riconoscimento operativo a energia zero sta diventando uno standard per gli ambienti commerciali. I proprietari di immobili commerciali possono giustificare più facilmente gli investimenti quando il risparmio energetico, il posizionamento degli affitti e le esigenze di conformità sono allineati. Ciò rende questo segmento centrale per il settore degli edifici a energia zero in Sud America.
Si prevede che gli edifici istituzionali cresceranno a un tasso annuo composto (CAGR) del 17.40% fino al 2031, il più rapido tra le diverse tipologie di edifici. I mandati pubblici e la necessità di strutture resilienti sostengono la domanda da parte di ospedali, università ed edifici pubblici. Il programma brasiliano PROCEL Energia Zero ha stanziato 17.5 milioni di dollari nel 2025 per la riqualificazione energetica di strutture pubbliche, inclusi edifici sanitari e scolastici. L'Ospedale Oncopediátrico Erastinho di Curitiba ha ottenuto la certificazione LEED Zero Energy nel 2024, che ha fornito un punto di riferimento regionale per le strutture sanitarie. Anche la domanda residenziale dovrebbe aumentare, poiché l'edilizia privata è inclusa nel futuro quadro di riferimento brasiliano per le prestazioni energetiche. Gli immobili industriali sono meno sviluppati perché le riqualificazioni sono complesse e spesso proprietari e inquilini non condividono i benefici degli investimenti energetici.
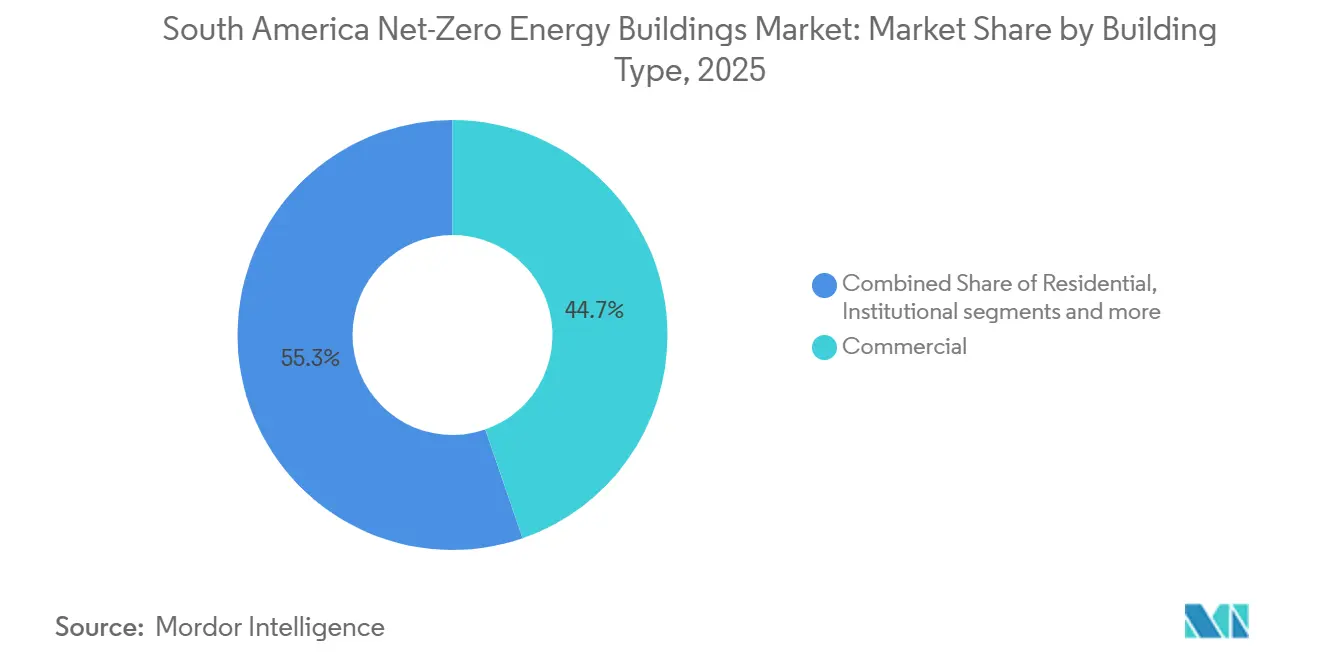
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Offrendo: le soluzioni guidano mentre i servizi acquisiscono importanza
Nel 2025, il segmento delle soluzioni deteneva il 69.50% del mercato sudamericano degli edifici a energia zero. Questa categoria comprende lo sviluppo di edifici a energia zero, le ristrutturazioni, la progettazione e la realizzazione integrate e le apparecchiature per edifici intelligenti. La sua ampia quota riflette la natura ad alta intensità di capitale dell'installazione di involucri efficienti, impianti fotovoltaici, sistemi di controllo e infrastrutture correlate. Nel 2025, il Brasile contava 1,447 progetti certificati, per una superficie totale di 74.7 milioni di metri quadrati, con un risparmio energetico medio del 31% e un risparmio idrico del 47% sull'intero patrimonio edilizio certificato. Questa base installata crea una continua necessità per i fornitori di servizi di manutenzione, ottimizzazione e verifica delle prestazioni degli edifici. Il settore degli edifici a energia zero in Sud America rimane fortemente dipendente dalle soluzioni, poiché ogni progetto inizia con la progettazione fisica e le decisioni relative alle apparecchiature.
Si prevede che i servizi cresceranno a un tasso annuo composto (CAGR) del 17.80% fino al 2031, il tasso più rapido tra le offerte. I lavori di architettura e ingegneria, la messa in servizio, la certificazione, la consulenza e il supporto alla costruzione stanno acquisendo sempre maggiore importanza man mano che i requisiti diventano vincolanti. Le normative brasiliane per gli edifici pubblici a partire dal 2027 e il riconoscimento EDGE in Colombia aumentano il valore del lavoro di conformità indipendente. Johnson Controls ha inaugurato un Centro di Innovazione a Sorocaba nel 2026, che presenta OpenBlue, Metasys e tecnologie per l'automazione, la rilevazione incendi, il riscaldamento, la ventilazione, il condizionamento dell'aria e la refrigerazione. Questa iniziativa dimostra come i fornitori di apparecchiature stiano integrando funzionalità digitali e servizi gestiti. Poiché i proprietari cercano prove concrete dei risultati operativi, i ricavi derivanti dai servizi possono crescere più rapidamente rispetto all'acquisto di apparecchiature nel mercato sudamericano degli edifici a energia zero.
Per tipologia di costruzione: le nuove costruzioni rimangono più numerose delle ristrutturazioni.
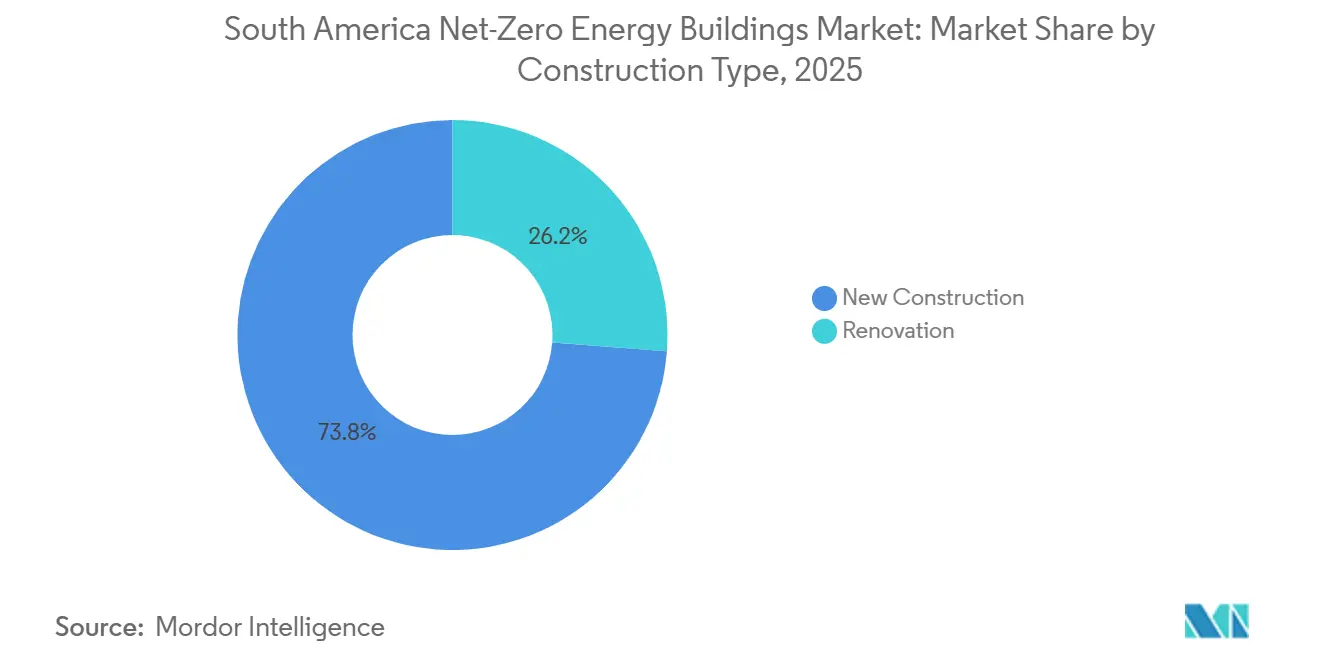
Nel 2025, le nuove costruzioni rappresentavano il 73.80% del mercato sudamericano degli edifici a energia zero. Gli sviluppatori possono integrare la progettazione solare passiva, involucri termici efficienti, la produzione di energia in loco e sistemi di gestione degli edifici prima ancora che un progetto venga realizzato. La Risoluzione CGIEE n. 4/2025 del Brasile e la Risoluzione 0194 del 2025 della Colombia rafforzano la domanda di nuovi progetti attraverso i loro percorsi di conformità. Le nuove costruzioni evitano inoltre alcuni disagi e vincoli tecnici che si verificano negli immobili occupati. Questo vantaggio mantiene i nuovi progetti al centro dei piani di certificazione in Brasile e Colombia. L'attuale dimensione di questo segmento rappresenta la principale fonte di reddito per il mercato sudamericano degli edifici a energia zero.
Si prevede che il settore delle ristrutturazioni crescerà a un tasso annuo composto del 17.10% fino al 2031. Gli immobili commerciali e pubblici esistenti, costruiti prima dell'entrata in vigore degli attuali standard energetici, rappresentano un ampio bacino di potenziali interventi di riqualificazione energetica. Il progetto PROCEL Energia Zero ha stanziato 17.5 milioni di dollari per la riqualificazione di edifici pubblici nel 2025, con criteri di ammissibilità che includevano edifici con almeno 12 mesi di vita e una superficie costruita di almeno 500 metri quadrati. I proprietari corrono il rischio che gli edifici inefficienti diventino meno attraenti per inquilini e istituti di credito. I contratti di locazione "verdi" e i contratti basati sulle prestazioni possono ridurre il divario tra chi finanzia l'intervento e chi beneficia del risparmio sulle bollette. Ciò crea un percorso a lungo termine per le ristrutturazioni nel mercato sudamericano degli edifici a energia zero.
Analisi geografica
Mercato brasiliano degli edifici a energia zero
Nel 2025, il Brasile deteneva il 46.80% del mercato sudamericano degli edifici a energia zero. La sua posizione di leadership riflette una maggiore attività di certificazione, una base di finanziamento più ampia e le normative nazionali graduali in materia di prestazioni. Bradesco si era impegnata a investire 43.8 miliardi di dollari in finanziamenti sostenibili a partire dal 2021 e ha aumentato il proprio obiettivo di 17.5 miliardi di dollari dopo aver raggiunto l'obiettivo iniziale nel 2025. Il programma PROCEL Energia Zero supporta anche gli interventi di riqualificazione energetica nel settore pubblico. Nel 2026, il Brasile ha registrato un'intensità di carbonio incorporata pari a 0.23 tonnellate di CO2 equivalente per metro quadrato nei progetti edilizi, rispetto a un intervallo di riferimento per l'Unione Europea compreso tra 0.43 e 0.82 tonnellate. Queste condizioni conferiscono al mercato sudamericano degli edifici a energia zero una maggiore disponibilità di progetti in Brasile rispetto ad altri paesi della regione.
Mercato degli edifici a energia zero in Colombia e Cile
Si prevede che la Colombia crescerà a un tasso annuo composto (CAGR) del 18.20% fino al 2031, il tasso più rapido della regione. La Risoluzione 0194 del 2025, insieme all'accettazione della certificazione EDGE, elimina le incertezze in merito alla conformità. CAMACOL ha riferito che il 91% delle 364,000 unità certificate EDGE in Colombia sono residenziali, il che dimostra l'importanza del settore abitativo nell'attività di certificazione del paese. CAF ha un programma quinquennale per ridurre le emissioni degli edifici e degli spazi pubblici a Barranquilla, Cali e Pasto del 40% entro il 2030. Anche il Cile gode di condizioni favorevoli grazie al suo quadro climatico e a un prestito verde di 100 milioni di dollari concesso dalla International Finance Corporation a Santander Chile per la costruzione di edifici certificati EDGE.
Mercato degli edifici a energia zero in Sud America
L'Argentina si trova ancora in una fase iniziale perché i requisiti variano a seconda della giurisdizione. La normativa di Santa Fe sull'edilizia sociale del 2025 e le norme di Rosario sulle prestazioni termiche forniscono esempi locali, mentre l'etichetta energetica residenziale nazionale aggiornata rappresenta un passo verso un allineamento più ampio. Anche Perù, Uruguay, Ecuador, Paraguay e Bolivia sono ancora in una fase meno matura, con la disponibilità e l'accessibilità economica delle tecnologie che costituiscono vincoli pratici. Il World Green Building Council ha rilevato che oltre il 60% degli intervistati in Ecuador, Paraguay e Venezuela ha affermato che le tecnologie per l'efficienza energetica non sono né ampiamente disponibili né economicamente accessibili. Questi mercati offrono un potenziale di crescita futura per il mercato sudamericano degli edifici a energia zero, ma il loro sviluppo dipende dai finanziamenti locali, dalle catene di approvvigionamento e da un'applicazione più coerente delle normative.
Panorama competitivo
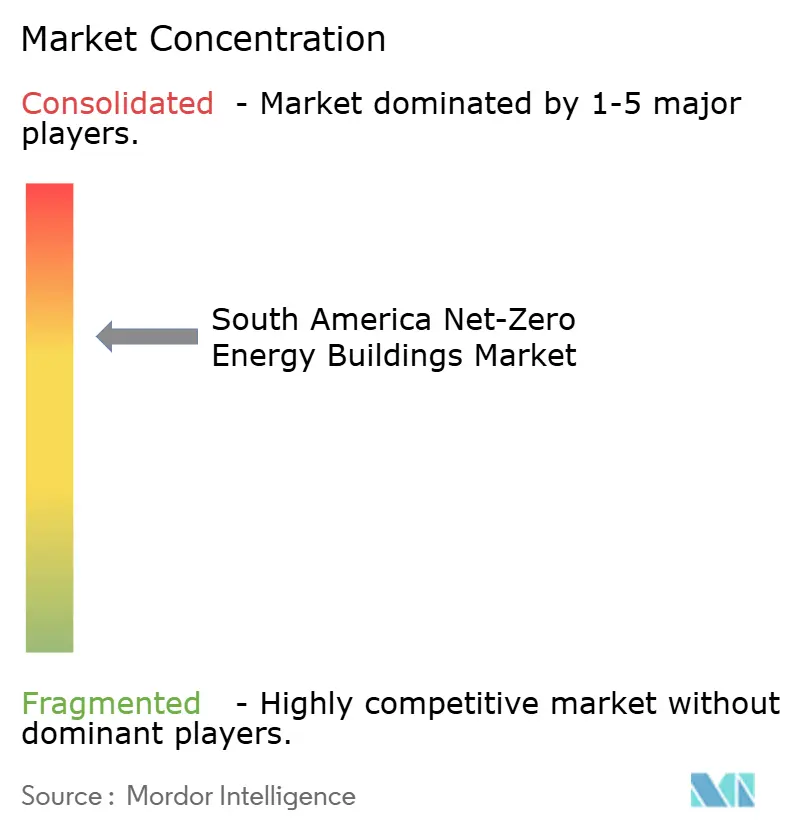
Il mercato sudamericano degli edifici a energia zero è moderatamente consolidato. Schneider Electric, Johnson Controls, Siemens, Honeywell, Trane Technologies, Carrier Global e ABB hanno posizioni di rilievo nei sistemi integrati di gestione energetica degli edifici. Saint-Gobain, Kingspan, ROCKWOOL, Sika e Legrand competono nel settore degli involucri edilizi e delle infrastrutture elettriche. Queste grandi aziende dispongono di capacità produttive, competenze tecniche e reti di assistenza regionali, spesso assenti nelle imprese più piccole, e possono contare su test di prodotto e sviluppo software a livello globale. I loro ampi portafogli consentono loro di combinare apparecchiature, strumenti digitali e contratti di assistenza all'interno di un unico progetto, riducendo il numero di fornitori che il committente deve coordinare. La concorrenza è più intensa laddove i proprietari di edifici cercano un fornitore in grado di assumersi la responsabilità delle prestazioni nel tempo.
Le acquisizioni tecnologiche sono un elemento centrale della strategia competitiva nel mercato sudamericano degli edifici a energia zero. Carrier ha acquisito 75F nel luglio 2026 per aggiungere soluzioni di automazione degli edifici wireless e native del cloud per applicazioni commerciali, commerciali leggere, di ristrutturazione e per data center. Johnson Controls ha acquisito Nantum AI nell'aprile 2026 per rafforzare l'ottimizzazione energetica basata sull'intelligenza artificiale all'interno del suo ecosistema OpenBlue. Trane Technologies ha completato l'acquisizione di BrainBox AI nel gennaio 2026, aggiungendo una piattaforma implementata in oltre 14,000 edifici commerciali. Queste operazioni aiutano gli operatori storici a passare dalla vendita di hardware a servizi software, di ottimizzazione e gestiti con contratti ricorrenti.
Il mercato sudamericano degli edifici a energia zero offre anche un'opportunità per il modello "renovation-as-a-service" (ristrutturazione come servizio) per immobili commerciali di medie dimensioni al di fuori delle principali aree metropolitane. Molti proprietari di questi immobili non possono finanziare interventi di ammodernamento radicali in anticipo e potrebbero non avere accesso diretto ai grandi produttori di apparecchiature originali. I modelli "Energy-as-a-service" possono rispondere a questa esigenza, collegando i pagamenti al risparmio energetico e trasferendo parte del rischio relativo a progettazione, apparecchiature e prestazioni a un fornitore specializzato. Saint-Gobain ha annunciato un investimento di 78-87 milioni di dollari in una linea di produzione di cartongesso a Feira de Santana, in Brasile, che dovrebbe aumentare la capacità produttiva locale del 75% a partire dal 2028. Anche Sika ha aperto stabilimenti produttivi in Argentina e Colombia nell'ambito della sua espansione globale. Tali investimenti nella catena di approvvigionamento possono migliorare l'accesso ai materiali per l'involucro edilizio, in un contesto in cui i requisiti prestazionali sono sempre più stringenti.
Leader del settore degli edifici a energia zero in Sud America
Schneider SE elettrico
Johnson Controls International plc
Siemens AG
Honeywell International Inc.
Daikin Industries, Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Carrier Global Corporation ha acquisito 75F, un'azienda di automazione degli edifici basata su cloud e intelligenza artificiale, per rafforzare la propria strategia di edifici intelligenti in ambito di grandi edifici commerciali, edifici commerciali di piccole dimensioni, ristrutturazioni e data center.
- Maggio 2026: Johnson Controls ha completato l'acquisizione di Alloy Enterprises, azienda specializzata in piattaforme di gestione termica per data center ad alte prestazioni e infrastrutture critiche.
- Aprile 2026: Johnson Controls ha acquisito Nantum AI per accelerare l'ottimizzazione energetica basata sull'intelligenza artificiale all'interno del suo ecosistema digitale OpenBlue.
Ambito del rapporto sul mercato degli edifici a energia zero in Sud America
Il rapporto sul mercato degli edifici a energia zero in Sud America è segmentato per tipologia di edificio (residenziale, commerciale, istituzionale e industriale), per offerta (soluzioni e servizi), per tipologia di costruzione (nuova costruzione e ristrutturazione) e per Paese (Brasile, Argentina, Colombia, Cile e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Residenziale |
| Commerciale |
| Istituzioni |
| Industriale |
| Soluzioni (sviluppo di nuovi edifici a energia zero, riqualificazione di edifici a energia zero, progettazione e realizzazione integrate e soluzioni intelligenti per edifici a energia zero) |
| Servizi (progettazione architettonica e ingegneristica, servizi di costruzione, servizi di collaudo e certificazione e servizi di consulenza) |
| Nuove Costruzioni |
| Ristrutturazione |
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Resto del Sud America |
| Per tipo di edificio | Residenziale |
| Commerciale | |
| Istituzioni | |
| Industriale | |
| Per offerte | Soluzioni (sviluppo di nuovi edifici a energia zero, riqualificazione di edifici a energia zero, progettazione e realizzazione integrate e soluzioni intelligenti per edifici a energia zero) |
| Servizi (progettazione architettonica e ingegneristica, servizi di costruzione, servizi di collaudo e certificazione e servizi di consulenza) | |
| Per tipo di costruzione | Nuove Costruzioni |
| Ristrutturazione | |
| Per Nazione | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per gli edifici a energia zero in Sud America?
Si prevede che il settore crescerà a un tasso annuo composto del 16.52% dal 2026 al 2031, raggiungendo 1.31 miliardi di dollari.
Quale Paese è leader in Sud America per quanto riguarda gli edifici a energia zero?
Nel 2025 il Brasile ha detenuto il 46.80% delle entrate regionali, grazie all'attività di certificazione, ai finanziamenti e alle normative sulle prestazioni.
Quale Paese sta crescendo più rapidamente in questo settore?
Si prevede che la Colombia crescerà a un tasso annuo composto del 18.20% fino al 2031, grazie anche al percorso di conformità EDGE.
Quale tipologia di edificio detiene la quota maggiore?
Nel 2025, gli edifici commerciali hanno rappresentato il 44.70% del fatturato, grazie soprattutto agli inquilini aziendali, ai contratti di locazione "verdi" e alle attività legate agli uffici certificati.
Perché i servizi per lo sviluppo immobiliare crescono più velocemente delle soluzioni?
Si prevede che il settore dei servizi crescerà a un tasso annuo composto del 17.80%, poiché i proprietari necessitano sempre più di servizi di messa in servizio, certificazione e verifica delle prestazioni operative.
Qual è il principale ostacolo all'adozione di edifici a energia zero in Sud America?
Gli elevati costi iniziali e il limitato accesso a finanziamenti verdi adeguati ostacolano l'adozione di queste tecnologie, soprattutto al di fuori delle grandi città.


