

Dimensioni e quota di mercato del trattamento del cancro al fegato in Sud America.
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.75 miliardo di dollari |
| Dimensione del mercato (2031) | 1.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 16.50% CAGR |
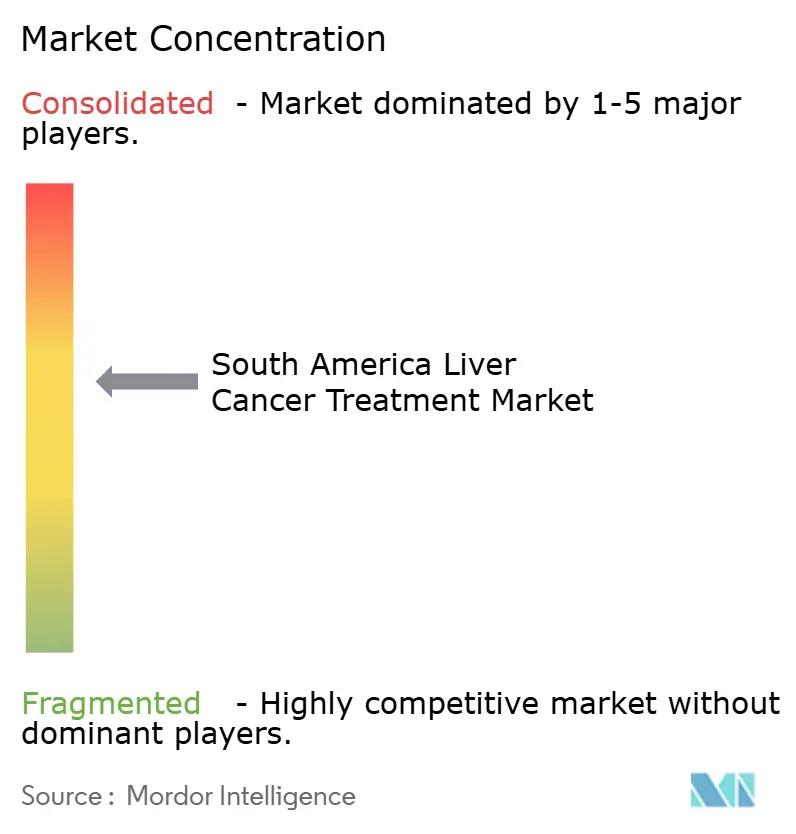
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
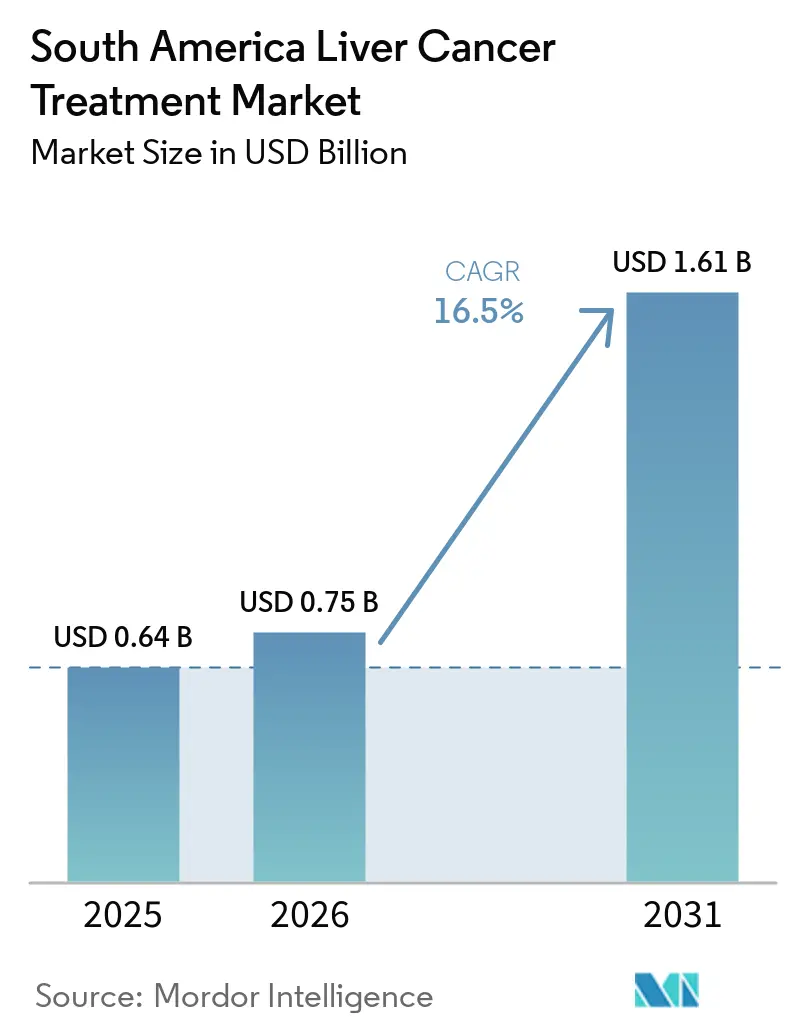
Analisi del mercato del trattamento del cancro al fegato in Sud America a cura di Mordor Intelligence
Il mercato sudamericano per il trattamento del cancro al fegato aveva un valore di 0.64 miliardi di dollari nel 2025 e si prevede che crescerà da 0.75 miliardi di dollari nel 2026 a 1.61 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 16.5% durante il periodo di previsione (2026-2031).
La domanda di trattamenti nella regione è trainata dall'elevata incidenza del carcinoma epatico correlato all'epatite e dalla crescente diffusione dell'immunoterapia combinata, che presenta un costo per paziente superiore rispetto alla chemioterapia convenzionale. Nel 2024, il Sud America ha registrato oltre 54,000 nuovi casi di carcinoma epatico, mentre in diversi paesi persistono notevoli lacune tra diagnosi e trattamento. Il picco previsto in Brasile per il carcinoma epatocellulare correlato all'epatite C tra il 2028 e il 2032 potrebbe sostenere la domanda durante il periodo di previsione. Reti oncologiche private, centri specializzati e istituti oncologici pubblici stanno ampliando la capacità di trattamento, con le aziende che competono su evidenze cliniche, accesso regolamentato, prezzi e supporto nei sistemi sanitari pubblici e privati.
Punti chiave del rapporto
- Per tipologia di tumore, il carcinoma epatocellulare ha rappresentato il 74.88% del fatturato totale per tipo di tumore nel 2025, mentre si prevede che l'epatoblastoma crescerà a un tasso annuo composto del 19.18% fino al 2031.
- Per quanto riguarda le terapie, la chemioterapia rappresentava il 30.53% della quota di mercato sudamericana per il trattamento del cancro al fegato nel 2025, mentre si prevede che la terapia mirata crescerà a un tasso annuo composto del 18.25% fino al 2031.
- Per tipologia di utente finale, nel 2025 ospedali e cliniche detenevano il 59.10% del fatturato, mentre si prevede che i centri oncologici specializzati cresceranno a un tasso annuo composto del 17.56% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 57.70% delle entrate regionali, mentre si prevede che l'Argentina crescerà a un tasso annuo composto del 19.56% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del trattamento del cancro al fegato in Sud America
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Espansione dei regimi immuno-oncologici e dell'uso della terapia locoregionale | + 4.2% | Brasile, Argentina, Cile, Colombia | Medio termine (2-4 anni) |
| Aumento del carico di tumori al fegato associati all'epatite | + 3.5% | Brasile, Perù, paesi andini | A lungo termine (≥ 4 anni) |
| Maggiore disponibilità di trattamenti basati sui biomarcatori | + 2.8% | Brasile, Argentina | Medio termine (2-4 anni) |
| Assistenza multidisciplinare e dati concreti nel mondo reale per il rimborso | + 1.5% | Brasile, Argentina, Colombia | Medio termine (2-4 anni) |
| Uso crescente di team multidisciplinari per i tumori del fegato | + 3.5% | Brasile, Perù, paesi andini | A lungo termine (≥ 4 anni) |
| Maggiore utilizzo di dati concreti provenienti dal mondo reale nelle decisioni di rimborso pubblico. | + 2.8% | Brasile, Argentina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei regimi immuno-oncologici e utilizzo della terapia locoregionale
L'immunoterapia ha sostituito il sorafenib come trattamento primario di prima linea per il carcinoma epatocellulare nei centri con maggiori risorse nel mercato sudamericano per il trattamento del cancro al fegato. Uno studio multicentrico brasiliano del 2025, condotto in 14 centri di 11 stati, ha rilevato che atezolizumab più bevacizumab rappresentavano il 77.9% dei regimi di prima linea. La sopravvivenza globale mediana era di 14.7 mesi e raggiungeva i 20.6 mesi tra i pazienti con funzionalità epatica Child-Pugh A. Uno studio latinoamericano condotto in Argentina, Brasile, Cile e Colombia ha riportato una sopravvivenza globale mediana di 17.0 mesi per atezolizumab più bevacizumab nella pratica clinica di routine. [1] Henrique Marques et al., “Efficacia e sicurezza dell'immunoterapia per il carcinoma epatocellulare nella pratica clinica”, JCO Global Oncology, ascopubs.org
Anche il trattamento locoregionale si è evoluto, poiché i medici hanno sempre più spesso combinato la chemioembolizzazione transarteriosa (TACE) con le terapie sistemiche. Una revisione del 2025 di studi randomizzati ha rilevato che la TACE più l'immunoterapia riduceva il rischio di progressione della malattia o di morte del 37% e migliorava il tasso di risposta obiettiva del 53%. EMERALD-1 ha riportato una sopravvivenza mediana libera da progressione di 15.0 mesi con durvalumab e bevacizumab più TACE, rispetto a 8.2 mesi con la sola TACE. [2] María Margarita Anders et al., “Lettera di opinione di esperti latinoamericani sulla fattibilità delle terapie sistemiche in combinazione con terapie locoregionali per il carcinoma epatocellulare”, Annals of Hepatology, alehlatam.org Il Real Hospital Português di Recife ha introdotto una piattaforma di dosimetria Y-90 nel giugno 2025 e ha trattato 11 pazienti con cancro al fegato, tra cui carcinoma epatocellulare e colangiocarcinoma. Tuttavia, il tasso di eventi avversi gravi del 48% registrato nello studio EMERALD-1 ha evidenziato la necessità di team multidisciplinari esperti.
Aumento del carico di tumori al fegato associati all'epatite
L'epatite virale è rimasta una delle principali cause della domanda di trattamenti nel mercato sudamericano per il cancro al fegato. L'epatite B ha rappresentato il 38% dei casi di carcinoma epatocellulare in Brasile e il 34% in Perù. Il bacino amazzonico ospitava il 30% dei circa 4 milioni di portatori di epatite B stimati in Sud America, mentre alcune comunità indigene hanno riportato una sieroprevalenza superiore al 9.4%. Il modello di carico di malattia brasiliano prevedeva che il carcinoma epatocellulare correlato all'epatite C e la cirrosi scompensata avrebbero raggiunto il picco tra il 2028 e il 2032, aumentando la necessità di sorveglianza, diagnosi precoce e tempestivo invio a specialisti.
Il Ministero della Salute brasiliano ha riferito nel luglio 2026 che l'epatite virale rimaneva una priorità di salute pubblica. I pazienti senza trattamento antivirale spesso presentavano una malattia in stadio avanzato, inclusa l'invasione macrovascolare o la diffusione extraepatica, rendendo la terapia sistemica l'unica opzione di trattamento praticabile. [3] Instituto Nacional de Câncer, “Hepatoblastoma,” Ministério da Saúde, gov.br Questo schema era particolarmente significativo in Perù e Bolivia, dove le comunità endemiche per l'epatite B avevano un accesso limitato all'ecografia o alla sorveglianza dell'alfa-fetoproteina. La presentazione tardiva limitava le opzioni di trattamento curativo e aumentava la dipendenza da regimi sistemici ad alto costo.
Maggiore disponibilità di trattamenti basati sui biomarcatori
Il trattamento guidato dai biomarcatori ha ampliato le opportunità nel mercato sudamericano per la cura del cancro al fegato, estendendo l'applicazione del trattamento al colangiocarcinoma, oltre il carcinoma epatocellulare. Le mutazioni di IDH1 e le fusioni di FGFR2 si sono rivelate bersagli terapeutici efficaci e le reti oncologiche private in Brasile e Argentina hanno sempre più spesso indirizzato i pazienti idonei verso terapie approvate. Nel settembre 2025, ANVISA ha approvato pembrolizumab in combinazione con gemcitabina e cisplatino per il trattamento del carcinoma delle vie biliari localmente avanzato o metastatico. I risultati dello studio KEYNOTE-966 hanno mostrato una riduzione del 17% del rischio di mortalità e una sopravvivenza globale mediana di 12.7 mesi, rispetto ai 10.9 mesi della sola chemioterapia. Questa approvazione ha rappresentato la 39a approvazione di Keytruda in Brasile.
Il quadro di revisione oncologica accelerata del Brasile, previsto dalla RDC 1.001/2025, ha supportato revisioni più rapide per patologie gravi o debilitanti, riducendo i tempi tra i lanci globali e le approvazioni regolatorie. L'Argentina ha approvato il nivolumab per via sottocutanea nel febbraio 2026, dopo l'approvazione dell'atezolizumab per via sottocutanea nel dicembre 2024. La somministrazione sottocutanea richiede meno di 5 minuti, rispetto ai 30-60 minuti necessari per le infusioni endovenose, migliorando la produttività nei reparti di oncologia diurna. Lo studio osservazionale LIVER-R, condotto presso i centri Oncoclínicas, ha inoltre generato dati prospettici sul trattamento a base di durvalumab per i tumori epatobiliari.
Assistenza multidisciplinare e dati del mondo reale in materia di rimborso
I team multidisciplinari per i tumori epatici hanno supportato l'adozione sicura di combinazioni di trattamento nel mercato sudamericano per la cura del cancro al fegato. Il loro ruolo è stato fondamentale quando la cura prevedeva radiologia interventistica, terapia sistemica, valutazione per il trapianto e gestione degli eventi avversi correlati al trattamento. Il parere degli esperti latinoamericani sulle combinazioni sistemiche e locoregionali ha sottolineato che la fattibilità clinica dipendeva dalla disponibilità di risorse e dall'accesso all'assistenza sanitaria. Studi di pratica clinica reale condotti in Brasile e nella regione circostante hanno aiutato le società cliniche e gli enti pagatori a valutare gli esiti dei trattamenti e a supportare le future decisioni in materia di rimborso pubblico.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Costo elevato delle immunoterapie combinate e accesso frammentato | -3.2% | Brasile, Argentina, Colombia, Cile | Medio termine (2-4 anni) |
| Infrastrutture oncologiche interventistiche disomogenee e diagnosi tardiva | -2.4% | Perù, Bolivia, resto del Sud America | A lungo termine (≥ 4 anni) |
| Diagnosi tardiva e bassi tassi di invio a specialisti | -3.2% | Brasile, Argentina, Colombia, Cile | Medio termine (2-4 anni) |
| Accesso frammentato dei pazienti tra sistemi pubblici e privati | -2.4% | Perù, Bolivia, resto del Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati delle immunoterapie combinate e accesso frammentato
Gli elevati costi dell'immunoterapia di combinazione di prima linea limitano l'accesso al trattamento del carcinoma epatico in Sud America. Circa il 75% dei brasiliani si affida al sistema sanitario pubblico, che serve anche ampie fasce di popolazione in Colombia, Perù e Cile. Un'analisi ISPOR Europe 2025 ha riportato costi totali di assistenza pari a 498,183,754 BRL (965,865,70.95 USD) per 945 pazienti con carcinoma epatocellulare di nuova diagnosi trattati con atezolizumab più bevacizumab nel sistema sanitario privato brasiliano, con l'acquisto dei farmaci come principale voce di costo. I vincoli di bilancio spesso limitano i prontuari pubblici alla monoterapia con sorafenib o lenvatinib, restringendo l'accesso a regimi terapeutici associati a migliori risultati in termini di sopravvivenza. Il divario tra assistenza pubblica e privata limita anche la rilevanza delle evidenze cliniche disponibili per i decisori del settore pubblico. Gli studi del settore privato includono in genere pazienti con funzionalità epatica Child-Pugh A e buone condizioni generali, mentre i pazienti del sistema pubblico presentano spesso una disfunzione epatica più avanzata.
Infrastrutture oncologiche interventistiche ineguali e diagnosi tardiva
I servizi di TACE, radioembolizzazione con Y-90 e ablazione epatica rimangono concentrati nelle principali città, tra cui San Paolo, Rio de Janeiro, Buenos Aires, Bogotà e Santiago. I pazienti in Perù, Bolivia, Ecuador, Paraguay e nel nord del Brasile hanno un accesso limitato a questi trattamenti. Il parere di esperti latinoamericani ha indicato che le barriere in termini di risorse e accesso limitano l'uso pratico delle combinazioni sistemiche e locoregionali, nonostante le evidenze di fase III. I pazienti possono accedere alle cure specialistiche solo dopo la progressione allo stadio BCLC-C, il che sposta il trattamento verso la terapia sistemica e comporta esiti peggiori. Gli investimenti infrastrutturali stanno procedendo, ma la capacità operativa richiederà tempo per svilupparsi. La ricerca originale ha individuato un'espansione oncologica pianificata in Perù e in altre aree svantaggiate, con un impatto probabilmente maggiore verso la fine del periodo di previsione a causa del tempo necessario per la costruzione, l'installazione delle attrezzature e l'assunzione del personale.
Analisi del segmento
Per tipologia di tumore: il carcinoma epatocellulare è in testa, mentre l'epatoblastoma favorisce la crescita futura.
Nel 2025, il carcinoma epatocellulare rappresentava il 74.88% del fatturato del mercato sudamericano per tipologia di tumore al fegato. La sua entità riflette il peso regionale dell'epatite B, dell'epatite C, della cirrosi alcolica e della steatosi epatica associata a disfunzioni metaboliche. Uno studio multicentrico brasiliano ha rilevato che il 77% dei pazienti presentava una malattia in stadio BCLC-C, mentre il trattamento di prima linea con atezolizumab più bevacizumab ha raggiunto una sopravvivenza globale mediana di 15.9 mesi. Il colangiocarcinoma intraepatico rappresentava il 15% dei tumori epatici primari, con il 70% dei pazienti brasiliani affetti da tumore delle vie biliari diagnosticati in stadio localmente avanzato o metastatico.
Si prevede che l'epatoblastoma sarà il segmento di tumore in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 19.18% fino al 2031. Questa crescita riflette una base di partenza bassa e i continui investimenti nell'assistenza oncologica pediatrica, nonostante la persistente elevata mortalità tra i bambini brasiliani di età inferiore ai 5 anni. I centri pediatrici brasiliani affiliati all'INCA utilizzano l'approccio SIOPEL, che combina il cisplatino preoperatorio con la chirurgia o il trapianto di fegato per i casi non resecabili. Le linee guida del consorzio PHITT, insieme alla ricerca sulla beta-catenina e sulla GPC3, potrebbero ampliare le future opzioni terapeutiche.
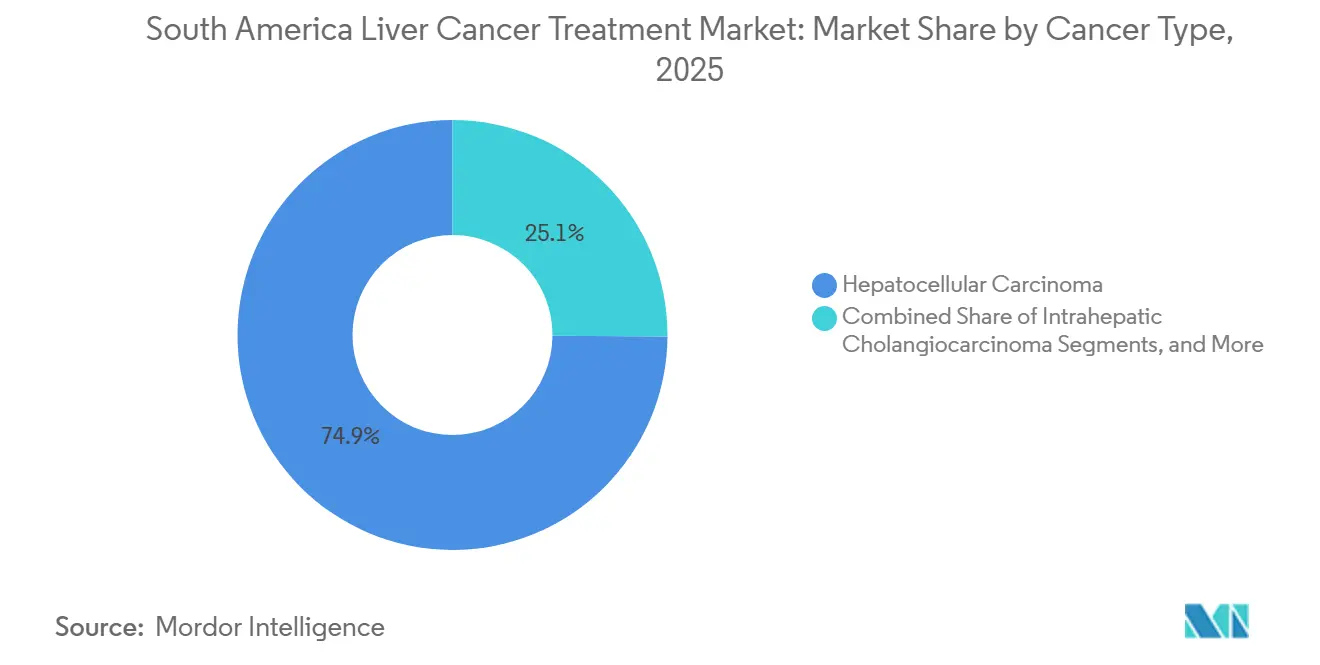
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di terapia: la terapia mirata cresce più rapidamente, mentre la chemioterapia mantiene la quota maggiore.
Nel 2025, la chemioterapia rappresentava il 30.53% della quota di mercato sudamericana per il trattamento del tumore al fegato. Rimane essenziale per i pazienti non idonei all'immunoterapia, alle procedure di chemioembolizzazione transarteriosa (TACE) con microsfere a rilascio di farmaco caricate con doxorubicina o cisplatino e al trattamento con gemcitabina e cisplatino per il tumore delle vie biliari. La disponibilità di ospedali pubblici ne favorisce l'utilizzo anche in contesti con risorse limitate. La limitata capacità di effettuare test molecolari e infusioni al di fuori delle principali città manterrà il ruolo centrale della chemioterapia, nonostante la diversificazione delle opzioni di trattamento sistemico.
Si prevede che la terapia mirata crescerà a un tasso annuo composto (CAGR) del 18.25% fino al 2031, diventando il segmento terapeutico in più rapida crescita. Il lenvatinib viene utilizzato sempre più spesso dopo il fallimento della combinazione di atezolizumab e bevacizumab; lo studio LEVIATHAN del 2025 ha riportato un miglioramento della sopravvivenza libera da progressione, della sopravvivenza globale e del controllo della malattia rispetto al sorafenib. Le raccomandazioni aggiornate della Società Brasiliana di Epatologia includono cabozantinib e ramucirumab come opzioni di seconda linea approvate. La partnership di distribuzione tra Humanova e Bayer, prevista per il 2025, potrebbe estendere l'accesso a sorafenib e regorafenib anche al di fuori della rete di vendita diretta dell'azienda.
Per utente finale: ospedali e cliniche in testa, mentre i centri oncologici specializzati si espandono
Nel 2025, ospedali e cliniche rappresentavano il 59.10% del fatturato derivante dagli utenti finali. I grandi ospedali universitari pubblici e i centri di riferimento terziari di San Paolo, Buenos Aires, Bogotà e Santiago gestiscono la maggior parte dei trattamenti e concentrano sale per la TACE, team multidisciplinari per la valutazione dei tumori e programmi di trapianto. Queste strutture curano anche pazienti con malattia in stadio avanzato che richiedono terapie sistemiche complesse. Tale concentrazione favorisce la leadership nel settore, ma limita l'accesso al di fuori delle principali aree metropolitane.
Si prevede che i centri oncologici specializzati cresceranno a un tasso annuo composto del 17.56% fino al 2031, grazie agli investimenti pubblici e all'espansione delle reti private in Brasile e Argentina. Nel terzo trimestre del 2025, Oncoclínicas gestiva 144 strutture in 47 città e prevedeva di avviare 50 nuovi progetti di sperimentazione clinica entro il 2026. La rete gestisce anche lo studio osservazionale LIVER-R sui tumori epatobiliari. La legge brasiliana sulla ricerca clinica del 2024 e l'immunoterapia sottocutanea potrebbero ulteriormente favorire l'erogazione di trattamenti ambulatoriali.
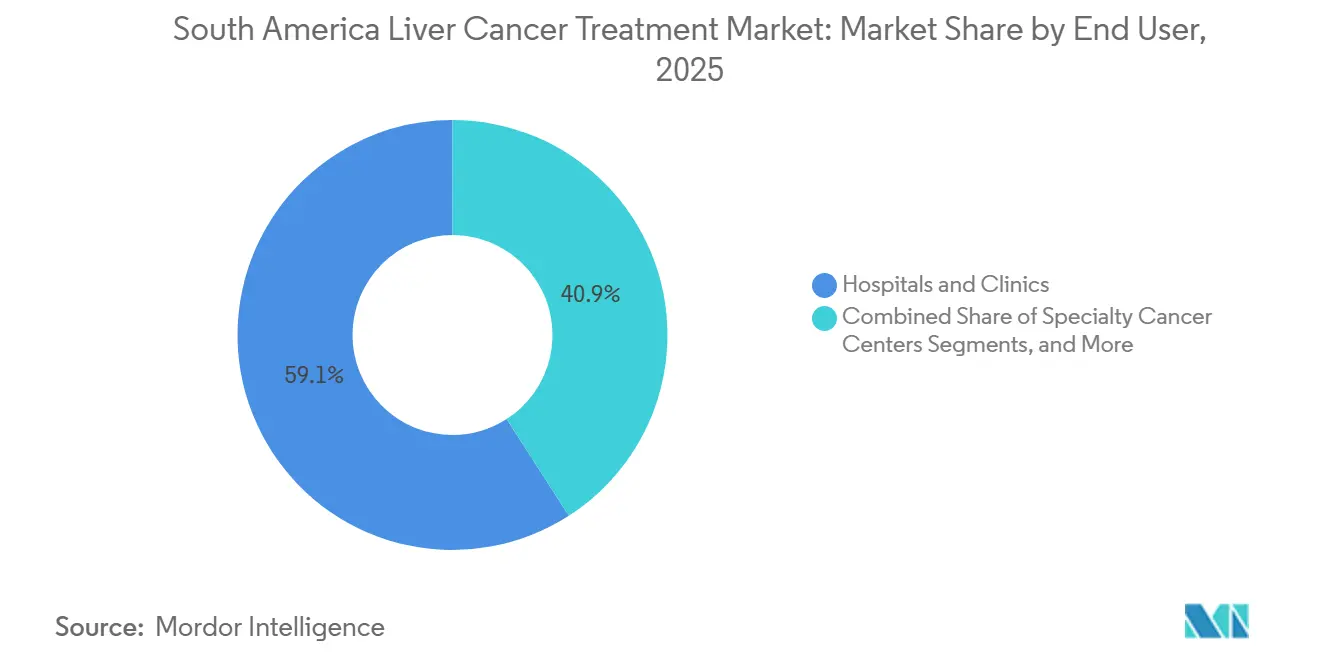
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Brasile deteneva il 57.70% del fatturato regionale, con l'INCA che stimava 10,700 nuovi casi di tumore al fegato all'anno. Il Paese beneficia di ospedali universitari pubblici, reti oncologiche private e produttori locali di biosimilari. Uno studio del 2025 condotto in 14 centri Oncologia d'Or ha rilevato che il 77.9% dei pazienti ha ricevuto atezolizumab più bevacizumab come trattamento di prima linea, con una sopravvivenza globale mediana di 14.7 mesi e una sopravvivenza a 12 mesi del 57.0%. Il Brasile ha approvato il pembrolizumab per il tumore delle vie biliari nel settembre 2025, mentre la steatosi epatica associata a disfunzione metabolica rappresentava il 22.7% dei pazienti con carcinoma epatocellulare trattati con immunoterapia nella coorte di origine.
Si prevede che l'Argentina sarà l'area geografica con la crescita più rapida, con un CAGR del 19.56% dal 2026 al 2031. I progressi normativi, le modalità di trattamento ambulatoriale e l'attività di ricerca clinica ne supportano la crescita. Il nivolumab sottocutaneo è stato approvato nel febbraio 2026, dopo l'approvazione dell'atezolizumab sottocutaneo nel dicembre 2024, e può essere somministrato in meno di 5 minuti rispetto ai 30-60 minuti necessari per la terapia endovenosa. L'Hospital Clínico Herminda Martín del Cile ha aggiunto sei poltrone per infusione nell'aprile 2026, aumentando la capacità mensile prevista da 477 a 795 sedute.
Il Perù e il resto del Sud America presentano un elevato potenziale, ma si trovano ad affrontare i maggiori ostacoli operativi nel mercato sudamericano per il trattamento del tumore al fegato. L'endemicità dell'epatite B nella regione amazzonica peruviana contribuisce all'elevato carico di pazienti affetti da tumore al fegato, mentre l'accesso alla TACE e alla terapia sistemica rimane limitato. In Bolivia, Ecuador, Paraguay, Uruguay, Venezuela e altri mercati, il trattamento è concentrato negli ospedali pubblici e si basa principalmente sulla chemioterapia sistemica. Allo stesso tempo, l'immunoterapia rimane limitata a un piccolo gruppo di pazienti del settore privato. Investimenti pubblici costanti, formazione del personale e un accesso affidabile ai farmaci saranno determinanti per l'espansione della disponibilità di trattamenti al di là dei principali centri nazionali.
Panorama competitivo
Il mercato sudamericano per il trattamento del carcinoma epatico è moderatamente concentrato a livello del farmaco originator. F. Hoffmann-La Roche, AstraZeneca, Merck & Co., Bayer AG, Eisai ed Exelixis offrono terapie sistemiche chiave per il carcinoma epatocellulare e il colangiocarcinoma, tra cui atezolizumab più bevacizumab, durvalumab più tremelimumab, pembrolizumab, sorafenib, regorafenib, lenvatinib e cabozantinib. La concorrenza dipende sempre più da evidenze di economia sanitaria, dati regionali sugli esiti e dal coinvolgimento degli enti pagatori nazionali. Nel giugno 2026, AstraZeneca ha presentato i dati di fase III dello studio EMERALD-3 su durvalumab, tremelimumab, lenvatinib e TACE nel carcinoma epatocellulare non resecabile e candidabile all'embolizzazione; lo studio ha coinvolto centri sudamericani, per un totale di 171 centri in 22 paesi. Le microsfere TheraSphere Y-90 di Boston Scientific e i sistemi di cateteri di Terumo supportano il settore dell'oncologia interventistica.
I biosimilari stanno aumentando la pressione sui prezzi del bevacizumab, componente delle terapie di combinazione. Blau Farmacêutica in Brasile e mAbxience in Argentina hanno approvato prodotti biosimilari a base di bevacizumab, riducendo la differenza di costo stimata tra STRIDE e la combinazione di atezolizumab e bevacizumab. I fornitori di farmaci generici, tra cui Eurofarma e Fresenius Kabi, forniscono doxorubicina, cisplatino e oxaliplatino per la TACE e i regimi terapeutici per il cancro delle vie biliari, dove l'affidabilità dell'approvvigionamento rimane importante quanto il prezzo. Il canale degli appalti pubblici rappresenta un'importante opportunità, in quanto serve la più grande popolazione di pazienti con carcinoma epatocellulare non adeguatamente trattata. Le aziende con approvazioni ANVISA o ANMAT per i biosimilari sono in una posizione migliore per competere in questo canale.
Le istituzioni accademiche regionali stanno acquisendo sempre maggiore influenza sulle decisioni terapeutiche grazie a studi condotti nella pratica clinica reale, che possono plasmare le raccomandazioni della società medica e degli enti preposti alla definizione dei prontuari farmaceutici, indipendentemente dagli sponsor commerciali. Questa tendenza accresce il ruolo delle reti ospedaliere e delle associazioni professionali nel processo decisionale. Le aziende necessitano di programmi regionali basati sull'evidenza, affiancati da studi clinici globali e da strategie di accesso concrete che tengano conto delle differenze tra i sistemi di rimborso pubblici e privati.
Leader del settore del trattamento del cancro al fegato in Sud America
Bayer AG
Azienda Bristol-Myers Squibb
Eisai Co., Ltd.
Exelixis, Inc.
Merck & Co., Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: AstraZeneca ha annunciato che lo studio di fase III EMERALD-3 ha migliorato la sopravvivenza libera da progressione con Imfinzi, Imjudo, lenvatinib e TACE rispetto alla sola TACE nel carcinoma epatocellulare non resecabile e candidabile all'embolizzazione, in 171 centri di 22 paesi, tra cui il Sud America.
- Febbraio 2026: ANMAT ha approvato il nivolumab sottocutaneo per le indicazioni oncologiche, consentendo la somministrazione in meno di cinque minuti rispetto ai 30-60 minuti necessari per le formulazioni endovenose e migliorando la produttività nei centri oncologici e nelle unità ambulatoriali.
- Settembre 2025: ANVISA ha approvato pembrolizumab in combinazione con gemcitabina e cisplatino per il trattamento del carcinoma delle vie biliari localmente avanzato o metastatico, a seguito dei risultati dello studio KEYNOTE-966 che hanno mostrato un rischio di mortalità inferiore del 17% e una sopravvivenza globale mediana di 12.7 mesi rispetto ai 10.9 mesi ottenuti con la sola chemioterapia.
Ambito del rapporto sul mercato del trattamento del cancro al fegato in Sud America
Secondo quanto riportato nel documento, il trattamento del cancro al fegato si riferisce alle procedure mediche e alle terapie utilizzate per rimuovere, distruggere o controllare le cellule tumorali nel fegato, a seconda dello stadio della malattia e della funzionalità epatica.
Il mercato sudamericano per il trattamento del cancro al fegato è segmentato per tipo di tumore, terapia, utente finale e area geografica. Per tipo di tumore, il mercato è segmentato in carcinoma epatocellulare, colangiocarcinoma intraepatico, epatoblastoma e altri tumori epatici primari. Per terapia, il mercato è segmentato in terapia mirata, radioterapia, immunoterapia, chemioterapia e altre terapie. Per utente finale, il mercato è segmentato in ospedali e cliniche, centri oncologici specializzati, istituti accademici e di ricerca, centri di infusione ambulatoriali e altri. Per area geografica, il mercato è analizzato in Brasile, Argentina, Colombia, Cile, Perù e resto del Sud America. Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) per i segmenti sopra indicati.
| Carcinoma epatocellulare |
| Colangiocarcinoma intraepatico |
| Epatoblastoma |
| Altri tumori epatici primari |
| Terapia mirata |
| Radioterapia |
| immunoterapia |
| Chemioterapia |
| Altre terapie |
| Ospedali e cliniche |
| Centri specializzati contro il cancro |
| Istituti accademici e di ricerca |
| Centri di infusione ambulatoriali |
| Altro |
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Perù |
| Resto del Sud America |
| Per tipo di cancro | Carcinoma epatocellulare |
| Colangiocarcinoma intraepatico | |
| Epatoblastoma | |
| Altri tumori epatici primari | |
| Per Terapia | Terapia mirata |
| Radioterapia | |
| immunoterapia | |
| Chemioterapia | |
| Altre terapie | |
| Per utente finale | Ospedali e cliniche |
| Centri specializzati contro il cancro | |
| Istituti accademici e di ricerca | |
| Centri di infusione ambulatoriali | |
| Altro | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per il trattamento del cancro al fegato in Sud America?
Si prevede che il mercato sudamericano per il trattamento del cancro al fegato crescerà a un tasso annuo composto (CAGR) del 16.50% dal 2026 al 2031, raggiungendo 1.61 miliardi di dollari nel 2031.
Quale tipo di tumore al fegato genera il maggior fatturato derivante dalle terapie in Sud America?
Nel 2025, il carcinoma epatocellulare ha rappresentato la principale tipologia di tumore in termini di fatturato, con una quota del 74.88%.
Quale terapia per il trattamento del tumore al fegato si sta diffondendo più rapidamente in Sud America?
Si prevede che la terapia mirata crescerà a un tasso annuo composto del 18.25% fino al 2031, grazie al crescente utilizzo di lenvatinib e di altri trattamenti di seconda linea.
Perché il Brasile è il paese sudamericano con la maggiore richiesta di trattamenti per il cancro al fegato?
Nel 2025 il Brasile deteneva il 57.70% del fatturato regionale e può contare su un'ampia base di pazienti, ospedali pubblici di riferimento, reti oncologiche private e un accesso regolamentato in espansione.
Quali sono i fattori che limitano l'accesso alle cure per il cancro al fegato in Sud America?
I costi elevati dell'immunoterapia combinata, l'accesso disomogeneo al trattamento TACE e Y-90, la diagnosi tardiva e le differenze tra i rimborsi pubblici e privati rappresentano limitazioni fondamentali.
In che modo i centri oncologici specializzati stanno cambiando la cura del tumore al fegato?
Si prevede che i centri oncologici specializzati cresceranno a un tasso annuo composto del 17.56% fino al 2031, grazie all'espansione delle reti oncologiche, delle attività di ricerca clinica e delle modalità di trattamento ambulatoriale.


