

Analisi del mercato del lime in Sud America di Mordor Intelligence
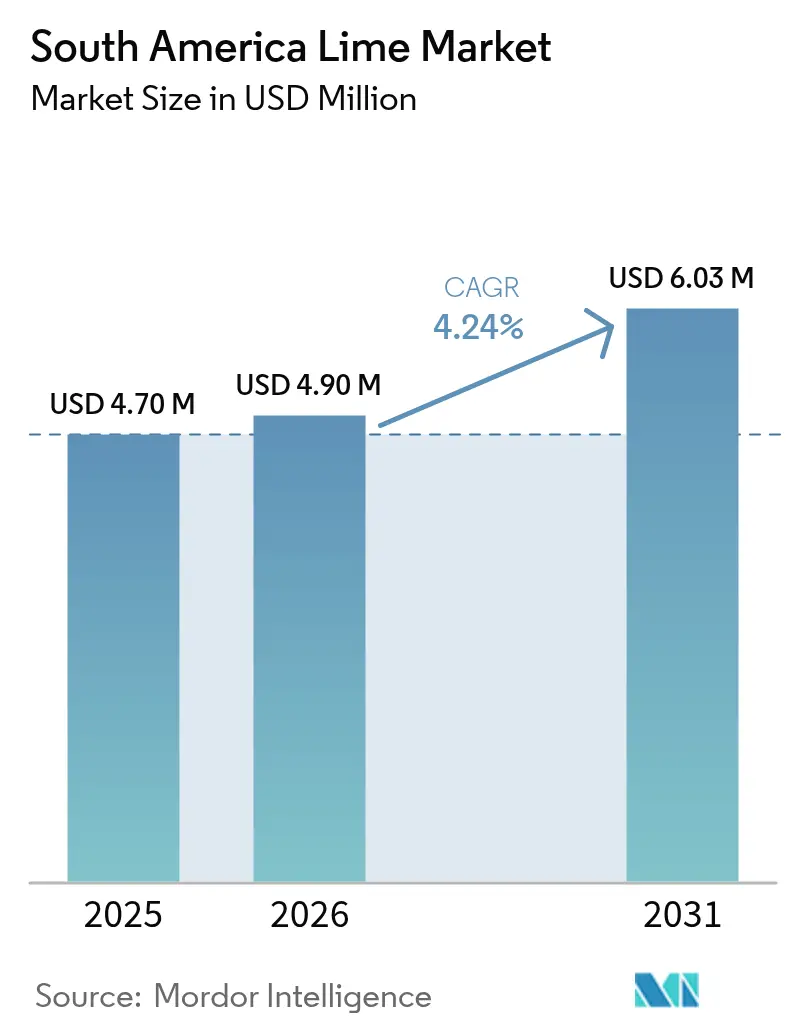
Il mercato del lime in Sud America aveva un valore di 4.7 miliardi di dollari nel 2025 e si prevede che crescerà da 4.9 miliardi di dollari nel 2026 a 6.03 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.24% durante il periodo di previsione (2026-2031). L'espansione del mercato deriva dal miglioramento della logistica per l'esportazione, dal potenziamento delle infrastrutture di irrigazione e dall'aumento delle applicazioni nei settori alimentare, delle bevande e dei nutraceutici. Il Brasile domina il mercato, detenendo una quota significativa grazie ai suoi lime di Tahiti, ai moderni impianti di confezionamento e alle consolidate infrastrutture marittime. Il Perù mostra il tasso di crescita più elevato, espandendo la produzione attraverso vasti progetti di irrigazione. Colombia, Argentina e Cile contribuiscono all'offerta di mercato grazie alla capacità produttiva, ai vantaggi stagionali e alle varianti di prodotto. I volumi di mercato continuano ad aumentare grazie alla domanda da parte dei produttori di bevande funzionali, dei produttori di aromi naturali e dei trasformatori di prodotti liofilizzati, mentre l'adozione dell'agricoltura di precisione migliora l'efficienza operativa. Il mercato si trova ad affrontare diverse sfide, tra cui il rispetto delle normative sui residui, la limitata disponibilità di contenitori e la fluttuazione dei prezzi alla produzione, che incidono sulla redditività.
Punti chiave del rapporto
- In termini geografici, nel 47.60 il Brasile deteneva il 2025% della quota di mercato del lime in Sud America, mentre il Perù si trova su un percorso di CAGR del 4.42% fino al 2031 nel mercato del lime in Sud America.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del lime in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della superficie coltivata a calce | + 0.8% | Perù, Brasile e Colombia | Medio termine (2-4 anni) |
| Aumento della domanda di lavorazione di alimenti e bevande | + 1.2% | Globale, con concentrazione in Brasile e Argentina | A breve termine (≤ 2 anni) |
| Boom dell'adozione di alimenti nutraceutici e funzionali | + 0.9% | Adozione globale e precoce nei centri urbani | Medio termine (2-4 anni) |
| Sussidi governativi per la logistica delle esportazioni | + 0.6% | Perù, Argentina e Cile | A lungo termine (≥ 4 anni) |
| Crescenti investimenti nell'agricoltura di precisione | + 0.4% | Brasile, Argentina e aziende agricole avanzate in Perù | A lungo termine (≥ 4 anni) |
| Programmi di coltivazione della calce intelligenti per il clima | + 0.5% | Regionale, con particolare attenzione alle aree soggette a siccità | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della superficie coltivata a calce
Il Sud America sta vivendo una crescita significativa nella coltivazione del lime grazie a progetti di irrigazione su larga scala che convertono i terreni inutilizzati in frutteti produttivi. La nuova infrastruttura idrica del Perù sta aumentando la superficie coltivata e garantendo un accesso stabile all'acqua. I coltivatori cileni stanno passando dagli avocado, che richiedono molta acqua, a frutteti di limoni e lime più redditizi, ottimizzando l'uso del suolo e i tempi di esportazione. Il Brasile sta dimostrando un'efficace scalabilità della produzione attraverso sistemi di coltivazione del lime biologici con rese elevate. La Colombia sta riducendo i rischi climatici diversificando le piantagioni di lime nelle zone costiere e interne. L'Argentina sta accedendo a mercati premium grazie a frutteti certificati a livello internazionale. Queste espansioni stanno rafforzando l'approvvigionamento di frutta fresca e le capacità di lavorazione della regione.
Aumento della domanda di lavorazione di alimenti e bevande
Il mercato del lime sta registrando una crescita trainata dalla crescente domanda da parte delle aziende di trasformazione alimentare e delle bevande, alla ricerca di una fornitura costante di succo e scorza. I produttori si stanno concentrando sulla soddisfazione delle preferenze dei consumatori per aromi naturali, bevande salutari e prodotti a marchio pulito. Per migliorare l'efficienza e ridurre gli sprechi, alcune aziende di trasformazione stanno ora utilizzando sottoprodotti di buccia e semi di lime insieme all'estrazione del succo, creando ingredienti a valore aggiunto o coprodotti che supportano indirettamente le attività sostenibili nel settore alimentare e delle bevande. Promozioni stagionali, iniziative di merchandising e condizioni commerciali favorevoli stanno ulteriormente incrementando le vendite, mentre l'espansione delle reti di distribuzione contribuisce a stabilizzare la domanda lungo la catena di approvvigionamento.
Boom dell'adozione di alimenti nutraceutici e funzionali
I lime stanno emergendo nel mercato nutraceutico grazie al loro limonene, ai flavonoidi e alle caratteristiche sensoriali. Questi componenti sono utilizzati in caramelle gommose, bustine di bevande e tè fortificati. I lime biologici ottengono prezzi elevati nei mercati globali, a vantaggio dei coltivatori che soddisfano i requisiti di qualità e sostenibilità. La ricerca che conferma le proprietà digestive e neuroprotettive del lime supporta le approvazioni normative e i prezzi elevati. Il frutto viene utilizzato nei prodotti idratanti per il suo contenuto di elettroliti e il suo sapore, mentre gli estratti di buccia migliorano le miscele di tè antiossidanti. I programmi di breeding incentrati su varietà ricche di nutraceutici stanno aumentando il valore di mercato dei lime sudamericani.
Sussidi governativi per la logistica delle esportazioni
Gli investimenti governativi nelle infrastrutture di trasporto e della catena del freddo stanno risolvendo i vincoli al commercio degli agrumi. Corridoi su larga scala e incentivi per la catena del freddo riducono gli storici colli di bottiglia tra l'entroterra e i porti che un tempo limitavano il commercio di agrumi freschi. [1] ICWA, “The Bioceanic Corridor – The Road to Development in South America,” icwa.in Nuove rotte di trasporto tra aziende agricole e porti riducono i tempi di consegna e migliorano la competitività delle esportazioni. Gli impianti di stoccaggio a freddo stanno ampliando la capacità e implementando sistemi di monitoraggio per mantenere la qualità del prodotto durante il trasporto. Regolamenti semplificati e tariffe adeguate stanno facilitando l'accesso al mercato, mentre gli accordi commerciali creano opportunità reciproche. Queste politiche rafforzano l'infrastruttura di esportazione di lime del Sud America.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili alla fattoria | -0.7% | Regionale, con il maggiore impatto in Perù e Colombia | A breve termine (≤ 2 anni) |
| Carenza di container refrigerati | -0.5% | Regioni dipendenti dalle esportazioni, in particolare Perù e Cile | Medio termine (2-4 anni) |
| Elevati costi di conformità per gli standard LMR dell'UE | -0.6% | Argentina, Brasile e Colombia | Medio termine (2-4 anni) |
| Scarsità di manodopera durante il picco del raccolto | -0.4% | Aree di produzione rurale in tutti i paesi | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili alla fattoria
I produttori di calce devono far fronte alle sfide derivanti dall'instabilità dei prezzi alla produzione. I cambiamenti climatici, le fluttuazioni valutarie e la domanda variabile dei trasformatori creano instabilità dei prezzi che incide sugli investimenti in coltivazione e tecnologia. I prezzi di mercato possono diminuire durante i picchi di raccolto a causa dell'aumento dell'offerta globale. I piccoli coltivatori senza riserve finanziarie o contratti stabili possono ridurre gli input agricoli, influendo sulla qualità del raccolto. L'incertezza valutaria e le limitate opzioni assicurative complicano la gestione finanziaria. Questi fattori creano rischi di mercato e riducono gli investimenti di capitale per l'espansione.
Carenza di container refrigerati
La limitata capacità della catena del freddo crea difficoltà per le esportazioni. La congestione portuale e i problemi di distribuzione dei container aumentano i costi di spedizione e causano ritardi, incidendo sulla qualità del prodotto. La carenza di container refrigerati costringe gli esportatori ad accettare programmi non ottimali o rotte alternative. I problemi di controllo della temperatura durante il trasporto possono danneggiare la reputazione sul mercato e comportare il rifiuto delle importazioni. I piccoli esportatori senza accordi container a lungo termine spesso fanno affidamento sui mercati nazionali. Questa limitazione infrastrutturale continua a limitare la crescita del mercato del lime in Sud America.
Analisi geografica
Il Brasile detiene una quota significativa del mercato del lime in Sud America, grazie alle estese piantagioni di lime di Tahiti e ai cicli di raccolta continui. Le filiere integrate del Paese, gli impianti di spremitura su larga scala e gli avanzati sistemi di fertirrigazione garantiscono qualità e volumi costanti. La certificazione biologica consente l'accesso ai mercati premium europei e nordamericani, mentre una logistica efficiente verso i porti riduce le perdite di prodotto. I trasformatori brasiliani generano entrate aggiuntive convertendo gli scarti di buccia di lime in pectina. L'industria del lime del Paese mantiene la sua leadership di mercato grazie a istituti di ricerca affermati e a una domanda interna stabile di bevande.
L'industria della calce in Perù è in espansione con un CAGR del 4.42%. Nuovi progetti di irrigazione consentono l'espansione della coltivazione, migliorando al contempo la resistenza alle malattie e la diversificazione geografica. I piccoli agricoltori operano in gruppi organizzati che garantiscono la tracciabilità e il rispetto dei requisiti internazionali sui residui. Gli esportatori del Paese beneficiano di tempi di produzione controstagionali e di reti di trasporto condivise. Le strutture di stoccaggio frigorifero adiacenti ai porti mantengono la qualità del prodotto per la distribuzione internazionale. La combinazione di espansione della produzione, pratiche di sostenibilità e adozione di tecnologie, tra cui il monitoraggio dell'umidità tramite IoT e la sorveglianza tramite droni, attrae investimenti e rafforza la sua posizione di mercato.
Argentina e Cile sfruttano reti di esportazione consolidate e un migliore accesso al mercato asiatico attraverso il Corridoio Biooceanico. L'Argentina mantiene la fiducia del mercato attraverso sistemi di conformità trasparenti, mentre i produttori cileni aumentano la produzione di agrumi in risposta alle condizioni di mercato. La Colombia garantisce stabilità produttiva grazie a regioni di coltivazione geograficamente diversificate che consentono la programmazione della raccolta e riducono al minimo i rischi legati alle condizioni meteorologiche. Questi paesi potenziano il mercato sudamericano del lime attraverso varietà specializzate, sistemi di distribuzione efficienti e metodi di coltivazione adattabili, integrando le attività su larga scala di Brasile e Perù.
Panorama normativo
La regolamentazione del mercato sudamericano dei lime è plasmata da norme fitosanitarie e di conformità relative ai residui, che disciplinano sia la movimentazione intraregionale sia l'accesso alle destinazioni di esportazione. Nell'ambito del MERCOSUR, la Risoluzione GMC n. 67/06 fornisce una base armonizzata per i requisiti fitosanitari applicabili al commercio di agrumi tra gli Stati membri (Argentina, Brasile, Paraguay e Uruguay), mentre le autorità fitosanitarie nazionali gestiscono i sistemi di registrazione, ispezione e certificazione per le partite destinate all'esportazione.
I protocolli specifici per paese continuano a definire l'accesso al mercato e i costi di conformità per gli esportatori. Il Servicio Agricola y Ganadero (SAG) cileno ha emanato la Risoluzione n. 5040/2025, che disciplina i requisiti fitosanitari per le importazioni di limoni freschi dall'Argentina. Nel 2025, il SAG ha inoltre definito procedure e linee guida per le esportazioni di agrumi verso Messico e Indonesia, tra cui la registrazione nei sistemi ufficiali (SRA) e l'implementazione di BPM e HACCP. Per quanto riguarda i residui e la conformità alle normative sulle importazioni, gli esportatori che riforniscono l'Unione Europea devono conformarsi alle norme UE sui limiti massimi di residui (LMR) per i pesticidi, ai sensi del Regolamento di esecuzione (UE) 2022/632 della Commissione (aggiornamenti consolidati in vigore da aprile 2025), rafforzando la necessità di tracciabilità e controlli documentati dal campo al confezionamento lungo le filiere di approvvigionamento sudamericane.
Analisi della catena del valore
La catena del valore inizia con i vivai e i fornitori di input (piantine, fertilizzanti, prodotti fitosanitari e attrezzature per l'irrigazione), seguiti dalla produzione frutticola, sempre più legata alla disponibilità idrica e all'adozione di tecnologie a livello aziendale, tra cui la fertirrigazione e il monitoraggio dell'umidità in Perù e Brasile. La raccolta e la lavorazione primaria confluiscono negli impianti di confezionamento, dove vengono implementati protocolli di selezione, classificazione, lavaggio e gestione dei residui per soddisfare gli standard di destinazione, con una parte dei volumi destinata alla trasformazione (succhi, bucce ed estratti) in quanto i trasformatori monetizzano i sottoprodotti e stabilizzano i profitti.
La distribuzione orientata all'esportazione si basa sulla catena del freddo, sulla disponibilità di container refrigerati e su efficienti corridoi di trasporto dalla fattoria al porto. La congestione portuale e la carenza di container refrigerati rimangono punti critici, che si traducono in perdite di qualità e ritardi nelle spedizioni. Il Brasile è il fulcro dei flussi di esportazione regionali, con una produzione concentrata a San Paolo e Minas Gerais, supportata da reti di esportatori e organismi di settore come CitrusBR, mentre l'offerta peruviana è organizzata attorno a Piura e Lambayeque, con un crescente utilizzo di gruppi di coltivatori coordinati per soddisfare i requisiti di tracciabilità e fitosanitari. A valle, i lime transitano attraverso importatori, grossisti e canali di vendita al dettaglio e ristorazione, e in alcuni paesi i flussi di trasformazione e i sottoprodotti del lime creano un ulteriore assorbimento oltre alle esportazioni di frutta fresca.
Recenti sviluppi del settore
- Aprile 2026: Calidra Group ha annunciato l'ampliamento della propria capacità produttiva di calce in Argentina per supportare i clienti con elevati volumi di acquisto. Questo aggiornamento rafforza le capacità di approvvigionamento e logistica regionali nel Cono Sud.
- Novembre 2025: IDB Invest ha annunciato un finanziamento di 50 milioni di dollari a favore di Calcem SA per la costruzione di un nuovo impianto di produzione di calce nella regione di Junín, in Perù, con una capacità prevista di circa 200,000 tonnellate all'anno. Il progetto supporta l'approvvigionamento di calce industriale per la domanda legata al settore minerario e aggiunge una struttura grande e moderna che può rimodellare i modelli di approvvigionamento e logistica regionali.
- Marzo 2024: Save Foods, Inc. ha stretto una partnership con l'azienda brasiliana Citrus Tree (CT Agroindustria e Comercio de Frutos Citricos LTDA) per applicare soluzioni post-raccolta volte a ridurre agenti patogeni e residui di pesticidi sui lime di Tahiti. La collaborazione mira a prolungare la durata di conservazione e a ridurre gli sprechi, supportando così gli esportatori che spediscono verso destinazioni con severi requisiti in materia di residui e qualità.
Ambito del rapporto sul mercato del lime in Sud America
I lime sono agrumi aspri, rotondi e di un verde brillante. Il mercato dei lime del Sud America è segmentato per area geografica (Argentina, Brasile, Perù, Colombia, resto del Sud America). Il rapporto fornisce un'analisi di produzione (volume), consumo (volume e valore), importazione (volume e valore), esportazione (volume e valore) e andamento dei prezzi per tutte le aree geografiche. Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) e volume (tonnellate metriche) per tutti i segmenti sopra indicati.
Per area geografica (analisi della produzione (volume), analisi dei consumi (volume e valore), analisi delle importazioni (volume e valore), analisi delle esportazioni (volume e valore) e analisi dell'andamento dei prezzi)
| Argentina |
| Brasile |
| Perù |
| Colombia |
| Cile |
| Per area geografica (analisi della produzione (volume), analisi dei consumi (volume e valore), analisi delle importazioni (volume e valore), analisi delle esportazioni (volume e valore) e analisi dell'andamento dei prezzi) | Argentina |
| Brasile | |
| Perù | |
| Colombia | |
| Cile |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato del lime in Sud America nel 2026?
Il mercato è valutato a 4.9 miliardi di dollari nel 2026 e avanzerà con un CAGR del 4.24% fino a raggiungere i 6.03 miliardi di dollari nel 2031.
Quale Paese detiene la quota più alta del mercato del lime in Sud America?
Il Brasile è in testa con una quota di fatturato del 47.60% nel 2025, sostenuta da estesi frutteti di Tahiti e da moderni impianti di lavorazione.
Quali sono i principali fattori di crescita che avvantaggiano i fornitori?
L'espansione della superficie coltivata, la domanda di lavorazione di aromi naturali, l'adozione di prodotti nutraceutici e gli aggiornamenti logistici sostenuti dal governo contribuiscono tutti a dare impulso positivo.
Quali vincoli limitano attualmente l'accelerazione del mercato?
La volatilità dei prezzi alla fattoria e la carenza di container refrigerati rappresentano i freni più immediati alla crescita.


