

Dimensioni e quota di mercato dei mobili da cucina in Sud America
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
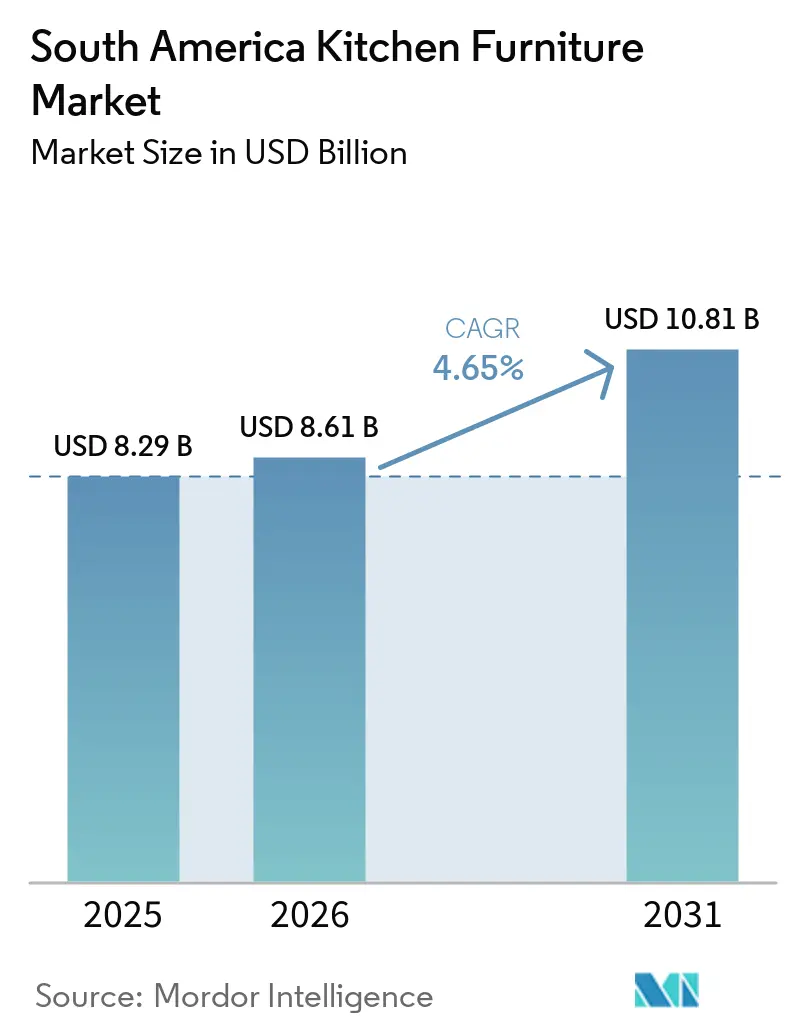
| Dimensione del mercato (2026) | 8.61 miliardo di dollari |
| Dimensione del mercato (2031) | 10.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.65% CAGR |
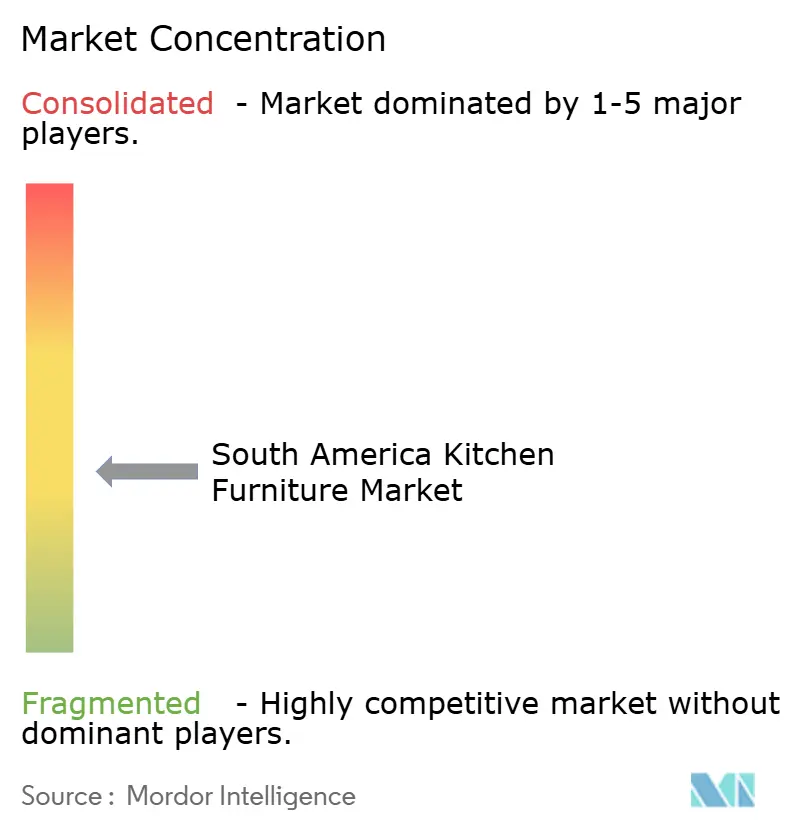
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mobili da cucina in Sud America a cura di Mordor Intelligence
Il mercato sudamericano dei mobili da cucina aveva un valore di 8.29 miliardi di dollari nel 2025 e si prevede che crescerà da 8.61 miliardi di dollari nel 2026 a 10.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.65% durante il periodo di previsione (2026-2031). La domanda è sostenuta dai programmi di credito per la ristrutturazione e di edilizia abitativa in Brasile, che generano ordini ripetuti di mobili contenitori, armadi e prodotti correlati per la cucina. Il Brasile rimane il centro di produzione della regione, mentre il Perù sta avanzando più rapidamente grazie all'aumento della spesa per costruzioni e ristrutturazioni. I produttori stanno adattando i loro modelli di vendita man mano che l'approvvigionamento dei progetti, la ricerca online e la consulenza di progettazione in presenza diventano più interconnessi. Gli elevati costi di finanziamento, le fluttuazioni valutarie, i costi dei componenti importati e le diverse normative sui prodotti nei vari paesi continuano a limitare la spesa delle famiglie e l'espansione transfrontaliera. Il mercato sudamericano dei mobili da cucina è quindi caratterizzato da un'ampia base brasiliana, dalla crescente attività di ristrutturazione e da un graduale passaggio a sistemi modulari standardizzati.
Punti chiave del rapporto
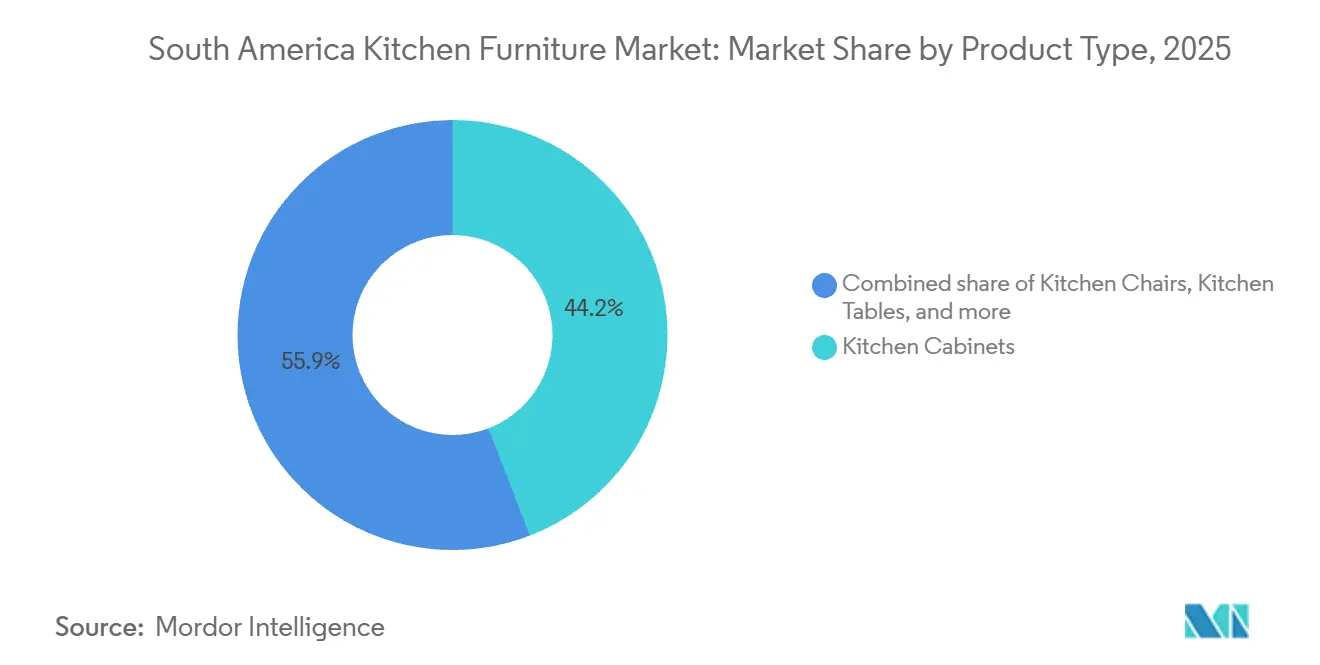
- Per tipologia di prodotto, i mobili da cucina detenevano il 44.15% della quota di mercato dei mobili da cucina in Sud America nel 2025, mentre si prevede che gli altri prodotti cresceranno a un tasso annuo composto del 5.71% fino al 2031.
- Per quanto riguarda i materiali, nel 2025 il legno rappresentava il 48.25% della quota di mercato dei mobili da cucina in Sud America, mentre si prevede che il metallo registrerà un tasso di crescita annuo composto (CAGR) del 7.02% fino al 2031.
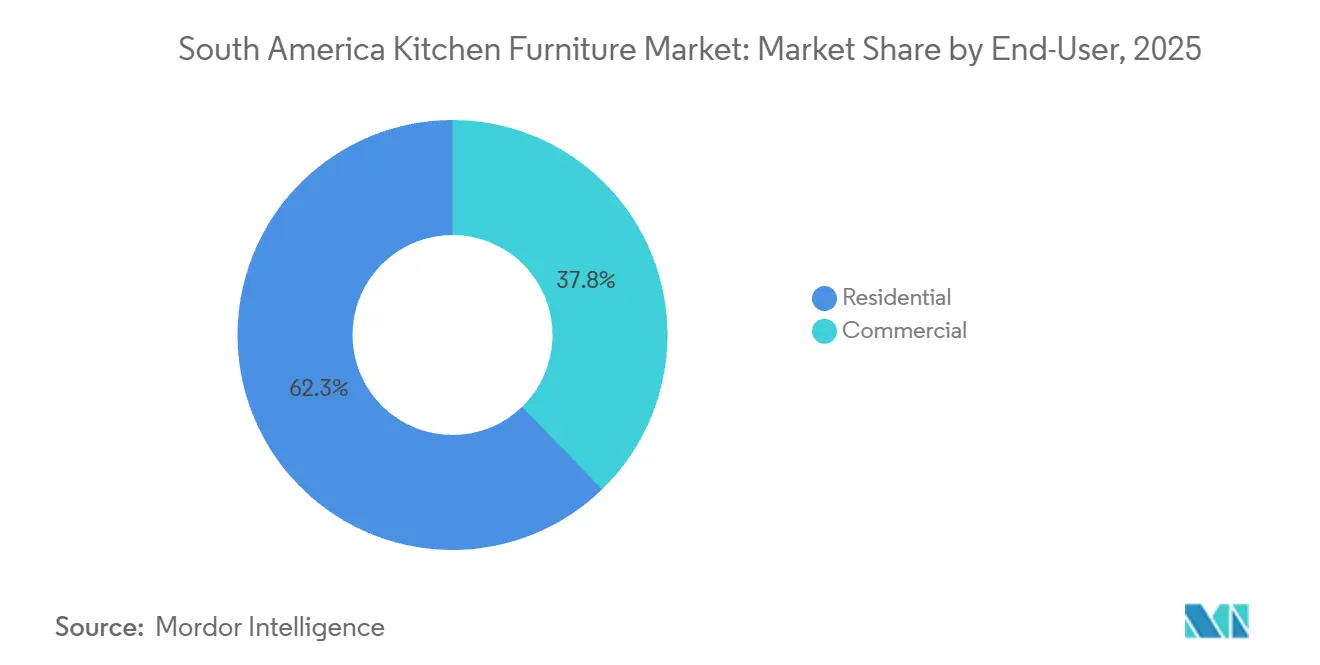
- Per tipologia di utente finale, nel 2025 gli utenti residenziali rappresentavano il 62.25% della quota di mercato dei mobili da cucina in Sud America, mentre si prevede che gli utenti commerciali cresceranno a un tasso annuo composto del 5.92% fino al 2031.
- Per canale di distribuzione, nel 2025 il mercato sudamericano dei mobili da cucina deteneva il 48.85% della quota di mercato B2C e retail, mentre si prevede che i canali B2B e project management cresceranno a un tasso annuo composto del 6.61% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei mobili da cucina in Sud America
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ridimensionamento degli appartamenti in città e cucine salvaspazio | + 0.4% | Brasile, Cile, Argentina, inclusi San Paolo, Santiago e Buenos Aires | A breve termine (≤ 2 anni) |
| Crescita dei sistemi di cucine modulari e preassemblabili | + 0.8% | Brasile, Perù, resto del Sud America | Medio termine (2-4 anni) |
| Ristrutturazione residenziale e sviluppo immobiliare | + 1% | Brasile, Argentina, Perù | Medio termine (2-4 anni) |
| Appalto diretto al costruttore per progetti residenziali ripetuti | + 0.6% | Brasile, Cile, Colombia | A lungo termine (≥ 4 anni) |
| Specifiche digitali per la cucina e scoperta online dei mobili. | + 0.5% | Brasile, Cile, Argentina | A breve termine (≤ 2 anni) |
| Domanda di legno ingegnerizzato resistente all'umidità e finiture a bassa manutenzione | + 0.4% | Brasile, Perù, Cile | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ridimensionamento degli appartamenti in città e cucine salvaspazio
Nelle principali città sudamericane, le nuove unità abitative sono sempre più spesso progettate con superfici interne ridotte. Questa configurazione attribuisce maggiore importanza alle cucine compatte che integrano vani contenitori, elettrodomestici, dispensa e piani di lavoro. A San Paolo, Santiago e Buenos Aires, le cucine a pianta aperta con corridoio o penisola sono diventate più comuni. Queste soluzioni richiedono sistemi di arredo che sfruttino lo spazio disponibile in modo efficiente, senza ricorrere a elementi separati. I produttori con gamme modulari sono in grado di soddisfare queste esigenze in modo più coerente rispetto a quelli che si limitano a ridurre le dimensioni dei mobili tradizionali. Il mercato sudamericano dell'arredamento per cucine trae vantaggio quando i costruttori specificano sistemi cucina coordinati per appartamenti compatti, anziché mobili singoli. Le dimensioni ridotte degli appartamenti modificano anche il valore di ogni installazione. Una cucina componibile può combinare diverse funzioni domestiche in un'unica configurazione. Ciò può aumentare il valore del sistema installato rispetto all'acquisto di singoli mobili. Gli acquirenti spesso cercano mensole per la dispensa, vani per gli elettrodomestici e superfici flessibili come parte dello stesso ordine. La necessità di queste funzioni alimenta la domanda di mobili salvaspazio e relativi accessori. Inoltre, favorisce i fornitori in grado di offrire configurazioni ripetibili per le planimetrie standard degli appartamenti.
Crescita dei sistemi di cucine modulari e preassemblabili
I sistemi modulari e pronti per il montaggio riducono i tempi tra la selezione del prodotto e la consegna. La ricerca digitale, le reti logistiche e gli strumenti di visualizzazione rendono questi formati più facili da valutare per le famiglie. Nel 2025, MadeiraMadeira ha investito 100 milioni di BRL (18.0 milioni di dollari) in un centro di sviluppo e tecnologia per l'arredamento. L'azienda ha collegato 470 produttori attraverso la sua piattaforma, che risponde sempre più alla domanda di cucine modulari. Il mercato sudamericano dell'arredamento per cucine sta assistendo a una riduzione della dipendenza dagli showroom fisici da parte dei canali online per gli acquisti di fascia media. Gli strumenti di progettazione digitale possono anche facilitare ai consumatori il confronto tra le configurazioni dei mobili prima di procedere all'acquisto. La fornitura di pannelli in Brasile supporta prodotti pronti per il montaggio a basso costo e standardizzati. I pannelli a base di legno forniscono una base materiale uniforme per componenti di mobili, ripiani e unità di stoccaggio. Questa struttura di fornitura aiuta i produttori a realizzare prodotti ripetibili su una scala adatta ai canali di vendita al dettaglio e online. Il legno ingegnerizzato resistente all'umidità e le finiture durevoli sono particolarmente importanti nelle cucine, dove i requisiti di manutenzione influenzano la scelta del prodotto. Questi materiali aiutano anche i fornitori a soddisfare la domanda in Brasile, Perù e Cile. Il risultato è una gamma di prodotti più ampia, in grado di soddisfare sia gli acquirenti alle prime armi che coloro che desiderano ristrutturare.
Ristrutturazione residenziale e sviluppo immobiliare
In Brasile, la ristrutturazione residenziale è diventata un'importante fonte di domanda per la sostituzione delle cucine. Il programma Reforma Casa Brasil, lanciato nel novembre 2025, ha stanziato 40 miliardi di real brasiliani (7.2 miliardi di dollari) in crediti per la ristrutturazione, con tassi di interesse a partire dall'1.17% al mese. Il programma destina i crediti alle abitazioni esistenti, compresi gli interventi di ammodernamento di cucine e bagni. Questo è importante perché la domanda di ristrutturazioni non dipende interamente dai finanziamenti per le nuove costruzioni. Il programma fornisce al mercato sudamericano dei mobili da cucina una base di domanda anche quando l'attività edilizia rallenta. Gli ordini di ristrutturazione possono includere la sostituzione dei mobili, l'aggiunta di spazi contenitivi, la sostituzione delle superfici e altri aggiornamenti funzionali. Anche il Perù rappresenta un'ulteriore fonte di domanda trainata dalle ristrutturazioni. Il suo segmento di ristrutturazione e finitura è cresciuto di oltre il 20% durante la prima metà del 2026. I progetti di cucine e bagni hanno registrato una spesa delle famiglie di 1,500 PEN (442.7 USD) per metro quadro, equivalente a 401 USD per metro quadro [1] El Comercio Perú, “Renovar un Ambiente Requiere una Inversión Promedio de S/1.500 por m2,” El Comercio Perú, elcomercio.pe. . Questo modello di spesa crea opportunità per i produttori regionali che possono fornire prodotti per la cucina pratici. Supporta anche gli esportatori che cercano domanda al di fuori del Brasile. Il mercato sudamericano dei mobili da cucina beneficia dei lavori di ristrutturazione perché le famiglie possono apportare miglioramenti parziali senza sostituire l'intero interno della casa.
Appalto diretto al costruttore per progetti residenziali ripetuti
Il programma brasiliano Minha Casa, Minha Vida ha creato un ampio flusso di progetti abitativi. Il programma ha appaltato 2 milioni di unità durante i primi 3 anni dell'attuale amministrazione. Si prefigge di raggiungere un altro milione di unità appaltate entro la fine del 2026, mentre oltre 1 milione di unità sono in costruzione. Questi progetti supportano l'acquisto ripetuto di mobili da cucina standard. I fornitori devono fornire prodotti uniformi, tempi di consegna prevedibili, supporto all'installazione e copertura di garanzia. Il mercato sudamericano dei mobili da cucina può trarre vantaggio quando gli sviluppatori ordinano sistemi standardizzati in lotti piuttosto che attraverso singole vendite al dettaglio. Una gara d'appalto di Niterói del 2025 ha mostrato come questo modello funziona nella pratica. La gara d'appalto combinava mobili da cucina ed elettrodomestici per 35 unità abitative in un unico contratto. Includeva anche i requisiti di consegna, installazione e garanzia [2] Municipalità di Niterói, “Edital PE 90007/2025, Aquisição de Mobiliários para Unidades MCMV,” Prefeitura de Niterói, niteroi.rj.gov.br. . Questi contratti si differenziano dagli ordini al dettaglio perché volume, tempistiche e requisiti di servizio sono definiti in anticipo. I fornitori B2B possono pianificare la produzione in base a specifiche e tempistiche di progetto predefinite. Questo modello supporta la rapida espansione prevista per i canali di distribuzione B2B e per i progetti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inflazione, volatilità valutaria e riduzione della spesa discrezionale | -0.9% | Argentina, Brasile, Colombia | A breve termine (≤ 2 anni) |
| Esposizione ai costi di importazione di hardware e pannelli | -0.5% | Brasile, Argentina, Perù | Medio termine (2-4 anni) |
| Norme Mercosur non armonizzate e prove duplicate | -0.2% | Corridoi commerciali tra Brasile, Argentina, Paraguay e Uruguay | A lungo termine (≥ 4 anni) |
| Carenza di manodopera specializzata per l'installazione e la realizzazione di mobili su misura. | -0.3% | Brasile, Perù, resto del Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inflazione, volatilità valutaria e riduzione della spesa discrezionale
Il tasso Selic del Brasile si attesta al 15%, il che aumenta il costo degli acquisti di cucine finanziati a rate [3] Organizzazione per la cooperazione e lo sviluppo economico, “OECD Economic Outlook, Volume 2026 Issue 1, Brazil,” OECD Publishing, oecd.org. . Questa pressione è più evidente nella fascia di prezzo media, dove molte famiglie si affidano al credito. Anche Argentina e Colombia si trovano ad affrontare condizioni che possono limitare il potere d'acquisto. Costi di finanziamento più elevati possono ritardare la sostituzione completa di una cucina o indurre i consumatori a optare per aggiornamenti più modesti. Il mercato sudamericano dei mobili da cucina rimane esposto a queste decisioni perché i mobili e i sistemi componibili sono spesso acquisti discrezionali. Il credito governativo per la ristrutturazione fornisce un certo sostegno, ma non elimina la pressione generale sull'accessibilità economica. La spesa brasiliana per mobili ed elettrodomestici è passata da un calo dell'1% nell'aprile 2026 a una crescita del 2.7% nel maggio 2026. Questo cambiamento indica che la domanda delle famiglie può reagire rapidamente alle variazioni delle aspettative finanziarie. La domanda di fascia bassa è sostenuta dal credito governativo, mentre la domanda di fascia alta gode di una maggiore protezione dalla concentrazione del reddito. La fascia di prezzo media è quella che subisce la pressione maggiore quando i costi di acquisto aumentano. I consumatori potrebbero rimandare l'installazione completa e optare invece per mobili contenitori o accessori. Queste scelte di spesa possono spostare le vendite verso prodotti di fascia di prezzo inferiore nel mercato sudamericano dei mobili da cucina.
Esposizione ai costi di importazione di hardware e pannelli
Cerniere, guide per cassetti e meccanismi di chiusura ammortizzata sono spesso importati e prezzati in USD. Il deprezzamento della valuta durante il 2024 e il 2025 ha aumentato il costo in valuta locale di questi componenti. Il volume di produzione di mobili in Brasile è diminuito dell'1.2% nel 2025, mentre le perdite di esportazione hanno anche ridotto la liquidità disponibile per le parti importate [4] Associazione brasiliana dell'industria del mobile, "Le esportazioni brasiliane di mobili e materassi iniziano il 2026 in calo a causa dei cambiamenti nei modelli commerciali globali", DatamarNews, datamarnews.com. . I produttori possono trasferire i costi agli acquirenti, semplificare le specifiche del prodotto o ridurre i margini. Il mercato dei mobili da cucina del Sud America è esposto perché la qualità della ferramenta influisce sulle prestazioni e sul valore percepito dei mobili. I produttori con accordi di approvvigionamento più solidi possono gestire questa pressione in modo più efficace. Standard e requisiti di collaudo diversi aumentano il costo del commercio transfrontaliero. La risoluzione Mercosur GMC/RES n. 28/08 stabilisce un quadro tecnico per il commercio regionale. La Risoluzione argentina 313/2025 accetta certificazioni internazionali riconosciute per alcuni prodotti in pannelli derivati dal legno. Questa modifica potrebbe ridurre le duplicazioni nelle procedure di collaudo e amministrative correlate. Ciononostante, i fornitori devono comunque soddisfare i requisiti specifici del paese in materia di prodotti, sicurezza e documentazione. La carenza di installatori qualificati e di manodopera specializzata nella realizzazione di mobili su misura può inoltre limitare la capacità di consegnare nei tempi previsti progetti complessi.
Analisi del segmento
Per tipologia di prodotto: i mobili occupano la posizione più ampia, mentre gli altri prodotti si espandono più rapidamente.
Nel 2025, i mobili da cucina detenevano il 44.15% della quota di mercato dei mobili da cucina in Sud America. I mobili costituiscono la struttura principale per lo stoccaggio e la disposizione degli elementi all'interno dei sistemi di cucine modulari. I progetti residenziali spesso richiedono mobili contenitori su misura come parte integrante delle specifiche della cucina. Questo rende i mobili rilevanti sia per gli ordini dei costruttori che per gli acquisti di ristrutturazione al dettaglio. Il loro ruolo nella disposizione complessiva della cucina conferisce loro una base di domanda più ampia rispetto ai singoli tavoli o sedie. I prodotti devono soddisfare requisiti di resistenza strutturale, resistenza all'umidità e sicurezza chimica. Questi fattori favoriscono i fornitori nazionali in grado di garantire una qualità costante. Sedie e tavoli da cucina rimangono categorie stabili per gli spazi commerciali e gli interni domestici coordinati. Sono utilizzati in mense, ristoranti, sale relax per il personale e sale da pranzo residenziali. La loro domanda è meno legata al ciclo di installazione delle cucine componibili rispetto alla domanda di mobili.
Si prevede che la categoria "Altri prodotti" crescerà a un tasso annuo composto (CAGR) del 5.71% fino al 2031. Questo gruppo comprende carrelli, ripiani per dispensa e altri elementi di stoccaggio flessibili. Questi prodotti consentono alle famiglie di migliorare l'organizzazione della cucina senza sostituire i mobili fissi. Sono adatti ad appartamenti di piccole dimensioni e a lavori di ristrutturazione con budget limitati. La vendita al dettaglio online ne supporta le vendite perché la selezione dei prodotti e la consegna sono relativamente semplici. Gli acquirenti possono aggiungere questi prodotti alla configurazione della cucina esistente nel tempo. I produttori possono incentivare le vendite ripetute abbinando i loro carrelli e ripiani per dispensa alle collezioni di mobili. Questo approccio crea un acquisto più coordinato rispetto alla vendita di un singolo prodotto. Gli acquirenti che si affacciano al mondo della cucina per la prima volta potrebbero preferire questi prodotti quando i tassi di interesse limitano installazioni più grandi. Il mercato sudamericano dei mobili da cucina ha quindi una via pratica per soddisfare la domanda attraverso piccoli miglioramenti dello spazio di stoccaggio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: il legno mantiene le sue proporzioni, mentre il metallo guadagna domanda commerciale
Nel 2025, il legno rappresentava il 48.25% della quota di mercato dei mobili da cucina in Sud America. Il sistema di approvvigionamento forestale e di pannelli della regione supporta la produzione di mobili in legno. Il Brasile dispone di un'ampia fornitura di pannelli in legno che alimenta la produzione di corpi, ripiani e ante per mobili. Questa base di approvvigionamento consente ai produttori di ottenere materiali per prodotti da cucina standardizzati. Anche il legno ingegnerizzato supporta i formati prefabbricati. La certificazione ambientale sta acquisendo sempre maggiore importanza negli appalti di sviluppatori e aziende commerciali. Produttori come Arauco e Duratex sono associati alla fornitura regionale di pannelli e prodotti in legno ingegnerizzato certificato. Queste capacità possono influenzare la scelta dei materiali quando gli acquirenti cercano prodotti tracciabili o durevoli. Il legno continua a soddisfare le esigenze di ristrutturazione residenziale perché può essere utilizzato in un'ampia gamma di design e fasce di prezzo. Rimane il materiale principale per il mercato dei mobili da cucina in Sud America.
Si prevede che il settore del metallo crescerà a un tasso annuo composto (CAGR) del 7.02% fino al 2031. La crescita si concentra nelle cucine commerciali e istituzionali che richiedono superfici durevoli e igieniche. Il metallo offre ottime prestazioni in ambienti soggetti a pulizia intensiva e utilizzo regolare. È un materiale rilevante per progetti nel settore della ristorazione, dell'ospitalità, della sanità e dell'istruzione. Bertolini offre prodotti per cucine ibride in acciaio e legno che soddisfano le esigenze sia commerciali che residenziali. L'accordo di produzione esclusiva del gruppo con Leroy Merlin e un investimento digitale di 60 milioni di BRL (10.8 milioni di dollari) dimostrano la sua attenzione alla fornitura al dettaglio su larga scala. I prodotti in plastica e polimeri mantengono un ruolo minore negli arredi indipendenti a basso prezzo. Altri materiali includono profili in alluminio e pannelli compositi utilizzati nelle applicazioni per cucine commerciali. La scelta dei materiali è sempre più influenzata dalla manutenzione, dalla sicurezza alimentare e dal contesto di utilizzo finale previsto.
Per utente finale: gli utenti residenziali sono in testa, mentre gli acquisti commerciali si ampliano.
Nel 2025, gli utenti residenziali rappresentavano il 62.25% della quota di mercato sudamericana dei mobili da cucina. La formazione di nuove famiglie, le attività di ristrutturazione e il completamento di nuove abitazioni sostengono questa ampia base di clienti. Il credito per la ristrutturazione in Brasile aiuta i proprietari di case a finanziare interventi pratici di miglioramento della cucina. La domanda è suddivisa tra prodotti modulari di base e sistemi componibili di alta gamma. Gli acquisti di base si concentrano su convenienza, spazio di archiviazione e semplicità di installazione. Gli ordini di fascia alta sono più spesso legati a progetti di architetti e allo sviluppo immobiliare di lusso. I consumi privati in Brasile si mantengono solidi nel 2026, sostenuti dalle condizioni del mercato del lavoro e dagli aumenti del salario minimo. Ciò contribuisce a mantenere un livello di base per la spesa residenziale in cucine. Ornare, Dell Anno e Florense servono progetti di alta gamma in cui le specifiche vengono definite nelle prime fasi del processo di sviluppo immobiliare. Il segmento residenziale rimane centrale per il mercato sudamericano dei mobili da cucina.
Si prevede che gli utenti commerciali registreranno un tasso di crescita annuo composto (CAGR) del 5.92% fino al 2031. La ripresa del settore alberghiero e l'espansione della ristorazione sostengono i nuovi acquisti di cucine in questo segmento. Anche le strutture sanitarie e scolastiche necessitano di ammodernamenti funzionali delle cucine. Gli acquirenti commerciali spesso richiedono l'integrazione di piani di lavoro in acciaio inossidabile, postazioni di preparazione modulari e superfici a contatto con gli alimenti conformi alle normative. Questi requisiti possono aumentare il valore degli ordini rispetto ai progetti residenziali. I fornitori necessitano di diverse capacità di progettazione, consegna e installazione per questi contratti. Le decisioni di acquisto attribuiscono inoltre maggiore importanza alle prestazioni di pulizia e alla durabilità strutturale. Il rifornimento delle scorte commerciali potrebbe contribuire alla ripresa della spesa per mobili ed elettrodomestici osservata nel maggio 2026. Questo segmento offre la possibilità di effettuare ordini più consistenti e pianificati, meno dipendenti dal finanziamento delle singole famiglie. Inoltre, favorisce un maggiore utilizzo di metallo e altri materiali durevoli.
Per canale di distribuzione: il retail B2C è in testa, mentre i progetti B2B accelerano.
Nel 2025, i canali B2C e retail detenevano il 48.85% della quota di mercato dei mobili da cucina in Sud America. Questi canali includono centri per la casa, negozi specializzati, piattaforme online e altri formati di vendita al dettaglio. Il retail rimane importante perché le famiglie spesso confrontano i mobili da cucina prima di completare l'acquisto. I centri per la casa servono gli acquirenti che cercano prodotti immediati e articoli relativi all'installazione. I negozi specializzati mantengono un ruolo importante per i consumatori che necessitano di consulenza di design o di personalizzazioni di alta qualità. I canali online estendono l'accesso ai mobili modulari oltre i tradizionali showroom. MadeiraMadeira collega 470 produttori attraverso la sua piattaforma. Il suo modello combina un'ampia selezione di prodotti con il crescente interesse per la progettazione della cucina. La visualizzazione digitale può ridurre l'incertezza relativa alle dimensioni e alla disposizione dei mobili. Questo aiuta la vendita al dettaglio online a competere più direttamente con i negozi fisici nel mercato dei mobili da cucina in Sud America.
Si prevede che i canali B2B e di progetto cresceranno a un CAGR del 6.61% fino al 2031. Gli ordini degli sviluppatori nell'ambito di Minha Casa e Minha Vida creano domanda per consegne programmate e specifiche ripetute. I contratti con hotel e istituzioni aggiungono una seconda fonte di approvvigionamento per i progetti. Gli accordi all'ingrosso possono ridurre la volatilità promozionale tipica delle vendite al dettaglio. Possono anche aiutare i produttori a pianificare la produzione e a utilizzare la capacità produttiva in modo più efficiente. I fornitori necessitano di team di vendita dedicati ai progetti, coordinamento delle consegne, supporto all'installazione e capacità di assistenza. Ciò favorisce le aziende in grado di combinare la scala produttiva con un'affidabile esecuzione dei progetti. I negozi specializzati di fascia alta rimangono rilevanti per le cucine componibili progettate da architetti. La consulenza di persona è ancora importante quando gli acquirenti selezionano materiali di maggior valore e layout personalizzati. Il mercato sudamericano dell'arredamento per cucine si sta muovendo verso un mix di canali in cui le vendite al dettaglio e quelle per progetti soddisfano esigenze diverse dei clienti.
Analisi geografica
Nel 2025 il Brasile deteneva il 51.26% del mercato sudamericano dei mobili da cucina. Il Brasile vanta un'ampia base produttiva che comprende la fornitura di pannelli forestali, la fabbricazione di ferramenta, reti di vendita al dettaglio e consolidati collegamenti per l'esportazione. I programmi di edilizia abitativa e ristrutturazione sostengono la domanda di cucine componibili nelle nuove abitazioni e negli immobili esistenti. Reforma Casa Brasil fornisce 40 miliardi di BRL (7.2 miliardi di dollari) in crediti per la ristrutturazione. Minha Casa Minha Vida supporta un ampio programma di edilizia abitativa. Il Brasile è un punto di riferimento per il mercato sudamericano dei mobili da cucina grazie alle sue dimensioni. Tuttavia, gli alti tassi di interesse continuano a limitare alcuni acquisti finanziati tramite credito.
Si prevede che il Perù registrerà il CAGR geografico più elevato, pari al 6.76% entro il 2031. Il settore delle costruzioni si è espanso del 10.9% durante la prima metà del 2026. Le attività di ristrutturazione e finitura sono cresciute di oltre il 20% nello stesso periodo. La spesa per la ristrutturazione di cucine e bagni ha raggiunto i 1,500 PEN (442.7 USD) al m2, equivalenti a 401 USD al m2. Il Cile presenta un contesto edilizio più prevedibile. I negozi IKEA gestiti da Falabella continuano ad espandere la presenza della vendita al dettaglio di mobili organizzata.
La domanda di mobili da cucina in Argentina si sta riprendendo in modo disomogeneo. L'attività immobiliare è migliorata nel 2025. Tuttavia, la riduzione dei lavori pubblici e gli investimenti limitati hanno continuato a frenare l'attività edilizia. La Risoluzione 313/2025 accetta le certificazioni riconosciute per alcuni pannelli derivati dal legno e potrebbe ridurre gli attriti commerciali. Colombia, Ecuador e i mercati più piccoli rimangono frammentati. In questi mercati, le esportazioni brasiliane competono con le importazioni asiatiche a basso costo.
Panorama competitivo
Il mercato sudamericano dei mobili da cucina è moderatamente frammentato. I produttori brasiliani mantengono una posizione di rilievo in termini di volume di produzione. I marchi internazionali godono di maggiore visibilità nei canali di vendita al dettaglio premium e organizzati. Itatiaia Florense Dell Anno Ornare Bontempo Linea Brasil Dalla Costa e Bertolini si rivolgono a diverse fasce di prezzo e tipologie di cucine. Itatiaia impiega direttamente 2,200 persone in due parchi industriali che coprono oltre 950,000 m². L'azienda sta investendo 54.9 milioni di BRL (9.9 milioni di USD) nello stabilimento di Sooretama e nelle linee di prodotti per cucine componibili. Questi investimenti supportano la capacità produttiva e la disponibilità dei prodotti sul mercato brasiliano.
I fornitori di alta gamma competono attraverso reti di showroom, partnership con architetti e rapporti con sviluppatori immobiliari. Ornare gestisce 32 showroom a livello globale, di cui 17 in Brasile e 12 negli Stati Uniti. Le partnership tra Ornare BTG Pactual e Next Incorporadora integrano le specifiche delle cucine nei progetti residenziali di lusso prima della finalizzazione delle vendite immobiliari. Dell Anno prevede di aprire un flagship store a San Paolo nella seconda metà del 2026. L'investimento previsto ammonta a 45 milioni di BRL (8.1 milioni di dollari). I marchi di cucine componibili di alta gamma hanno una presenza fisica limitata nei mercati andini. In questi mercati si sta sviluppando la domanda di ristrutturazioni da parte dei consumatori ad alto reddito, il che sostiene la domanda di mobili da cucina su misura.
Il commercio al dettaglio digitale si sta integrando sempre più con la produzione di mobili da cucina. MadeiraMadeira ha inaugurato il suo primo negozio in formato modulare nel marzo 2026. Questo format combina l'accesso fisico alla vendita al dettaglio con il supporto alla progettazione di cucine modulari. L'accordo commerciale tra Bertolini e Leroy Merlin sottolinea l'importanza di modelli di fornitura sviluppati congiuntamente nel mercato di massa. IKEA opera in Cile e Colombia tramite Falabella. L'azienda apporta in questi mercati la sua esperienza nel settore dei mobili componibili e l'accesso a reti di approvvigionamento internazionali.
Leader del settore dei mobili da cucina in Sud America
Linea Brasile
Dalla costa
Techni Mobili
Santo Andira
Politorno
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Ornare ha partecipato a CASACOR SP 2026 presso il Parque da Água Branca, a San Paolo, con 3 cucine e ambienti interni esclusivi progettati da architetti di spicco, rafforzando la sua continua strategia di co-branding di lusso con la comunità brasiliana dell'interior design e consolidando la sua visibilità istituzionale nel canale delle specifiche per sviluppatori.
- Maggio 2026: Unicasa Indústria de Móveis SA (B3: UCAS3) ha annunciato l'apertura prevista per la seconda metà del 2026 del flagship store Dell Anno in Alameda Gabriel Monteiro da Silva, a San Paolo, con un investimento totale di 45 milioni di BRL (8.1 milioni di dollari) per l'acquisizione del terreno e lo sviluppo del negozio: il primo flagship store su misura in un distretto del design nei 40 anni di storia del marchio.
- Maggio 2026: Ornare ha lanciato la collezione di cucine e armadi Profile alla Milano Design Week 2026 e ha completato un'immersiva riprogettazione del suo showroom di Via Manzoni, pianificando al contempo l'apertura di altri 4 showroom internazionali (Washington DC, Boston, Austin, Lisbona) entro la fine del 2026.
- Marzo 2026: MadeiraMadeira ha inaugurato il suo primo negozio fisico dedicato alle cucine modulari e ai marchi privati (tra cui Madeira Originals, che ha registrato una crescita del 25% del fatturato), segnando una svolta strategica dal puro e-commerce a una piattaforma omnicanale per l'arredamento della cucina, rivolta al crescente mercato dei mobili componibili.
Ambito del rapporto sul mercato dei mobili da cucina in Sud America
L'arredamento da cucina comprende elementi specificamente progettati per migliorare la funzionalità, lo spazio di archiviazione e l'estetica degli ambienti culinari. Il mercato dell'arredamento da cucina in Sud America è segmentato per tipologia di prodotto, materiale, utente finale, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in mobili da cucina, sedie da cucina, tavoli da cucina e altri prodotti (carrelli, scaffali per dispensa). Per materiale, il mercato è segmentato in legno, metallo, plastica, polimeri e altri materiali. Per utente finale, il mercato è segmentato in residenziale e commerciale. Per canale di distribuzione, il mercato è segmentato in B2C e vendita al dettaglio (centri per la casa, negozi di arredamento specializzati, online e altri canali di distribuzione) e B2B/progetto. Per area geografica, il mercato è segmentato in Brasile, Perù, Cile, Argentina e resto del Sud America. Il rapporto offre la dimensione del mercato in termini di valore in USD per tutti i segmenti sopra menzionati.
| Armadi da cucina |
| Sedie da cucina |
| Tavoli da cucina |
| Altri prodotti (carrello, carrello, ripiani per dispensa) |
| Legno (MDF) |
| Metallo |
| Plastica e polimero |
| Altri materiali |
| Residenziale |
| Commerciale |
| B2C e vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | |
| Online | |
| Altri canali di distribuzione | |
| B2B / Progetto |
| Brasile |
| Perù |
| Cile |
| Argentina |
| Resto del Sud America |
| Per tipo di prodotto | Armadi da cucina | |
| Sedie da cucina | ||
| Tavoli da cucina | ||
| Altri prodotti (carrello, carrello, ripiani per dispensa) | ||
| Per materiale | Legno (MDF) | |
| Metallo | ||
| Plastica e polimero | ||
| Altri materiali | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Per canale di distribuzione | B2C e vendita al dettaglio | Centri domestici |
| Negozi di mobili specializzati | ||
| Online | ||
| Altri canali di distribuzione | ||
| B2B / Progetto | ||
| Per geografia | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei mobili da cucina in Sud America entro il 2031?
Si prevede che il settore raggiungerà gli 10.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.65% a partire dal 2026.
Quale categoria di prodotti domina le vendite di mobili da cucina in Sud America?
Nel 2025, i mobili da cucina hanno dominato le vendite con una quota del 44.15%, in quanto elementi centrali nella progettazione di cucine componibili e su misura.
Qual è il materiale che sta crescendo più rapidamente nel mercato dei mobili da cucina in Sud America?
Si prevede che il settore metallurgico crescerà a un tasso annuo composto del 7.02% fino al 2031, sostenuto dalle esigenze delle cucine commerciali e istituzionali.
Perché i progetti B2B di arredamento per cucine si stanno espandendo in Sud America?
I programmi abitativi e i contratti nel settore dell'ospitalità generano ordini ripetuti che richiedono prodotti, consegne, installazioni e assistenza in garanzia standardizzati.
Quale Paese dovrebbe registrare la crescita più rapida nella domanda di mobili da cucina?
Si prevede che il Perù registrerà una crescita annua composta del 6.76% fino al 2031, grazie all'espansione delle attività di costruzione, ristrutturazione e finitura.
Quali fattori limitano la domanda di mobili da cucina in Sud America?
Gli elevati costi di finanziamento, le fluttuazioni valutarie, i costi dell'hardware importato, le diverse normative commerciali e la limitata capacità di installazione da parte di personale qualificato possono frenare la domanda.


