

Dimensioni e quota di mercato dei gioielli in Sud America
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
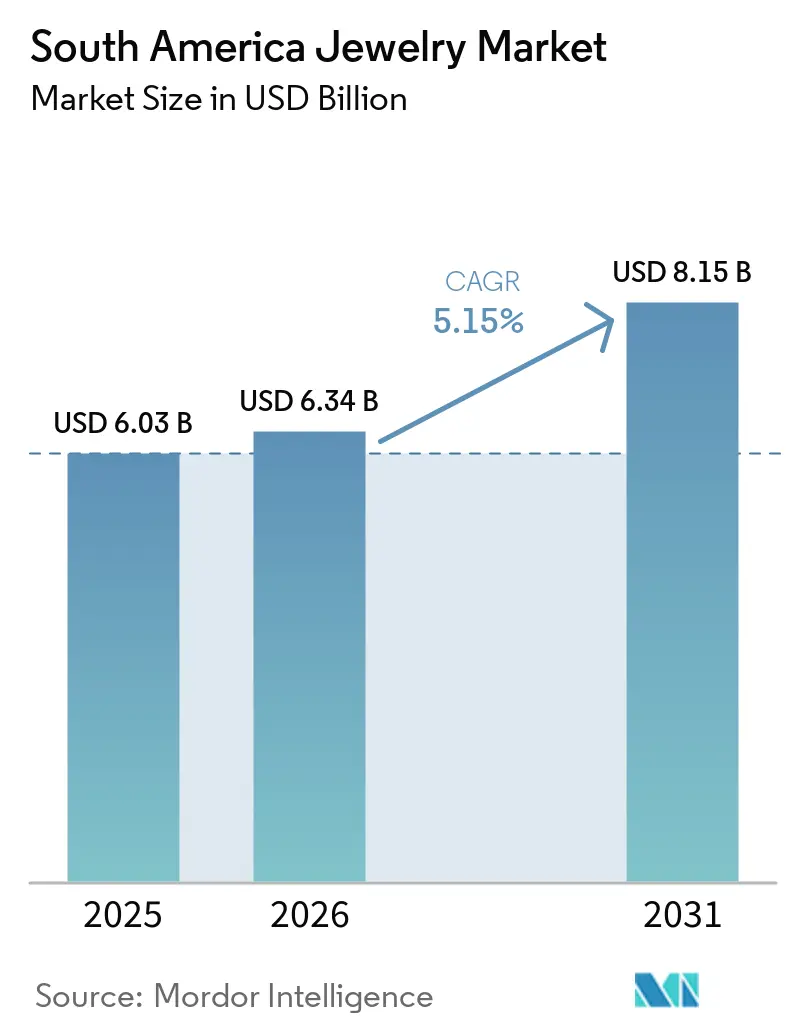
| Dimensione del mercato (2026) | 6.34 miliardo di dollari |
| Dimensione del mercato (2031) | 8.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.15% CAGR |
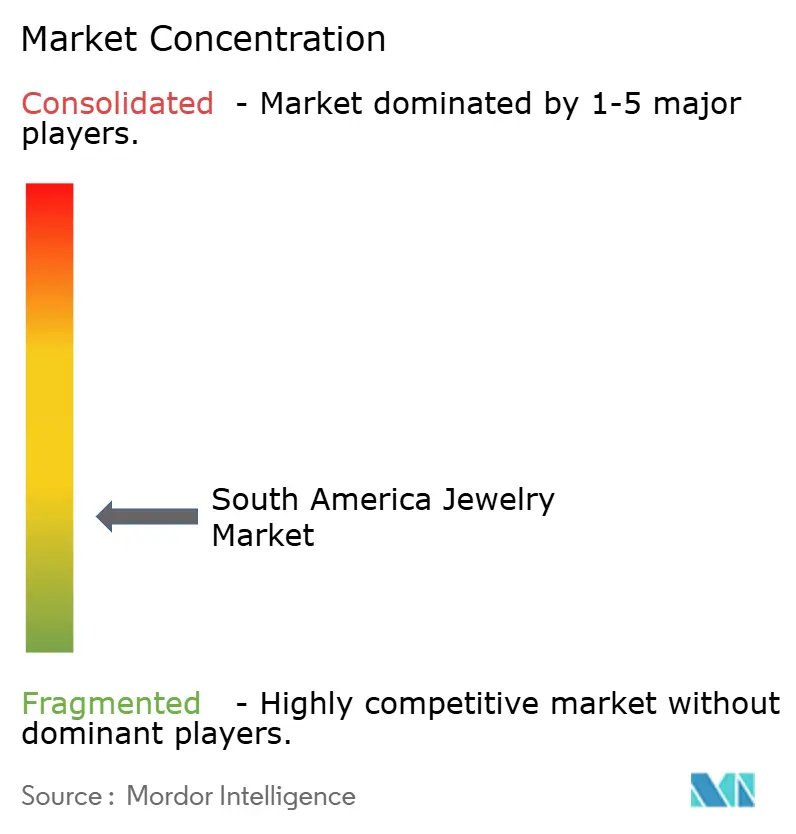
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della gioielleria in Sud America a cura di Mordor Intelligence
Il mercato dei gioielli in Sud America valeva 6.03 miliardi di dollari nel 2025 e si stima che aumenterà da 6.34 miliardi di dollari nel 2026 a 8.15 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.15% durante il periodo di previsione (2026-2031). La domanda di gioielli continua a essere sostenuta dal loro ruolo nell'ornamento personale, nelle occasioni culturali e cerimoniali, nei regali e nella conservazione del patrimonio, consentendo al mercato di soddisfare i consumatori di diverse fasce di reddito. Il Brasile continua a essere il principale polo commerciale della regione, grazie alla sua ampia base di consumatori e alla consolidata infrastruttura di vendita al dettaglio, mentre l'Argentina sta assistendo a una graduale ripresa della domanda di gioielli con la stabilizzazione delle condizioni finanziarie. L'aumento dei prezzi dell'oro e dell'argento sta incrementando il valore dei gioielli di alta gamma; tuttavia, i prezzi elevati stanno anche limitando i volumi di acquisto tra i consumatori sensibili al prezzo. Di conseguenza, i consumatori sono sempre più alla ricerca di design più leggeri, materiali alternativi e formati di gioielli più accessibili, mentre gli acquirenti benestanti continuano a prediligere prodotti premium, di alto valore, personalizzati e su misura.
Punti chiave del rapporto
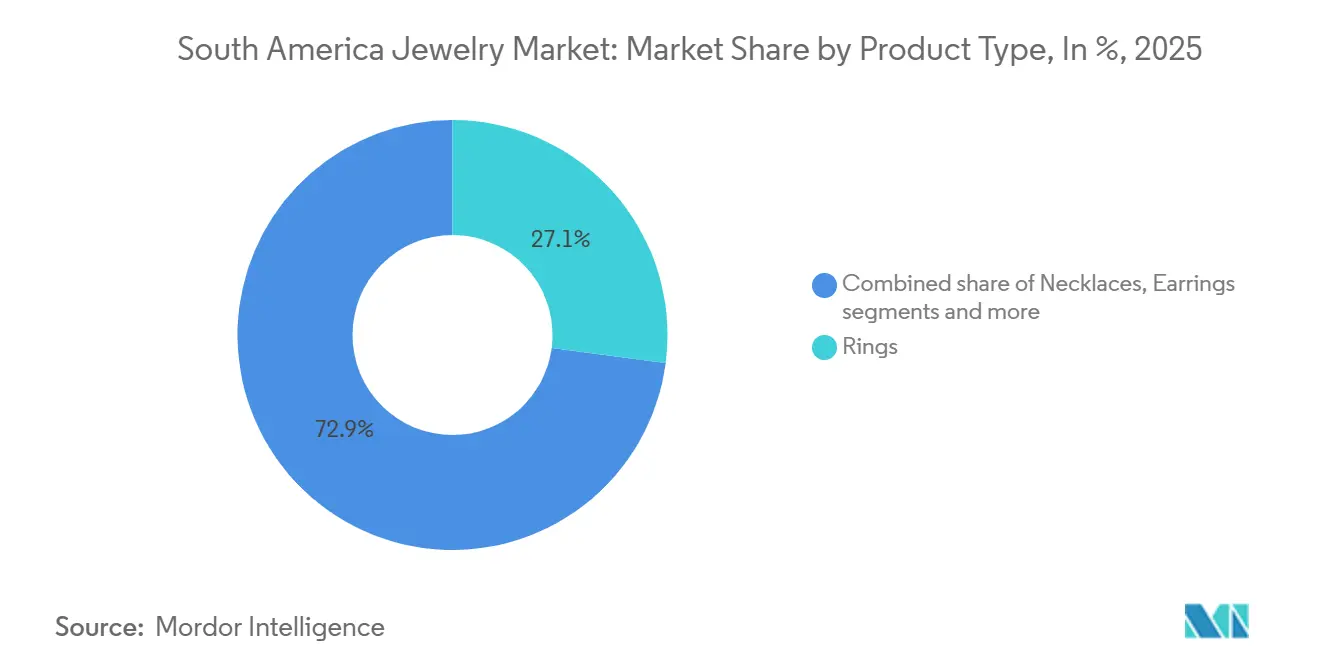
- Per tipologia di prodotto, nel 2025 gli anelli detenevano il 27.08% della quota di mercato dei gioielli in Sud America, mentre si prevede che le collane cresceranno a un tasso annuo composto del 6.43% fino al 2031.
- Per tipologia di materiale, i metalli preziosi rappresentavano il 67.43% della quota di mercato dei gioielli in Sud America nel 2025, mentre si prevede che i metalli non preziosi cresceranno a un tasso di crescita annuo composto (CAGR) del 6.01% fino al 2031.
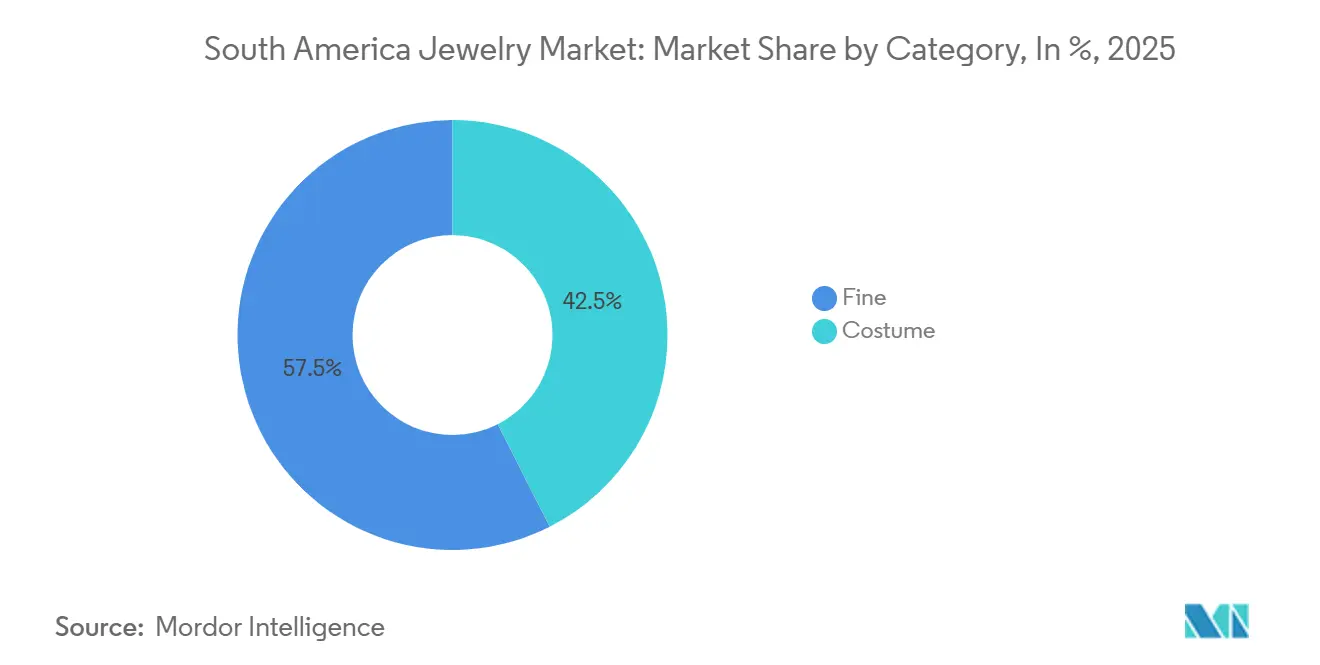
- Per categoria, i gioielli di alta gamma hanno rappresentato il 57.48% del fatturato nel 2025, mentre si prevede che la bigiotteria crescerà a un tasso annuo composto del 6.53% fino al 2031.
- Per tipologia di utente finale, gli adulti hanno rappresentato il 93.11% del fatturato nel 2025, mentre si prevede che il segmento dei bambini crescerà a un tasso annuo composto del 6.45% fino al 2031.
- Per canale di distribuzione, i negozi al dettaglio tradizionali hanno rappresentato il 73.07% del fatturato nel 2025, mentre si prevede che i negozi al dettaglio online cresceranno a un tasso annuo composto del 6.11% fino al 2031.
- Per quanto riguarda i singoli paesi, nel 2025 il Brasile deteneva il 45.29% dei ricavi, mentre si prevede che l'Argentina crescerà a un tasso annuo composto del 6.58% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della gioielleria in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Acquisti di gioielli guidati dal turismo | + 0.6% | Guadagni concentrati in Brasile, Colombia, Cile e Argentina. | A breve termine (≤ 2 anni) |
| Crescente adozione di diamanti coltivati in laboratorio e materiali alternativi | + 0.5% | La prima adozione si è concentrata in Brasile e Argentina. | Medio termine (2–4 anni) |
| Forte significato culturale e cerimoniale dei gioielli | + 0.8% | Brasile | A lungo termine (≥ 4 anni) |
| Espansione della gamma di gioielli di lusso e di moda a prezzi accessibili. | + 0.7% | Brasile, Colombia, Cile; ripercussioni anche in Perù e Argentina. | Medio termine (2–4 anni) |
| Crescente interesse per gioielli sostenibili e di provenienza etica. | + 0.4% | Più diffuso nelle aree urbane di Brasile e Colombia. | A lungo termine (≥ 4 anni) |
| Espansione dei negozi di marca e dei centri commerciali moderni | + 0.9% | Brasile, Colombia, Cile, Argentina | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Acquisti di gioielli guidati dal turismo
Il turismo internazionale sta trainando sempre più la domanda di gioielli in tutto il Sud America, poiché i visitatori destinano la loro spesa a gioielli di alta qualità, artigianali e distintivi a livello locale, che riflettono il patrimonio culturale e l'artigianato della regione. Secondo l'Organizzazione per la cooperazione e lo sviluppo economico (OCSE), si prevede che l'Argentina accoglierà 5.7 milioni di turisti internazionali nel 2025, creando una considerevole base di consumatori per gli acquisti di gioielli tra i viaggiatori [1] Fonte: Organizzazione per la cooperazione e lo sviluppo economico (OCSE), "Tendenze e politiche del turismo dell'OCSE 2026", oecd.org . Le destinazioni turistiche, gli aeroporti, gli hotel, i quartieri dello shopping e i negozi duty-free consentono ai marchi di gioielli e agli artigiani locali di raggiungere i consumatori internazionali alla ricerca di souvenir, pietre preziose, pezzi artigianali e gioielli di alto valore. Con l'espansione dell'attività turistica e lo sviluppo dei canali di vendita al dettaglio basati sulle destinazioni, è probabile che il mercato dei gioielli della regione benefici di opportunità di vendita incrementali che si estendono oltre la domanda dei consumatori nazionali.
Crescente adozione di diamanti coltivati in laboratorio e materiali alternativi
Secondo il Fondo Monetario Internazionale (FMI), il PIL pro capite del Sud America dovrebbe raggiungere circa 11.73 dollari USA nel 2025, riflettendo una base di consumatori considerevole e in evoluzione per prodotti di lusso accessibili [2] Fonte: Fondo Monetario Internazionale, “PIL pro capite, prezzi correnti”, imf.org . Questo contesto economico sta creando opportunità per i marchi di gioielli di soddisfare i consumatori che cercano prodotti ambiziosi ma che rimangono sensibili al prezzo. I diamanti coltivati in laboratorio e i gioielli realizzati con materiali alternativi offrono una proposta di valore interessante, fornendo l'appeal visivo dei gioielli tradizionali con pietre preziose a prezzi relativamente più bassi. La loro accessibilità economica, il design contemporaneo e la sostenibilità percepita supportano in particolare la domanda tra i consumatori più giovani, coloro che acquistano gioielli per la prima volta e gli acquirenti attenti al prezzo. Poiché il reddito disponibile e la capacità di spesa dei consumatori variano significativamente tra i paesi della regione, queste alternative consentono ai marchi di gioielli di ampliare la propria base di clienti, offrire prodotti in una gamma più ampia di segmenti di prezzo e mantenere un'immagine premium ma orientata alla moda.
Forte significato culturale e cerimoniale dei gioielli
Matrimoni, fidanzamenti, quinceañeras, prime comunioni, cresime e altre celebrazioni religiose o culturali creano occasioni ricorrenti di acquisto di gioielli in tutto il Sud America, sostenendo una base di domanda relativamente stabile sia per i gioielli tradizionali che per quelli contemporanei. In Brasile, il numero di matrimoni civili è aumentato dello 0.9% tra il 2023 e il 2024, mentre i matrimoni tra coppie dello stesso sesso sono aumentati dell'8.8%, secondo l'Istituto Brasiliano di Geografia e Statistica (IBGE), come riportato da Agência Gov [3] Fonte: Agência Gov, “Il numero dei divorzi cala nel 2024 dopo tre anni di crescita”, agenciadenoticias.ibge.gov.br . Questa continua crescita delle cerimonie nuziali, combinata con la forte enfasi della regione sulle celebrazioni importanti e sulle tradizioni familiari di scambio di doni, sostiene la domanda di fedi nuziali, anelli di fidanzamento, collane, orecchini e altri gioielli per occasioni speciali. I gioielli in oro continuano a essere attraenti come riserva di valore durante i periodi di volatilità valutaria e incertezza economica, mentre festival culturali, eventi religiosi e acquisti legati al turismo generano un'ulteriore domanda di gioielli da regalo e commemorativi in tutta la regione.
Espansione della gamma di gioielli di lusso e di moda a prezzi accessibili.
L'aumento dei prezzi dell'oro, unito alla disomogeneità del potere d'acquisto dei consumatori in Sud America, sta spingendo gli acquirenti a cercare opzioni di gioielli più accessibili che preservino l'attrattiva estetica e il valore aspirazionale dei gioielli di alta gamma. Questo cambiamento sta incrementando la domanda di gioielli semi-preziosi, pezzi in argento sterling, prodotti placcati in oro, design con materiali misti e bigiotteria, consentendo ai consumatori di mantenere le proprie preferenze di stile gestendo al contempo le spese discrezionali. La tendenza è particolarmente marcata tra i consumatori di fascia media e i più giovani, che privilegiano sempre più design contemporanei, personalizzazione, versatilità e identità del marchio rispetto al valore intrinseco dei metalli preziosi. I canali di vendita al dettaglio online e le piattaforme di fast fashion stanno ulteriormente migliorando l'accesso a gioielli a prezzi più bassi grazie a un vasto assortimento di prodotti, prezzi competitivi e comode opzioni di acquisto. Di conseguenza, i marchi di gioielleria stanno ampliando le loro collezioni di fascia media e accessibile, mentre la concorrenza continua a intensificarsi nel segmento orientato al rapporto qualità-prezzo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi dei metalli preziosi elevati e volatili | -1.2% | Sud America | A breve termine (≤ 2 anni) |
| Complesso sistema di dazi e tassazione all'importazione | -0.7% | Sud America, in particolare Brasile e Argentina. | Medio termine (2–4 anni) |
| Gioielli contraffatti e imitazioni | -0.5% | Sud America | Medio termine (2–4 anni) |
| Sfide relative alla catena di approvvigionamento e alla provenienza delle pietre preziose | -0.3% | Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi dei metalli preziosi elevati e volatili
I prezzi elevati e volatili dell'oro, dell'argento e di altri metalli preziosi stanno aumentando i costi di produzione e riducendo l'accessibilità economica dei gioielli per i consumatori in tutto il Sud America. Con l'aumento delle spese per le materie prime, i produttori e i rivenditori potrebbero essere costretti ad aumentare i prezzi dei prodotti per proteggere i margini di profitto, il che può scoraggiare gli acquisti non essenziali e indurre i consumatori a rimandare le decisioni di acquisto. Queste pressioni sui prezzi stanno inoltre spingendo gli acquirenti a optare per pezzi più leggeri, gioielli in oro a caratura inferiore, prodotti in argento e design con materiali misti che offrono un'estetica simile a un prezzo più accessibile. Inoltre, le frequenti fluttuazioni dei prezzi dei metalli preziosi creano difficoltà per i produttori e i rivenditori di gioielli nella gestione delle scorte, nella previsione della domanda, nella definizione dei prezzi e nel mantenimento di margini di profitto stabili. Di conseguenza, la crescente preferenza per alternative più economiche potrebbe limitare la domanda di gioielli tradizionali in metalli preziosi, in particolare tra i segmenti di consumatori sensibili al prezzo.
Gioielli contraffatti e imitazioni
La contraffazione e l'imitazione dei gioielli rappresentano una sfida significativa per il mercato sudamericano, offrendo alternative a basso costo che competono direttamente con i prodotti legittimi e minano il valore percepito dei gioielli autentici. Questi prodotti vengono spesso venduti attraverso punti vendita informali e canali online, rendendoli facilmente accessibili ai consumatori sensibili al prezzo e sottraendo vendite ai rivenditori autorizzati e ai marchi affermati. Gli articoli contraffatti che replicano marchi, loghi o design riconosciuti possono ulteriormente indebolire la fiducia dei consumatori, soprattutto quando gli acquirenti non possono facilmente verificarne l'autenticità o la qualità. In Cile, le autorità hanno sequestrato 2,478 articoli di gioielleria contraffatta per un valore di circa 523,000 dollari durante l'Operazione Creta II, a dimostrazione della portata del fenomeno della contraffazione nella regione. Oltre alle perdite di fatturato, i produttori e i rivenditori legittimi devono sostenere costi più elevati per l'autenticazione dei prodotti, la protezione della proprietà intellettuale, l'applicazione della legge e le iniziative di sensibilizzazione dei consumatori, con possibili ripercussioni sulla redditività e sulla crescita del mercato.
Analisi del segmento
Per tipologia di prodotto: gli anelli sono in testa, mentre le collane guadagnano terreno.
Nel 2025, gli anelli rappresentavano il 27.08% del mercato sudamericano dei gioielli per tipologia di prodotto, risultando la categoria più importante. La forte domanda per l'uso quotidiano, i regali e le occasioni cerimoniali continua a sostenere la leadership di mercato di questa categoria. I gioielli per matrimoni e fidanzamenti rimangono un fattore chiave della domanda, soprattutto nei paesi con forti tradizioni legate agli acquisti matrimoniali. La popolarità di anelli in oro, con pietre preziose e personalizzati amplia ulteriormente l'attrattiva della categoria presso diversi segmenti di consumatori. Produttori e rivenditori stanno inoltre introducendo modelli leggeri e accessibili per soddisfare le esigenze dei consumatori attenti al prezzo.
Si prevede che le collane saranno la categoria di prodotto a più rapida crescita, registrando un CAGR del 6.43% durante il periodo di previsione dal 2026 al 2031. Il crescente interesse dei consumatori per gioielli di tendenza, alla moda e versatili dovrebbe trainare la domanda di collane in tutta la regione. I consumatori più giovani prediligono sempre più design contemporanei, personalizzati e a strati, in linea con le loro preferenze di stile individuali. L'espansione delle piattaforme di e-commerce sta inoltre migliorando l'accesso a una gamma più ampia di marchi di gioielli nazionali e internazionali. Si prevede che questi fattori sosterranno una crescita sostenuta delle vendite di collane nel mercato dei gioielli del Sud America.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: i metalli preziosi sono in testa, mentre la domanda di metalli comuni è in aumento.
Nel 2025, i metalli preziosi rappresentavano il 67.43% del mercato sudamericano dei gioielli in termini di materiale, mantenendo la loro posizione di categoria principale. Oro, argento e altri metalli preziosi continuano a essere scelte popolari per gioielli da indossare quotidianamente, pezzi cerimoniali e regali in tutta la regione. I consumatori prediligono questi materiali per la loro durabilità, l'aspetto raffinato e la capacità di conservare il valore nel tempo. Il loro significato culturale, in particolare per matrimoni, eventi religiosi e celebrazioni tradizionali, contribuisce ulteriormente a sostenere la domanda. Anche l'attrattiva dei metalli preziosi come investimento continua a influenzare le decisioni di acquisto dei consumatori sudamericani.
Si prevede che i metalli di base rappresenteranno il segmento di materiali a più rapida crescita, registrando un CAGR del 6.01% nel periodo 2026-2031. La crescente domanda di gioielli accessibili e alla moda sta trainando l'adozione di prodotti realizzati con metalli di base in tutta la regione. Questi materiali consentono ai produttori di offrire design contemporanei, leggeri e versatili a prezzi accessibili. Il segmento è particolarmente attraente per i consumatori più giovani e per gli acquirenti attenti al prezzo che desiderano cambiare spesso stile. Si prevede che l'ampliamento della disponibilità attraverso negozi specializzati, grandi catene di distribuzione e piattaforme online sosterrà ulteriormente la crescita durante il periodo di previsione.
Per categoria: i gioielli di pregio mantengono il loro valore, mentre la bigiotteria si espande online.
Nel 2025, i gioielli di alta gamma rappresentavano il 57.48% del mercato sudamericano in termini di valore, affermandosi come la tipologia di gioiello più diffusa nella regione. La domanda di pezzi pregiati realizzati con metalli preziosi, diamanti e altre pietre preziose rimane elevata. I consumatori acquistano comunemente gioielli di alta gamma per matrimoni, anniversari, cerimonie religiose, come regalo e per altre occasioni importanti. Il loro design intramontabile, la lavorazione di alta qualità e il valore percepito nel tempo continuano a sostenere la preferenza dei consumatori. Inoltre, il ruolo dei gioielli di alta gamma sia come accessorio personale che come riserva di valore ne rafforza la leadership di mercato.
Si prevede che la bigiotteria sarà la tipologia di gioielli a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.53% fino al 2031. Il segmento beneficia del crescente interesse dei consumatori per accessori accessibili, alla moda e in continua evoluzione. I consumatori più giovani, in particolare, acquistano bigiotteria per completare diversi outfit e seguire le tendenze della moda in costante cambiamento. I prezzi più bassi consentono ai consumatori di acquistare molteplici modelli, colori e stili per diverse occasioni senza spendere cifre esorbitanti. La continua espansione dell'e-commerce, l'influenza dei social media nel settore della moda e la maggiore disponibilità di prodotti dovrebbero ulteriormente sostenere la crescita del segmento.
Per utente finale: gli adulti sono la fonte principale di entrate, mentre i bambini creano opportunità di crescita.
Nel 2025, gli adulti hanno rappresentato il 93.11% del fatturato del mercato sudamericano della gioielleria per utente finale, costituendo il gruppo di consumatori più numeroso. La domanda in questo segmento è trainata dagli acquisti di gioielli per l'uso quotidiano, per i regali, per matrimoni, anniversari e altre occasioni speciali. Gli adulti, in genere, hanno un maggiore potere d'acquisto, che consente loro di spendere di più per gioielli di alta qualità, di lusso e di marca. Anche il crescente interesse per design personalizzati, stili contemporanei e pezzi di tendenza sta alimentando la domanda in questo segmento. Si prevede che le tendenze della moda in atto e la crescente preferenza dei consumatori per l'espressione di sé attraverso i gioielli sosterranno la crescita in questo segmento.
Si prevede che il segmento dei prodotti per bambini sarà la categoria di utenti finali a più rapida crescita, con un CAGR del 6.45% fino al 2031. La crescente domanda di gioielli per bambini per compleanni, festività, celebrazioni e occasioni speciali sta trainando l'espansione del segmento. I genitori sono sempre più alla ricerca di accessori alla moda, personalizzati e adatti all'età dei bambini, che soddisfino le loro preferenze. La disponibilità di modelli a prezzi accessibili su piattaforme online e nei moderni canali di vendita al dettaglio sta migliorando l'accessibilità dei prodotti. I produttori stanno inoltre introducendo design di gioielli leggeri e adatti ai bambini, che dovrebbero ulteriormente sostenere la crescita del segmento.
Per canale di distribuzione: i negozi fisici sono in testa, mentre il commercio al dettaglio online si espande.
Nel 2025, i negozi fisici hanno rappresentato il 73.07% del fatturato del mercato sudamericano della gioielleria, consolidando la loro posizione di canale di vendita principale. I consumatori apprezzano i negozi fisici perché possono valutare la qualità, la lavorazione, i materiali e la vestibilità dei gioielli prima dell'acquisto. Le consulenze in negozio consentono inoltre ai rivenditori di offrire consigli personalizzati, soprattutto per acquisti di valore elevato e per occasioni speciali. Gioiellerie specializzate, grandi magazzini e negozi monomarca nei centri commerciali continuano a rafforzare l'accessibilità e la visibilità dei prodotti di gioielleria. Le consolidate relazioni con i rivenditori e l'immediata disponibilità dei prodotti supportano ulteriormente la preferenza dei consumatori per gli acquisti offline.
Si prevede che i negozi online saranno il canale di distribuzione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 6.11% dal 2026 al 2031. La crescente diffusione di Internet, l'adozione sempre maggiore degli smartphone e la maggiore fiducia dei consumatori nelle transazioni digitali stanno supportando l'espansione delle vendite di gioielli online. Le piattaforme di e-commerce offrono ai consumatori l'accesso a una gamma più ampia di modelli, marchi e fasce di prezzo rispetto a molti negozi fisici. Sconti competitivi, comode consegne a domicilio e opzioni di pagamento flessibili incentivano ulteriormente gli acquisti online. Inoltre, si prevede che il social commerce, l'influencer marketing e le campagne digitali mirate aumenteranno il coinvolgimento dei consumatori e accelereranno la crescita del canale.
Analisi geografica
Nel 2025, il Brasile deteneva la quota maggiore del mercato sudamericano della gioielleria, rappresentando il 45.29% del fatturato regionale. La leadership del Paese è supportata da un'ampia base di consumatori, dalla crescente domanda di prodotti di alta gamma e da una vasta rete di rivenditori di gioielli di marca. Il Brasile beneficia inoltre della disponibilità di pietre preziose e di consolidati distretti manifatturieri e artigianali nel settore della gioielleria, in particolare negli stati di Minas Gerais e Bahia. Si prevede che i continui investimenti da parte di marchi nazionali e internazionali, unitamente alla crescente preferenza dei consumatori per gioielli di marca e di alta gamma, rafforzeranno la sua posizione di leader di mercato.
Si prevede che l'Argentina sarà il Paese con la crescita più rapida nel mercato sudamericano della gioielleria, registrando un CAGR del 6.58% dal 2026 al 2031. Il miglioramento delle condizioni economiche e la maggiore disponibilità di prodotti importati dovrebbero sostenere la ripresa della spesa discrezionale dei consumatori. La domanda di gioielli di alta gamma sta guadagnando terreno tra i consumatori alla ricerca di prodotti di pregio e durevoli, mentre la bigiotteria continua a mantenere una forte presenza sul mercato interno. L'espansione delle piattaforme di e-commerce, la maggiore accessibilità ai prodotti e il rinnovato interesse da parte dei marchi di gioielleria dovrebbero creare ulteriori opportunità di crescita durante il periodo di previsione.
Altri paesi, tra cui Colombia, Cile, Perù, Venezuela, Paraguay e Uruguay, contribuiscono al mercato sudamericano della gioielleria attraverso diverse preferenze dei consumatori e condizioni commerciali. La Colombia beneficia della sua consolidata industria degli smeraldi e della crescente popolarità dei gioielli artigianali e sostenibili, mentre il Cile registra una domanda relativamente forte di prodotti di fascia alta. Il Perù rimane un importante centro per la produzione e l'esportazione di gioielli artigianali, grazie alla sua abilità artigianale e ai materiali locali. Il Venezuela si trova ad affrontare maggiori vincoli macroeconomici, mentre Paraguay e Uruguay beneficiano del commercio transfrontaliero e degli acquisti di gioielli legati al turismo.
Panorama competitivo
Il mercato della gioielleria in Sud America rimane altamente frammentato, con gruppi globali del lusso, catene di vendita al dettaglio regionali, aziende di vendita diretta, gioiellieri indipendenti e produttori artigianali che competono in molteplici segmenti di prezzo. Tra i principali operatori figurano Vivara Participações SA, HStern Indústria e Comércio SA, Manoel Bernardes SA, Pandora A/S e LVMH Moët Hennessy Louis Vuitton SE. Queste aziende competono attraverso il posizionamento del marchio, l'innovazione di prodotto, le reti di negozi e le capacità di servizio al cliente. La presenza di numerosi operatori locali e specializzati limita la concentrazione del mercato nella regione. Di conseguenza, nessuna singola azienda detiene una posizione dominante in tutte le categorie di gioielli e fasce di prezzo.
Le aziende regionali e internazionali stanno rafforzando la loro presenza sul mercato attraverso l'espansione dei negozi, strategie multimarca, investimenti nel commercio digitale e un'offerta di prodotti diversificata. Vivara si rivolge a consumatori di gioielli di alta gamma e accessibili attraverso i suoi marchi Vivara e Life, riuscendo così a soddisfare le diverse preferenze dei clienti. Pandora continua ad ampliare il suo portfolio oltre la sua gamma principale di gioielli con charm, espandendo al contempo la sua presenza sia online che nei negozi fisici. LVMH compete nel segmento del lusso con marchi come Tiffany & Co. e Bulgari. Nel frattempo, aziende brasiliane consolidate, tra cui HStern e Manoel Bernardes, sfruttano la forte notorietà del marchio e la tradizione per fidelizzare la propria clientela regionale.
La struttura frammentata del mercato offre opportunità ai marchi emergenti, alle aziende nate online e ai produttori di gioielli di nicchia per servire segmenti di consumatori finora trascurati. Le piattaforme di e-commerce internazionali a basso costo e i prodotti contraffatti stanno intensificando la concorrenza sui prezzi, in particolare nei settori dei gioielli accessibili e di moda. Tuttavia, permangono opportunità di crescita nei gioielli da uomo, nei gioielli per bambini, nei prodotti personalizzati e nei marchi promossi attraverso i canali del social commerce. I consumatori apprezzano sempre di più l'autenticità, il design distintivo, l'approvvigionamento etico e la comodità dell'esperienza di acquisto. Pertanto, ci si aspetta che gli operatori consolidati diano priorità al retail esperienziale, alle strategie omnicanale, alla differenziazione del prodotto e alla fiducia nel marchio per rafforzare la propria posizione competitiva.
Leader del settore della gioielleria in Sud America
Vivara Participações SA
HStern Industria e Commercio SA
Manoel Bernardes SA
Pandora A / S
LVMH Moët Hennessy Louis Vuitton SE
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Vivara Participacoes SA ha sottoscritto un terzo emendamento al proprio accordo tra azionisti il 28 maggio 2026. L'aggiornamento rafforza la governance e l'allineamento degli interessi degli azionisti, mentre l'azienda continua a bilanciare redditività, disciplina delle scorte ed espansione della presenza del proprio marchio Life in Brasile.
- Aprile 2026: il marchio spagnolo di gioielli Aristocrazy ha ampliato la sua presenza internazionale inaugurando il suo primo negozio a Porto Rico, presso Plaza Las Américas a San Juan. Il negozio, che si estende su circa 100 metri quadrati, ha presentato le ultime collezioni e i gioielli più iconici del marchio.
- Gennaio 2026: Pandora ha lanciato un nuovo modello di prezzi per l'ingresso sul mercato in tutta l'America Latina, come comunicato nei materiali per gli investitori del 2026. Questo cambiamento standardizza l'applicazione dei prezzi a livello regionale e supporta le prestazioni della rete di negozi, rafforzando la competitività rispetto ai concorrenti locali e ai venditori online transfrontalieri.
- Dicembre 2024: Tiffany & Co. ha inaugurato un flagship store presso Iguatemi a San Paolo, portando un salone di alta gioielleria e aree esperienziali dedicate al marchio in una delle destinazioni per lo shopping di lusso più importanti del Brasile. L'investimento ha rafforzato il coinvolgimento locale per le categorie di prodotti di fascia alta e ha innalzato gli standard dell'esperienza di vendita al dettaglio di gioielli nella regione.
Ambito del rapporto sul mercato dei gioielli in Sud America
I gioielli includono articoli decorativi utilizzati per l'ornamento personale, come regali e per la moda, realizzati con metalli preziosi, metalli comuni e materiali misti. Il mercato dei gioielli in Sud America è segmentato per tipologia di prodotto in anelli, collane, orecchini, bracciali, catene e pendenti e altri prodotti; per materiale in metalli preziosi, metalli comuni e materiali misti; per categoria in gioielli pregiati e bigiotteria; per utente finale in bambini e adulti; e per canale di distribuzione in negozi al dettaglio online e offline. Il mercato comprende Brasile, Argentina, Colombia, Cile, Perù, Venezuela e il resto del Sud America. Le previsioni di mercato sono presentate in termini di valore (USD).
| Anelli |
| Collane |
| Orecchini |
| Bracciali |
| Catene e pendenti |
| Altro |
| Metalli preziosi |
| Metalli di base |
| Materiali misti |
| Fine |
| Costume |
| Bambini |
| Adulti |
| Negozi al dettaglio online |
| Negozi al dettaglio offline |
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Perù |
| Venezuela |
| Resto del Sud America |
| Per tipo di prodotto | Anelli |
| Collane | |
| Orecchini | |
| Bracciali | |
| Catene e pendenti | |
| Altro | |
| Per materiale | Metalli preziosi |
| Metalli di base | |
| Materiali misti | |
| Per Categoria | Fine |
| Costume | |
| Per utente finale | Bambini |
| Adulti | |
| Per canale di distribuzione | Negozi al dettaglio online |
| Negozi al dettaglio offline | |
| Per Nazione | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Venezuela | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della gioielleria in Sud America entro il 2031?
Si prevede che il mercato dei gioielli in Sud America raggiungerà gli 8.15 miliardi di dollari entro il 2031, rispetto ai 6.34 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 5.15%.
Quale paese sudamericano è leader nelle vendite di gioielli?
Nel 2025, il Brasile ha guidato le entrate regionali con una quota del 45.29%, grazie alla sua rete di vendita al dettaglio di marca, alla base di consumatori ad alto reddito e all'offerta interna di pietre preziose.
Quale tipologia di gioiello detiene la quota di mercato maggiore in Sud America?
Nel 2025, gli anelli hanno rappresentato la quota maggiore del fatturato, pari al 27.04%, grazie alle tradizioni legate a matrimoni, fidanzamenti e regali.
Qual è il materiale più richiesto nel settore della gioielleria in Sud America?
Si prevede che i metalli di base cresceranno a un tasso di crescita annuo composto (CAGR) del 6.01% fino al 2031, poiché l'aumento dei prezzi dell'oro incrementerà la domanda di gioielli placcati e realizzati con materiali misti.


