

Dimensioni e quota di mercato dei dispositivi per la somministrazione di insulina in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.7 miliardo di dollari |
| Dimensione del mercato (2031) | 2.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.50% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi per la somministrazione di insulina in Sud America a cura di Mordor Intelligence
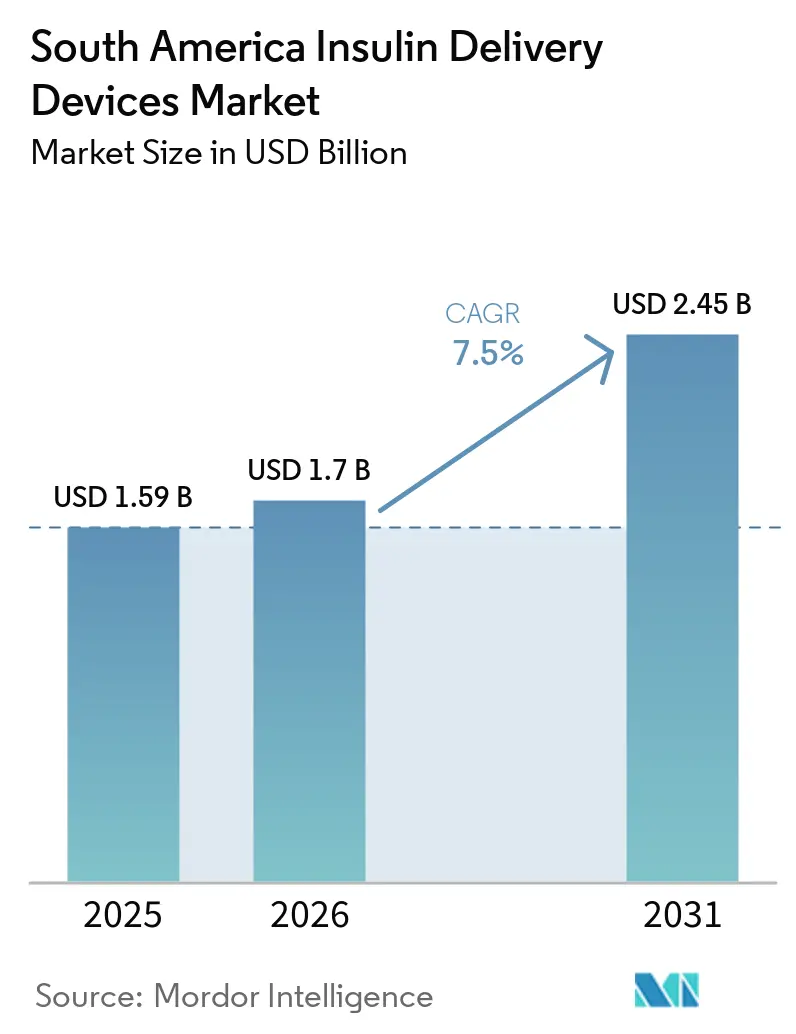
Il mercato sudamericano dei dispositivi per la somministrazione di insulina aveva un valore di 1.59 miliardi di dollari nel 2025 e si stima che crescerà da 1.70 miliardi di dollari nel 2026 a 2.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.5% durante il periodo di previsione (2026-2031).
Il crescente numero di persone affette da diabete sostiene la domanda di sistemi affidabili per la somministrazione di insulina in tutta la regione, mentre i programmi di copertura sanitaria pubblica rendono penne, cartucce e dispositivi avanzati selezionati accessibili a un numero maggiore di pazienti. Il Brasile rimane un punto di riferimento nel mercato sudamericano dei dispositivi per la somministrazione di insulina, poiché il suo sistema sanitario pubblico può influenzare l'adozione di tali dispositivi attraverso ampi programmi di approvvigionamento. Anche in Argentina e Cile, le modifiche ai programmi di copertura sanitaria stanno ampliando l'accesso a microinfusori e al monitoraggio continuo del glucosio per i pazienti idonei. I produttori stanno cercando un equilibrio tra le opportunità di volume offerte dai dispositivi convenzionali e la crescita più rapida dei sistemi connessi, dove i rimborsi e il supporto clinico stanno migliorando.
Punti chiave del rapporto
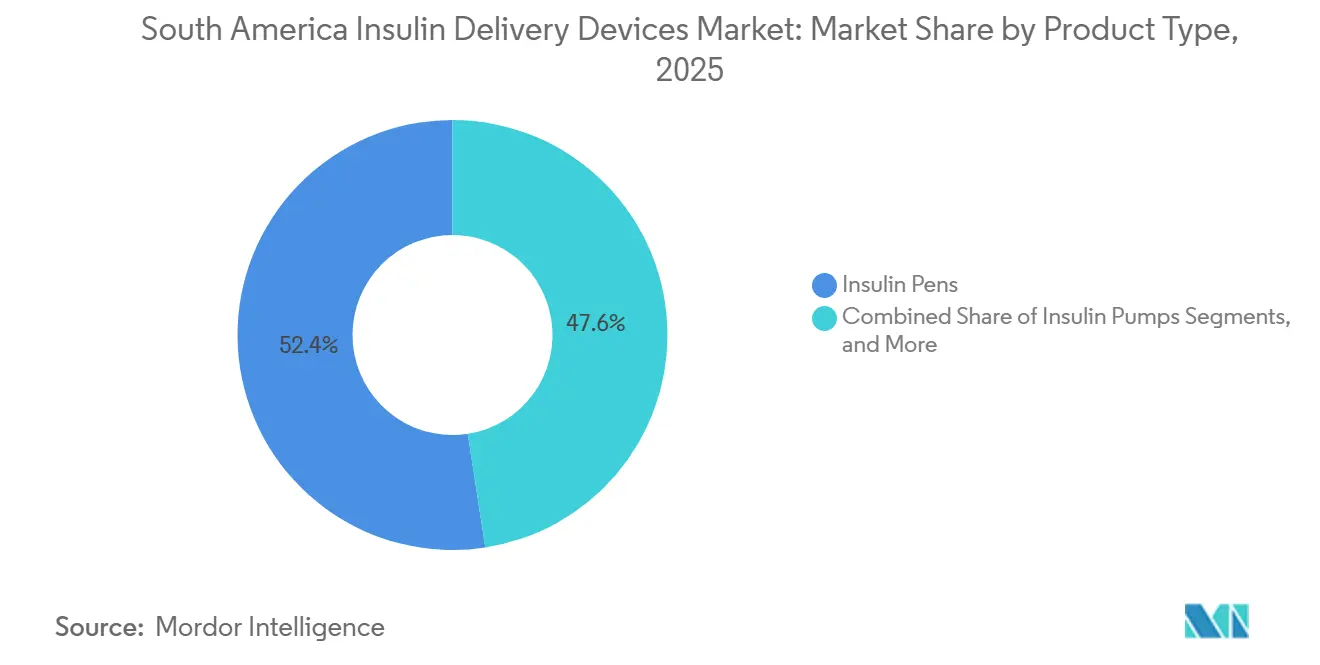
- Per tipologia di prodotto, le penne per insulina detenevano il 52.44% del mercato sudamericano dei dispositivi per la somministrazione di insulina nel 2025, mentre si prevede che le pompe per insulina cresceranno a un tasso annuo composto del 9.35% fino al 2031.
- In termini di tecnologia e connettività, nel 2025 i dispositivi non connessi detenevano il 71.34% del mercato sudamericano dei dispositivi per la somministrazione di insulina, mentre si prevede che i dispositivi connessi cresceranno a un tasso annuo composto del 10.45% fino al 2031.
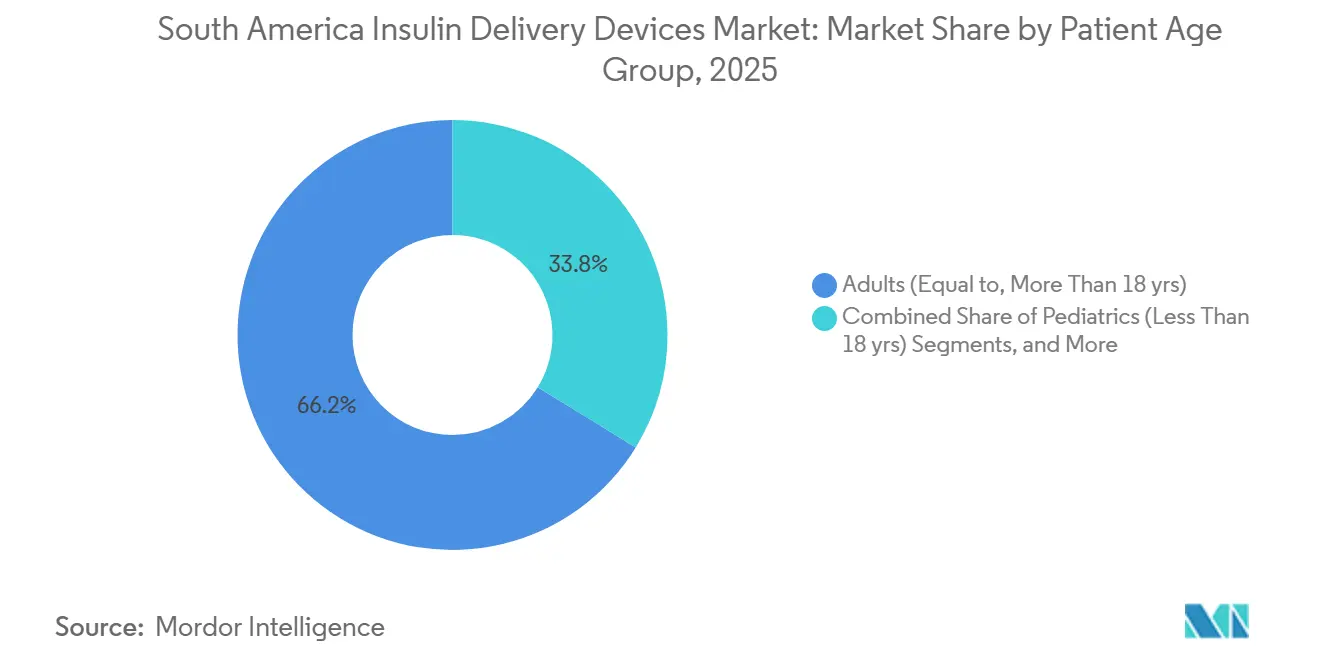
- Per fascia d'età dei pazienti, gli adulti dai 18 anni in su detenevano il 66.24% del mercato sudamericano dei dispositivi per la somministrazione di insulina nel 2025, mentre si prevede che il settore pediatrico crescerà a un tasso annuo composto del 10.67% fino al 2031.
- Per canale di distribuzione, nel 2025 le farmacie al dettaglio detenevano il 44.37% del mercato sudamericano dei dispositivi per la somministrazione di insulina, mentre si prevede che le farmacie online cresceranno a un tasso annuo composto del 12.53% fino al 2031.
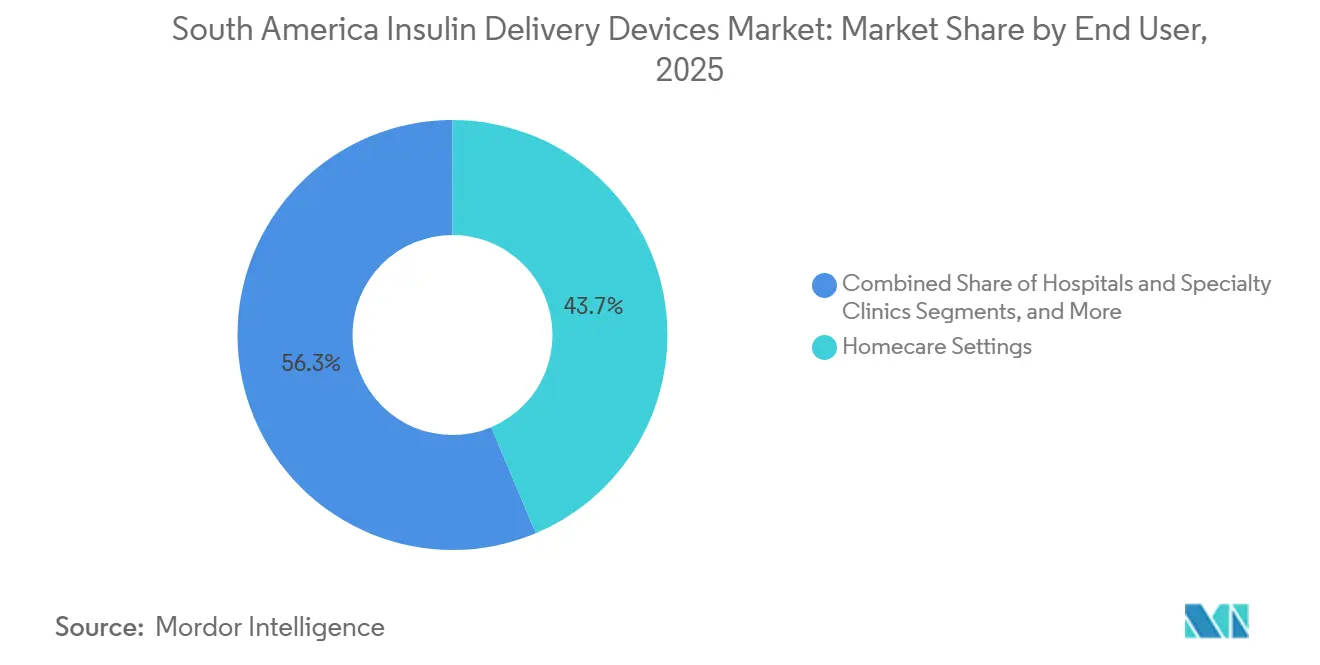
- Per quanto riguarda gli utenti finali, nel 2025 il mercato sudamericano dei dispositivi per la somministrazione di insulina era detenuto dal 43.67% delle strutture di assistenza domiciliare e si prevede che crescerà a un tasso annuo composto del 9.77% fino al 2031.
- Dal punto di vista geografico, il Brasile si è posizionato al primo posto con il 49.89% del fatturato regionale nel 2025, mentre si prevede che l'Argentina registrerà un tasso di crescita annuo composto (CAGR) dell'11.56% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei dispositivi per la somministrazione di insulina in Sud America
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento del carico di diabete e della popolazione trattata con insulina | + 2.3% | Brasile, Argentina, Colombia e Cile | A lungo termine (≥ 4 anni) |
| Ampliamento dei programmi pubblici per il diabete e accesso alle penne per la somministrazione di farmaci. | + 1.6% | Brasile, Argentina e Cile | Medio termine (2-4 anni) |
| Passaggio dalle siringhe alla somministrazione tramite penna nell'assistenza sanitaria urbana | + 1.3% | Aree urbane in Brasile, Colombia e Cile | Medio termine (2-4 anni) |
| Penne connesse, pompe indossabili e integrazione con i sistemi di monitoraggio continuo del glucosio (CGM). | + 1.1% | Brasile, Argentina, Colombia e Cile | Medio termine (2-4 anni) |
| Richiesta di dispositivi avanzati da parte di centri specializzati per il diabete di tipo 1 | + 1.3% | Aree urbane in Brasile, Colombia e Cile | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del carico del diabete e della popolazione trattata con insulina
La prevalenza del diabete sta creando una base di domanda ampia e sostenuta per il mercato dei dispositivi per la somministrazione di insulina in Sud America. La Federazione Internazionale del Diabete ha segnalato 35.4 milioni di adulti con diabete in Sud e Centro America, con una proiezione di 52 milioni entro il 2050. La stessa fonte ha riportato che il 30.4% degli adulti con diabete nella regione, ovvero 10.7 milioni di persone, non ha ricevuto una diagnosi. [1] Federazione Internazionale del Diabete, "IDF Diabetes Atlas South and Central America Region", IDF Diabetes Atlas, diabetesatlas.org Il Brasile contava 16.6 milioni di adulti con diabete e una prevalenza standardizzata per età del 10.6%, fornendo ai fornitori un'ampia base per penne, aghi e altri prodotti per la somministrazione di insulina. Il crescente utilizzo di analoghi dell'insulina a lunga durata d'azione nell'assistenza sanitaria pubblica supporta la somministrazione tramite penne compatibili e la domanda ricorrente di forniture monouso. I requisiti di registrazione dei dispositivi in Brasile favoriscono inoltre i fornitori in possesso della documentazione di qualità e delle approvazioni richieste per la distribuzione pubblica e privata.
Ampliamento dei programmi pubblici per il diabete e dell'accesso alle penne per la diagnosi precoce del diabete.
I programmi pubblici stanno spostando la domanda nel mercato sudamericano dei dispositivi per la somministrazione di insulina oltre gli acquisti privati. Il Brasile ha avviato una transizione strutturata dall'insulina NPH alla glargina a lunga durata d'azione in quattro località pilota nel febbraio 2026, coprendo più di 50,000 pazienti nella fase iniziale. Una partnership per lo sviluppo produttivo che coinvolge Biomm, Fiocruz e Gan & Lee ha supportato la fornitura nazionale di glargine. Il Ministero della Salute brasiliano ha distribuito 52,350 penne per iniezione riutilizzabili in 16 stati nel luglio 2026 nell'ambito del lancio nazionale. [2] Ministério da Saúde do Brasil, “SUS Começa a Oferta Nacional de Insulina Glargina Para Crianças, Adolescentes e Idosos em Todo o País,” Ministério da Saúde, gov.br Il quadro di copertura dell'Argentina richiede la copertura completa dell'insulina e delle forniture correlate per il diabete attraverso i sistemi di assicurazione sociale. L'organizzazione cilena Ley Ricarte Soto fornisce dispositivi per microinfusori e materiali di consumo mensili alle persone con diabete di tipo 1 che ne hanno diritto, riducendo così le barriere economiche per i pazienti idonei.
Passaggio dalle siringhe alla somministrazione tramite penna nell'assistenza sanitaria urbana
La somministrazione di insulina tramite penna si sta diffondendo sempre di più, poiché pazienti e medici cercano una somministrazione di routine più comoda e precisa. Questa tendenza è particolarmente evidente nelle grandi aree urbane, dove cliniche private e farmacie offrono un accesso più ampio all'insulina di marca e ai relativi materiali di consumo. La distribuzione pubblica di penne riutilizzabili in Brasile ha offerto a molti pazienti la prima esperienza pratica con la somministrazione tramite penna. Anche il mercato sudamericano dei dispositivi per la somministrazione di insulina beneficia della domanda ricorrente di aghi e cartucce di ricambio dopo la distribuzione iniziale dei dispositivi. A febbraio 2025, il Brasile ha reso gratuiti i prodotti inclusi nel programma Farmácia Popular, ampliando l'accesso ai farmaci e ai materiali per il diabete attraverso le farmacie. Le siringhe rimarranno rilevanti nelle aree remote e a basso reddito, ma avranno probabilmente un ruolo più limitato laddove i programmi pubblici forniscono insulina compatibile con le penne.
Integrazione tra penne connesse, pompe indossabili e monitoraggio continuo del glucosio.
I sistemi di somministrazione connessi stanno guadagnando terreno grazie alla crescente integrazione tra monitoraggio del glucosio e somministrazione di insulina. L'aggiornamento del programma di fornitura per il diabete in Argentina per il 2025 ha esteso la copertura a nuovi modelli di microinfusori, materiali di consumo aggiuntivi e sensori per il monitoraggio intermittente del glucosio. Il Cile ha aggiunto il monitoraggio continuo del glucosio in tempo reale per garantire i benefici ai minori di 18 anni con diabete di tipo 1 e alle donne in gravidanza con diabete di tipo 1 nel dicembre 2025. Il Brasile ha valutato la copertura del monitoraggio continuo del glucosio in tempo reale per il diabete di tipo 1 attraverso la Consulta Pública 63/2026. Questi programmi possono creare un percorso più chiaro per microinfusori, penne per insulina, sensori e follow-up supportati da software compatibili. Tuttavia, i prodotti connessi hanno un costo maggiore e la loro adozione dipende dalle decisioni in materia di copertura e dalla disponibilità dei medici. Il mercato sudamericano dei dispositivi per la somministrazione di insulina vedrà probabilmente la connettività espandersi inizialmente attraverso l'assistenza specialistica, i programmi pediatrici e i pazienti con rimborso formale.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Costi elevati a carico del paziente e rimborso non uniforme | -0.8% | Argentina, Colombia, Perù, Bolivia e città secondarie in Brasile | Medio termine (2-4 anni) |
| Volatilità valutaria e dipendenza dalle importazioni | -0.6% | Argentina e Brasile, con esposizione in diverse categorie dipendenti dalle importazioni. | A breve termine (≤ 2 anni) |
| Disuguaglianze regionali nella formazione specialistica e nel supporto ai dispositivi. | -0.8% | Argentina, Colombia, Perù, Bolivia e città secondarie in Brasile | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati a carico del paziente e rimborsi non uniformi
La spesa familiare rappresentava un vincolo importante, soprattutto laddove la copertura pubblica non includeva pienamente i sistemi avanzati di somministrazione di insulina. In Cile, la legge Ley Ricarte Soto copriva l'hardware del microinfusore e i materiali di consumo ricorrenti per le persone idonee, previo rispetto di criteri clinici e approvazione amministrativa. Uno studio qualitativo del 2025 ha identificato i costi, la complessità amministrativa e la limitata disponibilità di specialisti al di fuori delle aree metropolitane come ostacoli principali all'accesso ai microinfusori. Una revisione sistematica del 2024 ha riportato un tasso di trattamento del 64.6% in tutto il Sud America, indicando che molti pazienti diagnosticati non ricevevano un trattamento completo. Il mercato sudamericano dei dispositivi per la somministrazione di insulina si rivolgeva a diverse fasce di prezzo, dalle siringhe di base e dalle penne standard ai microinfusori e ai sistemi collegati a sensori, mentre l'applicazione incoerente delle normative e l'occupazione informale limitavano l'accesso al rimborso.
Volatilità valutaria e dipendenza dalle importazioni
I microinfusori di insulina di alta gamma, le penne per insulina intelligenti e i sistemi di monitoraggio continuo del glucosio si basavano in gran parte sulle importazioni, rendendo il mercato sudamericano dei dispositivi per la somministrazione di insulina vulnerabile alle fluttuazioni valutarie. In Argentina, il deprezzamento del peso ha aumentato i costi di distribuzione tra l'approvvigionamento e la vendita, con conseguente aumento dei prezzi per i pazienti o riduzione dei margini di profitto. Il Brasile ha mantenuto una significativa capacità produttiva di insulina, ma si è affidato a componenti importati per molti sistemi di microinfusori e penne per insulina intelligenti. Biomm e Fiocruz hanno ampliato la produzione nazionale di glargine; tuttavia, queste iniziative non hanno sostituito completamente i componenti importati, mentre i prezzi fissi in valuta locale hanno ridotto l'interesse dei fornitori per i prodotti avanzati durante le rapide fluttuazioni del tasso di cambio.
Analisi del segmento
Per tipologia di prodotto: le penne guidano la domanda attuale, mentre le pompe supportano una crescita più rapida.
Nel 2025, le penne per insulina detenevano il 52.44% della quota di mercato dei dispositivi per la somministrazione di insulina in Sud America, grazie al loro ampio utilizzo nella cura del diabete di tipo 2, agli appalti pubblici e alla compatibilità con le formulazioni di insulina in penna. Le penne monouso continuano a sostenere i volumi degli appalti pubblici semplificando la distribuzione e la somministrazione. Le penne riutilizzabili stanno guadagnando terreno, come dimostra la distribuzione in Brasile di dispositivi durevoli insieme alle cartucce di glargine. Nel luglio 2026, il Ministero della Salute brasiliano ha distribuito 52,350 penne riutilizzabili e oltre 254,000 cartucce di glargine in 16 stati, supportando la futura domanda di aghi compatibili, cartucce, informazioni per i pazienti e materiali di ricambio.
Si prevede che le pompe per insulina cresceranno a un tasso di crescita annuo composto (CAGR) del 9.35% dal 2026 al 2031, diventando così la categoria di prodotti in più rapida crescita. La crescita parte da una base più piccola, poiché la terapia con pompa richiede supporto clinico, rimborso e una fornitura affidabile di materiali di consumo. Le pompe a cerotto e i sistemi ibridi automatizzati a circuito chiuso supportano la crescita combinando la somministrazione di insulina con la gestione automatizzata del diabete. Uno studio in condizioni reali condotto su utilizzatori di MiniMed 780G in Argentina, Brasile, Colombia e Cile ha riportato che il 78.1% degli utilizzatori ha raggiunto obiettivi di tempo nell'intervallo glicemico superiori al 70%. Le siringhe rimangono importanti nelle aree rurali e in contesti con costi contenuti, mentre gli iniettori senza ago e a getto rimangono una nicchia a causa del limitato supporto di rimborso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia/connettività: i dispositivi convenzionali sono in testa, mentre i sistemi connessi si espandono.
Nel 2025, i dispositivi non connessi detenevano il 71.34% del mercato sudamericano dei dispositivi per la somministrazione di insulina. Le penne, le siringhe e le pompe tradizionali rimangono ampiamente utilizzate perché economiche e più facili da includere nei contratti di appalto standard. Gli enti pubblici prediligono i costi unitari, mentre le città secondarie spesso dispongono di infrastrutture sanitarie digitali limitate e di un supporto specialistico inadeguato per la gestione dell'insulina basata sui dati. Questi fattori alimentano la domanda di dispositivi tradizionali e gli acquisti ricorrenti di materiali di consumo compatibili, anche se i sistemi avanzati stanno ottenendo l'accettazione clinica.
Si prevede che i dispositivi connessi cresceranno a un tasso annuo composto (CAGR) del 10.45% dal 2026 al 2031. Penne con tecnologia Bluetooth, pompe collegate a sensori e sistemi supportati da app consentono ai pazienti di registrare le dosi e condividere i dati con i team clinici. Le normative riviste in Argentina e la copertura garantita del monitoraggio in Cile hanno migliorato l'accesso alle cure connesse per specifici gruppi di pazienti. La consultazione del Brasile del 2026 sul monitoraggio continuo del glucosio in tempo reale potrebbe creare un ulteriore canale di accesso pubblico per i prodotti connessi. L'adozione continuerà a dipendere dal rimborso, dalla formazione e dalla disponibilità costante di sensori e materiali di consumo.
Per fascia d'età dei pazienti: gli adulti forniscono un quadro più ampio e la pediatria ottiene sostegno politico.
Nel 2025, gli adulti di età pari o superiore a 18 anni detenevano il 66.24% del mercato sudamericano dei dispositivi per la somministrazione di insulina. Questo segmento è ampio perché il diabete di tipo 2 è concentrato tra gli adulti e i pazienti anziani, con Brasile e Argentina che rappresentano una base di pazienti considerevole che necessita di somministrazione routinaria di insulina. Gli adulti che vivono in aree urbane e dispongono di un'assicurazione sanitaria privata hanno maggiori probabilità di utilizzare dispositivi connessi di fascia alta, mentre i programmi pubblici supportano la domanda attraverso la distribuzione di penne per insulina e la fornitura di insulina. In Brasile, il programma di somministrazione di glargine include persone di età pari o superiore a 70 anni affette da diabete di tipo 1 o di tipo 2. La semplicità del design delle penne e la formazione del paziente rimangono importanti per gli utenti anziani che gestiscono l'insulina a casa.
Si prevede che il settore pediatrico crescerà a un tasso annuo composto (CAGR) del 10.67% dal 2026 al 2031. Questo segmento beneficia di programmi di copertura che danno priorità alla gestione del diabete di tipo 1 nei bambini e negli adolescenti. Il Decreto GES cileno garantisce il monitoraggio continuo del glucosio per i bambini sotto i 18 anni affetti da diabete di tipo 1, mentre le norme di copertura aggiornate in Argentina supportano l'accesso ai modelli di microinfusore e ai relativi materiali di consumo per i pazienti idonei. Nel luglio 2025, Medtronic ha ottenuto la marcatura CE per il MiniMed 780G, utilizzabile nei bambini a partire dai 2 anni di età. La domanda in ambito pediatrico richiede educazione familiare, monitoraggio clinico e un accesso affidabile ai materiali di consumo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le farmacie al dettaglio sono in testa, mentre le farmacie online guadagnano terreno.
Nel 2025, le farmacie al dettaglio detenevano il 44.37% del mercato sudamericano dei dispositivi per la somministrazione di insulina. La loro leadership è supportata dall'accesso diretto ai pazienti, dalle catene di farmacie e dai programmi di distribuzione pubblica. La rete brasiliana Farmácia Popular offre un canale locale per l'acquisto di prodotti per il diabete e relativi accessori, e a partire da febbraio 2025 il programma ha reso gratuiti tutti i farmaci inclusi nel prontuario. Le farmacie al dettaglio supportano anche gli acquisti ripetuti di aghi per penne da insulina, cartucce e accessori di base, mentre le farmacie ospedaliere rimangono importanti per la configurazione dei dispositivi e l'educazione dei pazienti.
Si prevede che le farmacie online cresceranno a un tasso annuo composto (CAGR) del 12.53% dal 2026 al 2031. Gli ordini digitali semplificano gli acquisti ripetuti e supportano la consegna programmata di aghi per penne da insulina, sensori e altri materiali di consumo per i pazienti urbani. La crescita è più forte laddove le prescrizioni elettroniche sono accettate e i pazienti si sentono a proprio agio nell'utilizzare i servizi sanitari digitali. I canali online sono particolarmente rilevanti per gli utenti di dispositivi connessi, mentre le cliniche diabetologiche e i centri specializzati rimangono importanti per l'avvio all'uso di dispositivi avanzati. Il programma PRONADIA argentino sta ampliando l'assistenza integrata per il diabete nei capoluoghi di provincia, supportando i rinvii e il follow-up clinico.
Per utente finale: l'assistenza domiciliare è in testa con il passaggio della gestione dell'insulina al di fuori degli ospedali.
Nel 2025, il mercato sudamericano dei dispositivi per la somministrazione di insulina a domicilio deteneva il 43.67% del mercato e si prevede una crescita a un tasso annuo composto (CAGR) del 9.77% fino al 2031. Questa posizione riflette il passaggio della gestione quotidiana dell'insulina dagli ospedali alle abitazioni private. Il sistema sanitario pubblico brasiliano supporta l'assistenza primaria, con i pazienti che continuano la somministrazione di insulina a casa dopo aver ricevuto cure presso le strutture sanitarie di base. Le penne per insulina semplificano la somministrazione domiciliare e riducono le visite cliniche, mentre le penne intelligenti e le pompe connesse consentono la condivisione dei dati con i team di assistenza. Questa combinazione di praticità e monitoraggio clinico supporta la domanda di assistenza domiciliare.
Gli ospedali e le cliniche specializzate continuano a svolgere un ruolo fondamentale nell'avvio della terapia con microinfusore, nella gestione dell'insulina in regime di ricovero e nella formazione strutturata dei pazienti. Questi contesti sono particolarmente importanti per i bambini, i pazienti che iniziano la terapia con microinfusore e le persone con esigenze terapeutiche complesse. Le reti private di San Paolo supportano l'utilizzo di dispositivi di alta qualità attraverso i centri per il diabete di tipo 1, mentre i centri di chirurgia ambulatoriale rappresentano una categoria meno rilevante per l'avvio della terapia con microinfusore e la calibrazione di follow-up. Il programma PRONADIA argentino supporta l'assistenza diabetologica decentralizzata, estendendo la consulenza specialistica oltre le grandi città. Anche la copertura pubblica del monitoraggio in Cile supporta l'utilizzo del dispositivo a domicilio dopo una valutazione clinica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Brasile deteneva il 49.89% della quota di mercato sudamericana dei dispositivi per la somministrazione di insulina, grazie alle dimensioni del Sistema Sanitario Unificato, all'ampia popolazione diabetica e alla consolidata produzione di insulina. Il Paese contava 16.6 milioni di adulti affetti da diabete e una prevalenza standardizzata per età del 10.6%. Nell'aprile 2025, Novo Nordisk ha annunciato un investimento di 6.4 miliardi di BRL (9 miliardi di USD, 1.24 miliardi di BRL) per espandere il suo stabilimento di Montes Claros, che fornisce il 12% del consumo globale di insulina a oltre 70 Paesi. Biomm ha prodotto 10 milioni di unità di glargine nel 2025 e punta a raggiungere i 20 milioni di unità entro la fine del 2026. Le normative sui dispositivi e le procedure di appalto pubblico continuano a influenzare l'accesso dei fornitori.
Si prevede che l'Argentina crescerà a un tasso di crescita annuo composto (CAGR) dell'11.56% dal 2026 al 2031, trainata dalla prevalenza del diabete tra gli adulti, pari al 14%, la più alta tra le principali economie del Sud America. La Risoluzione 2091/2025 ha esteso la copertura obbligatoria per i modelli di microinfusore, i materiali di consumo e i sensori per il monitoraggio intermittente del glucosio. Buenos Aires e Córdoba sono i principali motori della domanda privata di dispositivi avanzati, mentre i programmi di assistenza provinciali possono ampliare l'accesso in altre città. La Colombia contava 3.0 milioni di adulti con diabete e una prevalenza dell'8.4%, mentre il Perù ne contava circa 1.6 milioni. Entrambi i paesi offrono maggiori opportunità per le tradizionali penne e siringhe rispetto ai sistemi connessi di fascia alta.
In Cile, 1.9 milioni di adulti erano affetti da diabete, con una prevalenza del 12.2%. La base di pazienti, seppur più ridotta, è supportata da programmi di rimborso che facilitano l'accesso a pompe e dispositivi di monitoraggio per i pazienti idonei. La copertura del sistema GES cileno ha creato un percorso per il monitoraggio continuo del glucosio per le persone con diabete di tipo 1 che soddisfano i requisiti. Ecuador, Bolivia, Uruguay, Venezuela, Paraguay e Suriname contribuiscono principalmente attraverso la fornitura di siringhe e aghi per penne per insulina. L'investimento del Perù nelle infrastrutture sanitarie rappresenta il segnale di crescita più evidente all'interno di questo gruppo.
Panorama competitivo
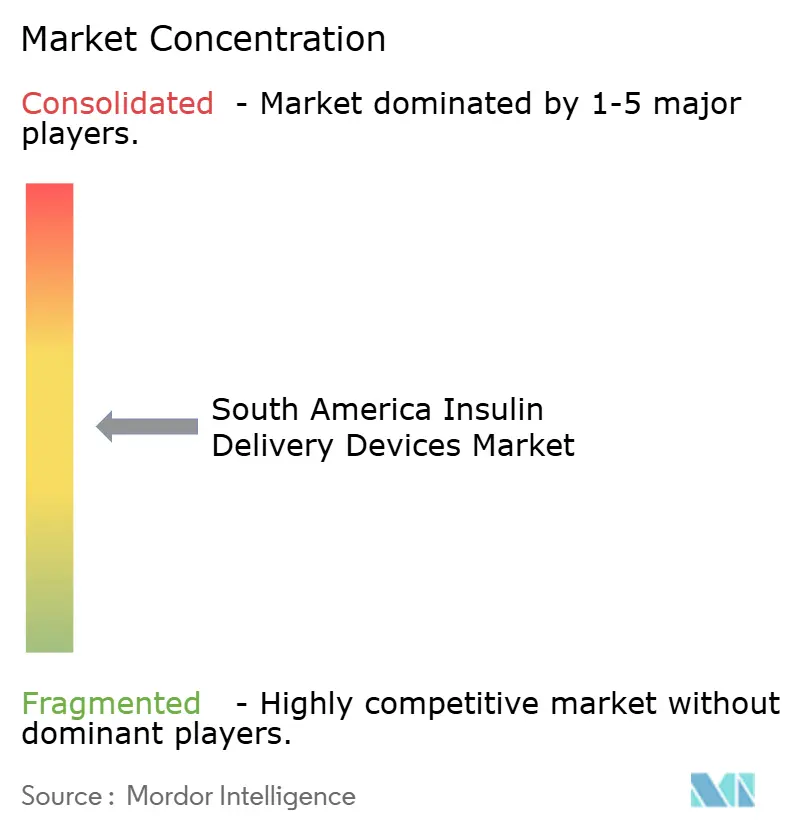
Il mercato sudamericano dei dispositivi per la somministrazione di insulina è moderatamente consolidato, con importanti fornitori multinazionali che competono accanto a operatori più piccoli e frammentati. Novo Nordisk, Medtronic, Insulet ed Embecta detenevano posizioni di rilievo nei settori delle penne, delle pompe e dei materiali di consumo. La concorrenza si concentrava sui prezzi delle gare d'appalto pubbliche, sulla disponibilità dei prodotti, sul supporto clinico e sulla conformità alle normative locali in materia di registrazione. L'espansione di Novo Nordisk a Montes Claros, del valore di 6.4 miliardi di BRL (1.24 miliardi di dollari USA), annunciata nell'aprile 2025, ha aumentato la sua capacità di produzione di terapie iniettabili in Brasile. I fornitori con registrazioni consolidate mantenevano un vantaggio nelle gare d'appalto e nei lanci di prodotto.
Nel gennaio 2026 Insulet ha annunciato un investimento produttivo di oltre 200 milioni di dollari in Costa Rica. L'impianto ha rafforzato le catene di approvvigionamento regionali e migliorato il rifornimento dei materiali di consumo di Omnipod. Nel giugno 2026 Tandem Diabetes Care ha ottenuto l'approvazione europea per l'ampliamento delle indicazioni per la somministrazione automatizzata di insulina, tra cui il diabete di tipo 1 in gravidanza e il diabete di tipo 2. Tale approvazione ha supportato la sua strategia di prescrizione nei mercati che avevano preso in considerazione le approvazioni europee durante le valutazioni locali. Anche l'ampliamento dell'indicazione per il MiniMed 780G di Medtronic per i bambini dai 2 anni in su ha favorito l'adozione dei microinfusori pediatrici.
Biomm ha acquisito rilevanza come partner nella catena di approvvigionamento nazionale grazie alla sua partnership per lo sviluppo produttivo con Fiocruz e Gan & Lee. La partnership ha supportato le cartucce di glargine locali e rafforzato la catena di approvvigionamento per l'utilizzo di penne compatibili in Brasile. Ypsomed, Owen Mumford e SOOIL hanno operato nelle nicchie delle penne riutilizzabili e delle pompe senza tubo, con maggiori opportunità nei canali di rimborso privati in Argentina e Cile. Le soluzioni connesse per la gestione dei dati di dosaggio sono rimaste un'opportunità di crescita per le aziende che collaborano con operatori sanitari e reti di salute digitale.
Leader del settore dei dispositivi per la somministrazione di insulina in Sud America
Novo Nordisk A / S
Sanofi SA
F. Hoffmann-La Roche SA
Eli Lilly and Company
Ypsomed Holding Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: il Ministero della Salute brasiliano ha completato la fase iniziale del programma nazionale di distribuzione dell'insulina glargine, fornendo 52,350 penne riutilizzabili e oltre 254,000 cartucce in 16 stati ai pazienti diabetici idonei.
- Gennaio 2026: Insulet Corporation ha annunciato un investimento di oltre 200 milioni di dollari in uno stabilimento di produzione in Costa Rica per rafforzare la resilienza della fornitura di materiali di consumo per Omnipod nei mercati latinoamericani.
- Dicembre 2025: Il decreto GES del Cile è entrato in vigore il 1° dicembre 2025, estendendo la copertura del monitoraggio continuo del glucosio in tempo reale ai pazienti con diabete di tipo 1 che ne hanno diritto.
Ambito del rapporto sul mercato dei dispositivi per la somministrazione di insulina in Sud America
Secondo quanto riportato nel documento, i dispositivi per la somministrazione di insulina sono strumenti medici specializzati utilizzati per somministrare insulina nell'organismo umano, principalmente per la gestione del diabete mellito. Questi dispositivi aiutano le persone affette da diabete, in particolare quelle con diabete di tipo 1 e diabete di tipo 2 in stadio avanzato, a mantenere livelli di glucosio nel sangue sani, replicando la funzione regolatrice di un pancreas sano.
Il mercato dei dispositivi per la somministrazione di insulina in Sud America è segmentato per tipologia di prodotto, tecnologia/connettività, fascia d'età del paziente, canale di distribuzione, utente finale e area geografica. Per tipologia di prodotto, il mercato comprende penne per insulina, pompe per insulina, siringhe per insulina, iniettori senza ago, iniettori a getto e altri dispositivi. Le penne per insulina sono ulteriormente suddivise in penne riutilizzabili e penne monouso. Le pompe per insulina sono ulteriormente suddivise in pompe con catetere, pompe a cerotto/indossabili e sistemi ibridi automatizzati a circuito chiuso. Per tecnologia/connettività, il mercato è segmentato in dispositivi connessi (Bluetooth/NFC) e non connessi/convenzionali. Per fascia d'età del paziente, il mercato è suddiviso in pazienti pediatrici (meno di 18 anni), adulti (dai 18 anni in su) e geriatrici (dai 65 anni in su). Per canale di distribuzione, il mercato è segmentato in farmacie ospedaliere, farmacie al dettaglio, farmacie online e cliniche e centri per il diabete. In base all'utente finale, il mercato è segmentato in assistenza domiciliare, ospedali e cliniche specializzate, centri di chirurgia ambulatoriale e altri. Dal punto di vista geografico, il mercato è analizzato in Brasile, Argentina, Colombia, Cile, Perù e resto del Sud America. Il rapporto offre stime e previsioni di mercato in termini di valore (USD) per i segmenti sopra indicati.
| Penne per insulina | Penne riutilizzabili |
| Penne usa e getta | |
| Pompe per insulina | Pompe legate |
| Patch / Pompe indossabili | |
| Sistemi ibridi automatizzati a circuito chiuso | |
| siringhe da insulina | |
| Iniettori senza ago | |
| Iniettori a getto | |
| Altro |
| Connesso (Bluetooth / NFC) |
| Non connesso / convenzionale |
| Pediatria (meno di 18 anni) |
| Adulti (pari a, più di 18 anni) |
| Geriatria (dai 65 anni in su) |
| Farmacie ospedaliere |
| Farmacie al dettaglio |
| Farmacie online |
| Cliniche e centri per il diabete |
| Impostazioni per l'assistenza domiciliare |
| Ospedali e cliniche specializzate |
| Centri chirurgici ambulatoriali |
| Altro |
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Perù |
| Resto del Sud America |
| Per tipo di prodotto | Penne per insulina | Penne riutilizzabili |
| Penne usa e getta | ||
| Pompe per insulina | Pompe legate | |
| Patch / Pompe indossabili | ||
| Sistemi ibridi automatizzati a circuito chiuso | ||
| siringhe da insulina | ||
| Iniettori senza ago | ||
| Iniettori a getto | ||
| Altro | ||
| Per tecnologia / connettività | Connesso (Bluetooth / NFC) | |
| Non connesso / convenzionale | ||
| Per fascia d'età del paziente | Pediatria (meno di 18 anni) | |
| Adulti (pari a, più di 18 anni) | ||
| Geriatria (dai 65 anni in su) | ||
| Per canale di distribuzione | Farmacie ospedaliere | |
| Farmacie al dettaglio | ||
| Farmacie online | ||
| Cliniche e centri per il diabete | ||
| Per utente finale | Impostazioni per l'assistenza domiciliare | |
| Ospedali e cliniche specializzate | ||
| Centri chirurgici ambulatoriali | ||
| Altro | ||
| Per geografia | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto dei dispositivi per la somministrazione di insulina in Sud America nel 2031?
Si prevede che il mercato sudamericano dei dispositivi per la somministrazione di insulina raggiungerà i 2.45 miliardi di dollari entro il 2031, rispetto agli 1.70 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) del 7.50%.
Quale tipologia di prodotto è leader nel mercato sudamericano per i dispositivi per la somministrazione di insulina?
Nel 2025, le penne per insulina hanno rappresentato il prodotto più richiesto, con una quota del 52.44%, grazie agli ampi appalti pubblici e alla gestione di routine del diabete di tipo 2.
Quale canale si prevede crescerà più rapidamente per i dispositivi di somministrazione di insulina?
Si prevede che le farmacie online cresceranno a un tasso annuo composto del 12.53% fino al 2031, grazie agli ordini digitali per le forniture ricorrenti.
Perché l'Argentina sta crescendo più velocemente degli altri paesi sudamericani?
Si prevede che l'Argentina registrerà una crescita annua composta (CAGR) dell'11.56% fino al 2031, grazie alle normative sulla copertura sanitaria che hanno ampliato l'accesso a pompe per insulina, materiali di consumo e sensori per il monitoraggio del glucosio.
Quali sono i fattori che limitano l'adozione dei microinfusori di insulina in Sud America?
Costi elevati a carico del paziente, rimborsi incompleti, carenza di specialisti, dipendenza dalle importazioni e volatilità valutaria possono limitare l'adozione di sistemi avanzati.
In che modo i programmi pubblici stanno influenzando l'accesso alla distribuzione dell'insulina in Brasile?
Nel luglio 2026 il Brasile ha distribuito 52,350 penne riutilizzabili a 16 stati e ha avviato una transizione alla glargine che inizialmente ha coinvolto oltre 50,000 pazienti.


