

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 5.66 miliardo di dollari |
| Dimensione del mercato (2031) | 9.21 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.18% CAGR |
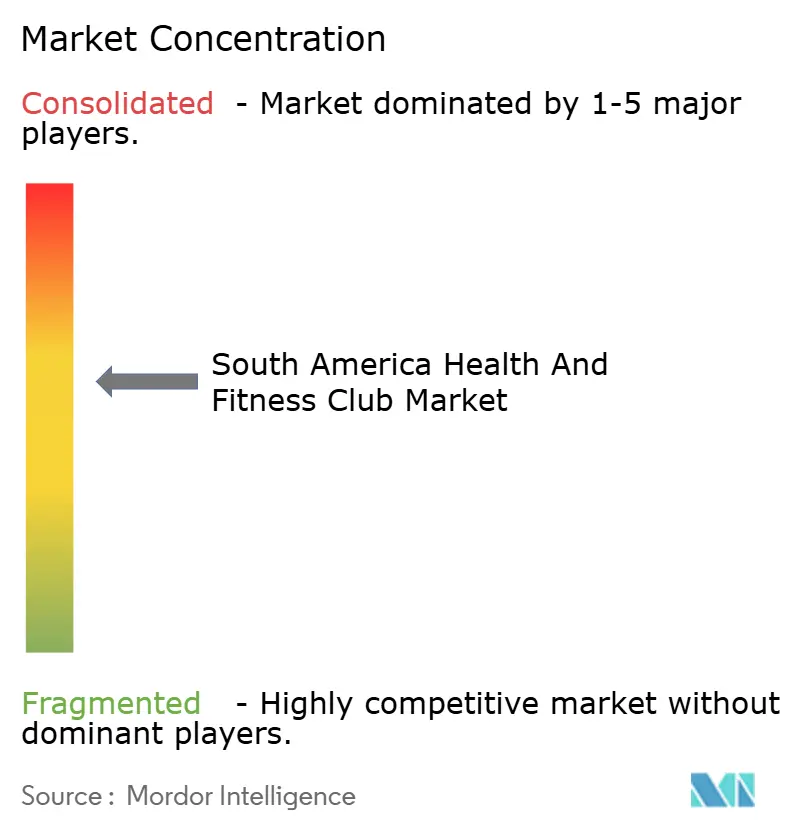
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei centri benessere e fitness in Sud America a cura di Mordor Intelligence
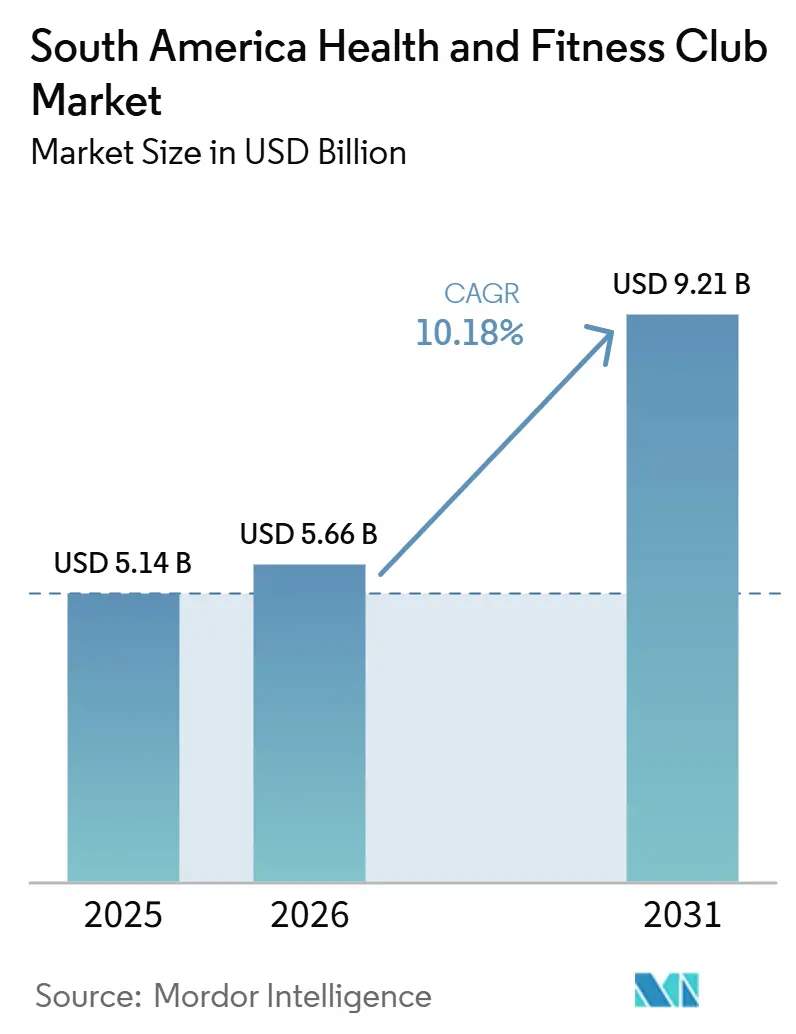
Il mercato sudamericano dei centri fitness e benessere aveva un valore di 5.14 miliardi di dollari nel 2025 e si prevede che crescerà da 5.66 miliardi di dollari nel 2026 a 9.21 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.18% durante il periodo di previsione (2026-2031). La domanda è trainata da un cambiamento a livello regionale verso la salute preventiva, dall'espansione delle fasce di reddito medio e dall'introduzione di format di palestre scalabili e accessibili. Inoltre, le campagne pubbliche per il controllo dell'obesità, la professionalizzazione del personal training e i budget aziendali per il benessere in costante aumento ampliano ulteriormente il bacino di potenziali clienti. Il vantaggio del Brasile, pioniere nell'integrazione del fitness digitale, la crescita a doppia cifra del Perù e l'ondata di programmi universitari panamericani che forniscono istruttori qualificati rafforzano l'ecosistema. Inoltre, le dinamiche competitive rimangono fluide, con le catene internazionali che acquisiscono centri indipendenti locali. Tuttavia, nel 2025, il Consiglio amministrativo per la difesa economica (CADE) del Brasile ha inflitto multe superiori a 300,000 BRL ad aziende del settore delle palestre per pratiche anticoncorrenziali, a dimostrazione dell'impegno dell'organismo di regolamentazione nel garantire una concorrenza leale.
Punti chiave del rapporto
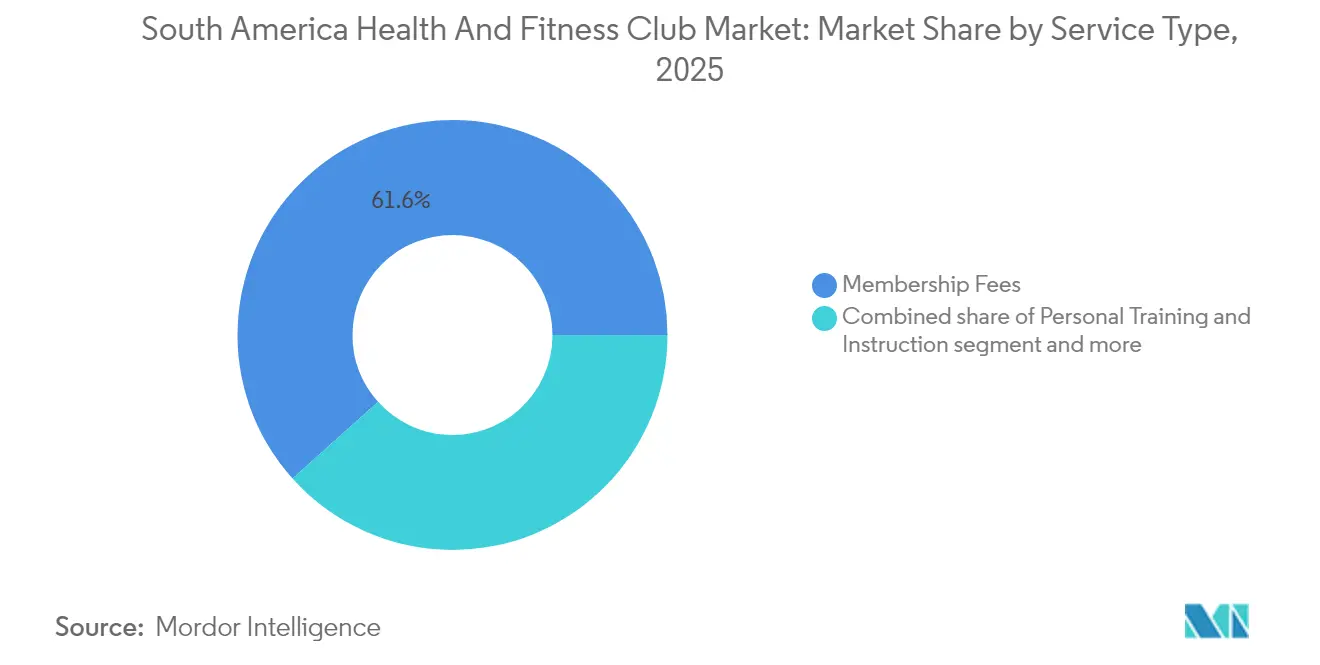
- Per tipologia di servizio, le quote associative hanno guidato il mercato dei centri fitness e benessere in Sud America, con una quota del 61.64% nel 2025, mentre i servizi di personal training e di istruzione stanno crescendo a un CAGR dell'11.36% fino al 2031.
- In base al formato dei punti vendita, nel 67.82 i club indipendenti detenevano una quota del 2025% del mercato sudamericano dei centri fitness e benessere, mentre i punti vendita a catena si stanno espandendo a un CAGR dell'11.68% nello stesso periodo.
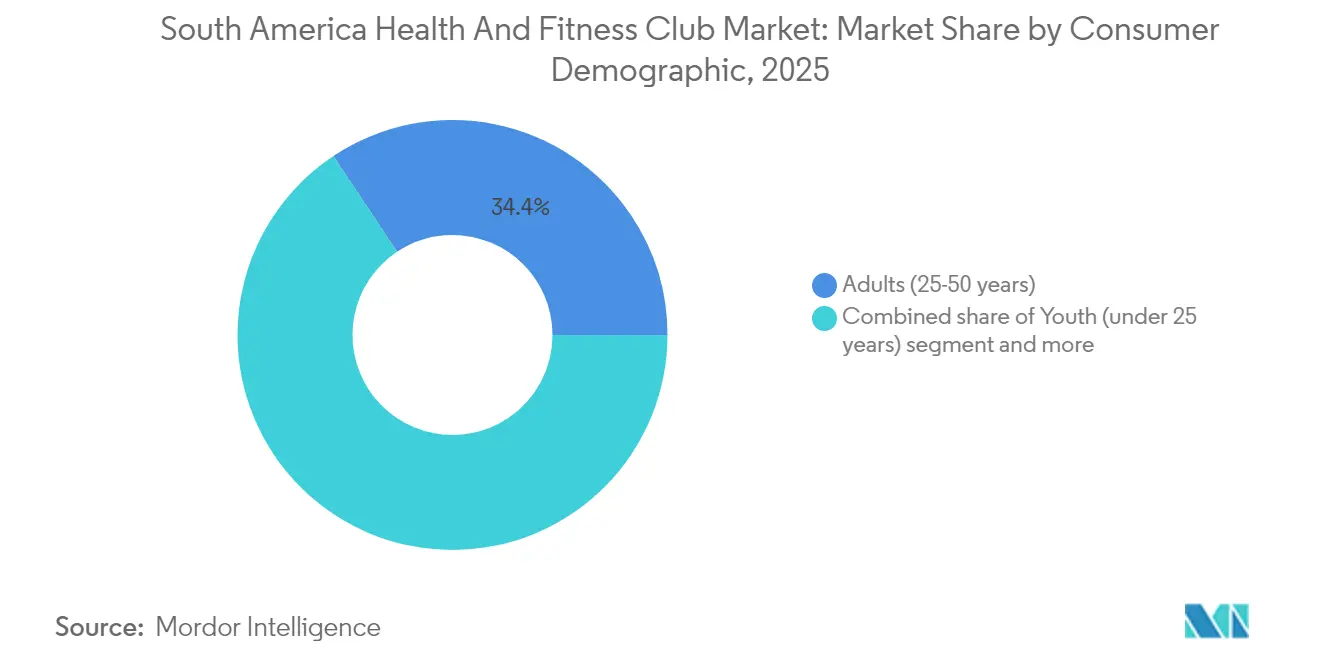
- In base alla demografia dei consumatori, nel 25 gli adulti di età compresa tra 50 e 34.35 anni rappresentavano il 2025% del mercato sudamericano dei centri fitness e benessere; la fascia di età inferiore ai 25 anni mostra il CAGR più rapido, pari all'10.87%, fino al 2031.
- In termini geografici, il Brasile ha conquistato una quota di fatturato del 52.21% nel 2025, mentre si prevede che il Perù crescerà a un CAGR dell'11.14% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei centri benessere e fitness in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente attenzione alla salute preventiva e al fitness | + 2.8% | Brasile, Argentina, Cile, Colombia | Medio termine (2-4 anni) |
| Prevalenza delle malattie legate allo stile di vita | + 2.4% | Brasile, Argentina, Colombia, Perù | A lungo termine (≥ 4 anni) |
| Aumento dell'adozione del fitness digitale | + 2.1% | Brasile, Messico, Argentina | A breve termine (≤ 2 anni) |
| Innovazione nell'offerta fitness | + 1.9% | Brasile, Cile, Perù, Colombia | Medio termine (2-4 anni) |
| Espansione delle catene di palestre economiche | + 1.7% | Brasile, Perù, Argentina, Colombia | A lungo termine (≥ 4 anni) |
| Crescente popolarità delle attività di fitness di gruppo | + 1.6% | Brasile, Argentina, Cile | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente attenzione alla salute preventiva e al fitness
Le iniziative sanitarie promosse dal governo stanno determinando cambiamenti significativi nel settore del fitness, posizionando i centri fitness come componenti essenziali delle strategie sanitarie della comunità. Il Ministero della Salute colombiano impone agli adulti di praticare 150 minuti di attività fisica moderata o 75 minuti di attività fisica intensa a settimana, integrando il fitness nelle politiche sanitarie nazionali. [1]Fonte: Ministero della Salute e della Protezione Sociale della Colombia, "Attività fisica", minsalud.gov.coCiò è in linea con il piano strategico dell'Organizzazione Panamericana della Sanità per contrastare i crescenti tassi di obesità nella regione. Nel 2022, il 67.5% degli adulti era classificato come obeso, e le proiezioni indicano che questa percentuale potrebbe salire al 73.2% entro il 2030 senza interventi. Queste sfide per la salute pubblica stanno stimolando riforme politiche a sostegno del settore dei centri fitness. Ad esempio, l'Istituto Nazionale del Cancro brasiliano promuove l'attività fisica come misura preventiva contro il cancro. Analogamente, il Ministero della Salute argentino integra la promozione dell'attività fisica nel suo Programma Nazionale di Salute Scolastica, promuovendo abitudini di fitness precoci che potrebbero portare a una domanda sostenuta di abbonamenti ai centri fitness. Questi sforzi coordinati stanno creando un quadro normativo in cui i centri fitness passano da servizi discrezionali a risorse essenziali per la salute pubblica. Marchi come Smart Fit stanno sfruttando questo contesto, espandendo la loro presenza come centri sanitari accessibili. Insieme, queste iniziative stanno promuovendo un ecosistema di supporto che promuove l'adozione diffusa del fitness, guidando una crescita sostenuta nel mercato dei centri fitness e della salute in tutto il Sud America.
Crescente popolarità delle attività di fitness di gruppo
La crescente domanda di attività di fitness di gruppo sta rimodellando le dinamiche del mercato dei centri fitness e benessere in Sud America. Queste attività non solo migliorano il benessere fisico, ma promuovono anche un senso di comunità e coinvolgimento tra i partecipanti. Corsi come Zumba, Jiu-Jitsu brasiliano, yoga, Pilates e CrossFit stanno guidando questo cambiamento, combinando l'interazione sociale con allenamenti strutturati e motivanti. Questa tendenza è in linea con le preferenze dei consumatori per esperienze di fitness inclusive e dinamiche, andando oltre le visite in palestra individuali. Aziende come Megatlon e Bodytech hanno sfruttato strategicamente questa tendenza offrendo un ampio portfolio di corsi di gruppo, creando ambienti vivaci e pieni di energia che attraggono i Millennial e la Generazione X. Inoltre, l'aspetto comunitario del fitness di gruppo rafforza la fidelizzazione dei clienti, poiché il supporto tra pari e la partecipazione costante diventano parte integrante. Gli operatori stanno capitalizzando su questo offrendo orari di lezione flessibili e sessioni tematiche. Oltre alle palestre tradizionali, città come San Paolo e Rio de Janeiro stanno vivendo un'ondata di esperienze di fitness all'aperto e non convenzionali, tra cui lezioni di spinning sui tetti e boot camp sulla spiaggia, rivolte a chi cerca novità e coinvolgimento sociale. L'integrazione digitale integra ulteriormente questa tendenza, con sessioni di gruppo in live streaming che espandono l'accesso oltre i luoghi fisici. La crescente partecipazione al fitness di gruppo sta trainando la crescita del mercato, migliorando la competitività e la vivacità del settore della salute e del fitness nella regione.
Innovazione nell'offerta fitness
Le innovazioni nel settore del fitness boutique stanno rimodellando le dinamiche competitive del mercato dei centri fitness e health club in Sud America, introducendo approcci specializzati e incentrati sulla comunità. CrossFit ha consolidato la sua presenza nelle principali città brasiliane, con affiliate come Eros CrossFit a Pelotas e Taura Zona Sul CrossFit a Porto Alegre, a dimostrazione della crescente domanda di esperienze di fitness ad alta intensità e socialmente motivate. Bio Ritmo sta guidando l'innovazione premium, con piani di espansione in Cile, Perù e Panama entro il 2025. L'azienda si rivolge a consumatori benestanti attraverso strutture di design di alto livello e programmi esclusivi, consentendo strategie di prezzo premium. Inoltre, i progressi nel campo dell'istruzione stanno potenziando il bacino di talenti. Ad esempio, l'Università San Ignacio de Loyola in Perù ha lanciato un programma di Scienze dello Sport e dell'Attività Fisica, con laboratori di biomeccanica avanzati e partnership globali. Questa iniziativa rafforza la capacità degli operatori di integrare competenze specialistiche. Questi sviluppi creano collettivamente differenziazione e vantaggi competitivi, consentendo agli operatori del fitness di attrarre clienti di maggior valore. Combinando la tecnologia con offerte personalizzate, si stanno posizionando per una crescita sostenibile nel dinamico panorama del fitness del Sud America.
Espansione delle catene di palestre economiche
Le catene di palestre economiche stanno trainando una crescita significativa, rendendo il fitness più accessibile alla classe media in espansione del Sud America. Un sondaggio del 2024 condotto da J. Wallin Opinion Research, commissionato dalla Health & Fitness Association, ha rilevato che il 61% dei latinoamericani in alcune aree urbane si allena almeno due volte a settimana. In particolare, il 55% di questi individui attivi preferisce palestre e centri fitness. [2]Fonte: Health & Fitness Association, "Sondaggio sui consumatori di fitness dell'America Latina 2024", healthandfitness.orgCatene come Smart Fit sono all'avanguardia in questo movimento, insediandosi aggressivamente in aree urbane e meno esplorate. Ad esempio, Smart Fit ha ampliato strategicamente le sue attività, raggiungendo 736 palestre in Brasile, 339 in Messico e 454 in altri 13 paesi latinoamericani entro il 2024. Attraggono consumatori attenti al budget con abbonamenti convenienti e una selezione strategica delle sedi. L'approccio di Smart Fit fonde le palestre fisiche con il fitness digitale, utilizzando app proprietarie per aumentare la fidelizzazione dei clienti. Questa spinta verso il fitness accessibile ha portato a una crescita costante degli abbonamenti, anche durante periodi di alta e bassa congiuntura economica, in linea con i risultati dell'indagine sulla frequenza di allenamento. Inoltre, queste palestre economiche puntano sulla praticità e sul senso di comunità, fattori cruciali per la fidelizzazione dei clienti in un panorama competitivo. Di conseguenza, il segmento economico non è solo un attore, ma una forza trainante nel mercato del fitness sudamericano, lavorando in tandem con le offerte premium e boutique.
Analisi dell'impatto dei restanti
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Accesso limitato alle moderne strutture per il fitness fuori dalle grandi città | -1.4% | Aree rurali in Brasile, Argentina, Colombia | A lungo termine (≥ 4 anni) |
| Forte concorrenza di mercato da parte di formati di fitness alternativi | -1.1% | Centri urbani in Brasile, Argentina, Cile | A breve termine (≤ 2 anni) |
| L'elevata informalità alimenta le guerre dei prezzi | -0.9% | Brasile, Perù, Colombia | Medio termine (2-4 anni) |
| Lacune nell'accesso alla tecnologia | -0.8% | Mercati rurali e secondari in tutta la regione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Accesso limitato alle moderne strutture per il fitness fuori dalle grandi città
Il settore dei centri fitness e health club in Sud America si trova ad affrontare sfide significative a causa della concentrazione geografica di strutture moderne per il fitness, che ne limita l'accesso al di fuori dei principali centri urbani. Ad esempio, nella regione nord-orientale del Brasile, catene come Selfit, nonostante generino un fatturato di 300 milioni di real brasiliani, servono principalmente le popolazioni urbane, lasciando le aree rurali sottoservite. Questa attenzione alle aree urbane è ulteriormente ostacolata da ostacoli normativi, come i ritardi nelle autorizzazioni comunali di Sportlife Chile, che impediscono l'apertura tempestiva delle strutture e mettono in luce barriere burocratiche più ampie nei mercati secondari. In Paraguay, le rigide normative in materia di registrazione dei professionisti sanitari creano difficoltà di conformità per i club che impiegano fisioterapisti o offrono servizi terapeutici, aumentando gli oneri operativi. [3]Fonte: Direzione generale per il controllo delle professioni, degli stabilimenti e della tecnologia sanitaria, "Regolamento per la registrazione e la qualificazione dei professionisti sanitari", controldeprofesiones.mspbs.gov.pyLe disparità economiche tra aree urbane e rurali riducono il potere d'acquisto dei consumatori nei mercati meno popolati, mentre i maggiori costi logistici per le attrezzature e la manutenzione del fitness scoraggiano l'espansione delle catene. Questi vincoli infrastrutturali e normativi colpiscono in modo sproporzionato i centri fitness indipendenti, che spesso non hanno le dimensioni necessarie per giustificare gli investimenti nelle regioni a bassa densità. Questa dinamica non solo complica la penetrazione del mercato, ma rafforza anche il predominio del mercato urbano. Di conseguenza, la distribuzione diseguale delle infrastrutture per il fitness limita l'accesso al mercato su larga scala, limitando il potenziale di crescita del settore in Sud America.
Forte concorrenza di mercato da parte di formati di fitness alternativi
Le palestre tradizionali in Sud America si trovano ad affrontare una forte concorrenza da parte di format di fitness alternativi, con conseguenti pressioni sui prezzi e difficoltà di fidelizzazione degli iscritti. Un sondaggio condotto dalla Health and Fitness Association nel 2024 evidenzia che il 42.8% dei latinoamericani preferisce le attività all'aperto, grazie a benefici come la lucidità mentale e il rapporto qualità-prezzo. Questa tendenza riflette la crescente popolarità degli esercizi non in palestra. Anche le piattaforme di fitness digitali stanno guadagnando terreno grazie alla loro praticità e flessibilità. Tuttavia, il 53% degli individui che non sono mai stati iscritti in palestra esprime l'intenzione di iscriversi a un club fisico entro il prossimo anno, il che indica che queste alternative potrebbero fungere da fasi di prova piuttosto che da sostituti permanenti. Le pressioni competitive hanno già portato a significative uscite dal mercato, come il ritiro di Bodytech dal Perù nel 2024 dopo 16 anni, poiché ha faticato a competere con concorrenti low-cost come Smart Fit, che offre servizi simili a prezzi ridotti. Inoltre, i programmi di benessere aziendale stanno rimodellando il panorama offrendo accesso agevolato al fitness. Sebbene ciò possa ridurre le vendite di abbonamenti diretti, crea una dipendenza dai contratti B2B, che sono sensibili alle fluttuazioni economiche. Queste dinamiche, nel loro insieme, costringono gli operatori del fitness tradizionali in Sud America a innovare e diversificare la propria offerta per rimanere rilevanti nell'ecosistema del fitness in continua evoluzione della regione.
Analisi del segmento
Per tipo di servizio: l'allenamento personale stimola la crescita dei premi
Nel 2025, le quote associative dominano la segmentazione delle tipologie di servizio con una quota di mercato del 61.64%, evidenziando la scalabilità e i flussi di ricavi prevedibili del modello di business basato sugli abbonamenti. Questo approccio ha permesso ad operatori come Smart Fit di espandere le proprie attività in 15 paesi. I servizi di personal training e di istruzione rappresentano il segmento in più rapida crescita, con un CAGR previsto dell'11.36% dal 2026 al 2031. Questa crescita è trainata dalla crescente domanda da parte dei consumatori di soluzioni di fitness personalizzate e offerte di servizi premium, che migliorano la fidelizzazione degli iscritti e il valore del ciclo di vita. La categoria "Altri", che include servizi come consulenza nutrizionale, programmi di benessere e corsi specializzati, offre agli operatori l'opportunità di differenziarsi e conquistare segmenti di mercato premium.
Nel 2025, il programma Trainiac di Wellhub, che ha raddoppiato la rete di personal trainer partner, riflette il forte slancio del segmento. Questa iniziativa non solo crea nuove fonti di reddito per i professionisti del fitness, ma risponde anche alla crescente domanda di programmi personalizzati. Analogamente, l'Università San Ignacio de Loyola in Perù ha contribuito alla professionalizzazione del segmento dei servizi di formazione lanciando un programma completo di Scienze dello Sport e dell'Attività Fisica. Questo programma include percorsi specializzati in prescrizione di esercizi e personal training, integrando l'insegnamento del fitness con i sistemi di istruzione formale. La traiettoria di crescita indica che gli operatori di successo stanno adottando sempre più modelli ibridi. Combinando ricavi scalabili derivanti dagli abbonamenti con servizi personalizzati ad alto margine e sfruttando le piattaforme digitali per offrire programmi personalizzati su larga scala, mantengono il tocco umano che supporta prezzi premium e promuove la fidelizzazione dei soci.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per formato di vendita: il consolidamento della catena accelera
I club indipendenti detengono una quota di mercato del 67.82% nel 2025, evidenziando la natura storicamente frammentata del settore del fitness in Sud America e il predominio degli operatori locali che rispondono efficacemente alle preferenze regionali e ai requisiti normativi. Tuttavia, i club convenzionati stanno registrando una rapida espansione a un CAGR dell'11.68% nel periodo di previsione (2026-2031), trainati da tendenze di consolidamento e vantaggi competitivi come operazioni standardizzate, potere d'acquisto all'ingrosso e forte riconoscibilità del marchio, che consentono una penetrazione del mercato su larga scala e l'acquisizione di nuovi soci.
Il riconoscimento di Smart Fit nel Guinness dei Primati per la sua espansione in America Latina esemplifica il crescente slancio del modello a catena. Entro il 2024, l'azienda gestiva 1,743 palestre e serviva 5.2 milioni di iscritti in 15 paesi. L'acquisizione da parte di Smart Fit delle precedenti sedi di Bodytech in Perù nel 2024 dimostra come le catene possano rapidamente conquistare quote di mercato attraverso acquisti strategici di asset e trasferimenti di iscritti, sfruttando le infrastrutture esistenti e implementando modelli operativi standardizzati. Tuttavia, gli operatori indipendenti si trovano ad affrontare una crescente pressione per differenziarsi attraverso una programmazione specializzata, il coinvolgimento della comunità locale o un posizionamento di nicchia. Molti valutano anche partnership di franchising o accordi di gestione per ottenere vantaggi simili a quelli delle catene, pur mantenendo la proprietà locale e la flessibilità operativa.
Per fascia demografica dei consumatori: il segmento giovanile guida l'adozione digitale
Gli adulti di età compresa tra 25 e 50 anni detengono una quota di mercato del 34.35% nel 2025, a dimostrazione della loro elevata capacità di guadagno, della loro attenzione alla salute e delle consolidate abitudini di allenamento che rafforzano i tassi di iscrizione e fidelizzazione. Nel frattempo, il segmento dei giovani under 25 è destinato a registrare la crescita più significativa, con un CAGR previsto dell'10.87% dal 2026 al 2031. Questa impennata è in gran parte attribuibile alle loro inclinazioni digitali, all'influenza dei social media e alla propensione per soluzioni di fitness integrate con la tecnologia. D'altro canto, gli anziani dai 50 anni in su, pur rappresentando un segmento più piccolo, rappresentano un mercato stabile. Le loro esigenze specifiche, che spaziano da programmi e servizi riabilitativi a basso impatto all'interazione sociale, aprono la strada a progetti di strutture specializzate e a programmi personalizzati.
Le iniziative istituzionali stanno guidando l'espansione del segmento giovanile, come il Programma Nazionale di Salute Scolastica argentino. Integrando la promozione dell'attività fisica nei programmi scolastici, il programma mira a instillare abitudini di fitness durature nei bambini e negli adolescenti. Inoltre, i programmi di benessere aziendale si rivolgono sempre più ai dipendenti più giovani. Un esempio degno di nota è Fundação Tiradentes, che estende i servizi Wellhub/Gympass al personale militare e ai loro familiari, evidenziando il potenziale delle partnership istituzionali nel promuovere il coinvolgimento dei giovani. Con l'invecchiamento della popolazione, gli operatori sono costretti a investire in piattaforme digitali, programmi social e modelli di abbonamento adattabili. Questi modelli si adattano agli orari irregolari e ai vincoli di bilancio degli iscritti più giovani, sfruttando al contempo il potere dei social media e l'influenza dei pari per l'acquisizione e la fidelizzazione degli iscritti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, il Brasile consolida il suo status di leader regionale, con una quota di mercato del 52.21%. Questa posizione dominante è trainata da Smart Fit, che gestisce 736 palestre e un'infrastruttura fitness ben sviluppata che consente agli operatori specializzati di generare centinaia di milioni di fatturato. Le iniziative sanitarie governative, guidate da INCA, insieme a programmi completi di benessere aziendale, guidano la domanda sia B2C che B2B nel Paese. Il contributo di Smart Fit al 52% della raccolta fondi di persona di UNICEF Brasile attraverso 211 palestre evidenzia la forte integrazione del settore con la comunità nel 2023. La maturità del mercato si riflette ulteriormente in piattaforme digitali come TotalPass, che aggrega oltre 3,500 palestre partner e offre accesso tramite app a diverse modalità di fitness.
Il Perù si posiziona come il mercato in più rapida crescita, con un CAGR previsto dell'11.14% dal 2026 al 2031. Questa crescita è attribuibile alla ristrutturazione del mercato successiva all'uscita di Bodytech e all'aggressiva strategia di espansione di Smart Fit, che include punti vendita premium Bio Ritmo in centri commerciali come El Polo nel 2024. I 75 punti vendita di Smart Fit offrono un'ampia copertura, mentre il mercato offre significative opportunità di consolidamento per gli operatori specializzati che desiderano conquistare segmenti premium. Argentina, Cile e Colombia rappresentano mercati maturi con quadri normativi consolidati e una crescente consapevolezza sanitaria, supportata da iniziative governative come le linee guida del Ministero della Salute colombiano, che raccomandano 150 minuti di attività fisica moderata a settimana per gli adulti.
La categoria "Resto del Sud America" include mercati emergenti con un potenziale di crescita sostanziale, sebbene questi mercati si trovino ad affrontare contesti normativi e condizioni economiche variabili. Ad esempio, il Paraguay sta implementando requisiti di registrazione per i professionisti sanitari per stabilire quadri di conformità per le strutture di fitness che offrono servizi terapeutici. Nel frattempo, altri paesi beneficiano delle iniziative regionali di prevenzione dell'obesità dell'OPS, che incoraggiano il sostegno governativo alla promozione dell'attività fisica. Le strategie di espansione geografica delle principali catene, come il previsto ingresso di Bio Ritmo in Cile e Panama, riflettono la fiducia nelle prospettive di crescita della regione. Allo stesso tempo, gli operatori locali continuano a servire mercati di nicchia offrendo programmi culturalmente rilevanti che integrano l'offerta delle catene internazionali.
Panorama competitivo
I principali operatori del mercato dei centri fitness e salute in Sud America stanno sfruttando iniziative strategiche per rafforzare il proprio posizionamento competitivo. Ad esempio, Smart Fit, un operatore di spicco, gestisce 1,743 palestre in 15 paesi e serve 5.2 milioni di iscritti a partire dal 2024. L'approccio dell'azienda combina l'espansione geografica con investimenti in piattaforme digitali e marchi premium come Bio Ritmo, consentendole di rivolgersi efficacemente a diversi segmenti di consumatori. Sebbene il mercato mostri un moderato consolidamento, continua a offrire significative opportunità di fusioni e acquisizioni, promuovendo un ambiente competitivo che stimola l'innovazione e la competitività dei prezzi. La supervisione normativa rimane rigorosa; nel 2025, l'autorità antitrust brasiliana CADE ha imposto multe superiori a 300,000 real brasiliani alle entità del settore delle palestre per pratiche anticoncorrenziali, garantendo una concorrenza leale e dinamiche di mercato equilibrate.
Nonostante il predominio delle grandi catene, esiste un potenziale inesplorato nelle città secondarie meno servite. Queste regioni, spesso caratterizzate da carenze infrastrutturali, potrebbero non attrarre operatori più grandi, ma offrire opportunità agli operatori locali. Adottando modelli economicamente vantaggiosi e costruendo solidi legami con la comunità, le palestre più piccole possono soddisfare le esigenze regionali specifiche e le sensibilità ai prezzi, contribuendo alla diversificazione complessiva del mercato. Tuttavia, gli operatori devono affrontare con attenzione le sfide normative e infrastrutturali quando si espandono in queste aree per mantenere un posizionamento competitivo.
Il settore si sta inoltre evolvendo verso modelli ibridi che integrano palestre fisiche con servizi digitali, creando un significativo vantaggio competitivo. Gli operatori che combinano con successo la tecnologia con gli aspetti sociali e motivazionali del fitness possono migliorare il coinvolgimento degli iscritti, con conseguente aumento del valore del ciclo di vita e dei tassi di fidelizzazione. Questa integrazione non riguarda solo i progressi tecnologici; ridefinisce l'esperienza di iscrizione consentendo transizioni fluide tra allenamenti in presenza e virtuali. Tale adattabilità è essenziale per rimanere al passo con l'ecosistema del fitness in rapida digitalizzazione del Sud America.
Leader del settore dei centri benessere e fitness in Sud America
-
Bio Ritmo Participações SA
-
Bodytech
-
Gruppo RSG GmbH
-
Franchising di Planet Fitness, LLC
-
Marchi di scopo
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2025: Bio Ritmo, una catena di palestre premium del gruppo Smart Fit, ha annunciato il lancio della sua prima palestra concept, che integra benessere, innovazione e servizi personalizzati. Situata nel centro commerciale Ibirapuera, nel distretto meridionale di San Paolo, la struttura ha rappresentato un investimento di oltre 10 milioni di real brasiliani. Presentava attrezzature all'avanguardia dell'italiana Technogym, servizi di lusso, spazi personalizzati, una sala di recupero dedicata e un ampio supporto tecnico.
- Agosto 2025: Gold's Gym entra in Brasile attraverso un accordo di master franchising che delinea i piani per 60 sedi nel prossimo decennio. L'apertura della palestra principale era prevista per il 2026, seguita da altre sedi a San Paolo, Rio de Janeiro e Brasilia. Oltre al Brasile, Gold's Gym si è assicurata impegni per oltre 200 nuove sedi in tutto il mondo e ha cercato ulteriori partner principali, puntando all'espansione in Argentina, Colombia, Cile e Messico.
- Settembre 2024: Bio Ritmo, un marchio di fitness premium del gruppo Smart Fit, ha ampliato la sua presenza internazionale. Entro dicembre, il marchio aveva lanciato quattro nuove palestre in Cile, Perù e Panama. Entro dicembre 2024, Bio Ritmo aveva delineato i piani per il Brasile, puntando ad aprire altre quattro sedi. Tra queste, la palestra inaugurale del marchio nel quartiere orientale di Anália Franco a San Paolo e una nuova unità presso Shopping Ibirapuera, nel sud della città. Inoltre, in collaborazione con il colosso assicurativo Porto Seguro, il marchio ha introdotto la sua sesta palestra in stile aziendale.
Ambito del rapporto sul mercato dei centri benessere e fitness in Sud America
I centri fitness e benessere sono strutture commerciali che offrono attrezzature, programmi e servizi progettati per aiutare le persone a migliorare o mantenere la propria forma fisica, la salute e il benessere generale. Il mercato sudamericano del fitness e del benessere è segmentato per tipologia di servizio e area geografica. Per tipologia di servizio, il mercato è suddiviso in quote associative, costi di ingresso totali e servizi di personal training e istruzione. Per area geografica, il Sud America è classificato in Brasile, Argentina, Colombia e resto del Sud America. La stima delle dimensioni del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
Per tipo di servizio
| Quote associative |
| Servizio di formazione e istruzione personale |
| Altro |
Per formato Outlet
| Club incatenati |
| Club indipendenti |
Per fascia demografica del consumatore
| Adulti (25-50 anni) |
| Giovani (sotto i 25 anni) |
| Anziani (50+ anni) |
Per Nazione
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Perù |
| Resto del Sud America |
| Per tipo di servizio | Quote associative |
| Servizio di formazione e istruzione personale | |
| Altro | |
| Per formato Outlet | Club incatenati |
| Club indipendenti | |
| Per fascia demografica del consumatore | Adulti (25-50 anni) |
| Giovani (sotto i 25 anni) | |
| Anziani (50+ anni) | |
| Per Nazione | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei centri fitness e benessere in Sud America nel 2026?
Il suo valore è di 5.66 miliardi di dollari e si prevede che raggiungerà 9.21 miliardi di dollari entro il 2031.
Qual è il tasso di crescita delle palestre in Perù?
Si prevede che il Perù crescerà a un CAGR dell'11.14% tra il 2026 e il 2031, il tasso più rapido nella regione.
Quale tipologia di servizio si sta espandendo più rapidamente?
I servizi di personal training e istruzione stanno crescendo a un CAGR dell'11.36% a causa della crescente domanda di consulenza personalizzata.
Quale fascia demografica offre il più alto potenziale di crescita?
I consumatori di età inferiore ai 25 anni stanno aumentando gli abbonamenti a un CAGR dell'10.87% grazie alle offerte integrate con la tecnologia e alle partnership con le università.


