

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Volume di mercato (2026) | 9.78 milioni di tonnellate |
| Volume di mercato (2031) | 12.22 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 4.56% CAGR |
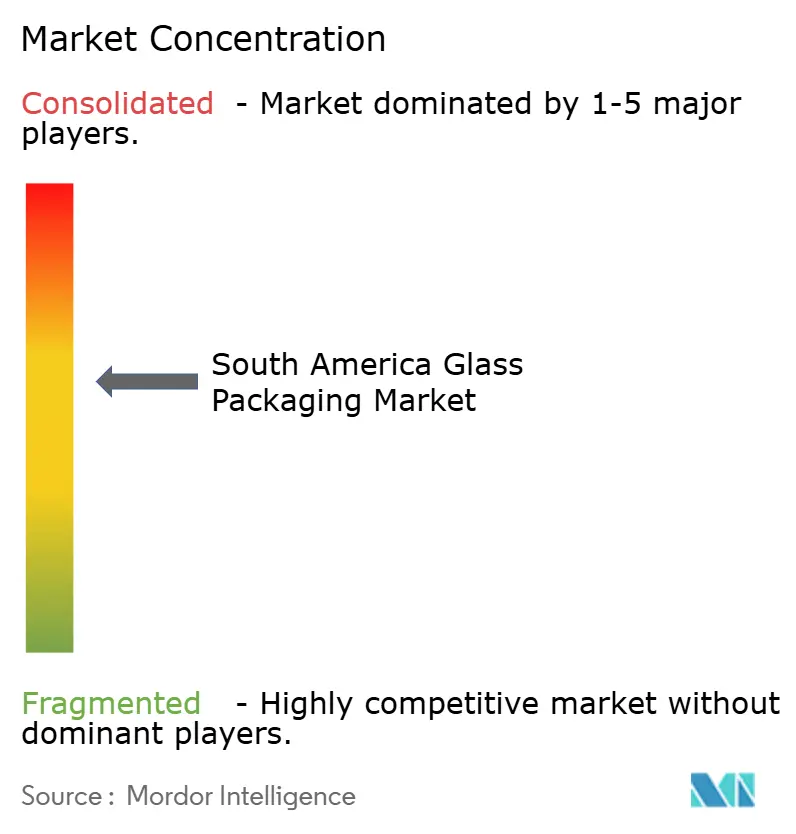
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
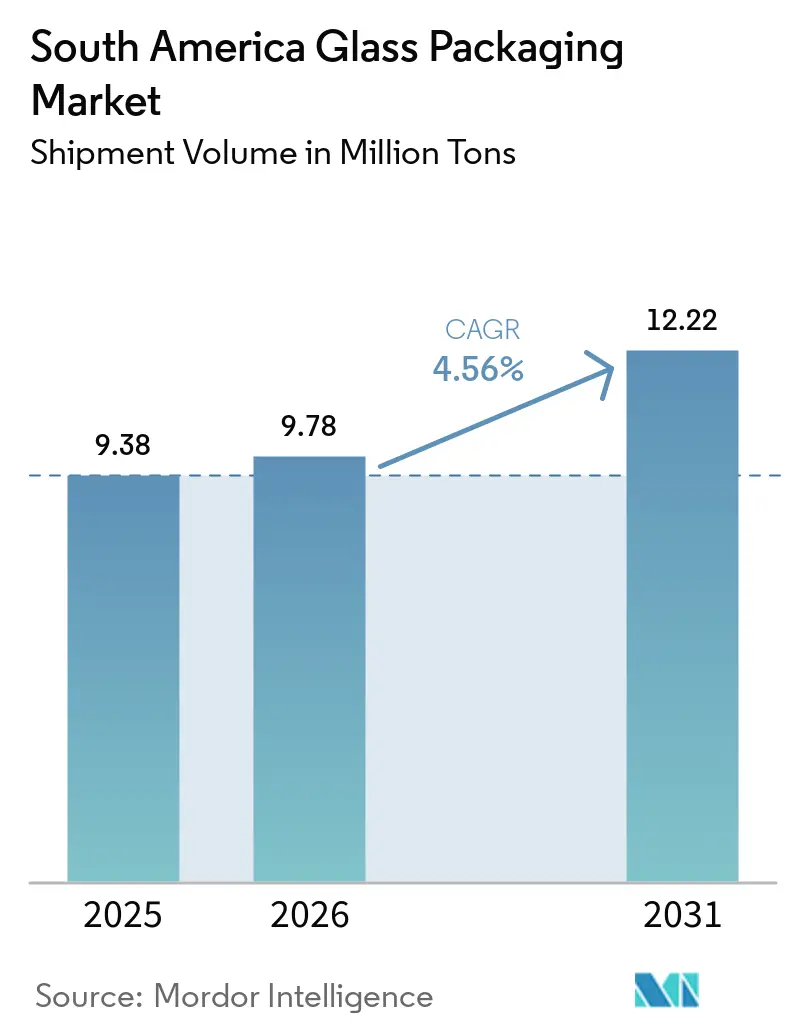
Analisi del mercato degli imballaggi in vetro in Sud America a cura di Mordor Intelligence
Il mercato sudamericano degli imballaggi in vetro aveva un valore di 9.4 milioni di tonnellate nel 2025 e si prevede che crescerà da 9.8 milioni di tonnellate nel 2026 a 12.2 milioni di tonnellate entro il 2031, con un CAGR del 4.6% durante il periodo di previsione (2026-2031). Birra, vino, liquori e cachaça di alta gamma sostengono la domanda di bottiglie differenziate, mentre la produzione farmaceutica sta aumentando la necessità di contenitori specializzati. Le normative sul contenuto riciclato rafforzano inoltre il ruolo del vetro nelle decisioni di approvvigionamento, poiché i produttori devono migliorare la raccolta e utilizzare più rottami di vetro. Il mercato sudamericano degli imballaggi in vetro sta diventando meno dipendente dai formati di bevande tradizionali, poiché bevande premium, cosmetici e applicazioni farmaceutiche stanno acquisendo importanza. La nuova capacità produttiva di forni in Brasile e l'acquisizione di un'azienda cilena da parte di Vidrala dimostrano che i principali produttori stanno investendo per la domanda regionale a lungo termine. I costi energetici e la sostituzione con plastica e alluminio limitano ancora la crescita nelle categorie di bevande ad alto volume e sensibili al prezzo.
Punti chiave del rapporto
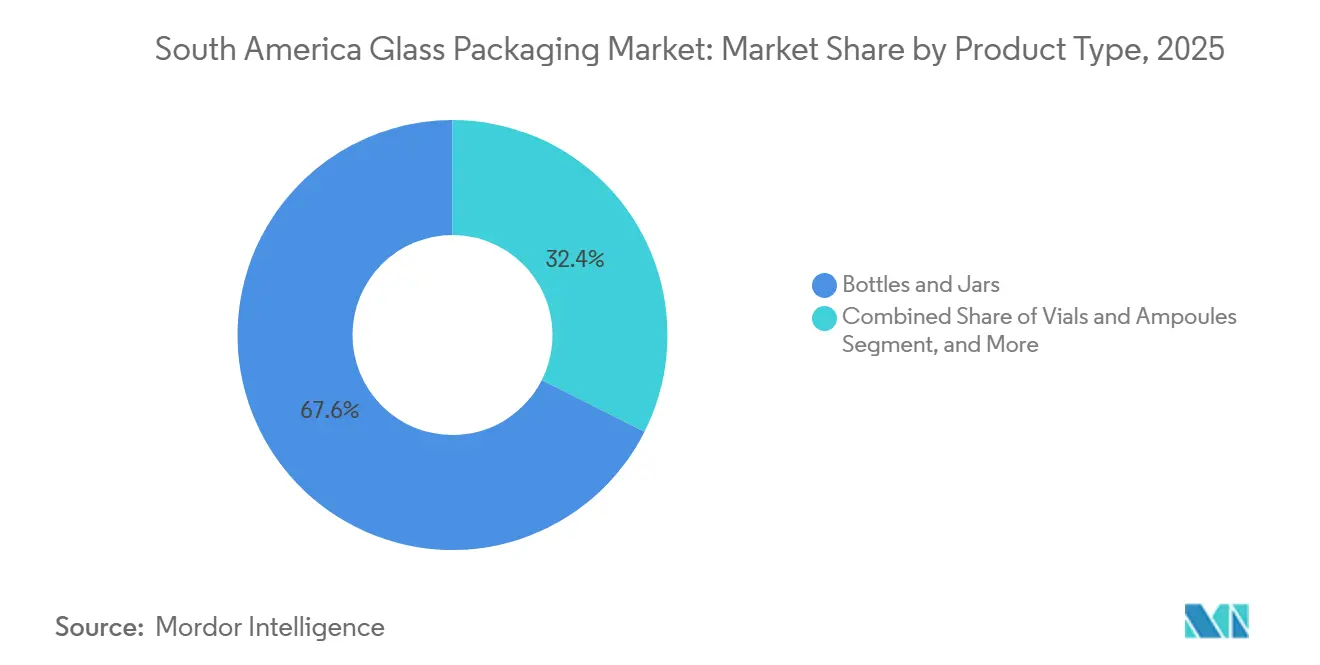
- Per tipologia di prodotto, nel 2025 bottiglie e vasetti detenevano il 67.6% della quota di mercato degli imballaggi in vetro in Sud America, mentre si prevede che fiale e ampolle cresceranno a un tasso annuo composto del 6.1% fino al 2031.
- In termini di colore, nel 2025 il vetro flint deteneva il 62.6% della quota di mercato degli imballaggi in vetro in Sud America, mentre si prevede che il vetro ambrato crescerà a un tasso annuo composto del 5.8% fino al 2031.
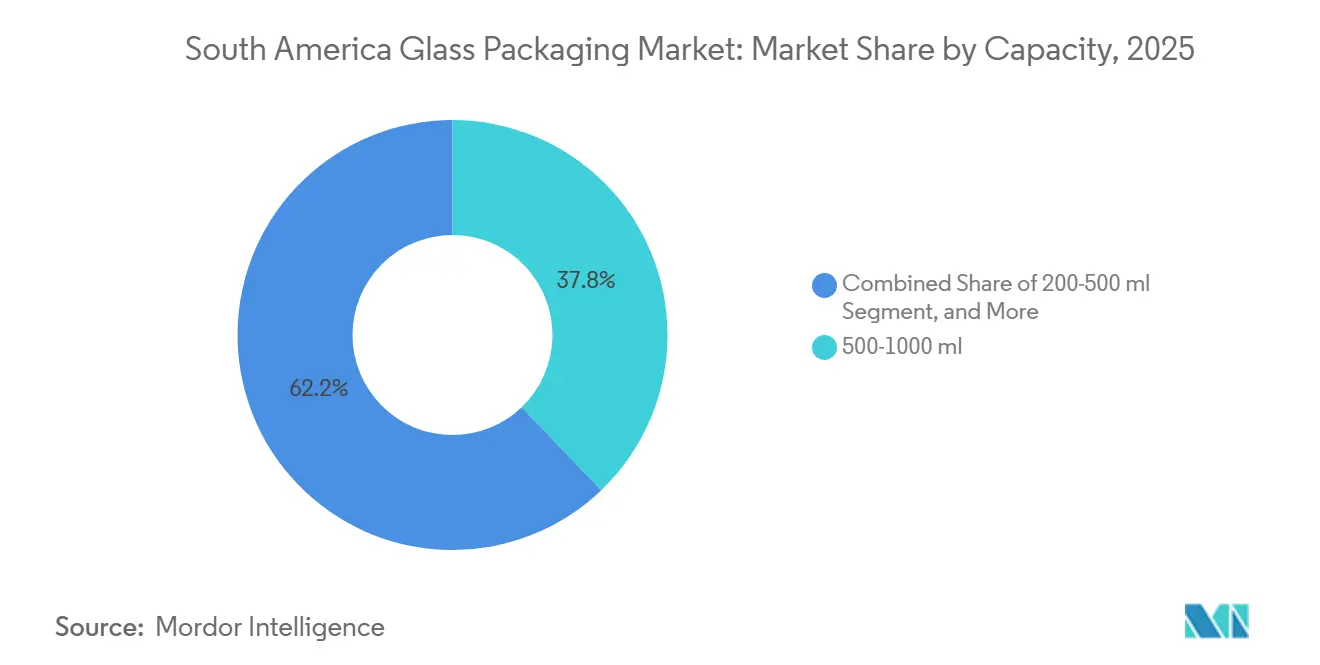
- In termini di capacità, la fascia da 500-1,000 ml deteneva il 37.8% della quota di mercato degli imballaggi in vetro in Sud America nel 2025 e si prevede che crescerà a un tasso annuo composto del 5.7% fino al 2031.
- Per settore di utilizzo finale, nel 2025 le bevande detenevano il 64.6% della quota di mercato degli imballaggi in vetro in Sud America, mentre si prevede che i cosmetici e i prodotti per la cura della persona cresceranno a un tasso annuo composto del 6.0% fino al 2031.
- A livello di singolo Paese, nel 2025 il Brasile deteneva il 57.8% della quota di mercato sudamericana degli imballaggi in vetro, mentre si prevede che l'Argentina crescerà a un tasso annuo composto del 6.0% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi in vetro in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Valorizzazione del packaging di birra, vino, liquori e cachaça. | + 1.4% | Brasile, Argentina, Cile | A breve termine (≤ 2 anni) |
| Espansione degli imballaggi in vetro per prodotti farmaceutici e cosmetici | + 0.9% | Brasile, Colombia | Medio termine (2-4 anni) |
| Aumento dei requisiti relativi al contenuto riciclato e approvvigionamento nell'ambito dell'economia circolare | + 0.6% | Brasile, Cile, Colombia | Medio termine (2-4 anni) |
| Investimenti regionali nel settore delle caldaie per migliorare l'affidabilità dell'approvvigionamento. | + 0.5% | Brasile, Argentina | A breve termine (≤ 2 anni) |
| Crescita dei sistemi di bevande ricaricabili e restituibili | + 0.3% | Argentina, Brasile, Uruguay | Medio termine (2-4 anni) |
| Richiesta di imballaggi per piccole tirature e personalizzati da parte di marchi locali | + 0.2% | Brasile, Cile | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Valorizzazione del packaging di birra, vino, liquori e cachaça.
Nel mercato sudamericano degli imballaggi in vetro, i produttori di bevande premium utilizzano sempre più spesso il vetro per valorizzare la qualità, la tradizione e la sostenibilità del prodotto, soprattutto quando la confezione deve distinguere un prodotto di fascia alta dalle bevande di consumo comune. I marchi di cachaça orientati all'esportazione utilizzano bottiglie dalle forme personalizzate ed etichette in rilievo per posizionare i propri prodotti nei canali internazionali, dove la presentazione può influenzare la percezione dell'acquirente prima ancora dell'assaggio. Nel 2025, Cachaça 51 ha lanciato una nuova edizione di imballaggi in vetro per l'esportazione, destinata alla distribuzione in Europa e Sud America. I produttori di vino in Cile e Argentina continuano a utilizzare bottiglie in vetro più pesante, come quelle in selce e verde anticato, per i prodotti destinati all'esportazione, nonostante il calo dei consumi interni di vino nel 2024 e nel 2025, poiché gli acquirenti esteri si aspettano spesso formati di bottiglia consolidati. Nel dicembre 2025, OI Glass ha aperto un centro di distribuzione a Caxias do Sul con un ordine minimo di 1,000 unità, rendendo gli ordini più piccoli più accessibili alle aziende vinicole e ai produttori di succhi di frutta che non potevano soddisfare i quantitativi minimi richiesti dalle fabbriche. Questo modello favorisce la crescita attraverso un mix di prodotti di alta qualità e l'accesso ai servizi, piuttosto che attraverso i volumi di bevande di base, e offre ai marchi locali un percorso più pratico verso il confezionamento in vetro.
Espansione degli imballaggi in vetro per prodotti farmaceutici e cosmetici
La produzione farmaceutica brasiliana sta alimentando una domanda ricorrente di contenitori in vetro con resistenza chimica adatti a prodotti iniettabili, comprese le applicazioni in cui le prestazioni del materiale sono fondamentali per la sicurezza del prodotto. I requisiti ANVISA per gli imballaggi primari e gli standard farmacopeici stabiliscono un livello di conformità di base per le applicazioni farmaceutiche del vetro, rendendo la sostituzione più difficile rispetto ai normali usi alimentari e delle bevande. Wheaton Brasil Vidros ha aperto un centro logistico nel 2026 e si è posta l'obiettivo di aumentare le vendite internazionali del 20% e migliorare il servizio per i clienti del settore cosmetico e farmaceutico. Le categorie di bellezza di prestigio in Brasile prediligono il vetro per i flaconi di profumo e gli imballaggi per la cura della pelle di alta gamma, poiché si basano sulla presentazione visiva e su un posizionamento premium nella vendita al dettaglio. Anche gli esportatori colombiani di prodotti per la cura della persona necessitano di contenitori stampati con precisione per prodotti specializzati, creando una domanda che i fornitori regionali hanno solo parzialmente soddisfatto. La domanda del settore farmaceutico e cosmetico può migliorare l'utilizzo dei forni consentendo capacità di lavorazione del vetro di precisione per servire entrambe le applicazioni e ridurre la dipendenza da un'unica categoria di utilizzo finale.
Aumento dei requisiti relativi al contenuto riciclato e approvvigionamento nell'ambito dell'economia circolare
I requisiti relativi al contenuto riciclato stanno trasformando la riciclabilità del vetro da messaggio di marca a requisito di approvvigionamento e conformità nel mercato sudamericano degli imballaggi in vetro, in particolare laddove i proprietari dei marchi devono documentare le proprie prestazioni di recupero degli imballaggi. Il quadro di logistica inversa del Brasile ha registrato un tasso di contenuto riciclato del 36.9% nelle nuove bottiglie di vetro entro novembre 2025, superando l'obiettivo del 27%. [1] Sistema Nacional de Informações sobre a Gestão de Resíduos Sólidos, “Logística Reversa de Embalagens de Vidro,” Ministério do Meio Ambiente, sinir.gov.br Questo risultato supporta un maggiore utilizzo del rottame di vetro e può ridurre l'onere di materie prime delle operazioni dei forni, dimostrando al contempo che i sistemi di raccolta possono fornire volumi significativi di materiale riciclato. La legge cilena 20,920 attribuisce ai produttori la responsabilità della raccolta degli imballaggi post-consumo. [2] Ministero dell'Ambiente del Cile, “Envases y Embalajes”, Ministero dell'Ambiente del Cile, economiacircular.mma.gob.cl Anche Colombia e Argentina stanno aumentando gli obblighi di recupero per i produttori e gli importatori di imballaggi, quindi le capacità di raccolta e selezione sono più importanti lungo tutta la catena di approvvigionamento regionale. Un maggiore utilizzo del rottame riduce il fabbisogno di combustibile per i forni, collegando le prestazioni di conformità ai costi operativi e dando ai produttori un motivo per migliorare l'economia del riciclo.
Investimenti regionali nel settore delle caldaie per migliorare l'affidabilità dell'approvvigionamento.
La nuova capacità sta alleviando la precedente discrepanza tra la produzione centralizzata e le esigenze di approvvigionamento dei produttori premium nel Brasile meridionale, dove i marchi più piccoli necessitano di tempi di consegna più brevi e soglie d'ordine più basse. Verallia ha inaugurato un forno a ossicombustione da 111 milioni di euro a Campo Bom nel settembre 2025, raddoppiando la capacità del sito a 1.3 milioni di unità al giorno. [3] Verallia, “Verallia Inaugurates an Oxy-Combustion Furnace in Campo Bom,” Verallia, verallia.com Il sistema HeatOx utilizza il calore recuperato dai fumi di scarico del forno e può ridurre le emissioni di anidride carbonica fino al 20% rispetto ai forni convenzionali. Ambev ha anche commissionato un nuovo stabilimento di imbottigliamento a Carambeí nel dicembre 2025, aggiungendo 600 milioni di bottiglie verdi con una capacità annua e aumentando la disponibilità di bottiglie progettate per la birra premium. OI Glass ha ampliato l'accesso locale per i produttori di vino e succhi attraverso il suo centro di distribuzione di Caxias do Sul, che ha in magazzino diversi formati per ordini commerciali più piccoli. Il corridoio del Brasile meridionale offre ora maggiori opzioni di approvvigionamento per i produttori di bevande premium nel mercato sudamericano degli imballaggi in vetro, comprese opzioni che combinano la disponibilità locale con tecnologie di produzione a basse emissioni.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Esposizione al costo dell'energia del forno e del combustibile | -1.1% | Argentina, Brasile, Cile | A breve termine (≤ 2 anni) |
| Sostituzione della plastica e dell'alluminio nelle bevande di largo consumo | -1.3% | Brasile, Colombia | Medio termine (2-4 anni) |
| Trasporto merci a lunga distanza e rischio di rottura in tutta la regione | -0.5% | Perù, Ecuador, Bolivia, resto del Sud America | A lungo termine (≥ 4 anni) |
| Infrastrutture di raccolta disomogenee al di fuori dei principali corridoi urbani | -0.3% | Regioni del Nord, Nord-Est e Centro-Ovest del Brasile, resto del Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Esposizione al costo dell'energia del forno e del combustibile
La fusione del vetro richiede temperature superiori a 1,500 °C, il che rende l'energia una variabile di costo di produzione rilevante e i margini operativi sensibili alle variazioni del prezzo del combustibile. La volatilità dei prezzi del combustibile crea incertezza nella pianificazione degli impianti di fusione in Argentina, Brasile e Cile, poiché questi richiedono un riscaldamento continuo e non si adattano facilmente alle fluttuazioni di prezzo a breve termine. I produttori più piccoli si trovano ad affrontare maggiori difficoltà, in quanto i sistemi di fusione a basso consumo energetico richiedono ingenti investimenti di capitale e un'attenta pianificazione prima dell'installazione. Gli impianti a ossicombustione e ibridi-elettrici possono costare dai 50 ai 120 milioni di euro per forno, rendendo la tecnologia più efficiente inaccessibile a molti operatori nazionali. Questo onere di investimento può ampliare il divario di efficienza tra i produttori nazionali e le multinazionali con maggiori risorse di capitale e reti di approvvigionamento più estese. L'esposizione al rischio energetico rimane quindi un vincolo fondamentale per il mercato sudamericano degli imballaggi in vetro, soprattutto laddove la domanda locale non supporta gli investimenti necessari per le nuove tecnologie.
Sostituzione della plastica e dell'alluminio nelle bevande di largo consumo
La competizione tra plastica e alluminio si concentra nel settore delle bevande di largo consumo, dove costi, peso ed efficienza distributiva sono fattori determinanti, piuttosto che in quello dei formati premium, dove il vetro riveste un ruolo più definito nel packaging. Il PET rimane dominante nel mercato brasiliano delle bevande analcoliche, mentre il vetro occupava una nicchia nel settore dei succhi di frutta premium e delle bibite artigianali nel 2025, a dimostrazione di come la scelta del materiale cambi in base al posizionamento del prodotto. Le lattine di alluminio rappresentavano una quota significativa del volume di imballaggi per bevande in Sud America, grazie alla loro praticità e riciclabilità nel settore dei superalcolici pronti da bere e delle bevande energetiche pensate per il consumo fuori casa. Il vetro continua a guadagnare importanza nelle categorie premium, ma i formati di largo consumo ad alto volume stanno diventando meno affidabili in termini di utilizzo dei forni e recupero dei costi fissi. I produttori dipendono quindi maggiormente dalla domanda di alcolici, prodotti farmaceutici e cosmetici premium, che, pur essendo di volume inferiore, supportano maggiormente i formati in vetro differenziati. Questa dipendenza aumenta il rischio di portafoglio quando la domanda in queste categorie di maggior valore rallenta, rendendo il mercato sudamericano degli imballaggi in vetro più esposto alle fluttuazioni della domanda dei consumatori premium.
Analisi del segmento
Per tipologia di prodotto: la domanda farmaceutica rimodella la gerarchia della crescita
Nel 2025, bottiglie e vasetti rappresentavano il 67.6% del volume regionale, sostenuti dalla domanda di bevande, alimenti e condimenti. Il vetro mantiene la sua posizione in queste categorie perché i marchi premium apprezzano l'aspetto accattivante e l'inerzia chimica. I produttori di birra artigianale e distillati premium optano sempre più per bottiglie più pesanti e realizzate su misura, anziché per i formati standard. Confezioni alimentari speciali e vasetti per cosmetici contribuiscono a una domanda minore ma in crescita, man mano che le linee di prestigio passano dalla plastica al vetro. Si prevede che fiale e ampolle cresceranno a un CAGR del 6.1% fino al 2031, il tasso più rapido tra i formati di prodotto.
La produzione farmaceutica è il principale motore delle prospettive positive per flaconi e fiale, poiché i produttori regionali stanno ampliando la loro capacità di produrre farmaci iniettabili anziché dipendere interamente da farmaci finiti importati. Le politiche a sostegno della produzione farmaceutica nazionale stanno spostando parte dell'approvvigionamento di vetro farmaceutico verso fornitori regionali e aumentano l'importanza di specifiche affidabili, capacità disponibile e continuità di fornitura. SCHOTT Pharma offre fiale in vetro borosilicato di tipo I in formati conformi alla norma ISO 9187 da 1 ml a 30 ml. Gerresheimer fornisce imballaggi primari farmaceutici conformi ai requisiti Ph. Eur., USP e JP. L'industria sudamericana degli imballaggi in vetro si sta quindi orientando verso un mix in cui i formati farmaceutici crescono più rapidamente dei contenitori per il mercato di massa, e il mercato sudamericano degli imballaggi in vetro dipende maggiormente dalle capacità tecniche che dalla semplice espansione dei volumi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per colore: Flint guida la classifica dei volumi, Amber conquista la domanda farmaceutica
Nel 2025, il vetro trasparente rappresentava il 62.6% del volume di produzione, poiché i contenitori per vino, liquori pregiati, cosmetici, profumi e alimenti spesso richiedono materiali incolori. Questo materiale permette di mantenere visibili i prodotti e il design del marchio sugli scaffali dei negozi. I produttori di prodotti di alta gamma possono accettare il costo più elevato del vetro trasparente quando questo supporta il loro posizionamento sul mercato. Il vetro verde continua a essere utilizzato per la birra, sia di fascia alta che premium, nelle varianti verde antico, verde smeraldo e verde standard. Le tinte speciali, il vetro blu e le finiture artigianali rimangono limitati ad applicazioni di lusso e artigianali di dimensioni più ridotte.
Si prevede che il vetro ambrato crescerà a un tasso annuo composto (CAGR) del 5.8% fino al 2031, trainato principalmente dalle applicazioni farmaceutiche che richiedono protezione dall'esposizione alla luce durante lo stoccaggio e la distribuzione. Il vetro ambrato blocca le lunghezze d'onda ultraviolette inferiori a 450 nm e protegge le formulazioni iniettabili fotosensibili, il che gli conferisce un ruolo funzionale ben definito che va oltre la semplice selezione del colore. Questa caratteristica ne supporta l'utilizzo in ambito di prodotti biologici, vaccini e mezzi di contrasto, dove la qualità del packaging è strettamente legata alla stabilità della formulazione. I contenitori in vetro ambrato per uso farmaceutico devono soddisfare requisiti precisi in termini di dimensioni, resistenza all'idrolisi e uniformità del colore, pertanto i requisiti di garanzia della qualità sono più elevati rispetto alla normale produzione di bevande. Tali requisiti rendono più difficile l'aumento della capacità produttiva di grado farmaceutico e consentono di ottenere prezzi più elevati rispetto alla produzione di vetro flint standard nel mercato sudamericano degli imballaggi in vetro.
Per capacità: i formati di fascia media sono i principali motori di volume e crescita.
Nel 2025, la fascia di volume compresa tra 500 e 1,000 ml rappresentava il 37.8% del totale e si prevede che crescerà a un tasso annuo composto del 5.7% fino al 2031. Questa fascia comprende bottiglie di vino da 750 ml, bottiglie di birra premium da 600 a 650 ml, bottiglie di liquori da 700 a 750 ml e confezioni di profumi di medie dimensioni. Il suo utilizzo in diversi mercati finali riduce l'esposizione a una singola categoria. La fascia di volume tra 200 e 500 ml è adatta a bottiglie di liquori più piccole, bevande artigianali e condimenti alimentari. I formati inferiori a 200 ml sono ideali per flaconi farmaceutici monodose, fiale e miniature di liquori di lusso.
I contenitori di capacità superiore a 1,000 ml sono utilizzati principalmente per salse, oli d'oliva, conserve e vini da cucina in grande formato, impieghi importanti ma meno attraenti per il vetro laddove le distanze di trasporto sono lunghe. Questi formati sono soggetti a una maggiore concorrenza da parte della plastica rigida e flessibile, poiché i costi di trasporto aumentano con il peso del contenitore e le rotture possono causare ulteriori perdite di distribuzione. Lo svantaggio è più pronunciato in Bolivia, Perù ed Ecuador, dove il trasporto su strada nell'entroterra attraversa spesso zone montuose e l'offerta regionale è meno concentrata. Le norme MERCOSUR per il contatto con gli alimenti riconoscono l'inerzia chimica del vetro in tutte le gamme di capacità, preservando un vantaggio in termini di conformità per il vetro laddove la protezione del prodotto è importante. Il mercato sudamericano degli imballaggi in vetro per formati farmaceutici di medie e piccole dimensioni beneficia di prezzi più stabili e di una minore pressione di sostituzione rispetto ai grandi contenitori per prodotti di largo consumo, il che migliora la convenienza degli investimenti per questi formati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: le bevande guidano la classifica, mentre il settore cosmetico e della cura della persona accelera.
Nel 2025, le bevande rappresentavano il 64.6% del volume totale, confermandosi come il segmento di utilizzo finale più importante nel mercato sudamericano degli imballaggi in vetro. Birra, vino e liquori costituiscono la quota maggiore del fabbisogno assoluto di contenitori in vetro. Il Brasile si colloca tra i primi 5 produttori mondiali di birra, mentre Argentina e Cile contribuiscono alla domanda di esportazione di vino. Succhi di frutta di alta qualità, bibite artigianali e bevande funzionali utilizzano il vetro nei canali di vendita al dettaglio, sia nella ristorazione che nei negozi specializzati. Gli imballaggi alimentari contribuiscono a una domanda stabile per salse, condimenti, oli d'oliva e alimenti conservati.
Si prevede che il settore dei cosmetici e della cura della persona crescerà a un tasso di crescita annuo composto (CAGR) del 6.0% fino al 2031, il tasso di utilizzo finale più elevato, poiché i marchi di prestigio utilizzano il vetro per differenziarsi nei canali di vendita al dettaglio e di esportazione. La bellezza di lusso utilizza il vetro come importante contenitore per profumi, prodotti per la cura della pelle di lusso e cosmetici colorati, dove il packaging spesso diventa parte integrante dell'esperienza del prodotto. L'obiettivo di Wheaton di una crescita del 20% delle vendite internazionali entro il 2026 riflette l'aspettativa dell'azienda di una domanda di cosmetici trainata dalle esportazioni. Anche la domanda farmaceutica ha una base solida, poiché i requisiti normativi supportano i contenitori di grado farmaceutico e limitano la sostituzione dei materiali in applicazioni sensibili. Gli agrofarmaci, i fluidi industriali e i prodotti chimici speciali forniscono una domanda stabile ma a crescita più lenta, offrendo al mercato sudamericano degli imballaggi in vetro una base di utilizzo finale più ampia al di fuori delle bevande.
Analisi geografica
Nel 2025, il Brasile deteneva il 57.8% della quota di mercato sudamericana degli imballaggi in vetro, grazie alla solida base manifatturiera della regione e al forte consumo di bevande. OI Glass, Verallia, Vidrala, Wheaton Brasil Vidros e Nadir Figueiredo gestiscono impianti di produzione nazionali. A novembre 2025, il Paese ha registrato un contenuto di materiale riciclato pari al 36.9% nelle nuove bottiglie, superando l'obiettivo nazionale. L'impianto di produzione di Verallia a Campo Bom ha raddoppiato la capacità produttiva del sito, portandola a 1.3 milioni di unità al giorno.
Si prevede che l'Argentina registrerà il tasso di crescita più elevato a livello nazionale, con un CAGR del 6.0% fino al 2031, partendo da una base di 567 chilotonnellate nel 2025. Gli imbottigliatori di vini pregiati di Mendoza necessitano di una fornitura affidabile per i mercati di esportazione in Nord America, Europa e Asia. Anche le bottiglie a rendere nella distribuzione nazionale di birra contribuiscono a sostenere i volumi, riducendo i costi di imballaggio per i birrifici. La crescita del Cile è legata alla domanda di vino, birra e imballaggi alimentari. Vidrala ha completato l'acquisizione di Cristalerías Toro nel marzo 2026 per un valore aziendale di 75 milioni di euro, creando Vidrala Chile ed espandendo la sua base produttiva regionale.
La Colombia e il resto del Sud America stanno registrando una crescente domanda di bevande e cosmetici di alta gamma. OI Glass ha completato un progetto di trasformazione del suo stabilimento di Zipaquirá, del valore di 120 milioni di dollari, nell'aprile 2024. Il progetto ha installato un sistema di combustione a ossicombustione e di recupero del calore di scarto, riducendo le emissioni di anidride carbonica fino al 15% per tonnellata di produzione. L'Uruguay ha formalizzato un sistema nazionale di cauzione e restituzione nel febbraio 2025, rafforzando la raccolta per il vetro e altri materiali di imballaggio. Perù ed Ecuador rimangono importatori netti e la produzione locale si concentra principalmente sui formati standard delle bottiglie.
Panorama competitivo
Il mercato sudamericano degli imballaggi in vetro è concentrato nelle mani di multinazionali del settore e di produttori nazionali che servono la domanda nazionale o di nicchia. OI Glass, Verallia e Vidrala controllano la maggior parte della capacità installata di forni in Brasile. La concorrenza si concentra sempre più su tecnologie di forni a basse emissioni di carbonio e sulla diversificazione geografica. Questi investimenti aiutano i produttori a ridurre i costi e a soddisfare le esigenze dei clienti in termini di imballaggi più sostenibili.
Vidrala ha ampliato la sua presenza in Sud America con l'acquisizione di Vidroporto in Brasile e di Cristalerías Toro in Cile. L'operazione, conclusasi nel marzo 2026, ha dato vita a Vidrala Chile, con un valore aziendale di 75 milioni di euro. L'azienda potrà utilizzare questa piattaforma per consolidare relazioni a lungo termine con i clienti globali del settore delle bevande. Il forno di Campo Bom di Verallia ha rappresentato la prima applicazione commerciale del sistema HeatOx™ nella rete globale dell'azienda. Nel corso del 2025, Ambev si è inoltre espansa nel settore della produzione di bottiglie a Carambeí, al fine di migliorare la sicurezza dell'approvvigionamento di bottiglie di birra premium.
Il vetro di precisione per l'industria farmaceutica e i contenitori per cosmetici di alta gamma rimangono settori in cui la domanda può superare l'offerta regionale. Gerresheimer e SCHOTT Pharma vantano posizioni differenziate grazie a processi certificati e portafogli di prodotti di grado farmaceutico. I produttori nazionali più piccoli hanno meno accesso a costosi aggiornamenti dei forni e sono maggiormente esposti ai costi energetici. La posizione tecnologica di Verallia può rafforzare il suo appeal presso i clienti del settore delle bevande che danno priorità alla riduzione delle emissioni. Il divario competitivo si sta ampliando tra gli operatori internazionali con tecnologia e presenza regionale e le aziende nazionali che devono ristrutturarsi o specializzarsi.
Leader del settore degli imballaggi in vetro in Sud America
OI Glass, Inc.
Verallia Brasil SA
Vidrala, SA
Wheaton Brasil Vidros Ltda.
Rigolleau SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Vidrala ha completato l'acquisizione del 100% di Cristalerías Toro, produttore di contenitori in vetro nell'area metropolitana di Santiago del Cile, per un valore aziendale totale di 75 milioni di euro (circa 82.5 milioni di dollari al tasso di cambio medio del 2026, inclusi i debiti assunti), dando vita a Vidrala Chile. Nel 2025, Cristalerías Toro ha generato ricavi per 79,915 milioni di pesos cileni (circa 75 milioni di euro) e un EBITDA rettificato di 13,216 milioni di pesos cileni (circa 12 milioni di euro). L'acquisizione consente a Vidrala Chile di servire clienti multinazionali globali del settore alimentare e delle bevande da una base produttiva integrata a livello locale, estendendo la piattaforma industriale sudamericana di Vidrala oltre il Brasile.
- Settembre 2025: Verallia ha inaugurato il suo forno a ossicombustione da 111 milioni di euro (circa 121 milioni di dollari al tasso di cambio medio del 2025) a Campo Bom, Rio Grande do Sul, Brasile, raddoppiando la capacità produttiva del sito a 1.3 milioni di unità di imballaggio al giorno su 3 nuove linee di produzione, con 820 tonnellate di vetro lavorate al giorno. Il forno HeatOx™, sviluppato con Air Liquide e Air Industrie Transition, ha ridotto le emissioni di CO₂ fino al 20% rispetto ai forni convenzionali e ha rappresentato la prima implementazione commerciale a livello globale di questa specifica tecnologia all'interno della rete Verallia. Il governo dello Stato del Rio Grande do Sul ha fornito supporto attraverso il programma Fundopem.
Ambito del rapporto sul mercato degli imballaggi in vetro in Sud America
Il rapporto sul mercato degli imballaggi in vetro in Sud America è segmentato per tipo di prodotto (bottiglie e barattoli, fiale e ampolle e altri tipi di prodotto), colore (grigio chiaro, ambra, verde e altri colori), capacità (meno di 200 ml, 200-500 ml, 500-1000 ml e più di 1000 ml), settore di utilizzo finale (alimentare, bevande, farmaceutico, cosmetico e cura della persona e altri settori di utilizzo finale) e paese (Brasile, Argentina, Cile, Colombia e resto del Sud America). Le previsioni di mercato sono fornite in termini di volume (milioni di tonnellate).
Per tipo di prodotto
| Bottiglie e vasetti |
| Fiale e Fiale |
| Altri tipi di prodotto |
Per colore
| Selce |
| Ambra |
| Verde |
| Altri colori |
Per capacità
| Meno di 200 ml |
| 200-500 ml |
| 500-1000 ml |
| Più di 1000 ml |
Per settore di utilizzo finale
| Alimentare - Food | ||
| Bevande | Bevanda alcolica | Birra |
| Vinaccio - Wine | ||
| Spirits | ||
| Altre bevande alcoliche | ||
| Bevanda analcolica | Bevande analcoliche gassate | |
| Succhi di frutta | ||
| Bevande a base di prodotti caseari | ||
| Altre bevande analcoliche | ||
| Eccipienti farmaceutici | ||
| Cosmetici e cura della persona | ||
| Altri settori di uso finale | ||
Per Nazione
| Brasile |
| Argentina |
| Cile |
| Colombia |
| Resto del Sud America |
| Per tipo di prodotto | Bottiglie e vasetti | ||
| Fiale e Fiale | |||
| Altri tipi di prodotto | |||
| Per colore | Selce | ||
| Ambra | |||
| Verde | |||
| Altri colori | |||
| Per capacità | Meno di 200 ml | ||
| 200-500 ml | |||
| 500-1000 ml | |||
| Più di 1000 ml | |||
| Per settore di utilizzo finale | Alimentare - Food | ||
| Bevande | Bevanda alcolica | Birra | |
| Vinaccio - Wine | |||
| Spirits | |||
| Altre bevande alcoliche | |||
| Bevanda analcolica | Bevande analcoliche gassate | ||
| Succhi di frutta | |||
| Bevande a base di prodotti caseari | |||
| Altre bevande analcoliche | |||
| Eccipienti farmaceutici | |||
| Cosmetici e cura della persona | |||
| Altri settori di uso finale | |||
| Per Nazione | Brasile | ||
| Argentina | |||
| Cile | |||
| Colombia | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di imballaggi in vetro in Sud America?
Il mercato sudamericano degli imballaggi in vetro è trainato da bevande alcoliche di alta gamma, produzione farmaceutica, cosmetica e requisiti di contenuto riciclato che aumentano il valore dei contenitori riciclabili e ad alte prestazioni, piuttosto che dai soli volumi di bevande analcoliche di largo consumo. Questi utilizzi richiedono bottiglie, vasetti, fiale e ampolle differenziati e privilegiano i fornitori con un servizio locale affidabile, ordini minimi flessibili e capacità tecniche per imballaggi specializzati, inclusi prodotti di grado farmaceutico e formati premium personalizzati per marchi regionali più piccoli.
Quanto è elevata la domanda di imballaggi in vetro in Sud America?
Si stima che la domanda raggiungerà i 9.8 milioni di tonnellate nel 2026 e si prevede che arriverà a 12.2 milioni di tonnellate entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.6%, trainato principalmente dagli usi premium e specializzati nel periodo di previsione. Anche l'aumento dell'offerta in Brasile supporta queste prospettive di disponibilità regionale.
Quale formato di prodotto sta crescendo più velocemente?
Si prevede che il mercato delle fiale e delle ampolle crescerà a un tasso annuo composto del 6.1% fino al 2031, grazie all'espansione della produzione di farmaci iniettabili e alla crescente richiesta da parte dei produttori di contenitori di grado farmaceutico con prestazioni tecniche costanti, protezione dalla luce e resistenza chimica. Questo formato beneficia dei requisiti di conformità farmaceutica e di standard di qualificazione dei fornitori più rigorosi.
Quale applicazione finale si sta espandendo più rapidamente?
Si prevede che il settore dei cosmetici e della cura della persona crescerà a un tasso annuo composto del 6.0% fino al 2031, trainato dal packaging di lusso, dai flaconi di profumo e dai prodotti per la cura della pelle che utilizzano il vetro per supportare il posizionamento del prodotto nei canali di vendita al dettaglio di fascia alta. I marchi orientati all'esportazione rappresentano una fonte chiave di domanda in Brasile e Colombia.
Quale paese possiede la maggiore base di produzione di imballaggi in vetro?
Nel 2025 il Brasile deteneva il 57.8% del volume regionale, grazie alla sua capacità di produzione di bevande, alla domanda di bevande, al sistema di riciclaggio e agli investimenti in nuove infrastrutture di produzione e distribuzione a servizio dei produttori di bevande premium. Ha inoltre registrato un contenuto di materiale riciclato superiore all'obiettivo nazionale per le nuove bottiglie.


