

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.08 miliardo di dollari |
| Dimensione del mercato (2031) | 3.08 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.17% CAGR |
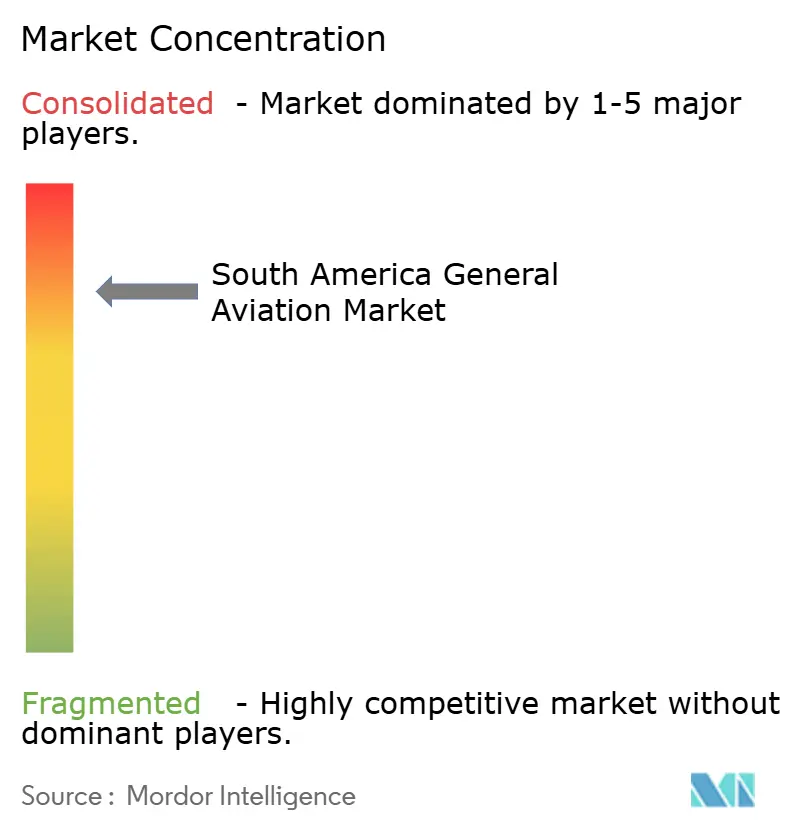
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'aviazione generale in Sud America a cura di Mordor Intelligence
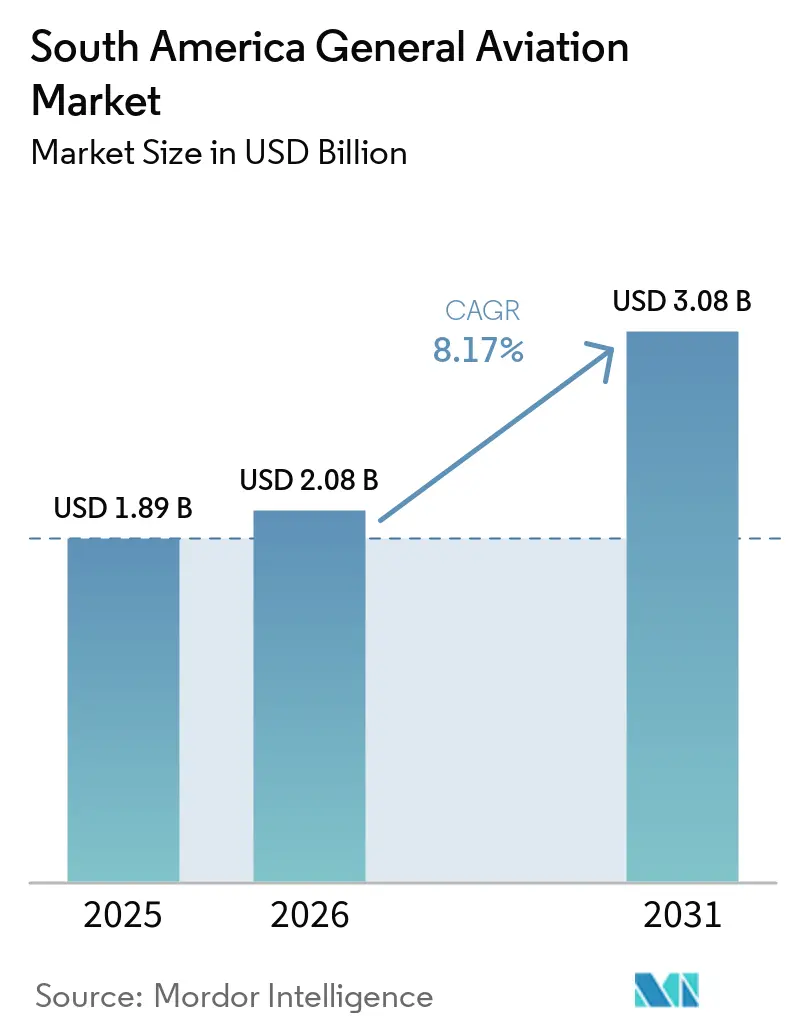
Il mercato dell'aviazione generale in Sud America aveva un valore di 1.89 miliardi di dollari nel 2025 e si prevede che crescerà da 2.08 miliardi di dollari nel 2026 a 3.08 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.17% durante il periodo di previsione (2026-2031). Il mercato serve regioni in cui la distanza, il territorio e i collegamenti terrestri limitati rendono l'aereo un mezzo di trasporto essenziale. Viaggi d'affari, operazioni in aree remote, lavori agricoli e accesso di emergenza in tutto il continente sostengono la domanda. Il Brasile rimane la principale base commerciale, mentre i cambiamenti normativi in Argentina potrebbero ampliare le opportunità operative. La sostituzione degli aeromobili e i nuovi modelli di servizio stanno ampliando la domanda oltre il tradizionale volo d'affari. I vincoli in termini di capacità di manutenzione, fornitura di ricambi, finanziamenti e accesso agli aeroporti limitano ancora la velocità con cui gli operatori possono aggiungere aeromobili alla propria flotta.
Punti chiave del rapporto
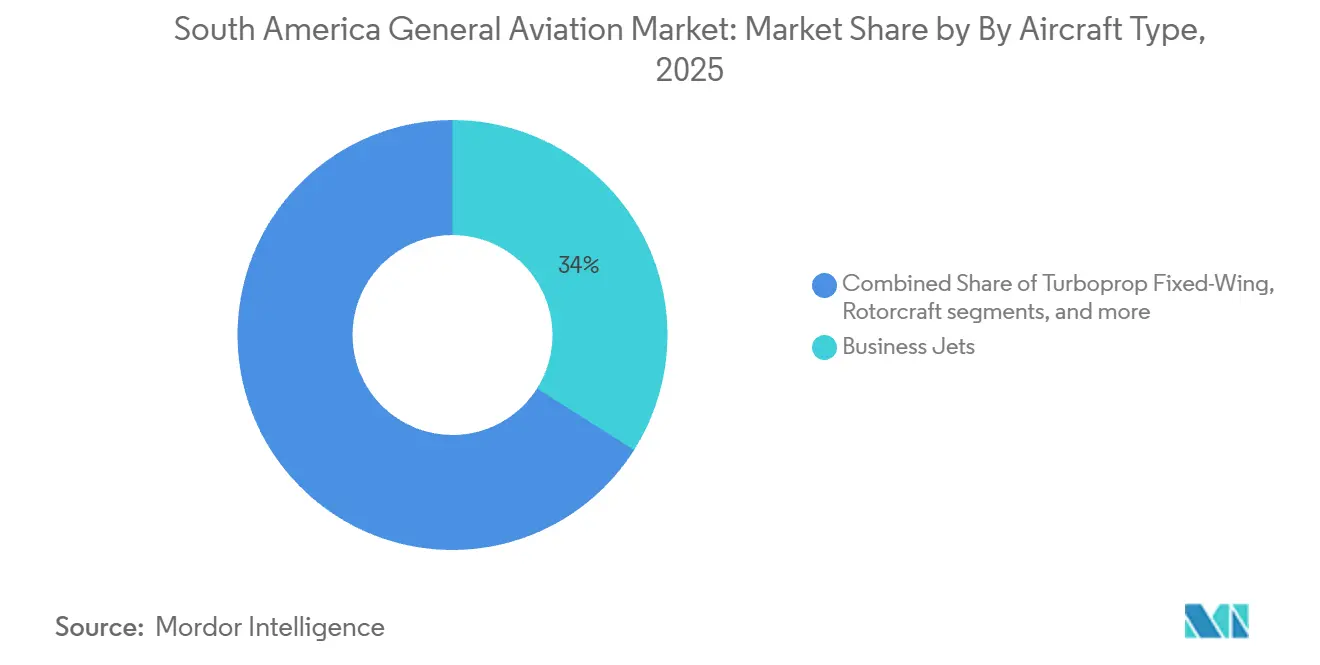
- Per tipologia di aeromobile, i jet privati detenevano il 33.98% della quota di mercato dell'aviazione generale in Sud America nel 2025, mentre si prevede che i velivoli eVTOL di AAM cresceranno a un tasso annuo composto del 10.85% fino al 2031.
- Per tipologia di propulsione, gli aerei convenzionali a pistoni/turbina detenevano il 65.98% della quota di mercato dell'aviazione generale in Sud America nel 2025, mentre si prevede che le piattaforme ibride-elettriche cresceranno a un tasso annuo composto del 12.29% fino al 2031.
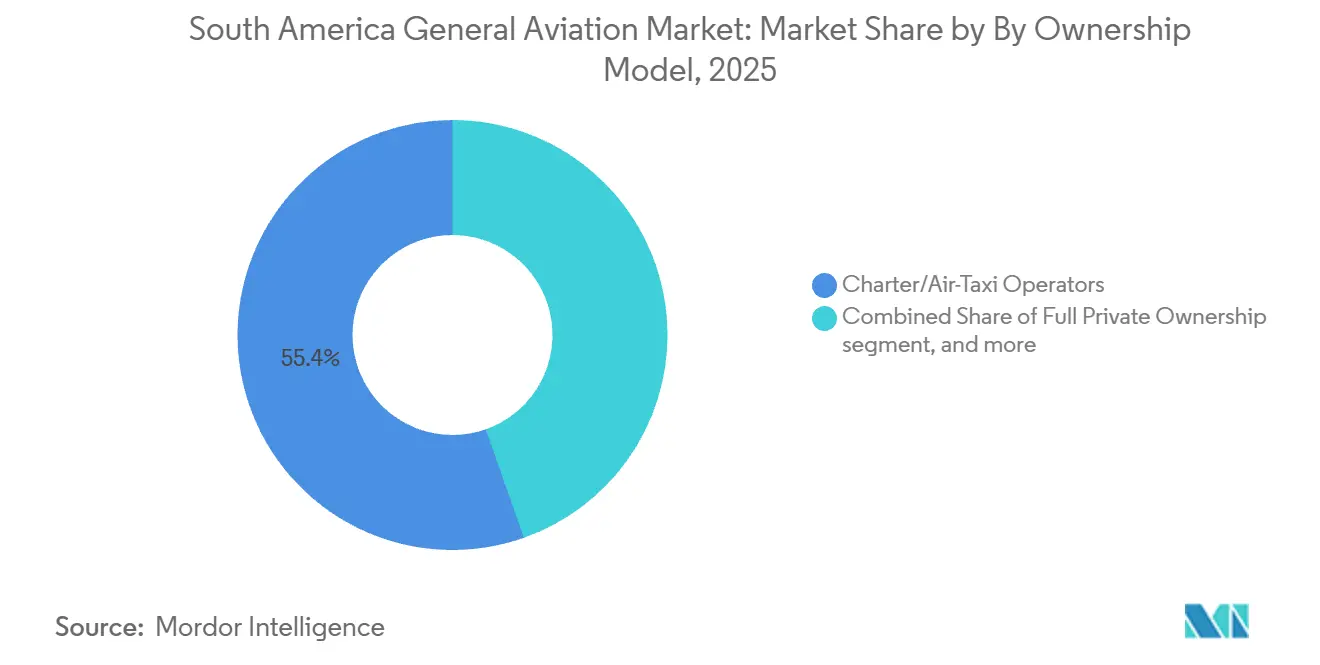
- In base al modello di proprietà, gli operatori di voli charter/taxi aerei detenevano il 55.39% della quota di mercato dell'aviazione generale in Sud America nel 2025, mentre si prevede che la proprietà interamente privata crescerà a un tasso annuo composto del 10.44% fino al 2031.
- Per tipologia di utente finale, nel 2025 il trasporto aziendale/commerciale deteneva il 47.38% della quota di mercato dell'aviazione generale in Sud America, mentre si prevede che il trasporto medico d'emergenza/aeroambulanza crescerà a un tasso annuo composto del 10.35% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 42.18% della quota di mercato dell'aviazione generale in Sud America, mentre si prevede che l'Argentina crescerà a un tasso annuo composto del 9.99% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'aviazione generale in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita dell'aviazione aziendale e privata | + 2.20% | Brasile, Argentina, Cile | Medio termine (2-4 anni) |
| Requisiti di connettività per aree remote | + 1.80% | Brasile, Perù, Colombia, Venezuela, resto del Sud America | A breve termine (≤ 2 anni) |
| Rinnovo della flotta e richiesta di aeromobili più efficienti | + 1.50% | Brasile, Argentina, Cile | Medio termine (2-4 anni) |
| Attività agroalimentari, minerarie e di produzione di energia offshore | + 1.30% | Brasile, Argentina, Colombia, Perù | Medio termine (2-4 anni) |
| Espansione dei modelli di proprietà frazionata e di noleggio su richiesta | + 1.10% | Brasile, Argentina, Cile | Medio termine (2-4 anni) |
| Aumento delle esigenze in materia di trasporto aeromedico e di risposta alle emergenze. | + 0.80% | Brasile, Perù, Colombia, resto del Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Requisiti di connettività per aree remote
Il mercato dell'aviazione generale in Sud America dipende dagli aerei, poiché il terreno e le lunghe distanze di viaggio limitano il trasporto terrestre. Il bacino amazzonico, il corridoio andino, le pianure del Chaco e la steppa patagonica creano una costante necessità di collegamenti aerei punto a punto. Nel 2025, la compagnia aerea paraguaiana SETAM ha ripreso i servizi CASA 212 che collegano Asunción con gli insediamenti remoti del Chaco, dopo un'interruzione di 60 giorni per manutenzione. Le comunità servite da questi voli, tra cui Bahía Negra e Fuerte Olimpo, sono fortemente dipendenti dall'aviazione, che rappresenta un elemento essenziale per la mobilità. Anche gli operatori del settore petrolifero, minerario e agroalimentare nelle zone interne dipendono dagli aerei, data la scarsità di alternative terrestri praticabili. La densità di popolazione urbana nella regione non elimina questa necessità, poiché l'attività economica si estende ben oltre le rotte servite dai voli di linea.
Crescita dell'aviazione aziendale e privata
La flotta di aviazione executive del Brasile ha raggiunto 1,193 aeromobili nel maggio 2026, rispetto ai 906 aeromobili del maggio 2024. [1] Avantto, “Executive Aviation Fleet Grows 6.5% in Brazil and Surpasses 11.2 Thousand Aircraft,” Avantto Press Release, avantto.com.br Airbus Corporate Jets ha segnalato 1,103 jet aziendali in Brasile nel giugno 2025, posizionando il paese al secondo posto dopo gli Stati Uniti e davanti al Messico. Le registrazioni durante la prima metà del 2025 includevano 39 jet leggeri, 17 jet di medie dimensioni e 6 jet pesanti. Queste aggiunte indicano una crescente domanda di aeromobili a lungo raggio e cabine più grandi tra gli utenti aziendali brasiliani. Anche il mercato dell'aviazione generale del Sud America ne beneficia, poiché il volo privato sta diventando un'opzione di viaggio d'affari nelle città brasiliane di secondo livello. Cile e Colombia offrono opportunità di crescita correlate, poiché l'attività aziendale e i viaggi transfrontalieri sono in aumento.
Rinnovo della flotta e richiesta di aeromobili più efficienti
Airbus Corporate Jets ha riferito che la flotta di jet privati del Sud America e dei Caraibi aveva un'età media di 24.5 anni all'inizio del 2025, rispetto a una media globale di 18.1 anni. La flotta brasiliana aveva un'età media di 18.4 anni, il che indica che l'attività di sostituzione è iniziata prima in Brasile che nel resto della regione. Textron Aviation ha rappresentato il 40% delle consegne di aerei a turbina della concorrenza in Sud America nel 2024. [2] Textron Aviation, “Cessna Citation Longitude Expands Its Global Reach With First Order in Brazil,” Textron Aviation, businesswire.com Il primo ordine di Cessna Citation Longitude in Brasile è stato annunciato al LABACE 2025, con consegna prevista per il 2026. Bombardier ha presentato il Global 8000 a San Paolo nel maggio 2026, mostrando un attivo interesse per la domanda di sostituzione di aerei a lunghissimo raggio. Gli aggiornamenti di connettività approvati per gli aerei Gulfstream, Textron e Bombardier aggiungono anche un motivo pratico per modernizzare le flotte.
Attività agroalimentari, minerarie e di produzione di energia offshore
L'aviazione agricola fornisce una solida base operativa per il mercato dell'aviazione generale in Sud America, soprattutto in Brasile. Il Brasile ha chiuso il 2025 con 2,866 velivoli agricoli con equipaggio registrati, mentre il registro aeronautico nazionale ne contava 2,722 in servizio. Gli operatori del settore agricolo sono concentrati nelle regioni che rappresentano la maggior parte della produzione brasiliana di cereali e frutta. Il solo Mato Grosso contava 749 velivoli agricoli, a testimonianza dell'importanza dell'aviazione per l'agricoltura su vasta scala. La domanda di elicotteri da parte del settore minerario in Cile, Perù e Colombia rappresenta un'ulteriore fonte di attività. Anche le attività di estrazione di energia offshore in Brasile supportano l'utilizzo di elicotteri a turbina nei bacini di Santos e Campos.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aeroporti regionali, eliporti e strutture di manutenzione, riparazione e revisione inadeguati. | -1.40% | Resto del Sud America, Venezuela, Perù, Colombia | A breve termine (≤ 2 anni) |
| Costi elevati per carburante, manutenzione, assicurazione e aeroporti. | -1.20% | Brasile, Argentina, Cile | Medio termine (2-4 anni) |
| Volatilità economica, rischio valutario e vincoli di finanziamento | -0.90% | Argentina, Venezuela, Brasile | A breve termine (≤ 2 anni) |
| Tempi di consegna dei componenti degli aeromobili e vincoli di disponibilità dei piloti | -0.70% | Impatto globale, particolarmente grave in Sud America. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aeroporti regionali, eliporti e strutture di manutenzione, riparazione e revisione inadeguati.
La limitata infrastruttura rappresenta un ostacolo significativo per il mercato dell'aviazione generale in Sud America, soprattutto per gli operatori al di fuori delle principali città. La capacità di manutenzione certificata è concentrata intorno a San Paolo, Buenos Aires e Santiago. Gli operatori nei mercati più piccoli potrebbero dover trasferire gli aeromobili presso strutture nordamericane per interventi di manutenzione pesante. Ciò aumenta i costi di manutenzione e riduce il tempo in cui gli aeromobili sono disponibili per il servizio. Alla fine del 2024, Aviasur ha ampliato il suo centro di manutenzione di Santiago da 5,500 a 7,100 metri quadrati. L'ampliamento supporta la domanda regionale, ma la capacità disponibile rimane limitata per gli operatori cileni e argentini.
Costi elevati per carburante, manutenzione, assicurazione e aeroporti
I costi operativi rimangono elevati per gli operatori che servono rotte remote in Sud America. La distribuzione del carburante è concentrata nelle zone costiere e nei principali hub interni del Brasile, il che comporta costi aggiuntivi per le soste di rifornimento, la movimentazione e la navigazione nelle missioni nell'entroterra. Questi costi variabili possono rappresentare dal 30% al 40% del costo totale del viaggio sulle rotte remote. I tempi di consegna dei ricambi e i vincoli della catena di approvvigionamento ritardano inoltre l'ampliamento della flotta, nonostante la domanda costante da parte degli utenti. La capacità assicurativa per operazioni complesse in mare aperto, nelle Ande e in Amazzonia è limitata, il che aumenta i costi di proprietà. Le tasse aeroportuali e le restrizioni sugli slot nei principali hub possono dirottare il traffico charter verso aeroporti secondari meno attrezzati per gestire moderni velivoli a turbina.
Analisi del segmento
Per tipologia di aeromobile: i jet privati sono in testa, mentre gli eVTOL ridefiniscono gli orizzonti della flotta.
Nel 2025, i jet privati detenevano il 33.98% della quota di mercato dell'aviazione generale in Sud America, rappresentando il segmento di aeromobili più ampio. Il loro costo di acquisizione relativamente inferiore e la necessità di piste di atterraggio più corte si adattano perfettamente all'ampia rete di aeroporti secondari del Brasile. La flotta di jet executive brasiliani ha raggiunto i 1,193 velivoli nel maggio 2026, con un aumento del 31.7% rispetto ai 906 velivoli del maggio 2024. I jet di medie e grandi dimensioni stanno acquisendo sempre maggiore importanza, poiché le compagnie aeree cercano una maggiore autonomia per le missioni regionali e transatlantiche. Le sei immatricolazioni di velivoli di grandi dimensioni registrate nella prima metà del 2025 indicano uno spostamento della domanda verso classi di cabina più spaziose.
I velivoli turboelica rimangono importanti per il lavoro agricolo e per l'accesso alle comunità remote. La flotta di aerei turboelica per l'aviazione d'affari in Brasile è cresciuta del 23% tra maggio 2024 e maggio 2026. Gli aerei a pistoni sono rimasti la categoria di flotta più grande in Brasile, con un totale di 6,170 velivoli a maggio 2026. Gli elicotteri supportano l'energia offshore, il lavoro medico di emergenza e i servizi di charter urbano, mentre gli elicotteri a turbina sono cresciuti del 19% in Brasile nello stesso periodo. Si prevede che il mercato dell'aviazione generale in Sud America per i veicoli eVTOL e AAM crescerà a un CAGR del 10.85% fino al 2031. Eve punta alla certificazione da parte dell'ANAC brasiliana nel 2028 e ha firmato un accordo quadro vincolante con Revo per un massimo di 50 velivoli eVTOL.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base al tipo di propulsione: le turbine dominano oggi, i motori ibridi sono l'obiettivo di domani.
Nel 2025, gli aerei convenzionali a pistoni/turbina detenevano il 65.98% della quota di mercato dell'aviazione generale in Sud America. La flotta installata si basa su addestratori a pistoni, turboelica agricoli e jet aziendali turbofan, per i quali sono consolidate pratiche di manutenzione e operative. Questa base limita la prospettiva di una rapida sostituzione a breve termine con sistemi di propulsione alternativi. Il Brasile contava 6,170 aerei a pistoni nel maggio 2026, molti dei quali impiegati per l'addestramento e lavori di utilità. Gli aerei completamente elettrici sono ancora in una fase iniziale di sviluppo commerciale. Il Government Accountability Office (GAO) statunitense ha riferito nel 2026 che la FAA stava ancora valutando le questioni di certificazione per gli aerei elettrici.
Si prevede che la propulsione ibrida-elettrica crescerà a un tasso annuo composto (CAGR) del 12.29% fino al 2031. La FAA ha approvato il documento di approvazione G-1 per il sistema di propulsione ibrida-elettrica AMP-H570 di Ampaire nel marzo 2025. Il programma EL9 di Electra ha proseguito con il processo di approvazione del documento di approvazione G-1 nel luglio 2026, dopo aver presentato una domanda di certificazione di tipo Part 23 nel novembre 2025. Gli aeromobili ibridi potrebbero servire rotte regionali di 300-600 km, dove l'autonomia con la sola batteria potrebbe risultare insufficiente. Queste rotte potrebbero consentire costi operativi inferiori rispetto ai velivoli a turbina convenzionali, laddove la domanda di passeggeri è bassa. È probabile che il mercato dell'aviazione generale sudamericano segua i precedenti di certificazione della FAA e dell'EASA, mentre Brasile e Argentina sviluppano i propri percorsi.
Per modello di proprietà: la concessione vincolante guida l'economia dell'accesso, la proprietà privata accelera
Nel 2025, gli operatori di voli charter/aerotaxi rappresentavano il 55.39% del mercato dell'aviazione generale in Sud America. L'accesso al mercato charter evita l'onere complessivo di capitale, equipaggio, manutenzione e amministrazione associato alla proprietà diretta di un aeromobile. Questo modello è particolarmente rilevante in Brasile, dove dazi di importazione, oneri normativi e condizioni di finanziamento locali possono far lievitare i costi di acquisizione. I programmi di proprietà frazionata offrono un'opzione intermedia tra il noleggio su richiesta e la piena proprietà. Avantto gestiva 45 aeromobili in tutto il Brasile, utilizzando questo modello per garantire la disponibilità senza un'esposizione totale del capitale. Anche gli operatori governativi e per missioni speciali forniscono una domanda stabile di aerei turboelica ed elicotteri utilizzati per la sorveglianza, il monitoraggio ambientale e le missioni di controllo delle frontiere.
Si prevede che la proprietà privata completa crescerà a un tasso di crescita annuo composto (CAGR) del 10.44% tra il 2026 e il 2031. Le norme brasiliane RBAC-91K per la gestione della proprietà condivisa hanno formalizzato le strutture per la proprietà condivisa degli aeromobili. Le registrazioni private sono in aumento parallelamente alle flotte di proprietà degli operatori, poiché gli utenti aziendali cercano un maggiore controllo sulla disponibilità. Secondo i dati dell'ABAG, il Brasile ha aggiunto quasi 600 velivoli per l'aviazione executive all'anno negli ultimi 3.50 anni e mezzo. La sottoflotta di jet executive ha registrato una crescita del 17% su base annua nel novembre 2025. Gli istituti di addestramento mantengono la domanda di aerei a pistoni e turboelica di livello base, in concomitanza con l'espansione dell'attività di certificazione dei piloti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di utente finale: i viaggi d'affari trainano la domanda, il settore aeromedico stimola la crescita.
Nel 2025, il trasporto aziendale ha rappresentato il 47.38% della quota di mercato dell'aviazione generale in Sud America. Le operazioni di volo dell'aviazione d'affari in Brasile, distribuite su 100 aeroporti principali, sono aumentate del 16% tra il 2023 e il 2025. Le aziende utilizzano gli aerei per ridurre i tempi di viaggio tra città con lunghe distanze stradali e servizi di linea limitati. La domanda aziendale si è rafforzata con la ripresa dei budget di viaggio in Brasile e Cile tra il 2024 e il 2025. Il volo privato, l'addestramento dei piloti e le missioni speciali hanno rappresentato la restante parte della domanda. Gli appalti pubblici in Colombia, Perù e Brasile supportano i voli per missioni speciali a fini di sicurezza e monitoraggio ambientale.
Si prevede che i servizi di emergenza medica/elisoccorso cresceranno a un tasso annuo composto del 10.35% fino al 2031. Questo segmento risponde all'esigenza di un accesso tempestivo all'assistenza sanitaria nelle zone interne del continente. Brasil Vida gestisce servizi di terapia intensiva in sette città brasiliane ed è accreditata dall'International Assistance Group per le operazioni di trasporto aeromedico. Vittal fornisce servizi di trasporto aeromedico in Argentina e nei paesi limitrofi. Medevac gestisce sei configurazioni di aeromobili per il trasporto medico in Perù, con certificazione di sicurezza aeronautica BARS. Assicuratori, sistemi sanitari e datori di lavoro con forza lavoro che opera in aree remote considerano sempre più il trasporto aeromedico come un servizio essenziale.
Analisi geografica
Nel 2025 il Brasile deteneva il 42.18% della quota di mercato dell'aviazione generale in Sud America. A maggio 2026 il Paese possedeva 11,362 velivoli per l'aviazione executive, in aumento del 20.10% rispetto ai 9,460 di maggio 2022. La sua flotta di jet privati era la seconda più grande al mondo, con 1,103 velivoli nel 2025. La flotta di jet è cresciuta del 31.70% tra maggio 2024 e maggio 2026, mentre gli elicotteri a turbina e i turboelica sono aumentati rispettivamente del 19% e del 23%. L'età media della flotta brasiliana, pari a 18.40 anni, indica una continua necessità di sostituzione. Il Global 8000 di Bombardier è stato presentato al Catarina Aviation Show a maggio 2026, mentre lo SkyCourier Combi di Textron ha ottenuto la certificazione brasiliana a giugno 2025.
Si prevede che l'Argentina crescerà a un tasso annuo composto (CAGR) del 9.99% fino al 2031. Le riforme normative del 2026 hanno eliminato i requisiti per i piani di volo VFR notturni e consentito determinate operazioni di charter con un solo pilota ai sensi della Parte 135. Le misure hanno anche eliminato il requisito delle 900 ore di volo per ottenere la licenza di pilota commerciale di prima classe. Queste modifiche potrebbero ridurre gli oneri amministrativi per gli operatori più piccoli e i nuovi piloti. EHang e la FAdeA argentina hanno firmato un memorandum d'intesa nel 2025 per promuovere la certificazione, la produzione e l'assistenza per l'EH216-S in Argentina e Sud America. Cile, Colombia e Perù contribuiscono alla domanda attraverso elicotteri per l'industria mineraria, reti di trasporto aeromedico e missioni di charter in aree remote.
Venezuela, Perù e il resto del Sud America costituiscono un gruppo eterogeneo di contesti operativi. Il Venezuela vanta una consolidata capacità nel settore degli elicotteri, dell'aviazione agricola e dei voli charter, sebbene le limitazioni del carburante, lo scarso afflusso di nuovi velivoli e una flotta obsoleta ne limitino l'utilizzo. Perù, Bolivia, Ecuador, Uruguay e Paraguay supportano missioni aeromediche, agricole e di connettività in aree remote. La ripresa del servizio SETAM in Paraguay dimostra come i collegamenti di servizio pubblico dipendano dall'aviazione generale nelle comunità remote del Chaco. La configurazione con kit per piste non asfaltate dello SkyCourier è adatta alle operazioni su piste non asfaltate e ha ricevuto la sua prima consegna in Sud America a un operatore dell'Amazzonia brasiliana. Questi esempi forniscono un modello pratico per le sedi secondarie in Perù e Bolivia.
Panorama competitivo
Il mercato sudamericano dell'aviazione generale è caratterizzato da una concentrazione di produttori OEM, tra cui Embraer SA, Textron Aviation Inc., Bombardier Inc., Airbus SE e General Dynamics Corporation (Gulfstream). Il Brasile rappresenta il principale centro commerciale, sebbene gli aeromobili operino su un'ampia area geografica. L'assistenza post-vendita è fondamentale per la competitività, data la limitata disponibilità di centri di assistenza certificati. Bombardier collabora con MAGA Aviation presso l'aeroporto di Catarina a San Paolo, in qualità di centro di assistenza autorizzato per aeromobili Global, Challenger e Learjet. Helibras beneficia della produzione locale e delle consolidate relazioni nel settore degli elicotteri per uso civile e pubblico.
Le aziende si stanno differenziando anche attraverso offerte specializzate di prodotti e servizi. Honda Aircraft opera nel settore dei jet leggeri, Piper vanta un'offerta consolidata di aerei da addestramento e Sikorsky si concentra sulle esigenze degli elicotteri per la ricerca e il soccorso. Queste posizioni riducono la concorrenza diretta in alcune applicazioni aeronautiche. Embraer ha depositato un brevetto nel 2025 relativo all'integrazione della propulsione ibrida-elettrica nelle architetture degli aerei regionali. Questa mossa dimostra che i produttori affermati stanno perseguendo nuove opportunità nel campo della propulsione. Il mercato dell'aviazione generale in Sud America, pertanto, comprende sia la concorrenza nella vendita di aeromobili sia una lotta a lungo termine per il controllo dell'accesso ai servizi. Gli operatori attribuiscono grande importanza a un supporto di manutenzione affidabile, poiché i tempi di inattività degli aeromobili possono compromettere missioni remote e urgenti.
Il settore AAM sta sviluppando un livello competitivo separato. Eve ha riportato 641 milioni di dollari di liquidità totale alla fine del 2025 e ha firmato un accordo quadro vincolante da 250 milioni di dollari con Revo per un massimo di 50 velivoli eVTOL nel giugno 2025. [3] Embraer, “Eve Air Mobility and Revo Accelerate Urban Air Mobility With USD 250M Contract,” Embraer Media Center, embraer.com L'accordo di distribuzione 2025 di Aeromot con Volocopter copre la distribuzione, la manutenzione, l'addestramento dei piloti e le operazioni in Brasile. L'accordo di EHang con FAdeA supporta un percorso di ingresso simile in Argentina. Avantto e Líder Aviação competono attraverso prodotti di proprietà frazionata e reti operative piuttosto che attraverso la produzione di aeromobili. I servizi aeromedici in Perù, Bolivia ed Ecuador, oltre alla sostituzione dei turboelica agricoli in Argentina e Paraguay, rimangono aree in cui le relazioni locali possono plasmare l'accesso al mercato.
Leader del settore dell'aviazione generale in Sud America
Embraer SA
Textron Aviation Inc.
Bombardiere Inc.
Airbus SE
Gulfstream Aerospace Corporation (General Dynamics Corporation)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Bombardier ha presentato il suo business jet Global 8000 al Catarina Aviation Show di San Paolo, segnando il debutto del velivolo in Sud America. L'aereo vanta un'autonomia di 8,000 miglia nautiche, una quota di cabina di 2,691 piedi e l'accesso a una più ampia gamma di aeroporti. L'evento rientrava nella strategia di Bombardier per rafforzare la propria posizione nel mercato dell'aviazione d'affari brasiliano e, più in generale, sudamericano, con il Global 8000 esposto insieme al Global 6500 e al Challenger 3500.
- Marzo 2026: Eve Air Mobility ha effettuato un volo del suo prototipo ingegneristico eVTOL a grandezza naturale presso il centro di collaudo di Embraer a Gavião Peixoto, in Brasile, alla presenza di funzionari del governo brasiliano, tra cui il presidente Luiz Inácio Lula da Silva. Questo traguardo rappresenta un passo avanti nella campagna di test di volo di Eve verso la certificazione del suo velivolo eVTOL.
Ambito del rapporto sul mercato dell'aviazione generale in Sud America
Questo rapporto analizza il mercato dell'aviazione generale in Sud America, prendendo in considerazione l'acquisizione, la consegna, l'esercizio e l'assistenza post-vendita di aeromobili utilizzati per scopi commerciali, privati, charter, di addestramento, ricreativi, di emergenza e per missioni speciali. Lo studio include jet privati, aerei ad ala fissa turboelica, aerei ad ala fissa a pistoni, elicotteri e veicoli eVTOL/per la mobilità aerea avanzata, comprendendo sia aeromobili nuovi che usati, nonché i relativi servizi di manutenzione, riparazione e revisione (MRO), avionica, motori, connettività e altri servizi aeronautici.
Il mercato è segmentato per tipologia di aeromobile, tipo di propulsione, modello di proprietà, applicazione finale e area geografica. Per tipologia di aeromobile, lo studio comprende jet privati, aerei ad ala fissa turboelica, aerei ad ala fissa a pistoni, elicotteri e velivoli eVTOL per la mobilità aerea avanzata. Per tipo di propulsione, comprende motori a pistoni/turbina convenzionali, ibridi-elettrici e completamente elettrici. Per modello di proprietà, comprende proprietà privata completa, proprietà frazionata, operatori di charter/aerotaxi, istituti di formazione e accademici e operatori governativi/per missioni speciali. Per applicazione, comprende trasporto aziendale/commerciale, volo personale e ricreativo, missioni speciali, soccorso medico/aeroambulanza e addestramento dei piloti. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato dell'aviazione generale in Sud America nei principali paesi della regione. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per tipo di aeromobile
| Jet aziendali | Jet grande |
| Jet di medie dimensioni | |
| Getto leggero/molto leggero | |
| Turboelica ad ala fissa | |
| Pistone ad ala fissa | |
| Rotore | |
| eVTOL per la mobilità aerea avanzata |
Per tipo di propulsione
| Pistone/turbina convenzionale |
| Ibrido-elettrico |
| Tutto elettrico |
Per modello di proprietà
| Piena proprietà privata |
| Proprietà condivisa |
| Operatori di charter/taxi aerei |
| Formazione e istituzioni accademiche |
| Operatori governativi e di missioni speciali |
Per applicazione dell'utente finale
| Trasporto aziendale/commerciale |
| Voli personali e di piacere |
| Missione speciale (ISR, sorveglianza, applicazione della legge) |
| Emergenza medica/Aeroambulanza |
| Formazione dei piloti |
Per geografia
| Brasile |
| Argentina |
| Cile |
| Colombia |
| Venezuela |
| Perù |
| Resto del Sud America |
| Per tipo di aeromobile | Jet aziendali | Jet grande |
| Jet di medie dimensioni | ||
| Getto leggero/molto leggero | ||
| Turboelica ad ala fissa | ||
| Pistone ad ala fissa | ||
| Rotore | ||
| eVTOL per la mobilità aerea avanzata | ||
| Per tipo di propulsione | Pistone/turbina convenzionale | |
| Ibrido-elettrico | ||
| Tutto elettrico | ||
| Per modello di proprietà | Piena proprietà privata | |
| Proprietà condivisa | ||
| Operatori di charter/taxi aerei | ||
| Formazione e istituzioni accademiche | ||
| Operatori governativi e di missioni speciali | ||
| Per applicazione dell'utente finale | Trasporto aziendale/commerciale | |
| Voli personali e di piacere | ||
| Missione speciale (ISR, sorveglianza, applicazione della legge) | ||
| Emergenza medica/Aeroambulanza | ||
| Formazione dei piloti | ||
| Per geografia | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Venezuela | ||
| Perù | ||
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per l'aviazione generale in Sud America fino al 2031?
Si prevede che il mercato dell'aviazione generale in Sud America crescerà a un tasso annuo composto (CAGR) dell'8.17% dal 2026 al 2031, raggiungendo i 3.08 miliardi di dollari entro il 2031.
Quale categoria di aeromobili detiene la quota di mercato maggiore in Sud America?
Nel 2025, i jet privati hanno rappresentato la tipologia di aeromobile più richiesta, con una quota del 33.98%.
Quale tecnologia di propulsione si prevede crescerà più rapidamente?
Si prevede che la propulsione ibrida-elettrica registrerà un tasso di crescita annuo composto (CAGR) del 12.29% fino al 2031.
Perché il Brasile è importante per l'aviazione d'affari?
Nel 2025 il Brasile deteneva il 42.18% della domanda regionale e nel maggio 2026 possedeva 1,193 velivoli per l'aviazione executive.
Qual è il modello di proprietà più comune tra gli utenti dell'aviazione generale?
Nel 2025, gli operatori di voli charter e aerotaxi detenevano una quota di mercato del 55.39%, a testimonianza dell'attrattiva di poter accedere agli aeromobili senza doverne sostenere i costi di proprietà.
Quale applicazione sta crescendo più velocemente?
Si prevede che i servizi di emergenza medica/elisoccorso cresceranno a un tasso annuo composto del 10.35% fino al 2031, sostenuti dalla crescente necessità di accesso all'assistenza sanitaria nelle aree remote.


