

Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
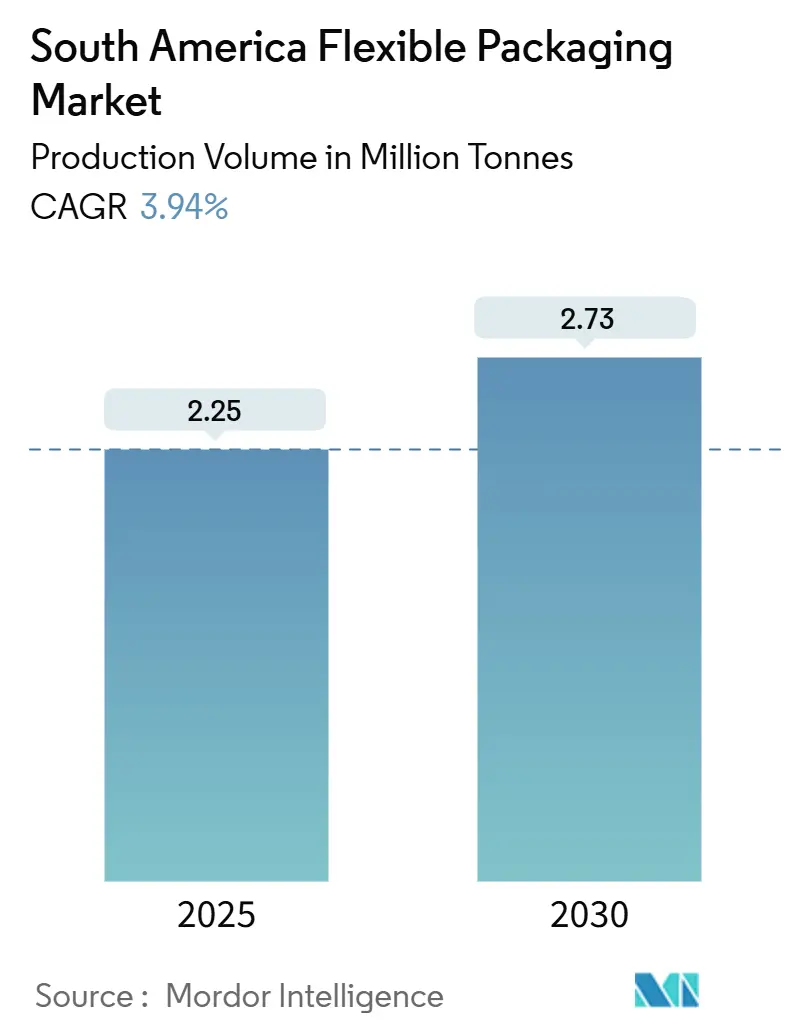
| Volume di mercato (2025) | 2.25 milioni di tonnellate |
| Volume di mercato (2030) | 2.73 milioni di tonnellate |
| Tasso di crescita (2025 - 2030) | 3.94% CAGR |
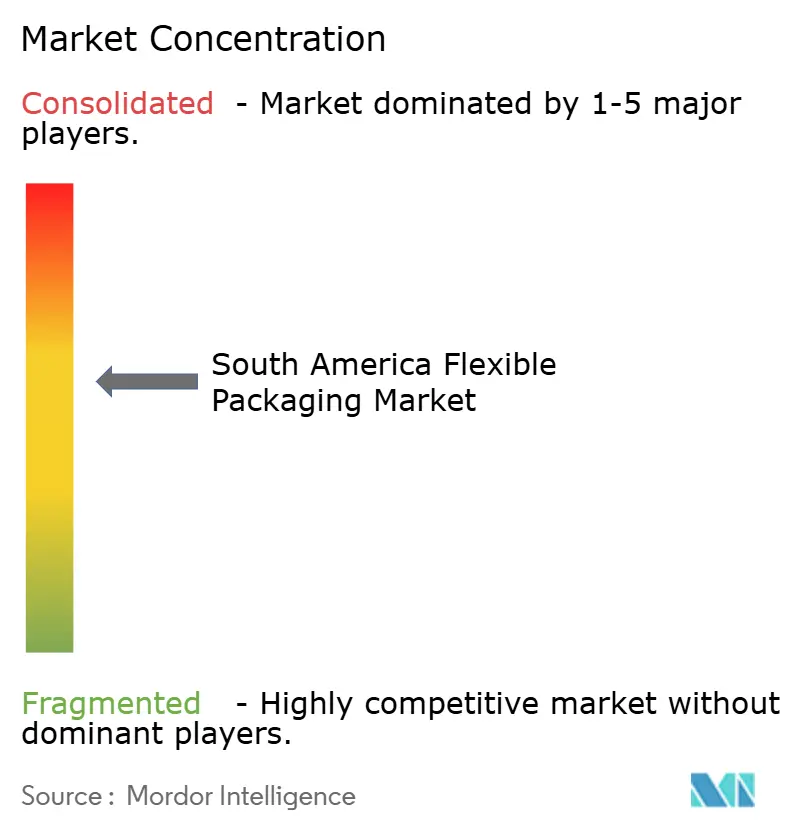
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi flessibili in Sud America di Mordor Intelligence
Il mercato degli imballaggi flessibili in Sud America si attestava a 2.25 milioni di tonnellate nel 2025 e si prevede che raggiungerà i 2.73 milioni di tonnellate entro il 2030, con un CAGR del 3.94%. La crescita dell'e-commerce, le tendenze nell'alimentazione di alta qualità per animali domestici e gli obblighi di riciclabilità specifici per regione supportano questa espansione misurata. La plastica mantiene il suo predominio grazie a una consolidata base di conversione, ma le soluzioni in carta stanno guadagnando terreno, poiché i produttori di beni di consumo confezionati (CPG) stanno sperimentando formati monomateriale per soddisfare i prossimi obiettivi di contenuto riciclato. In termini di prodotto, le buste stand-up ottengono risultati migliori perché viaggiano bene nelle reti dell'ultimo miglio e soddisfano le crescenti aspettative in termini di prestazioni barriera nei canali alimentare, farmaceutico e della cura degli animali domestici. La leadership del Brasile è consolidata grazie al suo avanzato quadro normativo e all'ampia base di consumatori, mentre l'Argentina fornisce i volumi incrementali più rapidi, poiché le riforme macroeconomiche favoriscono nuovi investimenti. Il consolidamento accelera poiché le grandi multinazionali cercano di ampliare e proteggere le catene di fornitura di materiali riciclati post-consumo (PCR) per destreggiarsi tra normative sempre più stringenti in Brasile, Cile e nel blocco dell'Alleanza del Pacifico.
Punti chiave del rapporto
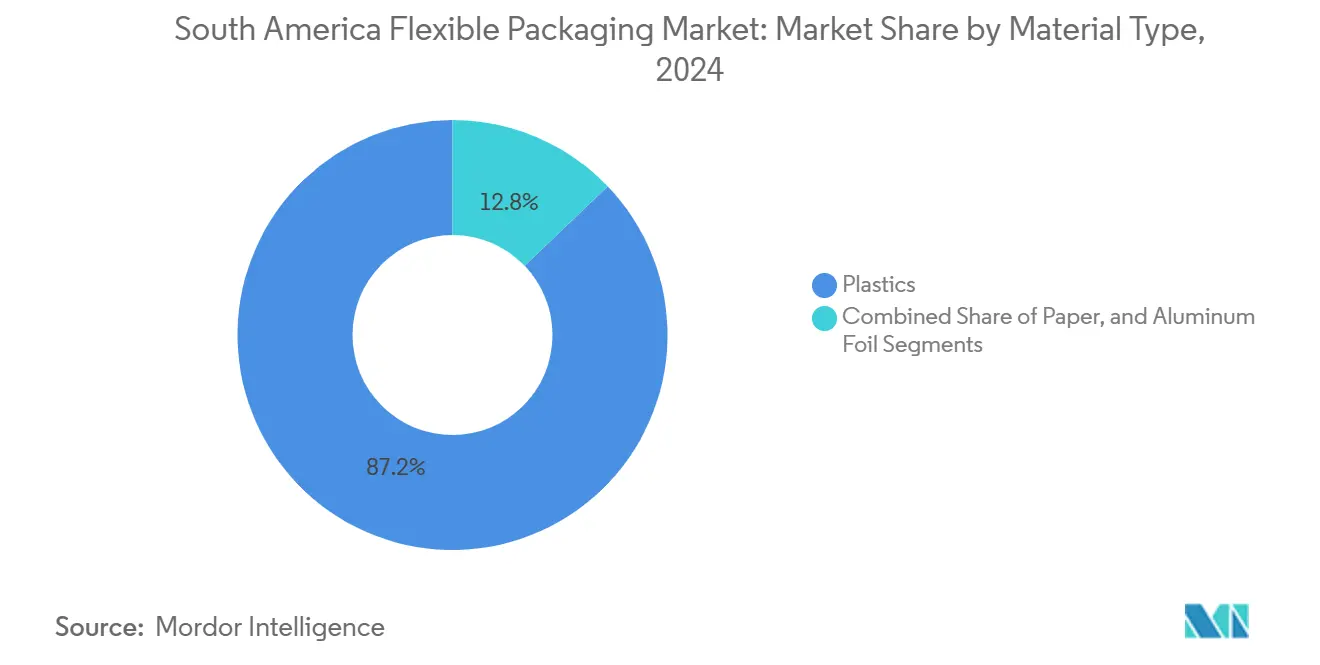
- Per tipologia di materiale, nel 2024 la plastica ha dominato la quota di mercato degli imballaggi flessibili in Sud America, con l'87.16%; si prevede che la carta crescerà a un CAGR del 4.78% entro il 2030.
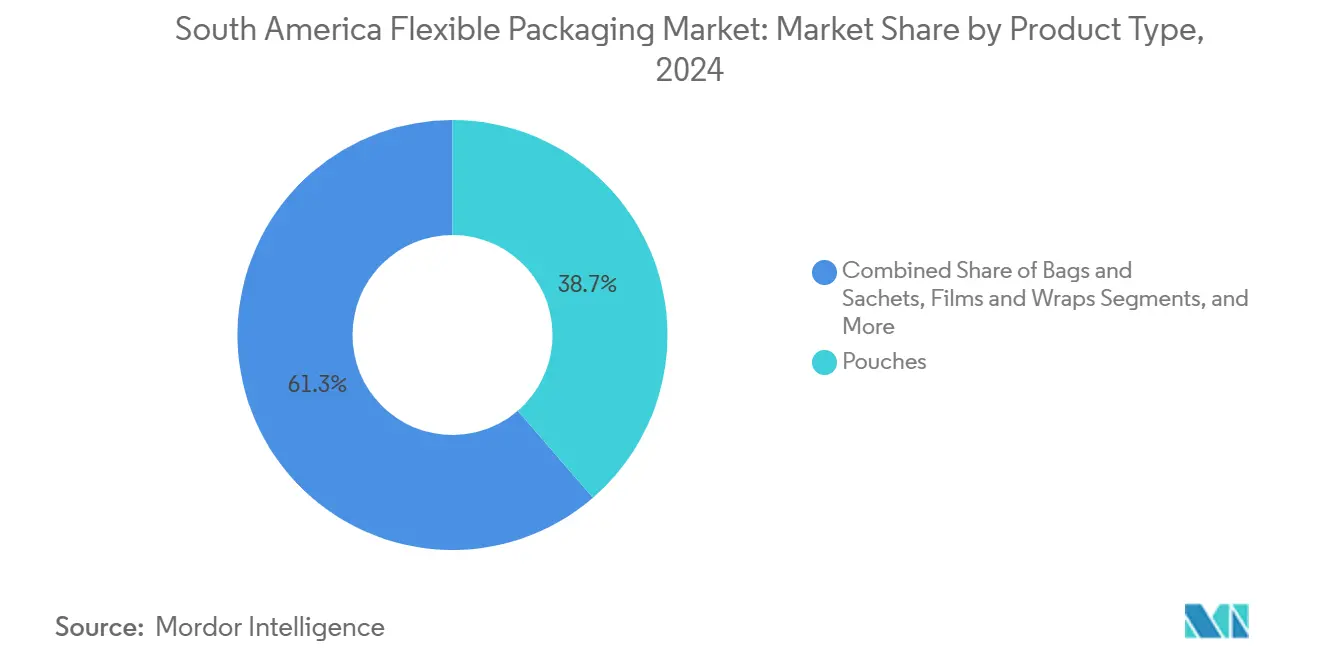
- Per tipologia di prodotto, nel 2024 le buste hanno rappresentato il 38.67% del mercato degli imballaggi flessibili in Sud America e si prevede che cresceranno a un CAGR del 4.36% fino al 2030.
- Per settore di utilizzo finale, nel 2024 le applicazioni alimentari rappresentavano una quota del 55.29% del mercato degli imballaggi flessibili in Sud America, mentre si prevede che i prodotti farmaceutici e i dispositivi medici cresceranno a un CAGR del 4.52% dal 2024 al 2030.
- Per paese, nel 2024 il Brasile deteneva il 35.54% della quota di mercato degli imballaggi flessibili in Sud America; si prevede che l'Argentina registrerà il CAGR più elevato, pari al 4.43%, fino al 2030.
Tendenze e approfondimenti sul mercato degli imballaggi flessibili in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom del packaging per l'e-commerce | + 1.2% | Brasile, Messico, Colombia | Medio termine (2-4 anni) |
| Crescente domanda di buste per snack ad alta barriera | + 0.8% | Nucleo brasiliano, con ripercussioni su Argentina e Cile | A breve termine (≤ 2 anni) |
| Quote obbligatorie di contenuto riciclato in Brasile e Cile | + 0.6% | Brasile e Cile | A lungo termine (≥ 4 anni) |
| Espansione della catena del freddo per le esportazioni di prodotti freschi | + 0.5% | Colombia, Argentina, Cile | Medio termine (2-4 anni) |
| Adozione di laminati monomateriale PE/PP da parte dei CPG | + 0.4% | Brasile, Messico | Medio termine (2-4 anni) |
| Segmento di alimenti premium per animali domestici in forte espansione | + 0.3% | Brasile, Argentina, Colombia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom del packaging per l'e-commerce
Le vendite regionali di commercio digitale continuano ad aumentare man mano che i consumatori migrano verso piattaforme online di consegna di generi alimentari e pasti, generando maggiori volumi di pacchi che favoriscono formati leggeri e flessibili. Gli economisti della Banca Mondiale prevedono che il PIL del Sud America e dei Caraibi crescerà del 2.5% nel 2025, rispetto al 2.2% del 2024, una tendenza che sostiene i consumi delle famiglie. [1] World Bank Prospects Group, “Global Economic Prospects,” worldbank.org I grandi trasformatori, come Berry Global, hanno segnalato modesti aumenti di volume nelle pellicole per il consumo in Sud America nell'anno fiscale 2024, attribuendoli al riempimento delle dispense e agli spostamenti dei canali alimentari. Il settore messicano della consegna di cibo, del valore di 2.5 miliardi di dollari, ha generato più di 300,000 tonnellate di rifiuti di imballaggio nel 2024, eppure meno del 10% di essi è entrato nei flussi di riciclaggio, evidenziando l'urgente necessità di opzioni flessibili più leggere e più facili da riciclare. Oggi i marchi specificano l'utilizzo di pellicole per spedizioni monomateriale riciclabili e buste ad alta barriera per alimenti a temperatura ambiente, al fine di ridurre il peso del trasporto e l'impronta di carbonio, proteggendo al contempo il contenuto durante le imprevedibili operazioni di movimentazione dell'ultimo miglio. Il canale e-commerce, pertanto, aggiunge una base prevedibile di domanda multi-SKU al mercato sudamericano degli imballaggi flessibili.
Crescente domanda di buste per snack ad alta barriera
I consumatori attenti alla praticità prediligono snack richiudibili, dolcetti e alimenti premium per animali domestici che richiedono strutture barriera all'ossigeno e all'umidità per preservare la qualità in climi caldi e umidi. La popolazione di animali domestici in Brasile, composta da 139.3 milioni di animali, ha generato oltre 15 miliardi di real brasiliani (0.18 miliardi di dollari) nel 2018 e il segmento è cresciuto dell'8.5% annuo tra il 2011 e il 2018, consolidando un caso d'uso duraturo per i laminati ad alta barriera. La divisione alimentare di Sealed Air ha registrato una crescita delle vendite del 3% nel quarto trimestre del 2024, attribuendo la sovraperformance alla conversione di carne al dettaglio e snack speciali in buste dal design avanzato. Gli investimenti dei trasformatori in coestrusioni a strati EVOH e film metallizzati ora si rivolgono a marchi di snack sia per uso umano che per animali domestici che cercano una shelf life pari a quella delle lattine, pur mantenendo un aspetto premium. La migrazione che ne deriva aumenta il valore medio per tonnellata e rafforza il mercato degli imballaggi flessibili sudamericani come soluzione per le categorie ad alto margine.
Quote obbligatorie di contenuto riciclato in Brasile e Cile
I governi perseguono risultati di economia circolare obbligando i proprietari di marchi a incorporare il PCR negli imballaggi. Il Cile impone ai contenitori per bevande di includere il 15% di materiale riciclato entro il 2025, con una percentuale che aumenterà gradualmente fino al 70% entro il 2060. Il decreto brasiliano sulla logistica inversa impone la responsabilità condivisa lungo tutta la catena del valore e ha già raccolto 3,475 commenti di consultazione pubblica, a dimostrazione di una forte volontà di far rispettare la legge. I converter flessibili con linee integrate di lavaggio, smistamento ed estrusione ottengono lo status di fornitore preferenziale, mentre le multinazionali del largo consumo si affannano per assicurarsi il PCR di qualità alimentare. Le aziende più piccole che non hanno accesso a materie prime costanti affrontano una riduzione dei margini o l'uscita dal mercato, accelerando il consolidamento nel settore degli imballaggi flessibili sudamericani.
Espansione della catena del freddo per le esportazioni di prodotti freschi
Colombia, Argentina e Cile stanno ampliando i corridoi logistici refrigerati per trasportare avocado, frutti di bosco e agrumi ai supermercati nordamericani ed europei. Studi della Banca Mondiale dimostrano che una catena del freddo inadeguata può raddoppiare i costi di esportazione per i prodotti deperibili, spingendo i governi a cofinanziare l'ammodernamento dei container. L'agenzia di commercio ProColombia evidenzia i rivestimenti in atmosfera modificata e i sacchetti antiappannamento per prodotti ortofrutticoli come strumenti convenienti per prolungare la durata di conservazione durante i viaggi di più giorni. I fornitori flessibili che progettano pellicole con velocità di trasmissione del gas ottimizzata catturano un tonnellaggio incrementale man mano che gli esportatori di prodotti ortofrutticoli standardizzano i formati delle confezioni.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti rigorosi sulla plastica monouso a Città del Messico e Bogotà | -0.9% | Messico e Colombia | A breve termine (≤ 2 anni) |
| Carenza di forniture nazionali di resina PCR | -0.7% | Brasile, Argentina | Medio termine (2-4 anni) |
| La volatilità della valuta fa aumentare i costi di importazione dei polimeri | -0.6% | Argentina, Brasile | A breve termine (≤ 2 anni) |
| Crescente adozione di materiali flessibili a base di fibre nelle bevande | -0.4% | Brasile, Messico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Divieti rigorosi sulla plastica monouso a Città del Messico e Bogotà
Le ordinanze urbane limitano l'uso di tradizionali sacchetti da asporto, cannucce e posate, riducendo direttamente la domanda di prodotti monodose flessibili ad alto volume. Il divieto di Città del Messico coincide con il problema di 300,000 tonnellate di rifiuti plastici all'anno derivanti dalla consegna di cibo a domicilio, di cui meno del 10% viene riciclato. L'applicazione delle normative a Bogotà intensifica i controlli sui permessi di importazione, con i rapporti del Dipartimento dell'Agricoltura degli Stati Uniti che segnalano un aumento dei fermi delle spedizioni all'inizio del 2025. Le app di ristorazione e gli operatori del commercio rapido stanno sperimentando sistemi riutilizzabili o compostabili, riducendo ulteriormente il flusso di plastica convenzionale. I fornitori flessibili devono orientarsi verso substrati biocompatibili o rischiare una perdita di volume nelle capitali densamente popolate che stabiliscono precedenti politici a livello nazionale.
Carenza di forniture nazionali di resina PCR
Nonostante il Brasile abbia raggiunto un tasso di raccolta del PET del 55%, i pellet riciclati per uso alimentare rimangono scarsi perché le importazioni di materiale vergine a basso costo hanno depresso i prezzi dei polimeri riciclati del 28% nel 2024. [2] Sustainable Plastics, “PET Recycling in Brazil,” sustainableplastics.com L'impianto di Valgroup da 4,000 tonnellate al mese, che converte le bottiglie in bottiglie, copre solo la metà dell'attuale domanda dei proprietari dei marchi, costringendo i trasformatori a importare PCR a prezzi maggiorati in base al tasso di cambio. L'inflazione e i controlli commerciali dell'Argentina aggiungono ulteriore attrito, scoraggiando gli investimenti in sistemi di selezione avanzati. La limitata disponibilità di materie prime ostacola la capacità dei produttori di soddisfare le soglie obbligatorie di contenuto riciclato, rallentando alcune conversioni ad alto volume nel mercato degli imballaggi flessibili del Sud America.
Analisi del segmento
Per tipo di materiale: la plastica mantiene la scala mentre la carta accelera
Nel 2024, la plastica ha contribuito all'87.16% della quota di mercato degli imballaggi flessibili in Sud America, poiché le linee di PE, BOPP e CPP hanno operato vicino alla capacità nominale per servire i clienti del settore alimentare e della cura della persona. [3] Sonoco Products Company, “2023 Annual Report,” sonoco.com La gamma di materiali beneficia del flusso di ricavi da polimeri di Orbia pari a 2.7 miliardi di dollari e di un aumento previsto del 3.6% della domanda di PVC dal 2024 al 2030. Le dimensioni del mercato degli imballaggi flessibili in plastica in Sud America sono ancora in espansione, sebbene a un ritmo moderato, poiché le autorità di regolamentazione prendono di mira il contenuto vergine.
Le alternative alla carta registrano il CAGR più rapido del segmento, pari al 4.78%, poiché i proprietari di beni di largo consumo cercano bustine e involucri monomateriale riciclabili a domicilio. L'implementazione della carta EnviroFlex di Sonoco nel settore degli snack e dei condimenti ne convalida la fattibilità tecnica e offre ai trasformatori una soluzione meno restrittiva per soddisfare le future tariffe EPR. Il foglio di alluminio rimane uno strato di nicchia nei blister farmaceutici e nelle buste ad alta barriera, ma i costi e i canali di riciclo limitati frenano la crescita dei volumi. Nel periodo di previsione, la plastica mantiene il ruolo primario, ma l'aumento della quota di mercato della carta segnala un'ampia gamma competitiva che rimodella le strategie di approvvigionamento delle materie prime.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: le buste catturano la preferenza nella vendita al dettaglio omnicanale
Nel 2024, le buste rappresentavano il 38.67% del mercato degli imballaggi flessibili in Sud America e si prevede che registreranno un CAGR del 4.36%, poiché i formati stand-up soddisfano sia gli obiettivi di peso-dimensione del merchandising a scaffale che quelli dell'e-commerce. Le conversioni da rigido a flessibile nel settore degli alimenti secchi per animali domestici e delle bevande in polvere sostengono un portafoglio ordini sostenuto.
Bustine e sacchetti mantengono la loro rilevanza nei settori alimentare e agricolo di fascia alta, sebbene la loro crescita sia inferiore a quella delle buste perché i governi esaminano attentamente le laminazioni multistrato prive di percorsi di recupero. Le guaine termoretraibili e le etichette acquistano terreno nelle confezioni multiple di bevande, mentre i cartoni a base di fibre iniziano a cannibalizzare alcuni casi d'uso. Film e involucri servono come protezione dei pallet e come sovraimballaggio, ma i volumi si appiattiscono laddove i divieti comunali limitano l'uso di plastica secondaria. In tutti i formati, gli investimenti in riempimento e sigillatura automatizzati convergono sulle linee di confezionamento, rafforzandone la centralità nel mercato degli imballaggi flessibili sudamericani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: il settore alimentare domina, mentre quello farmaceutico supera
Il settore alimentare ha mantenuto una quota del 55.29% del fatturato nel 2024, grazie alle solide filiere di bovini, pollame e frutta del Sud America. La divisione alimentare di Sealed Air ha registrato una crescita organica del 3% nel quarto trimestre del 2024, grazie alla domanda al dettaglio di carne e formaggio, che dipende dalle buste in atmosfera modificata. Il settore degli imballaggi flessibili in Sud America beneficia inoltre dell'aumento delle esportazioni di prodotti surgelati, reso possibile dall'ampliamento delle reti di stoccaggio a freddo.
Si prevede che i prodotti farmaceutici e medicali registreranno il tasso di crescita più rapido, pari al 4.52% di CAGR, con l'applicazione da parte di ANVISA di nuove norme sull'etichettatura elettronica e sulla sterilità dei dispositivi. Le bustine per la somministrazione di farmaci, le sovrabuste per sacche flebo e i laminati per kit di analisi richiedono film ad alta barriera e a bassa cessione, che pochi trasformatori regionali possono fornire su larga scala. I segmenti della cura della casa e della persona beneficiano dei modelli di abbonamento dell'e-commerce, mentre la flessibilità delle bevande è mitigata dai progetti pilota di buste a base di fibre tra gli imbottigliatori multinazionali di bevande analcoliche.
Analisi geografica
Il Brasile rimane l'epicentro del mercato sudamericano degli imballaggi flessibili con una quota del 35.54% nel 2024. Il suo decreto sulla logistica inversa coinvolge produttori, importatori e consumatori in reti di raccolta, consentendo 3,475 commenti delle parti interessate che hanno plasmato la legislazione finale. [4] Il programma ANVISA 2024-2025 inasprisce le norme sulla sterilità dei dispositivi e sull'etichettatura elettronica, posizionando il Brasile come l'ambiente normativo più rigoroso, a vantaggio dei trasformatori con camere bianche certificate ISO 13485. Le dinamiche del cibo per animali domestici contribuiscono al volume strutturale, poiché 139.3 milioni di animali consumano snack premium che richiedono buste ad alta barriera.
L'Argentina registra il tasso di crescita annuo composto (CAGR) più rapido, pari al 4.43%. Gli economisti della Banca Mondiale citano il miglioramento della sostenibilità del debito e l'apertura commerciale come catalizzatori per la domanda di imballaggi nelle esportazioni di carne e latticini. Tuttavia, le importazioni di polimeri sono soggette a sovrapprezzi periodici e fluttuazioni valutarie che mettono a dura prova i flussi di cassa delle aziende trasformatrici. Gli investitori stanno tuttavia rivalutando i progetti in corso, poiché le aspettative di inflazione si stanno raffreddando a causa dei quadri fiscali proposti.
Altrove, il Cile sta introducendo un obbligo di contenuto riciclato del 15%, a partire dal 2025, che salirà al 70% entro il 2060, costringendo i proprietari di marchi ad assicurarsi la fornitura di PCR o a riprogettare i prodotti con alternative in fibra. I divieti di monouso nelle megalopoli messicane stanno rimodellando gli imballaggi per la consegna di cibo, spingendo le piattaforme verso progetti pilota di contenitori riutilizzabili. Le norme più severe in Colombia sui permessi di importazione complicano l'approvvigionamento delle materie prime; tuttavia, gli esportatori di avocado e mango adottano pellicole traspiranti avanzate per mantenere l'integrità della catena del freddo, garantendo così una domanda flessibile nonostante i colli di bottiglia amministrativi. Il mosaico di condizioni politiche ed economiche mantiene le catene di approvvigionamento regionalizzate e stimola lo sviluppo di portafogli di prodotti adattabili nel mercato degli imballaggi flessibili sudamericano.
Panorama competitivo
Le fusioni strategiche accentuano i vantaggi di scala. La fusione interamente azionaria di Amcor con Berry Global, annunciata a gennaio 2025 e da 24 miliardi di dollari, dovrebbe generare 650 milioni di dollari di sinergie di costo annuali e unire le attività complementari di sanità, ristorazione e Sud America. L'accordo catapulta la società risultante dalla fusione a una capacità di estrusione senza pari, fondamentale per soddisfare i requisiti PCR e garantire la conformità multi-mercato. Mondi stanzia 1.2 miliardi di euro (1.39 miliardi di dollari) per l'espansione del settore degli imballaggi in cartone ondulato e flessibili, che include linee per carta kraft interessanti per i produttori di beni di largo consumo che perseguono rivendicazioni mono-materiale.
La razionalizzazione del portafoglio procede parallelamente. Sonoco ha ceduto la sua divisione di imballaggi termoformati e flessibili, del valore di 1.3 miliardi di dollari, a TOPPAN per 1.8 miliardi di dollari nel dicembre 2024, ridistribuendo i proventi verso segmenti di protezione ad alto margine e acquisendo il trasformatore brasiliano Inapel Embalagens per ampliare la propria presenza locale. Il programma CTO2Grow di Sealed Air mira a un risparmio di 140-160 milioni di dollari entro il 2025 attraverso l'automazione degli impianti, supportando la gestione dei prezzi e dei costi in un contesto di inflazione delle resine.
Le roadmap tecnologiche enfatizzano la circolarità e l'automazione. I fornitori integrati investono in sperimentazioni di riciclo chimico, filigrane digitali per lo smistamento degli imballaggi e stampa di dati variabili per la conformità al sistema di tracciabilità ANVISA. I trasformatori più piccoli si trovano ad affrontare vincoli di capitale, accelerando il passaggio alla produzione su contratto o l'uscita dal mercato. Di conseguenza, il mercato sudamericano degli imballaggi flessibili gravita verso un profilo di media concentrazione, in cui i primi cinque operatori controllano ancora una quota decisiva della capacità installata.
Leader del settore degli imballaggi flessibili in Sud America
Amcor plc
Mondi plc
Compagnia dell'aria sigillata
Coveris Management GmbH
Grupo Oben Holding
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2025: Brasile, Argentina e Cile stanno adottando sempre più materiali riciclati post-consumo (PCR) e bioplastiche, spinti da normative più severe sulla plastica monouso e da una crescente consapevolezza ambientale da parte dei consumatori.
- Gennaio 2025: Amcor e Berry Global hanno annunciato una fusione interamente azionaria del valore di 24 miliardi di dollari, con l'obiettivo di creare un leader mondiale nel settore del packaging con 650 milioni di dollari di potenziali sinergie.
- Dicembre 2024: Sonoco conclude la vendita per 1.8 miliardi di dollari della sua attività di imballaggi termoformati e flessibili a TOPPAN Holdings.
- Novembre 2024: Berry Global ha registrato vendite nette per l'anno fiscale 2024 pari a 12.3 miliardi di dollari, con l'unità di imballaggio flessibile che ha registrato una crescita organica del volume del 2% e una buona resilienza in Sud America.
Ambito del rapporto sul mercato degli imballaggi flessibili in Sud America
Per tipo di materiale
| Plastica | Polietilene (PE) |
| Polipropilene biorientato (BOPP) | |
| Polipropilene fuso (CPP) | |
| Cloruro di polivinile (PVC) | |
| Alcol etilene vinilico (EVOH) | |
| Carta | |
| di alluminio |
Per tipo di prodotto
| Pochette |
| Borse e bustine |
| Film e impacchi |
| Maniche termoretraibili ed etichette |
| Altri formati |
Per settore degli utenti finali
| Alimentare - Food | Cibo surgelato |
| Latticini | |
| Frutta e verdura | |
| Carne, Pollame e Frutti di mare | |
| Prodotti da forno e snack | |
| Confetteria | |
| Altri alimenti | |
| Bevande | |
| Farmaceutico e medico | |
| Cura della casa e della persona | |
| Industriale e chimico |
Per Nazione
| Brasile |
| Argentina |
| Colombia |
| Resto del Sud America |
| Per tipo di materiale | Plastica | Polietilene (PE) |
| Polipropilene biorientato (BOPP) | ||
| Polipropilene fuso (CPP) | ||
| Cloruro di polivinile (PVC) | ||
| Alcol etilene vinilico (EVOH) | ||
| Carta | ||
| di alluminio | ||
| Per tipo di prodotto | Pochette | |
| Borse e bustine | ||
| Film e impacchi | ||
| Maniche termoretraibili ed etichette | ||
| Altri formati | ||
| Per settore degli utenti finali | Alimentare - Food | Cibo surgelato |
| Latticini | ||
| Frutta e verdura | ||
| Carne, Pollame e Frutti di mare | ||
| Prodotti da forno e snack | ||
| Confetteria | ||
| Altri alimenti | ||
| Bevande | ||
| Farmaceutico e medico | ||
| Cura della casa e della persona | ||
| Industriale e chimico | ||
| Per Nazione | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il volume previsto per gli imballaggi flessibili in Sud America entro il 2030?
Si prevede che raggiungerà i 2.73 milioni di tonnellate, con un tasso di crescita annuo composto (CAGR) del 3.94% a partire dal 2025.
Quale formato di prodotto si sta espandendo più rapidamente nella regione?
Le buste stand-up hanno un CAGR del 4.36% perché bilanciano l'attrattiva sugli scaffali e le prestazioni di gestione dell'e-commerce.
In che modo gli obblighi relativi ai contenuti riciclati influenzano la strategia dei fornitori?
Brasile e Cile richiedono livelli di PCR crescenti, pertanto i trasformatori investono nel riciclaggio interno e si assicurano contratti PCR a lungo termine per rimanere conformi.
Perché l'Argentina è considerata un punto caldo di crescita?
Le riforme economiche e i settori alimentari orientati all'esportazione alimentano un CAGR del 4.43% nonostante la volatilità valutaria.
Quale segmento di utenti finali offre la crescita incrementale più elevata?
I prodotti farmaceutici e i dispositivi medici crescono a un CAGR del 4.52%, trainati dagli standard più rigorosi di sterilizzazione e di etichettatura elettronica dell'ANVISA.
In che modo la fusione Amcor-Berry influenzerà le dinamiche regionali?
Le dimensioni dell'entità combinata e le capacità PCR faranno pressione sui piccoli operatori in termini di prezzi e conformità, accelerando il consolidamento del mercato.


