

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 16.10 miliardo di dollari |
| Dimensione del mercato (2031) | 31.60 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.00% CAGR |
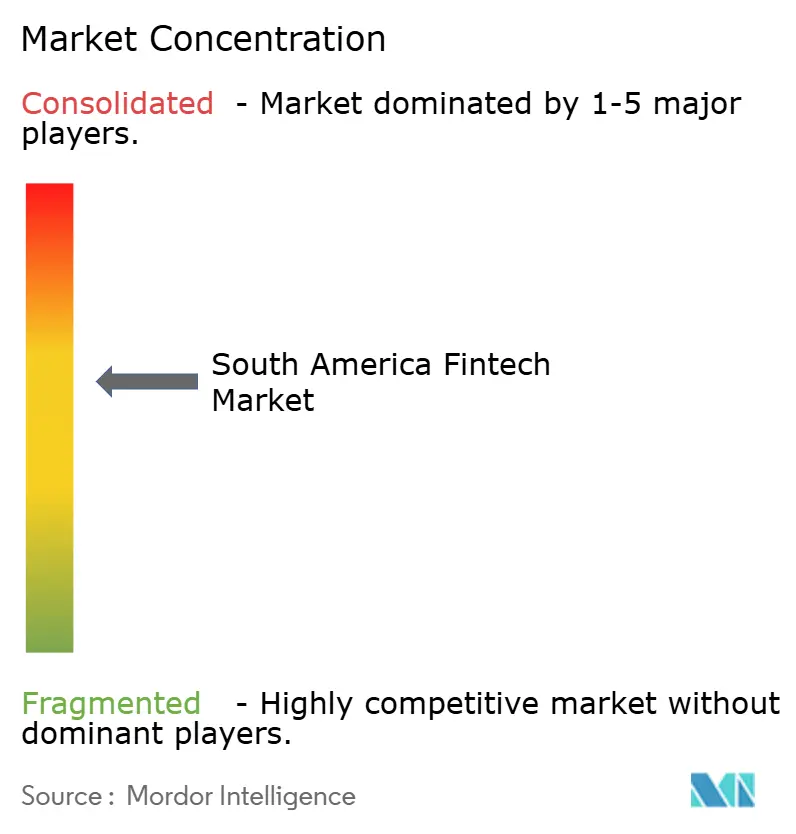
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato Fintech del Sud America di Mordor Intelligence
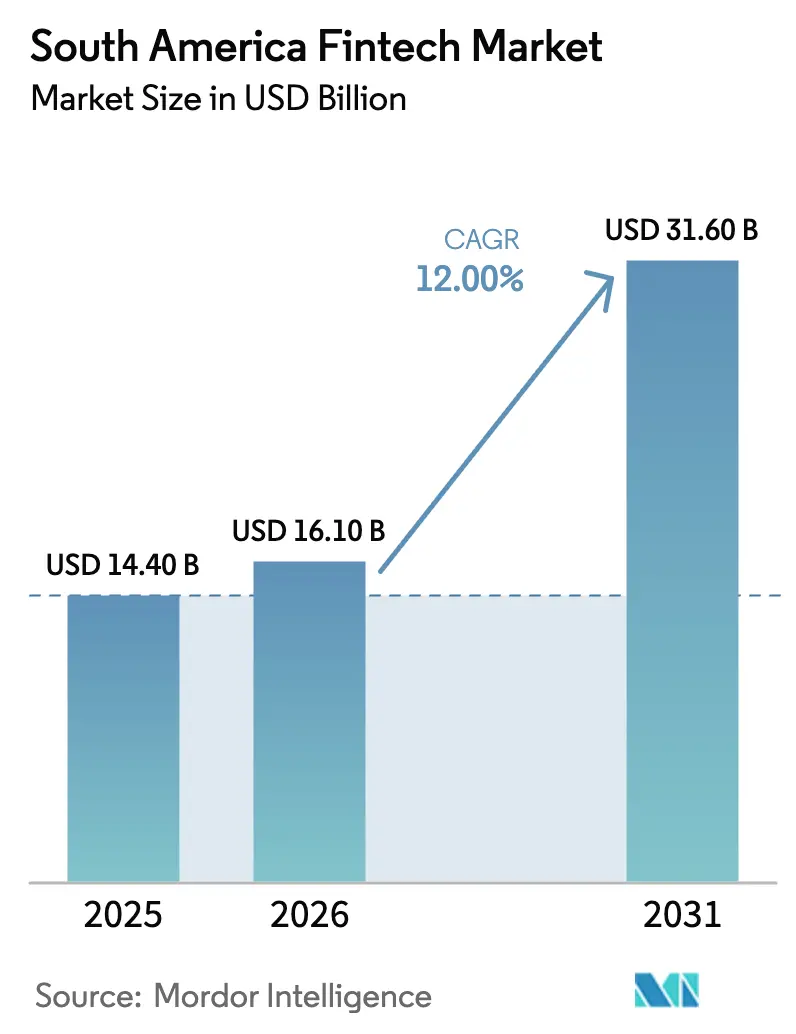
Si prevede che il mercato Fintech del Sud America crescerà da 14.40 miliardi di dollari nel 2025 a 16.10 miliardi di dollari nel 2026 e si prevede che raggiungerà i 31.60 miliardi di dollari entro il 2031 con un CAGR del 12% nel periodo 2026-2031.
I pagamenti digitali hanno guidato l'attività con una quota del 45.0%, mentre i prestiti digitali sono destinati a espandersi al ritmo più rapido, con un CAGR del 21.3%, grazie alla continua crescita del credito al consumo e del finanziamento alle PMI. Gli utenti retail hanno rappresentato il 68.6% dell'utilizzo nel 2025 e le applicazioni mobili hanno costituito il 74.7% delle interazioni con l'interfaccia, sottolineando un percorso incentrato sui dispositivi mobili per l'onboarding e il coinvolgimento. A breve termine permangono ostacoli dovuti ai limiti di interscambio, agli elevati tassi di interesse e ai controlli sui cambi che comprimono i tassi di commissione e le economie di regolamento, in particolare in Brasile e Argentina. L'intensità competitiva è elevata poiché le neobanche e le piattaforme di finanza integrata vendono in modo incrociato prodotti di credito, assicurativi e di investimento, come dimostrano i 127 milioni di clienti di Nubank [1] Nu Holdings Ltd., “Nu Holdings Ltd. Reports Third Quarter 2025 Financial Results,” Nu Holdings Ltd., international.nubank.com.br e i 72 milioni di utenti attivi mensili di Mercado Pago in tutta la regione [2] Mercado Libre, “Financial Results Third Quarter 2025,” Mercado Libre, news.mercadolibre.com.
Punti chiave del rapporto
- In base alla proposta di servizio, nel 2025 i pagamenti digitali rappresentavano il 45.0% del mercato fintech del Sud America, mentre si prevede che i prestiti digitali cresceranno a un CAGR del 21.3% fino al 2031.
- Per utente finale, il segmento retail ha rappresentato il 68.6% della quota di mercato fintech del Sud America nel 2025 e si prevede che crescerà a un CAGR del 13.3% fino al 2031.
- In base all'interfaccia utente, nel 2025 le applicazioni mobili hanno dominato una quota del 74.7% del mercato fintech sudamericano e si prevede che registreranno un CAGR del 15.7% entro il 2031.
- In termini geografici, il Brasile è stato il leader del mercato fintech sudamericano con una quota del 62.3% nel 2025, mentre si prevede che il Perù registrerà la crescita più rapida, con un CAGR del 17.6% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato Fintech in Sud America
Analisi dell'impatto dei conducenti
| (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto | |
|---|---|---|---|
| Scalabilità e funzionalità RTP | + 3.2% | Brasile, espansione in Argentina, Perù, Cile | Medio termine (2-4 anni) |
| Portabilità dei dati finanziari aperti | + 2.1% | Brasile, Cile, Colombia, Messico, Argentina | Medio termine (2-4 anni) |
| Finanza integrata nelle piattaforme | + 1.8% | Brasile, Argentina, Messico | A breve termine (≤ 2 anni) |
| SoftPOS e accettazione a basso costo | + 1.5% | Brasile, Perù, Cile | A breve termine (≤ 2 anni) |
| Risparmi legati al dollaro tramite fintech | + 2.0% | Argentina, Brasile, in tutta la regione | Medio termine (2-4 anni) |
| Depositi tokenizzati e CBDC | + 1.4% | Brasile, Argentina, in tutta la regione | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dell'RTP e le sue funzionalità stimolano la crescita del volume
I pagamenti in tempo reale sono ora il fulcro della crescita delle transazioni nel mercato fintech sudamericano, guidato dalla brasiliana Pix, che ha gestito 63.4 miliardi di transazioni nel 2024, con un'adozione sempre più diffusa tra gli adulti. La disponibilità 24 ore su 24, 7 giorni su 7 e la rapidità di pagamento di Pix hanno contribuito a un'impennata fino a 163 milioni di utenti registrati entro la fine del 2024, mentre nuove funzionalità come Pix Automático e il contactless tap-to-pay hanno ampliato i casi d'uso per abbonamenti e pagamenti presso i punti vendita. Le reti ferroviarie interoperabili del Perù, supportate da Yape e PLIN, supportano l'accettazione da parte dei commercianti nel commercio al dettaglio urbano e nel micro-commerce. I primi progetti pilota transfrontalieri che collegano Pix con i mercati limitrofi stanno accorciando le finestre di pagamento e riducendo gli spread valutari per i corridoi di rimesse ed e-commerce nel mercato fintech sudamericano. L'adozione della piattaforma è stata rafforzata da grandi ecosistemi, con Mercado Pago che consente pagamenti istantanei ai suoi 72 milioni di utenti attivi mensili e StoneCo che ha segnalato un aumento del 95% su base annua nelle transazioni Pix tra i clienti MSMB all'inizio del 2025. La chiarezza normativa supporta la scalabilità, compresi i mandati di interoperabilità del Brasile e le iniziative di pagamento istantaneo in corso in Cile e Colombia per le scadenze di metà 2026, nonché controlli KYC e biometrici migliorati in risposta alle crescenti segnalazioni di frode APP.
La portabilità dei dati Open Finance sblocca il credito e la consulenza
Il sistema finanziario aperto brasiliano registra oltre 43 milioni di consensi attivi degli utenti ed elabora oltre 1.5 miliardi di chiamate API settimanali, collocandosi tra le più grandi iniziative a livello globale per volume di transazioni. Le direttive della banca centrale richiedono la condivisione dei dati tra i settori transazionale, creditizio e di investimento per gli istituti qualificati, consentendo a terze parti di valutare il credito non garantito, legato alla busta paga e garantito utilizzando flussi di conti e stipendi verificati. Il portafoglio di prestiti garantiti di Nubank è aumentato del 133% su base annua nel 2025, grazie all'accesso autorizzato ai dati di reddito e conto che ha rafforzato le performance di sottoscrizione e riscossione. Il CMF cileno ha emanato la Norma Generale n. 514 a luglio 2024 per richiedere API standardizzate entro luglio 2026, e la Colombia ha pubblicato una bozza di decreto a giugno 2025 per estendere la copertura oltre il settore bancario, includendo assicurazioni e pensioni. Il decreto esecutivo argentino n. 353 del 2025 ha formalizzato un sistema finanziario aperto con supervisione BCRA e condivisione dei dati basata sul consenso, riducendo ulteriormente le barriere alla consulenza finanziaria multiprodotto nel mercato fintech sudamericano. Nonostante lo slancio, i diversi standard per i campi dati e la nascente interoperabilità transfrontaliera aumentano i costi di integrazione e la complessità per i fornitori più piccoli.
Finanza integrata nell'e-commerce e nelle super app
La finanza integrata ha rafforzato la distribuzione nel mercato fintech sudamericano, grazie all'integrazione nativa di pagamenti, credito e assicurazioni nelle procedure di pagamento e nelle app. L'unità fintech di Mercado Libre ha generato 3.2 miliardi di dollari di ricavi netti nel terzo trimestre del 2025, in crescita del 65% su base annua su base FX-neutral, trainata da prestiti BNPL in cassa, credito commerciale e prestiti per capitale circolante. Il suo portafoglio crediti ha raggiunto gli 11 miliardi di dollari, con saldi delle carte di credito che rappresentano una quota significativa, sottoscritti tramite transazioni di marketplace e touchpoint di consegna che forniscono ricchi segnali comportamentali. Le neobanche hanno aumentato il coinvolgimento attraverso offerte di partner e protezioni integrate, con Nubank che ha evidenziato i risparmi dei clienti derivanti da partnership strategiche che rafforzano l'utilizzo e aumentano il valore del ciclo di vita. La banca centrale brasiliana classifica i fornitori di finanza integrata come istituti di pagamento o intermediari del credito a seconda dell'ambito di prodotto, applicando standard patrimoniali e prudenziali che consolidano la stabilità consentendo al contempo l'innovazione. La bozza di norme sulla finanza aperta del Cile consente l'avvio di pagamenti da parte di terze parti dai conti dei consumatori, il che può bypassare le reti di carte tradizionali e ridurre i tassi di sconto dei commercianti nel mercato fintech del Sud America.
Risparmi legati al dollaro e adozione di stablecoin
Le stablecoin hanno guadagnato terreno come copertura contro la volatilità delle valute locali, con l'America Latina che ha elaborato 1 trilione di dollari in transazioni di stablecoin dalla metà del 2022 alla metà del 2025 e l'Argentina leader nella penetrazione tra gli adulti [3] Chainalysis, “The 2025 Geography of Cryptocurrency Report,” Chainalysis, chainalysis.com . Le fintech brasiliane hanno integrato rampe di accesso e Nubank ha segnalato una crescita significativa dei saldi in USDC durante il 2024, poiché i clienti hanno utilizzato dollari tokenizzati per rimesse e commercio elettronico transfrontaliero. Mercado Libre ha introdotto un prodotto di risparmio denominato in dollari garantito da riserve di USDC, estendendo il rendimento accessibile legato al dollaro ai clienti al dettaglio all'interno di un'esperienza app unificata. La legge brasiliana 14,478 posiziona la banca centrale come autorità AML e CFT per gli asset virtuali e supporta la custodia supervisionata da parte degli istituti di pagamento, che porta i servizi crypto all'interno di perimetri regolamentati. La legge argentina n. 27,739 e le risoluzioni del CNV del 2024 e del 2025 hanno istituito un regime di registrazione per i VASP (Virtual Asset Service Providers) che richiede adeguatezza patrimoniale, segregazione dei fondi dei clienti e comunicazioni periodiche, rafforzando le garanzie per i flussi di risparmio tokenizzati. Le tasse e le commissioni di accesso continuano a influenzare l'adozione, tra cui l'imposta brasiliana del 3.5% sulle transazioni in valuta estera, che aumenta il costo effettivo delle conversioni e delle rimesse in criptovalute.
Analisi dell'impatto delle restrizioni
| Conducente / Sistema di ritenuta | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di acquisizione clienti e scarsa educazione finanziaria | -1.6% | Perù, Colombia, Ecuador, Brasile rurale | A lungo termine (4+ anni) |
| I limiti alle commissioni comprimono l'economia | -1.2% | Argentina, Brasile | A breve termine (≤ 2 anni) |
| Frode APP su binari istantanei | -0.9% | Brasile, diffusione in Argentina e Cile | A breve termine (≤ 2 anni) |
| Controlli FX, attriti negli accordi | -1.4% | Argentina, Brasile, in tutta la regione | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di acquisizione clienti e scarsa alfabetizzazione finanziaria come barriere strutturali alla crescita
Gli elevati costi di acquisizione clienti, uniti a una persistente scarsa alfabetizzazione finanziaria in diversi mercati sudamericani, continuano a limitare la scalabilità delle fintech. Nonostante la rapida adozione del digitale, l'onboarding dei consumatori richiede ancora ingenti investimenti in marketing, verifica offline e coinvolgimento basato sulla formazione. Ciò aumenta il CAC misto e deprime l'economia del lifetime value, in particolare nei segmenti rurali e sottobancarizzati. La sfida è strutturale e di lunga durata, e spinge le fintech a investire in formazione finanziaria, onboarding assistito da agenti e personalizzazione basata sui dati per migliorare la conversione e la fidelizzazione.
Controlli FX, attriti di assestamento
I rigidi controlli sui capitali in Argentina e i relativi vincoli sui regolamenti valutari ritardano i flussi transfrontalieri e aumentano i costi per le rimesse e i pagamenti ai commercianti nel mercato fintech sudamericano. L'IOF del 3.5% in Brasile sulle transazioni valutarie aumenta i costi per le rampe di accesso e di uscita delle stablecoin e per altri acquisti in valuta estera. Questi vincoli hanno accelerato l'adozione di modelli specializzati di Orchestration-as-a-Service che aggregano metodi locali e indirizzano i pagamenti per evitare costose catene di corrispondenti laddove le normative lo consentano. Anche con l'orchestrazione e le ferrovie istantanee, la riconciliazione e la conversione valutaria richiedono spesso buffer e coperture che incidono sull'economia unitaria per i fornitori che servono i corridoi di frontiera. Lo slancio verso la cooperazione normativa bilaterale sarà fondamentale per ridurre gli attriti e migliorare la disponibilità di fondi tra le valute nel mercato fintech sudamericano.
Analisi del segmento
Per proposta di servizio: il prestito digitale guida il CAGR mentre aumenta l'appetito per il credito
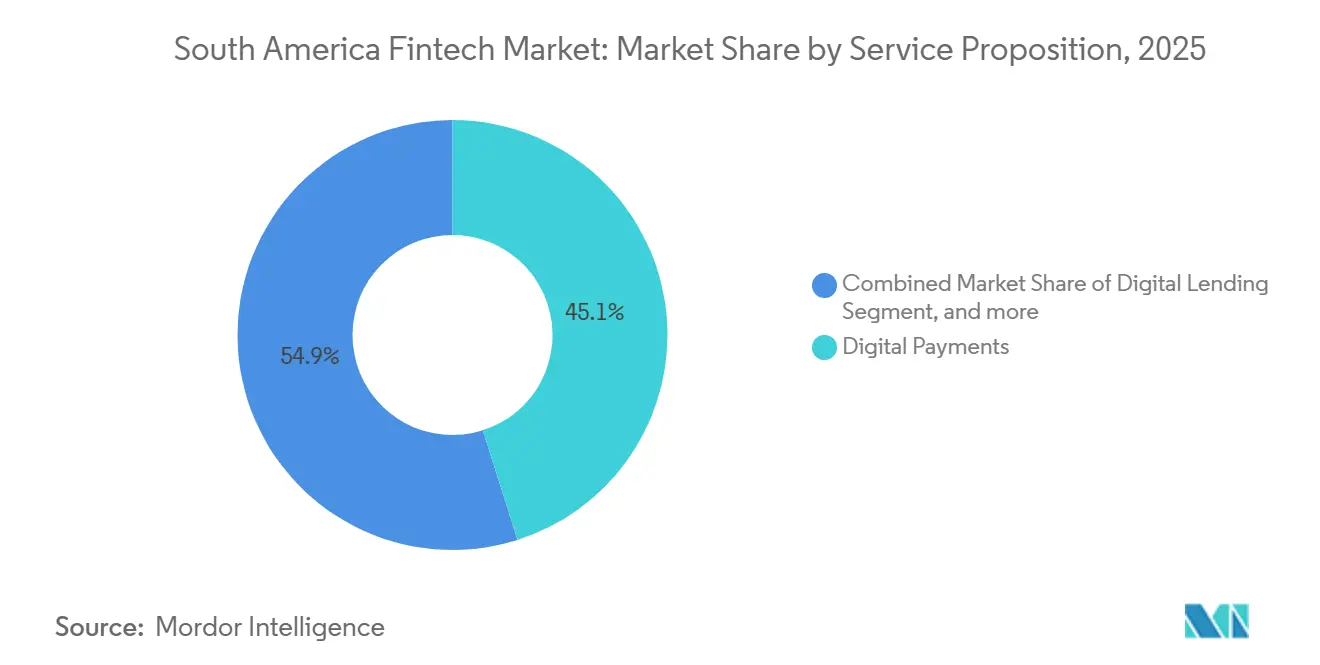
I pagamenti digitali hanno conquistato il 45.1% della quota di mercato fintech sudamericana nel 2025, sostenuti da operatori come Pix in Brasile e Transferencias 3.0 in Argentina, che hanno ridotto i costi di accettazione per consumatori e commercianti. All'interno del mix di segmenti, si prevede che i prestiti digitali si espanderanno a un CAGR del 21.3% tra il 2026 e il 2031, evidenziando l'accelerazione del mercato fintech sudamericano, con la scalabilità della sottoscrizione di file sottili attraverso dati open-finance e canali di credito integrati. Gli istituti di credito ora combinano i dati bancari acquisiti con lo storico di mercato e logistico per valutare il comportamento di rimborso di consumatori e mutuatari MSMB, comprimendo i tempi di approvazione e aumentando i tassi di accettazione per gruppi precedentemente sottoserviti. Il portafoglio di prestiti garantiti di Nubank è cresciuto del 133% su base annua nel 2025, favorito dall'accesso a depositi di stipendio verificati e flussi di conto che hanno rafforzato la qualità dell'origination e degli incassi. La divisione fintech di Mercado Libre ha aumentato l'emissione di credito a 11 miliardi di dollari entro il terzo trimestre del 2025, utilizzando i dati sulle transazioni del mercato e i punti di contatto di consegna per calibrare i saldi rotativi, le insolvenze e i prezzi.
L'andamento positivo delle relazioni tra investimenti e assicurazioni ha supportato un'offerta più completa per gli utenti retail e MSMB. Il patrimonio gestito da Mercado Pago è raddoppiato su base annua, raggiungendo i 15.1 miliardi di dollari nel terzo trimestre del 2025, grazie all'integrazione di prodotti del mercato monetario in esperienze di portafoglio giornaliero con rendimenti interessanti legati a benchmark. Le neobanche e le piattaforme di pagamento hanno introdotto prodotti di protezione mirati per le piccole imprese, integrando opzioni di copertura nei flussi di onboarding e checkout per aumentare i tassi di adesione nel tempo. Con l'espansione dei fornitori nel settore dei prestiti su larga scala, gli standard di conformità legati alla protezione dei dati e all'AML hanno aumentato i costi fissi e favorito gli operatori con governance e capitale solidi, rafforzando le dinamiche di consolidamento nel mercato fintech sudamericano. Nel complesso, il settore fintech sudamericano continua a spostarsi dai pagamenti monoprodotto verso servizi finanziari multiprodotto, con la monetizzazione basata sul credito che guida la prossima fase di crescita, dove i dati acquisiti supportano la sottoscrizione e la riscossione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: il settore retail domina la quota di mercato mentre il settore fintech aziendale rafforza la sua penetrazione
Gli utenti retail hanno rappresentato il 68.6% dell'attività complessiva nel 2025 e si prevede che cresceranno a un CAGR del 13.3% fino al 2031, grazie all'estensione della portata di portafogli digitali, conti neobank e finanziamenti in-app alla base di consumatori. Nubank serve 127 milioni di clienti in Brasile, Messico e Colombia, con oltre l'83% di engagement tramite app mobili che semplificano pagamenti, credito e risparmi in un'unica interfaccia. Il consolidamento di pagamenti di bollette, trasferimenti P2P e investimenti in un unico portafoglio mobile ha aumentato i volumi di incasso e approfondito il comportamento di risparmio in mercati chiave come il Brasile. I pagamenti integrati e il BNPL alla cassa migliorano la conversione e il valore medio dell'ordine, incoraggiando l'utilizzo ripetuto e rafforzando gli effetti di rete della piattaforma nel mercato fintech sudamericano. Con il progredire dell'adozione retail, i provider stanno integrando funzionalità di consulenza, sicurezza biometrica e assistenza basata sull'intelligenza artificiale per sostenere il coinvolgimento e ridurre i costi di supporto.
Gli utenti finali aziendali, tra cui PMI, lavoratori autonomi e grandi imprese, adottano sempre più servizi multipli, che spaziano dall'acquisizione e dalla gestione della liquidità al credito e ai pagamenti transfrontalieri. Le piattaforme commerciali integrano l'accettazione dei pagamenti, il finanziamento del capitale circolante e gli strumenti di regolamento in dashboard unificate per ridurre gli attriti nella riconciliazione e migliorare la visibilità del flusso di cassa. Le grandi imprese espandono le capacità di riscossione locale in tutti i paesi attraverso l'orchestrazione dei pagamenti che supporta metodi di pagamento alternativi, pagamenti istantanei e riconciliazione multivaluta in un'unica integrazione. Iniziative normative come Pix Automático per gli addebiti ricorrenti e i mandati di condivisione dei dati open-finance in Cile e Colombia stanno ampliando l'accesso a dati più completi sulle PMI, consentendo un punteggio più accurato e tassi di perdita inferiori per il credito aziendale. Nel periodo di previsione, il settore fintech sudamericano è destinato a vedere una più rapida adozione di finanza commerciale integrata, pagamenti per la supply chain e B2B BNPL, poiché i fornitori standardizzano i dati, semplificano l'onboarding e ampliano l'accettazione di pagamenti istantanei interoperabili.
Per interfaccia utente: le applicazioni mobili guidano la quota e la crescita
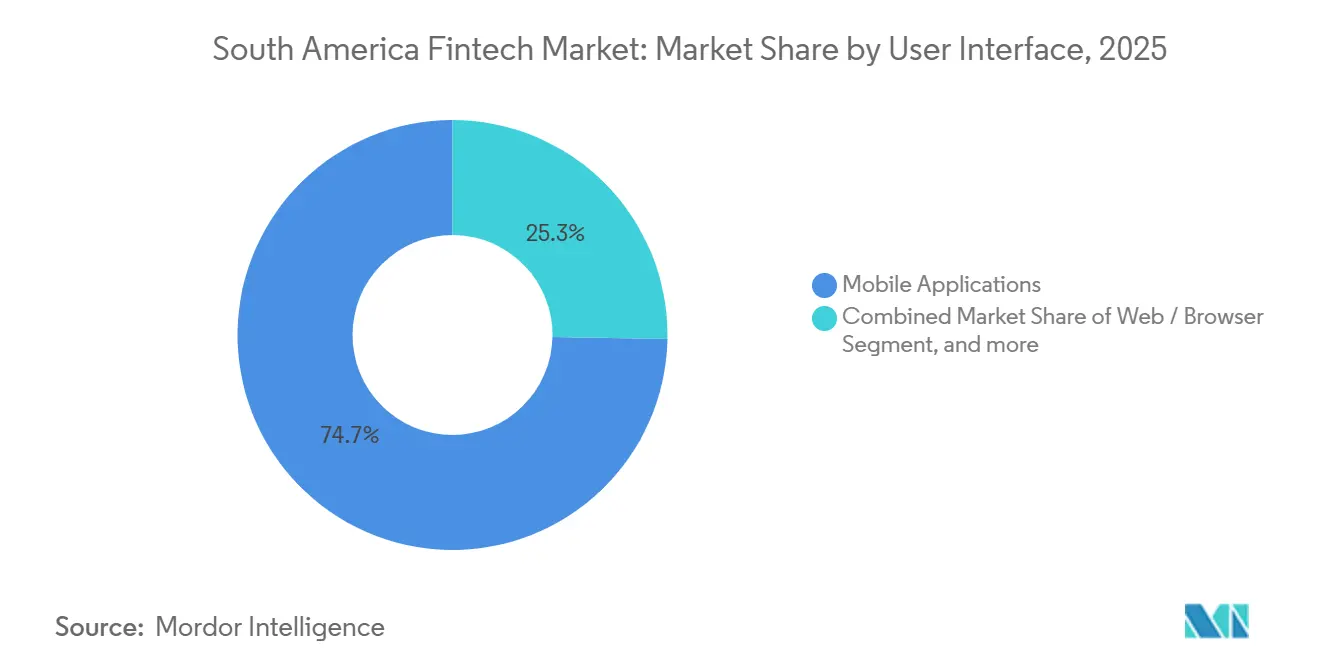
Le applicazioni mobili hanno rappresentato il 74.7% dell'utilizzo nel 2025 e si prevede che cresceranno a un CAGR del 15.7% fino al 2031, riflettendo l'adozione di Internet mobile-first nella regione e il rapido progresso delle funzionalità finanziarie in-app. La penetrazione degli smartphone supera il 75% in Brasile, Argentina, Cile e Colombia, e le esperienze app-first ora raggruppano pagamenti QR, trasferimenti P2P e flussi di pagamento dei commercianti in un'unica esperienza. Nubank elabora decine di miliardi di dollari in volumi di acquisti trimestrali con carta attraverso la sua interfaccia nativa per dispositivi mobili, con la stragrande maggioranza dei clienti che interagisce su iOS e Android piuttosto che su portali web. I 72 milioni di utenti attivi mensili di Mercado Pago effettuano miliardi di transazioni di pagamento all'anno all'interno di un'app unificata che collega pagamenti giornalieri, credito e risparmi.
Le interfacce desktop web e basate su browser supportano dashboard aziendali, portali B2B e flussi di lavoro che richiedono complesse attività di riconciliazione e reporting. Gli orchestratori di pagamento offrono il monitoraggio dei pagamenti in tempo reale e la riconciliazione multi-paese tramite portali commerciali che integrano le integrazioni API. I dispositivi POS e IoT, inclusi gli smartphone abilitati SoftPOS, rappresentano una minoranza significativa delle interazioni, poiché i micro-commercianti adottano l'accettazione contactless senza hardware dedicato. La sicurezza fin dalla progettazione sta standardizzando lo sviluppo mobile nel mercato fintech sudamericano, con i requisiti SPoC del PCI che promuovono la biometria, la tokenizzazione e la crittografia a livello di dispositivo per proteggere i dati delle carte. Norme sulla privacy come la LGPD brasiliana e la legge argentina sulla protezione dei dati personali rafforzano i framework di consenso e portabilità dei dati che guidano la progettazione dei prodotti e aumentano il rigore della conformità per i team mobili. Di conseguenza, il mercato fintech sudamericano continua a privilegiare la distribuzione mobile-first, mentre i canali web e dispositivi servono casi d'uso specializzati e requisiti aziendali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, il Brasile deteneva il 62.3% della quota di mercato fintech sudamericana, grazie all'adozione pressoché universale di Pix e a un framework di finanza aperta e maturo che elabora oltre 1.5 miliardi di chiamate API settimanali. Pix ha elaborato 63.4 miliardi di transazioni nel 2024 e continua ad aumentare l'accettazione da parte dei commercianti con funzionalità QR e tap-to-pay nei settori retail e dei servizi. La base di Nubank in Brasile ha raggiunto i 110 milioni di clienti entro il terzo trimestre del 2025 e le attività fintech di Mercado Libre hanno contribuito in modo significativo ai risultati consolidati, sottolineando la forza degli ecosistemi finanziari basati su piattaforme. Il regime di autorizzazione VASP del Brasile, pubblicato a novembre 2025, entrerà in vigore a febbraio 2026 con requisiti patrimoniali a livelli variabili che vanno da 10.8 milioni di BRL (1.95 milioni di USD) a 37.2 milioni di BRL (6.72 milioni di USD), consolidando i servizi di criptovaluta sotto la guida di operatori autorizzati e segnalando la continua leadership normativa del mercato fintech sudamericano.
Si prevede che il Perù registrerà la crescita geografica più rapida, con un CAGR del 17.6% dal 2026 al 2031, grazie a sistemi interoperabili di pagamento istantaneo e a una crescente base di utenti tra Yape e PLIN. La collaborazione della Banca Centrale con NPCI International su un'infrastruttura in stile UPI posiziona il Perù come pioniere nel regolamento istantaneo transfrontaliero all'interno del corridoio andino, con scelte progettuali volte a ridurre gli spread valutari e ad accelerare la disponibilità di fondi. I quadri normativi per le licenze per i fornitori di moneta elettronica e wallet chiariscono i percorsi di ingresso per le neobanche, mentre le lacune nell'inclusione finanziaria rimangono una leva di crescita per i wallet mobili e l'incorporazione dei prestiti. Secondo il Global Findex della Banca Mondiale, un'ampia quota di adulti peruviani rimane al di fuori del sistema bancario formale, il che supporta la continua adozione dei wallet e il credito mirato basato su cronologie di transazioni verificate.
Il mandato di finanza aperta del Cile, formalizzato a luglio 2024 tramite la Norma Generale n. 514 del CMF, con data di attuazione luglio 2026, dovrebbe supportare l'innovazione in termini di scoring, gestione patrimoniale e avvio dei pagamenti, con l'obbligo di partecipazione di tutti gli istituti supervisionati dal CMF. I portafogli digitali, guidati da MACH e da specialisti dei pagamenti account-to-account come Khipu, continuano a espandere l'adozione da parte di consumatori e commercianti, con la definizione degli standard di finanza aperta. In Argentina, la volatilità normativa coesiste con la rapida adozione di risparmi legati al dollaro e l'uso diffuso dei portafogli, e la banca centrale ha autorizzato gli istituti finanziari autorizzati a fornire servizi di custodia e trading di criptovalute a partire da aprile 2026, ai sensi della Risoluzione 2026-03, segnalando un passaggio verso servizi tokenizzati regolamentati. Il resto del Sud America, inclusi Colombia e Uruguay, rimane importante per l'espansione regionale, con la Colombia che sta portando avanti la modernizzazione dei pagamenti istantanei e l'Uruguay che sta sperimentando l'open banking con diverse banche commerciali. La cooperazione normativa transfrontaliera resta una priorità per migliorare l'interoperabilità e la scalabilità nel mercato fintech del Sud America.
Panorama competitivo
Il mercato fintech sudamericano rimane moderatamente frammentato, con i primi cinque operatori che rappresentano collettivamente una quota significativa del volume delle transazioni, poiché ecosistemi di piattaforme, neobanche regionali e orchestratori specializzati competono su prezzo, cross-selling e distribuzione. Mercado Pago sfrutta la scalabilità del marketplace per effettuare cross-selling di pagamenti, credito e risparmio, elaborando solidi volumi nel terzo trimestre del 2025 e registrando una crescita del fatturato del 65% su base annua, neutrale rispetto al tasso di cambio, nella sua unità fintech. Nubank si concentra sulla sottoscrizione e sulla riscossione basate sull'intelligenza artificiale, ampliando al contempo la gamma di prodotti, il che ha aumentato il coinvolgimento e supportato l'aumento della monetizzazione nel corso del 2025. Gli acquirenti e gli elaboratori di pagamenti hanno affinato le loro proposte di valore integrando i pagamenti istantanei nell'accettazione dei commercianti, mantenendo al contempo la flessibilità dell'accettazione delle carte per mantenere la quota nel mercato fintech sudamericano.
Le opportunità di white space si sono concentrate attorno alla finanza integrata per le PMI, dove piattaforme commerciali e acquirenti sfruttano i dati sulle transazioni per estendere il capitale circolante e il finanziamento dei crediti. La portabilità dei dati open finance in Brasile fornisce agli istituti di credito uno storico più completo delle PMI per lo scoring e gli incassi, contribuendo a ridurre le lacune di accesso di lunga data al credito formale. L'accettazione unificata di Pix QR e SoftPOS da parte di StoneCo ha ridotto il tasso di abbandono dei commercianti nel 2024 ampliando le opzioni per pagamenti istantanei e con carta su un unico dispositivo, migliorando così l'economia di fidelizzazione. Gli orchestratori focalizzati sulle aziende come dLocal hanno aumentato la conversione aggiungendo metodi alternativi locali e flussi da conto a conto, rafforzando l'accettazione transfrontaliera e mantenendo al contempo la conformità alle normative nazionali in materia di licenze. Poiché i limiti alle commissioni e le frizioni nel mercato valutario continuano a plasmare l'economia delle unità, la diversificazione dei ricavi da prestiti, risparmi e assicurazioni è diventata fondamentale per la resilienza del mercato fintech sudamericano.
La regolamentazione ha innalzato le soglie di competenza e favorito gli operatori ben capitalizzati con solidi programmi di rischio, AML e governance dei dati. Il regime di autorizzazione VASP del Brasile, in vigore da febbraio 2026, richiede un capitale a livelli compresi tra 10.8 milioni di BRL (1.9 milioni di USD) e 37.2 milioni di BRL (6.7 milioni di USD) e prescrive standard di informativa e AML che consolideranno i servizi di criptovaluta tra le entità autorizzate. Parallelamente, le norme CNV e della banca centrale argentina formalizzano la finanza aperta e la registrazione VASP, aumentando gli oneri di conformità per i piccoli operatori ma chiarendo i percorsi per scalare i risparmi tokenizzati all'interno dei canali regolamentati. In questo contesto, i leader del mercato fintech sudamericano si stanno differenziando attraverso il raggruppamento delle piattaforme, cicli di prodotto più rapidi e partnership che aggiungono metodi di pagamento locali e riducono gli attriti nei regolamenti transfrontalieri.
Leader del settore Fintech in Sud America
Nubank (Nu Holdings)
Mercato Pago (Mercato Libero)
PagSeguro (PagBank)
StoneCo
PicPay
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: dLocal ha stretto una partnership con DHL Express Brazil per automatizzare i pagamenti Pix e accelerare i processi di rilascio dei pacchi nel Paese.
- Dicembre 2025: dLocal e Yuno hanno ampliato la loro partnership per semplificare l'espansione delle aziende nei mercati emergenti, combinando competenze locali e orchestrazione dei pagamenti su oltre 1,000 metodi.
- Agosto 2025: dLocal ha introdotto SmartPix in Brasile per consentire ai commercianti di memorizzare le credenziali Pix e semplificare i pagamenti ricorrenti e registrati.
Ambito del rapporto sul mercato Fintech del Sud America
Per proposta di servizio
| Pagamenti digitali |
| Prestiti e finanziamenti digitali |
| Investimenti digitali |
| Insurtech |
| Neobancario |
Per utente finale
| Settore Retail |
| Aziende |
Dall'interfaccia utente
| Applicazioni mobili |
| Web / Browser |
| Dispositivi POS / IoT |
Per geografia
| Brasile |
| Perù |
| Cile |
| Argentina |
| Resto del Sud America |
| Per proposta di servizio | Pagamenti digitali |
| Prestiti e finanziamenti digitali | |
| Investimenti digitali | |
| Insurtech | |
| Neobancario | |
| Per utente finale | Settore Retail |
| Aziende | |
| Dall'interfaccia utente | Applicazioni mobili |
| Web / Browser | |
| Dispositivi POS / IoT | |
| Per geografia | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del settore fintech in Sud America?
Si stima che il mercato fintech sudamericano raggiungerà i 16.1 miliardi di dollari nel 2026 e si prevede che raggiungerà i 31.6 miliardi di dollari entro il 2031, con un CAGR del 12%.
Quale segmento si sta espandendo più rapidamente in Sud America?
Il prestito digitale è il servizio in più rapida crescita, con una crescita prevista a un CAGR del 21.3% tra il 2026 e il 2031, grazie al miglioramento della sottoscrizione e dell'accesso da parte della finanza aperta e del credito integrato.
Quanto sono dominanti le app mobili nelle interazioni degli utenti?
Nel 2025 le applicazioni mobili hanno rappresentato il 74.7% delle interazioni e si prevede che cresceranno a un CAGR del 15.7% entro il 2031, a dimostrazione della forte adozione degli smartphone nella regione.
Quale Paese è leader nella regione e quale sta crescendo più velocemente?
Il Brasile è in testa con una quota del 62.3% grazie a Pix e alla finanza aperta, mentre si prevede che il Perù registrerà la crescita più rapida con un CAGR del 17.6% entro il 2031.
In che modo i pagamenti in tempo reale influenzano le dinamiche competitive?
Pix è diventata la principale compagnia ferroviaria in Brasile con 63.4 miliardi di transazioni nel 2024, e nuove funzionalità come Pix Automático e progetti pilota transfrontalieri stanno ampliando i casi d'uso e riducendo i tempi di liquidazione.
Quali sviluppi normativi dovrebbero tenere d'occhio gli operatori nel 2026?
Il regime di autorizzazione VASP del Brasile, in vigore da febbraio 2026 con capitale a livelli, e l'autorizzazione dell'Argentina alle banche di offrire servizi di custodia e trading di criptovalute entro aprile 2026, sono cambiamenti fondamentali per la scalabilità dei servizi tokenizzati.


