

Dimensioni e quota di mercato degli attrezzi agricoli in Sud America
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
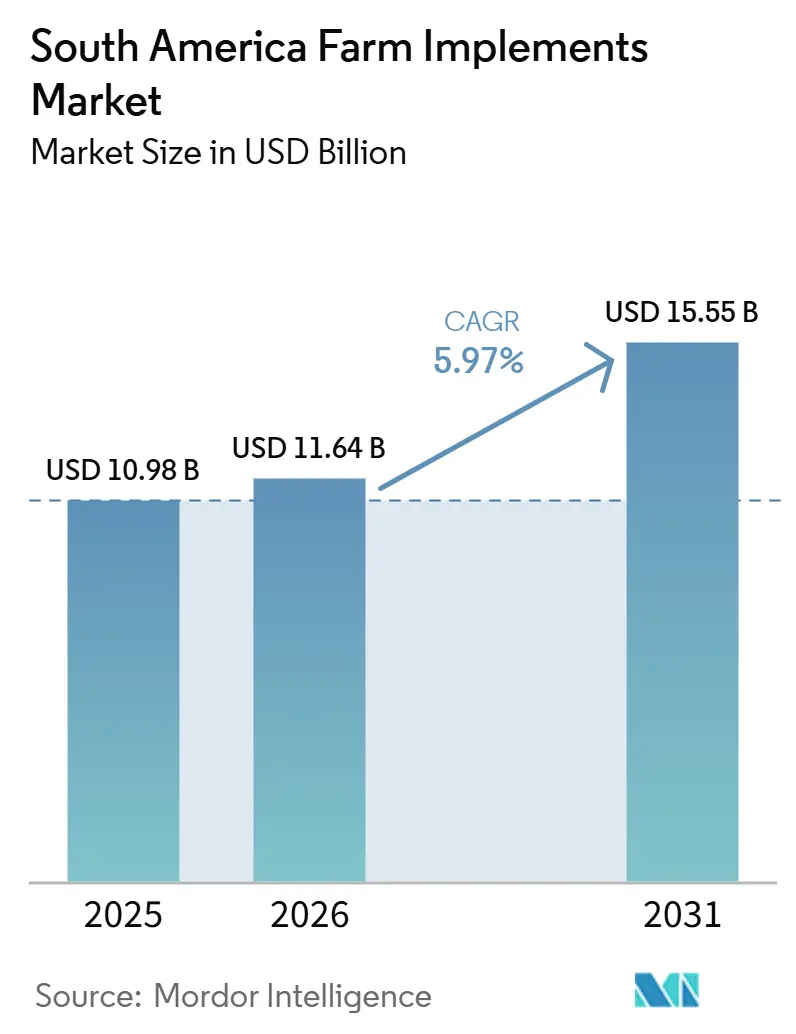
| Dimensione del mercato (2026) | 11.64 miliardo di dollari |
| Dimensione del mercato (2031) | 15.55 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.97% CAGR |
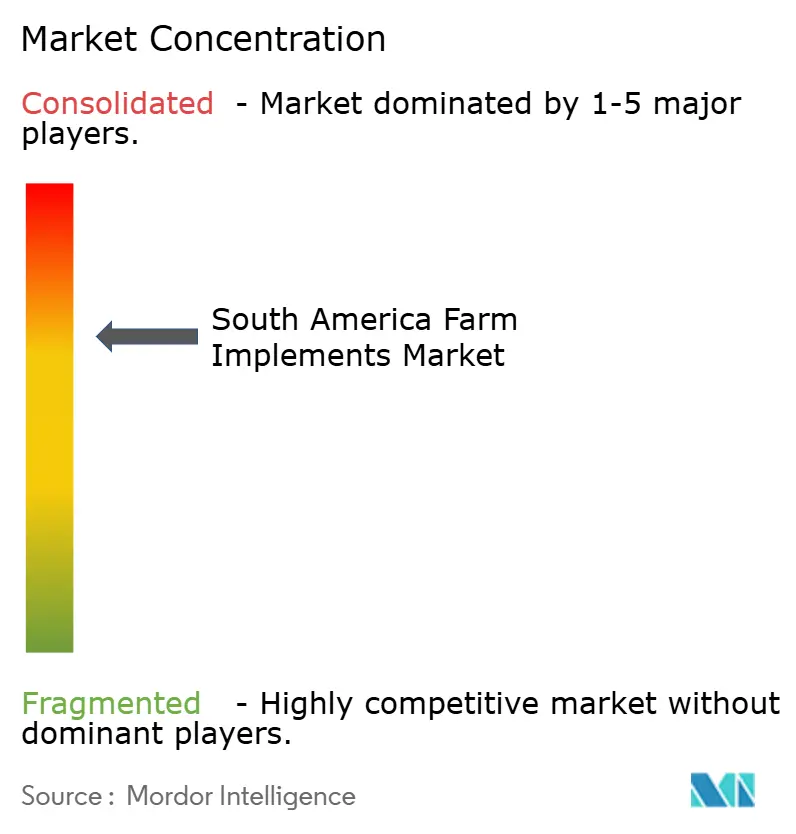
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle macchine agricole in Sud America a cura di Mordor Intelligence
Il mercato sudamericano delle macchine agricole valeva 10.98 miliardi di dollari nel 2025, è stato stimato a 11.64 miliardi di dollari nel 2026 e si prevede che raggiungerà i 15.55 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.97% nel periodo di previsione dal 2026 al 2031. L'ampia base produttiva brasiliana di soia e mais continua a sostenere gli acquisti di trattori, mietitrebbie e accessori, mentre il credito rurale rimane importante per gli investimenti agricoli. La regione ha maggiori possibilità di meccanizzazione e sviluppo dei terreni agricoli rispetto alle regioni agricole mature del Nord America e dell'Europa. Le grandi aziende agricole commerciali stanno modernizzando i propri flotte, mentre i piccoli operatori si affidano maggiormente a finanziamenti agevolati, flotte a noleggio e servizi di contoterzismo. I fornitori di attrezzature stanno rispondendo con la produzione locale, funzioni di precisione e un supporto più solido per i pezzi di ricambio. I vincoli di credito, la volatilità dei redditi agricoli e le dimensioni ridotte delle proprietà terriere continueranno a creare una domanda disomogenea nella regione.
Punti chiave del rapporto
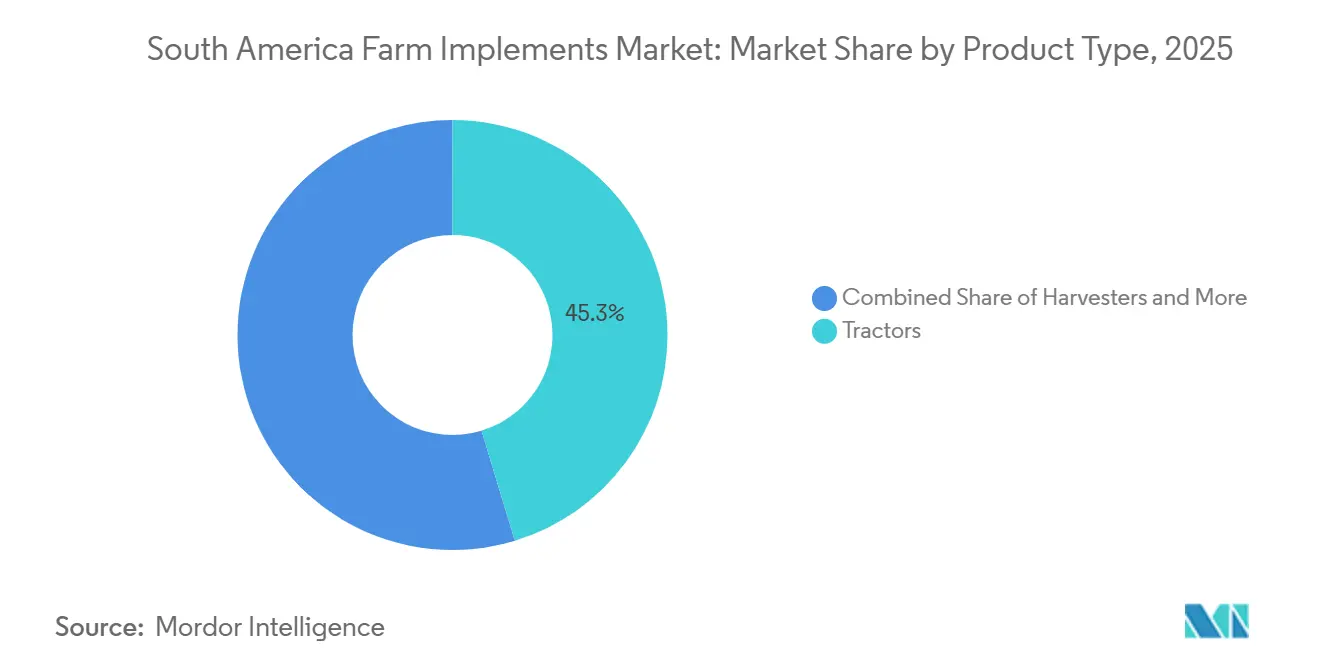
- Per tipologia di prodotto, i trattori rappresentano il segmento più ampio, con una quota di mercato del 45.3% nel Sud America nel 2025, mentre le macchine di precisione e autonome costituiscono il segmento in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) del 12.5% tra il 2026 e il 2031.
- In base alla modalità di funzionamento, gli attrezzi motorizzati rappresentano il segmento più ampio, con il 78.2% del fatturato regionale nel 2025, e sono anche il segmento in più rapida crescita, con una previsione di espansione a un tasso annuo composto (CAGR) del 6.8% tra il 2026 e il 2031.
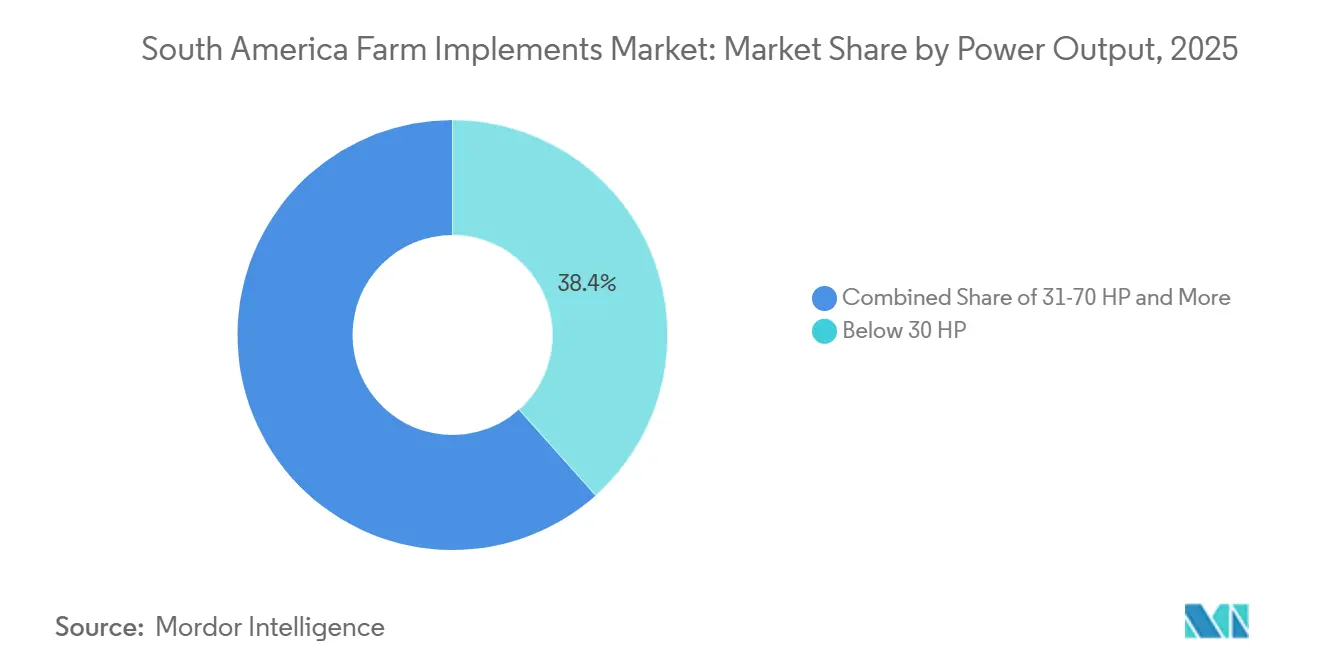
- In termini di potenza erogata, il segmento inferiore a 30 cavalli (HP) è il più ampio e deteneva il 38.4% del volume di unità vendute nel 2025, mentre il segmento superiore a 130 HP è quello in più rapida crescita e si prevede che si espanderà a un tasso di crescita annuo composto (CAGR) del 7.5% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle macchine agricole in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Scarsità di manodopera e crescente intensità della meccanizzazione | + 0.8% | Brasile, Cile, Argentina, resto del Sud America | A breve termine (≤ 2 anni) |
| Credito pubblico e sussidi alla meccanizzazione | + 1.1% | Brasile, Argentina, tutto il Sud America | Medio termine (2-4 anni) |
| Espansione del parco macchine di trattori e attrezzi di media potenza | + 0.7% | Brasile, Argentina, Paraguay, Colombia | Medio termine (2-4 anni) |
| Agricoltura a contratto, noleggio su commissione e servizi di noleggio gestiti da rivenditori. | + 0.6% | Brasile, Argentina, Resto del Sud America | A breve termine (≤ 2 anni) |
| Adozione dell'agricoltura di precisione e dell'ottimizzazione degli input. | + 0.9% | Brasile centro-occidentale e Matopiba, Pampas argentina | A lungo termine (≥ 4 anni) |
| Produzione regionale e localizzazione della catena di approvvigionamento legata al Mercosur | + 0.5% | Brasile, Argentina, blocco del Mercosur | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scarsità di manodopera e crescente intensità di meccanizzazione
La carenza di manodopera nel settore agricolo sudamericano sta accelerando l'adozione di macchinari agricoli. La migrazione dalle zone rurali a quelle urbane, l'invecchiamento della forza lavoro agricola e la crescente scarsità di manodopera stagionale stanno aumentando la dipendenza dai macchinari per le operazioni sul campo nelle principali economie agricole, tra cui Brasile, Argentina e Cile. L'impatto è particolarmente evidente nelle colture ad alta intensità di lavoro come la canna da zucchero, la frutta, il caffè e i prodotti ortofrutticoli, dove la semina, la protezione delle colture e la raccolta tempestive sono fondamentali per mantenere la produttività. Di conseguenza, gli agricoltori stanno investendo sempre di più in macchinari agricoli che migliorano l'efficienza operativa, riducono la dipendenza dal lavoro manuale e garantiscono il completamento delle operazioni sul campo entro brevi periodi stagionali. Queste limitazioni strutturali in termini di manodopera continuano a sostenere la domanda a lungo termine di macchinari agricoli nel mercato sudamericano.
Credito pubblico e sussidi alla meccanizzazione
Il Brasile ha lanciato il Piano Safra 2025-2026 con 89 miliardi di real brasiliani (17.18 miliardi di dollari) di credito rurale per l'agricoltura familiare. Il programma sostiene l'acquisto di macchinari da parte dei produttori che potrebbero non avere i requisiti per accedere ai prestiti commerciali convenzionali.[1]Fonte: Agencia Brasil, "Il piano agricolo 25/26 prevede 89 miliardi di R$ per l'agricoltura familiare", agenciabrasil.ebc.com.brLa sua struttura di finanziamento aiuta gli agricoltori a sostituire le attrezzature di base e ad acquistare macchinari più piccoli, adatti alla loro superficie e alle loro esigenze operative. Il Programma nazionale per il rafforzamento dell'agricoltura familiare (PRONAF) sostiene questo percorso verso la meccanizzazione e amplia la potenziale base di clienti. Per i fornitori nel mercato sudamericano delle macchine agricole, il finanziamento pubblico collega la crescita della domanda alla produzione locale e all'accesso dei rivenditori. Questa tendenza evidenzia l'importanza dei programmi di finanziamento pubblico nell'ampliare l'accesso alla meccanizzazione, favorendo una maggiore adozione delle macchine agricole in tutto il mercato sudamericano.
Agricoltura di precisione e adozione dell'ottimizzazione degli input
L'adozione di tecnologie per l'agricoltura di precisione è in aumento in tutto il Sud America, poiché gli agricoltori cercano di migliorare l'efficienza operativa e ottimizzare l'utilizzo degli input. Sistemi di guida, controllo automatico delle sezioni e tecnologie di applicazione a rateo variabile vengono integrati nelle operazioni agricole per ridurre le sovrapposizioni degli input e migliorare il posizionamento di sementi, fertilizzanti e prodotti fitosanitari. L'ammodernamento dei macchinari esistenti con tecnologie per l'agricoltura di precisione offre inoltre agli agricoltori una soluzione economicamente vantaggiosa per modernizzare le operazioni senza dover sostituire l'intero parco macchine. Questa tendenza sta alimentando la domanda di controllori di precisione, sensori, attrezzature compatibili e assistenza post-vendita, rafforzando al contempo l'adozione di attrezzature agricole avanzate. Di conseguenza, l'agricoltura di precisione sta diventando un importante motore di crescita nel mercato delle attrezzature agricole in Sud America.
Agricoltura a contratto, noleggio su misura e servizi di noleggio gestiti da concessionari.
In Sud America, i servizi di noleggio e leasing di mietitrebbie si stanno diffondendo, migliorando l'accesso ad attrezzature di raccolta all'avanguardia per i produttori con appezzamenti di terreno più piccoli o con capacità di investimento limitate. Grazie alla condivisione dei macchinari in più aziende agricole durante i periodi di picco della raccolta, i contoterzisti e i fornitori di servizi di condivisione delle attrezzature ottimizzano l'utilizzo dei macchinari, riducendo al contempo i costi di proprietà per i singoli produttori. Questo modello operativo sta incrementando la domanda di attrezzature affidabili e durevoli, dotate di sistemi telematici e supportate da un servizio post-vendita completo. Di conseguenza, i produttori stanno adattando le proprie strategie di vendita e assistenza per soddisfare le esigenze sia dei singoli agricoltori che degli operatori di flotte commerciali. Il mercato sta beneficiando di una maggiore diffusione delle attrezzature attraverso modelli di noleggio e leasing personalizzati, soprattutto nelle regioni in cui la proprietà diretta dei macchinari rimane limitata.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali e sensibilità ai tassi di interesse. | -1% | Brasile, Argentina, tutto il Sud America | A breve termine (≤ 2 anni) |
| Proprietà frammentate e basso utilizzo delle attrezzature | -0.7% | Resto del Sud America, Paraguay, economie andine minori | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi delle materie prime e dei redditi agricoli | -0.9% | Argentina, Brasile, Paraguay | Medio termine (2-4 anni) |
| Esposizione alle fluttuazioni dei costi di importazione, valuta e componenti | -0.8% | Argentina, Brasile, resto del Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali e sensibilità ai tassi di interesse
Secondo i dati della Banca Centrale del Brasile, le erogazioni di credito rurale alle imprese in Brasile sono diminuite del 12% nel piano agricolo 2025/2026.[2]Fonte: comunicato stampa, "Boletim de Desempenho-Crédito Rural — Julho/2025 a Junho/2026 (Safra Fechada)", www.gov.brCondizioni di finanziamento più restrittive possono ritardare la sostituzione del parco macchine, soprattutto per le aziende agricole di piccole e medie dimensioni. Requisiti di garanzia più elevati e l'indebitamento agricolo rendono più difficile ottenere prestiti non garantiti. Il divario tra i tassi di finanziamento commerciali e quelli agevolati determina se molti produttori possono acquistare attrezzature. Ciò espone i fornitori alle fluttuazioni delle condizioni di finanziamento e alla disponibilità di programmi di sostegno governativo. Il mercato sudamericano delle macchine agricole rimarrà sensibile ai costi di finanziamento, poiché i macchinari rappresentano un investimento agricolo di alto valore.
Volatilità dei prezzi delle materie prime e dei redditi agricoli
In Paraguay, la domanda di macchinari agricoli è strettamente legata al reddito degli agricoltori, soprattutto nelle regioni produttrici di soia. Le forti oscillazioni dei prezzi delle materie prime spesso accelerano gli acquisti di attrezzature, mentre una diminuzione del reddito agricolo può portare a una riduzione della domanda e a un aumento delle scorte presso i rivenditori. In tutta la regione, l'accessibilità economica delle attrezzature è influenzata anche dalle fluttuazioni dei ricavi agricoli e dai movimenti valutari, creando incertezza nelle decisioni di acquisto. Di conseguenza, i rivenditori devono gestire con attenzione i livelli di inventario e le strategie di finanziamento durante i periodi di domanda irregolare. Questi fattori ciclici riducono la prevedibilità del mercato sudamericano delle macchine agricole da una stagione agricola all'altra.
Analisi del segmento
Per tipologia di prodotto: i trattori guidano la classifica, mentre gli attrezzi di precisione plasmano la domanda futura
Nel 2025, i trattori rappresentavano il 45.3% del mercato sudamericano delle macchine agricole. Rimangono fondamentali per la semina, la lavorazione del terreno, l'irrorazione, il trasporto e altre attività agricole nelle aziende commerciali. I concessionari offrono spesso pacchetti di finanziamento per trattori e accessori, rendendo il trattore una componente chiave di acquisti di attrezzature più ampi. Le attività di sostituzione in Brasile e le operazioni agricole commerciali in Argentina continuano a sostenere questa categoria. Anche le mietitrebbie detenevano una quota significativa, con l'Argentina che ha registrato un aumento delle vendite complessive nel 2025 grazie al rinnovo dei parchi macchine da parte dei produttori. Le attrezzature per la preparazione del terreno, la semina, l'irrigazione e la protezione delle colture servono le fasi principali della produzione agricola. Le attrezzature per la fienagione e la foraggiatura supportano gli allevamenti di bestiame e latticini, dove una preparazione affidabile del foraggio è essenziale. Queste categorie di prodotti offrono ai fornitori molteplici punti di accesso ai clienti agricoli con esigenze diverse in termini di colture e superfici coltivate.
Le attrezzature di precisione e autonome rappresentano la categoria di prodotto in più rapida crescita nel mercato sudamericano delle macchine agricole, con una previsione di espansione a un tasso annuo composto (CAGR) del 12.5% tra il 2026 e il 2031. Questa crescita è trainata dalla domanda di sistemi di guida GPS, applicazione a rateo variabile, controllo delle sezioni e macchinari connessi. Queste funzionalità aiutano le aziende agricole a gestire gli input in modo più efficiente e a migliorare la coerenza operativa. Grupo Jacto ha lanciato commercialmente il primo irroratore autonomo del Brasile all'Agrishow 2026, segnando l'ingresso delle attrezzature autonome nell'uso commerciale. Esistono opportunità di crescita sia per le nuove attrezzature prodotte che per le tecnologie aggiuntive per le flotte esistenti. I fornitori europei di macchine di precisione potrebbero ottenere un maggiore accesso al mercato con l'attuazione del quadro commerciale Mercosur-Unione Europea. Le norme del Manual de Crédito Rural (MCR) brasiliano continuano a supportare la produzione locale o le partnership quando le attrezzature vengono acquistate utilizzando il credito rurale perequato. I fornitori di prodotti necessitano quindi sia di capacità tecnologiche avanzate che di infrastrutture di assistenza locali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base alla modalità di funzionamento: gli utensili motorizzati hanno il maggior valore, mentre gli utensili non motorizzati mantengono un ruolo pratico.
Nel 2025, gli attrezzi agricoli a motore rappresentavano il 78.2% del mercato sudamericano degli attrezzi agricoli e si prevede che cresceranno a un tasso annuo composto (CAGR) del 6.8% tra il 2026 e il 2031. Le operazioni di semina, irrorazione e raccolta nelle grandi aziende agricole a filari spesso richiedono attrezzature con presa di forza (PTO) e sistemi meccanici integrati. Il valore più elevato delle attrezzature riflette la necessità di trasmissioni, controlli, sistemi elettronici e funzioni di precisione. Le aziende agricole più grandi nella regione di Matopiba in Brasile e nella Pampa argentina stanno passando ad attrezzature che si collegano ai sistemi di gestione dei trattori, supportando le vendite di seminatrici, irroratrici, accessori per la raccolta e componenti correlati abilitati al software. Nel febbraio 2025, AGCO Corporation ha inaugurato il suo Centro di Eccellenza per le Trasmissioni Ricondizionate a Jundiaí, nello stato di San Paolo, in Brasile, con un investimento di 3.2 milioni di dollari.[3]Fonte: Comunicato stampa, "AGCO annuncia l'espansione a Jundiaí (SP) con particolare attenzione alla sostenibilità e allo sviluppo della forza lavoro", news.agcocorp.comLa struttura indica che la rigenerazione e l'assistenza post-vendita stanno diventando sempre più importanti per gli utilizzatori di macchinari agricoli, poiché questi servizi possono prolungare la vita utile delle attrezzature e ridurre i costi operativi per agricoltori e contoterzisti.
Gli attrezzi non motorizzati includono utensili per la lavorazione del terreno, erpici a dischi, rulli e seminatrici passive. Sono importanti per le piccole aziende agricole che privilegiano costi di acquisto inferiori e una manutenzione più semplice. Sono adatti anche alle pratiche di semina diretta e minima lavorazione, che richiedono attrezzi specializzati per la lavorazione del terreno senza complessi sistemi di alimentazione. Paraguay, Colombia e Bolivia generano domanda in quanto l'agricoltura conservativa e le diverse condizioni dei campi favoriscono l'utilizzo di questi attrezzi. Anche gli operatori a contratto utilizzano attrezzature non motorizzate quando necessitano di accessori semplici e affidabili che possono essere spostati rapidamente tra un lavoro e l'altro. Questo segmento non presenta la stessa concentrazione di fatturato delle attrezzature motorizzate, ma mantiene un'ampia base di utenti. Il suo ruolo è particolarmente rilevante laddove le infrastrutture agricole, i finanziamenti o l'assistenza tecnica sono limitati. Il mercato sudamericano degli attrezzi agricoli richiede un'offerta sia motorizzata che non motorizzata, data l'ampia varietà di strutture aziendali nella regione.
In base alla potenza erogata: le attrezzature ad alta potenza si espandono, mentre le attrezzature compatte favoriscono l'accesso alle aziende agricole.
La categoria di potenza inferiore a 30 CV ha rappresentato il segmento più ampio in termini di volume di unità vendute, con una quota del 38.4% nel 2025. I trattori compatti e gli attrezzi leggeri sono particolarmente adatti alle piccole aziende agricole in Brasile, Colombia, Perù ed Ecuador, poiché le loro dimensioni si adattano alle condizioni del terreno locali e li rendono più accessibili alle aziende agricole a conduzione familiare. La fascia di potenza tra 31 e 70 CV è un obiettivo chiave per i finanziamenti del programma PRONAF Mais Alimentos, in quanto supporta la meccanizzazione agricola di base. La categoria tra 71 e 130 CV si rivolge alle aziende agricole commerciali di medie dimensioni ed è un'area competitiva importante sia per i fornitori nazionali che per quelli multinazionali. In questa fascia, i produttori locali possono competere attraverso il prezzo, la rete di concessionari e la disponibilità di ricambi. Le attrezzature finanziate tramite il credito rurale perequato devono soddisfare i requisiti del Manuale del Credito Rurale (MCR). Nel complesso, il mercato sudamericano degli attrezzi agricoli si estende a esigenze di potenza compatta, media e alta, anziché essere concentrato in un'unica fascia di potenza.
La categoria di potenza superiore a 130 CV è il segmento in più rapida crescita nel mercato sudamericano delle macchine agricole, con una previsione di crescita annua composta (CAGR) del 7.5% dal 2026 al 2031. Le grandi aziende agricole del Brasile centro-occidentale si affidano a macchinari ad alta produttività per le rotazioni di soia e mais che richiedono una rapida lavorazione del campo. Queste macchine hanno prezzi di vendita più elevati e spesso includono sistemi di automazione e sensori più avanzati. Nell'agosto 2025, Deere & Company ha avviato la produzione locale di mietitrebbie S7 presso lo stabilimento Granadero Baigorria, a Santa Fe, in Argentina. La gamma comprende mietitrebbie da 334 a 617 CV, supportando la disponibilità locale di macchine per la raccolta ad alta capacità. La produzione locale può ridurre la dipendenza da attrezzature importate e migliorare l'accesso ai ricambi. Nel 2026, CNH Industrial Brasil ha inoltre ricevuto finanziamenti dal Banco Nacional de Desenvolvimento Econômico e Social (BNDES) per progetti relativi all'architettura elettronica, all'automazione e ai sistemi di sensori, a supporto dello sviluppo di attrezzature di maggior valore progettate per operazioni su larga scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025 il Brasile deteneva il 56.6% della quota di mercato sudamericana degli attrezzi agricoli e si prevede che crescerà a un tasso annuo composto del 6.22% tra il 2026 e il 2031. Questa posizione è rafforzata dalle nuove aree agricole nella regione di Matopiba e dall'agricoltura più intensiva nelle regioni del Centro-Ovest, del Sud-Est e del Sud. Il settore agroalimentare brasiliano è un motore fondamentale dell'economia di esportazione del Paese, supportato da un'ampia base produttiva agricola, da una consolidata industria di macchinari agricoli, da una vasta rete di concessionari e da programmi di finanziamento governativi. Questi vantaggi strutturali creano un ambiente favorevole alla meccanizzazione agricola e a una domanda sostenuta di attrezzature agricole in tutto il Paese.
L'Argentina ha registrato un forte aumento delle vendite di macchinari agricoli durante l'anno. I produttori si sono concentrati maggiormente sugli accessori che migliorano la produttività, a fronte di un rallentamento delle vendite di trattori. La produzione del modello S7 di Deere & Company a Santa Fe rafforza il ruolo dell'Argentina come base manifatturiera per la regione del Mercosur. Il quadro commerciale tra il Mercosur e l'Unione Europea potrebbe incidere sui costi di importazione, mentre la produzione locale rimane un importante contrappeso alle importazioni dirette.
Le prospettive del Paraguay dipendono dall'espansione della superficie coltivata a soia e dal sostegno pubblico ai gruppi di produttori organizzati. La Colombia offre un potenziale per trattori di fascia media e attrezzature per la protezione delle colture, dato che i suoi livelli di meccanizzazione rimangono bassi. Cile, Uruguay e Bolivia contribuiscono ulteriormente alla domanda nei settori dell'orticoltura, dell'allevamento, dell'agricoltura di precisione dei cereali e dell'agricoltura di frontiera. Queste differenze a livello nazionale sostengono la domanda in diversi sistemi colturali e per aziende agricole di varie dimensioni.
Panorama competitivo
Il mercato sudamericano delle macchine agricole è moderatamente concentrato, con Deere & Company, CNH Industrial NV, AGCO Corporation, Mahindra & Mahindra Ltd. e Kubota Corporation che detengono collettivamente una quota di mercato significativa nel 2025. I principali fornitori competono attraverso la produzione locale, il supporto finanziario, i sistemi di precisione e le reti di concessionari. Le loro dimensioni consentono loro di servire le grandi aziende agricole commerciali che richiedono un'ampia gamma di attrezzature e un'assistenza di manutenzione affidabile. Gli specialisti nazionali rimangono competitivi in nicchie di prodotto e in aree in cui i tempi di risposta dell'assistenza sono cruciali. La concorrenza è concentrata, ma non limitata, ai produttori multinazionali.
Grupo Jacto e Stara S/A Indústria de Implementos Agrícolas sono importanti concorrenti brasiliani nel settore degli irroratori, delle seminatrici e delle attrezzature di precisione. Grupo Jacto ha lanciato un irroratore autonomo nel maggio 2026, rafforzando la sua posizione nel settore delle attrezzature connesse per la protezione delle colture. Stara ha aperto un centro di distribuzione ricambi a Goiás, in Brasile, nel giugno 2026, migliorando la copertura del servizio nell'area produttiva del Centro-Ovest del Brasile. Questi sviluppi indicano che i fornitori locali stanno investendo in tecnologia e assistenza clienti. Le aziende agricole di medie dimensioni rimangono un segmento di clientela importante, data la loro necessità di tecnologie pratiche e di un'assistenza post-vendita affidabile.
Nell'aprile del 2026, New Holland ha annunciato un investimento di oltre 100 milioni di BRL (19.7 milioni di dollari) presso il suo stabilimento di Curitiba, in Brasile, per le piattaforme di raccolta Draper FD2. L'investimento di AGCO nel 2025 presso il suo stabilimento di Jundiaí, sempre in Brasile, si è concentrato su trasmissioni rigenerate, formazione del personale e supporto locale. Horsch ha annunciato un investimento di 200 milioni di BRL (39.4 milioni di dollari) in uno stabilimento di Curitiba nel 2025 per attrezzature per la preparazione del terreno, la semina e la lavorazione di precisione. Questi investimenti ampliano la disponibilità locale e intensificano la concorrenza nelle categorie di macchinari specializzati.
Leader del settore delle attrezzature agricole in Sud America
-
Deere & Company
-
CNH Industrial NV (Exor NV)
-
Società AGCO
-
Mahindra e Mahindra Ltd.
-
Società Kubota
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Grupo Jacto ha lanciato sul mercato brasiliano il primo irroratore autonomo e la mietitrice a due file per canna da zucchero Hover 500 in occasione di Agrishow 2026 a Ribeirão Preto, in Brasile. L'irroratore autonomo può operare ininterrottamente fino a 16 ore ed è destinato al segmento della protezione di precisione delle colture. Con l'Hover 500, Jacto amplia la propria offerta di mietitrici a due file per canna da zucchero in Brasile.
- Aprile 2026: il governo brasiliano ha lanciato MOVE Brasil, un programma di finanziamento per macchinari agricoli, con linee di credito per 10 miliardi di real brasiliani (1.93 miliardi di dollari USA) destinate a trattori, irroratrici, mietitrebbie e attrezzi agricoli, gestite dal Financier of Studies and Projects (Finep). Le cooperative agricole hanno ottenuto accesso diretto al credito per l'acquisto di macchinari nell'ambito del programma, ampliando così la potenziale base di acquirenti per le attrezzature sovvenzionate in Brasile.
- Agosto 2025: Deere & Company ha avviato la produzione locale della serie di mietitrebbie S7 presso il suo stabilimento di Granadero Baigorria, Santa Fe, Argentina. La gamma, composta da 4 modelli, copre potenze da 334 a 617 CV e include sistemi come l'automazione predittiva della velocità di avanzamento (GSA), l'automazione delle impostazioni di raccolta e la connettività con il centro operativo.
Ambito del rapporto sul mercato degli attrezzi agricoli in Sud America
Gli attrezzi agricoli sono strumenti, accessori o macchine specifici utilizzati per lavori agricoli come la preparazione del terreno, la semina, la cura delle colture, l'irrigazione, la movimentazione dei materiali e la raccolta.
Il rapporto sul mercato delle attrezzature agricole in Sud America è segmentato per tipo di prodotto (trattori, mietitrebbie, attrezzature per la preparazione e la coltivazione del terreno, attrezzature per l'irrigazione e la protezione delle colture e altro), per modalità di funzionamento (attrezzature motorizzate e attrezzature non motorizzate), per potenza erogata (<30 CV, 31–70 CV, 71–130 CV e oltre 130 CV) e per area geografica (Brasile, Argentina e altri). Le previsioni di mercato sono fornite in termini di valore (USD).
| Trattori |
| mietitrici |
| Attrezzature per la preparazione del terreno e la coltivazione |
| Attrezzature per la semina, la piantumazione e la fertilizzazione |
| Attrezzi per l'irrigazione e la protezione delle colture |
| Strumenti di precisione e autonomi |
| Attrezzature per la fienagione e il foraggio |
| Altri attrezzi |
| Attrezzi motorizzati |
| Attrezzi non motorizzati |
| Sotto i 30 CV |
| 31-70 HP |
| 71-130 HP |
| Sopra i 130 HP |
| Brasile |
| Argentina |
| Resto del Sud America |
| Per tipo di prodotto | Trattori |
| mietitrici | |
| Attrezzature per la preparazione del terreno e la coltivazione | |
| Attrezzature per la semina, la piantumazione e la fertilizzazione | |
| Attrezzi per l'irrigazione e la protezione delle colture | |
| Strumenti di precisione e autonomi | |
| Attrezzature per la fienagione e il foraggio | |
| Altri attrezzi | |
| Per modalità di funzionamento | Attrezzi motorizzati |
| Attrezzi non motorizzati | |
| Per potenza | Sotto i 30 CV |
| 31-70 HP | |
| 71-130 HP | |
| Sopra i 130 HP | |
| Per geografia | Brasile |
| Argentina | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle macchine agricole in Sud America entro il 2031?
Si prevede che il mercato sudamericano delle macchine agricole raggiungerà i 15.55 miliardi di dollari entro il 2031. Questa previsione riflette la continua domanda di attrezzature da parte delle grandi aziende agricole, gli investimenti locali nel settore manifatturiero, il sostegno del credito pubblico e la crescente necessità di meccanizzare le lavorazioni del terreno.
Quale categoria di prodotti ha dominato le vendite di macchine agricole in Sud America nel 2025?
Nel 2025, i trattori hanno rappresentato la quota di mercato più elevata, con un fatturato del 45.3%. Rimangono fondamentali per la semina, la lavorazione del terreno, l'irrorazione, il trasporto e altre attività agricole, e spesso vengono finanziati insieme agli accessori nell'ambito di acquisti più ampi di macchinari.
Perché la domanda di attrezzature per l'agricoltura di precisione è in aumento in Sud America?
I produttori stanno adottando strumenti di guida, controllo a sezioni e dosaggio variabile per migliorare l'utilizzo degli input e le operazioni sul campo. L'opportunità comprende sia le macchine di nuova produzione sia i sistemi di ammodernamento per trattori, irroratrici e attrezzature per la semina già esistenti.
In che modo i programmi di credito per le aree rurali influiscono sull'acquisto di attrezzature?
Il credito agevolato può aiutare le aziende agricole a conduzione familiare e le piccole imprese commerciali ad acquistare trattori e attrezzature quando il credito convenzionale è costoso o limitato. Questi programmi favoriscono inoltre la produzione locale laddove si applicano le norme sul contenuto nazionale ai macchinari finanziati.


