

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 31.91 miliardo di dollari |
| Dimensione del mercato (2031) | 42.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.87% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato ETF del Sud America di Mordor Intelligence
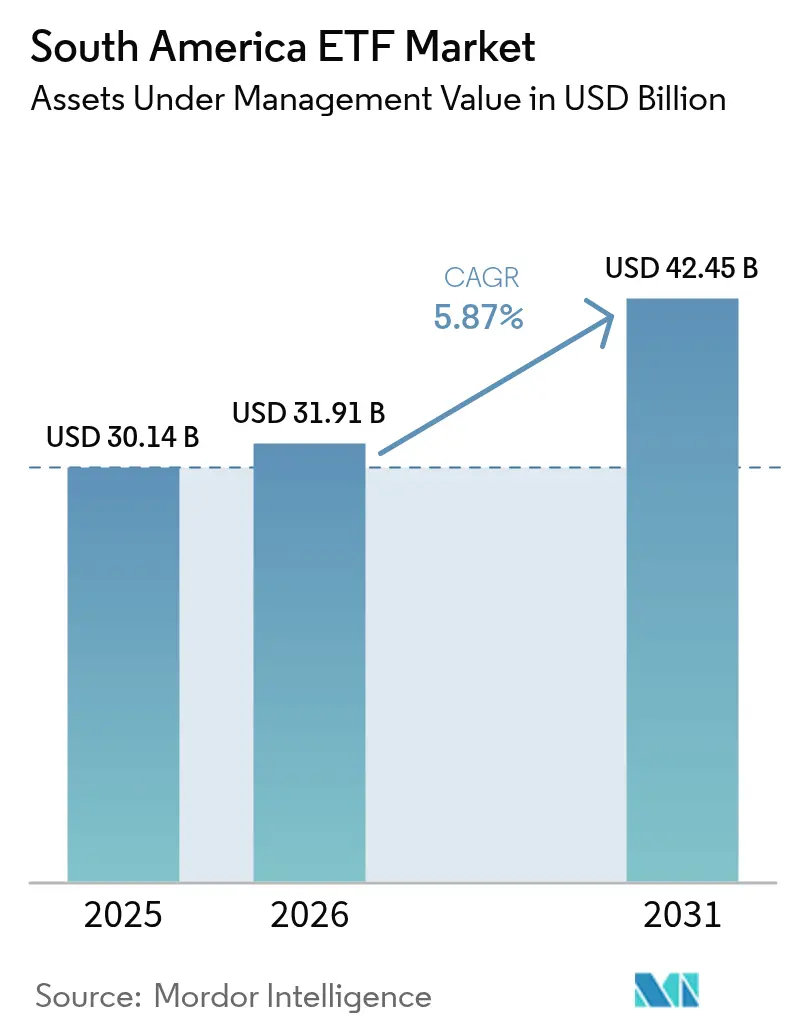
Si prevede che il mercato degli ETF in Sud America crescerà da 30.14 miliardi di dollari nel 2025 a 31.91 miliardi di dollari nel 2026, per poi raggiungere i 42.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.87% nel periodo 2026-2031. Questa traiettoria è sostenuta dall'intensificarsi delle iniziative di alfabetizzazione finanziaria, dalla rapida adozione di piattaforme di investimento digitali e dalla liberalizzazione dei fondi pensione. Il solido ecosistema dei mercati dei capitali brasiliano sostiene la crescita regionale, mentre Colombia, Cile e Perù accelerano lo sviluppo grazie a riforme normative e alla domanda legata alle materie prime. La partecipazione degli investitori retail è ora paragonabile a quella degli investitori istituzionali, rimodellando i modelli di allocazione degli asset e stimolando il lancio di nuovi prodotti in strategie di copertura valutaria, basate sulle materie prime e a gestione attiva. In questo contesto, il mercato degli ETF in Sud America si trova ad affrontare carenze strutturali di liquidità al di fuori del Brasile e ostacoli fiscali che potrebbero frenare gli afflussi nel breve termine.
Punti chiave del rapporto
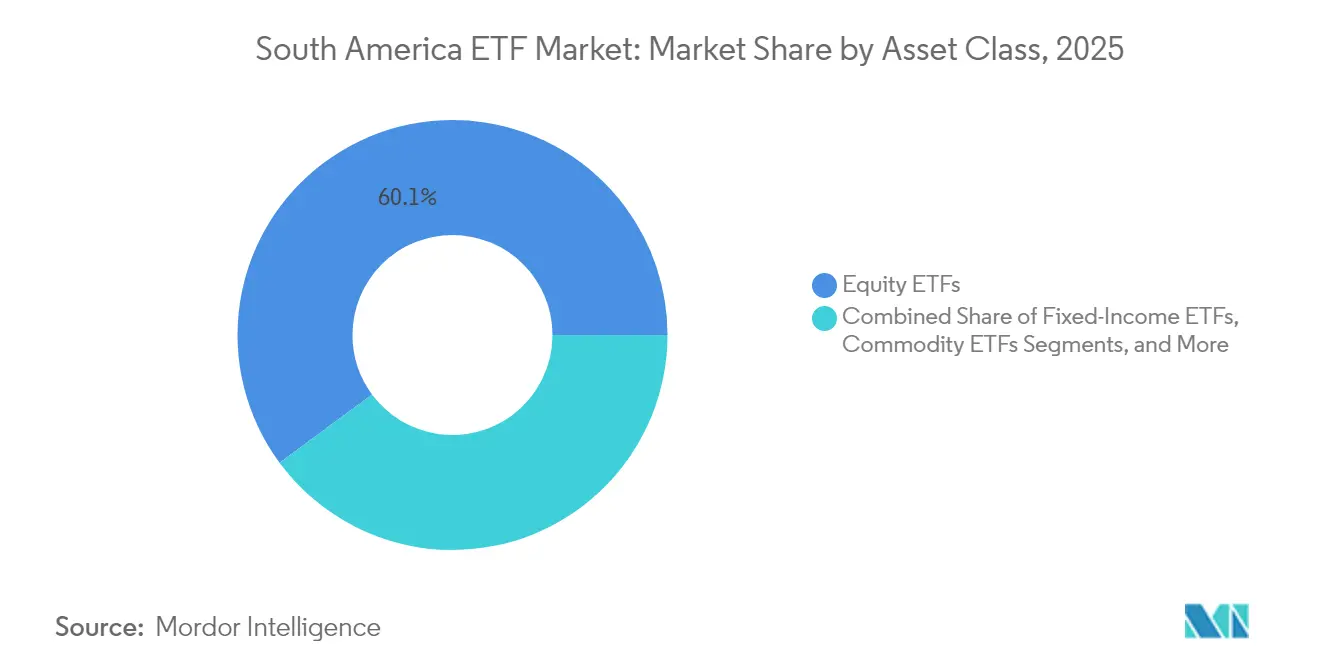
- Per classe di attività, gli ETF azionari hanno dominato il mercato degli ETF in Sud America con una quota del 60.12% nel 2025; si prevede che gli ETF sulle materie prime cresceranno a un CAGR del 7.43% entro il 2031.
- In base alla strategia di investimento, nel 78.72 i prodotti passivi detenevano il 2025% della quota di mercato degli ETF in Sud America, mentre gli ETF attivi hanno registrato il CAGR previsto più elevato, pari all'7.96% fino al 2031.
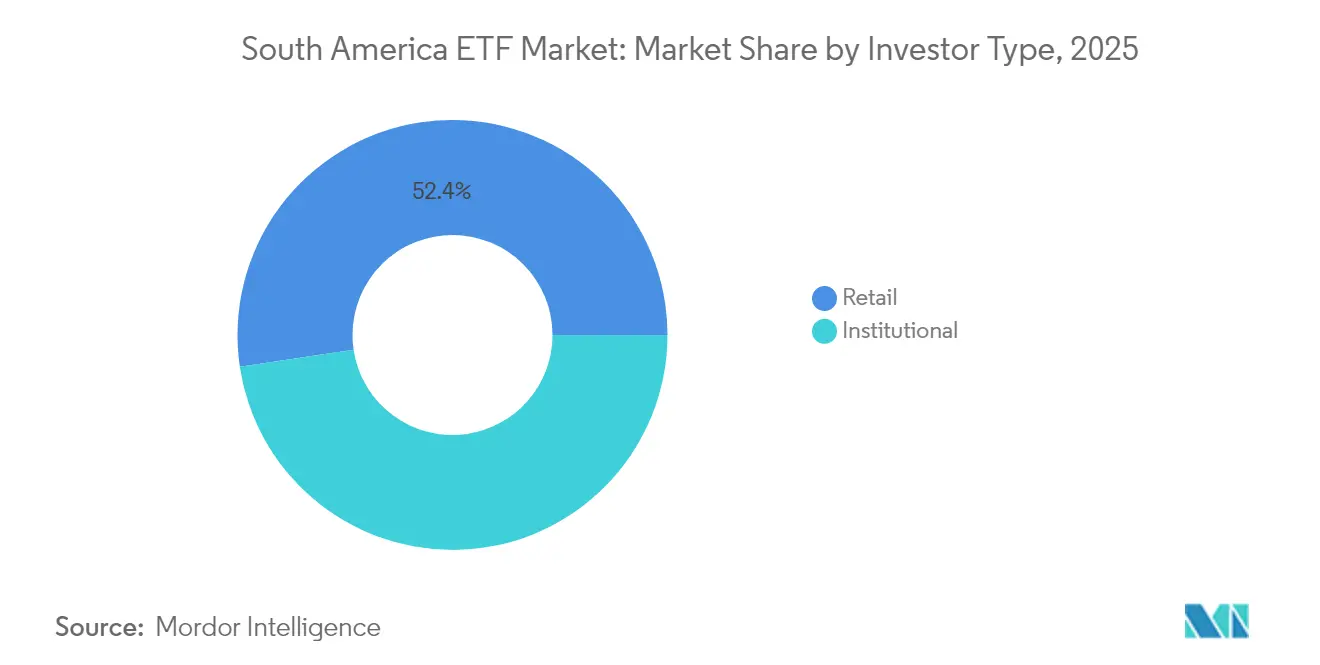
- In base alla tipologia di investitore, nel 52.35 gli investitori al dettaglio rappresentavano il 2025% del mercato degli ETF in Sud America e si prevede che cresceranno a un CAGR del 6.59% fino al 2031.
- Per canale di distribuzione, le piattaforme digitali hanno catturato il 41.95% dei flussi del mercato ETF del Sud America nel 2025 e si prevede che cresceranno a un CAGR del 7.11% entro il 2031.
- In termini geografici, il Brasile ha dominato con una quota del 62.05% del mercato degli ETF del Sud America nel 2025; la Colombia è il mercato nazionale in più rapida crescita, con un CAGR del 6.84% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli ETF in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il boom degli investitori al dettaglio trainato dai broker digitali | + 1.8% | Brasile, Colombia, Cile | Medio termine (2–4 anni) |
| Le riforme dei fondi pensione accelerano l’adozione degli ETF | + 1.5% | Cile, Colombia, Perù | A lungo termine (≥ 4 anni) |
| Copertura della volatilità valutaria tramite ETF legati al dollaro statunitense | + 1.0% | Argentina, Brasile, Colombia | A breve termine (≤ 2 anni) |
| Via libera normativo agli ETF attivi | + 0.9% | Brasile, Cile | Medio termine (2–4 anni) |
| Mandati di banche di sviluppo collegati agli ESG | + 0.7% | Brasile, Colombia, Cile | A lungo termine (≥ 4 anni) |
| Domanda di ETF garantiti da materie prime nel ciclo del rame e del litio | + 1.2% | Cile, Perù, Argentina | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il boom degli investitori al dettaglio è trainato dai broker digitali
Le piattaforme digitali hanno ridotto l'importo minimo dei ticket e rimosso le commissioni di negoziazione, portando l'89% degli investitori brasiliani online, ben al di sopra della media globale del 77%. Quasi 1.6 milioni di nuovi azionisti hanno investito in azioni tramite offerte di ETF a zero commissioni in un solo anno. Nonostante la maggiore fiducia, solo il 26% di questi nuovi investitori si sente pronto per la pensione, aprendo così la strada a modelli di consulenza ibridi che combinano interfacce robotizzate con consulenza professionale. Questo cambiamento convoglia ingenti volumi giornalieri verso ETF tematici e ad ampio spettro, rafforzando la liquidità del mercato degli ETF sudamericano in Brasile e mettendo in luce le lacune formative altrove.
Le riforme dei fondi pensione accelerano l'adozione degli ETF
I limiti rivisti del Fondo A cileno consentono ora un'allocazione dell'80% in attività a reddito variabile, mentre la Colombia segmenta i fondi obbligatori in quattro categorie di rischio con limiti espliciti per le attività estere. Questi quadri normativi favoriscono gli ETF come strumenti efficienti in termini di costi per un rapido ribilanciamento, soprattutto quando i gestori locali perseguono mandati di diversificazione globale. Gli amministratori peruviani seguono l'esempio, eliminando i limiti per le attività alternative e stimolando la domanda di ETF multi-asset legati a benchmark infrastrutturali e immobiliari. Con l'aumento delle attività pensionistiche transfrontaliere, il mercato sudamericano degli ETF amplia la sua gamma di prodotti e la concorrenza sulle commissioni si intensifica [1] Organizzazione per la cooperazione e lo sviluppo economico, "Mercati pensionistici in primo piano 2025", oecd.org.
La copertura della volatilità valutaria tramite ETF legati al dollaro statunitense alimenta la domanda
Le persistenti oscillazioni dei tassi di cambio, più acute in Argentina ed episodiche in Brasile, stanno indirizzando i capitali verso gli ETF indicizzati al dollaro. Gli investitori argentini hanno utilizzato questi prodotti per proteggere i portafogli a fronte dell'indebolimento del peso, mentre i risparmiatori brasiliani accelerano le coperture in vista dei tagli dei tassi previsti a partire da dicembre 2025. Per le famiglie benestanti, gli ETF a reddito fisso indicizzati al dollaro statunitense fungono anche da strumenti di gestione della liquidità, consentendo la preservazione del patrimonio senza dover aprire conti di intermediazione offshore diretti. Questa strategia difensiva alimenta picchi di turnover giornalieri ogni volta che le valute locali superano le soglie psicologiche.
Crescente domanda di ETF supportati da materie prime nel contesto del superciclo del rame e del litio
Cile e Perù forniscono complessivamente oltre il 40% del rame globale, mentre l'Argentina detiene considerevoli riserve di litio. Gli investitori utilizzano ETF garantiti da materie prime per capitalizzare sulla domanda trainata dall'elettrificazione, come dimostra l'imminente inclusione del rame fisico nell'ETF COPP di Sprott a giugno 2025. Questa innovazione consente un'esposizione simultanea alle attività minerarie e al metallo, intensificando i volumi sulle borse di Santiago e Lima. Con l'accelerazione delle politiche per l'energia verde, questi prodotti consolidano strategie di diversificazione che collegano la ricchezza di risorse alle narrative globali sulla decarbonizzazione all'interno del mercato degli ETF sudamericani.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Illiquidità sulle borse secondarie al di fuori del Brasile | -1.2% | Argentina, Cile, Colombia, Perù, Ecuador | Medio termine (2-4 anni) |
| Le imposte sulle transazioni finanziarie (IOF, IVA) erodono i rendimenti | -0.9% | Brasile, Argentina, Colombia | A lungo termine (≥ 4 anni) |
| Bassa alfabetizzazione ETF tra gli investitori del mercato di massa | -0.7% | Ecuador, Perù, resto del Sud America | Medio termine (2-4 anni) |
| Elevata concentrazione di asset in pochi emittenti e indici | -0.5% | Brasile, Cile, Colombia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Illiquidità sulle borse secondarie al di fuori del Brasile
Le microstrutture frammentate del mercato in Argentina, Cile e Perù si traducono in ordini ridotti e ampi spread bid-ask. I desk istituzionali, pertanto, indirizzano le negoziazioni a blocchi attraverso le sedi B3 brasiliane o offshore, bypassando le borse locali e perpetuando la carenza di volumi. Il deficit di liquidità aumenta il rischio di tracking error per gli ETF multi-quotati e scoraggia la partecipazione dei market maker, rallentando l'espansione del mercato degli ETF sudamericani oltre il suo hub brasiliano. Le alleanze tra borse regionali mirano ad armonizzare i protocolli di compensazione, ma i progressi tangibili restano lontani.
Le imposte sulle transazioni finanziarie (IOF, IVA) erodono i rendimenti
L'aumento della tassa IOF in Brasile nel 2025 ha imposto un'imposta del 3.5% sulle transazioni in valuta estera, azzerando il 4.43% dell'iShares MSCI Brazil ETF in una sola seduta. Sommate all'IVA colombiana sulle negoziazioni in titoli e alle imposte di bollo argentine, queste misure fiscali hanno inciso negativamente sui rendimenti netti, in particolare per le strategie ad alto turnover o con leva finanziaria. Le complesse regole di ritenuta periodica sulle plusvalenze non realizzate aumentano inoltre i costi di conformità per gli sponsor dei fondi. Se i decisori politici non semplificheranno i regimi, le imposte continueranno a deprimere i rendimenti post-commissioni del mercato sudamericano degli ETF.
Analisi del segmento
Per classe di attività: le materie prime guidano la crescita futura
Gli ETF azionari hanno controllato il 60.12% del mercato degli ETF sudamericani nel 2025, riflettendo una persistente propensione per un'esposizione diversificata alle società regionali. I tracker large-cap e i fondi brasiliani-small-cap rimangono fondamentali, in un contesto di previsioni di utili in rialzo. Gli ETF a reddito fisso hanno guadagnato terreno con l'ampliamento dei differenziali dei tassi reali rispetto ai mercati sviluppati, offrendo strategie tattiche per la gestione della duration. I veicoli immobiliari rimangono di nicchia, ostacolati dalla limitata emissione di REIT e dalla complessità fiscale nelle giurisdizioni chiave.
I veicoli sulle materie prime, tuttavia, sono in testa alla futura accelerazione: si prevede che si espanderanno a un CAGR del 7.43% dal 2026 al 2031, il ritmo più rapido tra tutte le asset class. L'offerta di rame cilena e peruviana e le riserve di litio argentine rendono gli ETF legati ai metalli una copertura naturale contro i colli di bottiglia dell'elettrificazione globale. La futura struttura fisica-azionaria del COPP segnala una crescente sofisticazione del prodotto. In questo contesto, si prevede che il mercato degli ETF sudamericani per i prodotti sulle materie prime comporterà una quota crescente degli AUM regionali, sostenuta dall'accumulo strategico di scorte da parte dei produttori globali.
Nel frattempo, i prodotti con copertura valutaria esplodono, mentre la divergenza delle politiche monetarie amplifica le oscillazioni dei tassi di cambio. I risparmiatori argentini investono in ETF del mercato monetario in dollari USA per preservare il potere d'acquisto, mentre i clienti brasiliani con un elevato patrimonio netto investono in ETF sui Buoni del Tesoro basati sulla scadenza per mitigare il rischio di deprezzamento reale. Questi flussi transfrontalieri rafforzano la resilienza del mercato degli ETF sudamericano, anche durante i ribassi dei prezzi delle materie prime.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per strategia di investimento: la gestione attiva guadagna slancio
Nel 78.72, il segmento passivo deteneva il 2025% del mercato degli ETF sudamericani, grazie a metodologie trasparenti basate su regole e alla compressione delle commissioni. I veicoli di punta, collegati ad indici ampi come l'MSCI Brazil, offrono agli investitori un ingresso nel mercato con un unico biglietto. I broker retail enfatizzano queste offerte nei portafogli modello, citando semplicità e liquidità.
Tuttavia, si prevede che gli ETF attivi supereranno quelli passivi con un CAGR dell'7.96% al 2031. La semplificazione normativa, le strutture semi-trasparenti e l'evidenza di alfa in mercati più piccoli e meno efficienti alimentano questo cambiamento. I prodotti di stock-picking focalizzati su mid-cap brasiliane orientate al valore o su titoli sovrani andini ad alto rendimento attraggono i consulenti che cercano un'esposizione differenziata. Il mercato degli ETF sudamericani per i mandati attivi è quindi destinato a notevoli guadagni di quota, sebbene il successo del prodotto dipenda dalla chiarezza del track record e dall'efficienza fiscale. La quota di mercato degli ETF sudamericani conquistata dai wrapper attivi rimane oggi modesta, ma potrebbe aumentare significativamente una volta che la facilitazione del cross-listing ridurrà i costi di lancio.
Per tipo di investitore: gli investitori al dettaglio guidano l'adozione
Nel 52.35, i titolari di conti al dettaglio controllavano una quota del 2025% del mercato degli ETF in Sud America, registrando un CAGR previsto del 6.59% fino al 2031, rappresentando la coorte di clienti in più rapida crescita della regione. L'onboarding mobile fluido e le funzionalità di microinvestimento alimentano la partecipazione di massa, soprattutto in Brasile, dove il trading tramite app ha superato 1 miliardo di transazioni cumulative nel 2025. Le interfacce gamificate promuovono panieri di ETF tematici e piani di acquisto ricorrenti, consolidando abitudini a lungo termine tra i nuovi risparmiatori.
Gli investitori istituzionali continuano a dominare le negoziazioni in blocco e conferiscono un peso cruciale al mercato degli ETF sudamericani. I fondi pensione giocano un ruolo importante: gli AFP cileni hanno aumentato le quote di allocazione estera al 44% in base alla revisione degli statuti, mentre gli amministratori colombiani riorganizzano il mix azionario-obbligazionario utilizzando gli ETF per strategie tattiche. Le compagnie assicurative adottano ETF obbligazionari a breve scadenza per creare riserve di liquidità che soddisfino i nuovi requisiti IFRS-17. Nel complesso, gli asset istituzionali si capitalizzano a un ritmo più lento rispetto a quelli retail, ma forniscono un sostegno durante i picchi di volatilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: le piattaforme digitali rivoluzionano l'accesso
Broker digitali e fintech direct-to-consumer hanno accumulato il 41.95% della quota di mercato degli ETF in Sud America nel 2025 e dovrebbero crescere del 7.11% annuo fino al 2031. Avvisi di trading con notifiche push, esecuzione senza commissioni e possibilità di frazionare le azioni attraggono i millennial e la generazione Z. I moduli formativi integrati nelle dashboard di trading colmano le lacune conoscitive e incoraggiano la diversificazione dei prodotti.
Gli ibridi di gestione patrimoniale stanno espandendo la loro quota tra gli utenti mass-affluent che richiedono strategie fiscali personalizzate e una pianificazione basata sugli obiettivi. Le banche tradizionali difendono la loro rilevanza offrendo ETF white-label nell'ambito di mandati discrezionali. Le piattaforme istituzionali continuano a facilitare allocazioni su larga scala per fondi pensione e sovrani, sebbene la negoziazione dei prezzi si stia intensificando. In definitiva, emerge un sistema multicanale, con il mercato degli ETF sudamericano che accoglie sia investitori fai-da-te sia gruppi guidati dalla consulenza.
Analisi geografica
Il Brasile detiene una quota del 62.05% degli asset regionali nel 2025, grazie alla liquidità di B3, a un consistente bacino di risparmio nazionale e a un codice normativo modernizzato. Il patrimonio netto consolidato dei fondi di investimento, pari a 9.3 trilioni di BRL a novembre 2024, fornisce la base di capitale per il seeding degli ETF e la profondità del mercato secondario. L'adozione da parte di CVM di modelli di prospetti consolidati accelera ulteriormente le approvazioni dei prodotti, rafforzando la centralità del Brasile nel mercato degli ETF sudamericano. La complessità fiscale rimane tuttavia un ostacolo, poiché gli aggiustamenti IOF e i regimi di ritenuta periodica distorcono i rendimenti netti.
La Colombia rappresenta la frontiera di crescita della regione, con un CAGR del 6.84% fino al 2031. La segmentazione dei fondi pensione – Conservativo, Moderato, Alto Rischio, Pensionamento Programmato – promuove un allineamento tra attività e passività che si allinea naturalmente con i portafogli ETF adeguati all'età. La maggiore stabilità politica e le iniziative di modernizzazione del mercato dei capitali attraggono l'interesse degli emittenti globali per la quotazione incrociata. Con il miglioramento della liquidità sulla Bolsa de Valores de Colombia, il mercato degli ETF sudamericano registra un flusso costante di quotazioni in valuta locale e a doppia valuta.
Cile e Perù sfruttano la loro posizione dominante nel settore minerario per attrarre flussi di capitali incentrati sulle materie prime. La Bolsa Electrónica di Santiago rafforza i collegamenti di instradamento degli ordini con Lima per incoraggiare l'arbitraggio e spread più stretti. La chiarezza normativa sulla fissazione del prezzo del carbonio rafforza la domanda di ETF sui metalli preziosi, in linea con gli impegni di decarbonizzazione dei paesi sovrani. L'Argentina, nonostante la macrovolatilità, dimostra rendimenti azionari resilienti e un interesse costante per gli ETF denominati in dollari, a dimostrazione dell'interesse degli investitori per un rialzo asimmetrico in un contesto di riforme.
L'Ecuador e altre piccole giurisdizioni sono in ritardo a causa della limitata penetrazione dell'intermediazione e dei nuovi sistemi di custodia. Ciononostante, i programmi di sviluppo multilaterali mirano a digitalizzare le infrastrutture di regolamento, suggerendo opportunità positive a medio termine. Con l'avanzare dei negoziati commerciali UE-Mercosur, i gestori patrimoniali europei cercano opportunità di partnership, prevedendo una crescita trainata dalle esportazioni per gli ETF sul litio e sull'agroalimentare. Tali traguardi amplierebbero l'estensione geografica del mercato degli ETF sudamericani e diversificherebbero i flussi di entrate, allontanandoli dai flussi incentrati sul Brasile.
Panorama normativo
Gli ETF sudamericani operano secondo le normative nazionali in materia di titoli e fondi, con il Brasile a dettare il ritmo regionale attraverso il quadro normativo del Comissao de Valores Mobiliarios (CVM). In Brasile, gli ETF sono regolamentati dalla Risoluzione 175 del CVM (Allegato V), che storicamente ha limitato la progettazione dei prodotti, impedendo l'utilizzo di strutture a leva, inverse e sintetiche, plasmando un mercato dominato dalla tradizionale esposizione passiva e dalla semplice replica degli indici.
Il processo di regolamentazione è in pieno svolgimento. Nell'aprile 2026, la CVM ha annunciato una revisione delle norme relative agli ETF al fine di uniformare le strutture passive, attive e a leva sotto un unico quadro normativo aggiornato. L'agenzia ha inoltre programmato una consultazione pubblica per la fine del 2026, con un obiettivo di completamento fissato per il 2027. In Cile, continua la modernizzazione della vigilanza sui fondi ai sensi della Legge n. 20,712: la Comision para el Mercado Financiero (CMF) ha avviato un processo di consolidamento e standardizzazione delle norme attraverso una consultazione pubblica, avviata nel novembre 2025, per la redazione di un Compendio normativo (circa 80 regolamenti). Ha inoltre implementato modifiche relative alla rendicontazione al Manuale dei sistemi informativi per i fondi attraverso la Regola generale n. 532, in vigore dal 1° giugno 2026, che inasprisce le aspettative in materia di informativa e rendicontazione operativa per i gestori di fondi.
Analisi della catena del valore
La catena del valore degli ETF in Sud America inizia con la progettazione degli indici e la strutturazione dei prodotti da parte dei gestori patrimoniali, seguita dall'autorizzazione regolamentare e dall'ammissione in borsa. La creazione sul mercato primario e i rimborsi con i partecipanti autorizzati conducono alla negoziazione sul mercato secondario, supportata dai market maker. Il Brasile si trova al centro del modello operativo della regione perché B3 offre la maggiore liquidità e l'ecosistema di market making più sviluppato, e funge anche da pratico punto di transito per blocchi di grandi dimensioni che altrimenti potrebbero trovarsi ad affrontare book di ordini limitati e spread ampi sulle borse locali più piccole.
La distribuzione e l'accesso avvengono in genere tramite broker-dealer, banche e piattaforme digitali locali, spesso attraverso partnership che consentono agli emittenti globali di raggiungere la domanda retail e istituzionale regionale, rispettando al contempo i requisiti operativi locali (custodia, regolamento, informativa). Anche il livello degli emittenti si sta consolidando attorno a grandi piattaforme con vantaggi di scala in termini di finanziamento iniziale, accordi di liquidità e spazio di mercato; ad esempio, nell'aprile 2026 è stato riportato che Itau Asset Management aveva superato BlackRock in Brasile per patrimonio gestito in ETF (circa 30 miliardi di R$, pari a circa il 28% della quota di mercato a marzo 2026), a dimostrazione di come la forza della distribuzione a livello nazionale possa modificare il posizionamento competitivo. Gli sforzi di interoperabilità transfrontaliera come MILA rimangono importanti come livello abilitante per l'accesso a più mercati, ma la formazione di liquidità quotidiana dipende fortemente dalle infrastrutture di trading incentrate sul Brasile e dalla capacità di market making locale.
Panorama competitivo
Tra gli operatori dominanti figurano iShares di BlackRock, XP Asset Management e Itaú Asset Management, ognuno dei quali sfrutta la distribuzione proprietaria o la competenza di un'azienda pioniera. BlackRock mantiene una vasta gamma di prodotti in azioni, obbligazioni e fondi fattoriali, supportata da solidi accordi di market making che riducono gli spread. XP Inc. sfrutta la sua solida base di 4.7 milioni di clienti retail e 1.3 trilioni di R$ in asset per lanciare ETF in valuta locale che catturano nicchie tematiche come le azioni cinesi e i proxy dell'oro nazionale.
VanEck e DWS ampliano la propria presenza tramite accordi di sub-advisory, mentre l'accordo di distribuzione di Abrdn con Capital Strategies Partners esemplifica strategie di partnership volte a superare gli ostacoli normativi. L'ingresso di SPDR nel mercato degli ETF fisici sui metalli segnala un'intensificazione della concorrenza nei segmenti delle materie prime, un'area storicamente poco servita dai fornitori locali. Con l'espansione dell'offerta di prodotti, la concorrenza sui costi si intensifica, comprimendo i coefficienti di spesa e favorendo il consolidamento tra gli emittenti più piccoli, incapaci di sostenere gli oneri di seeding.
La tecnologia funge da elemento di differenziazione fondamentale. Gli emittenti nativi digitali utilizzano sistemi di gestione degli ordini basati sul cloud e feed di dati guidati da API per semplificare gli aggiornamenti di conformità e potenziare le informative intraday. BlackRock punta all'espansione dei fondi attivi, aspirando a entrare nella top 10 dei gestori patrimoniali brasiliani entro cinque anni, diversificando nel reddito fisso. Il robo-advisor interno di XP integra gli ETF di portafoglio modello nel ribilanciamento automatico, migliorando la fidelizzazione. Collettivamente, queste mosse amplificano l'intensità competitiva del mercato degli ETF sudamericano e accelerano i cicli di innovazione dei prodotti [3] BlackRock, “Latin American Investment Trust 2025 Outlook,” blackrock.com.
Leader del settore ETF del Sud America
BlackRock Inc. (iShares)
Vaneck
XP Inc. (Gestione patrimoniale XP)
ProShares
WisdomTree
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: XP Asset ha lanciato PREX11, il suo primo ETF obbligazionario a tasso fisso al 100% (prefixado), che replica l'indice Anbima IRF-M P2. Il lancio ha ampliato la gamma di ETF obbligazionari brasiliani, andando oltre le esposizioni legate all'inflazione e post-fisse, offrendo a consulenti e investitori al dettaglio un modo più granulare per posizionarsi in vista delle variazioni del ciclo dei tassi locali.
- Novembre 2025: XP Asset ha lanciato quattro ETF (tra cui prodotti legati a Bitcoin, Ethereum e titoli di Stato indicizzati all'inflazione). Il pacchetto ha ampliato l'accesso locale sia agli asset digitali che alle esposizioni a tassi reali tramite un formato negoziato in borsa, rafforzando la tendenza verso sottostanti specializzati e non tradizionali nell'ambito del mercato degli ETF in Brasile.
- Marzo 2024: VanEck ha rafforzato la sua presenza in America Latina con un investimento in Investo, società brasiliana innovatrice nel settore degli ETF. L'operazione ha supportato lo sviluppo di prodotti a livello locale e la capacità di distribuzione nel più grande mercato di ETF della regione, aumentando la pressione competitiva sugli operatori storici e accelerando la differenziazione dei prodotti al di là dei tradizionali ETF indicizzati.
Ambito e metodologia
Un fondo quotato in borsa è un tipo di fondo di investimento e prodotto quotato in borsa, ovvero sono negoziati in borsa. Gli ETF possiedono attività finanziarie come azioni, obbligazioni, valute, contratti futures e/o materie prime come lingotti d'oro. Una comprensione del settore degli ETF sudamericani, del contesto normativo, dei fornitori di ETF e dei loro modelli di business, insieme alla segmentazione dettagliata del mercato, ai tipi di prodotto, ai ricavi e ai dividendi, alle attuali tendenze del mercato, ai cambiamenti nelle dinamiche di mercato e alle opportunità di crescita. Analisi approfondita delle dimensioni del mercato e previsioni per i vari segmenti. L'industria degli ETF sudamericani è segmentata in base ai tipi di ETF, che includono ETF azionari, ETF a reddito fisso, ETF immobiliari, ETF su materie prime, ETF valutari e altri).
Il rapporto offre dimensioni del mercato e previsioni per il settore degli ETF sudamericani in termini di entrate (USD) per tutti i segmenti di cui sopra.
Per classe di attività
| ETF azionari |
| ETF a reddito fisso |
| ETF sulle materie prime |
| ETF valutari |
| ETF immobiliari |
| ETF alternativi |
Per strategia di investimento
| Active |
| Passivo |
Per tipo di investitore
| Settore Retail |
| Istituzioni |
Per canale di distribuzione
| Piattaforme di vendita al dettaglio dirette e digitali |
| Consulenti finanziari e gestori patrimoniali |
| Canali istituzionali |
| Banche tradizionali e broker a servizio completo |
Per Nazione
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Perù |
| Ecuador |
| Resto del Sud America |
| Per classe di attività | ETF azionari |
| ETF a reddito fisso | |
| ETF sulle materie prime | |
| ETF valutari | |
| ETF immobiliari | |
| ETF alternativi | |
| Per strategia di investimento | Active |
| Passivo | |
| Per tipo di investitore | Settore Retail |
| Istituzioni | |
| Per canale di distribuzione | Piattaforme di vendita al dettaglio dirette e digitali |
| Consulenti finanziari e gestori patrimoniali | |
| Canali istituzionali | |
| Banche tradizionali e broker a servizio completo | |
| Per Nazione | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Ecuador | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli ETF del Sud America?
Nel 31.91 il mercato degli ETF in Sud America avrà una dimensione di 2026 miliardi di dollari e si prevede che raggiungerà i 42.45 miliardi di dollari entro il 2031.
Quale classe di attività dovrebbe crescere più rapidamente tra gli ETF sudamericani?
Si prevede che gli ETF sulle materie prime cresceranno a un CAGR del 7.43% tra il 2026 e il 2031 a causa della domanda di esposizione al rame e al litio.
Quanto sono importanti gli investitori al dettaglio nel panorama regionale degli ETF?
Nel 2025, gli investitori al dettaglio detengono il 52.35% delle attività e stanno crescendo a un CAGR del 6.59%, il che li rende il segmento di investitori più grande e in più rapida crescita.
Perché gli ETF attivi stanno guadagnando terreno in Sud America?
Le riforme normative, come la risoluzione 175 del CVM brasiliano, hanno semplificato le approvazioni, consentendo alle strategie attive di ricercare l'alfa nei mercati locali meno efficienti e di crescere a un CAGR dell'7.96%.
Quali sono le principali sfide che la crescita degli ETF deve affrontare al di fuori del Brasile?
L'illiquidità del mercato secondario su borse più piccole e regimi di tassazione delle transazioni come l'IOF in Brasile e l'IVA in Colombia possono ampliare gli spread ed erodere i rendimenti netti.
In quale Paese si prevede che si registrerà il più alto tasso di crescita degli ETF entro il 2031?
La Colombia è in testa con un CAGR del 6.84%, trainato dalle riforme dei fondi pensione e dai maggiori afflussi di investimenti transfrontalieri.


