

Dimensioni e quota del mercato delle apparecchiature di ricarica per veicoli elettrici in Sud America
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 119.46 miliardo di dollari |
| Dimensione del mercato (2031) | 180.9 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.60% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle apparecchiature di ricarica per veicoli elettrici in Sud America di Mordor Intelligence
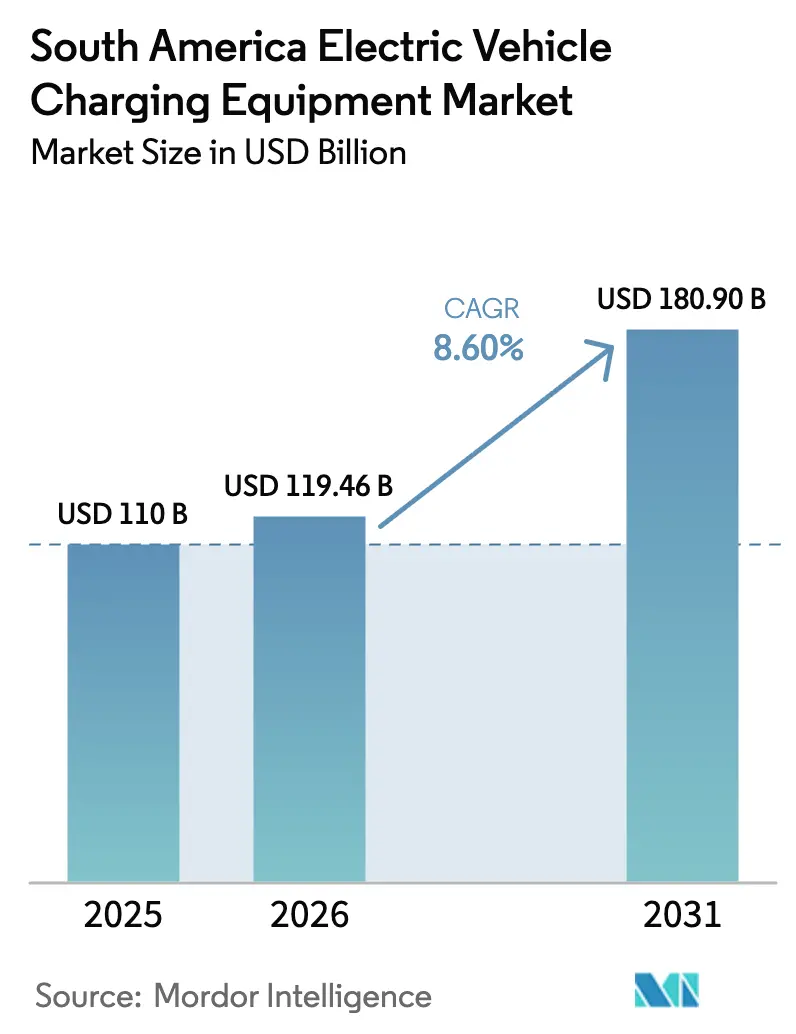
Si stima che nel 2026 il mercato delle apparecchiature di ricarica per veicoli elettrici in Sud America raggiungerà i 119.46 milioni di USD, in crescita rispetto al valore del 2025 di 110 milioni di USD, con proiezioni per il 2031 che mostrano 180.9 milioni di USD, con un tasso di crescita annuo composto (CAGR) dell'8.60% nel periodo 2026-2031.
La traiettoria misurata ma costante riflette la fase iniziale della transizione regionale, in cui la posizione dominante del Brasile coesiste con aree in rapida crescita come Perù e Cile. L'interazione tra la praticità della ricarica domestica, l'economia della ricarica rapida a corridoio e i sistemi industriali da megawatt sta ampliando il mix di soluzioni alla base della crescita. La domanda è ulteriormente amplificata dagli incentivi fiscali governativi sull'acquisto, dal calo dei prezzi delle batterie che riduce il costo totale di proprietà e dai progetti di corridoi guidati dalle utility che riducono l'ansia da autonomia. Allo stesso tempo, l'elevata spesa in conto capitale per i porti pubblici in corrente continua, i lunghi cicli di autorizzazione e gli standard di connessione frammentati continuano a frenare lo slancio a breve termine, limitando la penetrazione dei caricabatterie rapidi in corrente continua a solo il 16% dei punti installati in Brasile.
Punti chiave del rapporto
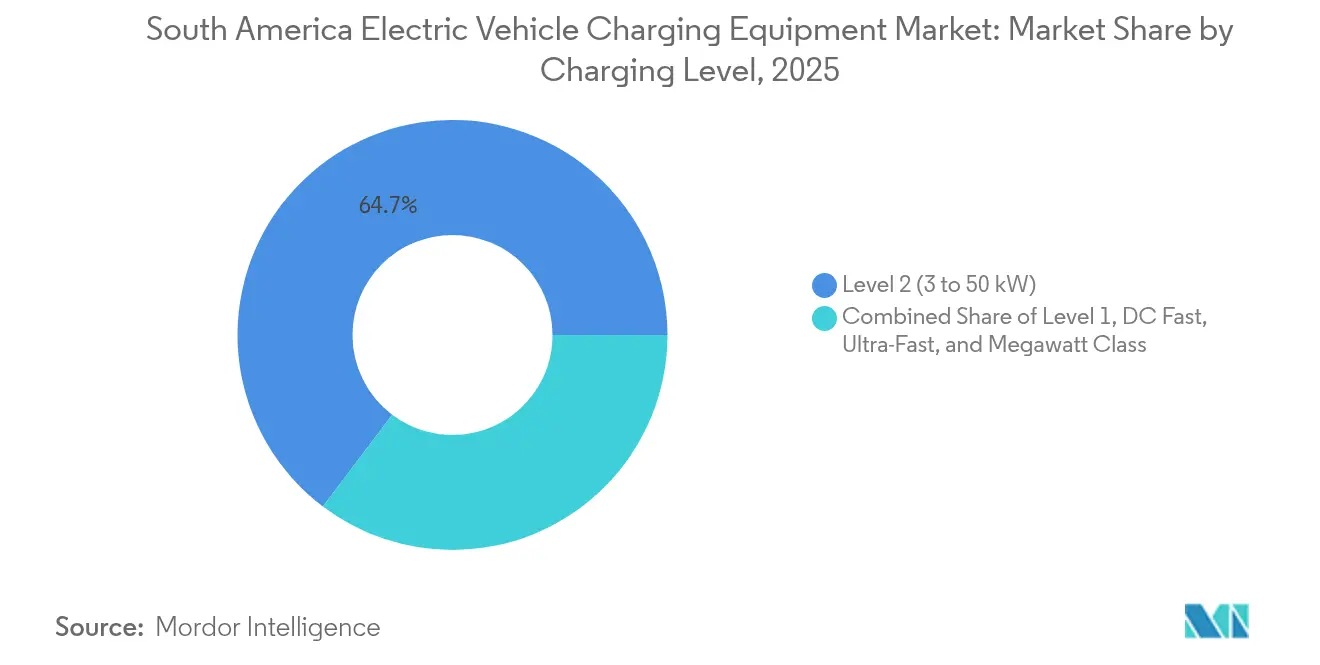
- In base al livello di ricarica, nel 2025 le apparecchiature di livello 2 detenevano il 64.70% della quota di mercato delle apparecchiature di ricarica per veicoli elettrici in Sud America, mentre si prevede che i sistemi di classe megawatt superiori a 350 kW registreranno un CAGR del 29.26% fino al 2031.
- In base al sito di installazione, nel 2025 le aree residenziali hanno rappresentato il 56.40% del mercato delle apparecchiature di ricarica per veicoli elettrici del Sud America, mentre si prevede che gli hub dei trasporti cresceranno a un CAGR del 30.9% entro il 2031.
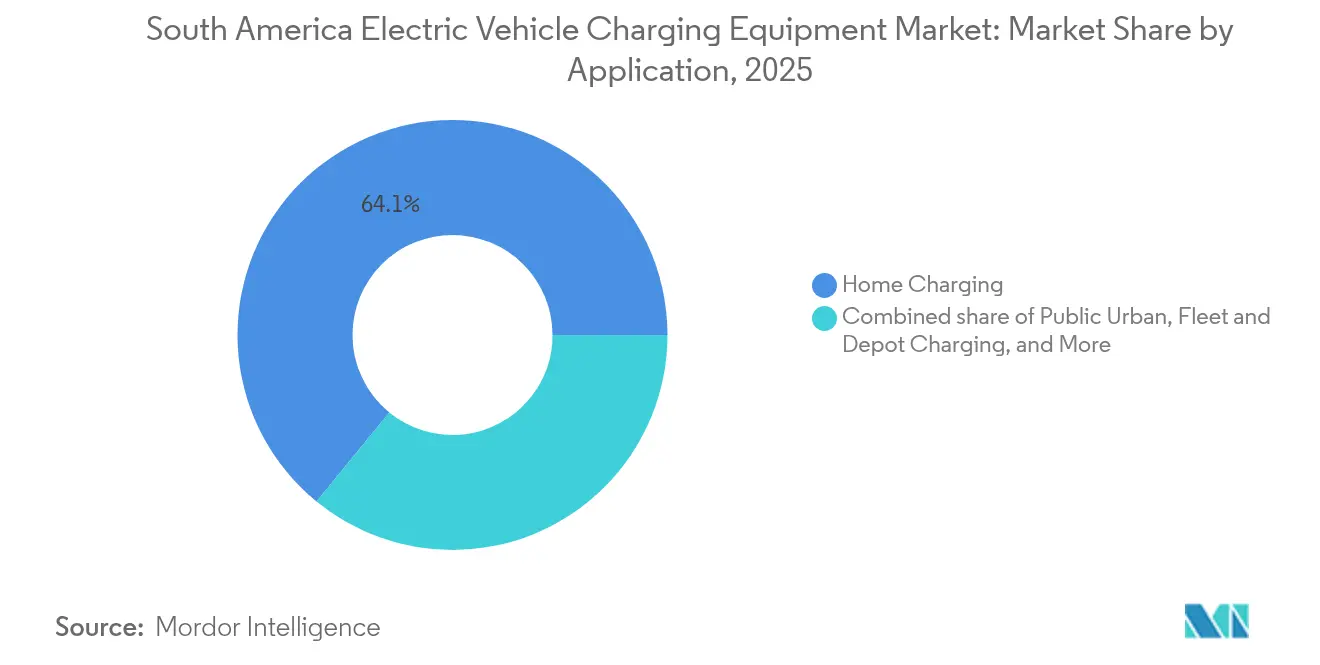
- Per applicazione, nel 2025 la ricarica domestica ha rappresentato una quota del 64.10% del mercato delle apparecchiature di ricarica per veicoli elettrici in Sud America, mentre le installazioni presso i depositi delle flotte stanno aumentando a un CAGR del 34.8% fino al 2031.
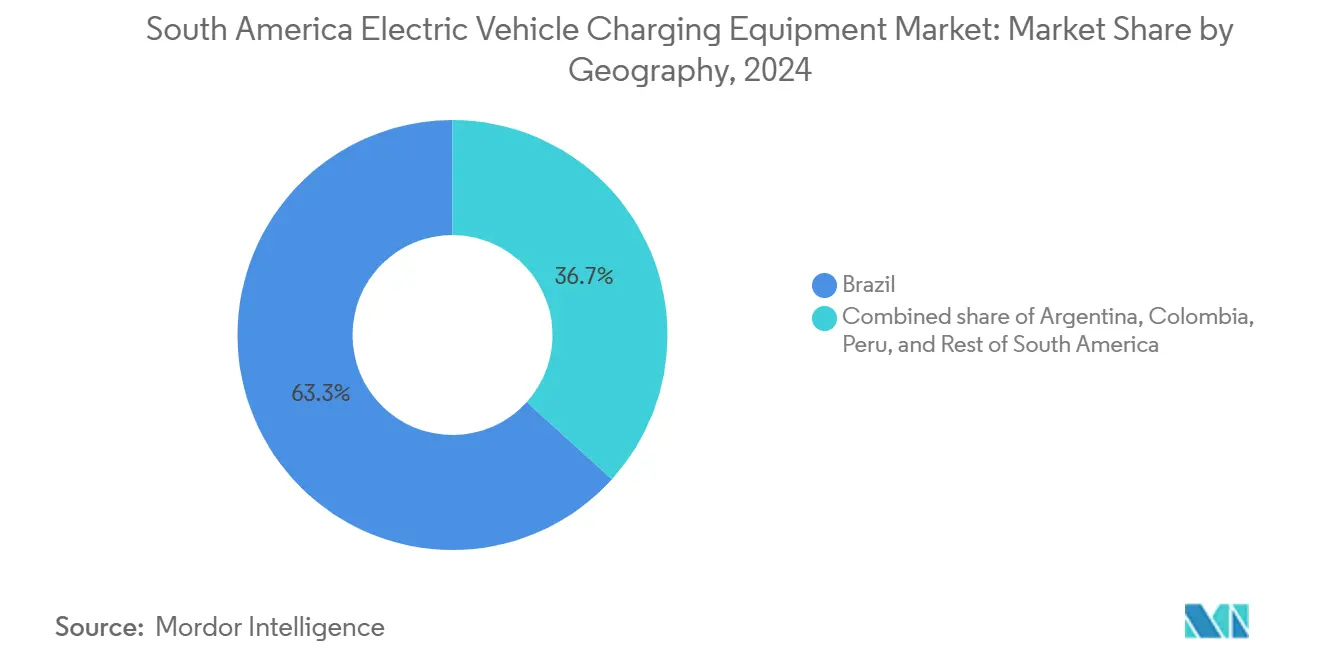
- Il Brasile è in testa alla classifica geografica con una quota di fatturato del 62.70% nel 2025; la Colombia è l'area geografica in più rapida crescita, con un CAGR previsto del 25.4% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle apparecchiature di ricarica per veicoli elettrici in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente parco veicoli elettrici leggeri in Brasile e Cile | + 2.3% | Brasile (San Paolo, Rio de Janeiro), Cile (Santiago, Valparaíso) | Medio termine (2-4 anni) |
| Prezzi in calo per le batterie agli ioni di litio | + 1.8% | Globale, con ricadute in Brasile, Argentina, Colombia | A lungo termine (≥ 4 anni) |
| Espansione degli incentivi fiscali governativi sugli acquisti | + 2.1% | Brasile (programma Mover), Argentina (eliminazione delle tariffe), Colombia (legge 1964/2019) | A breve termine (≤ 2 anni) |
| Progetti di corridoi di ricarica rapida CC guidati dalle utility | + 1.5% | Brasile (Corridoio Nord-Est), Cile (Rotta Nord), Colombia (Bogotà) | Medio termine (2-4 anni) |
| Impegni per l'elettrificazione della flotta mineraria (Rio, Vale) | + 0.9% | Cile (Escondida), Brasile (operazioni Vale), Perù (miniere di rame) | A lungo termine (≥ 4 anni) |
| Nuove fonti di reddito derivanti dai crediti di carbonio per le CPO | + 0.5% | Brasile, Cile (primi piloti) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente parco veicoli elettrici leggeri in Brasile e Cile
Nel 2024 il Brasile ha registrato 177,358 veicoli elettrici, con un aumento dell'89% su base annua, e il Cile ha registrato una crescita del 480.6% nelle vendite mensili di veicoli elettrici durante il settembre 2024. [1] Agenzia internazionale per l'energia, "Global EV Outlook 2025", iea.org Una maggiore adozione aumenta la domanda di hardware perché ogni veicolo aggiuntivo aggiunge in media 0.7 connessioni di ricarica pubbliche e private al mercato delle apparecchiature di ricarica per veicoli elettrici del Sud America. La copertura della rete, tuttavia, rimane disomogenea: nel febbraio 2025, il Brasile aveva infrastrutture di ricarica solo in un quarto dei comuni, anche dopo un aumento del 22% dei punti totali dal novembre 2024. [2] Associação Brasileira do Veículo Elétrico, “Infraestrutura de recarga cresce 22% em três meses,” abve.com.br Gli oltre 140 caricabatterie rapidi pubblici del Cile ora coprono tutte le 16 regioni, ma la presenza di quattro protocolli di connessione concorrenti, Tipo 2, CCS-2, CHAdeMO e GB/T, limita il roaming e scoraggia i viaggi interregionali. Secondo gli scenari dell'IEA, l'America Latina deve sestuplicare il suo stock di ricarica pubblica entro il 2030 per raggiungere gli obiettivi politici annunciati, il che aumenta l'urgenza di standard interoperabili e rafforza la ricarica residenziale come soluzione di ripiego a breve termine per la maggior parte degli utenti. La nuova normativa brasiliana SAVE, in vigore da febbraio 2026, impone severi requisiti di sicurezza antincendio ai garage chiusi e potrebbe rendere insostenibili gli interventi di ristrutturazione dei vecchi condomini, spostando la domanda di spazi aggiuntivi verso garage situati su strade e in prossimità di uffici.
Prezzi in calo delle batterie agli ioni di litio
I prezzi globali dei pacchi batteria agli ioni di litio sono scesi sotto i 100 dollari per kWh nel 2024, rendendo diversi segmenti di veicoli elettrici competitivi in termini di costi rispetto ai modelli a combustione interna. Il programma quinquennale brasiliano Mover da 19.3 miliardi di real brasiliani sovvenziona l'assemblaggio locale delle batterie, promettendo un'ulteriore riduzione dei costi e una maggiore diffusione dei veicoli. L'esenzione tariffaria dell'Argentina per i veicoli elettrificati a basso costo si rivolge ai modelli cinesi dotati di celle al litio-ferro-fosfato, la cui maggiore durata del ciclo supporta una ricarica rapida più aggressiva senza degradazione accelerata. Con l'evoluzione della composizione chimica delle batterie, le specifiche delle apparecchiature di ricarica si adattano: i pacchi batteria agli ioni di litio tollerano velocità 2C sostenute, giustificando così gli investimenti in sistemi a corrente continua da 150 kW a 350 kW e spingendo i fornitori ad espandere le linee di prodotti superiori a 100 kW. Eppure solo il 16% dei 14,827 punti di ricarica brasiliani è a corrente continua, il che sottolinea il divario tra la preparazione tecnica e l'implementazione nel mondo reale.
Espansione degli incentivi fiscali governativi sugli acquisti
Gli sgravi fiscali federali e provinciali accelerano l'adozione dei veicoli, aumentando indirettamente la domanda per il mercato sudamericano delle apparecchiature di ricarica per veicoli elettrici. Il Brasile esenta i veicoli elettrici dall'IPI e offre sgravi fiscali IPVA, mentre l'Argentina ha abolito i dazi all'importazione su un massimo di 50,000 unità elettrificate all'anno, riducendo i prezzi di listino fino al 35%. La legge colombiana 1964/2019 fissa un obiettivo di 600,000 unità entro il 2030 e prevede l'obbligo di ricarica rapida ogni 80 km sulle autostrade nazionali. Nonostante l'aumento delle vendite, le leve fiscali continuano a dare priorità ai veicoli rispetto alle infrastrutture. Il disegno di legge 497/25 in Brasile cerca di colmare il divario concedendo detrazioni fiscali per gli investimenti in stazioni di ricarica per veicoli elettrici e rinunciando ai PIS/COFINS sulle vendite di hardware. Se adottate, tali misure sposterebbero i tempi di ammortamento per i gestori di punti di ricarica entro i tipici orizzonti di finanziamento di progetto, da cinque a sette anni.
Progetti di corridoi di ricarica rapida CC guidati da servizi pubblici
Le utility considerano il mercato delle apparecchiature di ricarica per veicoli elettrici in Sud America una leva strategica per la crescita della domanda. Il Green Corridor di Neoenergia, lungo 1,200 km e dotato di stazioni di ricarica da 60 kW a 150 kW, riduce l'ansia degli spostamenti interurbani nel nord-est del Brasile. Enel X ha aggiunto 15 stazioni di ricarica rapida a Bogotà e ha implementato un hub da 103 punti nel centro commerciale Las Rejas di Santiago, abbinando luoghi con tempi di percorrenza elevati a ricariche rapide. La Northern Route del Cile colloca stazioni di ricarica in corrente continua in zone minerarie remote come San Pedro de Atacama, a dimostrazione della tesi secondo cui le infrastrutture generano domanda anche al di là delle grandi aree metropolitane. I progetti del Corridor spingono inoltre gli operatori dei sistemi di distribuzione a rafforzare le sottostazioni; Enel Américas ha stanziato 6.1 miliardi di dollari per l'ammodernamento della rete fino al 2027, al fine di garantire la capacità di accoglienza per carichi di ricarica rapida raggruppati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato capex per porta DC pubblica (>45,000 USD) | -1.2% | Brasile, Cile, Argentina, Colombia | A breve termine (≤ 2 anni) |
| Tempi lenti per l'ottenimento dei permessi e la connessione alla rete | -0.9% | Brasile (ANEEL), Cile (CNE), Argentina (ENRE) | Medio termine (2-4 anni) |
| Roaming inter-rete e frammentazione dei pagamenti | -0.7% | Cile (4 standard di connessione), transfrontaliero regionale | A breve termine (≤ 2 anni) |
| Tariffe di importazione sui sottogruppi di elettronica di potenza | -0.4% | Brasile (ripristino dell'IPI), Argentina (tariffe selettive) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato Capex per porta DC pubblica
In Brasile, un'unità CC da 150 kW costa circa R$ 400,000 (USD 80,000) e supera R$ 1 milione (USD 200,000) a 350 kW, scoraggiando i capitali privati nei corridoi con un utilizzo inferiore al 10%. [3] O Tempo, “Carregadores rápidos custam até R$ 1 milhão,” otempo.com.br Le bollette dei componenti mostrano che i trasformatori di isolamento galvanico rappresentano il 60% della spesa per l'elettronica di potenza; le riprogettazioni tecniche che incorporano architetture a doppia messa a terra potrebbero ridurre il costo totale fino al 50% senza compromettere la sicurezza. L'IEA indica che i sussidi per le stazioni di ricarica offrono un impatto di adozione fino a quattro volte superiore rispetto agli sconti sui veicoli, eppure pochi governi sudamericani hanno dato priorità alle sovvenzioni hardware. Di conseguenza, gli operatori di punti di ricarica includono colonnine di livello 2 (costo di installazione vicino a USD 1,600) insieme alle colonnine CC per uniformare le curve di ricavo e ridurre i periodi di ammortamento.
Tempi lenti per l'ottenimento dei permessi e la connessione alla rete
Le aziende di distribuzione devono già affrontare un aumento del carico del 6%-25% dovuto all'elettrificazione completa della flotta, che mette a dura prova le reti preesistenti e allunga i cicli di approvazione a 6-12 mesi nei centri urbani come San Paolo. [4] Celesc, “Procedimentos de ligação para sistemas de recarga,” celesc.com.br La capacità residenziale media del Cile di 4.4 kVA, ben al di sotto dei 6-12 kVA comuni nei mercati sviluppati, richiede costosi aggiornamenti del servizio prima di installare anche modeste wallbox da 7 kW. L'assenza di procedure accelerate standardizzate presso l'ENRE argentino e il CREG colombiano costringe i richiedenti a destreggiarsi tra regole municipali ad hoc. Il risultato sono tempistiche di progetto incoerenti che possono far deragliare i programmi di finanziamento e compromettere la continuità del corridoio. Gli operatori di punti di ricarica, pertanto, preferiscono la co-locazione con le sottostazioni presso centri commerciali, aeroporti e parchi industriali, dove la capacità di riserva e le autorizzazioni semplificate compensano i costi del terreno più elevati.
Analisi del segmento
Per livello di carica: emergono sistemi da megawatt per l'industria mineraria e la logistica
Le soluzioni di Livello 2 hanno mantenuto il 64.70% del fatturato del 2025, a dimostrazione del fatto che la ricarica notturna residenziale e aziendale continua a rappresentare il fulcro del mercato delle apparecchiature di ricarica per veicoli elettrici in Sud America. Al contrario, si prevede che i sistemi da megawatt, definiti come 350 kW e oltre, cresceranno a un CAGR del 29.26% con l'elettrificazione di miniere, porti e flotte di mezzi pesanti. Le sperimentazioni sui camion Caterpillar di Vale e la linea di trasporto assistita Escondida da 250 milioni di dollari di BHP sottolineano la domanda di connettori da 1 MW a 3 MW ora supportati dallo standard CharIN MCS. Le stazioni di corridoio da 60 kW a 150 kW di Neoenergia colmano il divario interurbano tra la ricarica domestica e gli hub da megawatt in deposito, ma rappresentano solo il 16% della base installata in Brasile, evidenziando le potenzialità di espansione.
Unità ultraveloci da 150 kW a 350 kW sono concentrate in Cile, dove Copec Voltex ha implementato una copertura nazionale, e a Bogotà, dove Enel X gestisce postazioni da 150 kW. Le prese di livello 1 rischiano il tramonto normativo: la sentenza SAVE del Brasile vieterà le prese di modo 1 e 2 nei garage chiusi a partire dal 2026, costringendo i condomini ad adeguarsi. All'estremo opposto, l'impianto Callao da 2 MW di DP World e il prossimo piazzale elettrificato di APM Terminals a Suape confermano che i campus industriali fungeranno da inquilini principali per le prime implementazioni di megawatt. Questi hub ad alta potenza, con cicli di lavoro prevedibili e fonti rinnovabili in loco, migliorano l'economia del fattore di carico e consentono ai fornitori di diversificare i ricavi tramite contratti di energia come servizio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per sito di installazione: gli hub dei trasporti accelerano con l'elettrificazione dei porti
I siti residenziali hanno rappresentato il 56.40% delle installazioni del 2025, rispecchiando il modello globale in cui più di quattro proprietari di veicoli elettrici su cinque preferiscono la ricarica domestica. Tuttavia, si prevede che hub di trasporto, aeroporti, porti e scali ferroviari contribuiranno in modo sproporzionato al volume incrementale fino al 2031, con un CAGR del 30.9%. La stazione di servizio per camion da 2 MW e 10 postazioni di DP World a Callao illustra come i porti possano ammortizzare elevati investimenti in conto capitale attraverso un'attività di trasporto merci continua, mentre la ristrutturazione di Suape da 320 milioni di dollari da parte di APM Terminals integrerà caricabatterie da megawatt nelle operazioni di gru e trattori da piazzale.
Le co-localizzazioni commerciali e al dettaglio offrono vantaggi simili: l'hub di Las Rejas di Enel X combina 103 stazioni di ricarica con tempi di permanenza tipici dei centri commerciali, sbloccando un utilizzo superiore al 20% rispetto alle medie inferiori al 10% delle stazioni urbane disperse. I nodi di ricarica pubblici a bordo strada sono in ritardo perché le normative municipali frammentate allungano i tempi di rilascio delle autorizzazioni. La normativa SAVE brasiliana complica ulteriormente gli ammodernamenti nei garage più vecchi, indirizzando i capitali verso progetti greenfield a uso misto conformi al nuovo codice di sicurezza antincendio. Nel complesso, questi fattori rafforzano lo spostamento del mercato delle apparecchiature di ricarica per veicoli elettrici in Sud America verso hub ad alta domanda gestiti professionalmente piuttosto che verso un'implementazione puramente residenziale.
Per applicazione: la ricarica delle flotte e dei depositi supera quella dei segmenti di consumo
La ricarica domestica continua a dominare, con il 64.10% del fatturato del 2025, ma le installazioni in flotte e depositi saranno il principale motore di crescita, con un CAGR del 34.8%. Raízen e BYD, finanziate da Shell, pianificano 600 stazioni in otto capitali brasiliane, puntando esplicitamente su contratti con flotte commerciali che garantiscano un'elevata produttività. Il servizio TuCar di Enel X in Cile e i furgoni elettrici per le consegne di Mercado Libre confermano che le flotte di mobilità condivisa e di e-commerce offrono tassi di utilizzo da due a tre volte superiori a quelli degli utenti privati.
La ricarica in deposito si allinea anche con finestre di ricarica prevedibili, consentendo a un sofisticato software di gestione energetica di spostare i carichi ed evitare le tariffe delle ore di punta. L'obbligo in Colombia di installare stazioni di ricarica rapide ogni 80 km integra l'infrastruttura in deposito garantendo la continuità delle lunghe percorrenze. In Argentina, modelli di micro-veicoli elettrici come Chiki di Coradir si vendono grazie alla promessa di una ricarica domestica che bypassa l'infrastruttura pubblica, ma senza una parallela espansione pubblica, l'adozione rischia di bloccarsi quando la maggioranza dei primi acquirenti richiederà la capacità interurbana. Di conseguenza, gli operatori dei punti di ricarica considerano i contratti in deposito una copertura di ricavi bancabile che riduce il rischio degli investimenti in conto capitale della rete pubblica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Brasile ha rappresentato un significativo 62.70% del fatturato totale. Il programma Mover, con il suo pacchetto di incentivi da 19.3 miliardi di real brasiliani, sta riducendo efficacemente il costo totale di proprietà. Questa iniziativa consolida la posizione del Brasile come attore dominante nel mercato sudamericano delle apparecchiature di ricarica per veicoli elettrici. Tuttavia, è degno di nota che solo il 16% dei punti di ricarica siano caricabatterie rapidi a corrente continua. Con l'imminente regolamentazione SAVE, i costi di ammodernamento nei condomini più vecchi sono destinati ad aumentare, il che potrebbe spostare la domanda verso i luoghi di lavoro e le postazioni di ricarica a bordo strada. Dal lato dell'offerta, produttori locali come WEG stanno raccogliendo i frutti. WEG ha quadruplicato la sua produzione nel 2024, capitalizzando sull'aumento delle tariffe sull'hardware importato, che si prevede raggiungerà il 35% entro il 2026. Nel frattempo, il Green Corridor di Neoenergia e l'ambizioso piano di Raízen-BYD per una rete di 600 stazioni segnalano un passaggio verso una copertura su scala nazionale. Tuttavia, le sfide persistono, soprattutto nell'esteso entroterra settentrionale.
La Colombia, sebbene oggi piccola, è sulla buona strada per un CAGR del 25.4% fino al 2031. L'obbligo di ricarica rapida ogni 80 km sulle strade nazionali ha portato il numero di stazioni pubbliche a 173, accompagnando un aumento dell'85.3% nelle vendite di veicoli elettrici nel 2024. La crescita del Perù è trainata dalle vendite di veicoli passeggeri a Lima e dall'elettrificazione del settore minerario. L'impianto di Callao di DP World, la prima stazione di servizio per camion da 2 MW dell'America Latina, stabilisce un modello per i nodi costieri ad alta potenza che si collegano alle rotte di navigazione internazionale. La chiarezza normativa prevista dal Decreto 022-2020-EM riduce il rischio degli investimenti, ma la densità pubblica rimane scarsa al di fuori della capitale. L'espansione del corridoio lungo la Panamericana potrebbe sbloccare il turismo e la logistica a lungo raggio, estendendo i benefici oltre le aree minerarie più importanti. L'Argentina ha rimosso i dazi all'importazione su 50,000 veicoli elettrici a basso costo all'anno, suscitando interesse tra gli automobilisti urbani; Tuttavia, con solo 17 stazioni di ricarica pubbliche a livello nazionale, le infrastrutture sono molto indietro rispetto allo slancio dei veicoli. Il rischio di immobilizzazioni potrebbe frenare l'entusiasmo a meno che i governi statali non introducano solidi incentivi per le stazioni. Il Cile mantiene la leadership nella densità di ricarica pro capite, ma la frammentazione dei connettori e dei pagamenti frena gli spostamenti interregionali. Nel resto del Sud America, Uruguay, Costa Rica ed Ecuador, l'adozione varia, ma ogni governo cita la partecipazione all'iniziativa ALAMOS per le rotte elettriche come una priorità per promuovere l'interoperabilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama competitivo
OEM globali come ABB, Siemens, Schneider e Delta dominano la fornitura di hardware, ma gli operatori energetici regionali controllano l'accesso ai siti e le relazioni con i consumatori. Copec Voltex gestisce oltre 140 punti di ricarica rapidi pubblici e 450 postazioni industriali in tutto il Cile, aggiungendo 17 chioschi Gogoro per la sostituzione delle batterie che eliminano le barriere di tempo di permanenza per la mobilità a due ruote. Enel X gestisce 11,000 punti in tutta la regione, con un aumento del 15% nel 2024, sfruttando il suo piano di rafforzamento della rete da 6.1 miliardi di dollari per integrare gli aggiornamenti front-of-the-meter con le risorse di ricarica behind-the-meter. Rimangono spazi vuoti in Argentina e Perù, dove la densità di ricarica è inferiore alle soglie di adozione precoce e i primi a muoversi possono assicurarsi immobili di alto livello.
L'escalation tariffaria in Brasile ha catalizzato la produzione locale: la produzione quadruplicata di WEG mette a dura prova le unità importate in termini di prezzo e tempi di consegna, mentre lo stabilimento ABB di Campinas consente all'azienda di partecipare in modo competitivo alle gare d'appalto per i corridoi presso i piazzali del Graal. La differenziazione competitiva ora si basa sul software back-end, sull'integrazione con OCPP 1.6, sulla gestione intelligente dell'energia e sulla contabilizzazione dei crediti di carbonio. I primi ad adottare il roaming aperto sono in grado di aggiudicarsi contratti di flotta che richiedono una copertura multi-paese.
I modelli di sostituzione delle batterie stanno emergendo come una minaccia e un'opportunità parallele. La rete di Copec-Gogoro a Santiago e il servizio di sostituzione delle motociclette di Terpel Voltex a Bogotà dimostrano un potenziale di volume nei segmenti delle due ruote che privilegiano il risparmio di tempo rispetto all'ubiquità dei connettori. Gli operatori in grado di integrare formati plug-in e swap, soddisfacendo al contempo gli standard ABNT e CharIN, saranno meglio posizionati con l'ampliamento del settore delle apparecchiature di ricarica per veicoli elettrici in Sud America in termini di portata e complessità degli stakeholder.
Leader del settore delle apparecchiature di ricarica per veicoli elettrici in Sud America
ABB Ltd
Siemens AG
EnelX
Copec Voltex
Schneider SE elettrico
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Novembre 2025: il Ministero delle Miniere e dell'Energia della Colombia ha dato il via libera a una serie di incentivi volti a rafforzare le infrastrutture di ricarica per veicoli elettrici. Questi incentivi includono agevolazioni fiscali e procedure semplificate per gli operatori che installano stazioni di ricarica.
- Aprile 2025: CharIN eV, promotore globale degli standard di ricarica per i veicoli elettrici, ha unito le forze con l'Agencia de Sostenibilidad Energética (ASE) del Cile, l'autorità nazionale per le politiche di efficienza energetica. Questa collaborazione mira a promuovere tecnologie come "Plug & Charge" e "Vehicle-to-Grid (V2G)" nelle infrastrutture di ricarica, facilitando al contempo la progettazione di stazioni di ricarica ad alta potenza su misura per camion e veicoli pesanti.
- Aprile 2024: Copec Voltex ha annunciato il completamento dell'implementazione di cinque nuovi punti di ricarica rapida per veicoli elettrici (EV) nelle città meridionali del Cile. Per continuare a promuovere la mobilità elettrica in tutto il Paese, l'azienda ha installato le apparecchiature nelle città di Talca, Puerto Montt, Osorno, Coyhaique e Punta Arenas. Inoltre, ha aggiunto un altro punto di ricarica a Chiloé, che sarà pronto nei prossimi giorni. Queste ultime aggiunte fanno parte del programma "+Carga Rápida", un progetto congiunto per l'implementazione di infrastrutture di ricarica rapida.
- Febbraio 2024: Raizen, azienda leader nel settore energetico brasiliano, e la casa automobilistica cinese BYD hanno unito le forze per creare una rete di circa 600 stazioni di ricarica per veicoli elettrici in otto città brasiliane. Le aziende mirano a soddisfare la futura domanda di infrastrutture di ricarica in un mercato piccolo ma in rapida crescita. Si prevede che i punti di ricarica saranno installati con il marchio Shell Recharge nei prossimi tre anni a San Paolo, Rio de Janeiro e in altri sei capoluoghi di stato in Brasile. Shell e il conglomerato Cosan controllano Raizen.
Ambito del rapporto sul mercato delle apparecchiature di ricarica per veicoli elettrici in Sud America
L'attrezzatura di ricarica per veicoli elettrici (EV) si riferisce all'attrezzatura e all'infrastruttura utilizzata per caricare i veicoli elettrici a casa o in spazi commerciali e pubblici. L'attrezzatura di ricarica per EV svolge un ruolo chiave nell'adozione diffusa dei veicoli elettrici in Sud America. La disponibilità di un'infrastruttura di ricarica per EV robusta è essenziale per superare l'ansia da autonomia, una preoccupazione primaria per i potenziali acquirenti di EV. Aiuta a ridurre le emissioni di carbonio e a migliorare la qualità dell'aria.
Il mercato delle apparecchiature di ricarica per veicoli elettrici in Sud America è segmentato in base al livello di ricarica, al sito di installazione, all'applicazione e all'area geografica. In base al livello di ricarica, il mercato è suddiviso in sistemi di ricarica di livello 1, livello 2, CC veloce, ultraveloce e di classe megawatt. In base al sito di installazione, il mercato è suddiviso in residenziale, commerciale e al dettaglio, pubblico e municipale e hub di trasporto. In base all'applicazione, il mercato è segmentato in ricarica domestica, sul posto di lavoro, pubblica urbana, autostradale e per flotte e depositi. Il rapporto include anche dimensioni e previsioni di mercato per il mercato delle apparecchiature di ricarica per veicoli elettrici in Sud America nei principali paesi della regione. Per ciascun segmento, le dimensioni e le previsioni di mercato sono state calcolate in base al valore (USD).
| Livello 1 (fino a 3 kW) |
| Livello 2 (da 3 a 50 kW) |
| DC Fast (da 50 a 150 kW) |
| Ultraveloce (da 150 a 350 kW) |
| Classe Megawatt (oltre 350 kW) |
| Residenziale |
| Commerciale e al dettaglio |
| Pubblico Municipale |
| Hub di trasporto (aeroporti, porti) |
| Ricarica domestica |
| Ricarica sul posto di lavoro |
| Ricarica pubblica urbana |
| Ricarica rapida in autostrada/lungo il tragitto |
| Addebito per flotta e deposito |
| Brasile |
| Argentina |
| Colombia |
| Perù |
| Resto del Sud America |
| Per livello di carica | Livello 1 (fino a 3 kW) |
| Livello 2 (da 3 a 50 kW) | |
| DC Fast (da 50 a 150 kW) | |
| Ultraveloce (da 150 a 350 kW) | |
| Classe Megawatt (oltre 350 kW) | |
| Per sito di installazione | Residenziale |
| Commerciale e al dettaglio | |
| Pubblico Municipale | |
| Hub di trasporto (aeroporti, porti) | |
| Per Applicazione | Ricarica domestica |
| Ricarica sul posto di lavoro | |
| Ricarica pubblica urbana | |
| Ricarica rapida in autostrada/lungo il tragitto | |
| Addebito per flotta e deposito | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Perù | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle apparecchiature di ricarica per veicoli elettrici in Sud America nel 2026?
Si attesta a 119.46 milioni di dollari e si prevede che raggiungerà i 180.9 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.60%.
Quale Paese è leader nelle installazioni regionali?
Il Brasile detiene il 62.70% del fatturato del 2025 e disponeva di 14,827 caricabatterie entro febbraio 2025.
Quale segmento sta crescendo più velocemente?
I sistemi di classe Megawatt superiori a 350 kW mostrano un CAGR previsto del 29.26% grazie alle applicazioni minerarie e logistiche.
I caricabatterie residenziali sono ancora dominanti?
Sì, rappresentavano il 56.40% delle installazioni del 2025, ma gli hub dei trasporti stanno recuperando terreno con un CAGR del 30.9%.
Cosa rallenta la diffusione delle stazioni di ricarica pubbliche?
Gli ostacoli principali sono gli elevati investimenti per porta, i lunghi cicli di autorizzazione e gli standard di connessione frammentati.
Come partecipano le aziende di servizi pubblici?
Aziende come Neoenergia ed Enel X costruiscono reti di corridoi, vedendo nella ricarica un'opportunità di crescita del carico a lungo termine.


