

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
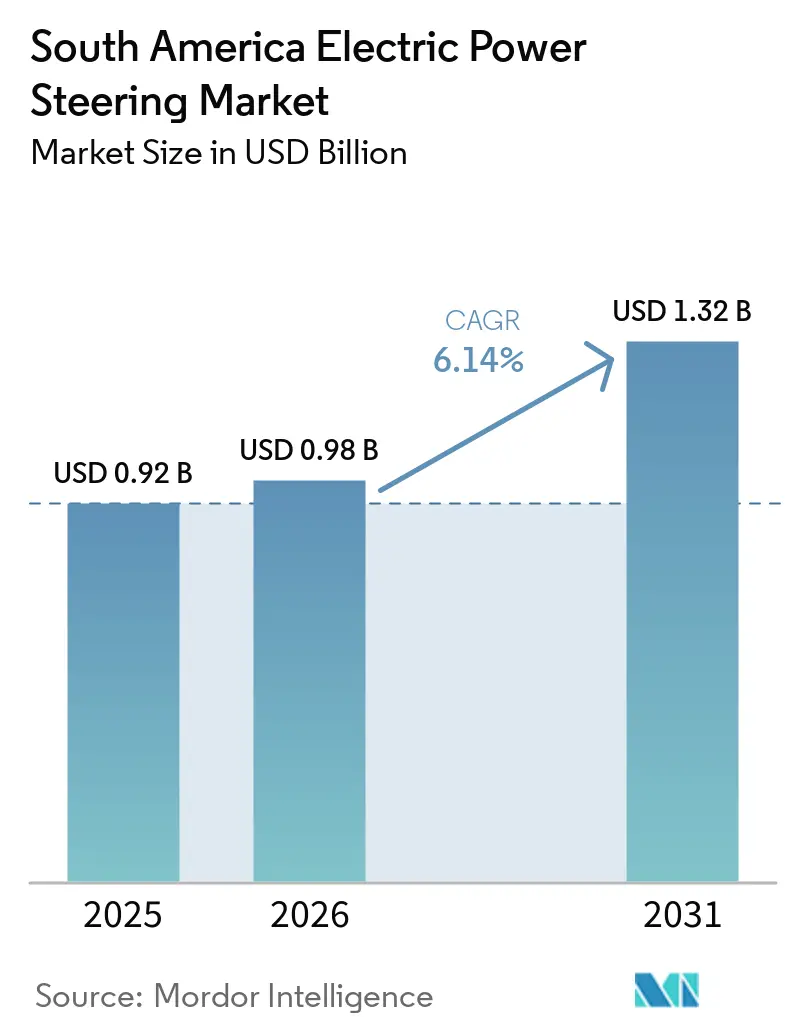
| Dimensione del mercato (2026) | 0.98 miliardo di dollari |
| Dimensione del mercato (2031) | 1.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.14% CAGR |
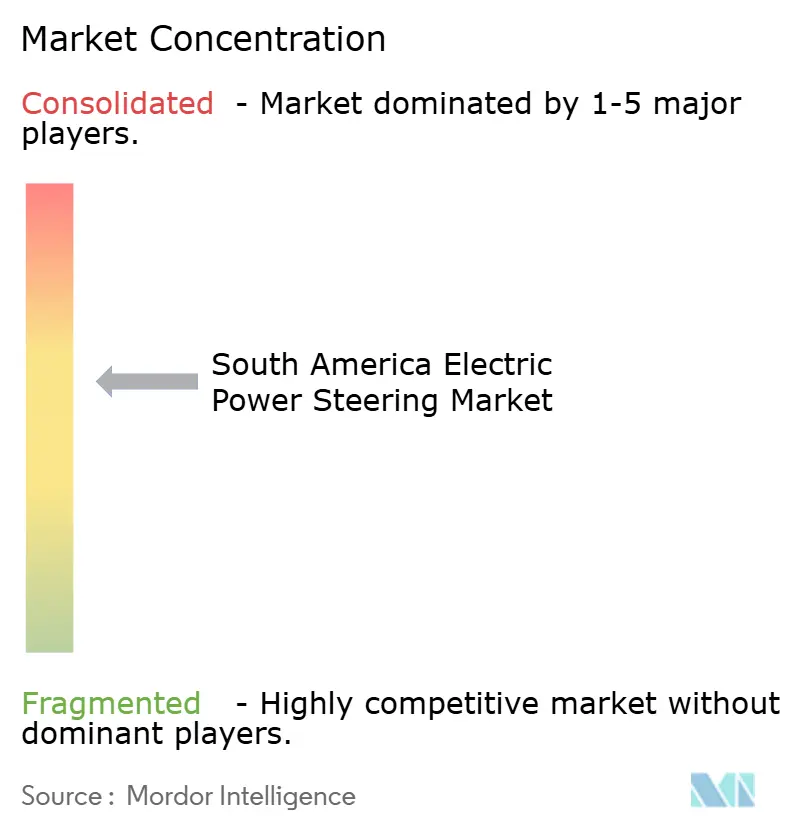
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del servosterzo elettrico in Sud America a cura di Mordor Intelligence
Il mercato sudamericano dei servosterzi elettrici aveva un valore di 0.92 miliardi di dollari nel 2025 e si prevede che crescerà da 0.98 miliardi di dollari nel 2026 a 1.32 miliardi di dollari entro il 2031, con un CAGR del 6.14% durante il periodo di previsione (2026-2031). Il lancio di veicoli elettrificati e ibridi sta trasformando il servosterzo elettrico da optional a requisito standard di piattaforma per i veicoli passeggeri regionali, in particolare i modelli compatti. Le vendite regionali di auto elettriche hanno superato le 350,000 unità nel 2025, con un aumento del 75% rispetto al 2024, e gli ibridi plug-in hanno rappresentato una parte sostanziale delle immatricolazioni [1] “Trends in Electric Cars,” Global EV Outlook 2026, International Energy Agency, iea.org . Requisiti più stringenti in materia di efficienza dei consumi, emissioni e sicurezza stanno incoraggiando le case automobilistiche a privilegiare sistemi di sterzo che supportino un minore consumo energetico, funzioni di assistenza alla guida e controlli del veicolo gestiti elettronicamente. Gli investimenti in Brasile stanno ampliando la base di piattaforme assemblate localmente che richiedono servosterzo elettrico e supportano la partecipazione dei fornitori locali. I fornitori nel mercato sudamericano del servosterzo elettrico competono anche sulla calibrazione del software, sulle capacità dei sensori, sulla produzione locale, sull'affidabilità delle forniture e sulla capacità di supportare futuri programmi steer-by-wire.
Punti chiave del rapporto
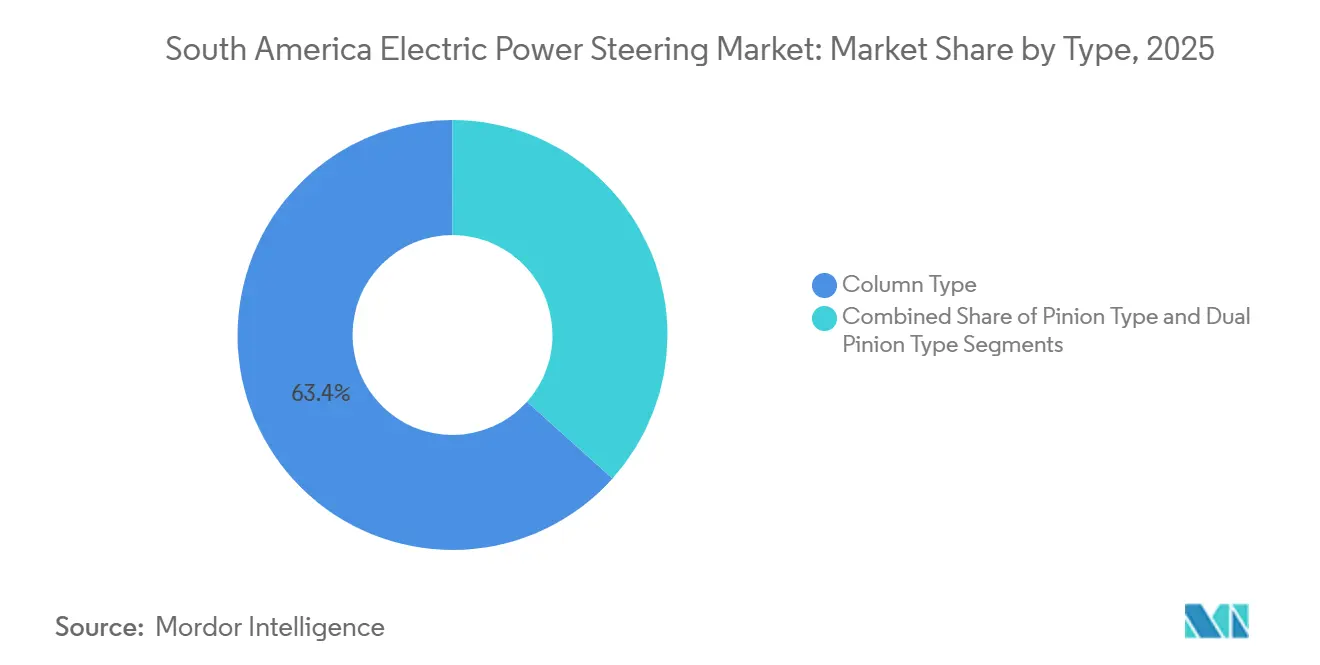
- Per tipologia, il segmento dei servosterzi elettrici a colonna deteneva il 63.37% della quota di mercato sudamericana nel 2025 e si prevede che crescerà a un tasso annuo composto del 7.11% fino al 2031.
- Per tipologia di componente, i gruppi cremagliera e piantone dello sterzo rappresentavano il 58.71% della quota di mercato sudamericana dei servosterzi elettrici nel 2025, mentre si prevede che il mercato dei sensori crescerà a un tasso annuo composto del 7.16% fino al 2031.
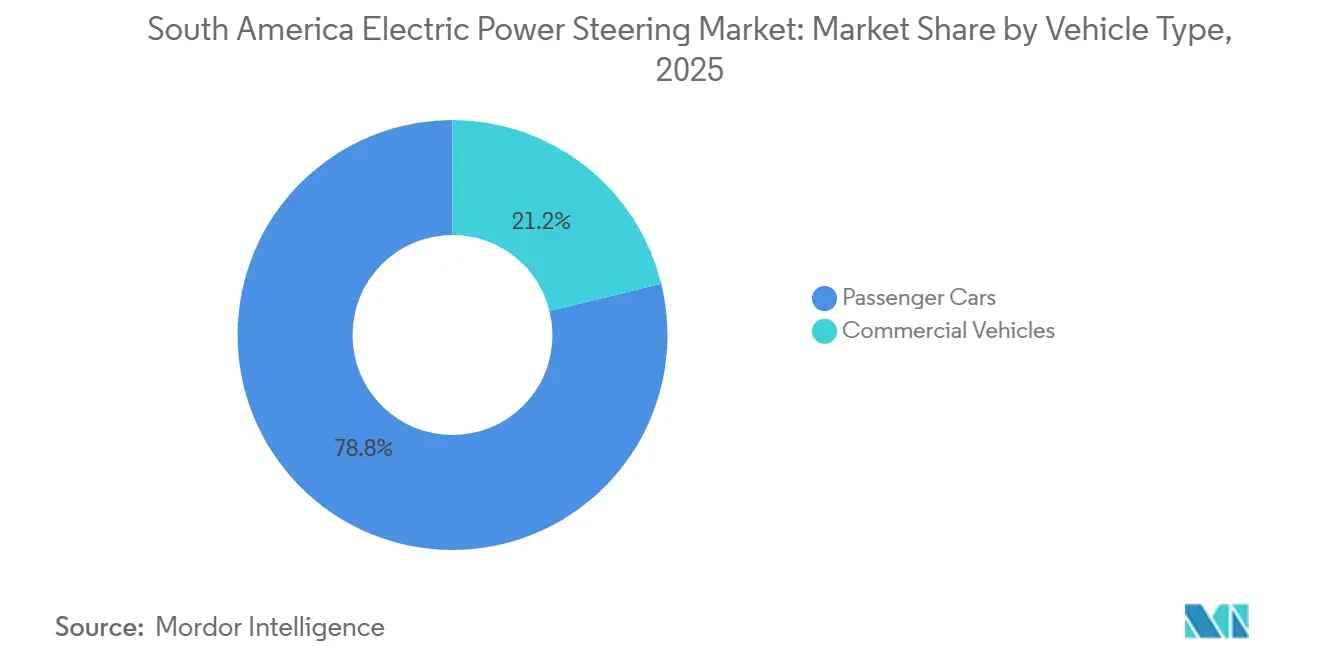
- Per tipologia di veicolo, le autovetture detenevano il 78.83% della quota di mercato sudamericana dei servosterzi elettrici nel 2025 e si prevede che cresceranno a un tasso annuo composto del 7.24% fino al 2031.
- A livello di singolo Paese, nel 2025 il Brasile deteneva il 47.61% della quota di mercato sudamericana dei servosterzi elettrici e si prevede che crescerà a un tasso annuo composto del 7.28% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del servosterzo elettrico in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elettrificazione delle piattaforme e proliferazione dei veicoli elettrici ibridi | 1.8% | Brasile; ripercussioni in Colombia e Cile | Medio termine (2–4 anni) |
| Integrazione ADAS obbligatoria | 1.1% | Brasile (mandato CONTRAN 2026-2029), influenza del NCAP in Sud America nella regione | Breve-medio termine (≤ 4 anni) |
| Obblighi rigorosi in materia di emissioni di carbonio ed efficienza dei consumi di carburante | 0.9% | Brasile (PROCONVE L8, MOVER), Cile (standard di consumo di carburante per veicoli commerciali leggeri) | Medio termine (2–4 anni) |
| Riduzione delle tariffe e incentivi governativi per il settore manifatturiero | 0.7% | Brasile (riduzione dell'IPI, MOVER), Cile (esenzioni per l'importazione di veicoli elettrici) | A breve termine (≤ 2 anni) |
| Localizzazione della catena di fornitura OEM e investimenti in impianti | 0.6% | Brasile | Medio termine (2–4 anni) |
| Calibrazione definita via software e predisposizione per il sistema steer-by-wire | 0.4% | Brasile (segmento premium) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elettrificazione delle piattaforme e proliferazione dei veicoli elettrici ibridi
Nel 2025, le vendite di auto elettriche in Sud America hanno superato le 350,000 unità, con un aumento del 75% rispetto al 2024. Il Brasile ha rappresentato la maggior parte di tale incremento, con le ibride plug-in che costituiscono una quota significativa delle immatricolazioni regionali. Le piattaforme ibride plug-in richiedono sistemi di servosterzo completamente elettrici, pur mantenendo architetture veicolari familiari e configurazioni della carrozzeria convenzionali. Ciò rende la loro adozione meno dipendente da cicli di piattaforme elettriche a batteria completamente nuovi, la cui progettazione e industrializzazione possono richiedere più tempo. La flotta di veicoli leggeri elettrificati in Sud America e nei Caraibi ha raggiunto 837,014 veicoli nel primo trimestre del 2026 e si prevede che supererà 1 milione entro la fine del 2026 [2] “June 2026 Electric Mobility Monitor in South America and the Caribbean,” South American Energy Organization, OLADE, olade.org . La maggiore flotta installata supporta la domanda di sostituzione e fornisce al mercato sudamericano del servosterzo elettrico domanda di primo equipaggiamento, domanda di ricambi e una più ampia gamma di proprietari di veicoli che hanno familiarità con lo sterzo ad assistenza elettronica.
Integrazione ADAS obbligatoria
Il Brasile richiede che i nuovi codici modello dei veicoli registrati a partire da gennaio 2026 soddisfino i requisiti di prestazione dell'assistenza alla guida, inclusa la frenata automatica di emergenza, e impone la copertura completa della flotta a partire da gennaio 2029 [3] “PL 1107/2025, Projeto de Lei sobre AEBS no Código de Trânsito Brasileiro,” Câmara dos Deputados, camara.leg.br . Le funzioni di frenata automatica di emergenza e di mantenimento della corsia dipendono da informazioni affidabili sulla coppia di sterzata e sulla posizione, in particolare quando sono necessari input correttivi dello sterzo. Un gruppo servosterzo elettrico con sensori diventa quindi un componente necessario per i veicoli progettati per soddisfare queste funzioni. Una proposta alla Camera dei Deputati brasiliana includerebbe la frenata automatica di emergenza nel codice della strada nazionale, rafforzando la base politica per la pianificazione delle case automobilistiche. Le università e gli istituti di ricerca brasiliani stanno sviluppando sensori radar per la frenata automatica, che potrebbero rafforzare le capacità nazionali prima della scadenza del 2029. Il protocollo 2025 del South NCAP valuta le prestazioni in termini di sicurezza attiva, promuove l'adozione volontaria nei paesi privi di normative analoghe e amplia i requisiti tecnici che i fornitori di servosterzi elettrici nel mercato sudamericano devono soddisfare.
Obblighi in materia di emissioni di carbonio ed efficienza dei consumi di carburante
In Brasile, a gennaio 2025 sono entrate in vigore le norme PROCONVE L8, che inaspriscono i limiti di emissione per le autovetture. Le normative incoraggiano interventi sulla catena cinematica e sull'efficienza dei veicoli, favorendo l'utilizzo del servosterzo elettrico anziché idraulico nei nuovi modelli. Il Cile ha introdotto requisiti vincolanti in materia di consumo di carburante per i veicoli leggeri, volti a migliorare la conformità degli importatori e ad accelerare l'adozione di veicoli a zero emissioni. Nel complesso, questi requisiti rendono il servosterzo idraulico meno attraente per la certificazione di nuovi modelli ad alto volume e per la pianificazione dell'efficienza delle flotte. Il mercato sudamericano del servosterzo elettrico (EPS) beneficia di questa tecnologia, che riduce il carico continuo del motore associato alle pompe idrauliche e si integra con l'architettura elettronica utilizzata nei veicoli ibridi e con sistemi di assistenza alla guida.
Localizzazione della catena di fornitura OEM e investimenti in impianti
Gli investimenti delle case automobilistiche in Brasile stanno ampliando il volume di mercato per i fornitori locali di sistemi di sterzo e i produttori di componenti. Stellantis ha investito ingenti somme in Sud America nel medio termine e prevede di lanciare una vasta gamma di prodotti con tecnologie bio-ibride ed elettrificate. Nell'ambito di questo programma, il suo stabilimento di Goiana, nello stato di Pernambuco, ha ricevuto investimenti significativi. Anche Kia sta investendo considerevolimente nel suo stabilimento di Pesquería per la produzione dell'EV3 nei prossimi anni, partendo da una quota significativa di componenti locali e pianificando di incrementarla ulteriormente. Questi programmi integrano le specifiche dei sistemi di sterzo nelle piattaforme dei veicoli per cicli di produzione pluriennali, vincolando i fornitori a una sequenza prevedibile di decisioni relative al lancio dei prodotti. Le decisioni di produzione supportano il mercato sudamericano dei servosterzi elettrici, poiché i produttori faticano a tornare indietro una volta definiti il telaio, l'architettura dello sterzo e il set di componenti approvati per un veicolo.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi unitari notevolmente superiori rispetto ai sistemi idraulici convenzionali | -1.0% | Sud America in generale; problema più acuto in Argentina, Colombia e nel settore dei veicoli commerciali. | Breve-medio termine (2–4 anni) |
| Volatilità della catena di approvvigionamento di semiconduttori e materie prime | -0.8% | Esposizione globale; effetti acuti nei principali centri di produzione brasiliani. | A breve termine (≤ 2 anni) |
| Guasti ai sensori e perdita della percezione del "sensore di sterzata". | -0.4% | Brasile (segmento premium/semi-premium) | Medio termine (2–4 anni) |
| Vulnerabilità di sicurezza informatica nelle colonne a comando elettronico | -0.3% | Brasile (adozione di veicoli a guida autonoma) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi unitari più elevati rispetto all'idraulica convenzionale
La differenza di prezzo tra servosterzo elettrico e idraulico rimane significativa nelle categorie di veicoli sensibili al prezzo in tutta la regione. Il vincolo è più forte nei veicoli commerciali, dove gli elevati carichi di sterzata possono preservare il vantaggio in termini di costo iniziale dei sistemi idraulici. I miglioramenti nella pressofusione, l'assemblaggio automatizzato e le centraline elettroniche integrate stanno riducendo i costi di produzione del servosterzo elettrico, ma i risparmi non sono distribuiti uniformemente tra i fornitori. Le aziende con sviluppo interno di motori e centraline possono assorbire più facilmente la pressione sui costi rispetto ai produttori più piccoli privi di un'integrazione verticale comparabile. L'ampio parco autovetture del Brasile dimostra come volumi più elevati possano favorire una maggiore diffusione, ma Colombia, Argentina e mercati più piccoli non hanno raggiunto una scala simile. In questi mercati e nelle applicazioni per veicoli più pesanti, il mercato sudamericano del servosterzo elettrico si trova a fronteggiare acquirenti di flotte che potrebbero dare priorità al costo di acquisto rispetto all'efficienza, all'ingombro e ai vantaggi di guida del servosterzo elettrico.
Volatilità della catena di approvvigionamento dei semiconduttori e delle materie prime
Il servosterzo elettrico si basa su circuiti integrati di gestione dell'energia e microprocessori di controllo del motore qualificati, che non sono facilmente sostituibili durante la produzione del veicolo. Le interruzioni della catena di approvvigionamento possono limitare la produzione di veicoli, poiché i componenti automobilistici richiedono lunghi tempi di validazione prima che un ricambio venga approvato. Il passaggio all'architettura elettrica a 800 volt aggiunge componenti specializzati in carburo di silicio alla sfida dell'approvvigionamento e aumenta l'importanza di una capacità produttiva qualificata. La produzione sudamericana rimane vulnerabile perché i componenti principali dei semiconduttori vengono importati e gli stabilimenti automobilistici regionali devono gestire lunghi tempi di qualificazione. Questa vulnerabilità è più accentuata in Brasile, dove gli stabilimenti dipendono da consegne prevedibili per i programmi nazionali e per l'esportazione. Strategie di approvvigionamento multi-fonte e la vicinanza alla produzione locale possono ridurre il rischio di consegna nel mercato sudamericano del servosterzo elettrico. Tuttavia, non eliminano la dipendenza dalla fornitura globale di componenti elettronici.
Analisi del segmento
Per tipologia: colonna EPS guida i volumi e la crescita regionali
Nel 2025, il servosterzo elettrico a colonna (EPS) rappresentava il 63.37% del mercato sudamericano e si prevede che crescerà a un tasso annuo composto (CAGR) del 7.11% fino al 2031. È il formato preferito nel segmento delle autovetture compatte e subcompatte della regione, che costituisce gran parte del volume di produzione automobilistica regionale. Il sistema posiziona il motore e il meccanismo di assistenza direttamente sul piantone dello sterzo. Questa configurazione occupa meno spazio nei vani motore più piccoli, riduce la complessità di installazione e si adatta ai programmi di produzione di veicoli con budget limitati. Offre inoltre un buon rapporto costo-prestazioni, supportando i programmi di produzione di veicoli ad alto volume senza richiedere modifiche sostanziali al telaio. L'industria sudamericana dei servosterzi elettrici continua a fare affidamento su questa configurazione, man mano che l'elettrificazione raggiunge i modelli di massa e i fornitori cercano una produzione locale scalabile.
I sistemi a pignone singolo e a doppio pignone stanno trovando impiego nei SUV e nelle piattaforme di veicoli elettrici di nuova generazione, che necessitano di una maggiore coppia di assistenza, una risposta dello sterzo più diretta e una maneggevolezza più precisa. La loro configurazione può inoltre favorire i futuri sviluppi verso i sistemi steer-by-wire, allineandosi alla ridondanza funzionale utilizzata nei sistemi di sterzo più avanzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di componente: i gruppi rack e colonne stabilizzano i ricavi, mentre i sensori crescono più rapidamente.
Nel 2025, i gruppi cremagliera e piantone dello sterzo rappresentavano il 58.71% del mercato sudamericano dei servosterzi elettrici. Sono gli elementi fisici di maggior valore in un sistema EPS, poiché combinano il percorso di sterzata meccanico con l'assistenza elettrica integrata. La loro produzione richiede componenti meccanici lavorati con precisione, cuscinetti ad alta resistenza e meccanismi di accoppiamento che devono funzionare in modo affidabile per l'intero ciclo di vita del veicolo. Le case automobilistiche richiedono un'ampia fase di qualificazione prima di approvare questi gruppi per la produzione in serie, soprattutto quando il design è vincolato a una specifica configurazione del telaio. Una volta definita la geometria del telaio, è difficile sostituire i fornitori esistenti durante il ciclo di vita di un veicolo. Questo garantisce all'industria sudamericana dei servosterzi elettrici una solida base di ricavi derivante dai gruppi cremagliera e piantone, grazie alle consolidate relazioni con le case automobilistiche.
Si prevede che il mercato dei sensori crescerà a un tasso annuo composto (CAGR) del 7.16% fino al 2031, il più alto tra i gruppi di componenti. I sensori di coppia e di posizione collegano l'input del conducente con l'assistenza alla sterzata e le funzioni di controllo dell'assistenza alla guida. La precisione richiesta aumenta con la diffusione dei sistemi di Livello 2+ e con la necessità, da parte dei produttori di veicoli, di un feedback più affidabile dal sistema di sterzo. Ogni veicolo conforme alle normative deve essere dotato di sensori di coppia e di posizione all'interno del gruppo sterzo, il che aumenta il contenuto di sensori man mano che le funzioni di sicurezza diventano standard. L'investimento di JTEKT nel software di controllo EPS per gli aggiornamenti over-the-air dei parametri di sterzo aggiunge un livello software all'utilizzo dei dati dei sensori. I requisiti di sicurezza funzionale ISO 26262 possono limitare il numero di fornitori qualificati, riducendo la concorrenza basata esclusivamente sul prezzo e rafforzando il ruolo delle competenze certificate nel mercato sudamericano dei servosterzi elettrici.
Per tipologia di veicolo: le autovetture determinano la domanda, mentre i veicoli commerciali dipendono dalle politiche.
Nel 2025, le autovetture rappresentavano il 78.83% del mercato sudamericano dei servosterzi elettrici e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 7.24% fino al 2031. I lanci simultanei di nuovi veicoli in Brasile supportano questo segmento, in particolare per quanto riguarda i modelli di massa e le nuove marche ibride. Questi veicoli utilizzano comunemente servosterzi elettrici a colonna, in quanto adatti alle architetture compatte e in grado di bilanciare il costo del sistema con l'assistenza alla sterzata. La ripresa del mercato automobilistico argentino nel 2025 ha inoltre incrementato i volumi di autovetture nell'intera base di veicoli regionali. Di conseguenza, le autovetture rimangono centrali per la domanda di unità nei programmi dei fornitori e nel mercato delle sostituzioni. Questa ampia base di autovetture offre al mercato sudamericano dei servosterzi elettrici un'opportunità di crescita che va oltre i modelli premium, dove i sistemi di servosterzo elettrico hanno ottenuto una maggiore diffusione in precedenza.
I veicoli commerciali rappresentano la restante parte della domanda, ma seguono un percorso di adozione diverso rispetto ai veicoli passeggeri. I sistemi idraulici rimangono validi per camion e veicoli commerciali pesanti che richiedono un'elevata coppia di assistenza, soprattutto quando gli acquirenti danno priorità ai costi iniziali. Per i gestori di flotte, il minor costo di acquisizione dei sistemi idraulici può compensare i vantaggi in termini di efficienza energetica e controllo offerti dai sistemi di servosterzo elettrico (EPS). Tuttavia, la diffusione degli autobus elettrici in Cile rappresenta una chiara opportunità, poiché le piattaforme per autobus elettrici integrano tipicamente gli EPS nei loro telai. È più probabile che gli obblighi di elettrificazione delle flotte comunali e le politiche di appalto verde stimolino la domanda di EPS per i veicoli commerciali rispetto ai cicli di sostituzione delle flotte convenzionali. Di conseguenza, la crescita del settore dei veicoli commerciali dipende maggiormente dalle politiche pubbliche, dai programmi di elettrificazione dei veicoli e dalle decisioni di acquisto dei comuni rispetto alla crescita del settore dei veicoli passeggeri.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025 il Brasile deteneva il 47.61% del mercato sudamericano dei servosterzi elettrici e si prevede una crescita annua composta (CAGR) del 7.28% fino al 2031. Il Paese combina regolamentazione, investimenti delle case automobilistiche e una consolidata produzione locale di sistemi di sterzo all'interno del più grande polo produttivo di veicoli della regione. Il programma MOVER collega gli incentivi fiscali ai requisiti di prestazioni e di assistenza alla guida, incoraggiando l'assemblaggio locale di veicoli dotati di servosterzo elettrico.
Stellantis sta implementando il suo programma di investimenti in Sud America da 5.6 miliardi di euro (6 miliardi di dollari) entro il 2030, a supporto del lancio di piattaforme elettrificate in Brasile. La vicinanza alla produzione locale sta diventando sempre più importante nelle nuove gare d'appalto, poiché il supporto alla produzione, la logistica e la disponibilità dei componenti influenzano le decisioni dei fornitori.
Argentina, Colombia e Cile ampliano il mercato sudamericano del servosterzo elettrico e riducono la dipendenza da un unico ciclo di omologazione nazionale. Il Decreto argentino 196/2025 ha integrato i veicoli a guida autonoma nella normativa nazionale sul traffico, evidenziando una maggiore importanza dei sistemi di sterzo predisposti per l'assistenza alla guida. La crescente diffusione di veicoli ibridi ed elettrici in Colombia favorisce una maggiore adozione del servosterzo elettrico nelle nuove autovetture e amplia la base clienti per i fornitori regionali. Gli standard vincolanti cileni in materia di consumo di carburante promuovono l'efficienza dei veicoli, mentre la flotta di autobus elettrici rafforza l'importanza del servosterzo elettrico nelle applicazioni commerciali. Questi Paesi non raggiungono ancora la scala produttiva, la base di fornitori locali o il volume di programmi di veicoli annunciati del Brasile. Tuttavia, i loro sviluppi normativi e di flotta offrono diverse opportunità di crescita della domanda nel mercato sudamericano del servosterzo elettrico.
Panorama competitivo
Il mercato sudamericano dei servosterzi elettrici è moderatamente consolidato, con fornitori globali di primo livello (Tier-1) dotati di consolidate capacità tecniche e produttive. JTEKT, ZF, Nexteer, Bosch e NSK forniscono le principali piattaforme veicolari in tutta la regione e competono per le assegnazioni già in fase di progettazione del veicolo. Hubei Henglong e China Automotive Systems stanno incrementando la loro presenza attraverso la produzione in Brasile e l'esecuzione di contratti a livello locale. La concorrenza si basa su consolidate relazioni con le piattaforme, capacità software, capacità produttiva locale e capacità di soddisfare i requisiti di qualificazione delle case automobilistiche. I programmi di sviluppo dei veicoli possono fornire ai fornitori visibilità sulla domanda per 6-10 anni dopo l'assegnazione dell'incarico, rendendo queste decisioni importanti per la pianificazione della capacità produttiva. Ciò rende fondamentale la partecipazione alle prime fasi di progettazione nella selezione dei fornitori e rafforza la posizione delle aziende già approvate dalle principali case automobilistiche.
Nel giugno 2025, Thyssenkrupp Presta Steering ha stretto una partnership con L&T Technology Services per creare un hub software dedicato ai sistemi di sterzo critici per la sicurezza. Questi sviluppi dimostrano che lo sviluppo software, la sicurezza funzionale e la calibrazione del sistema influenzano l'approvvigionamento di sistemi di sterzo, al pari delle tradizionali prestazioni produttive. Inoltre, aumentano le barriere all'ingresso per i fornitori più piccoli che competono principalmente sui costi di produzione meccanica o che non dispongono di competenze digitali validate. Pertanto, il mercato sudamericano dei servosterzi elettrici privilegia i fornitori che combinano l'esecuzione hardware, l'integrazione dei sensori e le capacità di controllo digitale.
Le opportunità più evidenti riguardano i sistemi EPS con sensori integrati per la transizione dei sistemi di assistenza alla guida in Brasile (2026-2029) e i sistemi per veicoli commerciali destinati ai programmi di autobus elettrici. Nel maggio 2025, NSK ha reso NSK Steering & Control una sua controllata al 100%, centralizzando così la propria capacità operativa nel settore dello sterzo. Nexteer ha registrato ordini per 3.3 miliardi di dollari nella prima metà del 2026, di cui il 43% proveniente da nuovi contratti o acquisizioni. Ciò dimostra che i fornitori storici possono perdere i programmi quando i concorrenti offrono la predisposizione per lo sterzo elettronico (steer-by-wire), sistemi EPS ad alte prestazioni, prezzi competitivi e un supporto alla produzione affidabile. Il lavoro di Bosch sullo sterzo predittivo e gli aggiornamenti dei parametri over-the-air di JTEKT dimostrano come le funzionalità software possano differenziare l'offerta dei fornitori nel mercato sudamericano dei servosterzi elettrici.
Leader del settore dei servosterzi elettrici in Sud America
Robert Bosch GmbH
NSK Ltd.
ZF Friedrichshafen AG
JTEKT Corporation
Nexteer Automotive Group Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Stellantis ha annunciato l'intenzione di iniziare la produzione di veicoli del marchio cinese Leapmotor presso il suo stabilimento di Goiana, nello stato di Pernambuco, in Brasile, a novembre 2026. Questa iniziativa introdurrà una nuova piattaforma per veicoli elettrici nella base produttiva OEM brasiliana, creando immediatamente la necessità di integrazione dei sistemi di propulsione elettrica (EPS) per la filiera nazionale durante la fase di sviluppo della piattaforma.
- Giugno 2026: General Motors ha incrementato i suoi investimenti in Brasile di 3.5 miliardi di BRL (680 milioni di dollari), portando la spesa in conto capitale totale impegnata a 10.5 miliardi di BRL (2 miliardi di dollari) entro il 2028. Il programma ampliato supporta il lancio di veicoli ibridi plug-in e l'accelerazione della diffusione dei veicoli elettrici. Prevede inoltre l'aggiunta della produzione del SUV Captiva alla linea di assemblaggio del Ceará, insieme alla Spark EV.
Ambito del rapporto sul mercato del servosterzo elettrico in Sud America
Il mercato sudamericano dei servosterzi elettrici per autoveicoli (EPS) comprende le seguenti categorie: Tipo (a colonna, a pignone e a doppio pignone), Tipo di componente (cremagliera/piantone dello sterzo, sensore, motore dello sterzo e altri componenti), Tipo di veicolo (autovetture e veicoli commerciali) e Paesi (Brasile, Argentina, Cile, Colombia e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore in USD e volume in unità.
Per tipo
| Tipo di colonna |
| Tipo di pignone |
| Tipo a doppio pignone |
Per tipo di componente
| Cremagliera/colonna dello sterzo |
| Sensore |
| Motore dello sterzo |
| altri componenti |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali |
Per Nazione
| Brasile |
| Argentina |
| Cile |
| Colombia |
| Resto del Sud America |
| Per tipo | Tipo di colonna |
| Tipo di pignone | |
| Tipo a doppio pignone | |
| Per tipo di componente | Cremagliera/colonna dello sterzo |
| Sensore | |
| Motore dello sterzo | |
| altri componenti | |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali | |
| Per Nazione | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato sudamericano dei servosterzi elettrici entro il 2031?
Si prevede che il mercato sudamericano dei servosterzi elettrici raggiungerà 1.32 miliardi di dollari entro il 2031, con una crescita annua composta (CAGR) del 6.14% a partire dal 2026, grazie all'espansione dei programmi per veicoli elettrificati e ibridi. Le prospettive riflettono anche un utilizzo più ampio di sistemi di sterzo in grado di supportare funzioni di sicurezza, ridurre il consumo energetico e soddisfare la continua domanda di sostituzione da parte del parco veicoli installato.
Quale tipo di servosterzo elettrico è il più richiesto in Sud America?
Nel 2025, il segmento degli pneumatici a colonna (EPS) ha rappresentato la quota maggiore della domanda, con il 63.37%, e si prevede che crescerà a un tasso annuo composto (CAGR) del 7.11% fino al 2031. Rimane particolarmente adatto ai veicoli passeggeri compatti, che costituiscono gran parte del volume di vendite a livello regionale.
Perché i veicoli ibridi sono importanti per la domanda di servosterzo elettrico?
Le piattaforme ibride plug-in richiedono sistemi EPS completi e le vendite di auto elettriche nella regione sono aumentate del 75% nel 2025. La loro architettura veicolare, ormai consolidata, può inoltre favorire una diffusione più rapida rispetto a piattaforme completamente nuove basate su veicoli elettrici a batteria.
Qual è il componente che sta crescendo più rapidamente nei sistemi di servosterzo elettrico?
Si prevede che il mercato dei sensori crescerà a un tasso annuo composto del 7.16% fino al 2031, poiché le funzioni di assistenza alla guida richiedono un rilevamento preciso della coppia e della posizione all'interno di ciascun sistema. La loro importanza aumenta man mano che i programmi per veicoli integrano un numero maggiore di funzioni di sicurezza attiva e risposte dello sterzo a controllo elettronico.
Qual è il paese che rappresenta il principale centro di domanda regionale di EPS?
Nel 2025 il Brasile deteneva il 47.61% della domanda regionale e si prevede che crescerà a un tasso annuo composto del 7.28% fino al 2031. Il Brasile sostiene il mercato sudamericano dei servosterzi elettrici attraverso la produzione locale di veicoli, il supporto politico, una flotta di veicoli elettrificati in crescita e ingenti investimenti nel lancio di nuove piattaforme.
Quali sono i fattori che limitano l'adozione del servosterzo elettrico nei veicoli commerciali?
Costi iniziali più elevati e un'elevata coppia richiesta possono mantenere competitivo lo sterzo idraulico, a meno che l'elettrificazione delle flotte e le politiche di appalto pubblico non supportino il servosterzo elettrico. Questo vincolo è più forte laddove gli operatori delle flotte attribuiscono maggiore importanza ai costi di acquisto iniziali e dove i vantaggi operativi dello sterzo elettrico sono difficili da convertire in risparmi immediati.


