

Panoramica di mercato
| Periodo di studio | 2017 - 2029 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2029 |
| Dimensione del mercato (2025) | 0.54 miliardo di dollari |
| Dimensione del mercato (2029) | 1.07 miliardo di dollari |
| Tasso di crescita (2025 - 2029) | 18.48% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato degli autobus elettrici in Sud America di Mordor Intelligence
Si stima che il mercato degli autobus elettrici in Sud America raggiungerà i 0.54 miliardi di dollari nel 2025 e si prevede che raggiungerà i 1.07 miliardi di dollari entro il 2029, con un CAGR del 18.48% nel periodo di previsione (2025-2029).
L'industria degli autobus elettrici del Sud America sta attraversando una fase di trasformazione guidata dall'urbanizzazione e dalla crescente enfasi sul trasporto pubblico sostenibile. La regione vanta il più alto utilizzo di autobus pro capite a livello mondiale, con circa 19 milioni di passeggeri che utilizzano i servizi Bus Rapid Transit (BRT) in varie città. Questa vasta rete di trasporto pubblico ha creato una base naturale per l'adozione di autobus elettrici, poiché i comuni lavorano per espandere le opzioni di transito in aree precedentemente sottoservite. La transizione verso autobus a emissioni zero è ulteriormente supportata da iniziative di cooperazione regionale e condivisione delle conoscenze tra le principali città, consentendo migliori strategie di implementazione e best practice operative.
Le capacità produttive in Sud America si stanno espandendo rapidamente attraverso investimenti strategici e partnership. A luglio 2023, BYD ha annunciato un investimento significativo di 3 miliardi di BRL per stabilire il suo primo stabilimento di produzione di veicoli elettrici in Brasile, segnando un passo cruciale nella localizzazione della produzione. Questo sviluppo è completato dall'ingresso dei produttori nazionali nel segmento degli autobus elettrici, creando un panorama di mercato più diversificato e competitivo. Si prevede che la crescente capacità produttiva locale ridurrà la dipendenza dalle importazioni e creerà nuove opportunità di lavoro, promuovendo al contempo l'innovazione tecnologica nella regione.
I quadri normativi nei paesi sudamericani sono sempre più allineati con gli obiettivi di trasporto pubblico sostenibile. Un esempio degno di nota è la decisione storica di San Paolo nel dicembre 2022 di vietare gli autobus diesel e impegnarsi a distribuire 2,600 autobus a zero emissioni entro la fine del 2024. Questo cambiamento di politica rappresenta una tendenza regionale più ampia verso l'istituzione di tempistiche chiare per la transizione delle flotte di trasporto pubblico verso veicoli a zero emissioni. I governi municipali stanno implementando misure di supporto, tra cui corsie preferenziali per gli autobus elettrici, infrastrutture di ricarica dedicate per gli autobus elettrici e sussidi operativi per accelerare l'adozione.
Il settore sta assistendo a un'ondata di iniziative collaborative tra produttori internazionali e partner locali per migliorare le capacità tecnologiche e le reti di servizi. Queste partnership si estendono oltre la produzione di veicoli per includere lo sviluppo di infrastrutture per autobus elettrici, servizi di manutenzione e programmi di formazione per conducenti. L'attenzione alla creazione di un supporto completo per l'ecosistema è fondamentale per garantire il funzionamento di successo delle flotte di autobus elettrici. Le autorità dei trasporti stanno adottando sempre più approcci basati sui dati per ottimizzare la pianificazione dei percorsi, i programmi di ricarica e i protocolli di manutenzione, portando a operazioni di flotta più efficienti e a una migliore affidabilità del servizio.
Tendenze e approfondimenti sul mercato degli autobus elettrici in Sud America
La crescente domanda e gli incentivi statali spingono il mercato dei veicoli elettrici in Sud America
- Paesi come il Brasile e l’Argentina in Sud America mostrano un potenziale significativo nel mercato automobilistico. L’industria automobilistica sudamericana ha registrato una notevole crescita negli ultimi anni. In particolare, la regione ha visto una crescente domanda di veicoli elettrici (EV), soprattutto nel segmento delle autovetture. Questa impennata può essere attribuita a fattori come una maggiore consapevolezza, crescenti preoccupazioni ambientali e iniziative governative che promuovono l’adozione dei veicoli elettrici. Infatti, le vendite di veicoli elettrici nella regione hanno registrato un notevole aumento, crescendo del 17.95% nel 2022 rispetto al 2021.
- Il Sud America, con i suoi mercati diversificati, è pronto per un’impennata dei veicoli elettrici. Il Brasile, in particolare, sta mirando a uno spostamento verso gli autobus elettrici, spinto dalla sua attenzione alla produzione di energia rinnovabile e dalle sue abbondanti riserve di niobio e litio, cruciali per lo sviluppo delle batterie dei veicoli elettrici. Un passo significativo in questa direzione è avvenuto nel dicembre 2022, quando San Paolo ha vietato l’acquisto di autobus diesel e ha annunciato l’intenzione di distribuire 2600 autobus elettrici entro la fine del 2024. Si prevede che tendenze simili in altre nazioni sudamericane favoriranno l’elettrificazione dei veicoli dal 2024 al 2030.
- Le politiche governative e i programmi di incentivi nelle nazioni sudamericane sono destinati a diventare fattori chiave per l’elettrificazione dei veicoli nella regione. Le agevolazioni fiscali, ad esempio, stanno giocando un ruolo fondamentale. Il governo della Colombia, ad esempio, sta sfruttando incentivi e sussidi con l’ambizioso obiettivo di mettere in circolazione 600,000 veicoli elettrici entro il 2030, con l’obiettivo di contrastare le emissioni di carbonio. Con iniziative simili previste in altri paesi del Sud America, si prevede che le vendite di veicoli elettrici registreranno un aumento dal 2024 al 2030.

Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
ALTRE TENDENZE DEL SETTORE CHIAVE TRATTATE NEL RAPPORTO
- La narrativa demografica del Sud America, rappresentata da Brasile e Colombia, mostra una storia di crescita costante, con il Brasile che ha registrato una marcata impennata
- Si prevede che Brasile e Colombia vedranno un aumento della spesa dei consumatori per l’acquisto di veicoli (CVP), indicando un mercato automobilistico in ripresa e una crescente fiducia dei consumatori
- Dal 2017 al 2022, i tassi di interesse sui prestiti automobilistici sudamericani hanno svelato un panorama economico diversificato. I tassi dell'Argentina, segnati da turbolenze, sottolineano l'instabilità economica della nazione. Nel frattempo, i tassi del Brasile, sebbene inizialmente elevati, hanno registrato un calo, segnalando gli sforzi di stabilizzazione. Al contrario, i tassi della Colombia sono rimasti moderati, rispecchiando una traiettoria ascendente delle sue condizioni economiche
- Il Sud America sta costruendo costantemente la propria infrastruttura per veicoli elettrici, con stazioni di ricarica sia lente che veloci che testimoniano una crescita significativa
- L’elettrificazione del settore automobilistico in Sud America mostra tendenze altalenanti tra i segmenti di veicoli
- Il mercato sudamericano degli autobus ibridi ed elettrici medi e pesanti sta mostrando segnali di ripresa dopo un periodo di declino. Il recente volume di produzione di 31,777 unità indica un rinnovato interesse per il trasporto sostenibile
- Nel periodo 2017-2030, Brasile e Colombia hanno mostrato percorsi economici contrastanti. Sebbene entrambi abbiano subito una flessione intorno al 2020, il PIL pro capite del Brasile ha mostrato una ripresa entro il 2023, mentre la Colombia ha registrato un leggero calo
- Le proiezioni indicano una tendenza verso la stabilizzazione economica e un’inflazione controllata nella regione, evidenziando una spinta concertata per ripristinare l’equilibrio e promuovere la crescita
- Settore MaaS sudamericano: il settore della mobilità condivisa sta assistendo a un aumento delle opportunità e dimostrando una notevole resilienza
- La crescente domanda di batterie per veicoli elettrici in Sud America: costi in calo e alleanze strategiche
- In Sud America i prezzi del gasolio e della benzina hanno registrato notevoli fluttuazioni dovute all’influenza di fattori esterni
Analisi del segmento: categoria carburante
Segmento BEV nel mercato degli autobus elettrici del Sud America
I veicoli elettrici a batteria (BEV) sono emersi come la forza dominante nel mercato degli autobus elettrici sudamericani, con una quota di mercato di circa l'83% nel 2024. Questa schiacciante leadership di mercato può essere attribuita a diversi fattori, tra cui notevoli incentivi governativi che promuovono veicoli a zero emissioni, costi operativi inferiori rispetto agli autobus tradizionali e una crescente consapevolezza ambientale tra le autorità di transito. La crescita del segmento è ulteriormente rafforzata dall'espansione dell'infrastruttura di ricarica degli autobus elettrici nelle principali città sudamericane, in particolare in Brasile e Argentina. Inoltre, i comuni stanno sempre più favorendo i BEV per le loro flotte di trasporto pubblico grazie alle loro prestazioni superiori nel ridurre l'inquinamento atmosferico urbano e nel soddisfare le severe normative sulle emissioni. Il segmento sta anche beneficiando dei progressi tecnologici nella tecnologia degli autobus elettrici a batteria, che hanno portato a migliori capacità di autonomia e tempi di ricarica ridotti, rendendo i BEV sempre più interessanti sia per i percorsi urbani che interurbani.
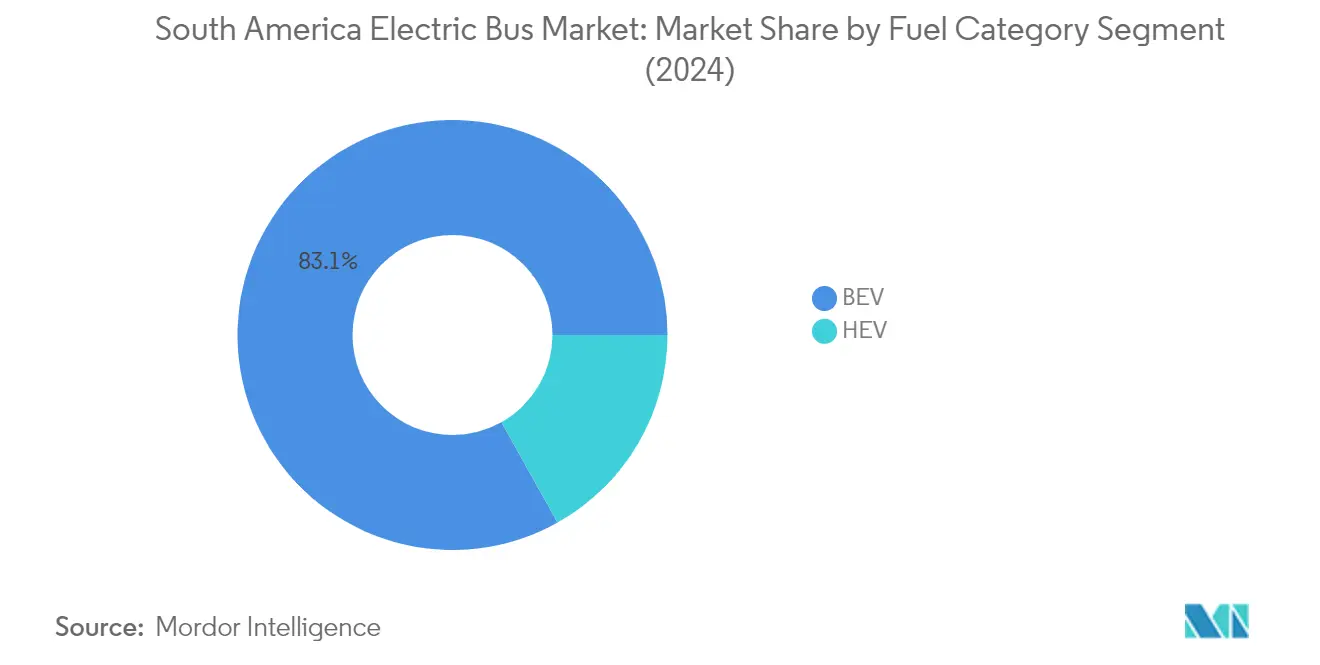
Segmento HEV nel mercato degli autobus elettrici del Sud America
Il segmento Hybrid Electric Vehicle (HEV) nel mercato degli autobus elettrici sudamericani rappresenta un'opzione di transizione strategica per gli operatori che cercano di bilanciare i vantaggi ambientali con la flessibilità operativa. Questi veicoli offrono vantaggi quali consumi di carburante ridotti ed emissioni inferiori rispetto agli autobus convenzionali, mantenendo al contempo l'affidabilità di una fonte di alimentazione di riserva. Il segmento è particolarmente interessante nelle regioni in cui l'infrastruttura di ricarica è ancora in fase di sviluppo o in percorsi che richiedono capacità di autonomia estesa. Le autorità di transito stanno riconoscendo sempre di più gli HEV come un trampolino di lancio pratico verso l'elettrificazione completa, soprattutto nelle aree in cui la transizione immediata agli autobus completamente elettrici potrebbe presentare sfide logistiche. La capacità della tecnologia di funzionare in diverse condizioni e terreni, unita a un investimento iniziale inferiore rispetto agli autobus completamente elettrici, la rende un'opzione interessante per molti operatori nella regione. Inoltre, l'integrazione di componenti di autobus elettrici e sistemi di propulsione di autobus elettrici migliora l'efficienza operativa e l'adattabilità degli HEV.
Analisi del segmento geografico del mercato degli autobus elettrici in Sud America
Mercato degli autobus elettrici del Sud America in Brasile
Il Brasile è la pietra angolare del mercato degli autobus elettrici del Sud America, con una quota di mercato regionale di circa il 32% nel 2024. Il predominio del Paese è sostenuto dalla sua vasta rete di trasporto urbano e da politiche ambientali progressiste. Grandi città come San Paolo stanno guidando la transizione verso la mobilità elettrica, implementando ambiziosi obiettivi di elettrificazione della flotta. La solidità del mercato è ulteriormente rafforzata da un ecosistema manifatturiero ben sviluppato, con diversi attori nazionali e internazionali che stabiliscono stabilimenti di produzione. L'impegno del governo per una mobilità urbana sostenibile ha creato un ambiente favorevole all'adozione degli autobus elettrici, supportato da vari incentivi e quadri normativi. Inoltre, la presenza di reti infrastrutturali di ricarica per autobus elettrici consolidate nelle principali aree metropolitane ha contribuito a superare le barriere iniziali all'adozione. Il mercato beneficia anche di solide partnership tra le autorità di trasporto locali e i produttori internazionali di autobus elettrici, facilitando il trasferimento tecnologico e lo sviluppo delle competenze locali.
Traiettoria di crescita del mercato degli autobus elettrici in Brasile
Si prevede che il mercato brasiliano degli autobus elettrici manterrà una solida traiettoria di crescita, con un CAGR previsto di circa il 20% dal 2024 al 2029. Questa notevole crescita è guidata da diversi fattori, tra cui la crescente urbanizzazione e la crescente enfasi sulle soluzioni di trasporto pubblico sostenibili. Le ricche riserve di litio e altri materiali per batterie del paese lo posizionano in modo vantaggioso nella filiera di fornitura dei veicoli elettrici. I produttori locali stanno espandendo le loro capacità produttive, mentre gli operatori internazionali stanno sempre più considerando il Brasile come un hub strategico per le operazioni sudamericane. Il mercato sta anche beneficiando del miglioramento della tecnologia delle batterie e della riduzione dei costi di produzione, rendendo gli autobus elettrici a batteria più economicamente sostenibili per gli operatori. Inoltre, la crescente consapevolezza pubblica sui problemi ambientali e sulle preoccupazioni per la qualità dell'aria nelle aree urbane continua a guidare la domanda. L'espansione del mercato è supportata da iniziative governative complete, tra cui incentivi fiscali e sussidi, volte ad accelerare la transizione al trasporto pubblico elettrico.
Mercato degli autobus elettrici del Sud America in Argentina
Il mercato degli autobus elettrici in Argentina dimostra un potenziale significativo, guidato dal forte impegno del paese per la sostenibilità ambientale e il miglioramento della qualità dell'aria urbana. Il mercato trae vantaggio da una combinazione di politiche governative di supporto e dalla crescente consapevolezza ambientale tra gli operatori del trasporto pubblico. Le città in tutta l'Argentina stanno sempre più incorporando autobus urbani elettrici nelle loro flotte di trasporto pubblico, riconoscendone i benefici operativi a lungo termine e i vantaggi ambientali. Il paese ha sviluppato un quadro completo per supportare l'adozione di autobus elettrici, tra cui lo sviluppo delle infrastrutture e programmi di formazione degli operatori. Le autorità dei trasporti locali stanno collaborando attivamente con i produttori internazionali per garantire un'implementazione e una manutenzione fluide delle flotte di autobus elettrici. Il mercato trae vantaggio anche dalla posizione strategica dell'Argentina nella regione e dalla sua consolidata infrastruttura del settore automobilistico. Inoltre, l'attenzione del paese sull'integrazione delle energie rinnovabili si allinea bene con l'espansione delle reti di autobus elettrici.
Mercato degli autobus elettrici in Sud America nel resto del Sud America
Il mercato degli autobus elettrici in altri paesi sudamericani, tra cui Cile, Colombia, Perù e Uruguay, mostra vari gradi di sviluppo e adozione. Questi mercati sono caratterizzati da distinti contesti normativi e diversi livelli di prontezza infrastrutturale. Molti di questi paesi stanno implementando progetti pilota e implementazioni su piccola scala per testare la fattibilità degli autobus elettrici nei loro contesti specifici. Il successo di queste iniziative sta incoraggiando un'adozione più ampia in tutta la regione. I governi locali stanno riconoscendo sempre di più l'importanza del trasporto urbano sostenibile e stanno sviluppando di conseguenza politiche di supporto. Le partnership internazionali e la condivisione delle conoscenze tra i paesi sudamericani stanno contribuendo ad accelerare lo sviluppo del mercato. Le abbondanti risorse di energia rinnovabile della regione forniscono una solida base per l'espansione delle reti di autobus elettrici. Inoltre, la crescente urbanizzazione e la crescente consapevolezza ambientale stanno creando condizioni favorevoli per la crescita del mercato in questi paesi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Le migliori aziende nel mercato degli autobus elettrici in Sud America
Il mercato degli autobus elettrici sudamericani è caratterizzato da una forte concorrenza e da un rapido progresso tecnologico tra attori chiave come BYD Auto, Beiqi Foton, Eletra Industrial e Volvo Group. Le aziende stanno investendo molto in ricerca e sviluppo per migliorare la tecnologia delle batterie degli autobus elettrici, le capacità di ricarica degli autobus elettrici e le prestazioni complessive dei veicoli, espandendo al contempo i loro portafogli di prodotti per soddisfare le diverse esigenze dei clienti. Le partnership strategiche con operatori locali ed enti governativi sono diventate sempre più comuni, consentendo ai produttori di rafforzare la loro presenza sul mercato e le reti di distribuzione. L'agilità operativa è dimostrata attraverso processi di produzione flessibili e strutture di produzione localizzate, consentendo alle aziende di rispondere rapidamente alle richieste del mercato e ai cambiamenti normativi. I leader di mercato si stanno anche concentrando sull'espansione delle loro reti di assistenza post-vendita e sulla fornitura di un supporto di manutenzione completo per migliorare la soddisfazione del cliente e costruire relazioni a lungo termine.
Mercato dominato dai giganti della produzione globale
Il panorama competitivo è dominato principalmente da grandi produttori internazionali, in particolare aziende cinesi che hanno sfruttato con successo la loro competenza manifatturiera e i vantaggi in termini di costi per stabilire solide basi in Sud America. Questi attori globali hanno dimostrato il loro impegno nei confronti della regione attraverso investimenti significativi in strutture di produzione locali, centri di ricerca e reti di servizi. Il mercato mostra un consolidamento moderato, con i primi tre attori che rappresentano una quota significativa, pur lasciando spazio agli specialisti regionali e ai nuovi entranti per ritagliarsi nicchie in aree geografiche specifiche o segmenti di veicoli specializzati.
Il mercato ha assistito a diverse partnership strategiche e joint venture piuttosto che ad acquisizioni vere e proprie, poiché le aziende cercano di unire i loro punti di forza e superare le barriere all'ingresso nel mercato. I produttori locali stanno sempre più stringendo alleanze con fornitori di tecnologia globali per migliorare le loro capacità tecniche ed espandere la loro offerta di prodotti. Queste collaborazioni spesso si concentrano sullo sviluppo di soluzioni specifiche per il mercato che affrontino le sfide e i requisiti unici delle città sudamericane, tra cui limitazioni infrastrutturali e diverse condizioni operative.
Innovazione e localizzazione, la chiave del successo
Il successo nel mercato degli autobus elettrici sudamericani dipende sempre di più dalla capacità delle aziende di offrire soluzioni personalizzate mantenendo al contempo la competitività sui costi. I produttori devono concentrarsi sullo sviluppo di prodotti che affrontino specificamente i requisiti locali, tra cui condizioni climatiche, caratteristiche del percorso e limitazioni delle infrastrutture degli autobus elettrici. Costruire relazioni solide con le autorità locali e gli operatori dei trasporti è fondamentale, poiché le politiche governative e le iniziative di trasporto pubblico influenzano significativamente le dinamiche di mercato. Le aziende devono inoltre investire in catene di fornitura locali e capacità di produzione per ridurre i costi e migliorare i tempi di risposta, garantendo al contempo la conformità ai requisiti dei contenuti locali.
Per i nuovi entranti e i giocatori più piccoli, il successo sta nell'identificare e servire segmenti di mercato o regioni sottoserviti, costruendo al contempo partnership strategiche per superare i limiti di scala. Le aziende devono sviluppare soluzioni di finanziamento complete e modelli di business innovativi per affrontare gli elevati costi iniziali che spesso scoraggiano i potenziali clienti. Si prevede che l'ambiente normativo diventerà più severo per quanto riguarda le emissioni e gli standard di sicurezza, rendendo essenziale per le aziende mantenere solide capacità di ricerca e sviluppo. La concentrazione degli utenti finali nelle principali città e la crescente attenzione al costo totale di proprietà piuttosto che al prezzo di acquisto iniziale stanno rimodellando le strategie competitive, spingendo le aziende a offrire soluzioni di mobilità più complete piuttosto che solo veicoli, compresi i progressi nei componenti degli autobus elettrici e nelle tecnologie dei gruppi propulsori degli autobus elettrici.
Leader del settore degli autobus elettrici in Sud America
Beiqi Foton Motor Co. Ltd.
Byd Auto Industry Company Limited
ELETRA Industriale LTDA
Shanghai Sunwin Bus Corporation.Ltd.
Zhengzhou Yutong Autobus Co. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2023: Volvo Energy ha firmato una lettera di intenti con Connected Energy con l'ambizione di sviluppare congiuntamente un sistema di accumulo dell'energia a batteria (BESS).
- Settembre 2023: Yutong ha annunciato di aver tenuto una cerimonia di spedizione per 87 autobus sul piazzale esportati dalla Cina all'Arabia Saudita nello stabilimento di Yutong New Energy. È il lotto più grande di autobus a piazzale esportati dalla Cina.
- Settembre 2023: Volvo Buses ha firmato un accordo con MCV (Manufacturing Commercial Vehicles) per la produzione delle carrozzerie degli autobus Volvo 7900 Electric e Volvo 7900 Electric Artic.
Ambito del rapporto sul mercato degli autobus elettrici in Sud America
BEV e HEV sono coperti come segmenti per categoria di carburante. Argentina, Brasile e resto del Sud America sono coperti come segmenti per Paese.Categoria di carburante
| BEV |
| HEV |
Paese
| Argentina |
| Brasile |
| Resto del Sud America |
| Categoria di carburante | BEV |
| HEV | |
| Paese | Argentina |
| Brasile | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di veicolo - La categoria comprende Autobus medi e pesanti.
- Tipo di carrozzeria del veicolo - Ciò include la categoria Autobus.
- Categoria di carburante - La categoria copre esclusivamente i sistemi di propulsione elettrica, compresi vari tipi come HEV (veicoli elettrici ibridi), PHEV (veicoli elettrici ibridi plug-in), BEV (veicoli elettrici a batteria) e FCEV (veicoli elettrici a celle a combustibile).
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| BEV | Un BEV si basa completamente su una batteria e un motore per la propulsione. La batteria del veicolo deve essere caricata collegandola a una presa o a una stazione di ricarica pubblica. I BEV non hanno un ICE e quindi non inquinano. Hanno un basso costo di funzionamento e un rumore del motore ridotto rispetto ai motori a carburante convenzionali. Tuttavia, hanno un’autonomia più breve e prezzi più alti rispetto ai loro equivalenti modelli a benzina. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente include veicoli completamente elettrici e ibridi plug-in. |
| Veicolo elettrico ibrido plug-in | Un veicolo che può essere alimentato da un motore ICE o elettrico. A differenza dei normali veicoli elettrici ibridi, possono essere ricaricati esternamente. |
| Motore a combustione interna | Un motore in cui la combustione dei combustibili avviene in uno spazio ristretto chiamato camera di combustione. Solitamente funziona con benzina/benzina o diesel. |
| Veicolo elettrico ibrido | Un veicolo alimentato da un motore ICE in combinazione con uno o più motori elettrici che utilizzano l'energia immagazzinata nelle batterie. Questi vengono continuamente ricaricati con l'energia dell'ICE e della frenata rigenerativa. |
| Veicoli commerciali | I veicoli commerciali sono veicoli stradali a motore progettati per il trasporto di persone o merci. La categoria comprende veicoli commerciali leggeri (LCV) e veicoli medi e pesanti (M&HCV). |
| Veicoli passeggeri | Le autovetture sono veicoli a motore elettrico o a motore con almeno quattro ruote. Questi veicoli sono adibiti al trasporto passeggeri e comprendono non più di otto posti a sedere oltre al sedile del conducente. |
| Veicoli commerciali leggeri | I veicoli commerciali che pesano meno di 6,000 libbre (Classe 1) e tra 6,001 e 10,000 libbre (Classe 2) sono coperti da questa categoria. |
| M&HDT | Veicoli commerciali con un peso compreso tra 10,001 e 14,000 libbre (Classe 3), 14,001-16,000 libbre (Classe 4), 16,001-19,500 libbre (Classe 5), 19,501-26,000 libbre (Classe 6), 26,001-33,000 libbre (Classe 7) 33,001) e superiori a 8 libbre (Classe XNUMX) sono coperti da questa categoria. |
| Autobus | Una modalità di trasporto che in genere si riferisce a un veicolo di grandi dimensioni progettato per trasportare passeggeri su lunghe distanze. Ciò include autobus di transito, scuolabus, bus navetta e filobus. |
| Diesel | Comprende i veicoli che utilizzano il diesel come carburante principale. Un veicolo con motore diesel è dotato di un sistema di iniezione con accensione per compressione anziché del sistema con accensione a scintilla utilizzato dalla maggior parte dei veicoli a benzina. In tali veicoli, il carburante viene iniettato nella camera di combustione e acceso dall'elevata temperatura raggiunta quando il gas viene fortemente compresso. |
| Benzina | Comprende i veicoli che utilizzano gas/benzina come carburante principale. Un'auto a benzina utilizza tipicamente un motore a combustione interna con accensione a scintilla. In tali veicoli, il carburante viene iniettato nel collettore di aspirazione o nella camera di combustione, dove viene combinato con l'aria, e la miscela aria/carburante viene accesa dalla scintilla di una candela. |
| GPL | Comprende i veicoli che utilizzano il GPL come carburante principale. Nell'ambito dello studio sono considerati sia i veicoli GPL dedicati che quelli bi-fuel. |
| CNG | Comprende i veicoli che utilizzano il metano come carburante principale. Si tratta di veicoli che funzionano come veicoli a benzina con motori a combustione interna con accensione a scintilla. |
| HEV | Sono considerati in questa categoria tutti i veicoli elettrici che utilizzano batterie e un motore a combustione interna (ICE) come fonte primaria di propulsione. Gli HEV generalmente utilizzano un propulsore diesel-elettrico e sono anche conosciuti come veicoli ibridi diesel-elettrici. Un HEV converte la quantità di moto del veicolo (energia cinetica) in elettricità che ricarica la batteria quando il veicolo rallenta o si ferma. La batteria dell'HEV non può essere caricata utilizzando dispositivi plug-in. |
| PHEV | I PHEV sono alimentati sia da una batteria che da un ICE. La batteria può essere caricata tramite rottura rigenerativa utilizzando l'ICE o collegandola a una fonte di ricarica esterna. I PHEV hanno un’autonomia migliore rispetto ai BEV ma sono relativamente meno ecologici. |
| Hatchback | Si tratta di auto di dimensioni compatte con una porta a portellone prevista nella parte posteriore. |
| Berlina | Si tratta solitamente di autovetture a due o quattro porte, con un'area separata nella parte posteriore per i bagagli. |
| SUV | Popolarmente conosciute come SUV, queste auto sono dotate di trazione integrale e di solito hanno un'elevata altezza da terra. Queste auto possono essere utilizzate anche come veicoli fuoristrada. |
| MPV | Si tratta di veicoli multiuso (chiamati anche minivan) progettati per trasportare un numero maggiore di passeggeri. Trasportano dalle cinque alle sette persone e hanno spazio anche per i bagagli. Di solito sono più alte della media delle berline familiari, per fornire maggiore spazio per la testa e facilità di accesso, e di solito sono a trazione anteriore. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. I ricavi del mercato vengono calcolati moltiplicando il volume delle vendite per il rispettivo prezzo medio di vendita (ASP). Durante la stima di fattori ASP come l’inflazione media, lo spostamento della domanda di mercato, i costi di produzione, il progresso tecnologico e le diverse preferenze dei consumatori, tra gli altri, sono stati presi in considerazione.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




