

Dimensioni e quota di mercato delle sigarette elettroniche in Sud America
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
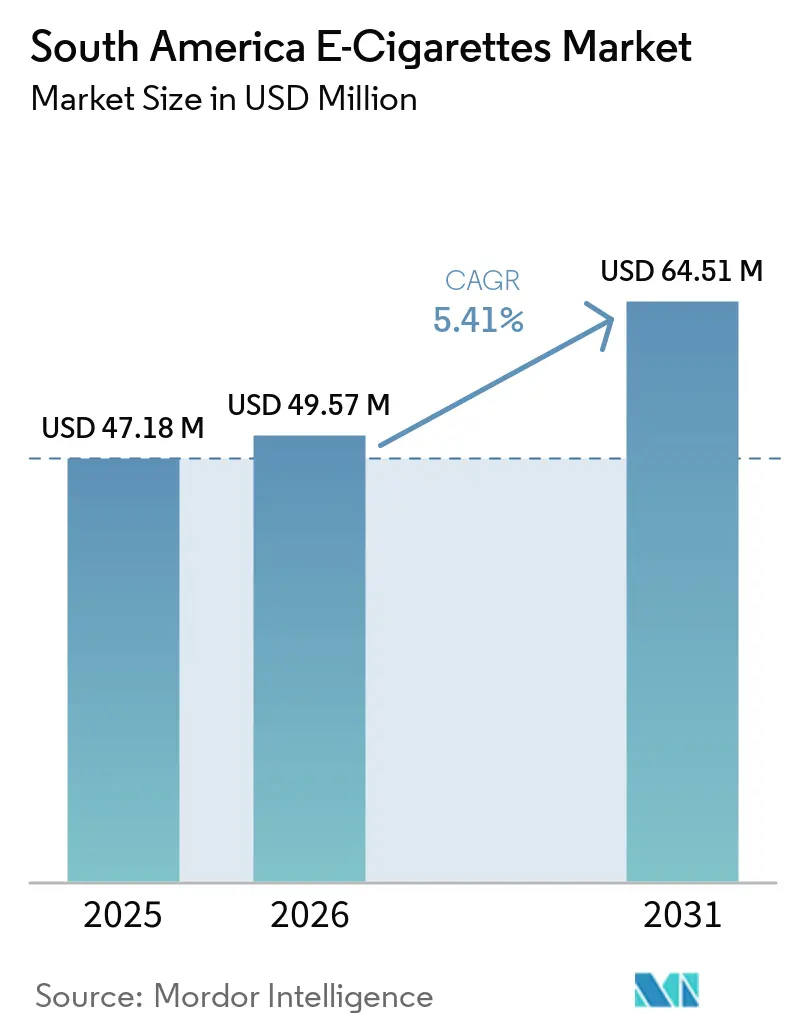
| Dimensione del mercato (2026) | USD 49.57 milioni |
| Dimensione del mercato (2031) | USD 64.51 milioni |
| Tasso di crescita (2026 - 2031) | 5.41% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle sigarette elettroniche in Sud America a cura di Mordor Intelligence
Il mercato sudamericano delle sigarette elettroniche aveva un valore di 47.189 milioni di dollari nel 2025 e si prevede che raggiungerà i 64.517 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.41% nel periodo 2026-2031. La regione sta passando dalle vendite informali a canali autorizzati e tassabili, in particolare in Colombia, Cile, Perù, Paraguay e Argentina. Questa transizione aumenta la visibilità della domanda dei consumatori per i marchi e i rivenditori affermati, consentendo loro di valutare meglio il potenziale di mercato e sviluppare strategie commerciali conformi. Il consumo di tabacco tra gli adulti nelle Americhe è diminuito da 159 milioni nel 2000 a 129 milioni nel 2025, mentre l'interesse dei consumatori adulti per alternative a minore esposizione continua a crescere, sostenendo la domanda di prodotti per sigarette elettroniche nei mercati regolamentati.[1]Fonte: Organización Panamericana de la Salud, "Avanzare nelle Americhe: il controllo del tabacco favorisce lo sviluppo sostenibile", scielosp.orgLa chiarezza normativa favorisce gli investimenti in sistemi di vendita al dettaglio, distribuzione e registrazione dei prodotti conformi alle normative, il che può rafforzare la disponibilità dei prodotti e l'accesso dei consumatori attraverso canali ufficiali. Tuttavia, i divieti, l'offerta illecita e i costi di importazione continuano a limitare le vendite ufficiali nel mercato sudamericano delle sigarette elettroniche, frenando l'espansione dei marchi e dei rivenditori autorizzati.
Punti chiave del rapporto
- Per tipologia di prodotto, i dispositivi per sigarette elettroniche hanno rappresentato la quota maggiore del mercato sudamericano, con l'82.72% nel 2025, mentre si prevede che i liquidi per sigarette elettroniche cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.45%, nel periodo 2026-2031.
- Per categoria, i sistemi di svapo chiusi hanno rappresentato la quota maggiore del mercato delle sigarette elettroniche in Sud America, con il 74.37% nel 2025, mentre si prevede che i sistemi di svapo aperti cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.98% nel periodo 2026-2031.
- Per tipologia di utente finale, gli uomini rappresentavano la quota maggiore del mercato sudamericano delle sigarette elettroniche, con il 67.49% nel 2025, mentre si prevede che le donne registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.64%, nel periodo 2026-2031.
- Per quanto riguarda i canali di distribuzione, la vendita al dettaglio offline ha rappresentato la quota maggiore del mercato sudamericano delle sigarette elettroniche, con il 70.51% nel 2025, mentre si prevede che la vendita al dettaglio online crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 9.22% nel periodo 2026-2031.
- Dal punto di vista geografico, la Colombia deteneva la quota maggiore del mercato sudamericano delle sigarette elettroniche, pari al 43.16% nel 2025, mentre si prevede che il Perù registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.92%, nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle sigarette elettroniche in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La scoperta digitale e la diffusione del commercio sociale tra i consumatori adulti | + 0.8% | Colombia, Perù, con ripercussioni in Cile e Argentina. | A breve termine (≤ 2 anni) |
| Normalizzazione della regolamentazione in Colombia, Cile, Perù e Paraguay | + 1.2% | Colombia, Cile, Perù, Paraguay, con i primi effetti a Buenos Aires | Medio termine (2-4 anni) |
| Innovazione di prodotto nel settore dei dispositivi monouso a capsula chiusa e ad alta capacità. | + 0.7% | Colombia e Cile, supportati da catene di approvvigionamento globali | A breve termine (≤ 2 anni) |
| Passaggio dei fumatori adulti alle sigarette elettroniche e adozione di sistemi ricaricabili. | + 0.9% | Colombia e Cile | Medio termine (2-4 anni) |
| Accesso transfrontaliero a prodotti non disponibili tramite la vendita al dettaglio nazionale. | + 0.6% | Corridoi di confine tra Argentina, Bolivia, Ecuador e Uruguay | Medio termine (2-4 anni) |
| Preferenze locali in termini di sapori e concentrazione di nicotina | + 0.5% | Colombia, Perù e Paraguay | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Scoperta digitale e diffusione del commercio sociale tra i consumatori adulti
Nel mercato sudamericano delle sigarette elettroniche, la scoperta digitale dei prodotti raggiunge i consumatori adulti prima che questi prendano decisioni di acquisto formali. Piattaforme di social media, marketplace online e applicazioni di consegna hanno normalizzato la ricerca di prodotti e gli acquisti ripetuti in Colombia, Perù e Argentina. La Sovrintendenza per l'Industria e il Commercio della Colombia dovrebbe emanare la Risoluzione n. 30838 nel maggio 2025 per regolamentare l'accesso dei consumatori alle informazioni sui prodotti per lo svapo. Sebbene la risoluzione affronti il tema dell'accesso alle informazioni, le autorità si trovano ad affrontare sfide maggiori nel monitorare la promozione digitale e la visibilità peer-to-peer su larga scala. Pertanto, contenuti conformi in lingua locale e sistemi di acquisto online verificati possono rappresentare preziose capacità commerciali. I venditori online che dimostrano processi efficaci di verifica dell'età e mantengono la documentazione dei prodotti saranno in una posizione migliore man mano che i controlli diventeranno più rigorosi.
Normalizzazione della regolamentazione in Colombia, Cile, Perù e Paraguay
In diversi paesi sudamericani, i cambiamenti normativi stanno spostando le vendite informali verso canali autorizzati e tassabili. La legge colombiana n. 2354 del 2024 ha esteso le normative sul controllo del tabacco anche alle sigarette elettroniche, stabilendo requisiti a supporto di un ambiente di vendita al dettaglio formale.[2]Fonte: Superintendencia de Industria y Comercio (SIC), " Ley 2354 de 2024 “Por medio de la cual se modifica la Ley 1335 de 2009", secretariasenado.gov.coIl Decreto n. 41 del Cile, entrato in vigore nel maggio 2025, ha introdotto requisiti di avvertenza sanitaria per i sistemi elettronici di somministrazione di nicotina e i liquidi per sigarette elettroniche. Il Perù ha implementato restrizioni pubblicitarie e requisiti di verifica dell'età ai sensi della Legge n. 32159; tuttavia, il materiale fornito non includeva dettagli completi sull'implementazione per quanto riguarda gli aromi. La Legge n. 7508 del 2025 del Paraguay richiede la registrazione del prodotto, limita le importazioni ai formati a dispositivo chiuso e fissa un limite massimo di concentrazione di nicotina a 20 mg/mL.[3]Fonte: Biblioteca y Archivo Central del Congreso Nacional, "Ley Nº 7508/2025 – “Que establece medidas sanitarias de protección a la salud de las personas en relación a los dispositivos… de los sistemas electronicos de administración de nicotina (SEAN) y sistemas similares sin nicotina (SSSN)", bacn.gov.pyQueste normative più chiare consentono ai fornitori conformi di pianificare gli investimenti nella registrazione dei prodotti, nell'accesso alla vendita al dettaglio e nella distribuzione legale in tutto il mercato sudamericano delle sigarette elettroniche.
Innovazione di prodotto nei dispositivi monouso a capsula chiusa e ad alta capacità
La progettazione del prodotto può ridurre gli ostacoli pratici per i consumatori adulti che provano le sigarette elettroniche per la prima volta. Pod pre-riempiti, sistemi di batterie magnetiche, serbatoi del liquido visibili e indicatori di batteria riducono al minimo le esigenze di manutenzione e le regolazioni tecniche. Queste caratteristiche supportano i sistemi chiusi, ampiamente utilizzati dagli adulti per un'esperienza iniziale più semplice. ELFBAR prevede di lanciare la sua serie King a giugno 2025, con controlli regolabili per freschezza, dolcezza, acidità e concentrazione di nicotina. Questo approccio al prodotto riflette la domanda di un aroma e di un'erogazione di nicotina controllati, piuttosto che un formato unico e uniforme. Gli importatori devono inoltre tenere conto del requisito dell'Associazione Internazionale del Trasporto Aereo (IATA), in vigore da gennaio 2026, secondo il quale le batterie al litio contenute nelle apparecchiature trasportate per via aerea non devono superare il 30% del livello di carica.
Passaggio al fumo passivo per adulti e adozione di sistemi di erogazione ricaricabili
I consumatori adulti di tabacco rappresentano una base di clienti potenziale significativa per il mercato delle sigarette elettroniche in Sud America. Il Cile ha registrato la più alta prevalenza di consumo di tabacco tra gli adulti nelle Americhe, pari al 28.7%, rispetto alla media regionale del 16.6% tra gli adulti di età pari o superiore a 15 anni. I sistemi ricaricabili potrebbero risultare attraenti per gli adulti che privilegiano costi per utilizzo inferiori e una più ampia selezione di liquidi per sigarette elettroniche. La ricerca citata indica che i sistemi aperti possono ridurre i costi per utilizzo del 40%-60% rispetto ai sistemi a pod proprietari. Viene inoltre citato uno studio peer-reviewed del 2026 sui modelli di consumo in Cile, il quale ha rilevato che l'iniziazione al consumo avviene spesso in contesti sociali e che le donne rappresentavano il 77.8% dei partecipanti alle interviste qualitative. Questi risultati indicano che il posizionamento del prodotto e le strategie di vendita al dettaglio potrebbero dover tenere conto dei modelli di consumo sociale e delle diverse preferenze dei consumatori. Il formato del prodotto, l'accessibilità al dettaglio e l'erogazione costante di nicotina possono influenzare lo sviluppo della domanda tra i consumatori adulti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti a livello nazionale e riconoscimento normativo disomogeneo | -1.5% | Brasile, Venezuela e Argentina durante la transizione alle vendite legali | A lungo termine (≥ 4 anni) |
| Concorrenza di prodotti illeciti e contraffatti | -1.2% | Sud America, in particolare il corridoio Paraguay-Argentina-Brasile | Medio termine (2-4 anni) |
| Vincoli relativi a batteria, spedizione e conformità del prodotto | -0.5% | Importatori sudamericani dipendenti dal trasporto aereo | A breve termine (≤ 2 anni) |
| Volatilità valutaria e inflazione dei costi di importazione | -0.7% | Argentina, Colombia e Perù | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Divieti a livello nazionale e riconoscimento normativo disomogeneo
Il Brasile continua a vietare la produzione, l'importazione e la vendita di sigarette elettroniche ai sensi della Risoluzione ANVISA RDC n. 855/2024. Questo divieto esclude la più grande base di consumatori del continente dalle vendite legali, sebbene la domanda informale persista. Secondo il materiale fornito, 4 milioni di persone in Brasile hanno utilizzato sigarette elettroniche attraverso canali informali durante il periodo di divieto. Anche il Venezuela limita lo sviluppo di un mercato locale formale vietando la produzione e l'importazione. I fornitori informali possono offrire prezzi inferiori rispetto ai prodotti autorizzati, evitando i costi di registrazione, tassazione ed etichettatura. Questo vantaggio di prezzo può sostenere i canali di distribuzione informali e limitare lo sviluppo di mercati regolamentati per le sigarette elettroniche. La cooperazione regionale in materia di applicazione della legge rimane importante; tuttavia, la strategia di controllo del tabacco dell'OPS non prevede un meccanismo di applicazione vincolante.
Concorrenza di prodotti illeciti e contraffatti
I prodotti illeciti continuano a ostacolare le vendite autorizzate nel mercato sudamericano delle sigarette elettroniche. Nel gennaio 2025, l'Operazione FRONPIAS dell'Organizzazione Mondiale delle Dogane ha coinvolto 14 amministrazioni doganali e ha intercettato quasi 14 milioni di articoli, di cui l'89% costituito da prodotti del tabacco e sigarette elettroniche. Anche le forze dell'ordine brasiliane hanno segnalato significativi sequestri di sigarette elettroniche in porti, aeroporti e reti stradali nel 2024. Sebbene i dati sui sequestri evidenzino il notevole volume di prodotti in transito, non tengono conto dei prodotti che raggiungono i canali di vendita al dettaglio informali. I prodotti contraffatti possono essere privi di informazioni affidabili sugli ingredienti, di confezioni a prova di bambino e di un rilascio costante di nicotina, rappresentando un rischio per i consumatori e i fornitori legittimi. La continua circolazione di prodotti illeciti mina inoltre la supervisione normativa e limita le opportunità di guadagno per i produttori conformi e i rivenditori autorizzati.
Analisi del segmento
Per tipologia di prodotto: l'hardware consolida il valore, mentre gli e-liquid generano una domanda ricorrente.
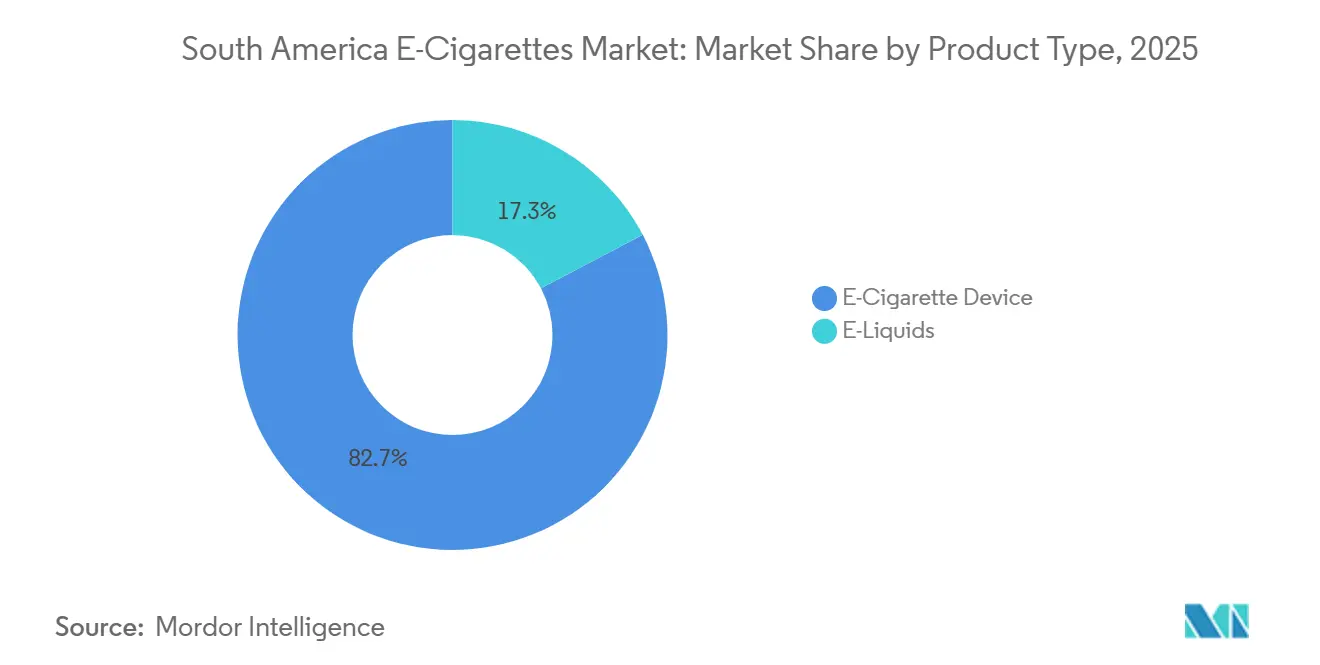
Nel 2025, i dispositivi per sigarette elettroniche rappresentavano l'82.72% della quota di mercato sudamericana. Questa quota considerevole riflette la necessità per ogni nuovo utente di acquistare l'hardware prima di poter iniziare a spendere regolarmente per i materiali di consumo. I dispositivi usa e getta stanno guadagnando terreno in Colombia e Perù perché richiedono una configurazione minima al momento dell'acquisto. I dispositivi ricaricabili, invece, consentono periodi di utilizzo più lunghi e possono incentivare gli acquisti ripetuti nel tempo. I rivenditori traggono vantaggio dall'offrire la possibilità di provare i dispositivi di persona attraverso negozi specializzati, minimarket e altri canali di vendita al dettaglio formali. La categoria dei dispositivi rimane strettamente legata all'espansione della base di utenti. Con l'aumento dell'adozione, è probabile che la domanda di dispositivi di fascia base e avanzata si ampli in tutta la regione.
Si prevede che i liquidi per sigarette elettroniche registreranno il tasso di crescita annuale composto (CAGR) più elevato tra le tipologie di prodotto, pari al 7.45% nel periodo 2026-2031. Questa crescita più rapida evidenzia la crescente importanza degli acquisti ripetuti di materiali di consumo, poiché gli utenti continuano a svapare anche dopo l'acquisto iniziale del dispositivo. L'espansione dei canali di vendita al dettaglio formali in Colombia può facilitare il rifornimento, aumentando il numero di punti vendita. Questa espansione può spostare gli acquisti di liquidi per sigarette elettroniche da acquisti programmati a acquisti più frequenti e dettati dalla comodità. Nel 2025, la PAHO ha lanciato un allarme sui prodotti a base di tabacco e nicotina aromatizzati e ha segnalato una prevalenza di sigarette elettroniche del 5.4% tra gli adolescenti nelle Americhe. I marchi devono quindi prepararsi a normative più severe in materia di aromi, mantenendo al contempo una documentazione di prodotto conforme e portafogli di prodotti adeguati al contesto locale. Gli sviluppi normativi potrebbero inoltre influenzare la disponibilità dei prodotti e la gamma di formulazioni di liquidi per sigarette elettroniche offerte attraverso i canali di vendita al dettaglio formali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per categoria: i sistemi chiusi sono in testa, mentre i sistemi aperti guadagnano terreno grazie ai vantaggi economici derivanti dalla ricarica.
Nel 2025, i sistemi di svapo chiusi rappresentavano il 74.37% del mercato delle sigarette elettroniche in Sud America. Le pod pre-riempite eliminano la necessità di maneggiare liquidi o regolare le impostazioni del dispositivo, rendendo questi sistemi più accessibili ai consumatori adulti che desiderano un'esperienza iniziale semplice e immediata. I sistemi chiusi consentono inoltre ai marchi di mantenere la tracciabilità del prodotto attraverso una fornitura controllata di cartucce e dispositivi. Il loro modello di distribuzione supporta margini di profitto costanti per i rivenditori e procedure di conformità più chiare. Queste caratteristiche sono alla base della loro ampia diffusione nei mercati nazionali regolamentati e in quelli in fase di formalizzazione. Questo formato è particolarmente adatto ai mercati in cui prodotti standardizzati e canali di distribuzione controllati favoriscono la supervisione normativa.
Si prevede che i sistemi di svapo aperti registreranno il CAGR (tasso di crescita annuale composto) più elevato della categoria, pari al 7.98% nel periodo 2026-2031. I serbatoi ricaricabili attraggono i consumatori adulti attenti al prezzo e tecnologicamente esperti, che cercano una gamma più ampia di liquidi per sigarette elettroniche. Il materiale fornito indica che i sistemi aperti possono ridurre i costi per utilizzo dal 40% al 60% rispetto ai pod proprietari. La bozza fornita indica inoltre che una quota consistente di consumatori in Colombia preferisce i sistemi aperti. Tuttavia, la legge n. 7508/2025 del Paraguay limita le importazioni e la produzione legali ai formati di dispositivi chiusi. Queste diverse normative nazionali favoriscono i marchi in grado di soddisfare gli obblighi di conformità normativa, rispondendo al contempo alle diverse preferenze dei consumatori. Con l'evoluzione delle normative nella regione, i produttori dovranno adattare i propri portafogli prodotti ai quadri giuridici specifici di ciascun paese.
Per utente finale: gli uomini detengono la base più ampia, mentre le donne si espandono più rapidamente.
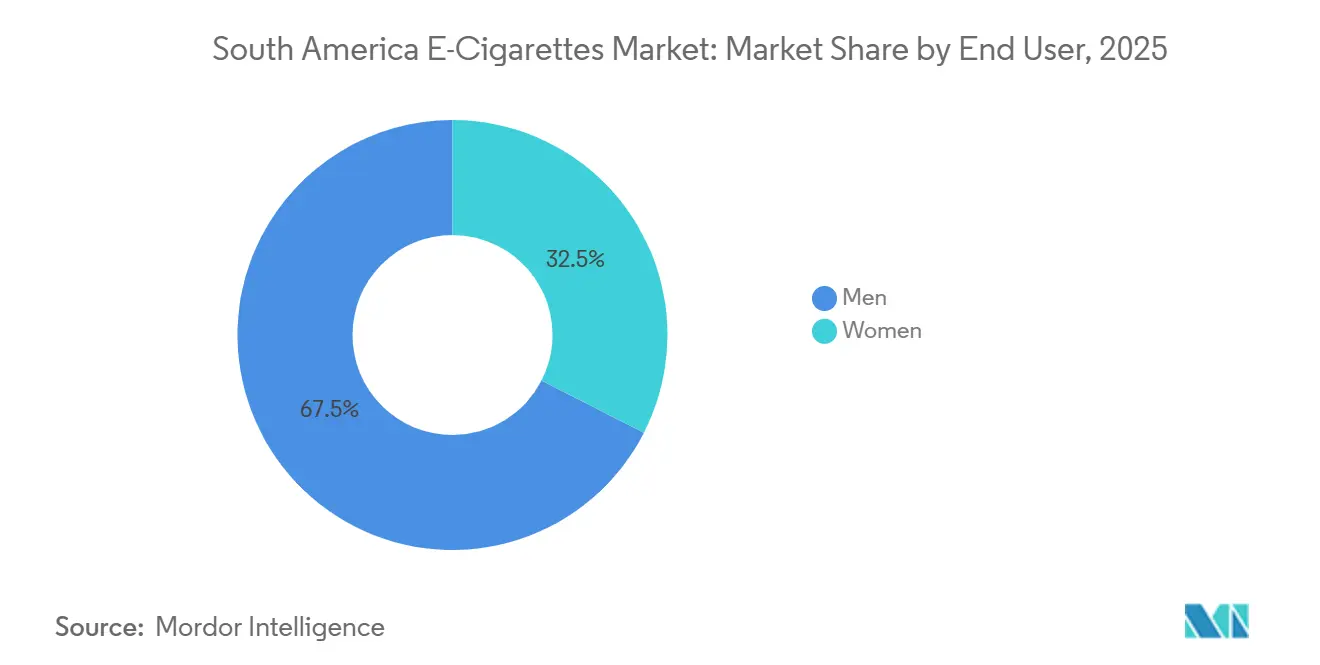
Nel 2025, gli uomini rappresentavano il 67.49% della quota di mercato delle sigarette elettroniche in Sud America. Questa distribuzione riflette la precoce associazione della categoria con comunità di utenti focalizzate sui dispositivi e con modelli di adozione sociale. I produttori si sono tradizionalmente rivolti a questa base di consumatori puntando sulle prestazioni del prodotto, sulla capacità della batteria e sull'ampia disponibilità nei punti vendita. L'espansione dei canali di distribuzione formali può inoltre aumentare l'accesso per i consumatori che non frequentano i negozi specializzati in svapo. In quanto gruppo di utenti finali più numeroso, gli uomini rimangono significativi per le vendite di hardware e per la domanda consolidata al dettaglio, oltre a fornire la base installata che supporta i successivi acquisti di materiali di consumo.
Si prevede che le donne registreranno il tasso di crescita annuale composto (CAGR) più rapido tra i gruppi di utenti finali, pari all'8.64%, nel periodo 2026-2031. Dispositivi più sottili, dimensioni discrete e una gamma più ampia di aromi potrebbero aumentare la rilevanza del prodotto in diverse situazioni di acquisto da parte degli adulti. Uno studio del 2025 pubblicato su Frontiers in Public Health ha esaminato le considerazioni di genere nell'uso delle sigarette elettroniche e nelle politiche di controllo del tabacco. Uno studio cileno sottoposto a revisione paritaria e pubblicato nel 2026 non ha riscontrato differenze a livello di popolazione nell'uso nell'ultimo anno in base al sesso e ha riportato che le donne rappresentavano il 77.8% dei partecipanti alle interviste qualitative. PMI ha riferito che VEEV ha spedito oltre 1 miliardo di unità equivalenti a livello globale nel primo trimestre del 2026, evidenziando la portata commerciale dei formati a pod chiuso. Le prove disponibili collegano la crescita nel segmento femminile alle dimensioni dei dispositivi, alla varietà di aromi e ai contesti di vendita al dettaglio, piuttosto che a modifiche estetiche del prodotto.
Per canale di distribuzione: il commercio al dettaglio offline mantiene le proprie dimensioni, mentre il commercio al dettaglio online cresce più rapidamente.
Nel 2025, la vendita al dettaglio offline ha rappresentato il 70.51% delle vendite regionali di sigarette elettroniche. I negozi fisici consentono ai consumatori di esaminare i dispositivi prima di effettuare l'acquisto. Negozi specializzati in svapo, tabaccherie, minimarket e canali di vendita al dettaglio moderni offrono un accesso immediato ai prodotti. In Colombia, la formalizzazione ha favorito l'espansione nei minimarket delle catene e nei chioschi dei centri commerciali, secondo quanto riportato nel materiale fornito. Questi canali riducono l'incertezza per gli adulti che cercano informazioni dirette sul prodotto prima dell'acquisto. Di conseguenza, la vendita al dettaglio offline rimane il canale principale per la prova dei dispositivi e i primi acquisti.
Si prevede che la vendita al dettaglio online registrerà il tasso di crescita annuale composto (CAGR) più elevato tra i canali di distribuzione, pari al 9.22% nel periodo 2026-2031. I canali digitali beneficiano dei comportamenti di acquisto dei consumatori già consolidati attraverso i social media, i marketplace online e le piattaforme di consegna. Nel 2025, la SIC colombiana ha imposto a Rappi, Almacenes Éxito, Dislicores e altre 8 piattaforme di implementare la verifica dell'età e i controlli di identificazione per la consegna. Sebbene questi requisiti aumentino i costi, possono aiutare gli operatori conformi a differenziarsi dai venditori informali. La verifica dell'età e le procedure di consegna documentate possono fungere da efficaci barriere all'ingresso per i partecipanti meno formali. Il mercato sudamericano delle sigarette elettroniche probabilmente favorirà gli operatori online che combinano la conformità normativa, la scoperta di prodotti multimarca e una consegna dell'ultimo miglio affidabile.
Analisi geografica
Si prevede che nel 2025 la Colombia rappresenterà il 43.16% del mercato sudamericano delle sigarette elettroniche, diventando il più grande mercato nazionale della regione. La legge 2354/2024 fornisce ai fornitori un quadro giuridico riconosciuto per la commercializzazione e la pianificazione formale della vendita al dettaglio. Il Paese offre ai consumatori l'accesso al mercato attraverso minimarket, centri commerciali, piattaforme di e-commerce e applicazioni di consegna. Questa rete di distribuzione è più sviluppata rispetto a quella di molti mercati limitrofi. Marchi più recenti, tra cui Vaporesso, Dragbar e GluCloud, hanno ampliato la base dei fornitori. Sebbene gli obblighi fiscali e di licenza in Colombia possano far aumentare i prezzi al dettaglio, indicano anche una continua supervisione statale su una categoria di prodotti formalmente regolamentata.
Si prevede che il Perù registrerà il tasso di crescita annuo composto (CAGR) più elevato a livello regionale, pari al 7.92%, nel periodo 2026-2031. Il materiale fornito attribuisce questa crescita all'espansione della base di importatori e a una domanda che si sta sviluppando più rapidamente rispetto all'attuazione della normativa. Il quadro normativo peruviano stabilisce requisiti in materia di pubblicità, verifica dell'età ed etichettatura per i prodotti a base di nicotina e i loro sostituti. Le attività di controllo potrebbero favorire i fornitori che già rispettano i requisiti in lingua spagnola relativi all'etichettatura, alle informazioni sul produttore e alla registrazione del prodotto. Il profilo di crescita del mercato riflette anche il continuo comportamento di acquisto transfrontaliero e digitale. Le capacità di conformità formale diventeranno sempre più importanti man mano che le normative diventeranno più specifiche.
Nel 2026, il resto del Sud America presenterà condizioni normative e competitive diverse. Il Cile ha una prevalenza di consumo di tabacco tra gli adulti pari al 28.7%, la più alta delle Americhe, creando una notevole opportunità per i fumatori adulti di passare alle sigarette elettroniche. British American Tobacco dovrebbe lanciare Vuse in Cile a marzo 2025, dopo l'entrata in vigore del quadro normativo nazionale per i sistemi elettronici di somministrazione di nicotina. La Risoluzione 549/2026 dell'Argentina dovrebbe formalizzare una categoria che ha operato a lungo attraverso il commercio informale, mentre il materiale fornito indica che il Decreto 305/2026 imporrà dazi di importazione più elevati. Il Paraguay opererà in base alla Legge n. 7508/2025, che collega la registrazione del prodotto, i limiti di nicotina, gli obblighi fiscali e i formati dei dispositivi chiusi. Il Brasile rimane al di fuori del mercato legale delle sigarette elettroniche in Sud America a causa del divieto totale imposto dall'ANVISA. Queste differenze rendono essenziale la conformità specifica per paese e la pianificazione dell'offerta per la partecipazione al mercato regionale.
Panorama competitivo
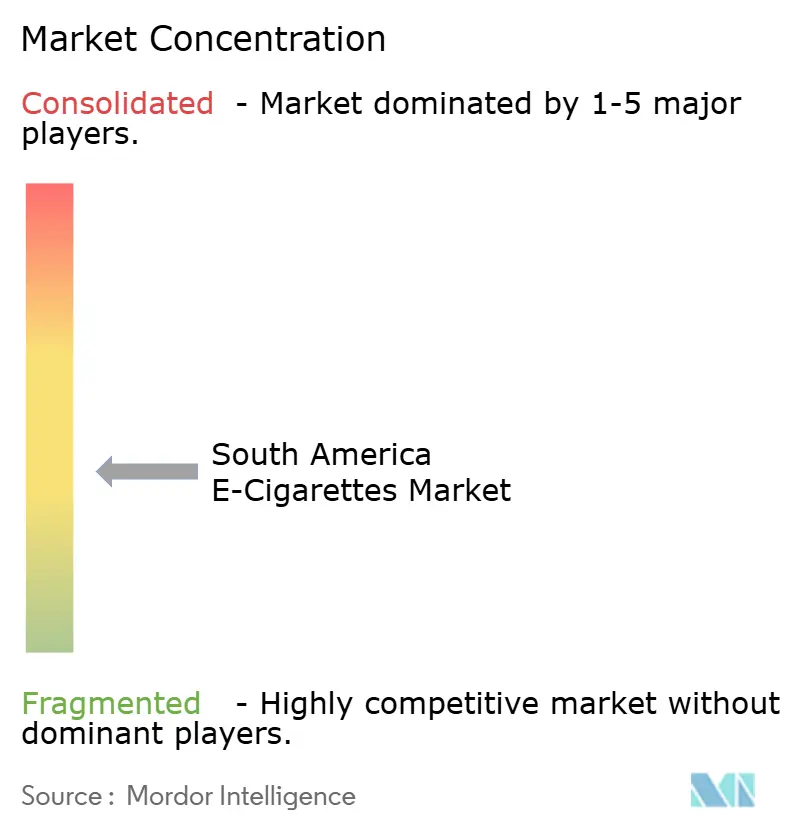
Il mercato delle sigarette elettroniche in Sud America rimane moderatamente frammentato. British American Tobacco e Philip Morris International detengono le posizioni commerciali multinazionali più consolidate in Colombia, Cile e Perù. Tuttavia, competono con una vasta gamma di marchi d'importazione e fornitori cinesi di hardware. Il materiale analizzato ha identificato oltre 30 marchi d'importazione attivi solo in Perù. Questa struttura limita la capacità di un singolo fornitore di stabilire un dominio regionale uniforme. Rende inoltre le capacità distributive, la documentazione normativa e la disponibilità del prodotto fattori competitivi chiave.
British American Tobacco gestisce Vuse in Colombia, Cile e Perù. Secondo il materiale fornito, il lancio in Cile nel marzo 2025 ha consolidato la presenza del marchio con licenza, a seguito dell'implementazione del quadro normativo del Paese. BAT ha registrato un calo dei ricavi derivanti dai vaporizzatori nelle Americhe nei risultati dell'intero anno 2024, in parte a causa della crescente concorrenza dei dispositivi monouso illegali. Il materiale fornito afferma inoltre che la piattaforma a pod chiuso VEEV di Philip Morris International ha superato il miliardo di unità equivalenti spedite a livello globale nel primo trimestre del 2026. Questo traguardo conferma l'attenzione di PMI sui prodotti a pod chiuso che garantiscono un rilascio costante di nicotina e richiedono una complessità operativa minima. Il materiale fornito ha inoltre evidenziato che PMI si stava preparando a commercializzare prodotti senza fumo in Argentina. Questi sviluppi indicano che i principali fornitori stanno sfruttando le aperture normative per stabilire canali formali per i consumatori adulti.
Secondo il materiale fornito, Shenzhen IVPS, GeekVape, Vaporesso ed ELFBAR competono in base al prezzo, alla selezione di aromi e alla flessibilità dei sistemi aperti. I loro canali di distribuzione includono rivenditori specializzati, marketplace online e piattaforme di e-commerce transfrontaliere. I requisiti di registrazione, divulgazione degli ingredienti ed etichettatura possono aumentare i costi di partecipazione per i fornitori che non dispongono di un'infrastruttura di conformità regionale. Il lancio della serie King di ELFBAR nel giugno 2025 ha introdotto impostazioni regolabili per l'intensità dell'aroma e ha ampliato la sua gamma di prodotti open-pod. Il requisito del Paraguay relativo ai dispositivi chiusi offre ai fornitori con comprovate capacità nel settore dei dispositivi a pod chiusi un chiaro vantaggio in termini di conformità. Le aziende che offrono aromi locali conformi e opzioni di ricarica documentate possono colmare le lacune del mercato in Colombia e Cile senza dover ricorrere a canali di approvvigionamento informali.
Leader del settore delle sigarette elettroniche in Sud America
-
British American Tobacco PLC
-
Philip Morris International Inc.
-
Smoore International Holdings Limited
-
Tecnologia RELX
-
Imperial Marchi PLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: il Ministero della Salute argentino ha emanato la Risoluzione 549/2026, che istituisce un quadro normativo completo per le sigarette elettroniche e altri prodotti a base di nicotina di nuova generazione. La risoluzione sposta il Paese da un approccio basato sul divieto a un modello di registrazione e controllo. Fornisce ai produttori e ai distributori conformi un percorso più chiaro per operare sotto una supervisione sanitaria definita, aumentando al contempo i requisiti per la documentazione sulla qualità del prodotto e l'ingresso formale sul mercato.
- Giugno 2025: ELFBAR ha lanciato a livello globale la serie King, introducendo impostazioni regolabili per l'intensità dell'aroma in termini di freschezza, dolcezza, acidità e concentrazione di nicotina. L'azienda ha inoltre ampliato la sua gamma di sistemi a pod aperti ELFX con ELFX MINI e ELFX ULTRA, puntando a mercati come il Sud America attraverso un portafoglio diversificato di prodotti a sistema chiuso e aperto.
- Marzo 2025: British American Tobacco ha lanciato Vuse in Cile, segnando il suo primo ingresso commerciale dopo l'emanazione del quadro normativo cileno sui sistemi elettronici di somministrazione di nicotina (ENDS). Il lancio ha sancito la presenza di un rivenditore autorizzato in un mercato che in precedenza era accessibile solo attraverso canali informali.
Ambito del rapporto sul mercato delle sigarette elettroniche in Sud America
| Dispositivo per sigaretta elettronica | Monouso |
| Non monouso | |
| E-Liquid |
| Sistemi di svapo aperti |
| Sistemi di svapo chiusi |
| Vendita al dettaglio offline |
| Vendita al dettaglio online |
| Colombia |
| Perù |
| Resto del Sud America |
| Per tipo di prodotto | Dispositivo per sigaretta elettronica | Monouso |
| Non monouso | ||
| E-Liquid | ||
| Per Categoria | Sistemi di svapo aperti | |
| Sistemi di svapo chiusi | ||
| Per utente finale | Vendita al dettaglio offline | |
| Vendita al dettaglio online | ||
| Per geografia | Colombia | |
| Perù | ||
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle sigarette elettroniche in Sud America entro il 2031?
Si prevede che il mercato delle sigarette elettroniche in Sud America raggiungerà i 64.517 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.41% a partire dal 2026.
Quale tipologia di prodotto detiene la quota di mercato maggiore in Sud America?
Nel 2025, i dispositivi per sigarette elettroniche hanno dominato il mercato con una quota dell'82.72%, mentre si prevede che i liquidi per sigarette elettroniche cresceranno del 7.45% entro il 2031.
Perché il Perù è il Paese in cui la diffusione delle sigarette elettroniche sta crescendo più rapidamente?
Si prevede che il Perù crescerà del 7.92% entro il 2031 grazie all'ampliamento della sua base di importatori e allo sviluppo di sistemi formali di conformità.
Qual è il canale di vendita che sta crescendo più rapidamente per le sigarette elettroniche in Sud America?
Si prevede che il commercio al dettaglio online crescerà a un tasso annuo composto del 9.22% nel periodo 2026-2031, grazie al supporto di marketplace, piattaforme di consegna e sistemi di verifica dell'età.


