

Panoramica di mercato
| Periodo di studio | 2017 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | 44.30 miliardo di dollari |
| Dimensione del mercato (2030) | 56.04 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 4.78% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato dei prodotti chimici per la protezione delle colture in Sud America di Mordor Intelligence
Il mercato dei prodotti fitosanitari in Sud America ha raggiunto un valore di 44.30 miliardi di dollari nel 2025 e si prevede che raggiungerà i 56.04 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 4.78% nel periodo di previsione. La crescita è trainata dalla continua espansione della coltivazione della soia in Brasile, dalla rapida adozione di sementi geneticamente modificate tolleranti agli erbicidi e dall'integrazione di input biologici con la chimica convenzionale. Le grandi aziende agricole commerciali continuano a dare priorità all'efficienza, pertanto la domanda si concentra su erbicidi di alto valore e su nuove modalità di fungicidi che contrastano la crescente resistenza. La volatilità valutaria e le interruzioni di fornitura dalla Cina aumentano i costi degli input, ma la competitività economica del settore agricolo mantiene resiliente l'utilizzo complessivo di prodotti chimici. L'agricoltura digitale e le tecnologie di applicazione di precisione stanno guadagnando terreno, ottimizzando i tempi di irrorazione e minimizzando le perdite fuori bersaglio. [1] Fonte: Reuters Staff, “Brazil Soybean Exports Hit Record in 2024,” Reuters, reuters.com
Punti chiave del rapporto
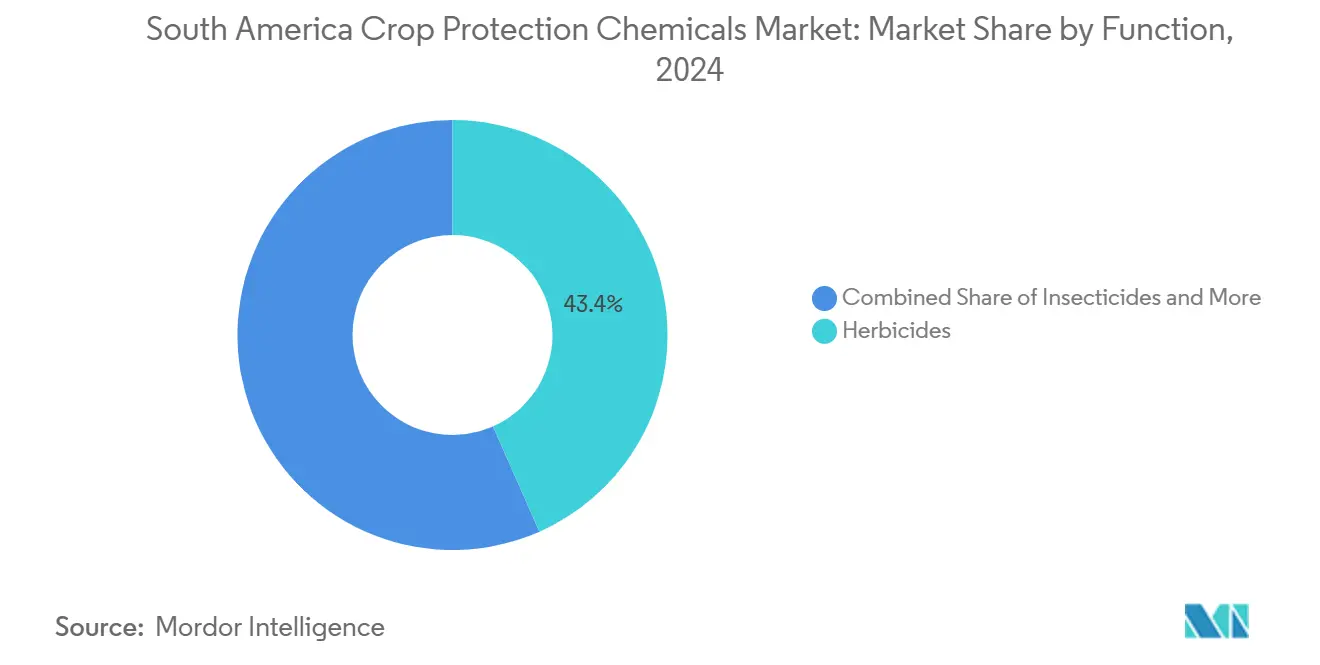
- In base alla funzione, nel 2024 gli erbicidi detenevano il 43.36% della quota di mercato dei prodotti chimici per la protezione delle colture in Sud America, mentre si prevede che i molluschicidi registreranno il CAGR più rapido, pari al 6.11%, fino al 2030.
- In base alla modalità di applicazione, nel 2024 la nebulizzazione fogliare ha rappresentato il 42.3% del mercato dei prodotti chimici per la protezione delle colture in Sud America, mentre si prevede che il trattamento del suolo aumenterà a un CAGR del 5.22% tra il 2025 e il 2030.
- Per tipo di coltura, nel 2024 i legumi e i semi oleosi hanno rappresentato il 48.1% del mercato dei prodotti chimici per la protezione delle colture in Sud America e stanno registrando un CAGR del 4.91% fino al 2030.
- In termini geografici, il Brasile è in testa con il 77.7% del fatturato regionale nel 2024, mentre l'Argentina registra il CAGR più rapido, pari al 5.48% fino al 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei prodotti chimici per la protezione delle colture in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente adozione di semi geneticamente modificati (OGM) resistenti agli erbicidi | + 1.2% | Brasile e Argentina | Medio termine (2-4 anni) |
| Espansione della superficie coltivata a soia in Brasile | + 0.8% | regione del Cerrado | A lungo termine (≥ 4 anni) |
| Integrazione di biopesticidi nei programmi di irrorazione chimica | + 0.7% | Regionale | Medio termine (2-4 anni) |
| Migrazione dei parassiti causata dal clima verso il Cono Sud | + 0.6% | Argentina e Cile | A breve termine (≤ 2 anni) |
| Sistemi di applicazione a velocità variabile abilitati dall'intelligenza artificiale | + 0.5% | Brasile e Argentina | Medio termine (2-4 anni) |
| Premi di crediti di carbonio per la chimica a basso impatto | + 0.4% | Brasile e Colombia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente adozione di semi geneticamente modificati (GM) resistenti agli erbicidi
Nel 2024, i tratti tolleranti agli erbicidi coprivano il 30% degli ettari di soia brasiliani, alimentando una domanda premium di sistemi a base di dicamba e 2,4-D complementari al glifosato. Le licenze per tratti, corredate da raccomandazioni sugli erbicidi, semplificano le decisioni degli agricoltori e garantiscono acquisti costanti di prodotti chimici. Autorizzazioni simili in Argentina e Paraguay ampliano la base di riferimento, rafforzando il potenziale di crescita del mercato sudamericano dei prodotti chimici per la protezione delle colture.
Espansione della superficie coltivata a soia in Brasile
La superficie coltivata a soia in Brasile è aumentata di 2.1 milioni di ettari nel 2024 rispetto al 2023, raggiungendo i 45.2 milioni di ettari, grazie alla conversione da parte dei produttori di pascoli e aree forestali secondarie nella regione di MATOPIBA (Maranhão, Tocantins, Piauí e Bahia). Questa espansione si verifica in regioni con una maggiore pressione parassitaria e condizioni climatiche diverse rispetto alle aree di coltivazione tradizionali, rendendo necessari programmi di irrorazione adeguati e maggiori applicazioni di fungicidi. Gli investimenti infrastrutturali del governo brasiliano nel progetto ferroviario Ferrogrão ridurranno i costi di trasporto dalle aree di produzione interne, migliorando l'economia degli agricoltori e sostenendo la continua espansione della superficie coltivata. I sistemi di doppia coltivazione, con mais dopo la soia, creano una domanda di prodotti chimici per tutto l'anno, con una superficie coltivata a mais invernale che raggiungerà i 15.8 milioni di ettari nel 2024.
Integrazione di biopesticidi nei programmi di irrorazione chimica
I protocolli di gestione integrata dei parassiti che combinano soluzioni biologiche e chimiche hanno trovato adozione su 18.5 milioni di ettari in Sud America nel 2024, spinti dalle esigenze di gestione della resistenza e dai requisiti di certificazione di sostenibilità. La piattaforma tecnologica a base di microbi inattivati di Bioceres Crop Solutions dimostra efficacia quando miscelata in cisterna con fungicidi sintetici a dosaggio ridotto, mantenendo il controllo delle malattie e prolungando al contempo il ciclo di vita dei prodotti chimici. I programmi di crediti di carbonio offerti dalla Carbon Initiative di Bayer e da piattaforme simili offrono agli agricoltori premi di 15-25 dollari per ettaro per l'adozione di input biologici, creando incentivi economici che vanno oltre i benefici agronomici. Questo approccio integrato affronta la pressione normativa mantenendo al contempo la praticità e l'affidabilità che gli agricoltori si aspettano dalle soluzioni chimiche.
Migrazione dei parassiti causata dal clima verso il Cono Sud
Il cambiamento dei modelli di precipitazione e l'aumento delle temperature hanno accelerato la migrazione dei parassiti dalle regioni tropicali verso le aree di coltivazione temperate in Argentina e Cile, creando nuove opportunità di mercato per prodotti chimici specializzati. La pressione del verme dell'esercito autunnale nella produzione di mais argentina è aumentata del 35% nel 2024 rispetto alle medie storiche, determinando un aumento delle applicazioni di insetticidi e l'adozione di protocolli di gestione dei rifugi. Le popolazioni di lumache nella produzione di grano cilena si sono espanse verso sud grazie alla maggiore ritenzione di umidità, sostenendo la crescita del mercato dei molluschicidi in regioni precedentemente non colpite. Questi cambiamenti nei parassiti richiedono agli agricoltori di adottare nuovi principi attivi e tempi di applicazione, creando opportunità per le aziende con portafogli di prodotti specializzati e capacità di assistenza tecnica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente resistenza ai triazoli del gruppo 3 | -0.9% | Brasile e Argentina | A breve termine (≤ 2 anni) |
| Applicazione più rigorosa dei limiti massimi di residui (LMR) da parte degli importatori dell'Unione Europea | -0.7% | Brasile e Cile | Medio termine (2-4 anni) |
| Volatilità della catena di fornitura per i principi attivi | -0.6% | Regionale | A breve termine (≤ 2 anni) |
| Deprezzamento della valuta sugli input agricoli | -0.5% | Argentina e Brasile | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente resistenza ai triazoli del gruppo 3
La resistenza ai fungicidi inibitori della demetilazione nella produzione di soia brasiliana ha raggiunto soglie critiche, con popolazioni di ruggine della soia asiatica che mostrano una ridotta sensibilità al tebuconazolo e ad altri principi attivi triazolici nel 65% dei campi monitorati nel 2024. Questo sviluppo di resistenza costringe gli agricoltori ad aumentare i tassi di applicazione, ad adottare strategie di miscelazione in cisterna o a passare a modalità d'azione alternative, aumentando i costi di trattamento per ettaro del 25-40% nelle regioni colpite. Gli enti regolatori, tra cui l'Agenzia Nazionale di Sorveglianza Sanitaria brasiliana, hanno implementato protocolli di monitoraggio della resistenza che potrebbero limitare i modelli di utilizzo dei triazoli, accelerando la transizione verso nuove piattaforme chimiche. Le aziende con nuove modalità d'azione fungicide, come la tecnologia Revysol di BASF, ottengono vantaggi competitivi con l'intensificarsi della pressione della resistenza.
Applicazione più rigorosa dei limiti massimi di residui (LMR) da parte degli importatori dell'Unione Europea
L'applicazione del limite massimo di residui nell'Unione Europea è stata inasprita nel 2024, con un aumento del 18% dei tassi di rifiuto per le spedizioni di soia brasiliana a causa del rilevamento di tracce di principi attivi vietati, tra cui paraquat e carbendazim. Questi rifiuti creano interruzioni nella catena di approvvigionamento e costringono i produttori ad adottare programmi chimici più costosi e conformi alle normative UE, che riducono i margini di profitto di 35-50 dollari per ettaro. Programmi di certificazione come il Responsible Soy Standard richiedono registrazioni documentate delle irrorazioni e test sui residui, aggiungendo costi amministrativi e complessità alle operazioni agricole. Questa pressione normativa accelera l'adozione di soluzioni biologiche e alternative sintetiche a basso residuo, avvantaggiando le aziende con portafogli di prodotti conformi e limitando al contempo l'uso di prodotti chimici tradizionali.
Analisi del segmento
Per funzione: gli erbicidi assicurano la leadership nei ricavi
Gli erbicidi hanno contribuito al 43.3% della quota di mercato dei prodotti fitosanitari in Sud America nel 2024, sostenuti dalla monocoltura di soia che si basa su modalità di abbattimento ad ampio spettro e selettive. Il glifosato detiene la leadership in termini di volume, ma il valore si sposta verso miscele di dicamba e 2,4-D ottimizzate per caratteri complessi. Il lancio di nuove modalità, come il dimpropyridaz di BASF, consente la rotazione e la gestione della resistenza. I molluschicidi, pur contribuendo in piccola parte al mercato, rappresentano il CAGR in più rapida crescita, pari al 6.1% fino al 2030, poiché i climi meridionali più umidi favoriscono le infestazioni di lumache.
Il mix competitivo mostra innovatori leader che abbinano prodotti sintetici e biologici in formulazioni monodose. La domanda di fungicidi rimane forte su 38.2 milioni di ettari di soia, sebbene le vendite del portafoglio dipendano dalla sostituzione dei triazoli con SDHI e inibitori esterni dei chinoni. I volumi di insetticidi variano a seconda della pressione dei parassiti, ma rimangono vitali nel mais, nel cotone e nell'orticoltura specializzata. L'adozione di nematocidi aumenta nelle colture orticole intensive, sfruttando tecnologie di applicazione al suolo di precisione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di applicazione: dominanza fogliare con trattamento del suolo al rialzo
Nel 2024, l'irrorazione fogliare ha rappresentato il 42.3% della quota di mercato dei prodotti fitosanitari in Sud America, grazie alla facilità d'uso nelle grandi aziende agricole. Le piattaforme a terra rimangono standard, sebbene le flotte aeree siano utilizzate per operazioni remote nel Cerrado, dove i campi di 1,000 ettari favoriscono la copertura aerea. Il trattamento del terreno è il segmento in più rapida crescita, con un CAGR del 5.2% durante il periodo di previsione, favorito dalle apparecchiature a dosaggio variabile con GPS che calibrano la dose in base all'incidenza localizzata dei parassiti e riducono il deflusso. L'adozione del trattamento delle sementi si sta rafforzando, poiché gli agricoltori cercano una protezione precoce che limiti le irrorazioni stagionali.
L'adozione della chemigazione è in aumento nei frutteti e negli ortaggi di alto valore grazie alla distribuzione uniforme e alla sinergia idrica. L'uso della fumigazione è di nicchia e altamente regolamentato, ma conserva il suo valore nell'orticoltura intensiva e nella protezione dei cereali conservati. Lo sviluppo del prodotto si concentra ora sulla compatibilità della formulazione con irroratrici elettrostatiche e piattaforme di droni.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di coltura: legumi e semi oleosi rappresentano la domanda di ancoraggio
Legumi e semi oleosi, in particolare la soia, hanno generato il 48.1% della quota di mercato dei prodotti fitosanitari in Sud America nel 2024 e cresceranno a un CAGR del 4.9% fino al 2030. La soia rappresenta oltre il 60% dell'utilizzo di erbicidi e guida l'innovazione continua nel settore fungicida. La doppia coltivazione con il mais aumenta la resa chimica per ettaro e sostiene la domanda di insetticidi. Cereali e granaglie rimangono essenziali, rappresentando il 28% del fatturato totale e beneficiando delle contromisure contro la lafigma autunnale.
Colture commerciali come la canna da zucchero e il cotone generano flussi di reddito di alta qualità, che richiedono regimi di erbicidi e insetticidi personalizzati. Frutta e verdura, sebbene di dimensioni più ridotte, offrono il valore per ettaro più elevato e spingono all'adozione di soluzioni biologiche per soddisfare gli standard sui residui per l'esportazione. La domanda di tappeti erbosi e piante ornamentali è in costante crescita nell'ambito dei programmi di progettazione del paesaggio urbano in Brasile e Argentina.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato brasiliano dei prodotti chimici per la protezione delle colture
Nel 2024, il Brasile deteneva una quota del 77.7% del fatturato del mercato sudamericano dei prodotti chimici per la protezione delle colture, con una superficie coltivata di 85 milioni di ettari. La riforma normativa prevista dalla Legge 14.785 riduce i tempi di approvazione a 3-4 anni e accelera l'ingresso di nuove modalità. L'adozione di biopesticidi ha raggiunto i 18.5 milioni di ettari nel 2024, grazie alla crescente diffusione della gestione integrata dei parassiti. L'espansione nel MATOPIBA (Maranhão, Tocantins, Piauí e Bahia) e il miglioramento della logistica ferroviaria sostengono l'intensità chimica a lungo termine.
Mercato argentino dei prodotti chimici per la protezione delle colture
L'Argentina è il Paese in più rapida crescita, con un CAGR del 5.4% nel periodo di previsione. La risoluzione 694/2024 ha agevolato l'equivalenza della registrazione e ridotto i dazi all'importazione per i principi attivi, mentre le misure di stabilizzazione valutaria migliorano il potere d'acquisto degli agricoltori. L'agricoltura di precisione e i tratti resistenti agli erbicidi favoriscono l'aumento dei volumi, mentre i profili dei parassiti modificati dal clima aprono mercati per insetticidi e molluschicidi specializzati.
Mercato dei prodotti chimici per la protezione delle colture in Sud America
Le colture specializzate per l'esportazione del Cile richiedono programmi di alta qualità a basso residuo. La rigorosa supervisione del SAG (Servicio Agrícola y Ganadero) impone la conformità e favorisce le offerte biologiche. Colombia, Perù e Uruguay completano il gruppo del resto del Sud America, con guadagni legati all'olio di palma, agli asparagi e all'intensificazione dei pascoli per la carne bovina. I mercati più piccoli fungono da zone pilota per modalità innovative prima di una più ampia implementazione regionale. [2] Fonte: Ministero dell'Agricoltura argentino, “Risoluzione 694/2024”, argentina.gob.ar
Panorama competitivo
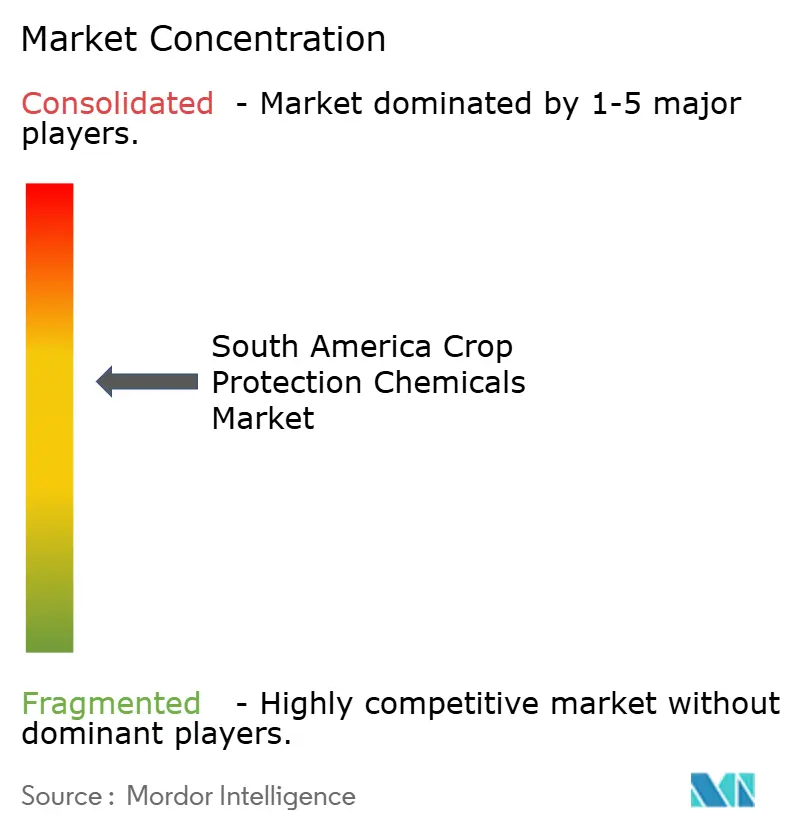
Il mercato sudamericano dei prodotti chimici per la protezione delle colture presenta una concentrazione media; i primi cinque fornitori controllavano circa il 40% del fatturato nel 2024. Syngenta Group è leader, sfruttando un pacchetto integrato di prodotti chimici proprietari, prodotti biologici e agronomia digitale. BASF SE, Bayer AG, Corteva Agriscience e FMC Corporation completano il top tier, ciascuna con particolare attenzione agli attivi in grado di inibire le resistenze e alle partnership per applicazioni di precisione. Le aziende sono fortemente concentrate sull'innovazione di prodotto, in particolare nello sviluppo di nuovi principi attivi e formulazioni per la protezione delle colture per affrontare le crescenti sfide legate alla resistenza dei parassiti e le problematiche ambientali.
Le scadenze dei brevetti sul glufosinato e su alcuni fungicidi attraggono operatori generici, soprattutto da India e Cina. UPL Limited e ADAMA Agricultural Solutions Ltd. ampliano i portafogli post-brevetto, mentre Bioceres e aziende locali si concentrano sulle piattaforme microbiche. BASF SE FieldManager e Bayer AG Climate FieldView integrano strumenti decisionali che aumentano l'appetibilità dei prodotti. Le espansioni produttive locali, come l'impianto biologico da 200 milioni di dollari del Gruppo Syngenta a San Paolo, rafforzano la sicurezza dell'approvvigionamento e la conformità alle normative in continua evoluzione sui residui.
Le partnership e le collaborazioni strategiche, soprattutto tra multinazionali e distributori locali, sono emerse come una tendenza chiave per migliorare la penetrazione del mercato e le capacità di supporto tecnico. Le aziende stanno inoltre espandendo la loro presenza attraverso centri di ricerca e sviluppo, in particolare in Brasile e Argentina, rafforzando al contempo le loro piattaforme di agricoltura digitale per fornire soluzioni integrate di protezione delle colture. [3] Fonte: BASF Digital Farming, “FieldManager Platform,” basf.com
Leader del settore dei prodotti chimici per la protezione delle colture in Sud America
BASF SE
Bayer AG
Corteva Agriscience
FMC Corporation
Gruppo Syngenta
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2025: Nella stagione agricola 2024/2025, 16 istituti di ricerca in 19 località hanno scoperto che un'applicazione oculata di fungicidi ha aumentato le rese della soia, nonostante un'elevata prevalenza della malattia delle macchie bersaglio, attribuita al fungo Corynespora cassiicola.
- Marzo 2025: BASF SE ha introdotto il fungicida Efficon con il nuovo principio attivo dimpropyridaz in Brasile e Argentina, investendo 150 milioni di dollari in attività di lancio regionali e posizionando il prodotto per il controllo della ruggine della soia asiatica e la rotazione della resistenza.
- Gennaio 2025: Corteva Agriscience ottiene l'approvazione argentina per la soia Enlist E3, aprendo un mercato di 12 milioni di ettari per programmi di erbicidi collegati a 2,4-D e glifosato.
Ambito del rapporto sul mercato dei prodotti chimici per la protezione delle colture in Sud America
Funzione
| fungicidi |
| diserbanti |
| insetticidi |
| Molluscicida |
| nematocida |
Modalità applicazione
| Chemigazione |
| Fogliare |
| fumigazione |
| Trattamento delle sementi |
| Trattamento del suolo |
Tipo di raccolto
| Colture commerciali |
| Frutta e verdura |
| Cereali e cereali |
| Legumi e semi oleosi |
| Tappeto erboso e ornamentale |
Paese
| Argentina |
| Brasile |
| Cile |
| Resto del Sud America |
| Funzione | fungicidi |
| diserbanti | |
| insetticidi | |
| Molluscicida | |
| nematocida | |
| Modalità applicazione | Chemigazione |
| Fogliare | |
| fumigazione | |
| Trattamento delle sementi | |
| Trattamento del suolo | |
| Tipo di raccolto | Colture commerciali |
| Frutta e verdura | |
| Cereali e cereali | |
| Legumi e semi oleosi | |
| Tappeto erboso e ornamentale | |
| Paese | Argentina |
| Brasile | |
| Cile | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Funzione - I prodotti chimici per la protezione delle colture vengono applicati per controllare o impedire che i parassiti, inclusi insetti, funghi, erbe infestanti, nematodi e molluschi, danneggino il raccolto e per proteggere la resa del raccolto.
- Modalità applicazione - Trattamento fogliare, trattamento delle sementi, trattamento del suolo, chemigazione e fumigazione sono i diversi tipi di modalità di applicazione attraverso le quali i prodotti chimici per la protezione delle colture vengono applicati alle colture.
- Tipo di raccolto - Questo rappresenta il consumo di prodotti chimici per la protezione delle colture da parte di cereali, legumi, semi oleosi, frutta, verdura, tappeti erbosi e colture ornamentali.
| Parola chiave | Definizione |
|---|---|
| IWM | La gestione integrata delle infestanti (IWM) è un approccio che incorpora molteplici tecniche di controllo delle infestanti durante tutta la stagione di crescita per offrire ai produttori la migliore opportunità di controllare le infestanti problematiche. |
| Ospite | Gli ospiti sono le piante che stabiliscono relazioni con microrganismi benefici e li aiutano a colonizzare. |
| Patogeno | Un organismo patogeno. |
| Erbitazione | L'erbigazione è un metodo efficace per applicare gli erbicidi attraverso i sistemi di irrigazione. |
| Livelli massimi di residui (MRL) | Il limite massimo di residui (MRL) è il limite massimo consentito di residui di pesticidi negli alimenti o nei mangimi ottenuti da piante e animali. |
| IoT | L'Internet delle cose (IoT) è una rete di dispositivi interconnessi che si connettono e scambiano dati con altri dispositivi IoT e con il cloud. |
| Varietà resistenti agli erbicidi (HTV). | Le varietà resistenti agli erbicidi sono specie vegetali che sono state geneticamente modificate per essere resistenti agli erbicidi utilizzati sulle colture. |
| Chemigazione | La chemigazione è un metodo per applicare pesticidi alle colture attraverso un sistema di irrigazione. |
| Protezione delle colture | La protezione delle colture è un metodo per proteggere i raccolti da diversi parassiti, inclusi insetti, erbe infestanti, malattie delle piante e altri che causano danni alle colture agricole. |
| Trattamento delle sementi | Il trattamento delle sementi aiuta a disinfettare semi o piantine da parassiti trasmessi dai semi o dal suolo. Per il trattamento delle sementi vengono comunemente utilizzati prodotti chimici per la protezione delle colture, come fungicidi, insetticidi o nematocidi. |
| Fumigazione | La fumigazione è l'applicazione di prodotti chimici per la protezione delle colture in forma gassosa per controllare i parassiti. |
| Esca | Un'esca è un alimento o altro materiale utilizzato per attirare un parassita e ucciderlo attraverso vari metodi, compreso l'avvelenamento. |
| Contatta il fungicida | I pesticidi da contatto prevengono la contaminazione delle colture e combattono i patogeni fungini. Agiscono sui parassiti (funghi) solo quando entrano in contatto con i parassiti. |
| Fungicida sistemico | Un fungicida sistemico è un composto assorbito da una pianta e poi traslocato al suo interno, proteggendo così la pianta dall'attacco di agenti patogeni. |
| Amministrazione di farmaci di massa (MDA). | La somministrazione di massa di farmaci è la strategia per controllare o eliminare molte malattie tropicali trascurate. |
| Molluschi | I molluschi sono parassiti che si nutrono dei raccolti, causando danni alle colture e perdita di raccolto. I molluschi includono polpi, calamari, lumache e lumache. |
| Erbicida pre-emergenza | Gli erbicidi di preemergenza sono una forma di controllo chimico delle infestanti che impedisce alle piantine di erbe infestanti germinate di stabilizzarsi. |
| Erbicida di post-emergenza | Gli erbicidi post-emergenza vengono applicati in campo agricolo per controllare le erbe infestanti dopo l'emergenza (germinazione) di semi o piantine. |
| Principi attivi | Gli ingredienti attivi sono le sostanze chimiche presenti nei prodotti pesticidi che uccidono, controllano o respingono i parassiti |
| Dipartimento dell’Agricoltura degli Stati Uniti (USDA). | Il Dipartimento dell’Agricoltura fornisce leadership in materia di cibo, agricoltura, risorse naturali e questioni correlate. |
| Weed Science Society of America (WSSA). | La WSSA, una società professionale senza scopo di lucro, promuove attività di ricerca, formazione e divulgazione relative alle erbe infestanti. |
| Concentrato in sospensione | La sospensione concentrata (SC) è una delle formulazioni di prodotti chimici per la protezione delle colture con principi attivi solidi dispersi in acqua. |
| Polvere bagnabile | Una polvere bagnabile (WP) è una formulazione in polvere che forma una sospensione se miscelata con acqua prima della spruzzatura. |
| Concentrato emulsionabile | Il concentrato emulsionabile (EC) è una formulazione liquida concentrata di pesticida che deve essere diluita con acqua per creare una soluzione spray. |
| Nematodi parassiti delle piante | I nematodi parassiti si nutrono delle radici delle colture, causando danni alle radici. Questi danni consentono una facile infestazione delle piante da parte di agenti patogeni presenti nel suolo, con conseguente perdita del raccolto o della resa. |
| Strategia australiana contro le infestanti (AWS). | La Australian Weeds Strategy, di proprietà dell’Environment and Invasives Committee, fornisce una guida nazionale sulla gestione delle infestanti |
| Società giapponese per la scienza delle infestanti (WSSJ). | Il WSSJ mira a contribuire alla prevenzione dei danni delle erbe infestanti e all'utilizzo del valore delle erbe infestanti fornendo la possibilità di presentare ricerche e scambiare informazioni. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




