

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
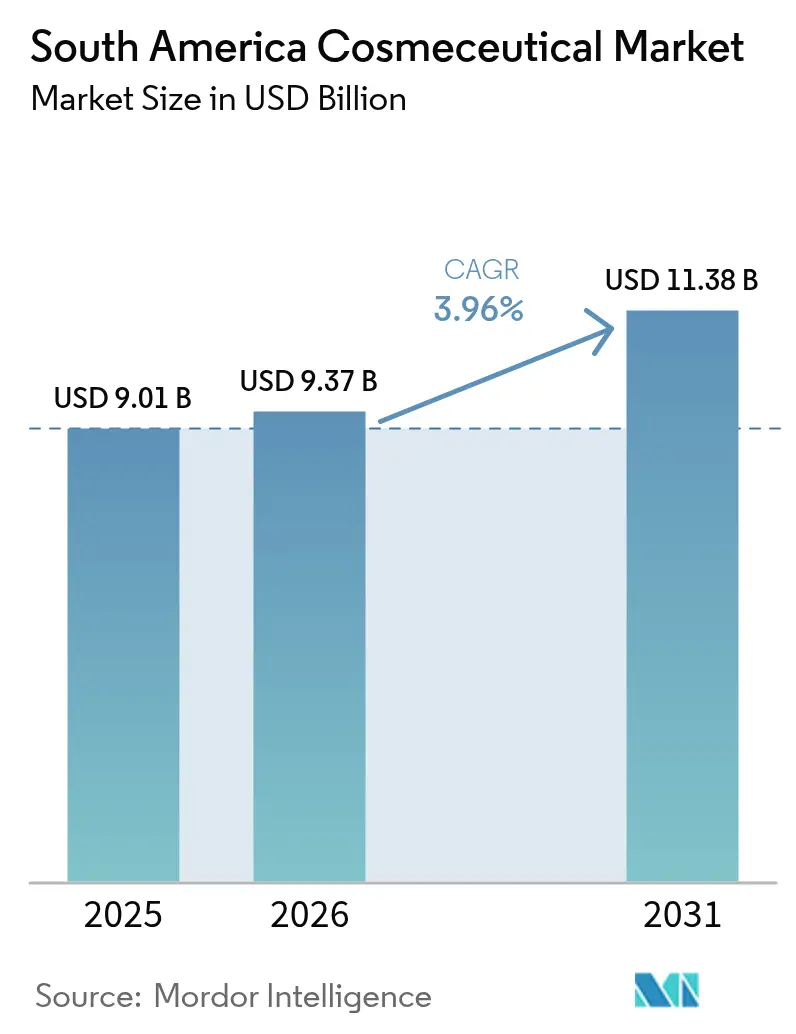
| Dimensione del mercato (2026) | 9.37 miliardo di dollari |
| Dimensione del mercato (2031) | 11.38 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.96% CAGR |
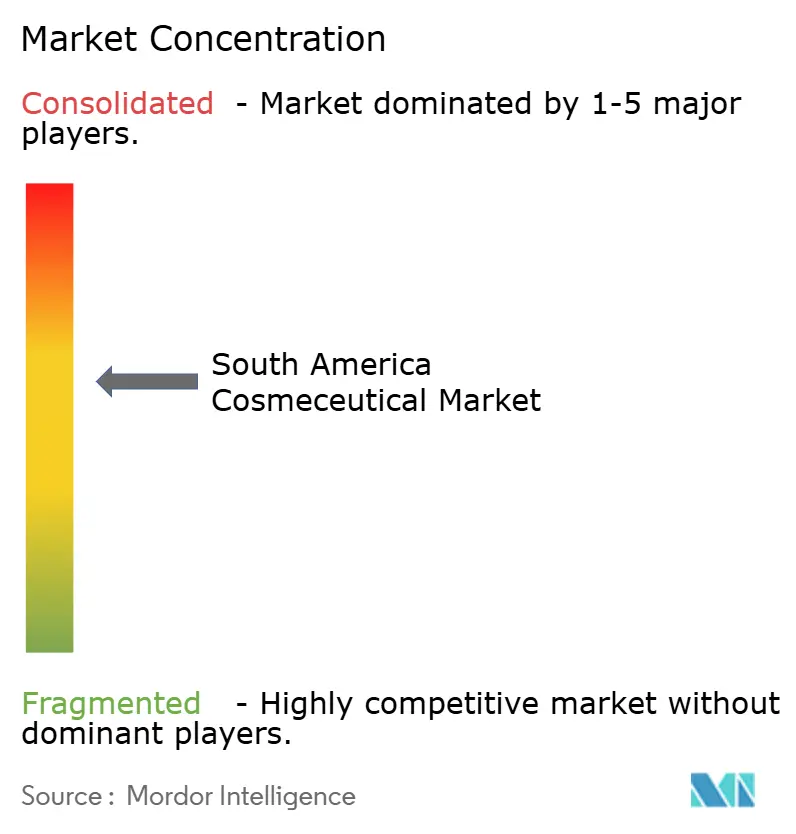
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei cosmeceutici in Sud America di Mordor Intelligence
Si prevede che il mercato cosmeceutico sudamericano crescerà da 9.01 miliardi di dollari nel 2025 a 9.37 miliardi di dollari nel 2026, per poi raggiungere gli 11.38 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.96% nel periodo 2026-2031. La crescente influenza dei dermatologi, l'impennata dell'e-commerce e la ricca biodiversità della regione stanno trasformando le formulazioni ad alta efficacia da articoli di lusso a prodotti essenziali per la cura della pelle, consentendo prezzi premium sia nelle farmacie che sulle piattaforme online. Le aziende farmaceutiche locali stanno accelerando le acquisizioni per rafforzare i propri portafogli di prodotti per la salute della pelle e sfruttare la loro consolidata logistica per i farmaci da prescrizione. In risposta, le multinazionali stanno implementando sistemi diagnostici basati sull'intelligenza artificiale, semplificando il percorso dalla consultazione virtuale all'acquisto. I progressi normativi, come il programma di test RDC 907/2024 di ANVISA, stanno riducendo di circa 18 mesi i tempi di immissione sul mercato dei farmaci bioattivi, offrendo un vantaggio a chi li adotta per primo. Sebbene sfide come le fluttuazioni valutarie, l'infiltrazione di prodotti contraffatti e le carenze di principi attivi rappresentino degli ostacoli, strategie come l'ibridazione dei prodotti, il confezionamento in dimensioni ridotte e i sigilli antimanomissione stanno mitigando i rischi lungo tutta la catena del valore.
Punti chiave del rapporto
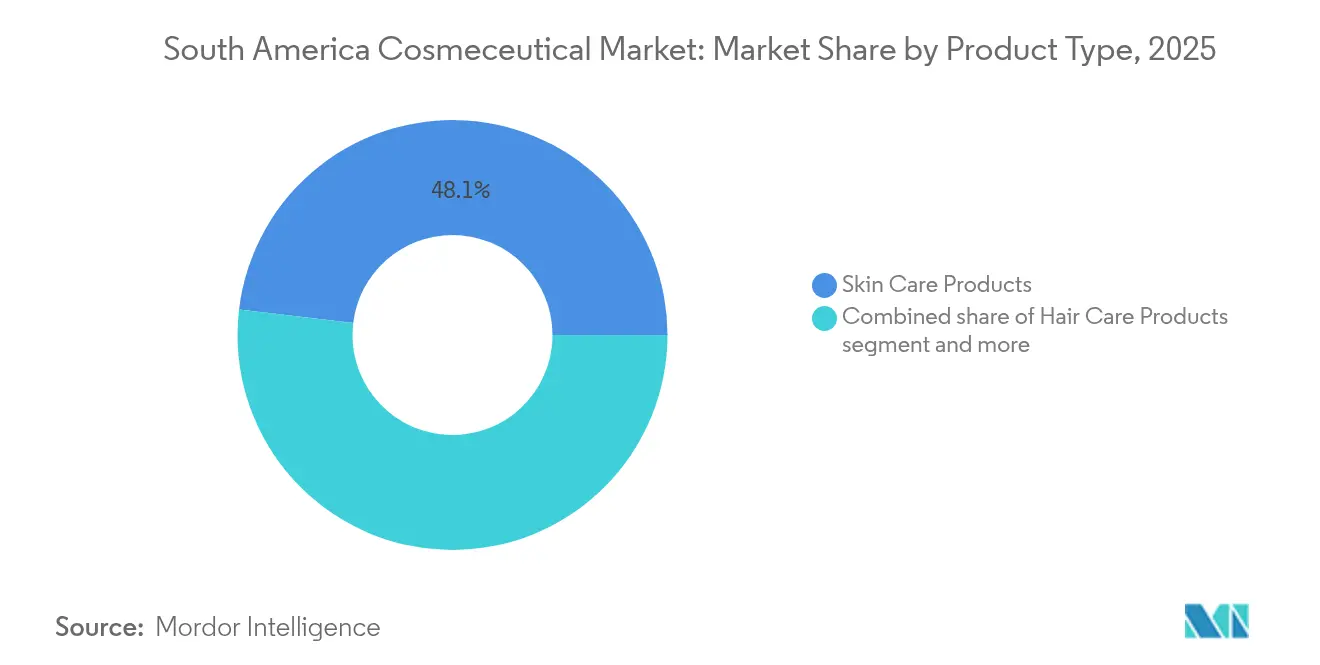
- Per tipologia di prodotto, i prodotti per la cura della pelle hanno dominato il mercato dei cosmeceutici in Sud America con il 48.10% nel 2025, mentre si prevede che i prodotti per la cura dei capelli cresceranno a un CAGR del 9.45% entro il 2031.
- Per categoria, le formulazioni convenzionali hanno rappresentato il 67.85% del fatturato nel 2025, mentre i prodotti naturali/biologici sono destinati a crescere a un CAGR dell'8.34% entro il 2031.
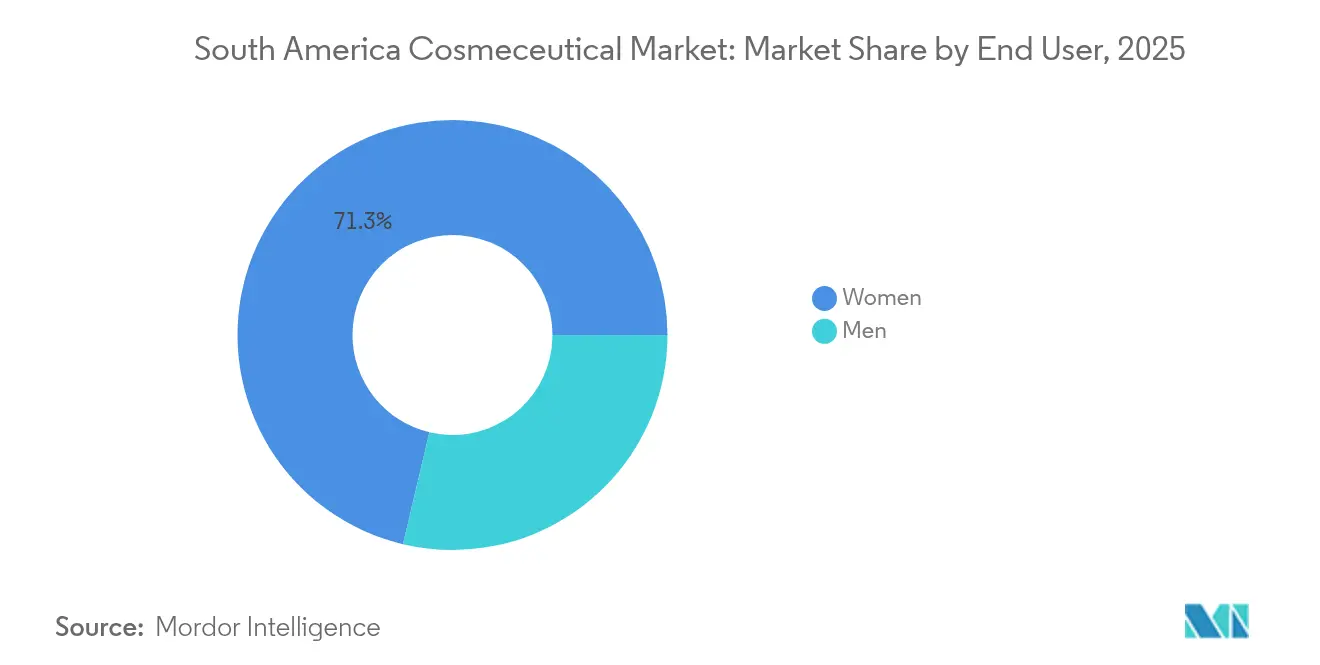
- Per utente finale, le donne hanno rappresentato il 71.30% della spesa del 2025, ma si prevede che il segmento maschile crescerà a un CAGR dell'7.66% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno registrato il 46.05% delle vendite del 2025, mentre la vendita al dettaglio online è sulla buona strada per un CAGR dell'7.85% entro il 2031.
- In termini geografici, il Brasile ha detenuto il 61.05% del fatturato del 2025, mentre si prevede che l'Argentina registrerà un CAGR del 7.52% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato cosmeceutico del Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza della salute della pelle e influenza dei dermatologi | + 1.2% | Brasile, Argentina, Colombia | Medio termine (2-4 anni) |
| Penetrazione digitale ed e-commerce nel commercio al dettaglio di prodotti di bellezza | + 1.0% | Brasile, Argentina, Cile | A breve termine (≤ 2 anni) |
| Bioattivi botanici provenienti dai biomi amazzonici e andini | + 0.8% | Brasile, Perù, Colombia | A lungo termine (≥ 4 anni) |
| Diagnostica della pelle personalizzata basata sull'intelligenza artificiale e personalizzazione del prodotto | + 0.6% | Brasile, Colombia, Argentina | Medio termine (2-4 anni) |
| Convergenza farmaceutica, fusioni e acquisizioni alimentano formulazioni ad alta efficacia | + 0.9% | Brasile, Argentina | A breve termine (≤ 2 anni) |
| Espansione del canale erogato dal medico tramite teledermatologia | + 0.5% | Colombia, Brasile, Perù | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consapevolezza della salute della pelle e influenza dei dermatologi
In Sud America, i dermatologi si stanno evolvendo da semplici prescrittori a promotori proattivi dei marchi, un cambiamento che sta trasformando i cosmeceutici da acquisti opzionali a prodotti clinici essenziali. I dati di ABIHPEC rivelano che il mercato dei dermocosmetici in Brasile è in espansione, con i marchi in esclusiva per le farmacie che si accaparrano la fetta più grande dei ricavi [1] Fonte: Associação Brasileira da Indústria de Higiene Pessoal, Perfumaria e Cosméticos, “Panorama do Mercado 2024,” abihpec.org.br . Nel 2024, L'Oréal Brasile ha registrato 3.3 miliardi di BRL (660 milioni di dollari) di vendite attraverso le farmacie. Con l'ambizioso obiettivo di raddoppiare il fatturato totale entro il 2027, l'azienda sta integrando programmi di formazione per dermatologi nel suo approccio di mercato. Galderma sta commercializzando filler a base di acido ialuronico e agenti biostimolanti PLLA come "cura di sé consapevole" per i giovani. Questa mossa sottolinea una tendenza più ampia: i trattamenti estetici e i cosmeceutici per uso domiciliare vengono sempre più offerti in pacchetti di abbonamento, generando flussi di entrate costanti che superano quelli dei cosmetici tradizionali. Nel 2024, Natura ha reintrodotto la sua linea Chronos Derma, ora con concentrazioni di retinolo clinicamente testate. Questa mossa evidenzia un cambiamento cruciale: anche i marchi tradizionalmente dipendenti dalle vendite dirette stanno ora dando priorità all'efficacia clinica rispetto alla reputazione del marchio. Come risultato di questa domanda guidata dai medici, i cicli di vita dei prodotti si stanno accorciando. Le formulazioni prive di efficacia comprovata da studi scientifici stanno rapidamente perdendo terreno sugli scaffali a favore delle loro controparti clinicamente validate, spesso entro soli 12-18 mesi dal loro debutto.
Penetrazione digitale ed e-commerce nel commercio al dettaglio di prodotti di bellezza
Nel 2024, le piattaforme di e-commerce stanno abbattendo le barriere geografiche che un tempo proteggevano i rivenditori nelle città di prima fascia. Questo cambiamento consente ai marchi di connettersi con i consumatori nei mercati secondari senza la necessità di investimenti nella distribuzione fisica. MercadoLibre, un importante operatore in America Latina, ha spedito con successo 1.377 miliardi di articoli nel 2024. In particolare, il 76% di queste consegne è stato effettuato entro 48 ore. Questa efficienza ha risolto efficacemente le sfide logistiche che un tempo limitavano l'accesso ai cosmeceutici di alta gamma al di fuori delle grandi città come San Paolo, Buenos Aires e Bogotà. Nell'ottobre 2024, Natura ha stretto una partnership con MercadoLibre in Brasile. Entro la fine dell'anno, questa collaborazione si è estesa all'Argentina. La partnership integra perfettamente i 3 milioni di consulenti di vendita diretta di Natura con la rete di distribuzione di MercadoLibre. Questo approccio innovativo unisce consigli personalizzati a strategie di upselling basate su algoritmi. Il marchio indipendente brasiliano Care Natural Beauty dimostra il potenziale della vendita diretta al consumatore. Il marchio ricava ben l'80% del suo fatturato dalla propria piattaforma di e-commerce, riservando solo il 20% alle vendite tramite Sephora e altri marketplace di terze parti. Questa strategia sottolinea la fattibilità di mantenere prezzi premium senza compromettere i margini dei rivenditori. Nel 2024, ANVISA, l'agenzia regolatoria sanitaria brasiliana, ha istituito un gruppo di lavoro sull'e-commerce [2] Fonte: Agência Nacional de Vigilância Sanitária, “RDC 907/2024 Regulatory Sandbox,” gov.br/anvisa . Il loro obiettivo è standardizzare le normative sulla vendita online di cosmetici in tutti gli stati. Questa mossa indica un cambiamento di prospettiva normativa, orientata verso l'adozione di una distribuzione incentrata sul digitale. In Argentina, l'impatto di questo cambiamento è particolarmente evidente. Di fronte all'iperinflazione, i consumatori hanno iniziato a confrontare i prezzi in tempo reale su diverse piattaforme. Questo comportamento ha trasformato la trasparenza dei prezzi online in un significativo vantaggio competitivo, piuttosto che in una semplice tattica per abbassare i prezzi.
Bioattivi botanici provenienti dai biomi amazzonici e andini
Gli ingredienti derivati dalla biodiversità si stanno evolvendo da semplici narrazioni di marketing a principi attivi brevettati, ora supportati da endpoint clinici quantificati. Questo cambiamento sta rimodellando le strategie di formulazione in tutta la regione. Nel 2024, studi sottoposti a revisione paritaria hanno rivelato che gli oli dell'Amazzonia, in particolare piciá, babassu, açaí e andiroba, hanno mostrato benefici tangibili nel ridurre la perdita di acqua transepidermica e nel potenziare la sintesi di collagene. Tali risultati forniscono i dati di efficacia necessari, consentendo a questi prodotti di raggiungere prezzi elevati in farmacia. Nel frattempo, estratti botanici andini come i peptidi di quinoa, i lipidi di amaranto e le proteine di lupino si stanno facendo strada nei prodotti anti-età. Le loro concentrazioni sono state convalidate da studi in vitro e le domande di brevetto presso l'INPI brasiliano sono aumentate del 22% su base annua nel 2024. Con una mossa significativa, Vision 2050 di Natura ha puntato ad approvvigionarsi da 46 comunità distribuite su 2.2 milioni di ettari di foresta. Con l'ambizioso obiettivo di espandersi a 3.0 milioni di ettari entro il 2030, Natura sostiene il suo impegno con un investimento sostanziale di 230 milioni di real brasiliani (46 milioni di dollari) in cinque anni, concentrandosi sulla bioeconomia. La legge brasiliana Lei 13.123/2015 garantisce che, quando le conoscenze tradizionali delle comunità indigene contribuiscono alle formulazioni commerciali, ricevano le dovute royalty. Questo mandato di condivisione dei benefici per le risorse genetiche crea un vantaggio normativo per i marchi brasiliani. Un simile quadro normativo è difficile da emulare per i concorrenti in Asia e Nord America, data l'assenza di strutture legislative simili. Le implicazioni sono profonde: i marchi che stipulano accordi di condivisione dei benefici ora si posizionano per dominare le catene di approvvigionamento dei bioattivi, potenzialmente emarginando i concorrenti che potrebbero impiegare un decennio per trovare fonti alternative.
Diagnostica della pelle personalizzata basata sull'intelligenza artificiale e personalizzazione del prodotto
La diagnostica basata sull'intelligenza artificiale sta riducendo il divario tra le valutazioni della pelle e le raccomandazioni sui prodotti, aprendo un percorso fluido dalla consulenza all'acquisto, aggirando completamente la vendita al dettaglio tradizionale. In Colombia, Revieve ha collaborato con Beautycalia, utilizzando algoritmi di visione artificiale per analizzare in tempo reale condizioni come iperpigmentazione, melasma e fotoinvecchiamento. Questa partnership crea regimi personalizzati che i consumatori possono acquistare direttamente sulla piattaforma. Lanciato nel 2024, il dispositivo brasiliano Vision 12D utilizza l'imaging multispettrale per valutare l'idratazione, l'elasticità e i livelli di sebo della pelle. Questi dati aiutano i dermatologi a giustificare i cosmeceutici con prescrizione medica rispetto alle opzioni standard da banco. A in-cosmetics Latin America 2024, L'Oréal ha presentato la sua piattaforma Mixy, che consente ai consumatori di creare tonalità di fondotinta personalizzate in negozio tramite l'abbinamento dei colori tramite intelligenza artificiale. Questa innovazione non solo semplifica la complessità degli SKU, ma aumenta anche il senso di personalizzazione. Il marchio Dove di Unilever, che ha investito oltre 900 milioni di euro (990 milioni di dollari) in ricerca e sviluppo in due anni, ha ottenuto più di 20,000 brevetti di formula. Questi brevetti presentano miscele di ingredienti ottimizzate dall'intelligenza artificiale, studiate su misura per specifici tipi di pelle identificati tramite diagnosi digitale. Il messaggio è inequivocabile: i marchi privi di strumenti diagnostici proprietari rischiano di essere visti come semplici prodotti di base, in competizione solo sul prezzo, mentre i concorrenti esperti di intelligenza artificiale dominano il mercato premium.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità valutaria e l'inflazione stanno esercitando pressione sui prezzi premium | -0.7% | Argentina, Brasile | A breve termine (≤ 2 anni) |
| L’elevata penetrazione della contraffazione erode la fiducia dei consumatori | -0.5% | Brasile, Argentina, Colombia | Medio termine (2-4 anni) |
| Lacune normative sui dermocosmetici e limiti dei principi attivi | -0.3% | Argentina, Colombia, Perù | A lungo termine (≥ 4 anni) |
| Frammentazione logistica al di fuori delle città di primo livello | -0.3% | Brasile, Colombia, Perù | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità valutaria e l'inflazione esercitano pressione sui prezzi premium
A dicembre 2024, il tasso di inflazione annuo in Argentina ha raggiunto un impressionante 117.8%, come riportato da INDEC. Questa impennata ha ridotto significativamente il potere d'acquisto discrezionale di molti, rendendo i cosmeceutici premium fuori dalla portata dei consumatori a medio reddito. Ad esempio, uno shampoo standard da 400 ml viene ora venduto al dettaglio a 4,855 ARS (circa 4.86 USD) e un deodorante base costa 2,653 ARS (circa 2.65 USD). Per tutto il 2024, questi prodotti hanno registrato aumenti di prezzo mensili compresi tra l'1.6% e il 3.5%. In risposta, i marchi sono stati costretti a ridurre la loro offerta di SKU, garantendo che i prezzi rimangano al di sotto della soglia psicologicamente significativa di 3,000 ARS. Nel frattempo, in Brasile, il deprezzamento del real rispetto al dollaro, sebbene non drastico come il crollo del peso in Argentina, esercita comunque pressioni sui margini di profitto per i marchi che importano principi attivi dall'Europa o dall'Asia. Ciò è sottolineato dalla clausola ANVISA che impone che il 95% del portfolio di L'Oréal Brasile sia prodotto localmente, evidenziando la necessità strategica per i marchi di localizzare le proprie catene di fornitura. Questa sfida valutaria colpisce più duramente i marchi che si concentrano su formulazioni naturali o biologiche. Questi prodotti dipendono spesso da servizi di certificazione e test importati, i cui prezzi sono espressi in valuta forte, con una struttura dei costi superiore del 15-25% rispetto alle controparti convenzionali. Alla luce di queste sfide, i marchi si stanno adattando: alcuni stanno riducendo le dimensioni delle confezioni, altri stanno riducendo le concentrazioni di principi attivi per ridurre i costi di produzione e alcuni stanno addirittura abbandonando del tutto i livelli premium. Tali misure, sebbene volte a preservare i volumi di vendita a breve termine, rischiano di minare il valore del marchio a lungo termine. Questa svolta indotta dall'inflazione verso i segmenti di valore è particolarmente evidente nel mercato della cura dei capelli. Qui, i consumatori si stanno spostando dai marchi di fascia alta, esclusivi dei saloni, ad alternative di massa più accessibili, che promettono prestazioni "abbastanza buone" a metà prezzo.
L’elevata penetrazione della contraffazione erode la fiducia dei consumatori
I cosmetici contraffatti rappresentano una minaccia significativa, mettendo a repentaglio non solo i ricavi, ma anche la sicurezza dei consumatori e l'integrità del marchio. Nel gennaio 2025, l'Operazione CRETA II dell'INTERPOL ha sequestrato oltre 1.3 milioni di cosmetici contraffatti, per un valore superiore a 50 milioni di dollari [3] Fonte: INTERPOL, "Comunicato stampa dell'Operazione CRETA II, gennaio 2025", interpol.int . Secondo l'Indice generale di contraffazione relativo al commercio dell'OCSE, i cosmetici sono emersi come la categoria più colpita, vantando un punteggio indice sbalorditivo di 0.9999. Nel frattempo, l'Operazione Crete II, condotta tra agosto e settembre 2024 in 12 nazioni sudamericane, ha confiscato oltre 11 milioni di prodotti illeciti per un valore di 225 milioni di dollari. Questo sequestro comprendeva circa 300,000 articoli farmaceutici e ha portato a 104 arresti. L'applicazione della legge in Brasile, basata sulla Legge sulla proprietà industriale e sui protocolli doganali, si trova ad affrontare delle sfide. La rotta del fiume Paraná, che collega Argentina e Brasile, e le vie di transito andine che convogliano merci dalla Bolivia verso Cile e Perù, sono sfruttate dalle organizzazioni criminali. Questi gruppi si servono persino dei social media per commercializzare direttamente prodotti contraffatti ai consumatori. Una campagna dell'EUIPO del 2024 ha rivelato la sbalorditiva perdita annuale del Brasile, pari a circa 345 miliardi di BRL (69 miliardi di dollari), a causa della contraffazione in tutti i settori. Il settore cosmetico, con le sue basse barriere all'ingresso e gli alti margini di profitto, rappresenta una parte significativa di questa perdita. L'erosione della fiducia è particolarmente accentuata nei segmenti dei prodotti naturali e biologici. Qui, i contraffattori replicano le etichette di certificazione, ingannando i consumatori sulla conformità a standard come COSMOS o USDA NOP. Questo "problema dei limoni" rende difficile per i consumatori distinguere tra prodotti autentici e contraffatti, diminuendo la loro disponibilità a pagare per articoli originali certificati. In risposta, i marchi si stanno rivolgendo all'autenticazione blockchain, alla verifica tramite codice QR e agli imballaggi antimanomissione. Tuttavia, queste misure di protezione aumentano i costi unitari dal 3% al 5%, comprimendo ulteriormente i margini in un contesto di prezzi già di per sé delicato.
Analisi del segmento
Per tipo di prodotto: la cura dei capelli supera la crescita della cura della pelle
Nel 2025, i prodotti per la cura della pelle detenevano una quota di mercato del 48.10%, mentre si prevede che i prodotti per la cura dei capelli cresceranno a un CAGR del 9.45% fino al 2031, trainati dal trend della "skinification" che enfatizza la salute del cuoio capelluto. Nel settembre 2025, il marchio Dove di Unilever ha lanciato 64 nuovi prodotti per la cura dei capelli, supportati da un programma di ricerca e sviluppo da 1 miliardo di euro (1.1 miliardi di dollari) e oltre 20,000 brevetti che utilizzano la robotica e la nanotecnologia per la penetrazione degli ingredienti. Lumina Anti-Aging Hair Regenerator di Natura 2024 mira a invertire la tendenza dei capelli grigi utilizzando biotecnologie e principi attivi della biodiversità amazzonica, combinando cosmeceutici e medicina rigenerativa. Il Brasile, al terzo posto a livello mondiale per consumo di prodotti per la cura dei capelli, ha visto la spesa pubblicitaria aumentare da 44.9 miliardi di BRL (9 miliardi di USD) nel 2022 a 60.5 miliardi di BRL (12.1 miliardi di USD) nel 2024, evidenziando l'importanza della categoria. I prodotti anti-età per la cura della pelle ora incorporano retinoidi e peptidi di grado farmaceutico a livelli prossimi a quelli di prescrizione, attirando l'attenzione dell'RDC 965/2025 dell'ANVISA, che regola i limiti dei principi attivi per i prodotti da banco. La teledermatologia potenzia i prodotti anti-acne consentendo la prescrizione a distanza di formulazioni ad alta efficacia. La protezione solare rimane fondamentale, con Uvinul TS Hydro di BASF, un filtro UV idrosolubile, che risponde all'esigenza di creme solari leggere e non grasse nei climi umidi. I prodotti per la cura delle labbra e del cavo orale si stanno espandendo con innovazioni come i trattamenti per le labbra a base di peptidi e le soluzioni probiotiche per l'igiene orale.
La crescita della cura dei capelli riflette il cambiamento del comportamento dei consumatori, con la salute del cuoio capelluto vista come un'estensione della cura della pelle del viso. La linea Eudora Siàge di Grupo Boticário utilizza la diagnostica digitale per trattamenti personalizzati del cuoio capelluto, rispecchiando le tendenze della cura della pelle del viso basate sull'intelligenza artificiale. Truss, un marchio brasiliano di prodotti professionali per la cura dei capelli, ha registrato una crescita del 34% nei canali dei saloni nel 2024, posizionando i prodotti per il cuoio capelluto come soluzioni cliniche. Il lancio di L'Oréal nel 2024 di una linea per capelli ondulati, crespi e ricci si rivolge alle diverse texture del Sud America, un segmento spesso poco servito dai marchi globali. La crescita è ulteriormente supportata da prodotti a uso combinato come detergenti-balsami e creme depilatorie-idratanti, che soddisfano il 75% degli uomini brasiliani che dichiarano di avere poco tempo libero. La supervisione normativa sulla cura dei capelli rimane minima rispetto alla cura della pelle, poiché i limiti dell'ANVISA si applicano principalmente ai prodotti per il viso senza risciacquo, consentendo livelli più elevati di principi attivi nei trattamenti per il cuoio capelluto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: Guadagni naturali/biologici nonostante la complessità della certificazione
Nel 2025, le formulazioni convenzionali detenevano una quota di mercato del 67.85%, mentre si prevede che i prodotti naturali e biologici cresceranno a un CAGR dell'8.34% fino al 2031, trainati dalla domanda dei consumatori di routine di bellezza incentrate sulla salute mentale. La ricerca WGSN del 2024 mostra che il 49% dei brasiliani predilige prodotti con benefici per la salute mentale, spingendo i marchi a posizionare gli ingredienti naturali come soluzioni per il benessere. Lo standard COSMOS di Ecocert, attivo in oltre 130 paesi, tra cui l'Argentina, certifica prodotti naturali/biologici autentici, ma aumenta i costi di produzione dal 15% al 25% a causa dei servizi di test importati. L'impegno di Natura per un approvvigionamento rigenerativo al 100% entro il 2050, supportato da 230 milioni di BRL (46 milioni di USD) in investimenti nella bioeconomia, evidenzia il passaggio del posizionamento naturale/biologico a un modello di business fondamentale. La legge brasiliana Lei 13.123/2015 garantisce alle comunità indigene il pagamento delle royalties per le conoscenze tradizionali utilizzate nelle formulazioni, aggiungendo difficoltà in termini di costi e conformità.
Le formulazioni convenzionali dominano grazie alla loro superiore efficacia, alla maggiore durata di conservazione e alla convenienza, soprattutto in un contesto inflazionistico. Il segmento naturale/biologico si trova ad affrontare problemi di percezione, con i consumatori che considerano i prodotti certificati meno efficaci, in particolare nelle categorie anti-età e anti-acne. I marchi stanno affrontando questo problema ibridando le formulazioni, combinando bioattivi naturali come gli oli amazzonici con conservanti sintetici, creando una categoria "clinica pulita". Lola From Rio, un marchio brasiliano vegano che si è fuso con Skala e ha ottenuto il supporto di Advent International nel 2024, dimostra come i marchi indipendenti possano espandersi nel segmento naturale/biologico mantenendo i prezzi del mercato di massa. La supervisione normativa è in aumento, con la RDC 949/2024 di ANVISA che richiede ai marchi di comprovare l'approvvigionamento di biodiversità e le dichiarazioni sulla condivisione dei benefici. Il frammentato panorama delle certificazioni, COSMOS, USDA NOP, Fair Trade, NATRUE e ISO 16128, crea confusione nei consumatori e difficoltà di conformità per i marchi in Sud America.
Per utente finale: il segmento maschile accelera sull'innovazione dell'uso combinato
Nel 2025, le donne detenevano una quota di mercato dominante del 71.30%. Tuttavia, si prevede che il segmento maschile crescerà a un CAGR dell'7.66% fino al 2031, trainato dalla crescente popolarità dei prodotti multiuso che semplificano le routine di cura della persona e riducono la necessità di più SKU. Una ricerca WGSN evidenzia una crescita a due cifre per i prodotti di bellezza maschili in Colombia negli ultimi cinque anni, con il 74% delle famiglie colombiane che acquista formulazioni specifiche per uomo. In Brasile, i prodotti da bagno maschili si stanno orientando verso soluzioni multifunzionali 2 in 1 e 3 in 1, come la combinazione di detersione e rasatura o l'integrazione di depilazione e idratazione, soddisfacendo il 75% degli uomini con meno di tre ore di tempo libero al giorno. Prodotti come Nivea For Men Cool Kick 2 in 1 esemplificano questa tendenza. Le innovazioni nei trattamenti post-rasatura incorporano ora principi attivi di qualità farmaceutica come la tecnologia peptidica, l'acido ialuronico, il retinolo e la vitamina C, trasformando il dopobarba in un segmento dermocosmetico con benefici anti-invecchiamento misurabili.
Il segmento femminile continua a essere trainante, trainato da una maggiore spesa pro capite e da un'adozione diffusa nelle categorie di cura della pelle, dei capelli, delle labbra e dell'igiene orale. Le donne guidano anche l'adozione della teledermatologia, utilizzando consulenze a distanza per iperpigmentazione e melasma, creando flussi di entrate ricorrenti per i cosmeceutici dispensati dai medici. Il segmento unisex, sebbene non quantificato separatamente, sta guadagnando terreno poiché le formulazioni gender-neutral semplificano la gestione degli SKU e attraggono i consumatori più giovani che rifiutano il marketing binario. La crescita del segmento maschile è ulteriormente supportata dai cambiamenti nei canali di distribuzione, con oltre il 40% dei prodotti per l'igiene maschile venduti attraverso ipermercati e supermercati, che offrono prezzi competitivi e riducono lo stigma rispetto ai negozi specializzati. I marchi stanno rimodellando la percezione dei cosmeceutici per gli uomini, con Galderma che commercializza filler di acido ialuronico e agenti biostimolanti come "cura di sé consapevole" piuttosto che come vanità. I quadri normativi rimangono neutrali, poiché agenzie come ANVISA e ANMAT mantengono limiti coerenti per i principi attivi indipendentemente dall'utente finale, consentendo ai marchi di espandere le formulazioni dermocosmetiche al segmento maschile senza riformulazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la vendita al dettaglio online sconvolge il dominio delle farmacie tradizionali
Nel 2025, supermercati e ipermercati detenevano il 46.05% della quota di distribuzione, mentre si prevede che i negozi al dettaglio online cresceranno a un CAGR dell'7.85% fino al 2031, trainati dalle partnership con le piattaforme che ne miglioreranno la velocità e la portata. La partnership di Natura con MercadoLibre in Brasile, avviata nell'ottobre 2024 e successivamente estesa all'Argentina, ha integrato i suoi 3 milioni di consulenti con la rete di distribuzione di MercadoLibre, che ha spedito 1.377 miliardi di articoli nel 2024, con il 76% consegnato entro 48 ore. Care, Natural Beauty genera l'80% del suo fatturato attraverso la sua piattaforma di e-commerce proprietaria, mantenendo prezzi premium senza diluire i margini di profitto dei rivenditori. La partnership di L'Oréal con MercadoLibre in Messico evidenzia una strategia regionale volta a sfruttare la scalabilità della piattaforma per la consegna dell'ultimo miglio in mercati al dettaglio frammentati. Il gruppo di lavoro sull'e-commerce 2024 di ANVISA mira ad armonizzare le normative sulla vendita di cosmetici online in tutti gli stati brasiliani, riflettendo l'adattamento normativo alla distribuzione digitale.
I negozi di prodotti di bellezza e salute, compresi i canali esclusivi delle farmacie, rimangono essenziali per i dermocosmetici che richiedono l'approvazione di un dermatologo o la prescrizione di una ricetta. L'Oréal Brasile ha registrato vendite per 3.3 miliardi di real brasiliani (660 milioni di dollari) nel canale delle farmacie nel 2024. La teledermatologia sta guidando un modello ibrido in cui le consulenze avvengono online, ma l'evasione degli ordini avviene tramite farmacie che verificano le prescrizioni e forniscono consulenza. Altri canali di distribuzione, come la vendita diretta e le boutique specializzate, stanno perdendo quote di mercato poiché i consumatori danno priorità alla praticità e alla trasparenza dei prezzi. In Argentina, l'iperinflazione ha amplificato la crescita del commercio al dettaglio online, con la trasparenza dei prezzi che sta diventando un vantaggio competitivo. I prodotti contraffatti rimangono una sfida, poiché l'operazione CRETA II dell'INTERPOL ha sequestrato oltre 1.3 milioni di cosmetici contraffatti nel gennaio 2025, molti dei quali distribuiti tramite social media e commercio elettronico non regolamentato. I marchi stanno adottando l'autenticazione blockchain e la verifica tramite codice QR per combattere le contraffazioni, sebbene queste misure aumentino i costi unitari dal 3% al 5%, comprimendo i margini in un mercato competitivo.
Analisi geografica
Nel 2025, il Brasile ha detenuto il 61.05% del fatturato del mercato, consolidando la sua posizione di maggiore consumatore di cosmetici in America Latina e terzo a livello globale, con il 43.4% del mercato regionale. ABIHPEC ha registrato esportazioni record per 884 milioni di dollari nel 2024, mentre le esportazioni da gennaio ad agosto 2025 sono aumentate del 15.8%, raggiungendo i 681.6 milioni di dollari. La sandbox normativa RDC 907/2024 di ANVISA consente di testare nuovi ingredienti in condizioni reali, riducendo il time-to-market di 18 mesi e offrendo ai marchi brasiliani un vantaggio nelle formulazioni bioattive. Lo stabilimento di Minas Gerais del Grupo Boticário, con un valore di 3.34 miliardi di BRL (668 milioni di dollari), la cui apertura è prevista per il 2028, aumenterà la produzione del 50%, sostenendo la domanda interna ed estera. La Vision 2050 di Natura mira ad approvvigionarsi da 46 comunità su 2.2 milioni di ettari, per poi espandersi a 3.0 milioni di ettari entro il 2030, con 230 milioni di real brasiliani (46 milioni di dollari) in investimenti nella bioeconomia. Il programma brasiliano di logistica inversa ha recuperato 165,661 tonnellate di imballaggi nel 2023, per un totale di 1 milione di tonnellate dal 2013. A febbraio 2025, il settore impiegava 7.1 milioni di persone, con 153,800 posti di lavoro diretti, con un aumento del 7.7% rispetto al 2023.
L'Argentina, nonostante un'inflazione del 117.8% a dicembre 2024, è il mercato in più rapida crescita con un CAGR del 7.52% fino al 2031, trainato dalle esportazioni e dall'armonizzazione normativa. Le esportazioni brasiliane verso l'Argentina sono aumentate del 65.1%, raggiungendo i 139.5 milioni di dollari all'inizio del 2025, sostenute dalla Disposición 8067/2024 del MERCOSUR. Le esportazioni di cosmetici dell'Argentina sono cresciute del 43.2% su base annua, raggiungendo i 253 milioni di dollari nel primo semestre del 2024, trasformando il Paese in un esportatore regionale. Il Decreto 1024/2024 dell'ANMAT ha liberalizzato i prodotti da banco, accelerando l'ingresso nel mercato dermocosmetico. La partnership di Natura con MercadoLibre, estesa all'Argentina alla fine del 2024, affronta le sfide logistiche. Le pressioni valutarie hanno spinto i marchi a introdurre SKU più piccole, inferiori a 3,000 ARS, per mantenere la convenienza. In Colombia, la teledermatologia sta crescendo, creando un canale di distribuzione gestito direttamente dai medici. La Risoluzione Andina 2310 di INVIMA, emanata nel dicembre 2024, ha standardizzato l'etichettatura spagnola in Colombia, Ecuador, Perù e Bolivia. La partnership di Revieve con Beautycalia utilizza l'intelligenza artificiale per l'analisi dell'iperpigmentazione, offrendo raccomandazioni personalizzate sui prodotti in pochi secondi.
Perù, Cile e altri mercati sudamericani stanno incorporando bioattivi botanici andini in formulazioni premium a prezzi più elevati rispetto agli ingredienti provenienti da Amazon. La RENETSA peruviana riforma gli acquisti farmaceutici centralizzati, migliorando l'accesso a 50 molecole oncologiche tra il 2023 e il 2024, con potenziali benefici per la dermocosmesi. I Decreti Supremi 3/2010 e 239/02 del Cile regolamentano i cosmetici, mentre la piattaforma GICONA dell'ISP semplifica le richieste. Lo stabilimento di Celaya di Natura in Messico esporta in Perù e Colombia, sfruttando gli accordi commerciali dell'Alleanza del Pacifico. La bozza di regolamento della Comunità Andina mira ad armonizzare gli standard cosmetici, riducendo i costi di conformità. Lo slancio delle esportazioni brasiliane avvantaggia Paraguay e Uruguay, con il Paraguay che riceverà 53.6 milioni di dollari di esportazioni di cosmetici brasiliani all'inizio del 2025.
Panorama competitivo
Il mercato cosmeceutico sudamericano è moderatamente consolidato, dove i player farmaceutici locali stanno sfruttando le loro consolidate reti di distribuzione, originariamente create per i farmaci da prescrizione, per introdurre sieri ad alta efficacia esclusivamente nei canali farmaceutici. Nel frattempo, le multinazionali stanno sfruttando la diagnostica basata sull'intelligenza artificiale e le formulazioni bioattive, attingendo alla ricca biodiversità della regione. Nel marzo 2025, Eurofarma ha acquisito una partecipazione del 60% in Dermage, garantendo al colosso farmaceutico l'accesso a formulazioni a base di retinolo e peptidi. Queste possono essere promosse in modo incrociato con farmaci dermatologici da prescrizione presso 80,000 punti vendita in farmacia in tutto il Brasile. Nel luglio 2024, Natura ha lanciato Natura Ventures, un fondo da 50 milioni di real brasiliani (9.2 milioni di dollari), che punta a 15 startup beauty in fase seed in Brasile. Questa mossa sottolinea che gli operatori storici del settore stanno dando priorità agli ecosistemi di innovazione rispetto alla tradizionale ricerca e sviluppo interna. Il marchio Dove di Unilever ha depositato oltre 20,000 brevetti di formula, integrando robotica e nanotecnologia per migliorare la penetrazione degli ingredienti. Questa strategia difensiva non solo rafforza le loro formulazioni principali, ma erige anche barriere significative per i concorrenti più piccoli.
I marchi stanno ora prendendo di mira i canali di tele-dermatologia, dove l'integrazione delle consulenze virtuali con la vendita dei prodotti consente loro di guadagnare sia sui costi di consulenza che sui ricavi derivanti dai prodotti, un'impresa che i marchi di cosmetici tradizionali trovano difficile da emulare. Marchi indipendenti come Care Natural Beauty stanno facendo scalpore, con l'80% del loro fatturato derivante dall'e-commerce proprietario e solo il 20% da marketplace di terze parti. Questo dimostra la fattibilità dell'economia diretta al consumatore nel mantenere prezzi premium senza compromettere i margini dei rivenditori. La tecnologia è in prima linea: la collaborazione di Revieve con Beautycalia in Colombia e il dispositivo di imaging di Vision 12D in Brasile evidenziano la rapida transizione dalla valutazione della pelle alla raccomandazione del prodotto, semplificando il percorso dalla consulenza all'acquisto.
I cosmetici contraffatti rappresentano una sfida significativa; l'operazione CRETA II dell'INTERPOL ha sequestrato oltre 1.3 milioni di articoli contraffatti per un valore di oltre 50 milioni di dollari nel gennaio 2025. Ciò ha costretto i marchi a investire nell'autenticazione blockchain e nella verifica tramite codice QR, aggiungendo dal 3% al 5% ai loro costi unitari. Mentre i confini tra prodotti farmaceutici e cosmetici si fanno sempre più sfumati, gli enti regolatori ne stanno prendendo atto. L'RDC 965/2025 dell'ANVISA stabilisce limiti di concentrazione per i principi attivi da banco, avvantaggiando i marchi con ricerca e sviluppo di livello farmaceutico rispetto alle aziende cosmetiche tradizionali. Sta emergendo una tendenza evidente: i consumatori ripongono maggiore fiducia nell'efficacia clinica, con il sostegno di dermatologi e studi peer-reviewed che hanno la precedenza sulle testimonianze di celebrità.
Leader del settore cosmeceutico del Sud America
Natura&Co Holding SA
Boticário Produtos de Beleza Ltda
L'Oréal SA
PLC Unilever
Beiersdorf AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: Unilever ha lanciato in Brasile 64 nuovi prodotti Dove per la cura dei capelli, supportati da un programma globale di ricerca e sviluppo da 1 miliardo di euro (1.1 miliardi di dollari) e da oltre 20,000 brevetti di formule che incorporano robotica e nanotecnologia per dimostrare la penetrazione degli ingredienti a livello molecolare, posizionando il marchio in modo da cogliere la tendenza alla "skinification" nella cura del cuoio capelluto.
- Marzo 2025: Eurofarma ha acquisito una quota del 60% di Dermage, un marchio brasiliano di dermocosmesi specializzato in formulazioni a base di retinolo e peptidi, fornendo al colosso farmaceutico l'accesso a 80,000 punti di contatto in farmacia in tutto il Brasile e accelerando la convergenza farmaceutica-beauty.
- Luglio 2024: Natura lancia Natura Ventures, un fondo da 50 milioni di BRL (9.2 milioni di USD) destinato a 15 startup brasiliane del settore della bellezza in fase iniziale, segnalando un cambiamento strategico verso gli investimenti nell'ecosistema piuttosto che affidarsi esclusivamente alla ricerca e allo sviluppo interni per l'innovazione.
Ambito del rapporto sul mercato dei cosmeceutici in Sud America
Il mercato dei cosmeceutici del Sud America offre una vasta gamma di prodotti ampiamente classificati in cura della pelle, cura dei capelli, cura delle labbra e cura orale. Inoltre, il mercato copre i prodotti disponibili attraverso i canali di distribuzione Supermercati/ipermercati, minimarket, vendita al dettaglio online, negozi specializzati e altri. Inoltre, lo studio fornisce un'analisi del mercato dei cosmeceutici nei mercati emergenti e consolidati in tutta la regione, tra cui Brasile, Argentina e Resto del Sud America.
Tipologia di prodotto
| Prodotti per la cura della pelle | Anti-aging |
| Anti acne | |
| Protezione solare | |
| Altri prodotti per la cura della pelle | |
| Prodotti per la cura dei capelli | Shampoo e balsami |
| Coloranti e tinture per capelli | |
| Altri prodotti per la cura dei capelli | |
| Prodotti per la cura delle labbra | |
| Prodotti per l'igiene orale |
Categoria
| Convenzionale |
| Naturale / organico |
Utente finale
| Maschio |
| Femmina |
Per canale di distribuzione
| Supermercati e ipermercati |
| Negozi di bellezza e salute |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
Presenza sul territorio
| Brasile |
| Argentina |
| Colombia |
| Perù |
| Cile |
| Resto del Sud America |
| Tipologia di prodotto | Prodotti per la cura della pelle | Anti-aging |
| Anti acne | ||
| Protezione solare | ||
| Altri prodotti per la cura della pelle | ||
| Prodotti per la cura dei capelli | Shampoo e balsami | |
| Coloranti e tinture per capelli | ||
| Altri prodotti per la cura dei capelli | ||
| Prodotti per la cura delle labbra | ||
| Prodotti per l'igiene orale | ||
| Categoria | Convenzionale | |
| Naturale / organico | ||
| Utente finale | Maschio | |
| Femmina | ||
| Per canale di distribuzione | Supermercati e ipermercati | |
| Negozi di bellezza e salute | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Presenza sul territorio | Brasile | |
| Argentina | ||
| Colombia | ||
| Perù | ||
| Cile | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato cosmeceutico del Sud America nel 2026?
Nel 9.37 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 11.38 miliardi di dollari entro il 2031.
Quale tipologia di prodotto sta crescendo più velocemente?
La cura dei capelli è in testa alla crescita, con un CAGR previsto del 9.45% entro il 2031, superando la cura della pelle.
Perché i marchi brasiliani sono così importanti nel settore dei cosmeceutici?
Il Brasile rappresenta il 61.05% del fatturato del 2025, supportato dalla sandbox normativa di ANVISA e dall'abbondante biodiversità che accelera le nuove approvazioni attive.
Cosa spinge le vendite online di cosmeceutici?
Partnership come Natura e MercadoLibre garantiscono la consegna in 48 ore nei principali mercati, ampliando l'accesso oltre le città di primo livello.
Come combattono le aziende i prodotti contraffatti?
Le aziende stanno investendo nell'autenticazione blockchain e nella verifica tramite codice QR, anche se questi aumentano i costi unitari del 3-5%.
Quale area geografica mostra il tasso di crescita più elevato?
Si prevede che l'Argentina registrerà un CAGR del 7.52% entro il 2031, favorita dalla semplificazione delle approvazioni OTC e dall'aumento delle importazioni dal Brasile.


