

Dimensioni e quota di mercato del settore del confezionamento a contratto in Sud America.
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.15 miliardo di dollari |
| Dimensione del mercato (2031) | 5.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.14% CAGR |
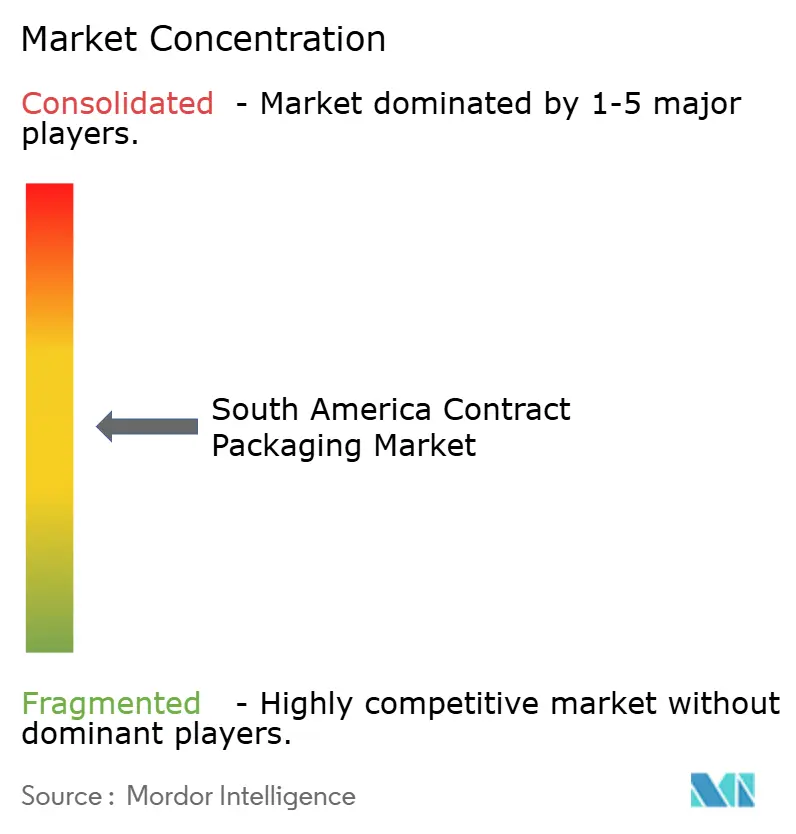
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del contract packaging in Sud America a cura di Mordor Intelligence
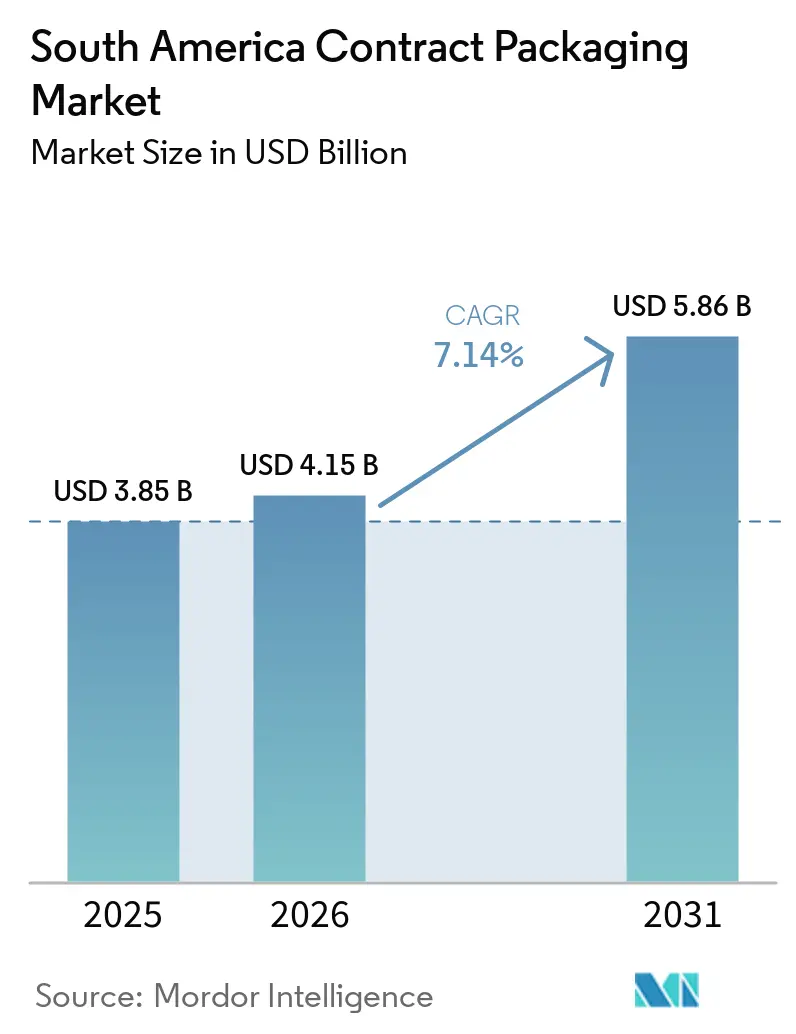
Il mercato sudamericano del confezionamento conto terzi aveva un valore di 3.85 miliardi di dollari nel 2025 e si prevede che crescerà da 4.15 miliardi di dollari nel 2026 a 5.86 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.14% durante il periodo di previsione (2026-2031). I proprietari dei marchi stanno affidando le attività di confezionamento a fornitori specializzati man mano che le gamme di prodotti si espandono e i requisiti di conformità diventano più difficili da gestire internamente. I produttori di alimenti, prodotti farmaceutici e per la cura della persona si avvalgono di partner esterni per il confezionamento, il riempimento, l'etichettatura, l'assemblaggio e la distribuzione, soprattutto laddove i volumi di produzione non giustificano l'utilizzo di attrezzature dedicate. L'e-commerce sta aumentando la necessità di formati pronti per la vendita al dettaglio e di sedi di confezionamento vicine alle reti di distribuzione urbane. I grandi operatori regionali stanno ampliando la loro copertura di materiali, servizi e paesi, mentre i fornitori più piccoli continuano a competere offrendo cambi di formato rapidi e dimensioni degli ordini flessibili. I costi delle materie prime e le interruzioni della catena di approvvigionamento rimangono dei vincoli, sebbene gli operatori diversificati possano ridurre l'esposizione servendo più categorie di utenti finali e utilizzando diversi formati di materiale.
Punti chiave del rapporto
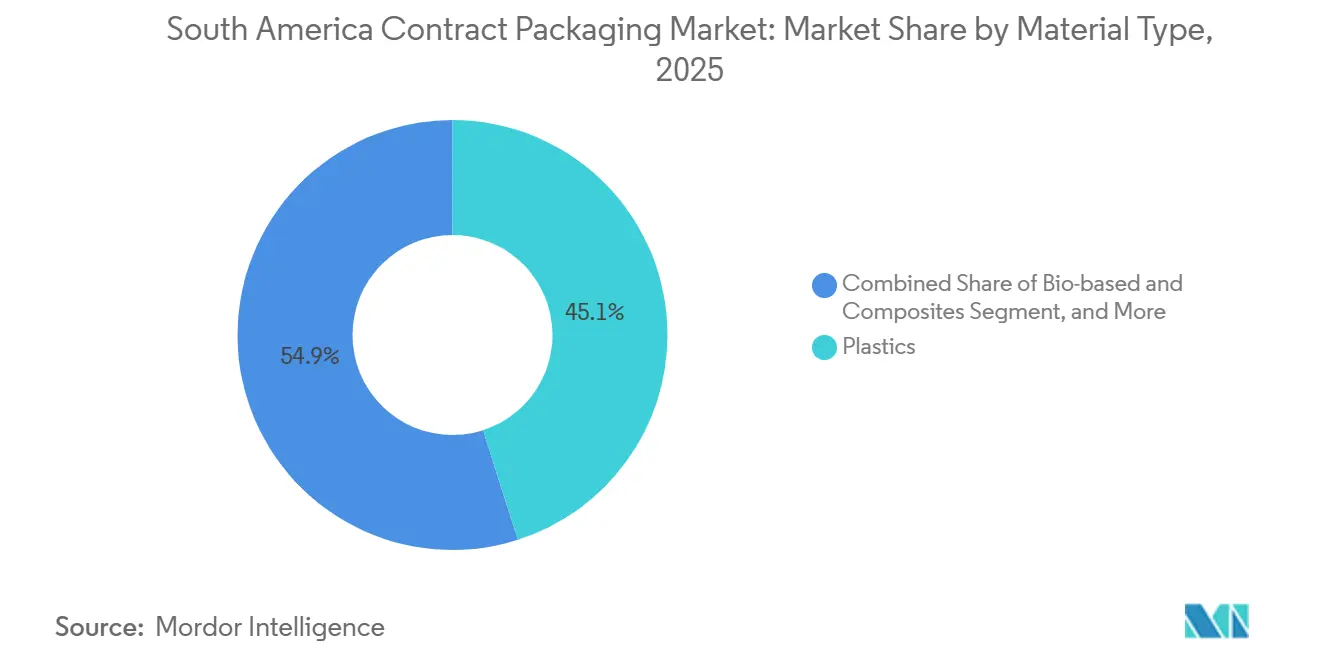
- Per tipologia di materiale, nel 2025 la plastica rappresentava il 45.08% della quota di mercato degli imballaggi per il settore contract in Sud America, mentre si prevede che i materiali di origine biologica e compositi cresceranno a un tasso annuo composto (CAGR) dell'8.26% fino al 2031.
- Per tipologia di imballaggio, nel 2025 l'imballaggio primario rappresentava il 64.29% del mercato sudamericano degli imballaggi a contratto, mentre si prevede che l'imballaggio secondario crescerà a un tasso annuo composto (CAGR) dell'8.32% fino al 2031.
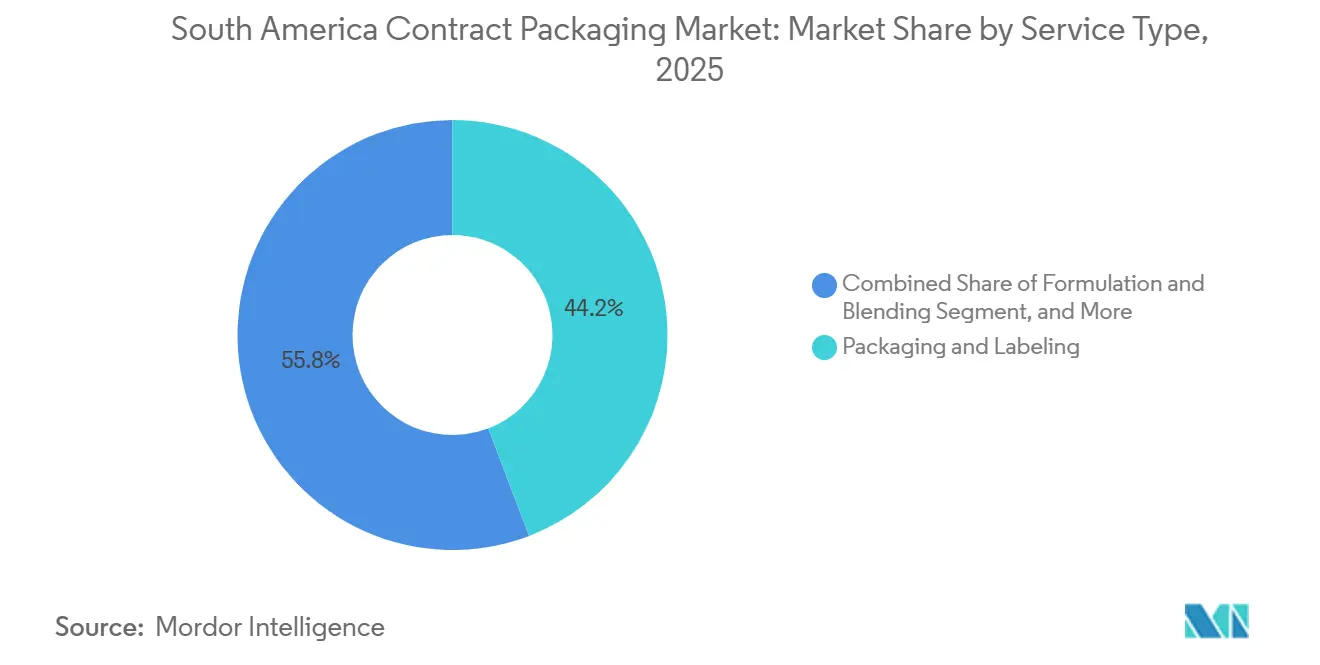
- Per tipologia di servizio, l'imballaggio e l'etichettatura detenevano il 44.20% della quota di mercato del confezionamento conto terzi in Sud America nel 2025, mentre si prevede che i servizi di evasione ordini e logistica cresceranno a un tasso annuo composto (CAGR) dell'8.57% fino al 2031.
- Per settore di utilizzo finale, l'industria alimentare deteneva una quota del 38.21% nel 2025, mentre si prevede che l'industria farmaceutica registrerà un tasso di crescita annuo composto (CAGR) dell'8.83% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva una quota del 46.13%, mentre si prevede che la Colombia crescerà a un tasso annuo composto del 9.03% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del confezionamento a contratto in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Esternalizzazione delle attività di confezionamento non strategiche | + 1.8% | Sud America, concentrato in Brasile, Argentina e Colombia | Medio termine (2-4 anni) |
| Crescita dell'e-commerce e dell'evasione degli ordini omnicanale | + 1.5% | Brasile, Argentina e Colombia, con ripercussioni sul Cile. | A breve termine (≤ 2 anni) |
| Requisiti di serializzazione e tracciabilità dei prodotti farmaceutici | + 1.2% | Brasile, Argentina e Colombia | Medio termine (2-4 anni) |
| Domanda di formati flessibili e sostenibili | + 0.9% | Brasile, Cile e Colombia, in particolare San Paolo, Bogotà e Santiago | A lungo termine (≥ 4 anni) |
| Il nearshoring ridurrà i tempi di consegna degli imballaggi transfrontalieri. | + 0.6% | Colombia, Cile e Perù | A lungo termine (≥ 4 anni) |
| Confezionamento asettico per bevande tropicali e nutraceutici | + 0.5% | Brasile e Colombia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Esternalizzazione delle attività di confezionamento non strategiche
Nel mercato sudamericano del confezionamento conto terzi, i proprietari di marchi stanno investendo capitali in prodotti, distribuzione e sviluppo del marchio, anziché gestire internamente tutte le attività di confezionamento. Questa scelta non si limita al contenimento dei costi, poiché le aziende manifatturiere di medie dimensioni spesso necessitano di accedere a camere bianche, linee validate e sistemi di etichettatura regolamentati, la cui implementazione interna risulterebbe costosa. Le aziende farmaceutiche e del settore della cura della persona, in particolare, apprezzano i fornitori in grado di supportare la serializzazione, la documentazione controllata e la presentazione uniforme delle confezioni per tutte le varianti di prodotto. Pacchetti di servizi integrati che includono formulazione, riempimento, etichettatura e distribuzione possono ridurre i passaggi di consegne tra i fornitori e semplificare il coordinamento dei programmi di confezionamento. I fornitori con queste capacità combinate sono in una posizione migliore per aggiudicarsi contratti a lungo termine rispetto alle aziende che offrono un solo servizio di confezionamento. Questa tendenza favorisce le piattaforme regionali in grado di servire diversi paesi, mantenendo al contempo sistemi di qualità specializzati per i prodotti regolamentati.
Crescita dell'e-commerce e dell'evasione degli ordini omnicanale
Si prevede che le vendite al dettaglio online in Sud America raggiungeranno i 215.31 miliardi di dollari nel 2026, alimentando una maggiore domanda di imballaggi pronti per l'evasione degli ordini e la consegna. I venditori sui marketplace necessitano sempre più di kit di imballaggio, etichette pronte per la scansione, scatole pronte per la vendita al dettaglio e formati di prodotto conformi alle regole della piattaforma prima che le merci entrino nelle reti di distribuzione. Mercado Libre ha dichiarato di aver investito 13.2 miliardi di dollari in Sud America nel 2025, con un aumento del 36% rispetto all'anno precedente, per supportare l'espansione della propria infrastruttura di distribuzione. Il rapporto annuale 2025 dell'azienda ha inoltre identificato il kit di imballaggio e il co-packing specializzato come attività a valore aggiunto nella logistica dell'e-commerce, con un tasso di crescita annuo composto (CAGR) del 12.46%. Le aspettative di consegne rapide a San Paolo, Buenos Aires e Santiago rendono ancora più importante la vicinanza agli hub logistici, poiché gli imballaggi devono essere configurati per un prelievo e una spedizione rapidi. Ciò crea una domanda diretta di servizi di confezionamento conto terzi in tutto il mercato sudamericano.
Requisiti di serializzazione e tracciabilità dei prodotti farmaceutici
Il sistema SNCM del Brasile richiede relazioni di numeri di serie tra gli imballaggi secondari e terziari, il che rende essenziale un'integrazione accurata a livello di linea per i programmi di confezionamento farmaceutico. Questi requisiti possono indurre i produttori di farmaci generici a utilizzare co-confezionatori specializzati che già utilizzano sistemi validati di inscatolamento, confezionamento in casse e registrazione elettronica dei lotti. Il quadro di tracciabilità ANMAT dell'Argentina è operativo dal 2015, mentre la Colombia sta lavorando per un maggiore allineamento con gli standard brasiliani. [1] Agência Nacional de Vigilância Sanitária, “Receituários de Medicamentos Controlados: Anvisa Esclarece Prazos e Regras em Vigor,” ANVISA, gov.br ANVISA sta inoltre integrando la sua piattaforma di tracciabilità delle prescrizioni controllate con i sistemi di prescrizione elettronica nel 2026, in conformità con RDC 1,000/2025 e RDC 1,028/2026. Le maggiori esigenze di documentazione rafforzano la posizione dei co-confezionatori più grandi che dispongono di sistemi di qualità e team normativi formati. Questi requisiti definiscono le esigenze di capacità in tutto il mercato sudamericano del confezionamento conto terzi.
Domanda di formati flessibili e sostenibili
Le normative sugli imballaggi in Cile e Colombia, insieme agli obiettivi di contenuto riciclato in Brasile, stanno incoraggiando i proprietari dei marchi a considerare alternative ai formati rigidi multistrato. Il settore brasiliano degli imballaggi flessibili in plastica ha generato un fatturato di 40.1 miliardi di BRL (7.0 miliardi di dollari) nel 2025, mentre il volume degli imballaggi flessibili nel settore agroalimentare è aumentato del 9.7%. Queste dimensioni offrono ai co-packer l'accesso a una solida base di fornitura, mentre i marchi cercano soluzioni di imballaggio riciclabili, flessibili e con un minore utilizzo di materiale. Uno studio scientifico del 2025 ha individuato 18 aziende produttrici di bioplastica in Sud America e ha esaminato un processo di bioraffineria della canna da zucchero brasiliana per la produzione di bio-polietilene furanoato. Lo studio ha riportato che il materiale proposto potrebbe offrire una permeabilità all'O₂ 10 volte inferiore e emissioni di gas serra inferiori del 45-50% rispetto al PET. I materiali di origine biologica e i compositi rappresentano quindi la categoria di materiali in più rapida crescita nel mercato sudamericano degli imballaggi a contratto, sebbene la plastica mantenga la base installata più ampia.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della capacità di confezionamento interna | -1.4% | Brasile e Argentina, in particolare le grandi aziende produttrici di beni di consumo e quelle industriali | Medio termine (2-4 anni) |
| Volatilità dei prezzi delle materie prime e interruzioni dell'approvvigionamento | -1.0% | Sud America, con una forte presenza in Brasile e Argentina. | A breve termine (≤ 2 anni) |
| Sistemi di qualità frammentati tra i piccoli confezionatori conto terzi | -0.6% | Mercati interni del Brasile e del resto del Sud America | A lungo termine (≥ 4 anni) |
| Complessità relative all'etichettatura transfrontaliera e alle procedure doganali. | -0.4% | Corridoi del Mercosur, Argentina-Brasile e Colombia-Ecuador | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della capacità di confezionamento interna
Nel mercato sudamericano del confezionamento conto terzi, i grandi produttori in Brasile e Argentina hanno ampliato le proprie linee di confezionamento interne tra il 2024 e il 2025, riducendo potenzialmente i volumi disponibili per i co-packer regionali. L'effetto è selettivo, poiché l'automazione dedicata è più vantaggiosa per le aziende con elevati volumi di produzione e esigenze di confezionamento stabili. I proprietari di marchi di piccole e medie dimensioni, in genere, devono ancora affrontare costi elevati per attrezzature, manodopera e conformità normativa quando confezionano internamente ogni prodotto. ABRE e FGV hanno previsto una crescita della produzione di imballaggi in Brasile dello 0.2% nel 2026, in un contesto di condizioni di finanziamento che possono limitare anche i grandi progetti di investimento. I co-packer che servono clienti del settore farmaceutico, nutraceutico e dei dispositivi medici corrono un rischio minore di essere soppiantati, poiché lo sviluppo e il mantenimento di processi validati rimangono complessi. Il settore sudamericano del confezionamento conto terzi può quindi mantenere un ruolo di primo piano laddove i requisiti di conformità sono più stringenti rispetto alla semplice automazione basata sui volumi.
Volatilità dei prezzi delle materie prime e interruzioni dell'approvvigionamento
L'incertezza relativa alle materie prime petrolchimiche ha aumentato il rischio di costi di produzione per gli operatori ad alta intensità di plastica nel mercato sudamericano degli imballaggi a contratto all'inizio del 2026. ABRE e FGV hanno indicato che la produzione brasiliana di imballaggi potrebbe subire una flessione compresa tra il -0.3% e il +0.7% nel 2026, poiché i rischi di approvvigionamento influiscono sui flussi di resine e prodotti petrolchimici. I fornitori di film flessibili sono particolarmente esposti, poiché il LDPE e l'LLDPE rappresentavano il 73% del volume degli imballaggi flessibili in plastica brasiliani nel 2025. Il deprezzamento della valuta in Argentina e l'instabilità nei mercati andini possono ulteriormente aumentare i costi locali per i film speciali importati. Accordi di fornitura di resine a lungo termine a livello nazionale e flussi di contenuto riciclato possono aiutare i fornitori a gestire la volatilità e a preservare la continuità del servizio. Anche la diversificazione tra carta, plastica, vetro e altri substrati può limitare l'impatto di un'interruzione in una singola categoria di materiali.
Analisi del segmento
Per tipologia di materiale: la crescita di origine biologica amplia la gamma di materiali disponibili.
Nel 2025, la plastica rappresentava il 45.08% del totale regionale, grazie alla filiera petrolchimica integrata del Brasile e alla sua consolidata base di trasformazione. Le sue dimensioni consentono di supportare programmi di produzione di grandi volumi per alimenti, bevande, prodotti per la cura della persona e per la casa, che richiedono formati familiari, flessibili e rigidi. Si prevede che i materiali a base biologica e i compositi cresceranno a un tasso annuo composto (CAGR) dell'8.26% fino al 2031, il tasso più rapido tra le categorie di materiali. Nel mercato sudamericano degli imballaggi per il settore contract, questa crescita riflette i requisiti di sostenibilità e l'interesse dei marchi per formati in grado di ridurre l'utilizzo di materiale o aumentare il contenuto di materiali rinnovabili. Carta e cartone, metallo e vetro soddisfano la restante domanda di materiali e offrono ai proprietari dei marchi diverse opzioni quando i sistemi di protezione, presentazione e recupero del prodotto differiscono.
I formati cartacei possono beneficiare dei volumi di cartone ondulato dell'e-commerce e delle applicazioni farmaceutiche che necessitano di cartoni isolati o altre strutture secondarie protettive. Il settore degli imballaggi cartacei del Brasile ha venduto 358,786 tonnellate nell'aprile 2026, il volume più alto registrato ad aprile dal 2005, e le vendite sono state superiori del 5.5% rispetto all'aprile 2025. Tutiplast ha ricevuto 9.9 milioni di BRL (2.0 milioni di USD) di finanziamenti Finep nel corso del 2025 per sviluppare imballaggi in bioplastica da fibre botaniche amazzoniche. [2] Financiadora de Estudos e Projetos, “Com Apoio da Finep, Tutiplast Aposta em Fibras Amazônicas Para Criar Bioplástico Sustentável,” Finep, finep.gov.br CONICET e Plastimi hanno inoltre formalizzato nel maggio 2025 un accordo di ricerca per sacchetti biodegradabili a base di amido di manioca nella provincia argentina di Misiones. Questi progetti dimostrano come le materie prime regionali possano supportare l'innovazione dei materiali, mentre i formati di plastica consolidati continuano a rappresentare la maggior parte del volume degli imballaggi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di imballaggio: domanda relativa al volume primario e alla forma di conformità secondaria
Nel 2025, il packaging primario rappresentava il 64.29% del mercato sudamericano del confezionamento a contratto, a testimonianza dell'intensa attività di trasformazione alimentare e di riempimento e confezionamento farmaceutico. Questa categoria rimane fondamentale perché garantisce il contenimento diretto del prodotto e spesso richiede rigorosi controlli di igiene, compatibilità e qualità. Si prevede che il packaging secondario crescerà a un tasso annuo composto (CAGR) dell'8.32% fino al 2031, il più rapido tra le tipologie di imballaggio. La serializzazione e i codici di aggregazione stanno aumentando l'importanza degli imballaggi secondari nelle catene di approvvigionamento farmaceutiche. Il packaging terziario supporta la movimentazione e la protezione dei pallet lungo le reti di distribuzione su strada che collegano i siti di produzione ai grandi mercati urbani.
L'opportunità offerta dal confezionamento secondario è strettamente legata ai prodotti regolamentati, per i quali il solo aspetto della confezione non è sufficiente e la tracciabilità deve proseguire attraverso cartoni e casse. Il lavoro di ANVISA sulla tracciabilità sottolinea la necessità di connessioni dati affidabili tra l'applicazione del numero di serie e i relativi sistemi elettronici sulle linee di confezionamento. Lo sviluppo della Colombia come polo manifatturiero andino supporta la domanda di formati di confezionamento primario, secondario e terziario, poiché i nuovi impianti di beni di consumo richiedono un confezionamento e una spedizione coordinati. Il mercato sudamericano del confezionamento conto terzi trae vantaggio dalla possibilità per i co-packer di fornire questi livelli nell'ambito di un unico piano operativo. Le capacità integrate possono ridurre le fasi di movimentazione e aiutare i clienti a mantenere registrazioni di prodotto coerenti, dal riempimento alla spedizione su pallet.
Per tipologia di servizio: l'evasione degli ordini amplia il ruolo dei co-packer
Nel 2025, il confezionamento e l'etichettatura rappresentavano il 44.20% del segmento dei servizi, risultando la tipologia di servizio più importante. Questa posizione riflette l'importanza delle etichette farmaceutiche, delle dichiarazioni di contatto con gli alimenti e delle normative sui contenuti specifiche per paese per i prodotti venduti in tutta la regione. Si prevede che i servizi di evasione ordini e logistica cresceranno a un tasso annuo composto (CAGR) dell'8.57% fino al 2031, il tasso di crescita più rapido tra le tipologie di servizi. I venditori online richiedono unità pronte per la scansione, etichette per il marketplace e cartoni pronti per la vendita al dettaglio prima che le spedizioni vengano consegnate alle reti di distribuzione. Nel mercato sudamericano del confezionamento a contratto, la formulazione e la miscelazione rimangono servizi specializzati per i clienti del settore farmaceutico e nutraceutico che cercano la preparazione del prodotto e il contenimento primario all'interno di un unico accordo esterno.
Il mix di servizi sta cambiando perché le attività di confezionamento si svolgono sempre più spesso nel breve periodo che precede l'ingresso di una spedizione nella rete di e-commerce. Questo permette ai co-packer di acquisire attività che in precedenza erano appannaggio di fornitori di logistica separati, soprattutto quando i prodotti necessitano di kit di confezionamento o di verifiche finali di conformità. Tetra Pak supporta le connessioni tra i co-packer e i marchi brasiliani emergenti nel settore delle bevande tropicali e dei nutraceutici funzionali, dimostrando il ruolo che i fornitori di attrezzature possono svolgere nel collegare la domanda alla capacità produttiva. I fornitori che integrano etichettatura, confezionamento e gestione degli ordini possono offrire ai clienti un percorso più diretto dal prodotto finito all'inventario pronto per il mercato. Il settore del confezionamento conto terzi in Sud America si sta quindi integrando sempre più strettamente con la logistica, senza perdere il suo ruolo centrale nell'esecuzione controllata del confezionamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: la domanda farmaceutica supera la crescita del settore alimentare.
Nel 2025, il settore alimentare rappresentava il 38.21% del totale regionale, sostenuto dagli elevati volumi di alimenti trasformati e da un'ampia base di consumatori regionali. I programmi alimentari garantiscono una domanda costante per il riempimento, l'etichettatura, il contenimento primario e i formati di vendita al dettaglio secondari. Si prevede che l'industria farmaceutica crescerà a un tasso annuo composto (CAGR) dell'8.83% fino al 2031, superando il tasso complessivo, poiché i farmaci generici, i prodotti biologici e i relativi trattamenti creano una maggiore domanda di imballaggi controllati. Questa categoria richiede anche imballaggi secondari per la catena del freddo e una documentazione più rigorosa rispetto a molte applicazioni alimentari. Il mercato sudamericano degli imballaggi a contratto attrae anche la domanda di bevande attraverso l'infrastruttura brasiliana per cartoni asettici e buste flessibili.
I prodotti cosmetici e per la cura della persona rappresentano un'ulteriore fonte di domanda, poiché la produzione locale richiede un riempimento e un'etichettatura conformi per la distribuzione regionale. Nel 2025, SIG ha implementato la tecnologia di riempimento asettico presso Cooperoeste, in Brasile, ampliando il portafoglio dell'operatore a yogurt e dulce de leche in formato busta. Nell'aprile 2025, Procaps Group ha completato un investimento azionario di 130 milioni di dollari, di cui 90 milioni di dollari in azioni ordinarie collocate privatamente e 40 milioni di dollari in obbligazioni garantite convertite, unitamente alla ristrutturazione di 209 milioni di dollari di debito. Questo capitale supporta la capacità produttiva e una presenza CDMO più ampia, in linea con la necessità di piattaforme di co-confezionamento farmaceutico più grandi. Gli utenti industriali e di altro tipo contribuiscono ai volumi di confezionamento di base, ma la crescita più forte a breve termine rimane concentrata nelle attività farmaceutiche.
Analisi geografica
Nel 2025, il Brasile ha rappresentato il 46.13% del totale regionale, grazie alla sua posizione di maggiore economia di consumo della regione e alla sua base di produzione farmaceutica. Il corridoio San Paolo-Campinas ospita il più grande cluster di co-packing della regione e fornisce accesso a fornitori, clienti e infrastrutture logistiche. Il settore brasiliano degli imballaggi in carta ha venduto 358,786 tonnellate nell'aprile 2026, un record per il mese dal 2005, con vendite superiori del 5.5% rispetto all'aprile 2025. Il settore degli imballaggi flessibili in plastica del paese ha generato 40.1 miliardi di BRL (7.0 miliardi di dollari) nel 2025 e il volume degli imballaggi flessibili del settore agroalimentare è aumentato del 9.7%. Queste basi di materiali consentono al mercato sudamericano del contract packaging di servire clienti del settore alimentare, della vendita al dettaglio, agroindustriale, dell'e-commerce e dell'esportazione, attingendo a un'ampia rete di fornitura nazionale.
Argentina e Cile costituiscono un secondo livello di domanda per il mercato sudamericano del confezionamento conto terzi, con motivazioni diverse per l'utilizzo di fornitori specializzati. Le vendite online in Argentina sono aumentate del 248% su base annua nella prima metà del 2024, sostenendo la nuova domanda di servizi di confezionamento conto terzi nell'area di Buenos Aires. I suoi fornitori di confezionamento conto terzi nel settore farmaceutico vantano inoltre una consolidata familiarità con il sistema di tracciabilità ANMAT, in vigore dal 2015. Le normative cilene sulla responsabilità del produttore stanno incoraggiando il passaggio a substrati di carta riciclabili e con rivestimento barriera per il confezionamento. Nel corso del 2025, KURZ Chile è diventata un hub di distribuzione regionale per pellicole decorative per imballaggi, al servizio del Cono Sud e di alcune zone dell'America Centrale.
Si prevede che la Colombia crescerà a un CAGR del 9.03% fino al 2031, diventando il paese in più rapida crescita nel mercato regionale. Gli investimenti nelle zone di libero scambio dei Caraibi hanno raggiunto 1.2 miliardi di dollari USA tra il 2024 e il 2025, creando domanda nei corridoi industriali con capacità di co-packing limitata. [3] Ministerio de Comercio, Industria y Turismo, “Inversión Extranjera en Zonas Francas 2025,” Ministerio de Comercio, Industria y Turismo, mincit.gov.co L'implementazione del riempimento asettico di cartoni di SIG a Celema nel 2024 ha segnato il primo utilizzo locale del sistema e ha ampliato l'accesso ai formati asettici per i marchi colombiani di bevande e alimenti. Perù, Ecuador, Uruguay, Bolivia, Paraguay e altri paesi rimangono scarsamente serviti da fornitori di co-packing organizzati, mentre Bio DP Latam ha avviato operazioni di imballaggio biodegradabile e compostabile in Paraguay nel giugno 2026.
Panorama competitivo
Il mercato del confezionamento a contratto in Sud America è moderatamente frammentato, con grandi operatori integrati che detengono vantaggi nell'approvvigionamento dei materiali, nella copertura regionale e nell'infrastruttura di serializzazione. I co-packer specializzati nel settore farmaceutico e asettico mantengono posizioni difendibili laddove sono necessari sistemi di qualità validati, competenze nella catena del freddo e attrezzature tecniche. I grandi operatori perseguono l'espansione geografica e investimenti nell'innovazione, mentre i fornitori specializzati si concentrano su programmi di produzione ad alta intensità di conformità. Smurfit Westrock ha acquisito gli asset di confezionamento di Cartomanabí in Ecuador nel corso del 2025, estendendo la sua presenza regionale nel settore del confezionamento. [4] Smurfit Westrock, “Q1 2026 Investor Disclosure and Earnings,” Smurfit Westrock, smurfitwestrock.com L'azienda ha anche riportato un margine EBITDA rettificato del 20% per le sue operazioni regionali relative al Sud America nel primo trimestre del 2026, illustrando il valore dell'integrazione verticale dalla produzione della carta alla trasformazione e al co-confezionamento.
I produttori più piccoli di bevande artigianali, nutraceutici e cosmetici specializzati competono offrendo cambi di formato rapidi, quantitativi minimi d'ordine inferiori e personalizzazione tramite stampa digitale. Queste capacità sono utili per i clienti che necessitano di piccole tirature o frequenti cambi di prodotto, piuttosto che di un ampio programma di produzione standardizzato. Le partnership con i fornitori di attrezzature rimangono importanti perché molti co-packer regionali si affidano ai fornitori di tecnologia per accedere a sistemi di riempimento e confezionamento asettico avanzati. SIG ha installato sistemi di riempimento asettico presso Cooperoeste in Brasile nel 2025 e presso Celema in Colombia nel 2024, supportando l'ampliamento delle capacità di confezionamento di entrambi gli operatori. Queste partnership consentono agli operatori di accedere a formati che altrimenti richiederebbero lunghi lavori di sviluppo interni.
La ricapitalizzazione di Procaps Group dell'aprile 2025 ha rafforzato la sua capacità di sviluppare capacità produttive ed espandere la propria presenza come CDMO (Contract Development and Manufacturing Organization) per i clienti del settore farmaceutico. La partnership siglata nell'aprile 2026 con Genomma Lab riguarda lo sviluppo, la produzione e la commercializzazione di 5 prodotti farmaceutici in capsule molli, con la gestione della produzione da Barranquilla. Le principali opportunità competitive si riscontrano nel confezionamento a catena del freddo per farmaci biologici e iniettabili, nonché nella logistica urbana per le città di secondo livello in Colombia, Cile e Perù. Queste aree necessitano di capacità produttive organizzate, ma non dispongono ancora della stessa copertura di servizi dei principali corridoi di confezionamento brasiliani.
Leader del settore del confezionamento conto terzi in Sud America
Smurfit Westrock plc
Atlantic Packaging Products Ltd.
Co-Pak Packaging Corporation
Stamar Packaging, Inc.
ActionPak, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Procaps Group e Genomma Lab hanno formalizzato un accordo strategico per lo sviluppo, la produzione e la commercializzazione di 5 prodotti farmaceutici in capsule molli in tutto il Sud America, con Procaps che gestirà la produzione dai suoi stabilimenti di Barranquilla. La partnership promuove la strategia di espansione CDMO di Procaps a seguito della ricapitalizzazione dell'aprile 2025 ed estende il portafoglio di Genomma a forme di dosaggio specializzate.
- Marzo 2026: Smurfit Westrock ha inaugurato in Brasile un Experience Center, sito di riferimento globale per l'innovazione nel packaging sostenibile, che comprende laboratori di co-creazione, un laboratorio di test, uno showroom dedicato all'innovazione e un ambiente di vendita al dettaglio simulato, progettato per accelerare lo sviluppo collaborativo con i partner di marca sudamericani.
- Gennaio 2026: Sharp Services ha investito oltre 20 milioni di euro (21.6 milioni di dollari) nella capacità di confezionamento di farmaci iniettabili presso i suoi stabilimenti europei in Belgio e nei Paesi Bassi, nell'ambito di un investimento globale di 100 milioni di dollari volto a potenziare le capacità di assemblaggio, etichettatura e stoccaggio a freddo di autoiniettori, siringhe preriempite e fiale, ampliando così le capacità a disposizione dei clienti farmaceutici multinazionali sudamericani.
- Ottobre 2025: Sharp Services ha annunciato un investimento di 100 milioni di dollari nella sua rete globale di confezionamento farmaceutico e produzione sterile, che include l'ampliamento della capacità GMP per l'etichettatura delle fiale, l'assemblaggio delle siringhe e il confezionamento di farmaci iniettabili.
Ambito del rapporto sul mercato del confezionamento a contratto in Sud America
Il mercato sudamericano del confezionamento conto terzi comprende i ricavi generati dai servizi di confezionamento esternalizzati forniti da aziende terze per conto di proprietari di marchi, produttori e aziende di prodotti in tutto il Sud America. Il mercato include servizi di confezionamento primario, secondario e terziario, nonché servizi di formulazione, riempimento, assemblaggio, etichettatura, evasione ordini e logistica, forniti in base ad accordi contrattuali con diversi settori di utilizzo finale.
Il rapporto sul mercato del Contract Packaging in Sud America è segmentato per tipo di materiale (plastica, carta e cartone, metallo, vetro, materiali di origine biologica e compositi), tipo di imballaggio (primario, secondario e terziario), tipo di servizio (formulazione e miscelazione, riempimento e assemblaggio, confezionamento ed etichettatura, evasione ordini e logistica e altri tipi di servizio), settore di utilizzo finale (alimentare, bevande, farmaceutico, cosmetico e cura della persona, industriale e altri settori di utilizzo finale) e area geografica (Brasile, Argentina, Cile, Colombia e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Plastica |
| Carta e cartone |
| Metallo |
| Vetro |
| Bio-based e compositi |
| Primario |
| Secondario |
| Terziario |
| Formulazione e miscelazione |
| Riempimento e montaggio |
| Imballaggio ed etichettatura |
| Adempimento e logistica |
| Altri tipi di servizi |
| Alimentare - Food |
| Bevande |
| Pharmaceutical |
| Cosmetici e cura della persona |
| Industriale |
| Altre industrie di utenti finali |
| Brasile |
| Argentina |
| Cile |
| Colombia |
| Resto del Sud America |
| Per tipo di materiale | Plastica |
| Carta e cartone | |
| Metallo | |
| Vetro | |
| Bio-based e compositi | |
| Per tipo di imballo | Primario |
| Secondario | |
| Terziario | |
| Per tipo di servizio | Formulazione e miscelazione |
| Riempimento e montaggio | |
| Imballaggio ed etichettatura | |
| Adempimento e logistica | |
| Altri tipi di servizi | |
| Per settore degli utenti finali | Alimentare - Food |
| Bevande | |
| Pharmaceutical | |
| Cosmetici e cura della persona | |
| Industriale | |
| Altre industrie di utenti finali | |
| Per geografia | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato sudamericano degli imballaggi a contratto?
Si stima che il mercato sudamericano degli imballaggi a contratto abbia un valore di 4.15 miliardi di dollari nel 2026 e si prevede che raggiungerà i 5.86 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.14%.
Quale categoria di materiali sta crescendo più rapidamente nel mercato sudamericano degli imballaggi per il settore contract?
Si prevede che i materiali di origine biologica e i materiali compositi registreranno la crescita più rapida tra le categorie di materiali, con un CAGR dell'8.26% fino al 2031.
Quali sono i fattori che trainano la domanda nel mercato sudamericano del confezionamento a contratto?
L'esternalizzazione, la gestione degli ordini per l'e-commerce, i requisiti di tracciabilità dei prodotti farmaceutici e la domanda di formati di imballaggio flessibili sono i principali fattori che sostengono la domanda.
Quale servizio di confezionamento sta crescendo più rapidamente nel mercato sudamericano del confezionamento conto terzi?
Si prevede che i servizi di evasione ordini e logistica cresceranno a un tasso annuo composto dell'8.57%, poiché i venditori necessitano di servizi di etichettatura per i marketplace, assemblaggio di kit e preparazione delle spedizioni per la vendita al dettaglio.
Quale settore di utenti finali offre le maggiori opportunità di crescita nel mercato sudamericano del confezionamento a contratto?
Si prevede che il settore farmaceutico crescerà a un tasso annuo composto (CAGR) dell'8.83% fino al 2031, grazie ai farmaci generici, ai farmaci biologici e ai requisiti di confezionamento controllato.
Quale Paese sudamericano dovrebbe registrare la crescita più rapida nel mercato sudamericano degli imballaggi a contratto?
Si prevede che la Colombia crescerà a un tasso annuo composto del 9.03% fino al 2031, sostenuta dagli afflussi di imprese manifatturiere e dalla domanda di esternalizzazione del settore farmaceutico.


