

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 14.80 miliardo di dollari |
| Dimensione del mercato (2031) | 18.75 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.85% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli aeromobili commerciali in Sud America a cura di Mordor Intelligence
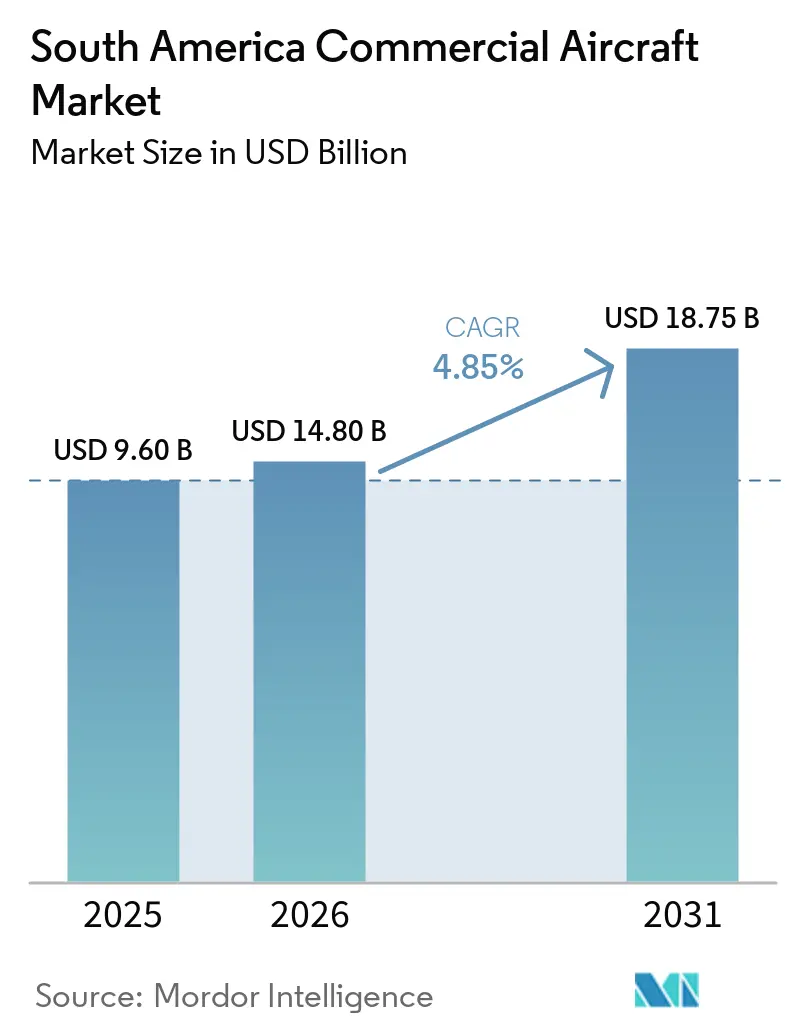
Il mercato degli aeromobili commerciali in Sud America aveva un valore di 9.60 miliardi di dollari nel 2025 e si prevede che crescerà da 14.80 miliardi di dollari nel 2026 a 18.75 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.85% durante il periodo di previsione (2026-2031). Il traffico passeggeri e il rinnovo delle flotte delle compagnie aeree continuano a sostenere la domanda di aeromobili in tutta la regione. Il Sud America e i Caraibi hanno gestito 477.3 milioni di passeggeri nel 2025, con un aumento del 3.8% rispetto all'anno precedente. Anche il traffico internazionale regionale è cresciuto più rapidamente del traffico passeggeri totale nel 2025, supportando gli investimenti nella connettività transfrontaliera. Gli ordini delle compagnie aeree sono sempre più legati al minor consumo di carburante, all'espansione della rete e alla sostituzione degli aeromobili più vecchi. La capacità aeroportuale, i costi in valuta estera e la disponibilità di personale continuano a influenzare la velocità con cui le compagnie aeree possono mettere in servizio gli aeromobili.
Punti chiave del rapporto
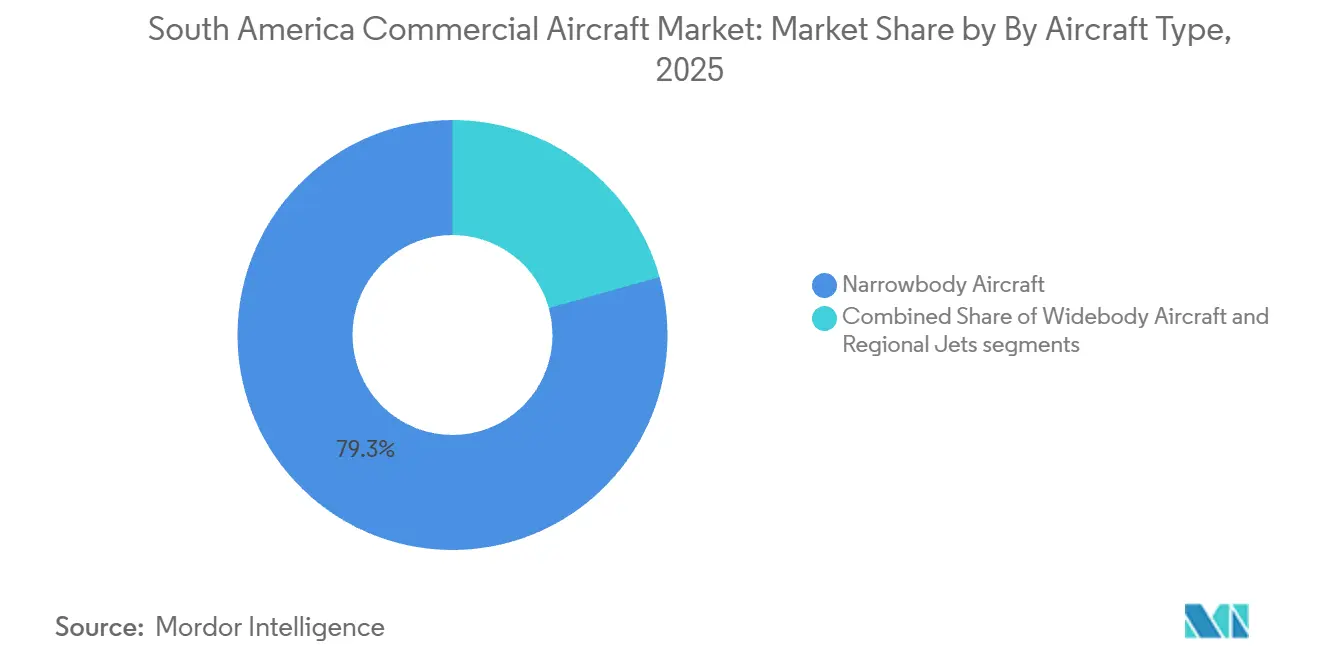
- Per tipologia di aeromobile, gli aerei a fusoliera stretta rappresentavano il 79.34% della quota di mercato degli aerei commerciali in Sud America nel 2025, mentre si prevede che i jet regionali cresceranno a un tasso annuo composto del 5.45% fino al 2031.
- Nel 2025, gli aerei passeggeri rappresentavano il 96.89% della quota di mercato degli aerei commerciali in Sud America e si prevede che cresceranno a un tasso annuo composto del 6.87% fino al 2031.
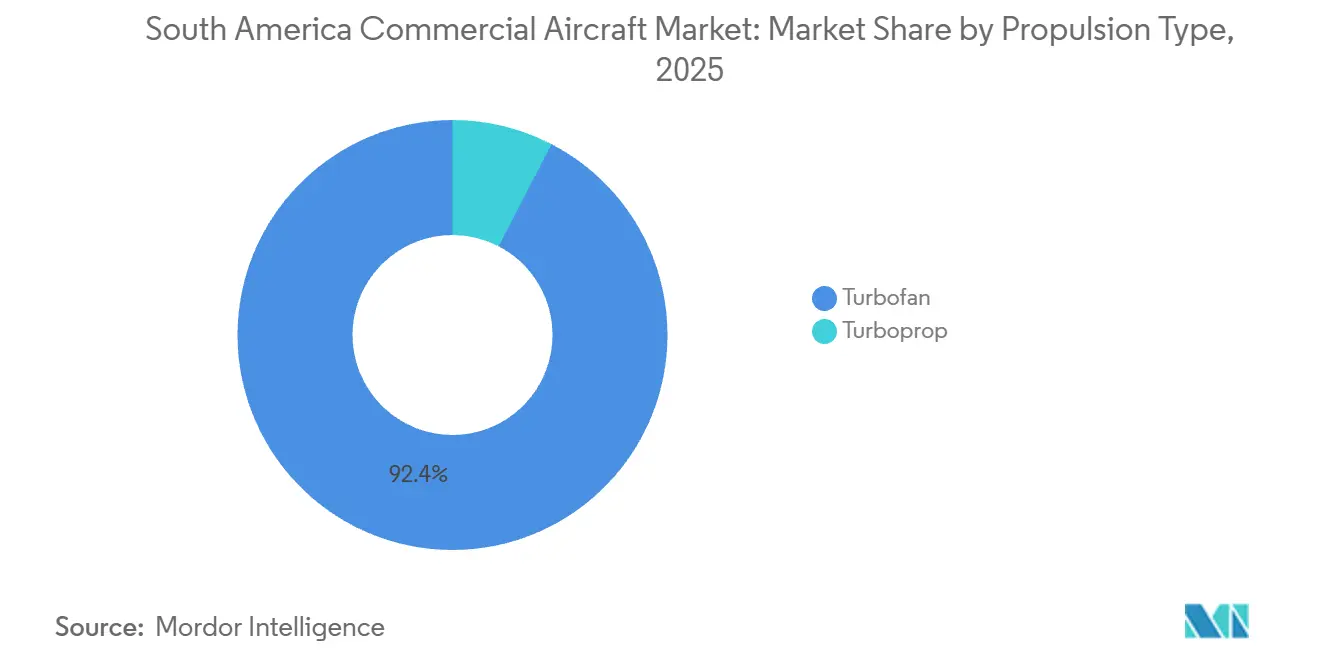
- Per tipologia di propulsione, gli aerei turbofan rappresentavano il 92.38% della quota di mercato degli aerei commerciali in Sud America nel 2025, mentre si prevede che gli aerei turboelica cresceranno a un tasso annuo composto del 6.38% fino al 2031.
- Per tipologia di componente, le strutture della cellula rappresentavano il 34.81% del mercato degli aerei commerciali in Sud America nel 2025, mentre si prevede che l'avionica e i sistemi di controllo del volo cresceranno a un tasso annuo composto del 7.51% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 35.96% della quota di mercato sudamericana degli aerei commerciali, mentre si prevede che il Cile crescerà a un tasso annuo composto dell'8.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli aeromobili commerciali in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sostituzione della flotta ed economia del risparmio di carburante | + 2.30% | A livello globale, con una concentrazione primaria in Brasile, Colombia e Cile. | Medio termine (2-4 anni) |
| Espansione delle reti LCC e ULCC | + 1.80% | Mercati secondari di Argentina, Cile, Perù, Colombia e Brasile | A breve termine (≤ 2 anni) |
| Domanda di connettività da città secondarie e percorsi poco frequentati | + 1.60% | Brasile, Colombia, Perù e resto del Sud America | Medio termine (2-4 anni) |
| Ecosistema regionale aerospaziale e finanziario guidato dal Brasile | + 1.30% | Brasile, con effetti sul finanziamento regionale delle esportazioni | A lungo termine (≥ 4 anni) |
| Aumento della domanda di viaggi aerei da parte della classe media e del turismo. | + 1.10% | Brasile, Colombia, Perù, Argentina; corridoi turistici attraverso Ecuador e Cile. | Medio termine (2-4 anni) |
| Sviluppo di reti per il trasporto aereo merci e l'e-commerce | + 0.90% | Brasile, Colombia, Cile e flussi transfrontalieri dall'Argentina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Sostituzione della flotta e aspetti economici relativi all'efficienza dei consumi di carburante
Le flotte delle compagnie aeree commerciali in tutto il Sud America sono entrate in un ciclo di sostituzione tra il 2025 e il 2026. Le compagnie aeree stanno ritirando i vecchi aerei a fusoliera stretta e aggiungendo piattaforme più recenti e più efficienti dal punto di vista del consumo di carburante. Abra Group ha annunciato un impegno per 246 aeromobili nell'ottobre 2025, inclusi A320neo, B737 MAX, A350 e A330neo. [1] Abra Group, “Abra and CFM Expand Partnership with LEAP-1A Engine Order,” Abra Group Newsroom, abragroup.net Questo ordine supporta la domanda in tutto il mercato degli aerei commerciali del Sud America e dà al gruppo maggiore certezza sulle future posizioni di consegna. GE Aerospace ha ampliato le sue operazioni di manutenzione a Três Rios dopo aver completato il suo millesimo test del motore nel dicembre 2025. Una sostituzione più rapida della flotta può ridurre i costi operativi e rafforzare la concorrenza delle compagnie aeree sulle rotte nazionali consolidate.
I nuovi aeromobili modificano anche le esigenze di manutenzione degli operatori regionali. La crescente base installata di velivoli con motori LEAP supporta una domanda a lungo termine di capacità di riparazione dei motori. La capacità di manutenzione locale può ridurre i tempi e i costi in valuta estera derivanti dall'invio dei motori all'estero. Le compagnie aeree necessitano comunque di un numero sufficiente di slot aeroportuali e di personale qualificato prima di poter utilizzare appieno i nuovi aeromobili. Questi limiti operativi possono ritardare i benefici economici derivanti da una nuova consegna. Il mercato sudamericano dell'aviazione commerciale dipende quindi dal rinnovamento della flotta e dal contemporaneo sviluppo del relativo sistema di manutenzione.
Espansione delle reti a basso costo e a bassissimo costo
Le compagnie aeree low-cost e ultra-low-cost stanno espandendo le proprie reti di rotte in tutto il Sud America. Questi vettori utilizzano flotte di aerei a corridoio singolo per offrire tariffe più basse e aggiungere collegamenti tra le grandi città e le città secondarie. Nel 2026 JetSMART operava con 56 aeromobili A320neo e A321neo nell'ambito delle sue licenze operative regionali. Il suo piano di investimenti per l'Argentina prevedeva l'aggiunta di 23 aeromobili, 5 rotte e 300 posti di lavoro. Tariffe più basse possono attrarre viaggiatori che in precedenza non utilizzavano il trasporto aereo. Questo approccio amplia la base di domanda per il mercato dell'aviazione commerciale in Sud America.
Le reti delle compagnie aeree low-cost aumentano anche la concorrenza per la capacità nei principali aeroporti. Le compagnie aeree necessitano di un accesso affidabile agli aeroporti, ai servizi a terra e agli slot operativi per mantenere un elevato tasso di utilizzo degli aeromobili. Il Brasile ha registrato 37 milioni di posti in partenza nel primo trimestre del 2026, mentre la Colombia ne ha registrati 16.4 milioni nello stesso periodo. Questi volumi dimostrano l'importanza dei due paesi per la pianificazione delle reti aeree. Il modello privilegia gli aeromobili in grado di servire rotte ad alta densità con costi unitari inferiori. Supporta inoltre un'ulteriore diffusione di aeromobili a fusoliera stretta, poiché le compagnie aeree cercano l'uniformità della flotta e una minore complessità di manutenzione.
Domanda di connettività proveniente da città secondarie e percorsi poco frequentati
La connettività tra città secondarie sta creando una base di domanda separata per gli aerei regionali. In Sud America ci sono 200 città con una popolazione compresa tra 200,000 e 500,000 abitanti che rimangono scarsamente servite dal trasporto aereo. Metà di queste città si trova in Brasile. Queste località hanno un numero di viaggi pro capite molto inferiore rispetto alle principali aree metropolitane. Le compagnie aeree possono utilizzare aerei più piccoli per adeguare la capacità alla domanda locale. Ciò favorisce la diversificazione della flotta nel mercato sudamericano dell'aviazione commerciale.
LATAM prevede di introdurre aeromobili E195-E2 su 42 rotte nazionali brasiliane a partire da novembre 2026. Il piano include 4 destinazioni precedentemente non servite e collega il servizio regionale a una rete nazionale più ampia. Anche ATR ha descritto il Sud America come un'area chiave per la crescita della flotta di turboelica nel 2026. Gli aeromobili più piccoli possono collegare rotte poco trafficate, non redditizie per i jet più grandi. Il traffico che ne deriva può migliorare l'afflusso di passeggeri per i servizi internazionali a lungo raggio. Ciò crea un collegamento concreto tra la connettività regionale e l'utilizzo della rete aerea più ampia.
Ecosistema regionale per l'industria aerospaziale e finanziaria guidato dal Brasile
Il Brasile rimane il principale polo produttivo aerospaziale della regione. Embraer ha registrato un portafoglio ordini record di 31.6 miliardi di dollari alla fine del quarto trimestre del 2025. La sua divisione aviazione commerciale ha beneficiato della domanda per i modelli E175 ed E2. L'azienda ha previsto consegne di 80-85 velivoli commerciali per il 2026. Il portafoglio ordini supporta la pianificazione della produzione e l'attività dei fornitori. Offre inoltre alle compagnie aeree sudamericane un'ulteriore fonte di aeromobili adatti alle condizioni delle rotte regionali.
Una base aerospaziale nazionale supporta ben più della semplice consegna degli aeromobili finali. Può rafforzare le relazioni in tutta la regione in termini di formazione, manutenzione, supporto dei componenti e finanziamenti. Le dimensioni del Brasile consentono ai gruppi aerei di gestire ampie reti nazionali e di collegarle agli hub internazionali. I vantaggi possono estendersi ai mercati limitrofi che utilizzano aeromobili regionali o si avvalgono di servizi di manutenzione provenienti dal Brasile. L'accesso ai finanziamenti dipende comunque dai bilanci delle compagnie aeree e dalle condizioni valutarie. La base manifatturiera brasiliana, pertanto, supporta l'industria aeronautica commerciale sudamericana, ma la disciplina finanziaria delle compagnie aeree rimane fondamentale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi denominati in dollari rispetto ai ricavi in valuta locale | -1.70% | Brasile, Argentina, Colombia e Perù | A breve termine (≤ 2 anni) |
| Colli di bottiglia negli aeroporti e nel controllo del traffico aereo | -1.20% | Brasile, Colombia, Cile e Perù | Medio termine (2-4 anni) |
| Limiti di capacità per piloti, tecnici di manutenzione e personale addetto alla formazione | -0.80% | Brasile, Colombia e Argentina | A lungo termine (≥ 4 anni) |
| Disponibilità di SAF e costi di conformità alla decarbonizzazione | -0.50% | Brasile, Cile e Colombia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi denominati in dollari rispetto ai ricavi in valuta locale
I contratti di leasing degli aeromobili, il carburante e molti contratti di manutenzione sono quotati in dollari statunitensi. In Sud America, i ricavi derivanti dalla vendita dei biglietti aerei sono in gran parte generati in valute locali. Questa discrepanza crea pressione quando le valute nazionali si indeboliscono rispetto al dollaro. A giugno 2026, LATAM ha registrato 624 milioni di dollari in derivati di copertura del rischio di cambio. La copertura può gestire parte dell'esposizione, ma non elimina il rischio valutario. Il mercato degli aeromobili commerciali in Sud America può risentirne quando le compagnie aeree ritardano gli ordini o modificano i programmi di consegna per proteggere il flusso di cassa.
L'esposizione valutaria incide direttamente sulla pianificazione della flotta. Le compagnie aeree con bilanci più deboli potrebbero avere una capacità limitata di impegnarsi in programmi pluriennali per l'acquisto di aeromobili. Costi di finanziamento e leasing più elevati possono ridurre i vantaggi derivanti da aeromobili a basso consumo di carburante. I vettori devono bilanciare i minori costi operativi derivanti dalle nuove flotte con l'onere valutario legato al loro acquisto. Ciò è particolarmente rilevante nei paesi con tassi di cambio volatili. Inoltre, crea un vantaggio competitivo per i gruppi aerei con maggiore liquidità, ricavi diversificati o programmi di copertura consolidati.
Colli di bottiglia negli aeroporti e nei centri di controllo del traffico aereo
I limiti di capacità degli aeroporti stanno ostacolando l'espansione delle reti in alcune zone del Sud America. La IATA ha segnalato che il 54% dei voli regionali parte o arriva in aeroporti congestionati o gravemente congestionati. Questa limitazione riguarda sia i principali hub che gli aeroporti più piccoli con capacità di piazzale limitata. La congestione rende più difficile per le compagnie aeree aumentare le frequenze o programmare i voli con i nuovi aeromobili. Può anche ridurre l'utilizzo degli aeromobili durante i periodi di punta. Ciò limita la velocità con cui il mercato sudamericano dell'aviazione commerciale può convertire gli ordini in capacità di flotta effettiva.
L'aeroporto di San Paolo Congonhas è entrato in una fase di ricostruzione impegnativa nel 2026, che ha limitato le operazioni. Il nuovo aeroporto internazionale Jorge Chávez di Lima è stato progettato per gestire fino a 40 milioni di passeggeri all'anno. Tali progetti possono aumentare la capacità, ma i benefici completi dipendono dalla disponibilità di infrastrutture di accesso e sistemi di controllo del traffico aereo adeguati. Le compagnie aeree non possono realizzare i previsti risparmi di carburante e ampliare la rete se gli aeromobili rimangono confinati negli hub principali. I miglioramenti infrastrutturali, pertanto, devono procedere di pari passo con l'espansione della flotta. La tempistica dei progetti aeroportuali influenzerà la collocazione più efficiente dei futuri aeromobili.
Analisi del segmento
Per tipologia di aeromobile: gli aeromobili a fusoliera stretta sono in testa, mentre i jet regionali crescono più rapidamente.
Nel 2025, gli aeromobili a fusoliera stretta detenevano il 79.34% della quota di mercato degli aerei commerciali in Sud America. Gli aeromobili a corridoio singolo sono fondamentali per le rotte nazionali e regionali ad alta frequenza. La loro capacità si adatta alla struttura delle rotte di Brasile, Colombia, Cile e Argentina. Le famiglie A320 e B737 rimangono piattaforme di flotta importanti per i principali gruppi aerei. L'impegno di Abra Group in termini di aeromobili includeva grandi volumi di A320neo e B737 MAX. Questa domanda rafforza la posizione degli aeromobili a fusoliera stretta nel mercato degli aerei commerciali in Sud America.
Si prevede che i jet regionali cresceranno a un tasso annuo composto del 5.45% dal 2026 al 2031. La loro capacità ridotta consente alle compagnie aeree di servire città poco servite senza dover ricorrere ad aerei di grandi dimensioni. L'impiego previsto da LATAM della rotta E195-E2 in Brasile ne è un esempio. Anche il portafoglio ordini di Embraer per gli aerei commerciali indica una domanda continua per le sue piattaforme regionali. Gli aerei a fusoliera larga rimangono rilevanti per le rotte internazionali più lunghe, ma soddisfano esigenze di rete più specifiche. Le compagnie aeree continueranno ad adattare le dimensioni degli aeromobili alla redditività delle rotte e alle condizioni aeroportuali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di applicazione: dominano gli aerei passeggeri, il trasporto merci aggiunge una domanda strategica.
Nel 2025, gli aerei passeggeri rappresentavano il 96.89% del mercato degli aerei commerciali in Sud America. Il traffico passeggeri è stato sostenuto dalla crescita dei viaggi regionali e della connettività internazionale. Il traffico passeggeri in Sud America e nei Caraibi ha raggiunto i 477.30 milioni di viaggiatori nel 2025. Le compagnie aeree passeggeri necessitano di ulteriori aeromobili quando i tassi di occupazione e la domanda di rete rimangono elevati. La previsione di crescita annua composta (CAGR) del 6.87% per questo segmento fino al 2031 riflette questo ruolo centrale e costante. La maggior parte degli ordini di flotta è quindi destinata alle esigenze del servizio passeggeri.
Gli aerei cargo rappresentavano una quota minore del mercato, ma il trasporto merci rimane commercialmente importante. Il trasporto aereo merci è cresciuto nel corso del 2025, con un aumento del tonnellaggio internazionale concentrato in Brasile e Colombia. L'e-commerce, i prodotti farmaceutici e i corridoi di esportazione aumentano la domanda di trasporto aereo con tempi di consegna critici. Gli aerei passeggeri possono fornire capacità di carico nelle stive su molte rotte. Potrebbero essere necessari aerei cargo dedicati laddove la domanda di merci è concentrata o la tempistica del servizio è critica. Le compagnie aeree tengono conto di queste esigenze nell'allocazione degli aeromobili tra le reti passeggeri e cargo.
In base al tipo di propulsione: gli aerei turbofan restano predominanti, mentre i turboelica guadagnano importanza.
Nel 2025, gli aerei con motori turbofan rappresentavano il 92.38% del mercato degli aerei commerciali in Sud America. Ciò riflette la forte presenza di jet a fusoliera stretta e larga nelle flotte delle compagnie aeree della regione. I motori CFM LEAP sono una componente fondamentale della flotta di aerei a fusoliera stretta di nuova generazione. Abra Group ha stipulato un accordo per l'acquisto di 100 motori LEAP-1A per 50 aeromobili A320neo nel luglio 2026. L'accordo includeva anche servizi a lungo termine per le flotte di Avianca e GOL. La capacità di assistenza per i motori rimarrà importante con l'entrata in servizio di questi aeromobili.
Si prevede che gli aerei turboelica cresceranno a un tasso annuo composto del 6.38% fino al 2031. La loro economicità li rende adatti a rotte più brevi e ad aeroporti con limitazioni operative. ATR ha registrato una forte domanda nel 2025 e prevede un aumento della produzione nel 2026. Clic e SATENA hanno aggiunto aerei ATR 72-600 alla flotta colombiana nel maggio 2026. I turboelica possono collegare mercati nazionali geograficamente diversi dove le operazioni con jet sono meno adatte. Ciò supporta il loro ruolo crescente nel settore dell'aviazione commerciale in Sud America.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per componente: le strutture della cellula occupano la quota maggiore, l'avionica è il settore in più rapida crescita.
Nel 2025, le strutture della cellula rappresentavano il 34.81% della quota di mercato degli aerei commerciali in Sud America. Ogni consegna di aeromobile contribuisce ad arricchire la base di fornitura regionale in termini di componenti strutturali. Pertanto, le consegne di aerei a fusoliera stretta e di jet regionali supportano direttamente questa categoria di componenti. Anche i sistemi motore sono importanti, data la presenza di numerose flotte equipaggiate con motori LEAP. Nel corso del 2025, GE Aerospace ha ampliato le attività di collaudo e revisione dei motori presso lo stabilimento di Três Rios, in Brasile. I sistemi di cabina crescono di pari passo con le consegne delle flotte e con gli sforzi delle compagnie aeree per migliorare l'esperienza dei passeggeri.
Si prevede che i sistemi avionici e di controllo del volo cresceranno a un CAGR del 7.51% fino al 2031. I nuovi aeromobili hanno un contenuto avionico più elevato rispetto a molte flotte più vecchie che sostituiscono. Honeywell è stata selezionata per fornire tecnologie per la cabina di pilotaggio e sistemi meccanici per 138 aeromobili Avianca A320neo nel dicembre 2024. [2] Honeywell International Inc., “Honeywell Cockpit Technologies Selected by Avianca for Use in New Airbus A320neo Fleet,” Honeywell Press Release, honeywell.com Questi sistemi supportano la gestione del volo, i display della cabina di pilotaggio e le operazioni dell'aeromobile. Altri componenti, tra cui sistemi idraulici, carrelli di atterraggio e sistemi pneumatici, continuano ad aumentare con le consegne della flotta. Il mix di componenti rimarrà legato al ritmo e al livello tecnologico dei nuovi ordini di aeromobili.
Analisi geografica
Nel 2025 il Brasile deteneva il 35.96% della quota di mercato sudamericana degli aerei commerciali. Rimane la più grande base aeronautica della regione e la principale fonte di domanda di aeromobili nazionali. L'ANAC ha riportato 958,900 operazioni di volo nazionali e internazionali nel 2025, il numero più alto dal 2019. [3] Honeywell International Inc., “Honeywell Cockpit Technologies Selected by Avianca for Use in New Airbus A320neo Fleet,” Honeywell Press Release, honeywell.com Il Paese ha anche registrato elevati fattori di carico, che supportano un'ulteriore capacità della flotta. Le dimensioni del Brasile supportano le operazioni con aeromobili a fusoliera stretta, le rotte regionali e le attività di manutenzione. La presenza produttiva nazionale di Embraer aggiunge un ruolo separato nella catena di approvvigionamento. I vincoli aeroportuali del Paese e l'esposizione alle valute estere rimangono limitazioni significative.
La Colombia si sta espandendo grazie alla crescita del traffico passeggeri, alla connettività regionale e all'ampliamento della flotta. Aerocivil ha registrato 15 milioni di passeggeri nel primo trimestre del 2026, con un aumento dell'8.7% rispetto all'anno precedente. La sua posizione geografica crea una domanda di aeromobili regionali in grado di servire una varietà di rotte nazionali. Avianca e LATAM Colombia continuano a supportare la capacità della rete nazionale e internazionale. Anche l'Argentina ha registrato una crescita della capacità nel primo trimestre del 2026. Il programma di investimenti di JetSMART supporta l'acquisto di nuovi aeromobili e lo sviluppo di nuove rotte in Argentina. Questi paesi contribuiscono a diversificare la domanda di aeromobili regionali, oltre a quella del Brasile.
Si prevede che il Cile crescerà a un tasso annuo composto (CAGR) dell'8.98% fino al 2031, il più rapido tra le aree geografiche elencate. Il traffico passeggeri è diminuito del 2.1% su base annua fino a luglio 2026, a causa delle pressioni sui prezzi del carburante e sulla situazione economica. Il piano di modernizzazione degli aeroporti del paese mira ad ampliare la capacità futura. Anche il Perù sta rafforzando il ruolo di Lima nel traffico merci e passeggeri grazie al suo nuovo aeroporto. Ecuador, Bolivia, Venezuela, Paraguay, Uruguay e Guyana contribuiscono con volumi minori. L'espansione delle rotte transfrontaliere e la domanda di voli charter legati alle risorse naturali contribuiscono all'utilizzo in questi mercati.
Panorama competitivo
Il mercato sudamericano degli aerei commerciali è concentrato nelle mani di un gruppo ristretto di produttori e delle principali compagnie aeree. Airbus e Boeing detengono posizioni di rilievo nella pianificazione delle flotte di aerei a fusoliera stretta e larga. Embraer ha un ruolo distintivo nel mercato dei jet regionali grazie ai programmi E175 ed E2. Il suo portafoglio ordini di 31.6 miliardi di dollari alla fine del 2025 rifletteva la continua domanda in tutti i suoi settori aeronautici. Le compagnie aeree utilizzano gli ordini di grandi dimensioni per assicurarsi le consegne e standardizzare le operazioni di flotta. I fornitori di motori e di sistemi competono attraverso la fornitura di apparecchiature e contratti di assistenza a lungo termine.
Abra Group ha compiuto un'importante mossa strategica con l'ordine di 246 aeromobili annunciato nell'ottobre 2025. A questo ha fatto seguito, nel luglio 2026, l'accordo per i motori LEAP-1A da 100 CFM. Gli accordi supportano il rinnovamento della flotta di Avianca e GOL e garantiscono visibilità a lungo termine sui servizi. L'accordo di Honeywell per i 138 aeromobili A320neo di Avianca è un altro esempio di un ampio contratto di fornitura di apparecchiature. L'accordo copre le tecnologie della cabina di pilotaggio, le unità di potenza ausiliarie e i sistemi meccanici. Questi accordi favoriscono i fornitori in grado di fornire apparecchiature e supporto continuo per flotte di grandi dimensioni.
Opportunità competitive si presentano anche nei settori della manutenzione, della connettività regionale e della fornitura di carburanti a basse emissioni di carbonio. L'espansione dello stabilimento di Três Rios di GE Aerospace supporta la capacità di manutenzione locale per i motori di nuova generazione. ATR ed Embraer sono ben posizionate per soddisfare la domanda proveniente da rotte poco trafficate e città secondarie. Le società di leasing di aeromobili rimangono rilevanti per le compagnie aeree che cercano flessibilità piuttosto che acquisti diretti. I requisiti relativi ai carburanti per l'aviazione sostenibile potrebbero influenzare le future decisioni operative e gli accordi di servizio. Gli operatori di mercato devono gestire la congestione aeroportuale, le condizioni di finanziamento e i rischi valutari, oltre alle nuove attività di flotta. Il mercato sudamericano degli aeromobili commerciali rimane competitivo, ma i grandi ordini conferiscono ai principali gruppi aerei e fornitori un'influenza significativa.
Leader del settore dell'aviazione commerciale in Sud America
Airbus SE
The Boeing Company
Embraer SA
Voli di trasporto regionali GIE (ATR)
Impresa Nazionale di Aeronautica del Cile (ENAER)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: Copa Airlines ha finalizzato un accordo con Boeing per l'acquisto di ulteriori 40 aeromobili B737 MAX, con un'opzione per altri 20. L'impegno, del valore di 13.5 miliardi di dollari ai prezzi di listino, riguarda fino a 60 aeromobili.
- Ottobre 2025: CFM International e Abra Group, la società madre di Avianca e GOL, hanno annunciato che Avianca ha scelto i motori CFM LEAP-1A per equipaggiare 50 aeromobili precedentemente non assegnati, facenti parte del suo ordine residuo di 134 velivoli della famiglia A320neo. L'accordo include anche un pacchetto completo di servizi a supporto delle esigenze operative a lungo termine di Abra Group, compresi motori di ricambio e assistenza a lungo termine. La componente di assistenza a lungo termine coprirà anche la flotta di Boeing 737 MAX di GOL.
Ambito del rapporto sul mercato degli aeromobili commerciali in Sud America
Il mercato sudamericano degli aeromobili commerciali comprende la progettazione, la produzione, l'assemblaggio, la consegna e l'assistenza post-vendita di aeromobili ad ala fissa utilizzati per il trasporto di passeggeri e merci. Lo studio include aeromobili a fusoliera stretta, a fusoliera larga e regionali, sia a reazione che a turboelica. Valuta l'andamento del mercato in termini di vendite di apparecchiature originali (OEM), sostituzione della flotta ed espansione della capacità trainata dalla domanda delle compagnie aeree. L'analisi abbraccia l'intero ecosistema aeronautico, inclusi la cellula e i sistemi di propulsione, l'avionica, gli interni della cabina e le offerte di servizi integrati, sia per installazioni di linea che per retrofit.
Il mercato degli aeromobili commerciali in Sud America è segmentato per tipologia di aeromobile, applicazione, tipo di propulsione, componente e area geografica. Per tipologia di aeromobile, il mercato è segmentato in aerei a fusoliera stretta, a fusoliera larga e regionali. Per applicazione, il mercato è segmentato in aerei passeggeri e cargo. Per tipo di propulsione, il mercato è segmentato in turbofan e turboelica. Per componente, il mercato è segmentato in strutture della cellula, motori aeronautici, avionica e controllo di volo, interni della cabina e IFEC (In-Flight Entertainment and Communications), e altri componenti. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato degli aeromobili commerciali in Sud America in cinque paesi della regione. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per tipo di aeromobile
| Corpo stretto |
| widebody |
| Jet regionali |
Per Applicazione
| Passeggero |
| Cargo |
Per tipo di propulsione
| turbofan |
| turboelica |
Per componente
| Strutture della cellula |
| Motori aeronautici |
| Avionica e controllo di volo |
| Interni della cabina e IFEC |
| altri componenti |
Per geografia
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Perù |
| Resto del Sud America |
| Per tipo di aeromobile | Corpo stretto |
| widebody | |
| Jet regionali | |
| Per Applicazione | Passeggero |
| Cargo | |
| Per tipo di propulsione | turbofan |
| turboelica | |
| Per componente | Strutture della cellula |
| Motori aeronautici | |
| Avionica e controllo di volo | |
| Interni della cabina e IFEC | |
| altri componenti | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli aerei commerciali in Sud America entro il 2031?
Si prevede che il mercato degli aeromobili commerciali in Sud America crescerà da 14.80 miliardi di dollari nel 2026 a 18.75 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.85% durante il periodo di previsione.
Quale tipologia di aeromobile deteneva la quota di mercato maggiore nel 2025?
Nel 2025, gli aerei a fusoliera stretta detenevano la quota di mercato maggiore nel settore degli aerei commerciali in Sud America, pari al 79.34%.
Quale categoria di aeromobili si prevede crescerà più rapidamente entro il 2031?
Si prevede che il mercato dei jet regionali crescerà a un tasso annuo composto del 5.45% tra il 2026 e il 2031.
Perché il Brasile è importante per la domanda di aerei commerciali?
Nel 2025 il Brasile deteneva il 35.96% del totale regionale e ha registrato 958,900 operazioni di volo in quell'anno.
Quali sono i fattori che trainano la domanda di aerei regionali?
Le città secondarie, le rotte nazionali poco trafficate e l'espansione delle reti aeree sostengono la domanda di aerei regionali di dimensioni adeguate.
Qual è il principale ostacolo che le compagnie aeree devono affrontare in Sud America?
I costi di leasing, carburante e manutenzione denominati in dollari statunitensi possono creare pressione quando le valute locali si indeboliscono.


