

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 475.30 milioni |
| Dimensione del mercato (2031) | USD 600.91 milioni |
| Tasso di crescita (2026 - 2031) | 4.80% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
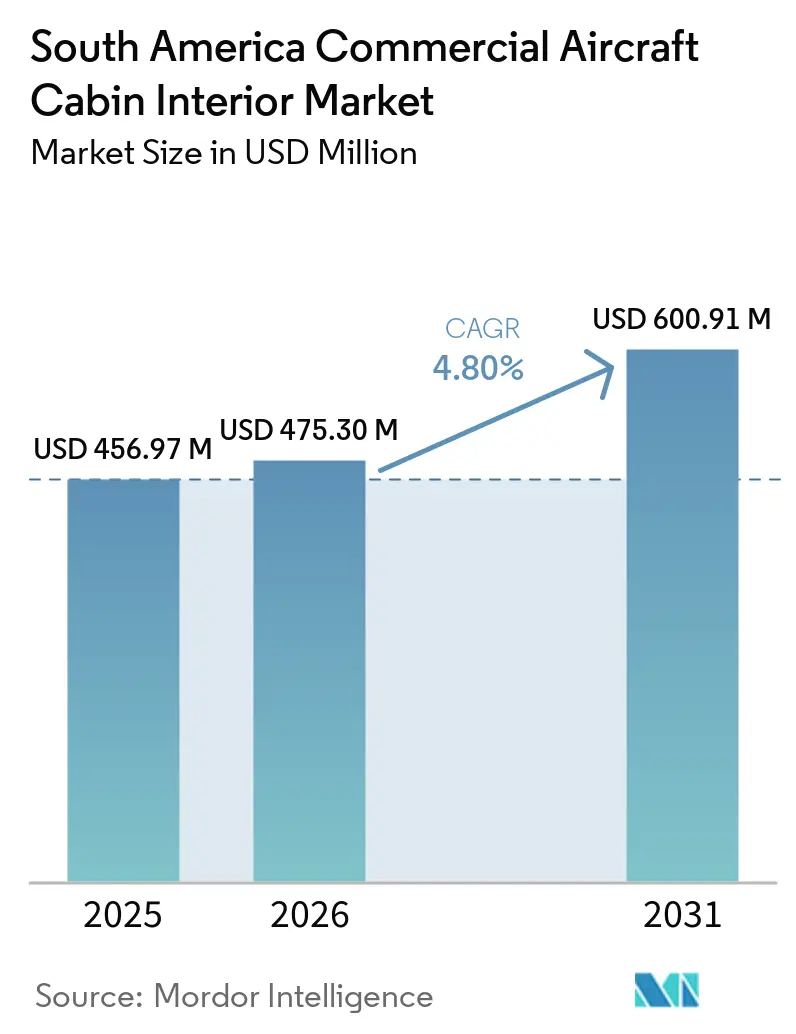
Analisi di mercato degli interni delle cabine degli aerei commerciali in Sud America a cura di Mordor Intelligence
Il mercato sudamericano degli interni delle cabine degli aerei commerciali aveva un valore di 456.97 milioni di dollari nel 2025 e si prevede che crescerà da 475.30 milioni di dollari nel 2026 a 600.91 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.80% durante il periodo di previsione (2026-2031). Il trasporto aereo in Sud America si è espanso in diversi mercati principali nel 2025. Il Brasile ha registrato 129.6 milioni di passeggeri, con un aumento del 9.4% su base annua, mentre l'Argentina ha raggiunto 33.3 milioni di passeggeri, con un aumento del 13.2%. Questa crescita regionale si verifica parallelamente ai continui investimenti nelle cabine da parte delle compagnie aeree sudamericane. LATAM sta ammodernando la sua flotta di B787 con nuovi sedili premium, mentre Azul ha scelto nuovi sedili di Business ed Economy Class per la sua flotta di A330 in espansione, supportando la domanda di sedili per aeromobili, ristrutturazione delle cabine e relativi sistemi interni.
Punti chiave del rapporto
- Per tipologia di prodotto, i sedili rappresentavano il 30.45% del mercato degli interni delle cabine degli aerei commerciali in Sud America nel 2025, mentre si prevede che i sistemi IFEC (In-Flight Entertainment and Communication) cresceranno a un tasso annuo composto del 6.25% fino al 2031.
- Per classe di cabina, la classe economy rappresentava il 63.20% della quota di mercato degli interni delle cabine degli aerei commerciali in Sud America nel 2025, mentre si prevede che la classe premium economy crescerà a un tasso annuo composto del 6.10% fino al 2031.
- Per tipologia di aeromobile, gli aerei a fusoliera stretta rappresentavano il 68.50% della quota di mercato degli interni delle cabine degli aerei commerciali in Sud America nel 2025, mentre si prevede che i jet regionali cresceranno a un tasso annuo composto del 5.65% fino al 2031.
- Per tipologia di installazione, le installazioni OEM rappresentavano il 59.25% della quota di mercato degli interni delle cabine degli aerei commerciali in Sud America nel 2025, mentre si prevede che le installazioni aftermarket cresceranno a un CAGR del 5.90% fino al 2031.
- In termini di materiali, le leghe di alluminio rappresentavano il 52.90% della quota di mercato degli interni delle cabine degli aerei commerciali in Sud America nel 2025, mentre si prevede che i materiali compositi cresceranno a un tasso annuo composto del 6.23% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile rappresentava il 57.00% del mercato sudamericano degli interni delle cabine degli aerei commerciali, mentre si prevede che la Colombia crescerà a un tasso annuo composto del 5.81% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli interni delle cabine degli aerei commerciali in Sud America.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa del traffico passeggeri post-pandemia | + 0.90% | A livello globale, con i maggiori incrementi registrati in Brasile e Colombia. | A breve termine (≤ 2 anni) |
| Rinnovamento della flotta regionale guidato da Embraer | + 0.80% | Brasile, Colombia, Cile e Perù | Medio termine (2-4 anni) |
| Ristrutturazione e miglioramento delle cabine degli aerei | + 0.70% | Brasile, Cile e Colombia | Medio termine (2-4 anni) |
| Crescente domanda di esperienze di viaggio connesse | + 0.60% | Regionale, guidata dalle flotte di LATAM e Abra Group | Medio termine (2-4 anni) |
| Espansione delle capacità brasiliane nel settore aerospaziale e della manutenzione, riparazione e revisione (MRO). | + 0.50% | Brasile e paesi sudamericani limitrofi | A lungo termine (≥ 4 anni) |
| Localizzazione della cabina per rotte sudamericane dense e poco trafficate | + 0.40% | Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripresa del traffico passeggeri post-pandemia
Nel 2025, il settore dell'aviazione commerciale sudamericana ha continuato a espandersi, offrendo opportunità ai fornitori di allestimenti interni per le cabine. L'Argentina ha registrato 33.3 milioni di passeggeri, con un aumento del 13.2% rispetto all'anno precedente, con un incremento del traffico nazionale del 9.1% e del traffico internazionale del 18.2%. Le compagnie aeree stanno inoltre investendo in allestimenti per le cabine, parallelamente allo sviluppo della flotta. Nell'aprile 2025, Azul ha scelto i sedili RECARO CL6710 Business Class e CL3710 Economy Class per i suoi nuovi Airbus A330, con consegne previste a partire dal 2025. Questi sviluppi ampliano la base installata di allestimenti per le cabine e supportano le continue esigenze di sedili, componenti di ricambio, manutenzione e ammodernamenti degli interni in tutto il Sud America.
Rinnovamento della flotta regionale guidato da Embraer
La brasiliana Embraer ha consegnato 78 aerei commerciali nel 2025, con un aumento di circa il 6.8% rispetto al 2024, mentre il suo portafoglio ordini per l'aviazione commerciale ha raggiunto i 14.5 miliardi di dollari a fine anno. [1] Agência Brasil, “Plane Maker Embraer Closed Out 2025 with Largest-Ever Order Backlog,” Agência Brasil, agenciabrasil.ebc.com.br. L'azienda continua a puntare a consegne di 80-85 aerei commerciali nel 2026. Nel luglio 2026, Abra Group, società madre delle compagnie aeree sudamericane Avianca e GOL, ha concordato l'acquisizione di 20 aerei E195-E2, con 10 opzioni di acquisto e 15 diritti di acquisto, portando il totale potenziale a 45 aerei. [2] Embraer, “Abra Group Announces an Agreement to Purchase up to 45 Embraer E195-E2 Aircraft,” Embraer Media Center, embraer.com. Le prime consegne sono previste per il quarto trimestre del 2027. La piattaforma E195-E2 comprende elementi della cabina come sedili, vani portaoggetti superiori, cucine di bordo e servizi igienici, con connettività configurabile in base alle esigenze delle compagnie aeree. Questo accordo rappresenta una potenziale fonte di futura domanda di interni per cabine in Sud America.
Ammodernamento e miglioramento delle cabine degli aerei
Le compagnie aeree sudamericane stanno investendo in aggiornamenti delle cabine premium per migliorare l'offerta di servizi ai passeggeri sui voli a lungo raggio. Nell'agosto 2025, LATAM ha scelto il sedile Premium Comfort PL3530 di RECARO per un programma di retrofit che interesserà 41 aeromobili B787-8 e B787-9, con le prime consegne previste per la prima metà del 2027. I sedili integreranno il sistema di intrattenimento di bordo Panasonic Astrova con schermi 4K da 16 pollici, connettività Bluetooth, porta USB-C per la ricarica e alimentazione CA. Il programma genera una domanda diretta di sedili premium e sistemi integrati per l'esperienza del passeggero, dimostrando che la premiumizzazione delle cabine sta ampliando le opportunità di equipaggiamento interno nel mercato sudamericano degli aerei commerciali.
Crescente domanda di esperienze di viaggio connesse per i passeggeri.
LATAM sta ampliando la connettività di bordo nell'ambito del suo programma di sviluppo della flotta. Nel luglio 2026, SES è stata selezionata per fornire connettività multi-orbita in volo per oltre 60 aeromobili LATAM Airbus A320neo, A321XLR ed Embraer E195-E2, con un'implementazione prevista nei prossimi anni. LATAM gestisce già più di 250 aeromobili connessi a SES, il che la rende la flotta più grande della regione per questo tipo di tecnologia. I nuovi aeromobili utilizzeranno l'antenna array a puntamento elettronico e la rete multi-orbita di SES. Questo programma supporta la domanda di hardware per la connettività di bordo e la relativa integrazione in cabina, in quanto le compagnie aeree sudamericane attribuiscono sempre maggiore importanza all'esperienza di viaggio connessa dei passeggeri.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di certificazione e conformità all'aeronavigabilità. | -0.60% | Brasile, Cile, Colombia e Argentina | Medio termine (2-4 anni) |
| Esposizione al rischio di cambio negli acquisti delle compagnie aeree | -0.50% | Brasile, Argentina e Colombia | A breve termine (≤ 2 anni) |
| Dipendenza dalle importazioni e volatilità della catena di approvvigionamento | -0.40% | Sud America, in particolare Brasile e Argentina | A breve termine (≤ 2 anni) |
| Disponibilità regionale limitata di capacità certificata per gli interni delle cabine. | -0.40% | Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di certificazione e conformità all'aeronavigabilità.
In Sud America, le modifiche alle cabine degli aeromobili commerciali devono essere conformi ai requisiti nazionali di aeronavigabilità e manutenzione. L'ANAC del Brasile, la DGAC del Cile, l'Aerocivil della Colombia e l'ANAC dell'Argentina sovrintendono ai quadri normativi di certificazione e manutenzione nei rispettivi mercati. Le modifiche più importanti possono richiedere dati di progettazione approvati o certificazioni di tipo supplementari, mentre la manutenzione e le modifiche devono essere eseguite da organizzazioni debitamente autorizzate. Questi requisiti aumentano la documentazione tecnica, l'ingegneria, l'ispezione e il coordinamento necessari per i programmi di ammodernamento delle cabine. La necessità di progetti certificati, componenti approvati e capacità di manutenzione qualificate può incrementare i costi e la complessità delle modifiche interne e influire sulle tempistiche dei progetti in tutto il mercato.
Dipendenza dalle importazioni e volatilità della catena di approvvigionamento
Le compagnie aeree sudamericane sono esposte ai costi in valuta estera poiché le attrezzature aeronautiche, i pezzi di ricambio, i contratti di manutenzione e altri fattori produttivi del settore sono generalmente quotati o collegati al dollaro statunitense. Ciò crea uno squilibrio di costi per i vettori che generano una quota significativa dei loro ricavi in valute come il real brasiliano (BRL), il peso colombiano (COP), il peso argentino (ARS) e il peso colombiano (CLP). Il deprezzamento della valuta può aumentare il costo in valuta locale delle attrezzature di cabina importate, dei pezzi di ricambio e delle attività di manutenzione. Inoltre, la dipendenza dalle catene di approvvigionamento aerospaziali globali espone i programmi di ammodernamento delle cabine alla disponibilità dei componenti e alle pressioni sui tempi di consegna dei fornitori. Questi fattori possono aumentare i costi di progetto e rendere più difficile la gestione delle tempistiche degli aggiornamenti delle cabine a livello di mercato.
Analisi del segmento
Per tipologia di prodotto: la crescita della connettività modifica il mix di prodotti
Nel 2025, i sedili rappresentavano circa il 30.45% del mercato degli interni delle cabine degli aerei commerciali in Sud America. L'ampia flotta di aerei a fusoliera stretta della regione supporta la domanda e comprende sia attività di retrofit che installazioni su nuovi aeromobili. I programmi per cabine premium aumentano il contenuto degli interni su aeromobili a lungo raggio selezionati, mentre le installazioni in classe economica continuano a generare volumi di sedili più elevati. Nell'agosto 2025, RECARO ha annunciato un programma di retrofit PL3530 Premium Comfort da 41 unità per gli aeromobili B787-8 e B787-9 di LATAM, con consegne a partire dalla prima metà del 2027. [3] RECARO Aircraft Seating, “RECARO Aircraft Seating and LATAM Airlines Group Introduce Premium Comfort with PL3530 Seating Solution,” RECARO Press Release, recaro-as.com. Il programma dimostra il continuo investimento in sedili differenziati, oltre ai requisiti standard della classe economica.
Si prevede che IFEC sarà la categoria di prodotti a più rapida crescita, con un CAGR stimato del 6.25% dal 2026 al 2031. Nel luglio 2026, SES è stata selezionata per equipaggiare oltre 60 aeromobili LATAM A320neo, A321XLR e E195-E2 con connettività multi-orbita nei prossimi anni. LATAM gestisce già oltre 250 aeromobili connessi a SES. Il programma supporta la domanda di antenne a puntamento elettronico, integrazione di rete in cabina, software, installazione e supporto alla manutenzione. Le cucine di bordo, i monumenti, le cappelliere, l'illuminazione e i pannelli interni rimangono categorie rilevanti per l'installazione in linea e il retrofit, ampliando le opportunità di equipaggiamento della cabina, poiché le compagnie aeree combinano i tradizionali aggiornamenti degli interni con sistemi connessi per l'esperienza del passeggero.
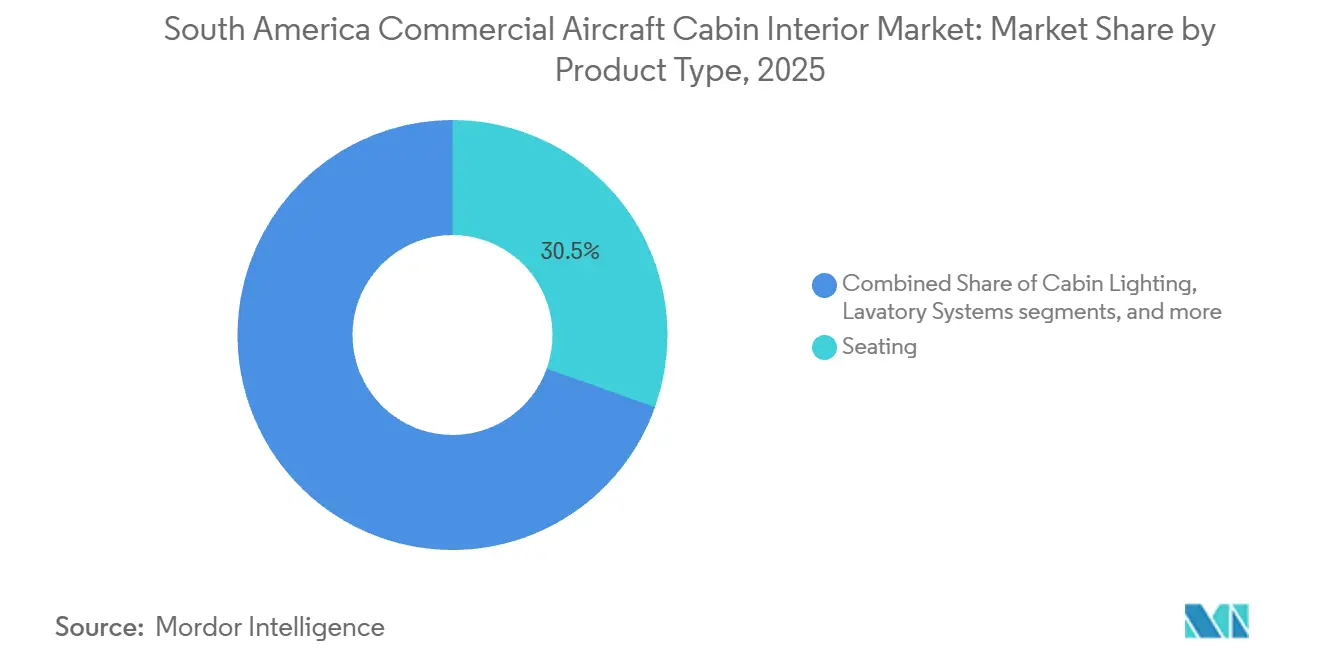
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di aeromobile: il volume degli aeromobili a fusoliera stretta supporta lo slancio dei jet regionali
Nel 2025, gli aeromobili a fusoliera stretta rappresentavano circa il 68.50% del mercato degli interni delle cabine degli aerei commerciali in Sud America. Questa quota riflette l'ampia base installata, operativa su reti nazionali e regionali. Solo LATAM ha chiuso il 2025 con 291 aeromobili passeggeri Airbus a fusoliera stretta, rispetto ai 60 aeromobili a fusoliera larga. I diversi modelli operativi determinano la domanda sia di configurazioni ad alta densità che di sezioni premium differenziate, con LATAM che offre la Premium Economy sulla sua flotta di aeromobili a fusoliera stretta. Ciò genera requisiti ricorrenti per sedili, vani portaoggetti superiori, elementi decorativi in cabina, apparecchiature di connettività e altri sistemi interni, sia per le nuove consegne che per i programmi di ammodernamento.
Si prevede che i jet regionali registreranno la crescita più rapida, con un CAGR stimato del 5.65% dal 2026 al 2031, in base alla segmentazione del mercato utilizzata in questo studio. Un crescente numero di ordini per gli E195-E2 in Sud America supporta questa prospettiva. LATAM ha ordinato 24 velivoli E195-E2 con 50 opzioni di acquisto a settembre 2025, mentre Abra Group ha concordato a luglio 2026 l'acquisizione di 20 velivoli E195-E2 con 10 opzioni e 15 diritti di acquisto, portando il suo potenziale fabbisogno a 45 velivoli. Gli aerei a fusoliera larga rimangono rilevanti per le configurazioni di cabina a lungo raggio con maggiore contenuto, mentre i turboelica continuano a servire i mercati regionali secondari e remoti. La domanda per tutte le tipologie di aeromobili, quindi, combina la portata della base installata di aerei a fusoliera stretta con un crescente numero di velivoli E2 di capacità inferiore.
Per classe di cabina: l'Economy mantiene le sue dimensioni, mentre la Premium Economy avanza
Nel 2025, la classe Economy rappresentava il 63.20% del mercato degli interni delle cabine degli aerei commerciali in Sud America. Ciò riflette l'elevato numero di posti in classe Economy installati sulle flotte di aeromobili a fusoliera stretta, in particolare tra le compagnie aeree low-cost che utilizzano configurazioni ad alta densità. JetSMART, ad esempio, opera con aeromobili A321neo configurati per ospitare fino a 240 passeggeri. Le compagnie aeree stanno inoltre migliorando i prodotti in classe Economy attraverso sedili più ergonomici e funzionalità aggiuntive per i passeggeri, creando opportunità per la sostituzione dei sedili e l'aggiornamento delle cabine senza modificare sostanzialmente la composizione complessiva degli interni. La classe Economy rimane la principale fonte di posti installati nell'intera flotta regionale.
Si prevede che la Premium Economy sarà la classe di cabina a più rapida crescita, con un tasso di crescita annuo composto (CAGR) stimato del 6.10% dal 2026 al 2031. LATAM offre già la Premium Economy sui voli nazionali e regionali e sta ampliando la differenziazione sulle rotte a lungo raggio con la sua nuova cabina Premium Comfort. Nell'agosto 2025, LATAM ha scelto il sedile PL3530 Premium Economy di RECARO per un programma di retrofit di 41 aeromobili Boeing 787-8 e 787-9 a partire dal 2027. I sedili premium dedicati introducono prodotti di maggiore comfort e funzionalità integrate per i passeggeri tra la Economy standard e la Business Class, supportando opportunità di interni di cabina di maggior valore in Sud America.
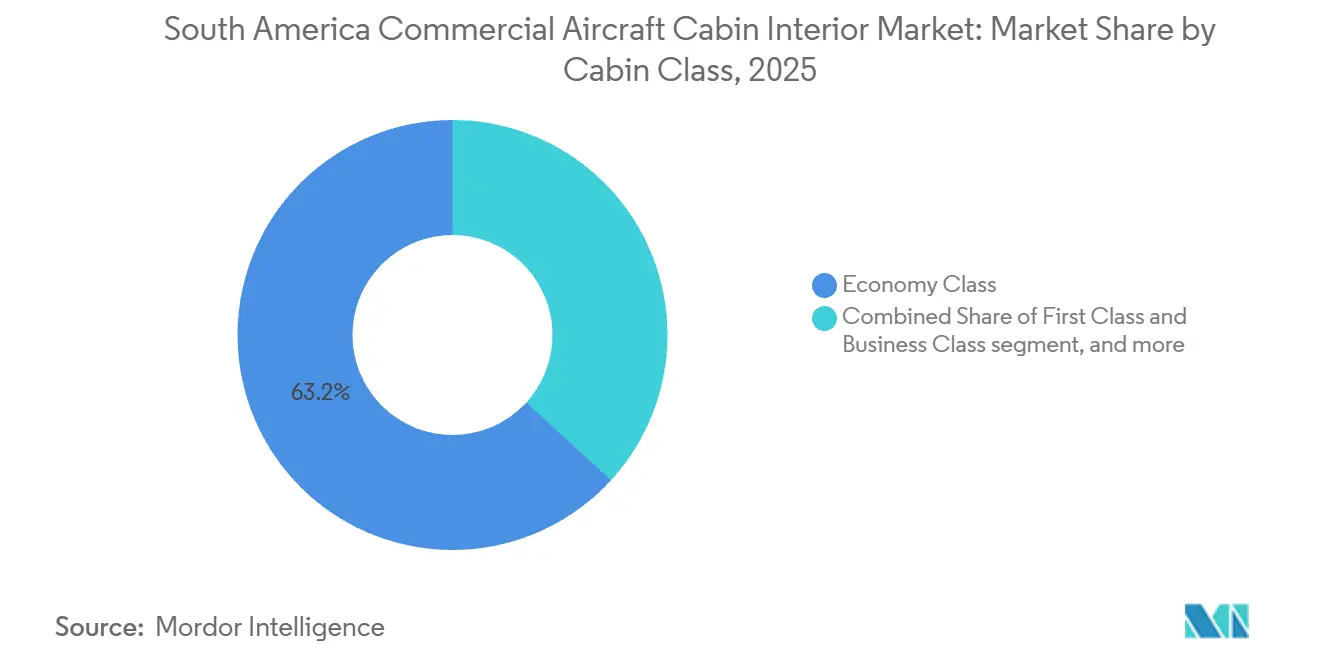
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di montaggio: l'installazione OEM è in testa, mentre la domanda del mercato aftermarket accelera.
Nel 2025, le installazioni OEM hanno rappresentato il 59.25% del mercato sudamericano degli interni delle cabine degli aerei commerciali. La produzione di nuovi aeromobili genera domanda di sedili, elementi decorativi per la cabina, vani portaoggetti superiori, illuminazione, apparecchiature di connettività e altri sistemi interni prima che gli aeromobili entrino in servizio. Embraer, con sede in Brasile, continua a supportare la produzione di aeromobili nella regione, mantenendo le previsioni di consegna di 80-85 aerei commerciali a livello globale nel 2026. Gli ordini di flotte di compagnie aeree sudamericane forniscono un ulteriore flusso di lavoro per le nuove installazioni di cabine. La domanda OEM rimane una parte importante del mercato regionale, sebbene i programmi di produzione di aeromobili e di installazione delle cabine siano esposti alle condizioni più ampie della catena di fornitura aerospaziale.
Si prevede che il segmento aftermarket crescerà a un tasso annuo composto (CAGR) stimato del 5.90% dal 2026 al 2031. Man mano che gli aeromobili rimangono in servizio, le compagnie aeree intraprendono aggiornamenti delle cabine per rinnovare i prodotti offerti ai passeggeri, modificare le configurazioni e allineare gli aeromobili più vecchi ai nuovi standard di flotta. Airbus indica che i primi interventi di ammodernamento delle cabine sull'A350 iniziano in genere dopo circa otto anni di servizio e le compagnie aeree programmano comunemente importanti lavori interni in concomitanza con le revisioni di tipo C per sfruttare i periodi di fermo programmati degli aeromobili. Le modifiche alle cabine richiedono ingegneria, certificazione, materiali e capacità di installazione approvate, il che rende la disponibilità di servizi di manutenzione, riparazione e revisione (MRO) un fattore importante nella pianificazione dei progetti. Le opportunità del mercato aftermarket crescono man mano che le compagnie aeree combinano la manutenzione programmata con aggiornamenti di sedili, connettività, elementi decorativi e altri aggiornamenti degli interni.
Per materiale: l'alluminio è in testa, mentre i materiali compositi guadagnano terreno
Nel 2025, le leghe di alluminio rappresentavano il 52.90% della quota di mercato degli interni delle cabine degli aerei commerciali in Sud America. L'alluminio continua ad essere ampiamente utilizzato nelle apparecchiature di cabina grazie alle sue consolidate applicazioni aerospaziali, alla sua durabilità, riparabilità e al favorevole rapporto resistenza-peso. Le cucine di bordo, i raccordi, i telai e altri componenti hardware delle cabine continuano a incorporare l'alluminio, sebbene i fornitori combinino sempre più spesso i metalli con strutture composite. L'ampia flotta installata garantisce una domanda ricorrente di componenti di riparazione e sostituzione compatibili con i sistemi di cabina esistenti basati sull'alluminio.
Si prevede che i materiali compositi cresceranno a un tasso annuo composto (CAGR) del 6.23% fino al 2031. La riduzione del peso è un fattore chiave, con i nuovi vani portaoggetti superiori e i pannelli della cabina in materiale composito che riducono il peso strutturale mantenendo le prestazioni richieste. Airbus, ad esempio, ha introdotto sistemi di vani portaoggetti superiori in materiale composito progettati per ridurre il peso della cabina, mentre i termoplastici sono utilizzati in applicazioni come tavolini, braccioli, inserti per le cucine di bordo e pannelli interni. I metalli continuano a essere impiegati per raccordi e componenti portanti dove è richiesta una maggiore resistenza strutturale. L'adozione di nuovi materiali dipende dalla conformità ai requisiti applicabili in materia di aeronavigabilità, infiammabilità, resistenza strutturale e certificazione, il che significa che l'adozione di compositi e termoplastici si espanderà parallelamente al continuo utilizzo e alla riparazione dei sistemi metallici già esistenti per la cabina.
Analisi geografica
Nel 2025, il Brasile rappresentava il 57.00% del mercato sudamericano degli interni per cabine di aerei commerciali. Questa posizione è supportata dalle dimensioni del suo mercato aeronautico, dalla produzione aerospaziale nazionale e dalle consolidate capacità di manutenzione, riparazione e revisione (MRO). Il Brasile ha registrato 101.2 milioni di passeggeri nazionali nel 2025, con un aumento dell'8.4% rispetto all'anno precedente. Il Paese vanta inoltre una significativa base industriale per gli interni delle cabine: Embraer ha integrato alcune attività di Safran Cabin a Jacareí nel luglio 2026, che comprendono componenti come cappelliere, cucine di bordo, servizi igienici e pannelli del pavimento per gli E-Jets. Lo stabilimento MRO di LATAM a São Carlos dispone di reparti dedicati agli interni e ai materiali compositi e possiede le certificazioni di diverse autorità aeronautiche regionali e internazionali. Queste capacità supportano sia la produzione di nuove cabine sia le attività di riparazione e ristrutturazione in corso in Brasile.
Si prevede che la Colombia sarà l'area geografica a più rapida crescita, con un CAGR del 5.81% dal 2026 al 2031. Le prospettive sono supportate dalla continua attività passeggeri, dall'espansione delle compagnie aeree low-cost e dagli investimenti in prodotti aerei differenziati. JetSMART ha trasportato oltre 3.2 milioni di passeggeri durante il suo primo anno di operazioni nazionali in Colombia e ha continuato ad aggiungere rotte nel 2025. Anche Avianca ha registrato una maggiore redditività nel suo mercato interno colombiano e ha continuato ad espandere le iniziative per i ricavi premium. Questi sviluppi supportano le esigenze che vanno dalle configurazioni di classe economica ad alta densità a prodotti di cabina più differenziati, sebbene la crescita rimarrà sensibile alla spesa in conto capitale delle compagnie aeree e ai costi delle attrezzature importate.
Il Cile offre configurazioni di cabina sia premium che low-cost, con LATAM che propone la Premium Economy mentre JetSMART gestisce un'ampia rete nazionale e internazionale. Perù ed Ecuador rappresentano mercati dell'aviazione più piccoli, ma continuano a beneficiare della crescita del numero di passeggeri e dello sviluppo delle rotte; il Perù ha registrato 44.7 milioni di movimenti di passeggeri aeroportuali nel 2025, mentre l'Ecuador ne ha registrati 8.04 milioni. I mercati sudamericani più piccoli contribuiscono a un'ulteriore domanda di servizi post-vendita. Tuttavia, la portata e la tempistica dei progetti di ristrutturazione delle cabine variano in base alle dimensioni della flotta, allo sviluppo delle rotte, all'età degli aeromobili, alla capacità di investimento delle compagnie aeree e all'accesso a servizi di manutenzione autorizzati.
Panorama competitivo
Il mercato sudamericano degli interni delle cabine degli aerei commerciali è moderatamente consolidato. Safran SA, Collins Aerospace, Diehl Aviation, Thales Group e Panasonic Avionics Corporation sono tra i principali fornitori di sedili, sistemi di cabina, elementi decorativi e soluzioni IFEC (In-Flight Entertainment and Communication). I requisiti di certificazione rafforzano i rapporti con i fornitori, le piattaforme aeronautiche consolidate e i lunghi cicli di supporto. L'accordo di RECARO con LATAM per 41 set di componenti dimostra che un fornitore può assicurarsi un ruolo ben definito in un programma di retrofit. Panasonic Avionics mantiene il ruolo di fornitore di piattaforme IFE nel programma di retrofit dei Boeing 787 di LATAM. I fornitori con set di componenti già esistenti sono in una posizione vantaggiosa quando le compagnie aeree cercano di limitare il rischio di qualificazione durante gli aggiornamenti delle cabine.
La connettività rappresenta un'area competitiva sempre più importante, in quanto combina l'hardware di bordo con l'assistenza continua. Nel luglio 2026, SES è stata selezionata per fornire connettività multi-orbita agli aeromobili Airbus ed Embraer di LATAM. Il programma copre oltre 60 aeromobili e supporta una flotta di oltre 250 velivoli connessi a LATAM. Jamco svolge un ruolo ricorrente nella fornitura di cucine e servizi igienici per i programmi Embraer, mentre Diehl è attiva nel settore dei vani portaoggetti e dell'elettronica di cabina. Astronics è posizionata nel settore dell'alimentazione e dell'illuminazione della cabina, che può integrare gli aggiornamenti di connettività. La concorrenza in questo mercato si estende quindi all'integrazione di sistemi, al supporto tecnico e alla copertura di riparazione autorizzata.
Rimangono opportunità di mercato inesplorate nella produzione di contenitori in materiale composito leggero e nella riparazione di hardware di connettività in banda Ku e Ka. I dati disponibili indicano una capacità limitata a livello locale, certificata ANAC, in entrambi i settori. Un fornitore locale necessiterebbe di processi certificati, tecnici qualificati e un accesso stabile a materiali importati. Questa barriera protegge i fornitori internazionali già affermati, ma crea anche le condizioni per partnership regionali. L'accordo di fornitura dell'E195-E2 di Embraer con Abra Group amplia la pipeline di OEM a cui rivolgersi. Nel complesso, il mercato sudamericano degli interni delle cabine degli aerei commerciali continua a essere plasmato da un piccolo gruppo di fornitori globali e da una base di assistenza regionale limitata.
Leader del settore degli interni delle cabine degli aerei commerciali in Sud America
Safran SA
Collins Aerospaziale (RTX Corporation)
Diehl Stiftung & Co. KG
Gruppo Thales
Panasonic Avionics Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: LATAM Airlines ha selezionato SES per fornire connettività di volo multi-orbita a oltre 60 aeromobili A320neo, A321XLR e E195-E2. L'implementazione rafforza la strategia di flotta connessa di LATAM e supporta una banda larga di bordo più veloce tramite antenne a puntamento elettronico, incrementando la domanda di connettività satellitare avanzata nell'aviazione commerciale sudamericana.
- Agosto 2025: RECARO Aircraft Seating ha annunciato una collaborazione con LATAM Airlines Group per l'installazione di sedili PL3530 Premium-Class su 41 Boeing 787-8 e 787-9 a partire dal 2027. Il programma riflette la crescente attenzione di LATAM alla differenziazione delle cabine premium, combinando maggiore privacy e comfort con funzionalità avanzate di intrattenimento a bordo e connettività per rafforzare la propria offerta di passeggeri sui voli a lungo raggio.
Ambito del rapporto sul mercato degli interni delle cabine degli aerei commerciali in Sud America
Gli interni delle cabine degli aerei commerciali comprendono i sistemi, i componenti e i materiali installati al loro interno per garantire comfort, sicurezza, funzionalità ed esperienza di viaggio ai passeggeri. Tra questi rientrano i sedili, l'illuminazione della cabina, i sistemi di intrattenimento e connettività in volo, le cucine di bordo e i servizi igienici, i finestrini e i parabrezza, le cappelliere, i pannelli interni e i pavimenti, nonché altri sistemi di cabina come la gestione dell'acqua e dei rifiuti, la purificazione dell'aria e i sistemi di ossigeno.
Il mercato degli interni delle cabine degli aerei commerciali in Sud America è segmentato per tipologia di prodotto, tipo di aeromobile, classe di cabina, tipo di allestimento, materiale e area geografica. Per tipologia di prodotto, il mercato è segmentato in sedili, illuminazione della cabina, intrattenimento e connettività in volo, cambusa e arredi, sistemi igienici, finestrini e parabrezza della cabina, cappelliere, pannelli interni e pavimenti e altri prodotti. Per tipologia di aeromobile, il mercato è segmentato in aerei a fusoliera stretta, a fusoliera larga, jet regionali e aerei turboelica. Per classe di cabina, il mercato è segmentato in prima classe e business class, premium economy class ed economy class. Per tipo di allestimento, il mercato è segmentato in OEM e aftermarket. Per materiale, il mercato è segmentato in compositi, leghe di alluminio, acciaio e altre leghe e termoplastiche avanzate. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato degli interni delle cabine degli aerei commerciali in Sud America in sei paesi della regione. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per tipo di prodotto
| Posti a sedere |
| Illuminazione cabina |
| Intrattenimento e connettività in volo (IFEC) |
| Galea e Monumento |
| Sistemi di servizi igienici |
| Finestre e parabrezza della cabina |
| Vani portaoggetti superiori |
| Pannelli interni e assi del pavimento |
| Altri (Sistemi di gestione dell'acqua e dei rifiuti, Sistemi di ionizzazione e purificazione dell'aria, Sistemi di ossigeno, ecc.) |
Per tipo di aeromobile
| Velivoli a fusoliera stretta |
| Aerei widebody |
| Jet regionali |
| Aerei turboelica |
Per classe di cabina
| Prima classe e Business Class |
| Classe economica premium |
| Classe economica |
Per tipo di adattamento
| Produttore di apparecchiature originali (OEM) |
| aftermarket |
Per materiale
| compositi |
| Leghe di alluminio |
| Acciaio e altre leghe |
| Termoplastiche avanzate |
Per geografia
| Brasile |
| Argentina |
| Cile |
| Colombia |
| Perù |
| Ecuador |
| Resto del Sud America |
| Per tipo di prodotto | Posti a sedere |
| Illuminazione cabina | |
| Intrattenimento e connettività in volo (IFEC) | |
| Galea e Monumento | |
| Sistemi di servizi igienici | |
| Finestre e parabrezza della cabina | |
| Vani portaoggetti superiori | |
| Pannelli interni e assi del pavimento | |
| Altri (Sistemi di gestione dell'acqua e dei rifiuti, Sistemi di ionizzazione e purificazione dell'aria, Sistemi di ossigeno, ecc.) | |
| Per tipo di aeromobile | Velivoli a fusoliera stretta |
| Aerei widebody | |
| Jet regionali | |
| Aerei turboelica | |
| Per classe di cabina | Prima classe e Business Class |
| Classe economica premium | |
| Classe economica | |
| Per tipo di adattamento | Produttore di apparecchiature originali (OEM) |
| aftermarket | |
| Per materiale | compositi |
| Leghe di alluminio | |
| Acciaio e altre leghe | |
| Termoplastiche avanzate | |
| Per geografia | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Ecuador | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per gli interni delle cabine degli aerei commerciali in Sud America?
Si prevede che il mercato degli interni delle cabine degli aerei commerciali in Sud America crescerà da 475.30 milioni di dollari nel 2026 a 600.91 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.80%.
Quale categoria di prodotti presenta le migliori prospettive di crescita?
IFEC ha il più alto tasso di crescita annuo composto (CAGR) previsto per i prodotti, pari al 6.25% fino al 2031, supportato dai programmi di connettività delle compagnie aeree.
Perché la domanda di aeromobili a fusoliera stretta è importante in Sud America?
Gli aeromobili a fusoliera stretta rappresentavano il 68.50% del valore del 2025 e servono le fitte reti di rotte nazionali e regionali della regione.
Quali fattori sostengono la domanda di cabine per i jet regionali?
Si prevede che il mercato dei jet regionali crescerà del 5.65% entro il 2031, grazie alle consegne di Embraer e all'accordo Abra Group per i modelli E195-E2.
Quali sono i fattori che limitano i programmi di ammodernamento delle cabine nella regione?
I costi di certificazione, la capacità limitata approvata, la dipendenza dalle importazioni e l'esposizione alle fluttuazioni valutarie possono ritardare gli aggiornamenti programmati.
Quale paese svolge il ruolo più importante nel settore regionale?
Il Brasile ha rappresentato il 57.00% del valore del 2025, grazie alla sua ampia rete di aviazione interna e alle sue capacità di manutenzione.


