

Dimensioni e quota di mercato dei tubi flessibili in Sud America
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 684.44 milioni |
| Dimensione del mercato (2031) | USD 893.32 milioni |
| Tasso di crescita (2026 - 2031) | 5.47% CAGR |
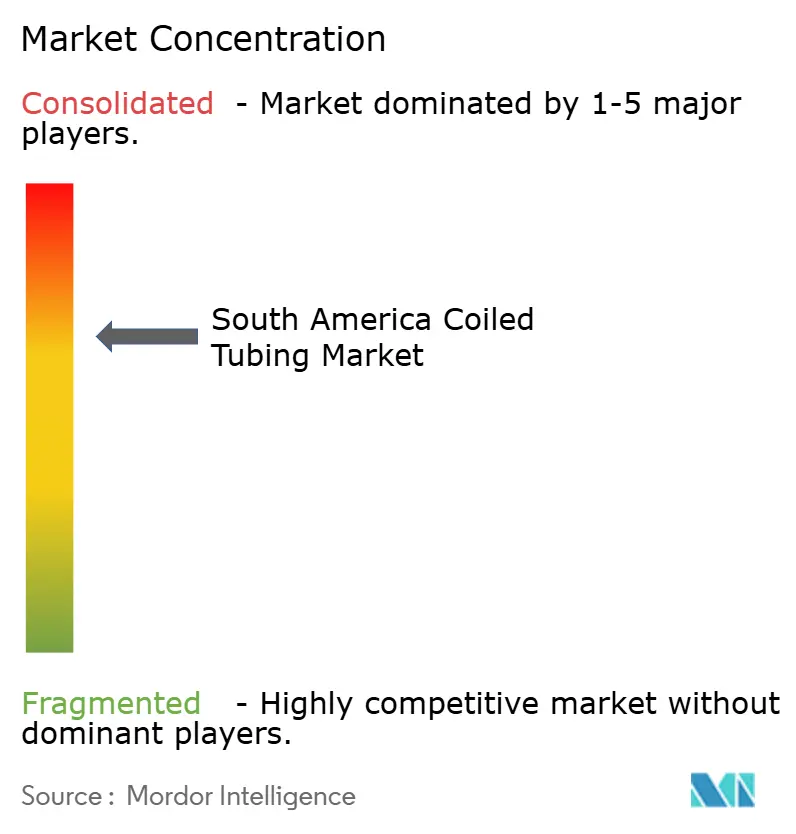
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei tubi flessibili in Sud America a cura di Mordor Intelligence
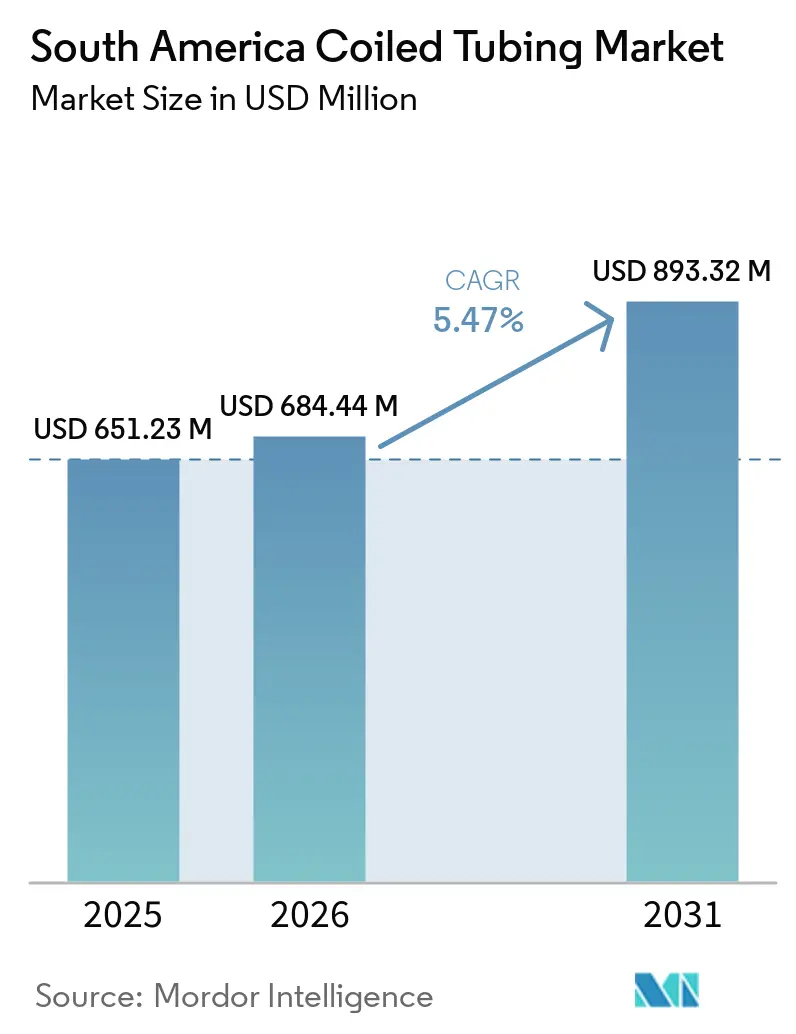
Si prevede che il mercato sudamericano dei tubi flessibili (Coiled Tubing) aumenterà da 651.23 milioni di dollari nel 2025 a 684.44 milioni di dollari nel 2026 e raggiungerà 893.32 milioni di dollari entro il 2031, con un CAGR del 5.47% nel periodo 2026-2031. La maggiore produzione dei giacimenti pre-saliferi del Brasile e degli sviluppi offshore della Guyana sostiene la domanda di servizi di completamento, intervento e manutenzione dei pozzi. La produzione di petrolio e gas del Brasile è aumentata del 13.3% nel 2025, raggiungendo 4.9 milioni di boe/giorno, e i giacimenti pre-saliferi hanno contribuito per il 79.6% alla produzione nazionale, mantenendo l'attività di servizi offshore centrale per la base di domanda regionale [1] Agência Brasil, “Brazil's Oil and Gas Production Grew 13.3% in 2025,” Agência Brasil, agenciabrasil.ebc.com.br . Gli investimenti upstream pianificati da Petrobras e il programma FPSO in corso in Guyana creano un flusso pluriennale di lavori specializzati sui pozzi. Il mercato sudamericano del coiled tubing deve inoltre affrontare elevati costi di mobilitazione, requisiti di contenuto locale e la concorrenza delle unità di workover wireline e idrauliche per lavori più semplici. I fornitori dotati di attrezzature offshore, equipaggi qualificati e capacità di servizio integrate sono in una posizione migliore per servire i giacimenti in acque profonde del Brasile e affermarsi tempestivamente in Guyana.
Punti chiave del rapporto
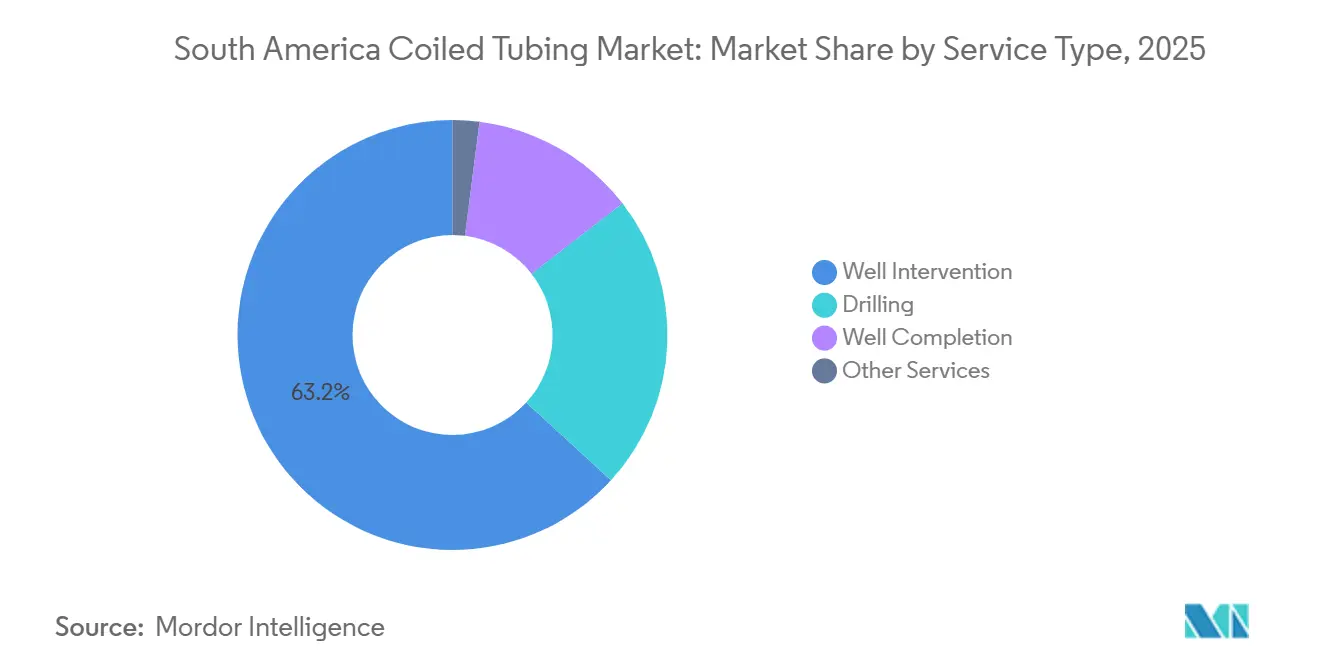
- Per tipologia di servizio, gli interventi sui pozzi detenevano il 63.2% della quota di mercato del coiled tubing in Sud America nel 2025, mentre si prevede che le attività di perforazione cresceranno a un tasso annuo composto del 6.7% fino al 2031.
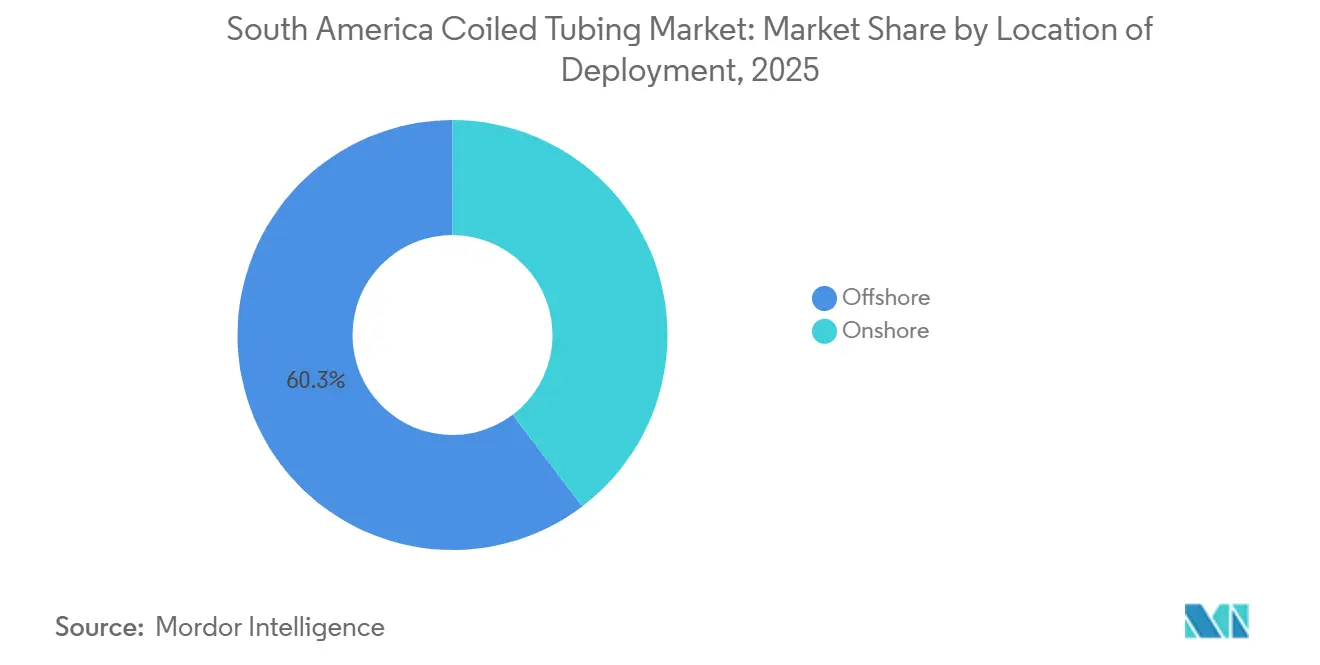
- In base al luogo di impiego, le applicazioni offshore rappresentavano il 60.3% della quota di mercato dei tubi flessibili in Sud America nel 2025 e si prevede che cresceranno a un tasso annuo composto del 7.1% fino al 2031.
- Dal punto di vista geografico, il Brasile ha rappresentato il 57.3% del fatturato regionale nel 2025, mentre si prevede che la Guyana crescerà a un tasso annuo composto dell'8.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei tubi flessibili in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della produzione nei giacimenti pre-saliferi del Brasile e nelle acque profonde della Guyana. | + 1.80% | Brasile (bacini di Santos e Campos), Guyana (blocco di Stabroek) | A lungo termine (≥ 4 anni) |
| Attività di sviluppo e completamento del pozzo Vaca Muerta | + 1.20% | Argentina (Bacino di Neuquén) | Medio termine (2-4 anni) |
| Ottimizzazione della produzione e prolungamento della vita utile dei pozzi invecchiati | + 1.00% | Brasile (Campos e Santos), Colombia | A lungo termine (≥ 4 anni) |
| La domanda di interventi senza piattaforma per ridurre i tempi improduttivi in mare aperto | + 0.80% | Costa brasiliana, confine della Guyana | Medio termine (2-4 anni) |
| Diagnostica in tempo reale nei pozzi e tubazione a spirale automatizzata | + 0.50% | Brasile (pre-sale), Guyana (Stabroek) | Medio termine (2-4 anni) |
| Campagne integrate di interventi di manutenzione e di chiusura e abbandono dei pozzi | + 0.40% | Brasile (bacino di Campos), Colombia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della produzione nei giacimenti pre-saliferi del Brasile e nelle acque profonde della Guyana.
L'espansione della produzione di petrolio e gas nei giacimenti pre-saliferi del Brasile aumenta il numero di pozzi che necessitano di completamento, pulizia e supporto alla produzione. Nel 2025 il Brasile ha registrato una produzione di petrolio e gas pari a 4.9 milioni di barili equivalenti di petrolio al giorno (boe/d), mentre la produzione di petrolio e gas nei giacimenti pre-saliferi ha rappresentato il 79.6% del totale nazionale. Petrobras prevede investimenti per 120 miliardi di dollari nel settore upstream tra il 2026 e il 2030, con la produzione di petrolio e gas nei giacimenti pre-saliferi che dovrebbe rappresentare fino all'82% della sua produzione entro il 2030. Ogni nuovo pozzo sottomarino richiede interventi durante la fase di completamento e potrebbe necessitare di interventi successivi al variare delle condizioni di produzione. In Guyana, ExxonMobil ha preso la decisione finale di investimento nel settembre 2025 per il progetto Hammerhead da 6.8 miliardi di dollari, il suo settimo giacimento Stabroek, con un impianto da 150,000 bopd previsto per il 2029. Il crescente numero di progetti FPSO (Floating Production, Storage and Offloading) crea un'opportunità per i fornitori di servizi in grado di mobilitare localmente attrezzature e personale.
Attività di sviluppo e completamento del pozzo Vaca Muerta
Vaca Muerta sta ampliando la base di domanda onshore per il mercato sudamericano del coiled tubing attraverso lo sviluppo di piattaforme multi-pozzo e lavori di ricompletamento. Il coiled tubing viene utilizzato per le perforazioni di chiusura tra le fasi di fratturazione e può supportare rientrate laterali e deviazioni. Queste attività diventano più frequenti quando gli operatori passano da lavori di valutazione preliminare allo sviluppo ripetibile delle piattaforme. Il modello di domanda differisce da quello del Brasile perché si concentra su campagne ad alto volume piuttosto che su lavori in acque profonde con navi. Il contratto pluriennale esclusivo di Halliburton per i completamenti Zeus con YPF copre i completamenti non convenzionali, ma la più ampia espansione dell'attività delle piattaforme supporta anche lavori di intervento e ricompletamento al di fuori dell'ambito contrattuale. Ciò lascia spazio a fornitori in grado di fornire colonne di perforazione affidabili, strumenti di fondo pozzo e squadre sul campo per operazioni ripetute nel bacino di Neuquén.
Ottimizzazione della produzione e prolungamento della vita utile dei pozzi invecchiati
I giacimenti maturi in Brasile, Colombia e Cile richiedono frequenti interventi per sostenere la produzione e gestire le condizioni dei pozzi. Il coiled tubing può supportare operazioni di pulizia, sollevamento con azoto, stimolazione e diagnostica senza i costi elevati di un impianto di workover. Ciò lo rende rilevante per i giacimenti post-saliferi nel bacino di Campos e per le risorse convenzionali onshore. I servizi digitali possono migliorare il valore di questi interventi fornendo informazioni su pressione, temperatura e flusso durante la stessa discesa in pozzo. Il servizio ACTive di SLB combina le misurazioni in fibra ottica con le operazioni di coiled tubing e può monitorare queste condizioni del pozzo in tempo reale [2] SLB, “ACTive Real-Time Downhole Coiled Tubing Services,” SLB, slb.com . Il mercato sudamericano del coiled tubing può quindi beneficiare non solo di un maggior numero di interventi, ma anche del maggiore utilizzo di strumenti diagnostici nei programmi per pozzi maturi.
La domanda di interventi senza piattaforma per ridurre i tempi improduttivi in mare aperto
Gli operatori che operano in acque profonde cercano di ridurre i tempi di attesa per una piattaforma, una nave, un equipaggio o una finestra meteorologica favorevole. Le operazioni di coiled tubing senza piattaforma possono essere eseguite per determinate attività di intervento e di chiusura e abbandono senza l'utilizzo di una piattaforma di perforazione. Il contratto di Halliburton con Petrobras per interventi offshore e attività di chiusura e abbandono include il coiled tubing tra i suoi servizi principali. Anche Baker Hughes ha ampliato i suoi impianti di Macaé per fornire capacità di coiled tubing e di posa di tubi per il suo programma offshore Petrobras. Questi impegni di servizio rendono le operazioni senza piattaforma una parte pianificata dei programmi di lavoro offshore, anziché un'opzione occasionale. Questo approccio è particolarmente rilevante per il Brasile e la Guyana, dove la logistica offshore e la disponibilità delle navi possono influire sui programmi di intervento.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di mobilitazione e di personale specializzato. | -0.70% | Mare aperto del Brasile (acque profonde), Guyana (zone di frontiera) | A lungo termine (≥ 4 anni) |
| Concorrenza nel settore delle operazioni con filo, degli interventi idraulici e di altre soluzioni alternative | -0.50% | Brasile (Campi post-sale), Colombia, Cile | Medio termine (2-4 anni) |
| Limiti di qualificazione per fatica, corrosione e servizio in ambiente acido | -0.30% | Acque profonde del Brasile (H₂S pre-salifero), Guyana | Medio termine (2-4 anni) |
| Attriti legati al contenuto locale, alle autorizzazioni e alla logistica transfrontaliera | -0.40% | Brasile (contenuto locale ANP), Argentina (transfrontaliero) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di mobilitazione e di personale specializzato.
Le operazioni di coiled tubing in acque profonde richiedono attrezzature per il controllo della pressione, navi specializzate e personale qualificato per operazioni ad alta pressione. Questi requisiti aumentano il costo dell'invio delle attrezzature ai giacimenti pre-saliferi del Brasile o della loro importazione in Guyana. La barriera dei costi è particolarmente rilevante laddove le basi di assistenza locali sono limitate. I requisiti di sicurezza dell'ANP (Australian National Petroleum) impongono agli operatori di documentare l'integrità della barriera di pressione per le operazioni sui pozzi offshore, il che aggiunge oneri di conformità alla pianificazione degli interventi. I fornitori affermati hanno un vantaggio perché possono ripartire i costi di attrezzature, formazione e conformità su diversi contratti. Ciò può rallentare l'ingresso di fornitori più piccoli, anche in presenza di una domanda offshore in espansione.
Concorrenza nel settore delle operazioni con filo, degli interventi idraulici e di altre soluzioni alternative
Le unità di intervento a filo e idrauliche possono gestire alcune operazioni di intervento e pulizia a costi inferiori rispetto al coiled tubing. La loro attrattiva è maggiore nei pozzi più semplici e nei giacimenti onshore convenzionali. Ciò incide in modo più evidente sul mercato sudamericano del coiled tubing, soprattutto nei giacimenti maturi di Colombia, Cile e alcune zone dell'Argentina. I fornitori di coiled tubing devono dimostrare che i loro strumenti offrono un vantaggio concreto in termini di diagnostica, accesso al pozzo o tempi di completamento dell'intervento. La piattaforma autonoma di intervento sui pozzi di SLB combina flussi di lavoro digitali tra servizi di wireline e coiled tubing, offrendo agli operatori maggiore flessibilità nella scelta del metodo di servizio. I fornitori sprovvisti di strumenti differenziati potrebbero trovarsi a dover affrontare una minore capacità di determinazione dei prezzi per interventi meno complessi.
Analisi del segmento
Per tipologia di servizio: gli interventi sui pozzi mantengono le entrate mentre le attività di perforazione accelerano
Nel 2025, gli interventi sui pozzi rappresentavano il 63.2% della quota di mercato del coiled tubing in Sud America. Il segmento beneficia delle mature risorse offshore del Brasile e del continuo carico di lavoro di intervento nel bacino di Campos. Gli operatori utilizzano il coiled tubing per la pulizia, la gestione della pressione, la stimolazione e altre attività di supporto alla produzione. Il contratto di Halliburton con Petrobras copre le attività di intervento offshore e di chiusura e abbandono, inclusi i servizi di coiled tubing [3] Halliburton Company, “Offshore Intervention and P&A Contract in Brazil Awarded to Halliburton,” Halliburton Investor Relations, ir.halliburton.com . Anche Baker Hughes si è impegnata a fornire capacità dedicate a Macaé per il suo programma di interventi offshore e chiusura e abbandono [4] Baker Hughes Company, “Baker Hughes Awarded Major Integrated Solutions Contract for Petrobras' Offshore Fields,” Baker Hughes Investor Relations, investors.bakerhughes.com . Questi contratti forniscono una base stabile per le entrate derivanti dagli interventi sui pozzi per tutta la durata dei programmi in vigore.
La perforazione è la tipologia di servizio in più rapida crescita e si prevede che il mercato sudamericano del coiled tubing per questo segmento crescerà a un CAGR del 6.7% dal 2026 al 2031. La perforazione con coiled tubing supporta le operazioni di rientro laterale e di deviazione, in particolare nel giacimento di Vaca Muerta. Questo segmento è legato alla crescente necessità di estendere la vita produttiva dei pozzi a piattaforma e di accedere alle sezioni rimanenti del giacimento. Anche l'attività di completamento dei pozzi è in aumento, poiché Brasile e Guyana aggiungono pozzi di sviluppo sottomarini collegati a FPSO. Altri servizi, tra cui il sollevamento con azoto e la stimolazione della matrice, rimangono di minore entità ma supportano il miglioramento della produzione nei pozzi maturi. Uno studio del 2025 dell'Universidade do Estado de Santa Catarina ha esaminato l'uso dell'azoto tramite coiled tubing per l'induzione della produzione, illustrando la rilevanza tecnica di questo approccio per i pozzi brasiliani.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al luogo di impiego: l'offshore influenza sia la scala che la velocità
Nel 2025, il settore offshore deteneva il 60.3% della quota di mercato sudamericana dei tubi flessibili per perforazione (coiled tubing) e si prevede che crescerà a un tasso annuo composto (CAGR) del 7.1% fino al 2031. Questo segmento è leader perché i giacimenti pre-saliferi del Brasile si basano su pozzi sottomarini, navi e servizi di intervento specializzati. Le attività offshore includono il supporto alla messa in servizio, l'ottimizzazione del completamento, gli interventi e le attività di chiusura e abbandono dei pozzi. Petrobras prevede che il pre-sale contribuirà fino all'82% della produzione aziendale entro il 2030, il che aumenta la necessità di servizi per pozzi offshore. A settembre 2025, SLB ha ricevuto da Petrobras un contratto per servizi e tecnologie per un massimo di 35 pozzi in acque ultra-profonde nel bacino di Santos. Queste condizioni favoriscono i fornitori in grado di combinare l'accesso tramite navi, i servizi di fondo pozzo e la capacità operativa locale.
Le operazioni onshore sono di dimensioni inferiori, ma rivestono un ruolo diverso e importante nella domanda regionale. Il giacimento di Vaca Muerta richiede ripetute perforazioni di spurgo tra le fasi di fratturazione su piattaforme multi-pozzo. Questo conferisce al mercato onshore del coiled tubing un modello di servizio ad alta frequenza, diverso da quello dei lavori offshore di maggiori dimensioni. Anche i giacimenti convenzionali in Colombia e Cile richiedono lavori di pulizia e manutenzione, sebbene di portata più limitata. Il quadro di investimento argentino supporta la pianificazione di progetti a ciclo più lungo e può migliorare la visibilità per l'impiego delle attrezzature. Il segmento offre quindi ai fornitori un modo per bilanciare l'esposizione offshore con le campagne onshore ricorrenti. L'industria sudamericana del coiled tubing è caratterizzata da entrambi i modelli di servizio, sebbene il lavoro offshore rimanga la principale fonte di reddito.
Analisi geografica
Nel 2025, il Brasile deteneva il 57.3% del fatturato del mercato sudamericano dei tubi flessibili per perforazione (coiled tubing). Questa posizione di leadership è frutto delle dimensioni e della competenza tecnica del suo sistema di produzione offshore. I giacimenti pre-saliferi hanno prodotto 3 milioni di barili di petrolio al giorno nel 2025, rappresentando quasi l'80% della produzione brasiliana. Petrobras ha stanziato 120 miliardi di dollari per investimenti nel settore upstream dal 2026 al 2030. Questo programma supporta le attività di completamento, intervento e smantellamento dei nuovi pozzi. Gli operatori offshore necessitano inoltre di attrezzature adatte alle condizioni di alta pressione e alle acque profonde. Tali esigenze rafforzano il ruolo dei fornitori tecnicamente competenti in Brasile.
Si prevede che la Guyana registrerà la crescita regionale più rapida, con un CAGR dell'8.2% dal 2026 al 2031. La domanda di tubi flessibili (coiled tubing) nel paese è legata ai successivi sviluppi della piattaforma galleggiante di produzione, stoccaggio e scarico (FPSO) Stabroek. ExxonMobil ha approvato il progetto Hammerhead da 6.8 miliardi di dollari nel settembre 2025, con l'avvio previsto per il 2029. Ogni progetto comporta la realizzazione di pozzi che necessitano di supporto per il completamento e, successivamente, di servizi di intervento. La limitata base di fornitori interni aumenta le esigenze logistiche in termini di attrezzature e personale qualificato. Una presenza locale permanente per l'assistenza potrebbe quindi diventare un vantaggio competitivo con la crescita delle attività offshore.
In Argentina, l'attività di coiled tubing onshore è trainata dal bacino di Vaca Muerta. Il bacino supporta regolari campagne di perforazione di tappi e requisiti di ricompletamento su piattaforme multi-pozzo. Ciò crea un modello di domanda ricorrente per squadre e attrezzature. Colombia e Cile rimangono focalizzati sulla manutenzione convenzionale e sui lavori su pozzi maturi. Bolivia e Perù contribuiscono con volumi minori al totale regionale. Il mercato sudamericano del coiled tubing combina grandi progetti in acque profonde con campagne onshore ad alta intensità operativa. Questa combinazione limita l'utilità di un unico modello operativo valido per tutti i paesi.
Panorama competitivo
Il mercato sudamericano del coiled tubing è moderatamente consolidato, poiché un piccolo gruppo di società di servizi globali detiene importanti contratti offshore in Brasile. SLB, Halliburton e Baker Hughes si sono affermate nei programmi di intervento, completamento e chiusura e abbandono pozzi. SLB ha ricevuto un contratto da Petrobras nel settembre 2025 per servizi e tecnologie per un massimo di 35 pozzi in acque ultra-profonde nel bacino di Santos. Il contratto offshore di Halliburton con Petrobras per interventi e chiusura e abbandono pozzi include servizi di coiled tubing. Baker Hughes ha ampliato il suo stabilimento di Macaé per fornire maggiore capacità di coiled tubing per i lavori di Petrobras. Queste posizioni conferiscono ai grandi fornitori un forte accesso al più grande carico di lavoro offshore regionale.
La competizione dipende sempre più dall'integrazione di attrezzature, accesso alle navi, servizi digitali e operazioni locali. Il servizio ACTive di SLB fornisce dati in tempo reale dal fondo pozzo durante le operazioni con coiled tubing. La sua piattaforma di intervento autonomo supporta inoltre l'automazione dei flussi di lavoro con coiled tubing e wireline. Weatherford si è aggiudicata due contratti con Constellation Oil Services nel maggio 2026 per la perforazione a pressione controllata e l'intervento su pozzi sottomarini al largo delle coste del Brasile. Questa mossa rafforza la sua presenza nei bacini di Campos ed Espírito Santo. Queste mosse strategiche dimostrano che i fornitori competono sulla portata operativa e sulle capacità tecniche, non solo sulle singole linee di servizio.
L'Argentina offre un contesto competitivo diverso, poiché le campagne di perforazione richiedono ripetute esecuzioni a terra e la disponibilità locale di attrezzature. Tenaris può sfruttare la sua posizione produttiva in Argentina per supportare la fornitura di tubi flessibili a Vaca Muerta. Fornitori più piccoli e specializzati possono competere laddove offrono squadre affidabili e servizi di perforazione su misura. La Guyana rimane un'importante opportunità, poiché le infrastrutture locali per i tubi flessibili sono ancora limitate. L'ingresso nel mercato brasiliano, consolidato da diversi contratti, rimane difficile senza attrezzature, capacità di conformità ed esperienza offshore. Non è stato fornito alcun dato sulla quota di mercato complessiva delle aziende leader, pertanto non è possibile calcolare un punteggio preciso di concentrazione del mercato sulla base delle prove disponibili. Le prove contrattuali disponibili supportano una descrizione moderatamente consolidata piuttosto che frammentata.
Leader del settore dei tubi flessibili in Sud America
Halliburton Company
Azienda Baker Hughes
SLB (Schlumberger limitata)
Weatherford International plc
Tenaris SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Weatherford International si è aggiudicata due contratti con Constellation Oil Services per la perforazione a pressione controllata e gli interventi sui pozzi sottomarini sulla piattaforma semisommergibile Gold Star, operante in acque ultraprofonde al largo delle coste del Brasile, con particolare attenzione ai bacini di Campos ed Espírito Santo. L'operazione amplia la presenza di Weatherford nel settore delle attività di abbandono, dismissione e manutenzione dei pozzi e rafforza i suoi team operativi locali in Brasile.
- Maggio 2026: Saipem e Petrobras hanno firmato un Memorandum d'Intesa per sviluppare soluzioni integrate di smantellamento per i giacimenti petroliferi e di gas offshore brasiliani, che comprendono la chiusura e l'asportazione dei pozzi e lo smantellamento sottomarino. La partnership potrebbe espandere significativamente il mercato brasiliano della chiusura e dell'asportazione dei pozzi tramite coiled tubing, introducendo un importante contraente EPCI nella catena del valore della chiusura dei pozzi.
- Settembre 2025: SLB si è aggiudicata un importante contratto da Petrobras per la fornitura di servizi e tecnologie per un massimo di 35 pozzi in acque ultra-profonde nel bacino di Santos, impiegando tecnologie avanzate di completamento elettrico, tra cui le valvole di controllo intervallato ad alta portata Electris™. L'inizio dei lavori era previsto per la metà del 2026, consolidando la posizione di SLB nel settore del completamento e del completamento di pozzi in acque profonde in Brasile fino al 2027 e oltre.
- Settembre 2025: ExxonMobil ha preso la decisione finale di investimento per lo sviluppo di Hammerhead, il settimo progetto Stabroek al largo delle coste della Guyana, impegnandosi a investire 6.8 miliardi di dollari per un impianto da 150,000 barili di petrolio al giorno, la cui entrata in funzione è prevista per il 2029. Ciò estende l'orizzonte di domanda di servizi CT della Guyana fino al 2030 e oltre, confermando che la capacità del blocco si avvicinerà a 1.5 milioni di barili di petrolio al giorno, distribuiti su sette progetti.
Ambito del rapporto sul mercato dei tubi flessibili in Sud America
Il coiled tubing (CT) è un tubo flessibile in acciaio, continuo e avvolto su una grande bobina, utilizzato nei pozzi petroliferi e di gas per le operazioni di perforazione, completamento, intervento e manutenzione. A differenza dei tradizionali tubi giuntati, il coiled tubing può essere calato e recuperato dal pozzo in modo continuo, senza dover collegare o scollegare ripetutamente sezioni di tubo. Le applicazioni più comuni includono la pulizia dei pozzi, la stimolazione, il sollevamento con azoto, la registrazione geofisica, il recupero di campioni, il controllo della pressione e il miglioramento della produzione. La sua capacità di operare anche in presenza di pressione nel pozzo lo rende particolarmente prezioso per le attività di intervento.
Il mercato sudamericano del coiled tubing è segmentato per tipologia di servizio, luogo di installazione e area geografica. Per tipologia di servizio, il mercato è suddiviso in interventi sui pozzi, perforazione, completamento dei pozzi e altri servizi. Per luogo di installazione, il mercato è suddiviso in onshore e offshore. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato sudamericano del coiled tubing nei 5 paesi della regione. Per ciascun segmento, le dimensioni del mercato e le previsioni sono fornite in termini di valore (USD).
| Bene intervento |
| Perforazione |
| Bene completamento |
| Altri servizi |
| a terra |
| al largo |
| Brasile |
| Argentina |
| Guyana |
| Colombia |
| Cile |
| Resto del Sud America |
| Per tipo di servizio | Bene intervento |
| Perforazione | |
| Bene completamento | |
| Altri servizi | |
| Per posizione di distribuzione | a terra |
| al largo | |
| Per geografia | Brasile |
| Argentina | |
| Guyana | |
| Colombia | |
| Cile | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per i servizi di coiled tubing in Sud America?
Si prevede che il mercato sudamericano dei tubi flessibili per perforazione (coiled tubing) crescerà a un tasso annuo composto (CAGR) del 5.47% dal 2026 al 2031, raggiungendo un valore di 893.32 milioni di dollari. Questa prospettiva è supportata dallo sviluppo dei giacimenti in acque profonde in Brasile e Guyana, nonché dalle continue esigenze di manutenzione e intervento nei giacimenti produttivi già consolidati.
Quale tipologia di servizio genera il maggior fatturato regionale per il trasporto di tubi flessibili?
Nel 2025, gli interventi sui pozzi hanno rappresentato il 63.2% del fatturato, supportati dalle attività di manutenzione e intervento offshore in Brasile. Queste attività includono pulizie, supporto alla produzione, stimolazione e gestione della pressione sia su pozzi maturi che su pozzi di nuova costruzione.
Perché le attività offshore sono importanti per la domanda regionale di tubi flessibili (coiled tubing)?
Nel 2025, le attività offshore rappresentavano il 60.3% del fatturato e si prevede che cresceranno a un tasso annuo composto del 7.1%, poiché i progetti in acque profonde richiedono servizi di completamento e intervento. Le attività offshore richiedono inoltre attrezzature specializzate, equipaggi qualificati e operazioni supportate da navi, il che accresce il ruolo dei fornitori di servizi esperti.
Qual è il paese che genera la maggiore domanda di tubi flessibili in Sud America?
Nel 2025 il Brasile ha rappresentato il 57.3% del fatturato regionale grazie alla sua vasta base di giacimenti pre-saliferi e offshore maturi. Il programma di investimenti di Petrobras supporta sia i nuovi sviluppi sottomarini sia le continue esigenze di intervento e dismissione degli asset più datati.
Perché la Guyana sta registrando una rapida crescita nel settore dei fornitori di tubi flessibili?
Si prevede che la Guyana crescerà a un tasso annuo composto (CAGR) dell'8.2% fino al 2031, poiché lo sviluppo della piattaforma FPSO di Stabroek creerà nuove esigenze in termini di completamento e intervento. La sua limitata base di fornitori locali conferisce inoltre valore ai fornitori in grado di installare attrezzature, equipaggi e capacità operative all'interno del paese.
Quali sono i fattori che limitano l'adozione dei servizi di coiled tubing nella regione?
Gli elevati costi di mobilitazione offshore e la concorrenza delle unità di workover con cavo e idrauliche possono limitare l'adozione di queste tecnologie in lavori di minore complessità. Le normative sul contenuto locale, la logistica transfrontaliera e la necessità di personale specializzato possono inoltre rendere più difficile l'erogazione dei servizi in Brasile e Guyana.


