

Dimensioni e quota di mercato degli imballaggi per alimenti in scatola in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.92 miliardo di dollari |
| Dimensione del mercato (2031) | 2.38 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.39% CAGR |
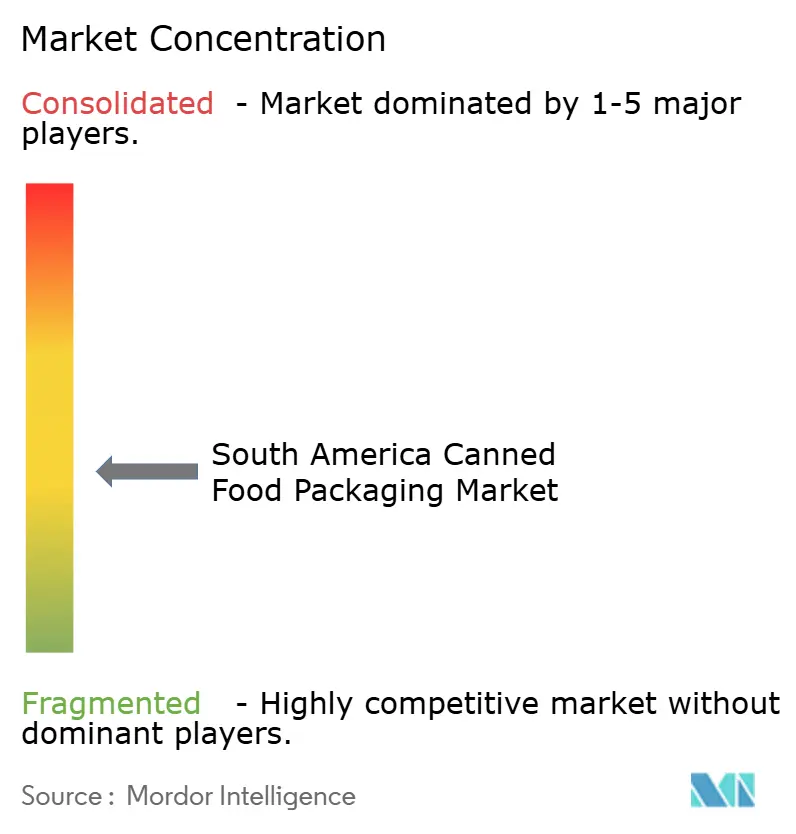
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
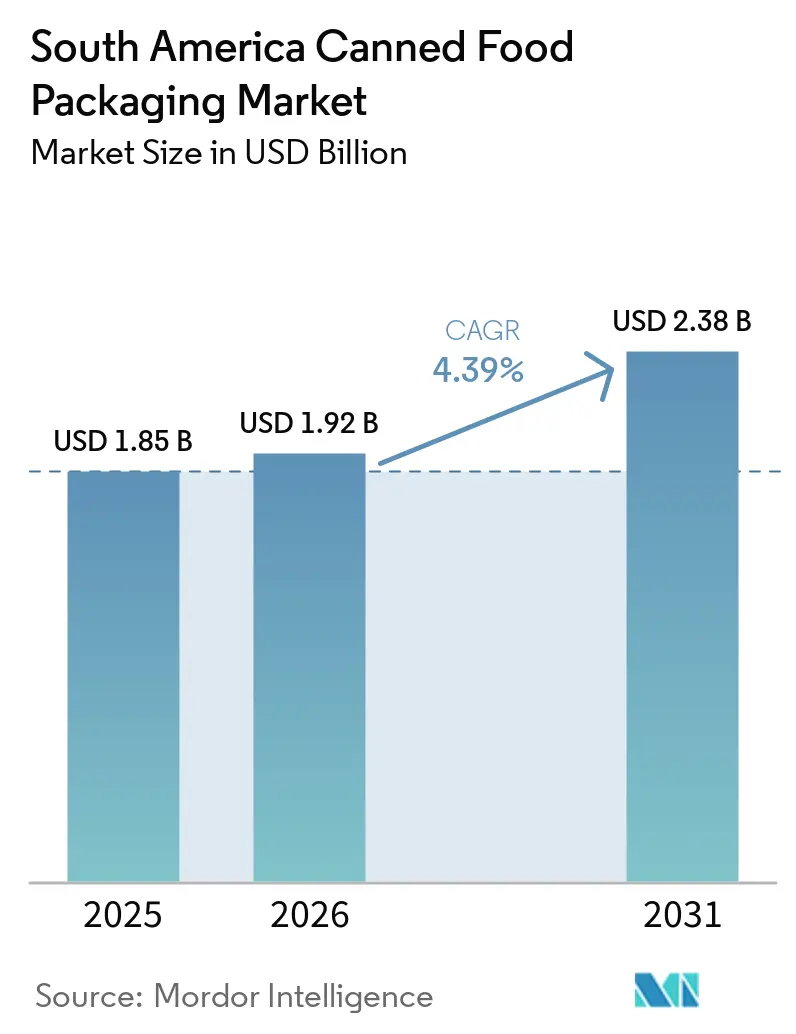
Analisi di mercato degli imballaggi per alimenti in scatola in Sud America a cura di Mordor Intelligence
Il mercato sudamericano degli imballaggi per alimenti in scatola aveva un valore di 1.85 miliardi di dollari nel 2025 e si prevede che crescerà da 1.92 miliardi di dollari nel 2026 a 2.38 miliardi di dollari entro il 2031, con un CAGR del 4.39% durante il periodo di previsione (2026-2031). Le lattine di metallo rimangono importanti laddove la distribuzione a temperatura ambiente è più pratica del trasporto refrigerato, perché offrono una chiusura ermetica, sicurezza alimentare e prove di manomissione per trasformatori, rivenditori, operatori della ristorazione e famiglie. Il mercato sudamericano degli imballaggi per alimenti in scatola sta cambiando anche internamente, poiché le lattine in due pezzi si stanno diffondendo più rapidamente rispetto ai formati in tre pezzi, modificando l'utilizzo dei materiali, l'economia delle linee e le scelte produttive a disposizione dei produttori. L'alluminio sta guadagnando terreno rispetto all'acciaio e alla lamiera stagnata, poiché i produttori di lattine cercano formati più leggeri e credenziali di contenuto riciclato più solide, pur mantenendo la protezione del prodotto. Il Brasile rimane la principale base produttiva, mentre la Colombia combina una crescita più rapida con nuove capacità e un settore della vendita al dettaglio organizzata in espansione. I fornitori stanno reagendo investendo nella capacità produttiva, sviluppando rivestimenti, approvvigionandosi di materiali riciclati e adottando la decorazione digitale, anziché affidarsi esclusivamente alla concorrenza sui prezzi.
Punti chiave del rapporto
- Per tipologia di prodotto, frutta e verdura detenevano il 32.34% della quota di mercato degli imballaggi per alimenti in scatola in Sud America nel 2025, mentre si prevede che i piatti pronti cresceranno a un tasso annuo composto del 5.12% fino al 2031.
- Per quanto riguarda i materiali, l'acciaio e la lamiera stagnata rappresentavano il 58.13% della quota di mercato sudamericana degli imballaggi per alimenti in scatola nel 2025, mentre si prevede che l'alluminio crescerà a un CAGR del 5.96% fino al 2031.
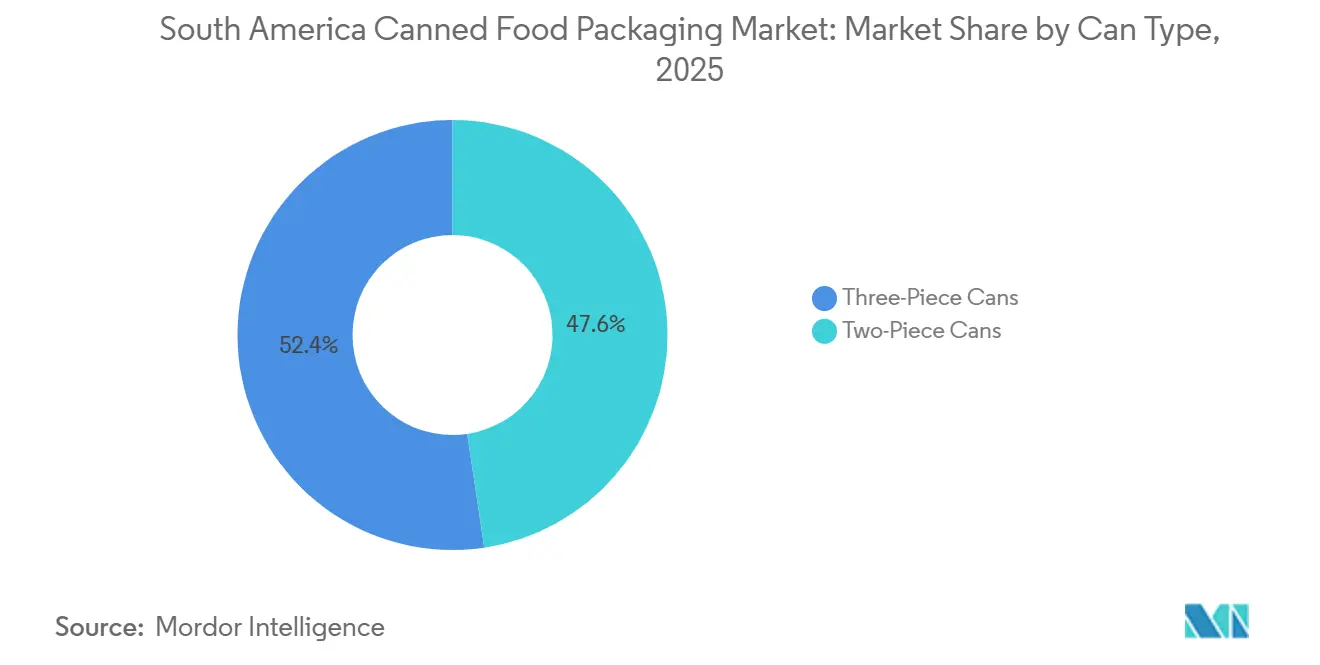
- Per tipologia di lattina, nel 2025 le lattine in tre pezzi rappresentavano il 52.36% del fatturato, mentre si prevede che le lattine in due pezzi cresceranno a un tasso annuo composto del 6.11% fino al 2031.
- Dal punto di vista geografico, il Brasile ha rappresentato il 52.12% del fatturato nel 2025, mentre si prevede che la Colombia crescerà a un tasso annuo composto del 5.87% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi per alimenti in scatola in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di alimenti pratici e pronti al consumo | + 1.2% | Brasile, Argentina, Colombia | A breve termine (≤ 2 anni) |
| Prolungamento della durata di conservazione e riduzione degli sprechi alimentari | + 0.9% | Diffusa in tutto il Sud America, con maggiore intensità in Brasile e nel resto del Sud America. | Medio termine (2-4 anni) |
| Espansione del commercio al dettaglio moderno e dell'e-commerce | + 0.7% | Brasile, Colombia | Medio termine (2-4 anni) |
| Preferenza per la riciclabilità e la riduzione della plastica | + 0.5% | Nucleo del Brasile, con ripercussioni in Argentina e Colombia. | A lungo termine (≥ 4 anni) |
| Mercosur: approvvigionamento locale e sostituzione delle importazioni di lattine | + 0.4% | Brasile, Argentina | Medio termine (2-4 anni) |
| Pasti pronti in piccole quantità per il settore della ristorazione e dei servizi di emergenza. | + 0.3% | Colombia, Brasile | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di alimenti pratici e pronti al consumo
Nel 2025, le famiglie urbane e quelle con doppio reddito hanno continuato a prediligere alimenti a lunga conservazione che richiedono una preparazione limitata, soprattutto laddove gli spostamenti quotidiani e i vincoli di tempo riducono l'attrattiva di cucinare ogni giorno con ingredienti di base. Ciò favorisce i pasti pronti, poiché le lattine offrono combinazioni di proteine e carboidrati facilmente accessibili a un costo inferiore rispetto ai prodotti refrigerati pronti, consentendo al contempo alle famiglie di conservare il cibo per un consumo successivo. Il mercato sudamericano degli imballaggi per alimenti in scatola beneficia anche della domanda del settore della ristorazione per basi per salse, proteine e amidi preparati, utilizzati da ristoranti a servizio rapido e servizi di catering istituzionali, che necessitano di una qualità costante in diverse sedi. Questi clienti possono conservare le scorte più a lungo e gestire le operazioni di cucina con una minore dipendenza dalla refrigerazione, il che consente loro di pianificare gli acquisti in base alla disponibilità piuttosto che ai programmi di consegna giornalieri. Gli ordini del settore della ristorazione possono inoltre essere più stabili rispetto agli acquisti di alimenti per la dispensa domestica durante i periodi di pressione economica regionale, poiché istituzioni e ristoratori necessitano comunque di ingredienti di base per mantenere i menu. Il ruolo crescente di questo canale offre ai produttori di lattine una base di domanda più prevedibile per i formati di pasti pronti e supporta la pianificazione della produzione in tutte le categorie alimentari.
Prolungamento della durata di conservazione e riduzione degli sprechi alimentari
La perdita di cibo rimane significativa nelle reti di distribuzione con capacità di refrigerazione limitata, in particolare al di fuori delle grandi città e lungo i lunghi percorsi che collegano aree agricole, trasformatori, grossisti e punti vendita al dettaglio. [1] Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Indicatori SDG: Perdita e spreco di cibo", FAO, 2024. fao.org Le lattine creano una barriera contro ossigeno, umidità e microbi che consente ai trasformatori di movimentare i prodotti a temperatura ambiente senza dover ricorrere a veicoli refrigerati o banchi frigo. Questa funzione aiuta le aziende alimentari a servire l'entroterra del Brasile e le città secondarie della Colombia senza dover aggiungere una logistica a temperatura controllata, che può essere difficile da finanziare per i trasformatori regionali. Il mercato sudamericano degli imballaggi per alimenti in scatola, pertanto, supporta i trasformatori regionali che devono vendere il raccolto al di fuori dei canali locali di alimenti freschi e gestire l'offerta durante le stagioni. Una durata di conservazione da 2 a 5 anni può ridurre il capitale necessario per la distribuzione refrigerata e aiutare i trasformatori più piccoli a soddisfare i requisiti dei supermercati per una fornitura regolare e affidabile. Per i marchi che entrano nelle aree non metropolitane, questo ruolo di distribuzione rimane difficile da eguagliare per le alternative flessibili a un costo simile e con una protezione comparabile.
Espansione del commercio al dettaglio moderno e dell'e-commerce
L'espansione di supermercati e ipermercati è proseguita fino al 2025 in Colombia e nelle città secondarie del Brasile, portando un maggior numero di acquisti di prodotti alimentari in canali organizzati con una gestione formale delle scorte e dell'assortimento. La vendita al dettaglio organizzata privilegia i prodotti a temperatura ambiente perché non richiedono attrezzature di refrigerazione e presentano un rischio di perdite inferiore rispetto ai prodotti refrigerati, riducendo la complessità operativa per i punti vendita. I prodotti in scatola, inoltre, utilizzano lo spazio sugli scaffali in modo efficiente e possono rimanere disponibili per cicli di rifornimento più lunghi, consentendo ai rivenditori di gestire una gamma più ampia di articoli alimentari senza frequenti sconti. La vendita di generi alimentari online rafforza questi vantaggi perché le lattine non richiedono la catena del freddo e sono più semplici da gestire nella distribuzione dell'ultimo miglio, comprese le consegne che combinano diversi prodotti a temperatura ambiente. Il mercato sudamericano degli imballaggi per alimenti in scatola può quindi beneficiare dell'espansione delle reti di distribuzione formali dei rivenditori e della standardizzazione degli assortimenti a livello cittadino e regionale. La crescita di questi canali offre ai marchi alimentari validi motivi per mantenere le lattine nelle categorie che richiedono uno stoccaggio affidabile, una gestione ripetibile e il trasporto su distanze variabili.
Preferenza per la riciclabilità e la riduzione della plastica
Gli imballaggi metallici stanno attirando l'attenzione dei marchi alimentari che cercano un'alternativa riciclabile ad alcuni formati di plastica monouso, soprattutto quando hanno bisogno di una chiara narrazione del materiale per i rivenditori e i clienti esteri. Il sistema brasiliano di riciclaggio delle lattine di alluminio ha registrato un tasso di raccolta del 100% nel 2025, mentre oltre l'80% della lamiera di alluminio utilizzata nella produzione di lattine proveniva da materiale post-consumo. [2] Abralatas, “ESG Report 2025,” Brazilian Aluminum Can Association, November 2025. abralatas.org.br L'associazione ha riferito che questo sistema ha risparmiato 5,000 GWh di energia durante l'anno, rafforzando il ruolo del contenuto riciclato nella catena di approvvigionamento delle lattine del paese. Gli esportatori di prodotti alimentari si trovano anche di fronte a un maggiore interesse da parte dei clienti esteri per input riciclati documentati, in particolare nelle categorie di pesce, frutta e alimenti speciali che possono essere venduti in canali più specifici. Nel 2025 Ball Beverage Packaging South America deteneva un certificato di catena di custodia dell'Aluminum Stewardship Initiative. Queste credenziali possono influenzare la selezione degli imballaggi nelle gare d'appalto commerciali e nelle decisioni di approvvigionamento del marchio, anche quando il costo e le prestazioni tecniche rimangono i criteri principali. [3] Aluminium Stewardship Initiative, “ASI Summary Audit Report: Ball Beverage Packaging South America,” agosto 2025. aluminium-stewardship.org
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi volatili dell'acciaio e dell'alluminio | -0.8% | in tutto il Sud America | A breve termine (≤ 2 anni) |
| Concorrenza degli imballaggi flessibili e in plastica | -0.5% | Brasile, Colombia | Medio termine (2-4 anni) |
| Percezioni dei consumatori sugli alimenti trasformati | -0.2% | Brasile, Argentina | A lungo termine (≥ 4 anni) |
| Costi di conversione e qualificazione per rivestimenti privi di BPA | -0.1% | Brasile, Argentina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi volatili dell'acciaio e dell'alluminio
L'acciaio e l'alluminio rappresentano una quota considerevole del costo di una lattina alimentare finita, rendendo le fluttuazioni delle materie prime un rischio operativo immediato sia per i grandi produttori di lattine che per i produttori regionali più piccoli. I produttori locali di lattine hanno una capacità limitata di compensare queste fluttuazioni, poiché i parametri di riferimento rilevanti sono stabiliti dai mercati internazionali dell'alluminio, dei rottami e della lamiera stagnata, piuttosto che dalla sola domanda locale di lattine alimentari. Gli acquisti di materie prime sono generalmente prezzati in dollari statunitensi, mentre le vendite in contanti sono tipicamente negoziate in real brasiliani, pesos argentini o pesos colombiani, creando un disallineamento valutario diretto tra approvvigionamento e ricavi. Il deprezzamento della valuta può quindi ampliare il divario tra i costi di produzione e i prezzi di vendita locali, soprattutto quando i marchi alimentari si oppongono alle variazioni di prezzo dopo che i loro budget sono stati concordati. Il mercato sudamericano degli imballaggi per alimenti in scatola è particolarmente esposto quando i contratti annuali con i clienti limitano rapidi adeguamenti dei prezzi e i produttori di lattine devono continuare a fornire i volumi essenziali di imballaggi alimentari. I produttori più piccoli possono rimandare gli aggiornamenti delle attrezzature quando non riescono a recuperare gli improvvisi aumenti di costo dai marchi alimentari, rallentando gli investimenti in alleggerimento, modifiche ai rivestimenti e altri miglioramenti della linea di produzione.
Concorrenza degli imballaggi flessibili e in plastica
Le buste stand-up, le buste termosaldate e i laminati multistrato stanno entrando in competizione con le lattine nel settore delle salse, delle carni lavorate e di alcuni prodotti ortofrutticoli, soprattutto laddove i marchi desiderano un aspetto diverso sugli scaffali. Gli imballaggi flessibili possono offrire costi unitari inferiori a volumi moderati e consentono forme e grafiche più varie, rendendoli attraenti per gamme di prodotti promozionali o premium. Trivium ha riportato che un cliente del settore alimentare e dei prodotti speciali nelle Americhe stava passando dalle lattine di acciaio a quelle di alluminio per il cibo per animali domestici e esternalizzando le operazioni di riempimento entro il 2025. Questo dimostra come i cambiamenti nei materiali e nella catena di approvvigionamento possano ridurre simultaneamente la domanda di singoli formati di lattina senza necessariamente ridurre la più ampia necessità di alimenti confezionati. I produttori di lattine stanno rispondendo con lattine più leggere in due pezzi, decorazioni digitali, fondi facili da aprire e design richiudibili che rendono i prodotti in metallo più facili da usare e visivamente più differenziati. Queste misure mirano a ridurre il divario funzionale e di attrattiva sugli scaffali rispetto alle buste, mantenendo al contempo le prestazioni di barriera del metallo e i consolidati vantaggi distributivi delle lattine.
Analisi del segmento
Per tipologia di prodotto: frutta e verdura in testa, mentre i piatti pronti rimodellano il mix della domanda
Nel 2025, frutta e verdura rappresentavano il 32.34% della quota di mercato sudamericana degli imballaggi per alimenti in scatola, risultando la categoria di prodotto più importante e una base di volume fondamentale per la produzione di conserve alimentari. Questa categoria è in linea con la produzione agricola regionale e con la consolidata domanda delle famiglie di pomodori, mais, piselli, cuori di palma e frutta tropicale, che possono essere acquistati anche al di fuori dei periodi di raccolta. L'inscatolamento offre ai produttori un modo per estendere i raccolti stagionali a un approvvigionamento costante durante tutto l'anno a prezzi stabili, riducendo al contempo la dipendenza dalle vendite immediate sul mercato del fresco. Ciò risulta utile laddove le catene di approvvigionamento dei prodotti freschi sono disomogenee tra città e aree interne, e dove l'abbondanza stagionale può altrimenti creare pressioni sui prezzi a breve termine. Anche i prodotti a base di carne e pesce generano una domanda considerevole, con il tonno in scatola che offre un'opzione proteica accessibile nelle città costiere e nei mercati interni, dove i consumatori apprezzano la stabilità della conservazione.
Si prevede che il mercato dei pasti pronti crescerà a un tasso annuo composto (CAGR) del 5.12% fino al 2031, il tasso più rapido tra le categorie di prodotti nel mercato sudamericano degli imballaggi per alimenti in scatola. Questo segmento è sostenuto dalle famiglie lavoratrici di San Paolo, Bogotà e Buenos Aires, che hanno meno tempo per cucinare da zero e potrebbero preferire prodotti facili da conservare. Anche i ristoranti a servizio rapido e le aziende di catering utilizzano ingredienti in scatola per semplificare la preparazione, gestire le porzioni e ridurre la variabilità che può derivare dalla manipolazione di ingredienti freschi. Durante i periodi di debolezza economica, alcuni consumatori potrebbero sostituire i pasti in scatola con la spesa al ristorante o con proteine fresche più costose, il che offre una certa resilienza alle linee di prodotti a basso costo. Fagioli, zuppe, cibo per animali domestici e altri prodotti in scatola garantiscono volumi costanti in tutti i cicli economici, mentre la domanda per questi prodotti aiuta i produttori di conserve a mantenere l'utilizzo delle linee di produzione quando le categorie premium subiscono un rallentamento.
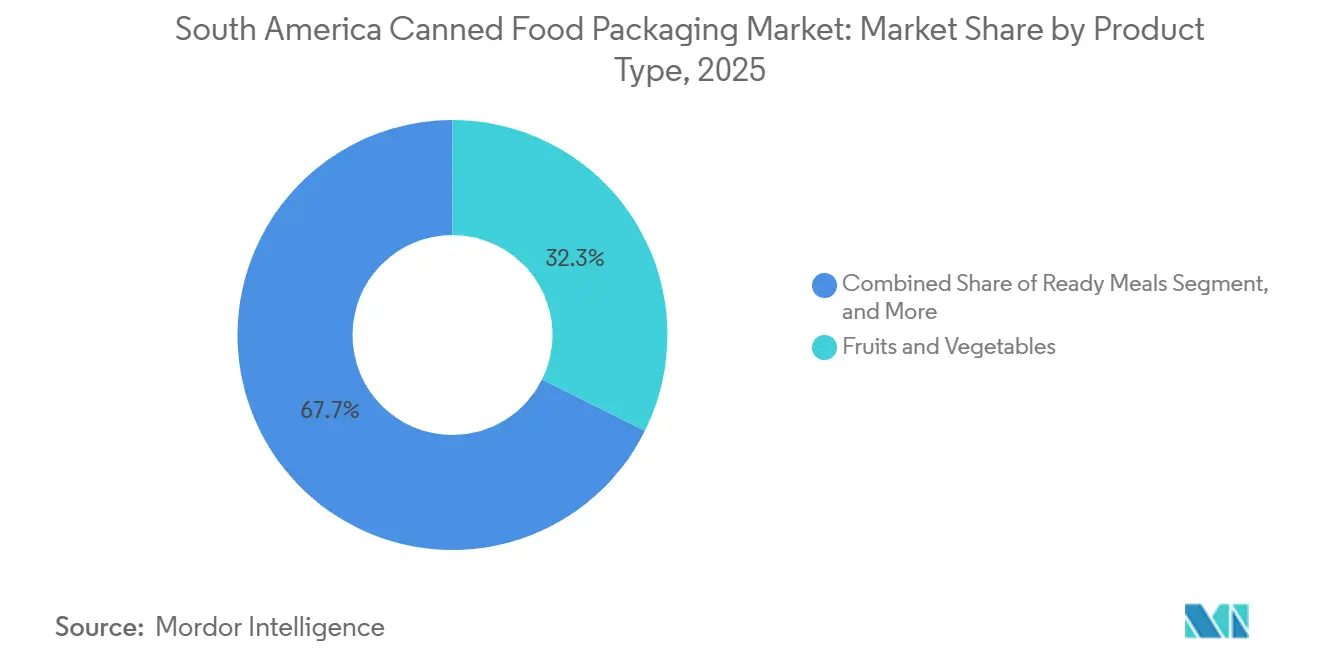
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: acciaio e lamiera stagnata dominano, mentre l'alluminio guadagna terreno.
Nel 2025, l'acciaio e la lamiera stagnata detenevano il 58.13% della quota di mercato sudamericana degli imballaggi per alimenti in scatola, a testimonianza del loro ruolo centrale nelle consolidate filiere di approvvigionamento. Questa posizione è il risultato di rapporti di fornitura di lunga data con il settore siderurgico brasiliano e di una consolidata infrastruttura di produzione di lattine alimentari che serve i trasformatori da decenni. Questi materiali offrono prestazioni eccellenti in applicazioni ad alta acidità come pomodori, agrumi e prodotti ittici, dove la protezione dall'ossigeno e la resistenza alla corrosione sono fondamentali per la qualità del prodotto durante l'intera durata di conservazione. Brasilata SA Embalagens Metálicas ha costruito la sua posizione sulla produzione locale di lattine in acciaio e su soluzioni personalizzate per i trasformatori alimentari brasiliani con esigenze di prodotto diversificate. La vicinanza agli impianti di trasformazione agricola può ridurre i tempi di consegna e rafforzare i rapporti con i clienti per i produttori regionali di lattine, che competono non solo per la fornitura di lattine standard, ma anche per la reattività.
Si prevede che l'alluminio crescerà a un CAGR del 5.96% fino al 2031, supportato da formati più leggeri e da un'infrastruttura di riciclaggio consolidata. Le prestazioni di raccolta del Brasile nel 2025 e l'utilizzo di lamiere riciclate offrono una solida base di materiali per i marchi alimentari che cercano una circolarità documentata senza modificare la protezione di base offerta da un contenitore metallico. Gli investimenti in capacità produttiva di Crown, Ball, CANPACK e Ardagh aumentano la disponibilità di lattine di alluminio in tutto il Brasile ed espandono la gamma di formati offerti ai proprietari dei marchi. Crown ha annunciato una terza linea di produzione a Ponta Grossa nel maggio 2025, destinata ad aumentare la capacità annua da 2.4 miliardi a 3.6 miliardi di lattine quando inizierà la produzione commerciale. L'acciaio senza stagno e le leghe con rivestimenti speciali rimangono rilevanti in applicazioni più ristrette, sebbene occupino una quota minore della domanda e soddisfino esigenze di trasformazione alimentare più specifiche. [4] Crown Holdings, Inc., “Crown Holdings, Inc. To Add Third Line to Ponta Grossa, Brazil Beverage Can Plant,” 30 maggio 2025. crowncork.com
Per tipologia di lattina: le lattine a tre pezzi sono in testa, mentre la tecnologia a due pezzi accelera
Nel 2025, le lattine in tre pezzi rappresentavano il 52.36% del fatturato, grazie alla loro flessibilità in diverse categorie alimentari e formati. Il corpo, formato separatamente con struttura saldata e due estremità, può ospitare diametri e altezze di riempimento variabili, offrendo ai produttori maggiore flessibilità in base alle diverse esigenze di presentazione del prodotto o di riempimento. Questo rende il formato adatto a frutta, carni pregiate e prodotti in cui la geometria supporta la presentazione del marchio o consente di mantenere un design della confezione familiare. Molti produttori regionali utilizzano linee a tre pezzi per clienti di medio volume con diverse unità di stoccaggio e la necessità di adattare la produzione alle varie categorie alimentari. La base di attrezzature installate crea costi di cambio e mantiene le lattine in tre pezzi rilevanti anche con l'evoluzione della tecnologia di produzione e con i clienti ad alto volume che prendono in considerazione linee a due pezzi più veloci.
Si prevede che le lattine in due pezzi cresceranno a un tasso di crescita annuo composto (CAGR) del 6.11% fino al 2031, il tasso più elevato nel mercato sudamericano degli imballaggi per alimenti in scatola. Il processo di stiratura e trafilatura elimina la cucitura laterale, riduce il consumo di materiale e supporta una produzione ad alta velocità per i clienti che possono impegnarsi in grandi volumi. Il risparmio di materiale in ingresso del 10-15% per lattina può essere significativo per le linee che producono miliardi di unità ogni anno, soprattutto quando i costi delle materie prime sono volatili. L'espansione di Crown a Ponta Grossa dimostra la scala su cui la produzione ad alta velocità di lattine in due pezzi può essere economicamente vantaggiosa e spiega perché i principali fornitori stanno aumentando la capacità produttiva in Brasile. Una conversione più ampia dipenderà da impegni di volume pluriennali che giustifichino gli investimenti di capitale da parte dei produttori di lattine e consentano ai marchi alimentari di standardizzare i propri requisiti di lattine.
Analisi geografica
Nel 2025, il Brasile deteneva il 52.12% della quota di mercato sudamericana degli imballaggi per alimenti in lattina, grazie alla scala di produzione, all'accesso alle materie prime e alla capacità di riciclo dell'alluminio, che supportano un'ampia gamma di prodotti alimentari e bevande. Il settore brasiliano delle lattine in alluminio ha venduto 34.1 miliardi di unità nel 2025, il secondo volume più alto mai registrato, a dimostrazione della solidità del sistema di raccolta e produzione di lattine del paese. L'acqua in lattina è cresciuta del 24% su base annua, mentre anche le bevande pronte da bere, le bevande energetiche e altre categorie hanno registrato una crescita, compensando in parte il calo della domanda nei segmenti tradizionali delle bevande. Questo utilizzo più ampio delle lattine in alluminio supporta gli investimenti in infrastrutture di produzione che possono servire anche applicazioni alimentari, compresi i prodotti che richiedono una fornitura locale consolidata. Il Brasile ha aggiornato le normative relative al contatto con gli alimenti tramite la norma ANVISA RDC 961/2025, in vigore dal 10 febbraio 2025, aggiungendo il TMBPF-DGE all'elenco nazionale dei materiali consentiti per i rivestimenti degli imballaggi in plastica a contatto con gli alimenti. Crown ha reso noto un piano globale di investimenti in conto capitale pari a 550 milioni di dollari per il 2026, che include investimenti in capacità produttiva in Brasile, sottolineando l'importanza del Paese nei futuri piani di produzione dei suoi principali fornitori.
Si prevede che la Colombia crescerà a un tasso annuo composto (CAGR) del 5.87% fino al 2031, diventando l'area geografica a più rapida crescita nel mercato sudamericano degli imballaggi per alimenti in scatola. Nell'agosto del 2025, CANPACK ha annunciato la costruzione di un nuovo impianto per la produzione di lattine in alluminio vicino a Barranquilla, con una capacità produttiva di 1 miliardo di lattine all'anno. L'impianto è supportato da un accordo a lungo termine con un cliente strategico e rafforza l'offerta per la distribuzione nel nord della Colombia, comprese le rotte che possono servire la domanda interna e quella orientata all'esportazione nelle aree limitrofe. Un progetto congiunto tra CANPACK e Bavaria a Malambo, con un investimento totale di 548 miliardi di COP (equivalenti a 130 milioni di dollari USA al tasso di cambio medio del 2025), dovrebbe entrare in funzione nel 2027. La moderna distribuzione al dettaglio, l'aumento dei redditi e la produzione alimentare organizzata supportano le prospettive di domanda del Paese e creano una base più ampia per una distribuzione costante di alimenti confezionati.
L'Argentina rimane un mercato importante, sebbene la volatilità valutaria e le restrizioni all'importazione complichino l'approvvigionamento di materie prime per i produttori di lattine e possano influenzare i prezzi locali. La capacità produttiva nazionale di alluminio, incentrata sulla fonderia di Aluar, garantisce una certa vicinanza all'approvvigionamento di materie prime, mentre l'acciaio e la lamiera stagnata rimangono più esposti alle condizioni esterne e a potenziali interruzioni dell'approvvigionamento. Frutti di mare, concentrato di pomodoro e piatti pronti continuano a utilizzare le lattine perché la distribuzione a temperatura ambiente può funzionare anche attraverso reti di catena del freddo frammentate e su lunghe distanze tra le aree di produzione e di consumo. Nell'aprile 2026, l'Argentina ha adottato la Risoluzione congiunta n. 01/2026, che incorpora la Risoluzione 28/24 del Mercosur GMC nelle normative nazionali relative al TMBPF-DGE nei rivestimenti delle lattine per alimenti e bevande. Anche Cile, Perù, Ecuador e i mercati più piccoli del Cono Sud si affidano alle lattine metalliche e, nelle zone montuose e interne, la limitata distribuzione refrigerata rende i prodotti a lunga conservazione importanti per l'approvvigionamento alimentare locale.
Panorama competitivo
Il mercato sudamericano degli imballaggi per alimenti in scatola è moderatamente frammentato tra i produttori globali di lattine, con Crown Holdings, Ball Corporation, CANPACK e Trivium Packaging a dominare il mercato. Il loro vantaggio deriva da impianti di produzione di proprietà, importanti contratti con i clienti, economie di scala nell'approvvigionamento delle materie prime e capacità di investimento che consentono loro di realizzare costosi aggiornamenti nella produzione, nella decorazione e nella conformità al contatto con gli alimenti. La concorrenza si concentra sempre più sulla produzione in due pezzi, sull'alluminio riciclato, sulla conformità del rivestimento e sulla decorazione digitale, poiché i marchi alimentari desiderano sia una fornitura affidabile che una differenziazione visibile del packaging. L'espansione annunciata da Crown a Ponta Grossa aumenterebbe la capacità produttiva annua da 2.4 miliardi a 3.6 miliardi di lattine. L'investimento dimostra come i grandi fornitori si stiano preparando per gli impegni con i clienti ad alto volume in Brasile e stiano cercando di ridurre i costi unitari attraverso le economie di scala. La relazione annuale 2025 di Crown ha inoltre individuato gli investimenti previsti per il 2026, inclusi interventi di potenziamento della capacità produttiva in Brasile.
Nel 2025, il segmento Food and Specialty di Trivium ha generato un fatturato di 2.42 miliardi di dollari, pari al 75% delle vendite del gruppo, confermando l'importanza degli imballaggi speciali per alimenti e in metallo per il suo business complessivo. L'azienda ha inoltre registrato un calo dei volumi nelle Americhe nel 2026, dopo che un cliente del settore alimentare ha convertito un prodotto dall'acciaio all'alluminio e ha esternalizzato il riempimento. Questo esempio dimostra che le prestazioni dei fornitori possono essere influenzate dalla scelta dei materiali e dal modello operativo del cliente, anche quando la domanda di alimenti confezionati rimane stabile. Nel febbraio 2026, Trivium Packaging Brazil ha ricevuto un premio WorldStar per la sua bottiglia in alluminio Budweiser NFL per Budweiser Brasile. Il prodotto dimostra la capacità dell'azienda nella progettazione e decorazione di alluminio di alta qualità, competenze che possono essere trasferite ai clienti che cercano imballaggi per alimenti e prodotti speciali più distintivi.
Le piccole aziende regionali possono competere laddove i clienti richiedono piccole tirature, forme di lattine specializzate o rivestimenti per alimenti che le grandi linee standardizzate non possono fornire in modo efficiente. Brasilata e Sonoco possono rivolgersi a clienti che necessitano di reattività locale e formati personalizzati piuttosto che di forniture standardizzate ad alto volume, in particolare per gamme di prodotti variegate o piccoli produttori alimentari. La migrazione e i test di rivestimenti senza BPA offrono un'opportunità per le aziende che ottengono le approvazioni in anticipo per i marchi di pesce e frutta orientati all'esportazione. L'aggiornamento ANVISA del 2025 e la normativa argentina del 2026 aumentano l'importanza della conformità verificata per il contatto con gli alimenti. Anche le piccole lattine sterilizzabili per la ristorazione collettiva e i canali di emergenza rimangono sottoservite rispetto ai formati della vendita al dettaglio tradizionale. La stampa digitale può ulteriormente ridurre le barriere dimensionali degli ordini per edizioni limitate e prodotti alimentari promozionali, offrendo ai fornitori regionali un modo per supportare i lanci dei clienti senza gli elevati volumi minimi della decorazione convenzionale.
Leader del settore degli imballaggi per alimenti in scatola in Sud America
Corona Holdings, Inc.
Trivium Packaging BV
CANPACK SA
Brasilata SA Embalagens Metálicas
Corporazione Palla
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: l'ANMAT e il Ministero dell'Agricoltura argentini hanno pubblicato la Risoluzione congiunta n. 01/2026. La norma ha recepito la Risoluzione 28/24 del Mercosur GMC e ha autorizzato l'utilizzo del TMBPF-DGE per i rivestimenti delle lattine di alimenti e bevande con limiti di migrazione definiti.
- Febbraio 2026: Trivium Packaging Brazil ha vinto un WorldStar Global Packaging Award 2026 per la bottiglia in alluminio Budweiser NFL sviluppata per Budweiser Brasile.
- Dicembre 2025: Abralatas ha riportato la vendita di 34.1 miliardi di lattine di alluminio in Brasile nel corso del 2025 e un tasso di riciclo del 100%. Oltre l'80% della lamiera di alluminio utilizzata per le lattine proveniva da materiale riciclato.
- Agosto 2025: CANPACK ha annunciato la costruzione di un nuovo impianto per la produzione di lattine in alluminio vicino a Barranquilla, in Colombia, con una capacità produttiva di 1 miliardo di lattine all'anno.
Ambito del rapporto sul mercato degli imballaggi per alimenti in scatola in Sud America
Il mercato sudamericano degli imballaggi per alimenti in scatola si riferisce alla produzione e fornitura di contenitori metallici specificamente progettati per conservare e immagazzinare prodotti alimentari. Ciò include lattine a due e tre pezzi realizzate con materiali come acciaio, lamiera stagnata e alluminio. Queste soluzioni di imballaggio forniscono una barriera robusta e a tenuta d'aria contro i contaminanti e prolungano la durata di conservazione, risultando essenziali per il confezionamento di piatti pronti, carne, pesce, frutta e verdura in tutta la regione.
Il rapporto sul mercato degli imballaggi per alimenti in scatola in Sud America è segmentato per tipologia di prodotto (piatti pronti, prodotti a base di carne, frutti di mare, frutta e verdura e altre tipologie di prodotto), materiale (acciaio e lamiera stagnata, alluminio e altri materiali), tipologia di lattina (lattine a tre pezzi e lattine a due pezzi) e area geografica (Brasile, Argentina, Colombia e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Pasti pronti |
| Prodotti a base di carne |
| Frutti di mare |
| Frutta e verdura |
| Altri tipi di prodotto |
| Acciaio e lamiera stagnata |
| Alluminio |
| Altri materiali |
| Lattine da tre pezzi |
| Lattine in due pezzi |
| Brasile |
| Argentina |
| Colombia |
| Resto del Sud America |
| Per tipo di prodotto | Pasti pronti |
| Prodotti a base di carne | |
| Frutti di mare | |
| Frutta e verdura | |
| Altri tipi di prodotto | |
| Per materiale | Acciaio e lamiera stagnata |
| Alluminio | |
| Altri materiali | |
| Per tipo Can | Lattine da tre pezzi |
| Lattine in due pezzi | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato sudamericano degli imballaggi per alimenti in scatola?
Il mercato sudamericano degli imballaggi per alimenti in scatola ha un valore di 1.92 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.38 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.39%, grazie alla distribuzione di alimenti a lunga conservazione, ai pasti confezionati pratici e ai formati in lattina che consentono di conservare e trasportare i prodotti alimentari senza la necessità di logistica refrigerata.
Quale categoria di alimenti è la principale fonte di imballaggi in scatola in Sud America?
Nel 2025, frutta e verdura rappresenteranno il 32.34% del fatturato, grazie alla produzione agricola regionale, alla forte familiarità dei consumatori con questi prodotti e alla necessità di rendere disponibili i prodotti di stagione durante tutto l'anno.
Qual è il materiale che sta crescendo più rapidamente per le lattine alimentari?
Si prevede che il mercato dell'alluminio crescerà a un tasso annuo composto del 5.96% fino al 2031, grazie alla riduzione del peso dei materiali e al consolidato sistema di riciclaggio brasiliano, che ha registrato un tasso di raccolta del 100% nel 2025.
Perché le lattine in due pezzi stanno diventando sempre più diffuse?
Si prevede che le lattine in due pezzi cresceranno a un tasso annuo composto del 6.11% fino al 2031, poiché utilizzano meno materiale, eliminano la cucitura laterale, supportano una produzione ad alto volume e possono ridurre i costi quando i volumi di produzione sono elevati. Inoltre, i produttori possono utilizzare questo formato per migliorare la produttività e standardizzare la fornitura per i principali clienti del settore alimentare e delle bevande.
Quale Paese presenta le prospettive di crescita più rapide?
Si prevede che la Colombia crescerà a un tasso annuo composto del 5.87% fino al 2031, grazie alla crescita del commercio al dettaglio moderno, alla produzione alimentare organizzata e alla nuova capacità di produzione di lattine annunciata vicino a Barranquilla.
Quali sono i principali rischi per i produttori di lattine nella regione?
La volatilità dei costi dei metalli, la debolezza della valuta locale, la concorrenza delle confezioni flessibili e i requisiti di qualificazione dei rivestimenti a contatto con gli alimenti rimangono i rischi principali, in particolare per i produttori che hanno una flessibilità di prezzo limitata, una scala di approvvigionamento ridotta o una minore capacità di assorbire i costi dei test normativi e della conversione della linea di produzione.


