

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
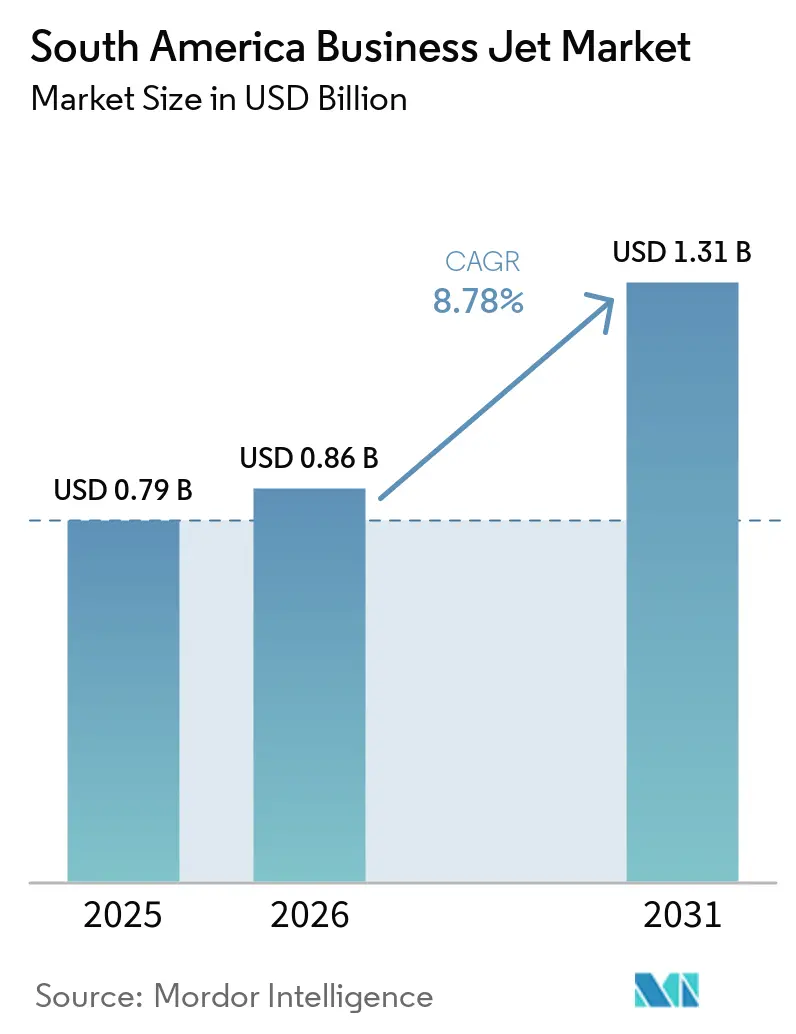
| Dimensione del mercato (2026) | 0.86 miliardo di dollari |
| Dimensione del mercato (2031) | 1.31 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.78% CAGR |
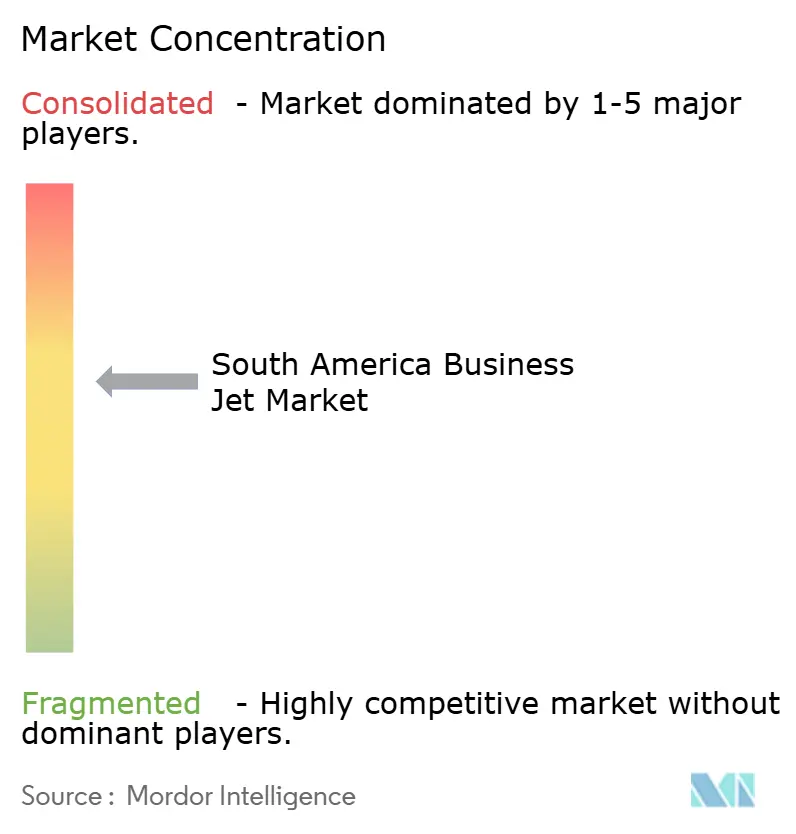
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei jet privati in Sud America a cura di Mordor Intelligence
Il mercato dei jet privati in Sud America aveva un valore di 0.79 miliardi di dollari nel 2025 e si prevede che crescerà da 0.86 miliardi di dollari nel 2026 a 1.31 miliardi di dollari entro il 2031, registrando un CAGR dell'8.78% durante il periodo di previsione (2026-2031). La limitata copertura di voli di linea in Brasile e in altri corridoi commerciali dispersi alimenta la domanda di aviazione punto a punto. Gli utenti aziendali considerano sempre più l'accesso agli aeromobili come uno strumento di trasporto e pianificazione piuttosto che come una spesa di viaggio discrezionale. Un maggiore utilizzo nelle città secondarie può supportare gli ordini di aeromobili, l'attività di charter e i servizi di handling locali. L'età della flotta crea inoltre la necessità di sostituzioni che possano persistere anche in presenza di mutevoli condizioni economiche. Il mercato dei jet privati in Sud America, pertanto, combina la domanda di accesso, il rinnovo della flotta e modelli di proprietà più flessibili.
Punti chiave del rapporto
- Per tipologia di aeromobile, i jet leggeri/molto leggeri rappresentavano il 58.49% della quota di mercato dei jet privati in Sud America nel 2025, mentre si prevede che i jet di grandi dimensioni cresceranno a un tasso annuo composto del 9.59% fino al 2031.
- Per quanto riguarda gli utenti finali, le aziende e le società rappresentavano il 39.28% della quota di mercato dei jet privati in Sud America nel 2025, mentre si prevede che i proprietari individuali cresceranno a un tasso di crescita annuo composto (CAGR) del 10.71% fino al 2031.
- In base al modello di proprietà, gli acquisti di jet privati usati rappresentavano il 42.59% della quota di mercato sudamericana nel 2025, mentre si prevede che le carte/abbonamenti per jet privati cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.92% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 40.55% della quota di mercato dei jet privati in Sud America, mentre si prevede che il Cile crescerà a un tasso annuo composto del 12.28% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei jet privati in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della popolazione di individui con patrimoni elevati e della ricchezza aziendale | + 2.50% | Brasile, Cile e Colombia come paesi principali. Argentina e Perù come paesi secondari. | Medio termine (2-4 anni) |
| Crescita dei modelli di proprietà condivisa e di accesso frazionato | + 2.20% | Il Brasile è all'avanguardia. Argentina e Cile mostrano una rapida adozione. | Medio termine (2-4 anni) |
| Lacune nella connettività aerea di linea tra i centri d'affari dispersi | + 2.00% | Il Brasile è il paese più colpito. Anche Argentina, Perù e Venezuela sono interessati. | A lungo termine (≥ 4 anni) |
| La domanda di accesso a zone regionali e remote, trainata dal settore agroalimentare, | + 1.80% | Brasile Centro-Ovest e Matopiba. Argentina, regione della Pampa. | A lungo termine (≥ 4 anni) |
| Sviluppo delle infrastrutture aeroportuali e del traffico aereo | + 1.50% | Primarie in Brasile. Cile e Colombia beneficiano degli effetti a cascata. | Medio termine (2-4 anni) |
| Rinnovo della flotta dovuto all'invecchiamento degli aeromobili | + 1.50% | Venezuela, Argentina e Cile possiedono le flotte più vecchie. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita della ricchezza di individui e aziende con patrimoni elevati
La domanda di aviazione d'affari si sta espandendo oltre i tradizionali dipartimenti viaggi aziendali. Un sondaggio condotto nel giugno 2025 da Airbus Corporate Jets su 62 dirigenti senior ha rilevato che l'aviazione d'affari rappresentava il 55% dei viaggi aerei aziendali tra i dirigenti aziendali partecipanti. La quota raggiungeva il 69% tra i gestori di private equity e hedge fund e il 74% tra i family office. Il sondaggio ha anche rilevato che il 63% delle organizzazioni partecipanti prevedeva un aumento dell'utilizzo di jet privati dal 50% al 75% entro 2 anni. Tutte le società di private equity e i family office partecipanti prevedevano una crescita del numero di uffici globali e di trasferimenti familiari transnazionali nell'arco di 3 anni. Il mercato sudamericano dei jet privati può quindi registrare una maggiore domanda di aeromobili con cabine più spaziose e maggiore autonomia da parte di acquirenti con maggiori esigenze di viaggio e orizzonti di pianificazione più lunghi.
Lacune nella connettività delle compagnie aeree di linea tra centri d'affari dispersi
Le lacune nelle reti aeree creano una continua necessità di accesso diretto alle sedi aziendali interne. Airbus Corporate Jets ha riferito che nel 2025 le compagnie aeree commerciali servivano meno di 130 dei 5,500 comuni del Brasile. La stessa indagine del giugno 2025 ha rilevato che l'82% dei dirigenti senior partecipanti non disponeva di un'alternativa di volo commerciale valida per almeno il 25% delle proprie rotte aziendali. Il territorio montuoso limita inoltre l'accesso in giornata ai siti minerari, energetici e agricoli in Cile, Perù, Colombia e Argentina. L'aumento dell'attività di volo può consentire agli operatori di guadagnare di più dagli aeromobili esistenti prima di aumentare la capacità. Anche le città secondarie che gestiscono un'attività di aviazione d'affari significativa possono necessitare di un maggior numero di FBO, servizi di handling e supporto di manutenzione.
Domanda di accesso a zone regionali e remote trainata dal settore agroalimentare
In Brasile e Argentina, il settore agroalimentare supporta l'utilizzo dell'aviazione d'affari, poiché le grandi aziende sono distribuite su vaste aree geografiche. I produttori degli stati del Centro-Ovest brasiliano e della regione del Matopiba devono gestire aziende agricole, fornitori e reti logistiche su aree estese. Questi spostamenti possono risultare difficoltosi con voli di linea o trasporti su strada. Le aziende legate alle materie prime possono inoltre disporre di budget di viaggio più consistenti quando i ricavi da esportazione aumentano in dollari USA. Il profilo dell'acquirente di jet leggeri è quindi legato alle esigenze operative e ai ricavi derivanti dalle materie prime, non solo ai budget di viaggio aziendali. Ciò rende il mercato dei jet d'affari in Sud America rilevante per gli utenti che necessitano di un accesso affidabile alle aree di produzione remote.
Crescita dei modelli di proprietà condivisa e di accesso frazionato
La proprietà condivisa sta rendendo gli aeromobili accessibili agli utenti che non necessitano di un velivolo dedicato. Flapper ha lanciato un programma formale di proprietà frazionata nel giugno 2025. Ogni aeromobile può essere condiviso da 5 azionisti, che pagano canoni mensili che vanno da 25,000 a 45,000 BRL (da 4,908.40 a 8,835.12 USD), più le tariffe orarie. Prime You Aviation ha aggiunto un Gulfstream G550 alla sua flotta frazionata, investendo 26 milioni di USD. La legge brasiliana RBAC 91 fornisce un quadro giuridico che separa i programmi di proprietà frazionata dalle operazioni di charter. Il mercato dei jet privati del Sud America può acquisire nuovi utenti attraverso questi modelli, sebbene le esigenze di riposizionamento e lo spazio limitato negli hangar al di fuori dei principali hub rimangano dei vincoli. [1] Flapper, “Flapper Launches Shared Jet Ownership Program and Wants to Be Brazilian NetJets,” Flapper Stories, flyflapper.com
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tasse di importazione, ritardi doganali e burocrazia normativa. | -1.20% | Brasile, Argentina e Colombia sono i paesi con le restrizioni più severe. Il Cile ha restrizioni moderate. | A breve termine (≤ 2 anni) |
| Copertura disomogenea per manutenzione, riparazione e revisione (MRO), servizi FBO, ricambi e assistenza a terra. | -0.70% | Mercati secondari in tutto il Sud America. Lima e Antofagasta sono le città più limitate. | A lungo termine (≥ 4 anni) |
| Carenza di piloti, tecnici e personale addetto alla gestione della sicurezza | -0.60% | A livello regionale. Particolarmente critico per i jet di grandi dimensioni e per le operazioni a lunghissimo raggio in Argentina e Cile. | Medio termine (2-4 anni) |
| Disponibilità limitata e prezzo elevato per SAF | -0.50% | Il Brasile è il paese più attivo. Colombia e Cile hanno avviato le prime catene di approvvigionamento. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tasse di importazione, ritardi doganali e burocrazia normativa.
Le strutture di importazione rimangono un vincolo all'espansione della flotta, poiché le normative sugli aeromobili variano da paese a paese. In Argentina, la tassa di lusso si applica agli aeromobili in base alla normativa vigente, indipendentemente dalla loro destinazione d'uso. L'ANAC argentina ha emesso la Risoluzione 235/2025 per richiedere permessi di importazione automatici per i prodotti aeronautici entro 4 giorni lavorativi tramite la Plataforma de Trámites a Distancia. La DIAN colombiana ha emesso il Concetto n. 2026006074 nell'aprile 2026 sul trattamento dell'imposta nazionale sui consumi per le importazioni di aeromobili quando l'acquirente è il consumatore finale. Il Brasile prevede un trattamento doganale per alcuni operatori di aerotaxi certificati, ma i limiti temporali imposti dalla normativa possono creare incertezza nella pianificazione. Questi requisiti comportano costi e oneri amministrativi aggiuntivi per i proprietari, i locatori e gli operatori di aeromobili nel mercato sudamericano dei jet privati. [2] Dirección de Impuestos y Aduanas Nacionales, “Concepto DIAN No. 2026006074 de 20 de Abril de 2026”, Dirección de Impuestos y Aduanas Nacionales, dian.gov.co
Copertura disomogenea per manutenzione, riparazione e revisione (MRO), servizi FBO, ricambi e assistenza a terra.
La manutenzione e l'assistenza a terra al di fuori dei principali hub possono aumentare i costi operativi e ridurre la disponibilità degli aeromobili. L'aeroporto esecutivo di São Paulo Catarina ha completato il suo quinto ampliamento nell'ottobre 2025, portando il totale a 16 hangar e 50,000 m² di spazio. Tutto lo spazio disponibile era occupato e un sesto ampliamento, con 3 hangar aggiuntivi e 15,000 m² di piazzale, era in corso. Antofagasta, Lima e molte città secondarie hanno una capacità limitata di manutenzione certificata per aeromobili a cabina larga. Gli operatori potrebbero dover trasferire gli aeromobili presso strutture negli Stati Uniti o in Canada per ispezioni complesse. Il mercato dei jet privati in Sud America è quindi influenzato dalla logistica dei ricambi, dai costi dei componenti importati e dalla limitata disponibilità di supporto tecnico qualificato.
Analisi del segmento
Per tipologia di corpo: i jet di grandi dimensioni sfidano il dominio dei jet leggeri.
Nel 2025, i jet leggeri/velocissimi rappresentavano il 58.49% del mercato dei jet privati in Sud America. La loro posizione riflette la domanda di rotte tra città secondarie, aeroporti interni con piste corte e viaggi nazionali a medio raggio. Questi velivoli hanno generalmente costi di acquisizione inferiori e requisiti operativi più semplici rispetto ai modelli più grandi. I jet di medie dimensioni si rivolgono a utenti che necessitano di maggiori capacità rispetto agli aerei leggeri, ma non richiedono una cabina spaziosa. Supportano inoltre una quota significativa dell'attività di sostituzione di velivoli usati. La serie Praetor di Embraer beneficia della produzione regionale e di una consolidata copertura di assistenza. Embraer ha iniziato il 2026 con un portafoglio ordini record dopo che i ricavi dell'aviazione executive sono aumentati del 64% su base annua nel secondo trimestre del 2025. [3] Embraer, “Executive Aviation,” Embraer, embraer.com
Si prevede che il mercato dei jet di grandi dimensioni crescerà a un tasso annuo composto (CAGR) del 9.59% fino al 2031. L'industria sudamericana dei jet privati sta registrando una maggiore domanda da parte di aziende e clienti facoltosi che viaggiano verso l'Asia e l'Europa. Questi viaggi richiedono un'autonomia senza scalo o con scali limitati, che gli aerei leggeri non sono in grado di offrire. L'ANAC brasiliana ha rilasciato la certificazione di tipo per il Gulfstream G700 nel giugno 2025. Il Brasile è diventato il primo paese sudamericano ad autorizzare l'esercizio di questo modello. La certificazione può supportare le consegne di velivoli a lunghissimo raggio ai clienti regionali. Il mercato sudamericano dei jet privati potrebbe quindi orientarsi verso velivoli di grandi e medie dimensioni, anche in caso di crescita più lenta delle unità vendute.
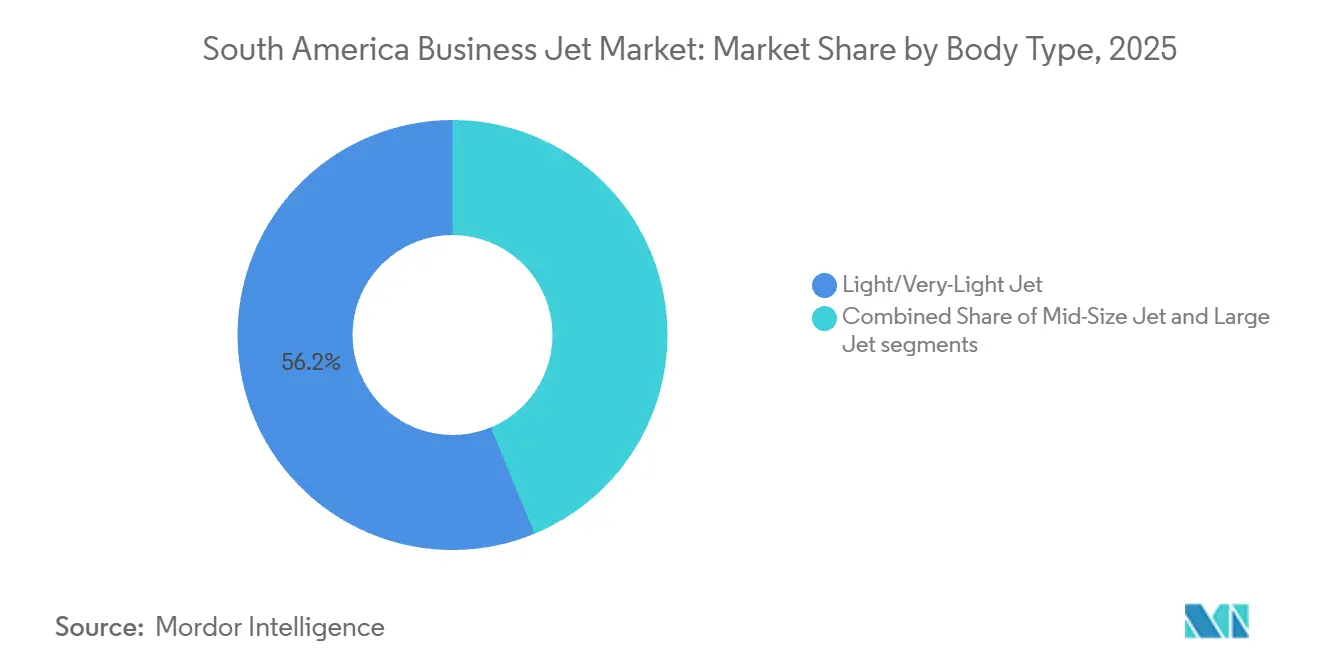
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: gli acquirenti aziendali mantengono i volumi di acquisto bassi mentre la domanda individuale accelera
Nel 2025, le imprese e le società detenevano il 39.28% del mercato sudamericano dei jet privati. Secondo Airbus Corporate Jets, a giugno 2025 il 97% delle organizzazioni sudamericane partecipanti utilizzava l'aviazione d'affari per il trasporto di un numero maggiore di dipendenti, non solo dirigenti di alto livello. Questo utilizzo più ampio sostiene la domanda di flotte aziendali e contratti di charter. Gli utenti aziendali apprezzano l'accesso diretto a località non servite dalle compagnie aeree di linea. Inoltre, utilizzano gli aeromobili per coordinare le attività su vasti territori nazionali. Gli operatori di charter e aerotaxi rappresentano un ulteriore segmento di domanda. Gli operatori governativi e per missioni speciali, inclusi quelli di evacuazione medica e forze dell'ordine, dipendono dai cicli di approvvigionamento e modernizzazione.
Si prevede che il numero di proprietari individuali crescerà a un tasso annuo composto (CAGR) del 10.71% fino al 2031. Il settore dei jet privati in Sud America sta attirando acquirenti provenienti da settori quali la vendita al dettaglio, la tecnologia, i servizi finanziari e l'agroalimentare. Il programma di Flapper, lanciato a giugno 2025, offre a questo gruppo un modello di accesso strutturato e a costi inferiori. Gli utenti individuali possono dare priorità alla disponibilità e al costo operativo totale rispetto a una specifica categoria di aeromobile. La proprietà frazionata e le Jet Card possono soddisfare queste priorità senza l'impegno della piena proprietà. Questi modelli possono intercettare la domanda che in precedenza veniva automaticamente attratta dal noleggio. Il mercato dei jet privati in Sud America può inoltre beneficiare di un successivo aumento dell'utilizzo che favorisca il passaggio alla piena proprietà.
Per modello di proprietà: il mercato dell'usato si trova ad affrontare una trasformazione radicale
Nel 2025, gli acquisti di aerei usati hanno rappresentato il 42.59% del mercato sudamericano dei jet privati. Gli acquirenti scelgono questa opzione quando la convenienza economica, la rapidità di consegna e la familiarità con il tipo di aeromobile sono più importanti rispetto all'acquisto di un velivolo nuovo. Nel 2025, le scorte disponibili per la vendita in Sud America si attestavano al 5.70%, un valore inferiore al 10%, livello generalmente associato alle condizioni di mercato favorevoli agli acquirenti. Una minore disponibilità di velivoli può sostenere il valore residuo di aeromobili molto richiesti come il Phenom 300 e la serie Hawker 400. Gli aerei usati offrono inoltre una soluzione pratica per chi acquista un jet privato per la prima volta. Il mercato sudamericano dei jet privati può mantenere questa struttura mentre gli acquirenti valutano le proprie esigenze di utilizzo a lungo termine.
Si prevede che le carte/abbonamenti per jet privati cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.92% fino al 2031. Il settore dei jet privati in Sud America sta ampliando l'accesso per gli utenti che cercano flessibilità di viaggio senza la necessità di gestire la proprietà. Flapper, Prime You, Solojet e Aliar hanno lanciato o ampliato programmi strutturati. L'acquisto di nuovi aeromobili beneficia anche di una flotta regionale in fase di invecchiamento. In Sud America e nei Caraibi, a febbraio 2025, l'età media dei jet privati registrati era di 24.5 anni, rispetto a una media globale di 18.1 anni. Venezuela, Argentina e Cile avevano un'età media della flotta rispettivamente di 39.1, 27.3 e 27.9 anni. Il mercato dei jet privati in Sud America potrebbe vedere gli utenti con un modello di accesso passare alla proprietà a tutti gli effetti man mano che le loro esigenze di volo aumentano.
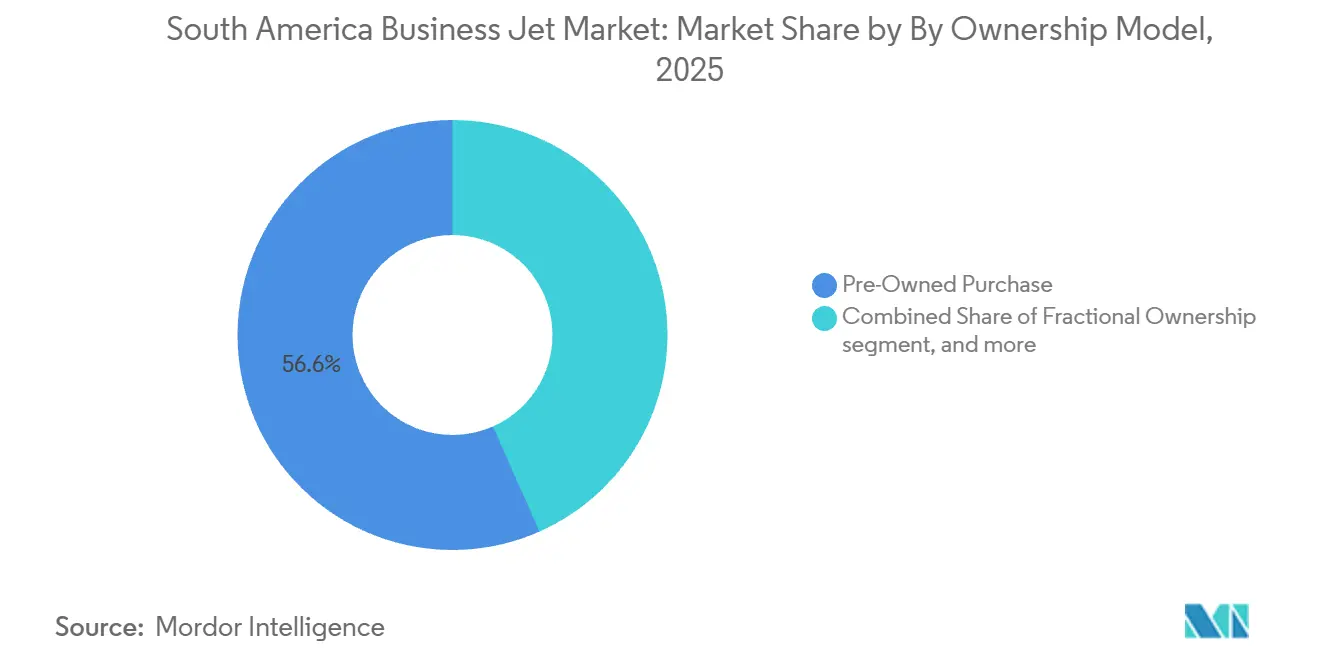
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025 il Brasile deteneva il 40.55% della quota di mercato sudamericana dei jet privati. A maggio 2026, secondo i dati ABAG elaborati a partire dai registri ANAC, il Paese contava 1,193 jet privati registrati. Il Brasile ospita inoltre la seconda flotta di jet privati più grande al mondo. La domanda si estende oltre San Paolo, raggiungendo il corridoio agroindustriale del Centro-Ovest, le infrastrutture amazzoniche e i centri manifatturieri del Nord-Est. La modernizzazione degli aeroporti e gli investimenti negli aeroporti regionali possono supportare questa più ampia base di domanda. Il mercato sudamericano dei jet privati ha una solida base in Brasile, poiché le reti commerciali non offrono accesso diretto a molte sedi aziendali.
Si prevede che il Cile crescerà a un tasso annuo composto (CAGR) del 12.28% fino al 2031. L'estrazione del rame nel deserto di Atacama e del litio nelle saline andine alimenta la domanda di collegamenti veloci tra Santiago e le località remote. Il Cile si estende per oltre 4,000 km da nord a sud, il che rende l'accesso aereo diretto prezioso per le attività minerarie e le aziende. La sua flotta di jet privati aveva un'età media di 27.9 anni a febbraio 2025. Ciò rappresenta una considerevole opportunità di sostituzione. Il mercato sudamericano dei jet privati comprende anche la Colombia, dove l'attività commerciale è concentrata nel corridoio Bogotá-Medellín-Barranquilla.
Argentina, Venezuela, Perù e altri paesi più piccoli presentano sia una domanda di rinnovamento che vincoli operativi. L'Argentina contava circa 205 jet privati registrati all'inizio del 2025, con un'età media della flotta di 27.3 anni. Il Venezuela ne aveva 248 e la flotta media più vecchia della regione, con 39.1 anni. Il Perù dipende dai collegamenti aerei con i siti minerari andini e i progetti nel bacino amazzonico, mentre Lima ha uno spazio hangar limitato. Uruguay, Paraguay ed Ecuador generano domanda attraverso le esportazioni agricole, i servizi finanziari e i viaggi tra città secondarie. Il mercato dei jet privati in Sud America può crescere in questi paesi quando le condizioni di investimento migliorano e i vincoli infrastrutturali si attenuano.
Panorama competitivo
Il mercato sudamericano dei jet privati è moderatamente concentrato tra i produttori di apparecchiature originali e frammentato tra gli operatori. Bombardier, Embraer, Textron e Gulfstream sono i principali produttori di aeromobili per numero di consegne a flotte attive. Embraer vanta una posizione regionale grazie alla produzione locale e alla sua rete di assistenza. L'accordo Flexjet del febbraio 2025 riguardava fino a 212 jet executive, di cui 182 velivoli confermati e 30 opzioni. L'accordo aveva un valore fino a 7 miliardi di dollari a prezzi di listino. Questo ordine ha sostenuto il portafoglio ordini di Embraer in vista del 2026 e ha rafforzato la sua presenza nel settore dell'aviazione executive.
Textron Aviation ha registrato una quota del 40% delle consegne di aerei a turbina della concorrenza in Sud America nel 2024. L'azienda ha annunciato il primo ordine brasiliano per un Cessna Citation Longitude nell'agosto 2025. Ha inoltre annunciato il primo ordine per un Cessna Citation Latitude in Argentina, previsto per ottobre 2025. Questi ordini riflettono la domanda di aeromobili con maggiore autonomia e capacità della cabina. Dassault Aviation si rivolge ad acquirenti con patrimoni elevatissimi con i suoi jet Falcon. Pilatus è invece specializzata in missioni su piste corte con il PC-24. Il mercato sudamericano dei jet privati rimane un ambiente favorevole ai venditori, con un inventario disponibile per la vendita pari al 5.7% nel 2025.
La concorrenza tra gli operatori si concentra sulla copertura della rete, sulla trasparenza dei prezzi e sulla disponibilità degli aeromobili. Prime You, Flapper, Solojet e Aliar condividono la proprietà e gestiscono le flotte per offrire un accesso strutturato. Gli operatori con capacità di manutenzione possono avere un rischio di servizio inferiore rispetto a quelli che dipendono da strutture esterne per la manutenzione pesante. Líder Aviação ha completato il primo volo di aviazione generale in Brasile utilizzando carburante per aviazione sostenibile nel maggio 2025. Il volo ha utilizzato una miscela di carburante per aviazione sostenibile al 10% fornita da Vibra presso l'aeroporto di Galeão. Questa azione ha posizionato l'operatore tra i primi a sviluppare una priorità per i clienti e per le autorità di regolamentazione. Il mercato dei jet privati in Sud America può creare opportunità nei servizi FBO (Fixed-Base Operator) nelle città secondarie, nell'assistenza a terra, nella manutenzione e nel supporto ricambi.
Leader del settore dei jet privati in Sud America
Bombardiere Inc.
Embraer SA
Airbus SE
Textron Aviation Inc.
Dassault Aviation SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2026: Bombardier ha presentato il suo business jet Challenger 3500 al LABACE 2026 di San Paolo, dal 4 al 6 agosto, evidenziandone affidabilità, autonomia, prestazioni e capacità di progettazione per gli operatori di tutto il Sud America. La partecipazione dell'azienda si inseriva in un tour sudamericano di 10 città per il Challenger 3500, a conferma dell'impegno di Bombardier ad espandere la propria presenza e il coinvolgimento dei clienti nella regione, in particolare in Brasile.
- Maggio 2026: Bombardier ha presentato il Global 8000 al Catarina Aviation Show di San Paolo, segnando il debutto del velivolo in una fiera di settore. L'azienda ha inoltre esposto i business jet Global 6500 e Challenger 3500 durante l'evento.
- Giugno 2025: l'ANAC brasiliana ha certificato il business jet a cabina larga Gulfstream Aerospace G700, estendendo l'omologazione per le operazioni nel mercato brasiliano, in un contesto di crescente domanda di aviazione d'affari a lungo raggio in Sud America. La certificazione è stata annunciata durante il Catarina Aviation Show di San Paolo, dove Gulfstream ha messo in evidenza la velocità operativa massima di Mach 0.935 del G700, la sua capacità di volo a lungo raggio e la configurazione premium della cabina.
Ambito del rapporto sul mercato dei jet privati in Sud America
Il mercato sudamericano dei jet privati si concentra sull'acquisizione, la consegna, la gestione e l'assistenza post-vendita di velivoli ad ala fissa utilizzati per applicazioni di aviazione aziendale, privata, charter e altre attività commerciali. Lo studio prende in esame jet privati leggeri, di medie dimensioni, super-medie dimensioni e a cabina ampia, inclusi velivoli nuovi e usati. Valuta le performance di mercato sulla base delle consegne dei produttori, dell'espansione e della sostituzione della flotta e della domanda da parte di viaggiatori d'affari, individui con patrimoni elevati, operatori di charter e fornitori di proprietà frazionata. L'analisi esamina anche il più ampio ecosistema dei jet privati, inclusi cellule, motori aeronautici, avionica, interni della cabina, sistemi di connettività, servizi di manutenzione, riparazione e revisione (MRO) e altri servizi integrati.
Il mercato dei jet privati in Sud America è segmentato per tipologia di aeromobile, utente finale e modello di proprietà. Per tipologia di aeromobile, il mercato è suddiviso in jet di grandi dimensioni, jet di medie dimensioni e jet leggeri/molto leggeri. Per utente finale, il mercato è segmentato in proprietari individuali, aziende e società, operatori di charter/aerotaxi, istituti di formazione e accademici, e operatori governativi e per missioni speciali. Per modello di proprietà, il mercato è segmentato in acquisto di aeromobili nuovi, acquisto di aeromobili usati, proprietà frazionata e carte/abbonamenti per jet privati. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato dei jet privati in Sud America in sei paesi della regione. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per tipo di corporatura
| Grandi getti |
| Getti di medie dimensioni |
| Jet leggeri/molto leggeri |
Per utente finale
| Proprietari individuali |
| Aziende ed enti societari |
| Operatori di charter/taxi aerei |
| Formazione e istituzioni accademiche |
| Operatori governativi e di missioni speciali |
Per modello di proprietà
| Nuovi acquisti di aeromobili |
| Acquisti di seconda mano |
| Proprietà condivisa |
| Jet Card/Iscrizione |
Per geografia
| Brasile |
| Argentina |
| Cile |
| Colombia |
| Venezuela |
| Perù |
| Resto del Sud America |
| Per tipo di corporatura | Grandi getti |
| Getti di medie dimensioni | |
| Jet leggeri/molto leggeri | |
| Per utente finale | Proprietari individuali |
| Aziende ed enti societari | |
| Operatori di charter/taxi aerei | |
| Formazione e istituzioni accademiche | |
| Operatori governativi e di missioni speciali | |
| Per modello di proprietà | Nuovi acquisti di aeromobili |
| Acquisti di seconda mano | |
| Proprietà condivisa | |
| Jet Card/Iscrizione | |
| Per geografia | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Venezuela | |
| Perù | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per i jet privati in Sud America?
Si prevede che il mercato dei jet privati in Sud America crescerà a un tasso annuo composto dell'8.78% dal 2026 al 2031, raggiungendo 1.31 miliardi di dollari entro il 2031.
Quale categoria di aeromobili genera la maggiore domanda a livello regionale?
Nel 2025, i jet leggeri/ultraleggeri detenevano una quota di mercato del 58.49%, in quanto adatti agli aeroporti con piste corte e alle rotte nazionali.
Perché i jet di grandi dimensioni si stanno diffondendo più rapidamente in Sud America?
Si prevede che il mercato dei jet di grandi dimensioni crescerà a un tasso annuo composto del 9.59%, poiché gli acquirenti necessitano di viaggi a lungo raggio verso l'Europa e l'Asia.
Quali utenti finali si stanno espandendo più rapidamente?
Si prevede che il numero di proprietari individuali crescerà a un tasso annuo composto del 10.71% fino al 2031, grazie anche a programmi di proprietà flessibili.
Perché il Brasile è importante per l'aviazione d'affari?
Nel 2025 il Brasile deteneva il 40.55% del valore regionale e registrava una domanda significativa nei settori aziendale, agroalimentare e dei taxi aerei.
In che modo le carte jet e la proprietà frazionata influiscono sull'accesso agli aeromobili?
Si prevede che le carte/abbonamenti jet cresceranno a un tasso di crescita annuo composto (CAGR) dell'11.92%, poiché queste strutture riducono i requisiti di capitale e di gestione.


