

Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | 1.24 miliardo di dollari |
| Dimensione del mercato (2030) | 1.75 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 7.19% CAGR |
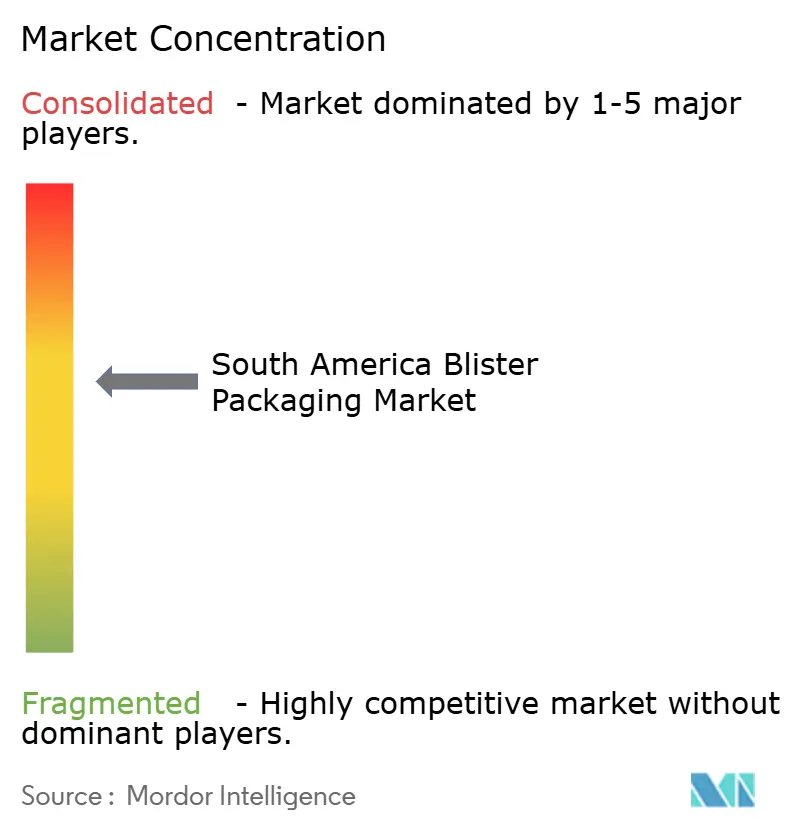
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli imballaggi blister in Sud America di Mordor Intelligence
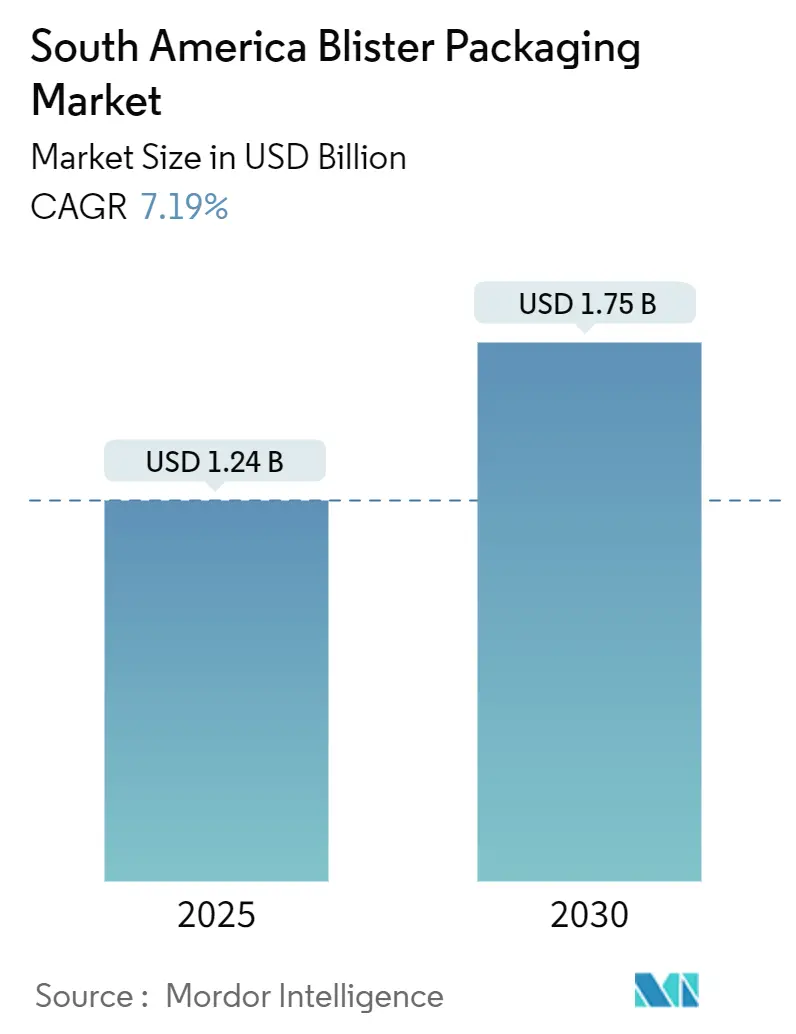
Il mercato sudamericano del packaging blister ha raggiunto 1.24 miliardi di dollari nel 2025 e si prevede che salirà a 1.75 miliardi di dollari entro il 2030, con un CAGR del 7.19%. La crescita è alimentata principalmente dagli obblighi di tracciabilità dei farmaci, dall'aumento della produzione di farmaci generici e da un'ondata di progetti di produzione a contratto strategicamente concentrati nei corridoi industriali del Brasile. L'intensificarsi della concorrenza tra i marchi spinge i trasformatori a installare stampanti digitali che applicano codici DataMatrix 2D conformi alla velocità di linea, mentre le normative sulla sostenibilità in Cile e Colombia accelerano il passaggio a nastri riciclabili in PET e carta. I produttori beneficiano anche del near-shoring, poiché le multinazionali spostano le attività di riempimento e finitura in Sud America per ottenere vantaggi tariffari e di riduzione dell'impronta di carbonio. Insieme, questi fattori generano un aumento costante dei volumi, nonostante la sensibilità al prezzo rimanga elevata nella filiera farmaceutica regionale.
Punti chiave del rapporto
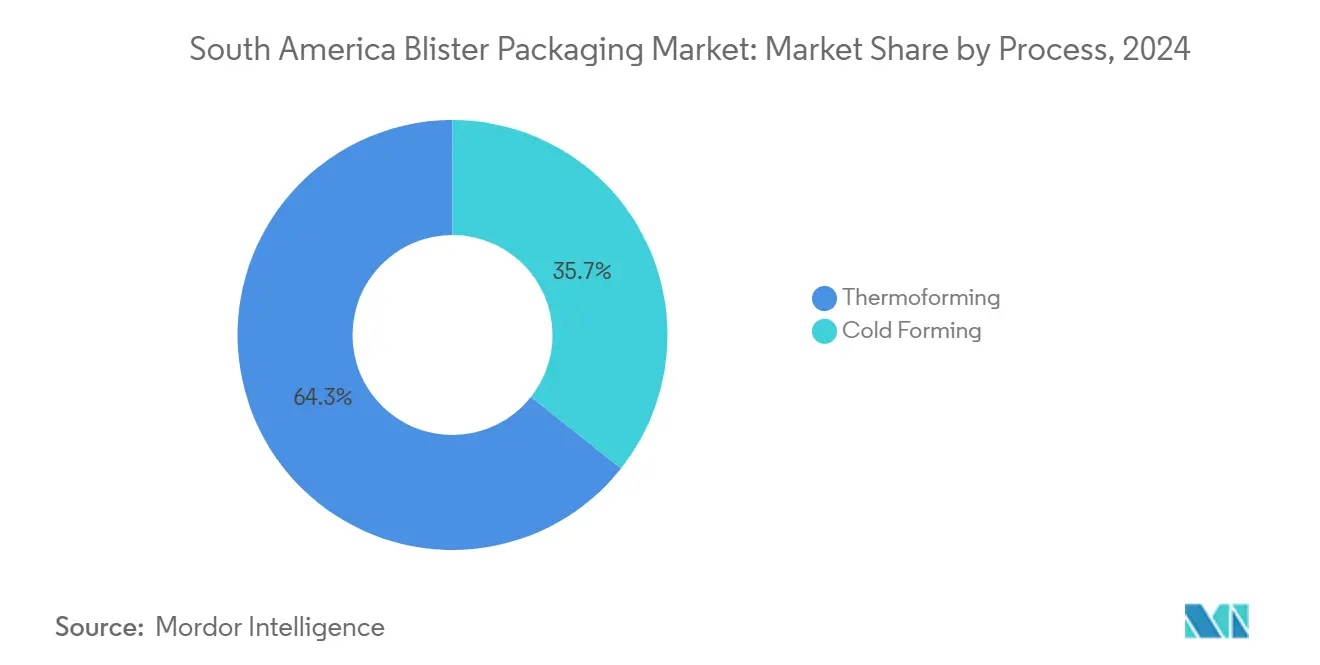
- In base al processo, nel 2024 la termoformatura ha conquistato il 64.34% della quota di mercato del confezionamento blister in Sud America. Si prevede che la termoformatura registrerà il CAGR più rapido, pari all'8.32%, fino al 2030.
- Per materiale, le pellicole di plastica hanno rappresentato il 67.87% del fatturato nel 2024; si prevede che carta e cartone cresceranno a un CAGR del 9.01% entro il 2030.
- Per tipologia di prodotto, le confezioni in cartone/con chiusura a strappo hanno rappresentato il 51.46% della quota di mercato degli imballaggi blister in Sud America nel 2024, mentre i formati a conchiglia sono sulla buona strada per crescere con un CAGR dell'8.46%.
- In termini di utilizzatori finali, i prodotti farmaceutici hanno dominato con una quota del 58.24% nel 2024; si prevede che i nutraceutici accelereranno a un CAGR del 9.76% entro il 2030.
- Per paese, nel 2024 il Brasile rappresentava il 39.35% della quota di mercato del confezionamento in blister in Sud America; si prevede che il Cile crescerà a un CAGR del 9.7% entro il 2030.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi blister in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati di serializzazione farmaceutica | + 1.8% | Brasile, Argentina, Cile | Medio termine (2-4 anni) |
| Espansione dei CMO regionali | + 1.5% | Il nucleo del Brasile, con ripercussioni su Colombia e Argentina | A lungo termine (≥ 4 anni) |
| Crescita dell'automedicazione e dei farmaci da banco | + 1.2% | Brasile urbano, Cile, Argentina | A breve termine (≤ 2 anni) |
| Domanda di e-commerce per l'elettronica di consumo | + 0.9% | Brasile Sud-Est, città del Cile, Argentina AMBA | Medio termine (2-4 anni) |
| Near-shoring delle catene di fornitura globali | + 1.1% | Centri manifatturieri in Brasile, corridoio biotecnologico in Argentina | A lungo termine (≥ 4 anni) |
| Stampa digitale per blister a tiratura limitata | + 0.8% | Centri regionali di produzione farmaceutica | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I mandati di serializzazione farmaceutica aumentano la domanda di blister
La normativa brasiliana SNCM obbliga ogni blister monodose a riportare un codice DataMatrix 2D univoco che invia i dati degli eventi in tempo reale ai database ANVISA, spingendo le aziende farmaceutiche a modernizzare le linee con inchiostri resistenti ai codici e incisori laser. L'implementazione nazionale della prescrizione elettronica in Argentina amplia l'interoperabilità digitale, spingendo le farmacie a scansionare le confezioni serializzate prima della consegna al dettaglio. Norme simili emanate dall'ISP cileno continuano a rafforzare la tracciabilità. I trasformatori danno quindi priorità a rivestimenti in pellicola che resistono al calore dell'autoclave ma accettano una codifica nitida, mentre i fornitori di macchinari commercializzano moduli di ispezione visiva chiavi in mano. Nel complesso, queste pressioni per la conformità aumentano l'adozione di blister monodose nei canali di marca, generici e ospedalieri, rafforzando la traiettoria a lungo termine del mercato del confezionamento in blister in Sud America.
Espansione delle organizzazioni regionali di produzione a contratto (CMO)
I grandi distretti brasiliani dedicati alle scienze biologiche attraggono multinazionali che desiderano capacità produttiva locale e incentivi per il risparmio sui dazi doganali. Il potenziamento da 1.09 miliardi di dollari del campus di Montes Claros di Novo Nordisk aggiunge linee asettiche che aumenteranno notevolmente il fabbisogno annuo di blister una volta avviata la produzione commerciale nel 2028. EMS e altri gruppi nazionali di farmaci generici stanno anche ampliando la fornitura di GLP-1 in scadenza di brevetto, incrementando ulteriormente la domanda di confezioni a freddo con cavità profonde. Il gruppo colombiano Procaps produce già oltre 370 milioni di blister al mese per l'esportazione regionale, a dimostrazione del potenziale di volume generato dall'adozione da parte delle CMO delle celle di lavoro Pharma 4.0 che cambiano formato a comando.
Crescita dell'automedicazione e dei farmaci da banco
Le catene di farmacie low-cost, rappresentate dalla rete di 505 negozi di Farmacias Similares in Cile, vendono farmaci generici a prezzi fortemente scontati, abbinati a ambulatori medici senza appuntamento, un modello che incrementa la produzione di blister da banco anche durante le fasi di recessione economica. Le vendite al dettaglio di antibiotici in Brasile sono aumentate da 45.25 milioni a 59.32 milioni di confezioni tra il 2014 e il 2019, rivelando abitudini radicate di automedicazione. Poiché i contribuenti pubblici limitano gli aumenti annuali dei prezzi, le aziende farmaceutiche fanno affidamento su SKU di blister ad alta rotazione per sostenere i margini, supportando così un carico di base stabile per i trasformatori nel mercato sudamericano del confezionamento in blister.
Penetrazione dell'e-commerce per gli accessori di elettronica di consumo
L'adozione dei pagamenti contactless ha contribuito a un aumento del 39% delle transazioni con carta prepagata in Argentina nel 2024, rispecchiando una tendenza regionale in cui la Generazione Z rappresenta il 60% degli ordini online. Auricolari portatili, caricabatterie e periferiche di gioco vengono sempre più spediti in confezioni trasparenti che impediscono i furti e mettono in risalto le caratteristiche di design. Con l'aumento dei costi di gestione dei resi, i venditori insistono su blister resistenti agli urti che riducono le richieste di risarcimento danni. Questa dinamica inserisce una nicchia di mercato in rapida evoluzione dell'elettronica di consumo nel più ampio mercato sudamericano del confezionamento in blister.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Volatilità nel PVC e nell'alluminio di grado medicale | -1.4% | Catene di fornitura globali che influenzano i convertitori regionali | A breve termine (≤ 2 anni) |
| Legislazione sui rifiuti di plastica in Cile e Colombia | -0.8% | Legge REP del Cile, Risoluzione 14047 della Colombia | Medio termine (2–4 anni) |
| Carenza di fornitori di fogli stampati a freddo GMP | -0.6% | Cluster farmaceutici regionali | A breve termine (≤ 2 anni) |
| Formati blister contraffatti | -0.5% | Corridoi commerciali transfrontalieri e centri commerciali urbani | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi del PVC e dell'alluminio di grado medicale
I trasformatori sudamericani importano la maggior parte del PVC rigido e dell'alluminio laminato, esponendosi così alle fluttuazioni valutarie e ai picchi di trasporto. L'improvvisa inflazione dei costi limita la loro capacità di offrire contratti a lungo termine, una sfida che pesa sulle piccole aziende termoformatrici a conduzione familiare. Alcuni acquirenti passano a nastri in PET-G con il 50% di contenuto riciclato da fornitori regionali come Evertis, il che attenua parzialmente la volatilità. [1] Evertis, “Evercare Brand for Healthcare Packaging,” evertis.com
Normativa severa sui rifiuti di plastica in Cile e Colombia
La legge cilena 20.920 obbliga i produttori a finanziare il ritiro post-consumo e a rispettare quote crescenti di recupero, mentre la risoluzione colombiana 14047 impone obblighi graduali di contenuto riciclato sulle confezioni di medicinali. Queste normative aumentano i costi di conformità per i blister in PVC e incoraggiano l'uso di alternative monomateriale in PET o fibra. Le aziende che non si adattano rischiano di incontrare barriere di accesso al mercato nel settore del confezionamento blister in Sud America.
Analisi del segmento
Per processo: la termoformatura mantiene la leadership di valore nonostante l'attenzione ai costi
La termoformatura ha generato il 64.34% della quota di mercato del confezionamento blister in Sud America nel 2024 ed è sulla buona strada per un CAGR dell'8.32%, confermando il suo ruolo di colonna portante in termini di volume delle operazioni di confezionamento regionali. Il segmento sfrutta materiali in rotoli di PVC o PET a basso costo, una fabbricazione semplice degli utensili e tempi di ciclo rapidi che si adattano ai megalotti di farmaci generici. Le stazioni di formatura migliorate ora accettano film PET-G riciclabili contenenti scaglie post-consumo, in linea con la conformità REP in Cile senza sacrificare la trasparenza ottica.
Dal punto di vista operativo, il servocontrollo riduce le lunghezze degli indici e riduce gli scarti, il che è fondamentale perché molti contratti fissano il prezzo dei blister per cavità anziché per foglio. La nicchia dello stampaggio a freddo, sebbene costosa in termini di materiali, protegge gli API sensibili all'umidità e supporta le esportazioni verso climi dove l'umidità raggiunge il 90%. I trasformatori specializzati nello stampaggio a freddo negoziano premi di capacità che compensano la volatilità dell'alluminio, tuttavia il loro tonnellaggio complessivo rimane limitato all'interno del mercato sudamericano del confezionamento in blister. La continua ricerca e sviluppo si concentra su linee ibride che integrano la termoformatura a imbutitura profonda con coperchi in alluminio laminato con adesivo, una tecnologia ponte che potrebbe sbloccare casi d'uso OTC di fascia media precedentemente esclusi dai formati ALU-ALU.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: la plastica domina, ma le alternative in fibra ottengono il sostegno delle politiche
I film plastici hanno generato un fatturato del 67.87% nel 2024, poiché PVC e PET rimangono economici, sigillabili e compatibili con le linee ad alta velocità. La normalizzazione del trasporto merci post-pandemia, tuttavia, fa ben poco per alleviare la crescente pressione delle autorità di regolamentazione ambientale. La legge cilena REP obbliga i marchi a raggiungere obiettivi di raccolta graduali, spingendo le multinazionali farmaceutiche a richiedere nastri monomateriale in PET-G che semplificano i flussi di riciclo. I fornitori rispondono con formulazioni in PET contenenti il 30-50% di contenuto riciclato che superano comunque i test sugli estraibili USP <661.1>, un risultato precedentemente ritenuto irrealizzabile per gli strati a contatto con i prodotti farmaceutici.
Carta e fibra stampata rappresentano il segmento in più rapida crescita, con un CAGR del 9.01%, grazie al miglioramento tecnologico dei rivestimenti barriera che resistono ai cicli di umidità tipici del bacino amazzonico. Il foglio di alluminio mantiene un ruolo fondamentale per gli ormoni e gli antibiotici fotosensibili, soprattutto per i prodotti destinati ai climi equatoriali, dove la protezione oscurante è obbligatoria. Nel complesso, la svolta verso la sostenibilità sta ridefinendo le curve di domanda di materie prime all'interno del mercato sudamericano del confezionamento blister.
Per tipo di prodotto: i pacchetti in cartone rimangono diffusi mentre i clamshell accelerano
Nel 2024, i blister con chiusura frontale hanno detenuto una quota del 51.46% del mercato sudamericano, grazie al loro ingombro ridotto e alla compatibilità con l'astucciamento automatizzato negli stabilimenti farmaceutici. La finestra trasparente del formato supporta la verifica visiva durante la dispensazione in farmacia, integrando così i controlli di serializzazione.
Le confezioni a conchiglia, con una crescita prevista dell'8.46% CAGR, catturano il crescente traffico e-commerce per auricolari, schede di memoria e piccoli dispositivi IoT, settori che apprezzano la richiudibilità e la resistenza agli urti. I marchi di elettronica regionali posizionano le confezioni a conchiglia come una proposta premium che riduce il rischio di sostituzione contraffatta, poiché la prova di manomissione è evidente una volta rotte le cerniere. I blister con card incastrate e con card piena rimangono di nicchia, ma essenziali per le cartucce per rasoi a rischio furto e gli integratori alimentari di alto valore. Con l'aumento della diversità dei formati, gli OEM di macchinari stanno distribuendo alimentatori modulari che passano dalla geometria cardata a quella a conchiglia in meno di 30 minuti, consentendo ai trasformatori di ampliare il menu degli SKU senza dover dedicare spazio.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: i prodotti farmaceutici sostengono la domanda; i nutraceutici aumentano
I prodotti farmaceutici hanno rappresentato il 58.24% del fatturato del 2024, trainati dal mercato interno dei farmaci in Brasile, pari a 14.7 miliardi di dollari, e da una pipeline costante di lanci di farmaci generici legati a brevetti in scadenza per un valore di 5-6 miliardi di dollari tra il 2024 e il 2028. La serializzazione obbligatoria blocca l'uso dei blister per i farmaci da prescrizione, mentre antibiotici, analgesici e antipertensivi dominano i volumi di monodose.
Nutraceutici e integratori alimentari, in crescita a un CAGR del 9.76%, cavalcano l'onda delle iscrizioni in palestra e del marketing sanitario preventivo. Le cavità flessibili dei blister consentono bustine combinate di vitamine e minerali che abbreviano le routine di dosaggio per i consumatori. Gli accessori per l'elettronica di consumo occupano una fetta modesta ma in crescita, trainati dall'e-commerce transfrontaliero che richiede confezioni protettive pronte per la vendita al dettaglio. Articoli per la cura della persona come le strisce sbiancanti mantengono una base stabile. Nel complesso, questi modelli di utilizzo finale rafforzano un ampio mix che stabilizza il mercato sudamericano del confezionamento in blister contro gli shock monosettoriali.
Analisi geografica
Mercato brasiliano degli imballaggi blister
Nel 2024, il Brasile ha conquistato il 39.35% della quota di mercato del confezionamento in blister in Sud America, a dimostrazione del suo status di produttore farmaceutico dominante nella regione e sede del rigoroso sistema di tracciabilità SNCM di ANVISA, che favorisce strutturalmente l'adozione del blister. I margini di preferenza locali fino al 15% per i farmaci di produzione nazionale stimolano ulteriormente gli investimenti in linee integrate verticalmente, garantendo una domanda sostenuta di confezioni pronte per la serializzazione. Gli stati del sud-est come San Paolo e Minas Gerais ospitano la maggior parte della capacità di conversione, beneficiando dei collegamenti autostradali con i terminal portuali e di un ampio bacino di manodopera tecnica.
Mercato cileno degli imballaggi blister
Il Cile presenta le previsioni di CAGR più rapide, pari al 9.7% fino al 2030, poiché la legislazione REP impone ai proprietari di marchi di finanziare programmi di raccolta differenziata, stimolando una rapida migrazione dal PVC al PET riciclabile. L'espansione delle farmacie al dettaglio del paese, guidata da Farmacias Similares, aumenta la presenza di prodotti da banco sugli scaffali, moltiplicando così la richiesta di blister. L'elevato reddito familiare di Santiago favorisce inoltre i contenitori a conchiglia premium per i gadget importati, diversificando i flussi di materiali verso PET-G e rPET.
Mercato argentino degli imballaggi blister
L'Argentina offre prospettive positive nonostante le turbolenze valutarie. Il corridoio biotecnologico intorno a Buenos Aires supporta il 22% delle aziende biotecnologiche nazionali, con i prodotti farmaceutici che assorbono il 62% della spesa in R&S del settore. [2] Banca Mondiale, "Un nuovo orizzonte di crescita per l'Argentina", worldbank.org Le prescrizioni elettroniche obbligatorie in vigore dal 2025 migliorano l'integrità dei dati e dovrebbero accelerare la diffusione dei blister serializzati anche nei piccoli dispensari. Tuttavia, i colli di bottiglia delle licenze di importazione costringono i trasformatori a detenere scorte di sicurezza di fogli e pellicole barriera, aumentando la pressione sul capitale circolante.
Mercato colombiano degli imballaggi blister
La Risoluzione 14047 della Colombia impone quote per il recupero dei rifiuti plastici e per il contenuto di materiale riciclato, ridefinendo gradualmente la selezione delle resine. Lo specialista locale Meprec fornisce confezioni monodose per l'industria farmaceutica nazionale, mentre Procaps esporta dosaggi finiti in tutta la regione, sostenendo una domanda costante di combinazioni termoformate di PVC/PCTFE.
Panorama competitivo
Il mercato degli imballaggi blister in Sud America mostra una concentrazione moderata. Cinque importanti trasformatori e fornitori globali di film controllano collettivamente una quota significativa della capacità di formatura installata, con un punteggio di concentrazione del mercato pari a 6 su 10. La divisione sudamericana di Amcor gestisce 19 siti flessibili in sei paesi, fornendo laminati in PVC, PVdC e PET che soddisfano i limiti di migrazione USP <661.1>. [3] Amcor, “Amcor Flexibles Packaging Latin America,” amcor.com TekniPlex Healthcare ha recentemente aumentato la sua produzione di film multistrato in Europa, una mossa che fornisce ridondanza di capacità per i suoi clienti brasiliani alla ricerca di blister pelabili e riciclabili. Evertis, nel frattempo, si concentra sul PET-G ad alta trasparenza con contenuto riciclato per il settore sanitario, fornendo agli acquirenti regionali l'accesso a substrati a basso contenuto di carbonio.
I trasformatori nazionali, come Ricardo Wagner SA in Argentina e Meprec in Colombia, competono grazie alla prossimità, all'agilità nella produzione di piccoli lotti e alla competenza normativa locale. Il loro vantaggio risiede nella rapidità dei cicli di approvazione delle opere d'arte e nei minori costi di trasporto in entrata rispetto alle importazioni. Gli accordi strategici amplificano il potere distributivo; l'acquisizione da parte di Nissei della catena di farmacie brasiliana Rede Santa Marta consolida il controllo a valle delle specifiche di confezionamento per i farmaci generici prodotti internamente.
La rivalità tecnologica si concentra sulla stampa digitale in linea e sull'ispezione visiva integrata. I primi utilizzatori vantano tassi di errore inferiori allo 0.05% sui blister serializzati, una soglia che soddisfa i requisiti di certificazione ANVISA e riduce al contempo le rilavorazioni. Le credenziali di sostenibilità influenzano anche le offerte, poiché gli acquirenti richiedono dati sul ciclo di vita. I fornitori che offrono blister esclusivamente in PET con coperchi in carta senza lamina stanno guadagnando terreno in Cile e Colombia, sebbene i cicli di qualificazione rimangano lunghi.
Leader del settore del confezionamento blister in Sud America
-
Amcor plc
-
Smurfit WestRock
-
Tekni-Plex, Inc.
-
Constantia Gruppo Flessibile GmbH
-
Gruppo Klöckner Pentaplast
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2025: Novo Nordisk ha confermato un investimento di 1.09 miliardi di dollari per ampliare il suo sito di Montes Claros con sale asettiche e servizi alimentati a energia solare, con l'avvio della produzione commerciale previsto per il 2028.
- Febbraio 2025: Evertis ha lanciato le pellicole PET di grado medicale Evercare, contenenti fino al 50% di materiale riciclato e conformi agli standard ISO 10993 e USP <661.1> per applicazioni sanitarie.
- Febbraio 2025: la Banca Mondiale ha evidenziato il vantaggio del Sud America nel settore delle energie rinnovabili per la produzione a basse emissioni di carbonio in un rapporto sugli investimenti regionali.
- Febbraio 2025: l'Argentina ha imposto le prescrizioni elettroniche come unica modalità valida a livello nazionale, imponendo l'interoperabilità della piattaforma ai sensi del Decreto 345/2024.
Ambito del rapporto sul mercato degli imballaggi blister in Sud America
Il rapporto sul mercato degli imballaggi blister in Sud America è segmentato per processo (termoformatura e formatura a freddo), materiale (pellicole di plastica, alluminio (ALU-ALU, lamina PTP) e carta e cartone), tipo di prodotto (blister cardati/con chiusura a strappo, blister a conchiglia, blister con intrappolamento e a cartone pieno e confezioni a prova di bambino/adatte agli anziani), settore di utilizzo finale (prodotti farmaceutici, nutraceutici e integratori alimentari, elettronica di consumo e hardware, cura della persona e cosmetici e altri settori di utilizzo finale) e paese (Brasile, Argentina, Cile e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
Per processo
| termoformatura |
| Formatura a freddo |
Per materiale
| Film plastici |
| Alluminio (ALU-ALU, foglio PTP) |
| Carta e cartone |
Per tipo di prodotto
| Blister cardati/facciali |
| Vesciche a conchiglia |
| Blister intrappolati e con carte piene |
| Pacchetti a prova di bambino/adatti agli anziani |
Per settore degli utenti finali
| Eccipienti farmaceutici |
| Nutraceutici e integratori alimentari |
| Elettronica di consumo e hardware |
| Cura personale e cosmetici |
| Altro settore degli utenti finali |
Per Nazione
| Brasile |
| Argentina |
| Cile |
| Resto del Sud America |
| Per processo | termoformatura |
| Formatura a freddo | |
| Per materiale | Film plastici |
| Alluminio (ALU-ALU, foglio PTP) | |
| Carta e cartone | |
| Per tipo di prodotto | Blister cardati/facciali |
| Vesciche a conchiglia | |
| Blister intrappolati e con carte piene | |
| Pacchetti a prova di bambino/adatti agli anziani | |
| Per settore degli utenti finali | Eccipienti farmaceutici |
| Nutraceutici e integratori alimentari | |
| Elettronica di consumo e hardware | |
| Cura personale e cosmetici | |
| Altro settore degli utenti finali | |
| Per Nazione | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato sudamericano degli imballaggi blister?
Nel 1.24 il mercato valeva 2025 miliardi di dollari.
Quanto velocemente si prevede che crescerà il mercato?
Si prevede che registrerà un CAGR del 7.19%, portando il fatturato a 1.75 miliardi di dollari entro il 2030.
Quale processo domina la produzione regionale?
La termoformatura è in testa con una quota del 64.34% e continua a crescere più rapidamente, con un CAGR dell'8.32%.
Quale Paese contribuisce maggiormente alla domanda?
Il Brasile detiene il 39.35% del fatturato del 2024 grazie alla sua ampia base farmaceutica.
Quale materiale sta diventando sempre più popolare per motivi di sostenibilità?
Il PET-G riciclabile contenente materiale post-consumo è il principale sostituto ecologico del PVC.
Perché gli obblighi di serializzazione sono importanti?
Richiedono codici 2D univoci su ogni confezione monodose, aumentando la domanda di blister stampati digitalmente e predisposti per la tracciabilità.


