

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
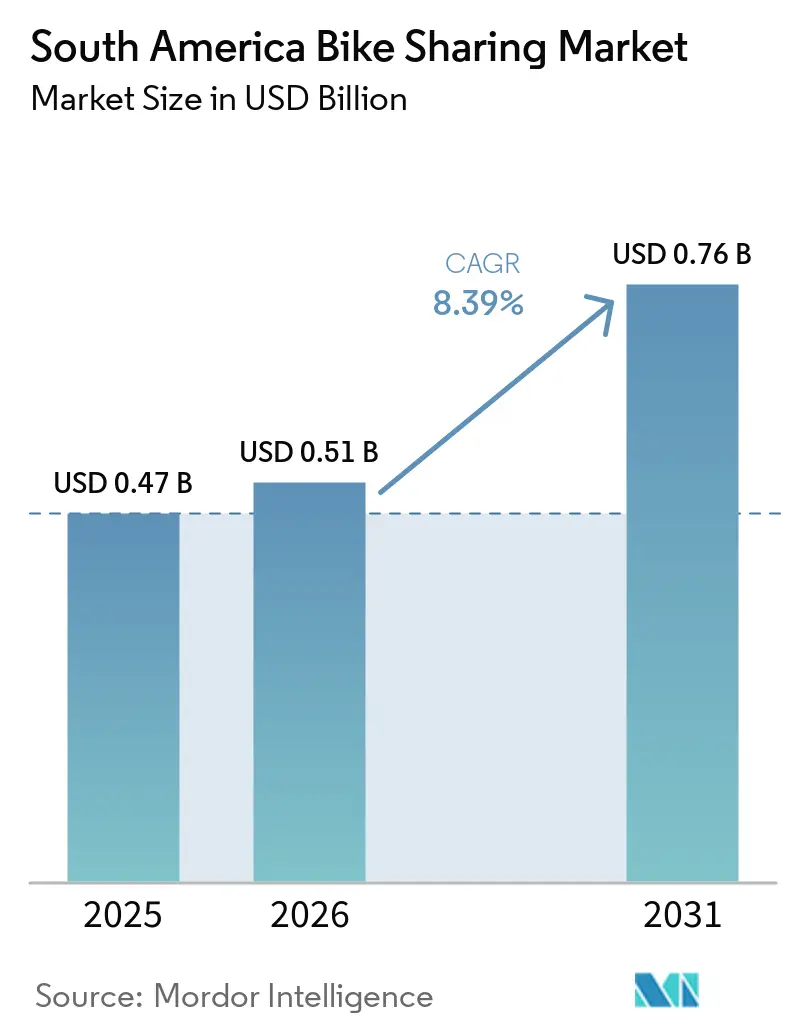
| Dimensione del mercato (2026) | 0.51 miliardo di dollari |
| Dimensione del mercato (2031) | 0.76 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.39% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato del bike sharing in Sud America a cura di Mordor Intelligence
Il mercato del bike sharing in Sud America aveva un valore di 0.47 miliardi di dollari nel 2025 e si prevede che crescerà da 0.51 miliardi di dollari nel 2026 a 0.76 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.39% durante il periodo di previsione (2026-2031). La congestione urbana sta favorendo l'utilizzo di biciclette condivise per brevi spostamenti difficili da effettuare in auto o in autobus. Le autorità pubbliche stanno inoltre integrando le reti ciclabili nella pianificazione del trasporto pubblico, il che conferisce agli operatori un ruolo più chiaro nella mobilità quotidiana. Lunghi periodi di concessione possono aiutare i fornitori a pianificare gli investimenti nelle stazioni, il rinnovo della flotta e la capacità di manutenzione locale. Abbonamenti aziendali e partnership per le consegne stanno generando una domanda ricorrente, insieme alle sponsorizzazioni pubbliche e ai pagamenti individuali per le corse. Il mercato del bike sharing in Sud America dipende quindi da modelli operativi in grado di servire pendolari, corrieri e utenti occasionali senza perdere il controllo della disponibilità della flotta.
Punti chiave del rapporto
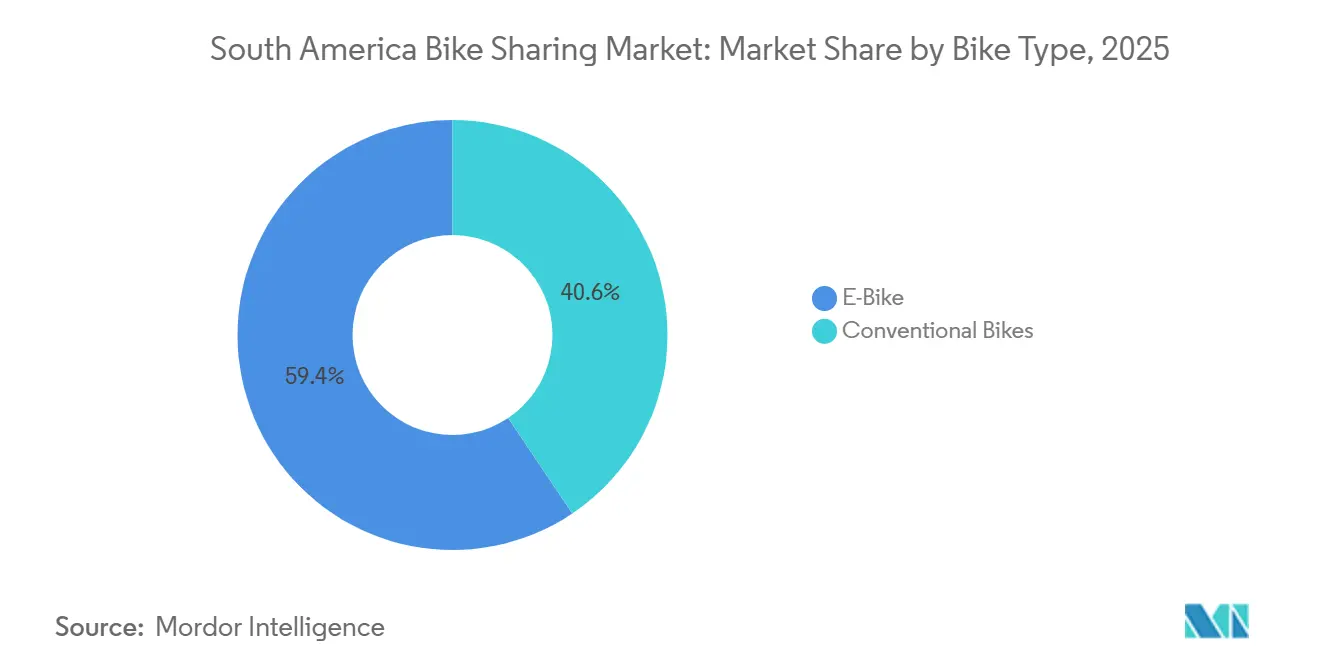
- Per tipologia, le e-bike hanno rappresentato il 59.41% del fatturato nel 2025 e si prevede che cresceranno a un tasso annuo composto del 12.85% fino al 2031.
- In base alla tipologia di sistema, i sistemi con docking station hanno rappresentato il 74.61% del fatturato nel 2025, mentre si prevede che i sistemi senza docking station registreranno il CAGR più elevato, pari al 13.71%, fino al 2031.
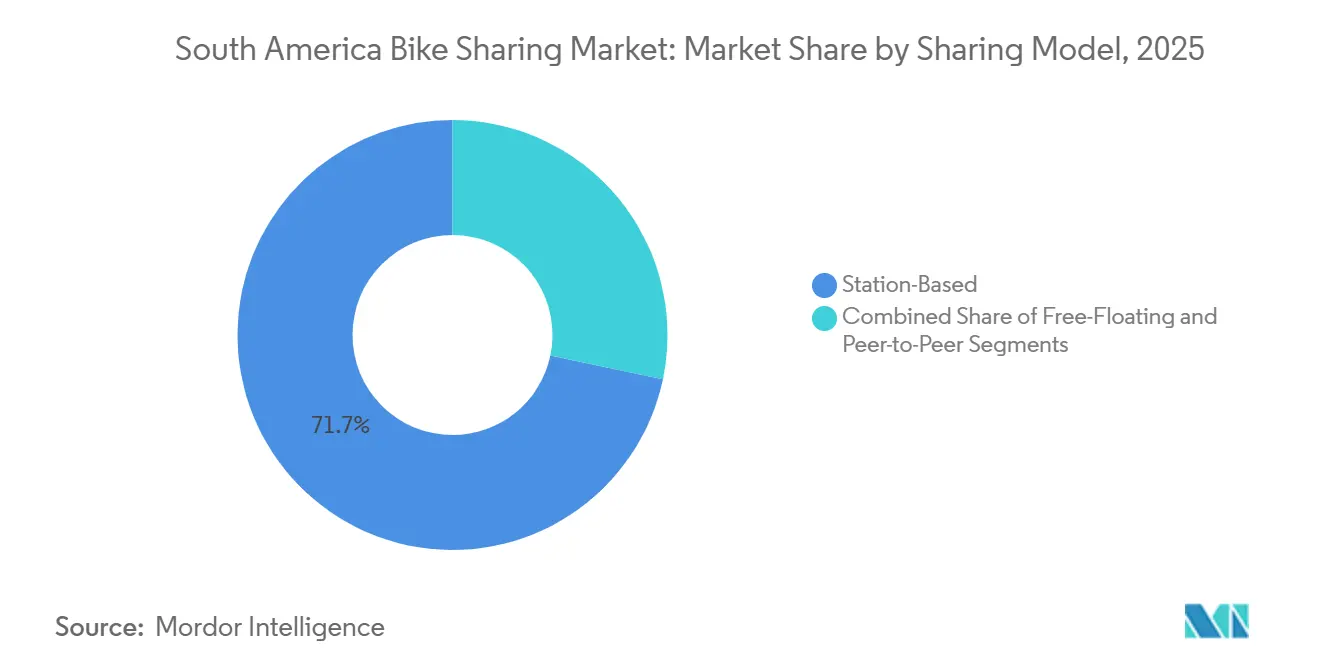
- In base al modello di condivisione, la condivisione basata su stazioni fisse ha rappresentato il 71.71% dei ricavi nel 2025, mentre si prevede che la condivisione a flusso libero registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 15.42% fino al 2031.
- Per quanto riguarda la durata, la bozza di origine non ha catturato la quota di mercato più ampia, mentre si prevede che la quota a lungo termine registrerà il CAGR più rapido, pari all'11.59% fino al 2031.
- Per tipologia di cliente, i pendolari urbani hanno rappresentato il 63.51% del fatturato nel 2025, mentre si prevede che i corrieri addetti alle consegne registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 17.99% fino al 2031.
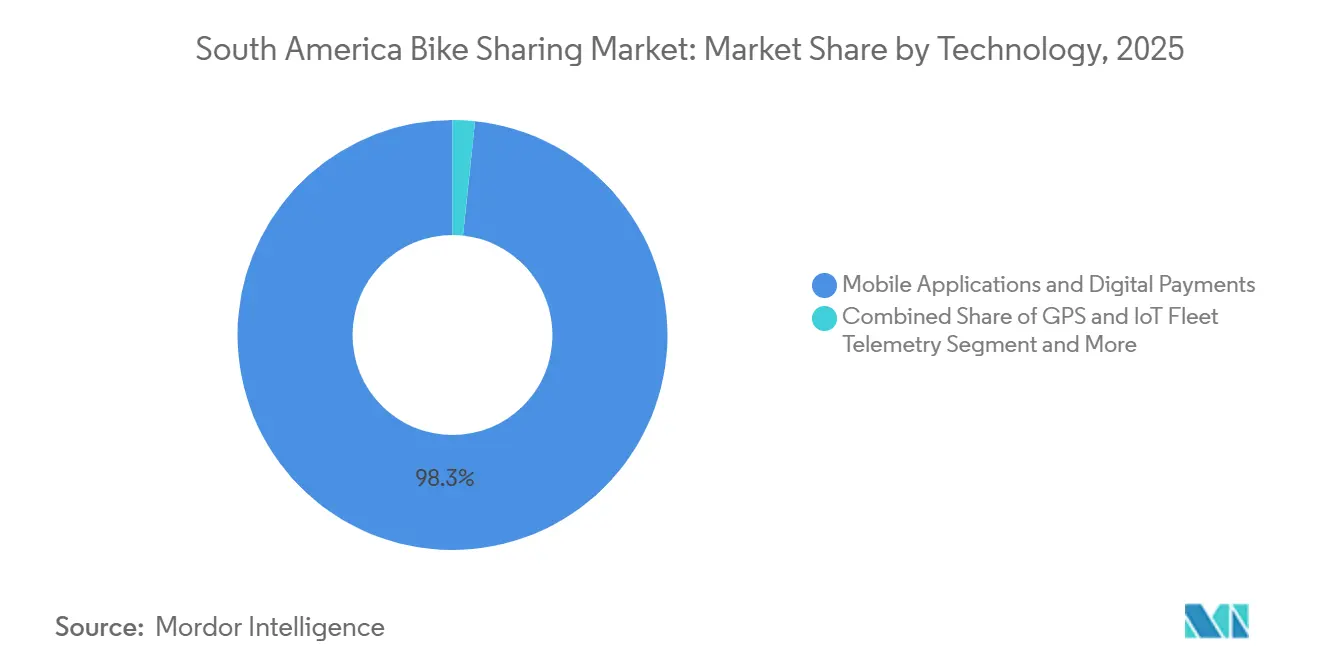
- Dal punto di vista tecnologico, le applicazioni mobili e i pagamenti digitali hanno rappresentato il 98.34% del fatturato nel 2025, mentre si prevede che il ribilanciamento predittivo e l'analisi delle flotte registreranno il CAGR più rapido, pari al 17.14% fino al 2031.
- Per tipologia di applicazione, gli spostamenti quotidiani hanno rappresentato il 61.46% del fatturato nel 2025, mentre si prevede che le consegne e la mobilità commerciale registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 17.99% fino al 2031.
- Dal punto di vista geografico, il Brasile deteneva il 56.34% delle entrate nel 2025 e si prevede che sarà il paese con la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 15.51%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del bike sharing in Sud America
Elettrificazione della flotta di e-bike per i tragitti urbani più lunghi.
Le e-bike rendono più pratici i tragitti urbani più lunghi per i ciclisti che potrebbero non utilizzare una bicicletta tradizionale. Possono estendere il raggio d'azione utile di una flotta condivisa oltre i brevi spostamenti ricreativi. Tembici ha uno stabilimento di assemblaggio a Manaus.[1]"Portafoglio delle operazioni: crescita inclusiva e sostenibile", Global Private Capital Association (GPCA), globalprivatecapital.orgUna capacità locale che può ridurre l'esposizione ai costi delle apparecchiature importate e alle fluttuazioni valutarie. La ricarica presso le stazioni di aggancio può ridurre la necessità di interventi separati per la raccolta e la sostituzione delle batterie. Questo modello favorisce gli operatori in grado di finanziare e mantenere un'infrastruttura di ricarica affidabile su una rete capillare. Offre inoltre ai comuni un modo per supportare la mobilità locale a basse emissioni senza considerare il bike sharing esclusivamente come un servizio ricreativo.
Integrazione tra trasporto pubblico e primo/ultimo miglio
Il bike sharing diventa più utile quando gli utenti possono combinarlo con autobus, metropolitana o linee ferroviarie. EnCicla fa parte del sistema di trasporto integrato dell'area metropolitana di Medellín, che colloca le biciclette condivise all'interno di un'offerta di mobilità pubblica più ampia. I collegamenti in prossimità delle fermate dei mezzi pubblici possono aiutare i residenti a completare spostamenti che altrimenti richiederebbero una camminata più lunga o un ulteriore viaggio in auto. Possono anche rendere la bicicletta un mezzo di trasporto interessante nei quartieri non direttamente serviti da un sistema di trasporto pubblico ad alta capacità. Questo approccio richiede coordinamento per quanto riguarda la collocazione delle stazioni, le modalità di pagamento e gli standard di servizio. Laddove tale coordinamento sia mantenuto, gli operatori possono incentivare un utilizzo regolare durante la settimana, anziché dipendere principalmente dalla domanda del fine settimana o dal turismo.
Finanziamenti comunali ed espansione delle partnership pubblico-private
La partecipazione delle amministrazioni comunali può ridurre l'incertezza che ha limitato alcuni precedenti programmi di bike sharing. I contratti pubblico-privati possono chiarire le responsabilità relative alle stazioni, agli spazi pubblici e agli standard di manutenzione. Le concessioni a lungo termine possono dare agli operatori il tempo di ripartire i costi delle infrastrutture su un periodo operativo più lungo. Possono anche incoraggiare gli investimenti nell'assemblaggio locale, nella formazione del personale e nell'ammodernamento delle flotte. Il sostegno finanziario allo sviluppo per Tembici dimostra come i capitali possano essere indirizzati verso la mobilità elettrica condivisa e la relativa capacità operativa. Il mercato del bike sharing in Sud America trae vantaggio dall'allineamento tra le politiche cittadine e gli impegni degli operatori, piuttosto che dall'introduzione di flotte senza un quadro di servizio consolidato.
Accesso tramite app e distribuzione di super-app
L'accesso digitale può rendere più facile trovare, sbloccare e pagare le biciclette condivise durante gli spostamenti quotidiani. La distribuzione attraverso applicazioni di mobilità e consegna consolidate può far conoscere il servizio agli utenti che potrebbero non scaricare un'app specifica per il ciclismo. Anche i corrieri hanno bisogno di veicoli affidabili per i viaggi ripetuti, il che crea domanda di abbonamenti a flotte di e-bike. iFood ha presentato il suo programma Pedal come parte di un programma di decarbonizzazione delle consegne che utilizza biciclette elettriche per i corrieri.[2]"iFood prevede di distribuire 45,000 e-bike grazie a un investimento di 56.3 milioni di dollari", Startup Researcher, startupresearcher.comLe strade congestionate rafforzano l'esigenza di un veicolo in grado di muoversi nelle aree urbane dense con minori ritardi. Gli operatori devono comunque tutelare il rapporto diretto con i propri clienti quando utilizzano una piattaforma partner per la distribuzione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischio di furto, vandalismo e perdita della flotta | -1.8% | Bogotá, Medellín, Rio de Janeiro, Recife | Breve-medio termine (≤ 4 anni) |
| Infrastrutture ciclabili inadeguate al di fuori dei corridoi principali | -1.3% | Lima, Montevideo, città secondarie in Brasile e Colombia | A lungo termine (≥ 4 anni) |
| Frammentazione della governance municipale e dipendenza dai sussidi | -0.8% | Città di medie dimensioni in Brasile, Colombia e Perù | Medio-lungo termine (2-4 anni) |
| Accesso disomogeneo ai metodi di pagamento e scarsa propensione all'abbonamento | -0.5% | Brasile settentrionale, Perù andino, Colombia interna | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischio di furto, vandalismo e perdita della flotta
Furti e atti vandalici possono interrompere il servizio anche in presenza di una forte domanda di biciclette. I danni alle stazioni eliminano i comodi punti di prelievo e riconsegna, rendendo la rete meno affidabile per gli utenti abituali. Le infrastrutture per le e-bike possono aumentare i costi di sostituzione, poiché le stazioni ospitano anche i dispositivi di ricarica. EnCicla ha segnalato problemi di danni e furti all'interno del proprio sistema, a dimostrazione del perché la protezione delle infrastrutture rimanga una questione operativa fondamentale. Una chiara definizione delle responsabilità tra le autorità cittadine e i gestori può favorire riparazioni più rapide e migliori misure di sicurezza. Senza tale collaborazione, il servizio rischia di perdere utenti a causa della diminuzione della disponibilità delle stazioni.
Infrastrutture ciclabili inadeguate al di fuori dei corridoi principali
In molte città sudamericane, le piste ciclabili protette rimangono disomogenee al di fuori dei centri urbani. I ciclisti sono meno propensi a utilizzare le biciclette condivise quando il loro percorso prevede la condivisione con il traffico veicolare veloce. Ciò limita la copertura nelle zone periferiche, anche dove i residenti potrebbero beneficiare di un trasporto locale a prezzi accessibili. Le differenze nella pianificazione comunale possono inoltre ritardare il rilascio di permessi, l'approvazione delle stazioni e le decisioni relative ai sussidi. L'accesso ai pagamenti e la propensione all'acquisto di abbonamenti possono variare a seconda delle fasce di reddito e delle aree geografiche. Il mercato sudamericano del bike sharing necessita di modelli di servizio che si adattino alle infrastrutture locali, alla capacità di governance e alle modalità di pagamento dei trasporti da parte dei residenti.
Analisi del segmento
Per tipologia di bicicletta: le e-bike favoriscono un utilizzo quotidiano più ampio
Nel 2025, le e-bike rappresentavano il 59.41% del fatturato, conquistando la posizione più rilevante nel mix di tipologie di biciclette. Il loro ruolo riflette la necessità di un servizio in grado di supportare gli spostamenti quotidiani, le consegne e i brevi viaggi personali. L'assistenza elettrica può ridurre lo sforzo fisico in salita, con il caldo e sulle lunghe distanze. Questo rende la flotta interessante per gli utenti che potrebbero non considerare una bicicletta tradizionale un'opzione di trasporto pratica. Le dimensioni del mercato sudamericano del bike sharing per le e-bike sono sostenute dagli investimenti degli operatori in sistemi di ricarica e manutenzione. L'assemblaggio locale può inoltre aiutare un operatore a gestire il rischio di approvvigionamento e a mantenere i pezzi di ricambio più vicini alla rete operativa. I piani di produzione di Tembici sono stati supportati da finanziamenti per lo sviluppo focalizzati sul bike sharing elettrico urbano. Il segmento dipenderà dall'affidabilità del servizio, poiché un basso livello di batteria può minare la fiducia nel prodotto.
Le biciclette tradizionali continuano a essere utilizzate per brevi tragitti, per il tempo libero e su percorsi urbani pianeggianti, il che spiega il loro tasso di crescita annuo composto (CAGR) del 12.85%. Possono essere adatte laddove il costo delle infrastrutture di ricarica non è ancora giustificato. Offrono inoltre una semplice opzione di ingresso per i comuni che introducono per la prima volta il bike sharing. Gli operatori possono mantenere una flotta mista per soddisfare diverse esigenze di viaggio e fasce di prezzo. La quota del 59.41% detenuta dalle e-bike non elimina la necessità di biciclette tradizionali nelle aree turistiche e nelle reti più piccole. Una flotta bilanciata può aiutare i fornitori a mantenere l'accessibilità mentre espandono la capacità elettrica. La sicurezza delle batterie, la qualità della ricarica e la rapidità di intervento in caso di riparazione influenzeranno la velocità con cui le e-bike diventeranno la modalità operativa principale. Il mercato del bike sharing in Sud America può sfruttare questa combinazione per adattare la composizione della flotta alle condizioni stradali e al comportamento degli utenti.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per quanto riguarda il sistema di condivisione: le reti agganciate rimangono il formato principale
Nel 2025, i sistemi con stazioni fisse rappresentavano il 74.61% del fatturato, mentre si prevede che i sistemi senza stazioni fisse cresceranno a un tasso annuo composto del 13.71% fino al 2031. Le stazioni fisse offrono un punto di riferimento visibile per il ritiro, la restituzione, la ricarica e l'assistenza clienti. Possono inoltre aiutare le autorità cittadine a gestire il parcheggio delle biciclette in aree pubbliche affollate. Per le flotte di e-bike, una stazione fissa offre un luogo pratico per ricaricare i veicoli tra un utilizzo e l'altro. Ciò rafforza la convenienza operativa delle stazioni, anche con la crescente diffusione di modelli di restituzione flessibili. I sistemi con stazioni fisse possono generare dati utili su dove e quando le biciclette vengono restituite. Queste informazioni possono aiutare gli operatori ad allocare il personale, programmare le riparazioni e pianificare la capacità delle stazioni. La posizione di leadership dei sistemi con stazioni fisse riflette l'importanza di un'infrastruttura controllata nelle grandi concessioni urbane.
I sistemi senza stazioni fisse offrono flessibilità in aree in cui una fitta rete di stazioni non è economicamente sostenibile o necessaria. Possono essere utili nei campus universitari, nelle zone turistiche e lungo i nuovi percorsi periferici. Il loro rapido tasso di crescita riflette il potenziale per un'espansione mirata piuttosto che per una sostituzione delle reti con stazioni fisse. Le città potrebbero comunque richiedere aree di parcheggio designate per evitare marciapiedi bloccati e biciclette parcheggiate in modo inadeguato. I sistemi ibridi possono combinare un utilizzo flessibile con incentivi per la restituzione della bicicletta alla stazione. Ciò può offrire agli operatori un maggiore controllo sulla distribuzione della flotta, preservando al contempo una certa comodità per gli utenti. Le esigenze di sicurezza e di ricarica determineranno quale sistema sia più adatto a ciascuna località. È probabile che il mercato del bike sharing in Sud America mantenga più di un formato operativo, poiché le città differiscono per densità e gestione dello spazio pubblico.
Grazie al modello di condivisione, i servizi in stazione mantengono un ruolo commerciale di rilievo.
Nel 2025, il bike sharing con stazioni fisse rappresentava il 71.71% del fatturato, mentre si prevede che il bike sharing a flusso libero crescerà a un tasso annuo composto del 15.42% fino al 2031. I servizi con stazioni fisse si integrano naturalmente con le concessioni comunali che definiscono le zone di servizio e gli standard operativi. Una stazione fisica può ospitare il marchio dello sponsor e garantire una presenza riconoscibile in strada. Ciò può generare entrate pubblicitarie e di sponsorizzazione, oltre ai pagamenti degli utenti. La sponsorizzazione di Bike Itaú da parte di Banco Itaú dimostra come la partecipazione del marchio possa supportare le reti ciclabili pubbliche. Le dimensioni del mercato sudamericano del bike sharing, legate ai servizi con stazioni fisse, sono quindi determinate sia dalla domanda di mobilità sia dal valore commerciale della visibilità delle stazioni. Gli operatori possono inoltre utilizzare i dati delle stazioni per monitorare le condizioni della flotta e identificare le aree con una domanda ricorrente. Queste caratteristiche supportano accordi strutturati con le amministrazioni comunali e i partner aziendali.
I sistemi a flusso libero possono essere più facili da implementare laddove una città desideri una copertura più ampia con infrastrutture meno permanenti. Il loro tasso di crescita previsto ne sottolinea la rilevanza in luoghi con una domanda variabile o reti di stazioni meno sviluppate. Tuttavia, il modello richiede regole efficaci per il parcheggio, la ricarica e il ritiro. Una gestione inadeguata dei resi può creare problemi di spazio pubblico e aumentare i costi operativi. Il bike sharing peer-to-peer rimane più adatto a comunità chiuse come campus e luoghi di lavoro. Gruppi di utenti limitati possono ridurre il rischio di smarrimento delle biciclette e migliorare la responsabilità. Il mercato del bike sharing in Sud America trae vantaggio quando ogni modello di condivisione viene adattato alle normative locali e alle condizioni stradali. I fornitori che utilizzano modelli diversi con attenzione possono servire più tipologie di spostamenti senza compromettere le operazioni quotidiane.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Condividendo la durata: i piani più lunghi migliorano la visibilità della domanda
Nel 2025, il bike sharing a lungo termine ha raggiunto una quota di mercato del 56.34% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'11.59% fino al 2031, il più rapido tra le diverse formule di durata. La bozza del documento non forniva una quota di fatturato per il segmento di durata più ampio. I piani a lungo termine possono offrire agli operatori un utilizzo più prevedibile rispetto alle corse singole acquistate solo quando necessario. Sono particolarmente rilevanti per i corrieri che necessitano di un veicolo per turni di lavoro ripetuti. I piani di abbonamento possono anche supportare i programmi di mobilità aziendale offerti dalle imprese. Il mercato del bike sharing in Sud America ha spazio per queste soluzioni perché riducono la dipendenza dal turismo e dalle gite di piacere occasionali. Possono anche facilitare l'inserimento dei costi della bicicletta nel budget familiare o lavorativo. I fornitori devono avere termini di manutenzione chiari perché un utilizzo prolungato comporta una maggiore usura di ciascun veicolo. Un accesso affidabile è essenziale affinché un abbonamento sia considerato un servizio di trasporto pratico.
Il noleggio a breve termine rimane importante per i turisti, gli utenti occasionali e coloro che stanno testando il servizio. Permette di avvicinare nuovi utenti al bike sharing senza richiedere un impegno a lungo termine. Le località turistiche possono registrare un maggiore utilizzo durante eventi, festività e in periodi di bel tempo. Questa domanda può integrare l'utilizzo quotidiano per gli spostamenti casa-lavoro, ma può anche variare a seconda delle stagioni. Gli abbonamenti a lungo termine creano una domanda più stabile, mentre l'accesso a breve termine mantiene apertura e flessibilità. Gli abbonamenti aziendali possono aggiungere un ulteriore livello di utilizzo ricorrente quando i datori di lavoro supportano la mobilità sostenibile. Il mercato del bike sharing in Sud America può soddisfare entrambe le esigenze stabilendo regole semplici per durata, pagamento e manutenzione del veicolo. Un'offerta con durate variabili può ridurre la dipendenza da un solo tipo di utente, mantenendo al contempo il servizio facile da comprendere.
Per tipologia di cliente: i corrieri creano nuovi requisiti per la flotta
Nel 2025, i pendolari urbani rappresentavano il 63.51% del fatturato, mentre si prevede che i corrieri per le consegne cresceranno a un tasso annuo composto (CAGR) del 17.99% fino al 2031. I pendolari costituiscono una base affidabile per i sistemi di bike sharing in prossimità di centri lavorativi, stazioni dei mezzi pubblici e zone residenziali. Generalmente necessitano di una bicicletta affidabile per gli spostamenti di routine a orari prevedibili. I corrieri hanno esigenze diverse, poiché si spostano più frequentemente e possono trasportare merci durante tutta la giornata. La loro crescita sta modificando le specifiche delle e-bike condivise, in termini di durata, autonomia e comfort. La posizione di leadership dei pendolari urbani rimane centrale, ma la domanda di servizi di corriere offre agli operatori un'ulteriore fonte di utilizzo regolare. Le e-bike progettate specificamente per le consegne possono aiutare i fornitori a svolgere questo lavoro in modo più sicuro ed efficiente. Il programma di biciclette elettriche di iFood dimostra il ruolo delle partnership con i servizi di consegna nel supportare questo caso d'uso.
I ciclisti che utilizzano il servizio per svago e turismo possono generare una domanda significativa per le destinazioni turistiche e le zone costiere. I loro spostamenti spesso differiscono da quelli dei pendolari per orari, percorsi e durata. Le aziende e le istituzioni possono stipulare contratti stabili quando i datori di lavoro supportano la mobilità dei dipendenti. Questi accordi potrebbero richiedere più tempo per essere definiti, ma possono offrire ai fornitori una maggiore visibilità sulla domanda. I diversi gruppi di clienti non dovrebbero essere considerati intercambiabili, poiché le loro esigenze in termini di flotta, prezzi e assistenza sono differenti. Una rete pensata per i pendolari potrebbe non soddisfare le esigenze pratiche di un corriere che utilizza il servizio per l'intero turno di lavoro. Il mercato del bike sharing in Sud America può servire una base di clienti più ampia quando gli operatori progettano prodotti specifici per le diverse esigenze quotidiane. Questo approccio riduce anche il rischio di dipendere esclusivamente da sussidi pubblici o dalla domanda legata al tempo libero.
Grazie alla tecnologia: l'analisi va oltre il semplice accesso digitale.
Nel 2025, le applicazioni mobili e i pagamenti digitali rappresentavano il 98.34% dei ricavi derivanti dalla tecnologia, mentre si prevede che il ribilanciamento predittivo e l'analisi della flotta cresceranno a un tasso annuo composto del 17.14% fino al 2031. L'accesso tramite app è ormai un requisito fondamentale per molti utenti della mobilità condivisa. Consente all'utente di localizzare una bicicletta, iniziare un viaggio e pagare senza doversi recare in un punto di ritiro con personale. I pagamenti digitali semplificano inoltre la gestione di abbonamenti e piani di iscrizione. La prossima sfida operativa non consiste semplicemente nell'attrarre utenti dell'app, ma nel mantenere la disponibilità della flotta nelle posizioni più adatte. Le dimensioni del mercato sudamericano del bike sharing per quanto riguarda l'analisi dei dati sono legate a questa esigenza operativa, piuttosto che a un prodotto di consumo separato. GPS, lucchetti intelligenti e dispositivi connessi forniscono dati che possono migliorare la tempestività delle riparazioni e il monitoraggio della flotta. Possono anche favorire interventi più rapidi quando una bicicletta viene spostata al di fuori dell'area consentita.
Il riequilibrio predittivo può aiutare gli operatori ad anticipare dove saranno necessarie le biciclette durante la giornata. Ciò può ridurre il lavoro manuale necessario per spostare le flotte tra le stazioni dopo i periodi di punta. Informazioni più precise possono anche supportare la pianificazione della ricarica, delle riparazioni e dell'espansione delle stazioni. La tecnologia dovrebbe essere utilizzata con una conoscenza pratica del contesto locale, poiché i modelli di utilizzo possono cambiare in base alle condizioni meteorologiche, agli eventi e alle condizioni stradali. L'accesso da dispositivi mobili rimarrà essenziale, ma non è più il principale elemento di differenziazione tra i fornitori affermati. Gli operatori che migliorano la gestione quotidiana della flotta possono ottenere un vantaggio competitivo più significativo rispetto a quelli che si concentrano esclusivamente sull'interfaccia con il cliente. Il mercato del bike sharing in Sud America necessita di una tecnologia affidabile che funzioni sia per i team sul campo che per gli utenti. Una solida gestione operativa può rendere gli strumenti digitali significativi in un modo che una semplice applicazione da sola non può.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il pendolarismo rimane centrale con l'espansione dell'uso commerciale
Nel 2025, gli spostamenti quotidiani in bicicletta rappresentavano il 61.46% del fatturato, mentre si prevede che le consegne e la mobilità commerciale cresceranno a un tasso annuo composto del 17.99% fino al 2031. Gli spostamenti quotidiani in bicicletta sono fondamentali per il funzionamento delle reti di stazioni nelle principali città. I ciclisti utilizzano le biciclette per collegare case, uffici, istituti scolastici e nodi di trasporto pubblico. Questo rende particolarmente importanti la posizione delle stazioni e la loro disponibilità nelle prime ore del mattino. Gli spostamenti per il primo e l'ultimo miglio possono rafforzare il ruolo del bike sharing laddove il trasporto pubblico non raggiunge tutte le destinazioni. La diffusione degli spostamenti quotidiani in bicicletta sottolinea l'importanza per gli operatori di mantenere un'affidabilità costante. Le consegne e l'uso commerciale aggiungono un diverso modello di domanda che può protrarsi per tutta la giornata. Questi utilizzi possono aiutare le flotte a generare valore al di fuori dei tradizionali picchi di pendolarismo.
Il turismo e le attività ricreative rimangono rilevanti laddove i visitatori desiderano un modo semplice per spostarsi nei centri urbani o nelle zone costiere. Questi spostamenti possono far conoscere una città a nuove persone e ai servizi di bike sharing. L'uso commerciale può diversificare le entrate, ma impone anche maggiori esigenze in termini di durata della flotta e reattività del servizio. Gli operatori devono evitare di costruire una rete che serva una sola attività o un solo quartiere. Un mix equilibrato di applicazioni può contribuire a mantenere un sistema utile anche in presenza di modelli di mobilità in continua evoluzione. L'integrazione con il trasporto pubblico è altrettanto importante perché collega i brevi spostamenti in bicicletta con i viaggi più lunghi sui mezzi pubblici. Il mercato del bike sharing in Sud America può crescere grazie ad applicazioni che si rafforzano a vicenda anziché competere per la stessa flotta limitata. La pianificazione urbana determinerà se questi utilizzi potranno espandersi in sicurezza oltre i corridoi centrali.
Analisi geografica
Nel 2025, il Brasile deteneva il 56.34% del fatturato regionale, posizionandosi al primo posto nel mercato sudamericano del bike sharing. Le sue città combinano un'elevata densità di popolazione urbana, un traffico intenso e sistemi di mobilità pubblica consolidati. San Paolo, Rio de Janeiro, Recife, Salvador, Porto Alegre, Brasilia e Curitiba rappresentano importanti centri per le reti di stazioni. L'esperienza degli operatori locali e le consolidate relazioni con le amministrazioni comunali favoriscono continui investimenti nella flotta. I finanziamenti per lo sviluppo di Tembici hanno supportato la capacità di bike sharing elettrico urbano e i relativi piani di espansione. Il Paese è anche il mercato in più rapida crescita, con un CAGR del 15.51%. In Brasile si sta inoltre sviluppando un legame tra le e-bike e le consegne tramite app. Questa combinazione rende il Paese importante sia per l'utilizzo da parte dei pendolari che per gli abbonamenti alle flotte commerciali. Il contesto nazionale può favorire i fornitori con esperienza locale in materia di manutenzione, approvvigionamento e gestione operativa.
Colombia e Cile offrono esempi distinti di come la governance influenzi l'erogazione dei servizi. Il sistema EnCicla di Medellín è collegato alla rete metropolitana di mobilità pubblica ed è gestito nell'ambito di un servizio pubblico. Bogotá illustra un contesto di concessione privata in cui un operatore deve gestire direttamente la qualità del servizio e la protezione della flotta. Le reti di bike sharing cilene dimostrano il valore del coordinamento tra più comuni. Questi paesi dimostrano che una rete di bike sharing può essere supportata attraverso diversi approcci di finanziamento e gestione. La scelta tra gestione pubblica e concessione privata influisce su chi si assume il rischio di manutenzione e sicurezza. Influisce anche sulla rapidità con cui un servizio può prendere decisioni infrastrutturali. Un approccio locale è quindi più utile di un unico modello regionale.
Argentina, Perù, Uruguay e altri paesi sudamericani hanno opportunità al di fuori dei loro centri urbani più grandi. Buenos Aires ha un modello consolidato di accesso pubblico che dimostra il ruolo del supporto municipale nel rendere le biciclette disponibili. Lima e Montevideo hanno programmi operativi, ma presentano limitazioni in termini di infrastrutture ciclabili e copertura della rete. Le città secondarie possono offrire spazio per sistemi più piccoli progettati in base alle abitudini di viaggio locali. Queste città necessitano di un equilibrio pratico tra investimenti di capitale, sicurezza dei percorsi e domanda prevista di utenti. L'espansione al di fuori dei distretti centrali dipenderà da percorsi protetti e migliori collegamenti con il trasporto pubblico. Gli operatori potrebbero dover gestire diverse città più piccole come un portafoglio, anziché affidarsi a un unico grande sistema. Questa conformazione geografica può premiare modelli di concessione flessibili, adeguati ai bilanci locali e alle esigenze di servizio.
Panorama competitivo
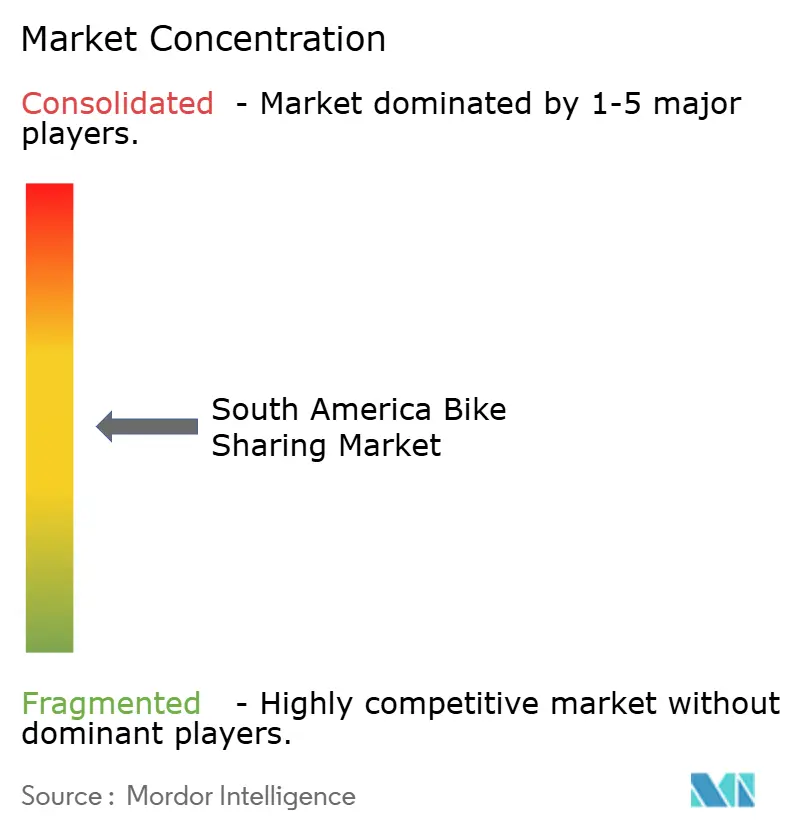
Il mercato del bike sharing in Sud America è moderatamente concentrato perché gli operatori consolidati detengono importanti concessioni comunali e vantano esperienza nella gestione delle stazioni. Tembici, Serttel, EnCicla, Bike Itaú e Moventia (o CityBike Perú) sono stati identificati nella bozza di documento come i principali operatori. La loro posizione dipende più dalla capacità operativa, dalle relazioni pubbliche e dalle infrastrutture che dalla semplice concorrenza sui prezzi. Tembici opera in diversi paesi sudamericani e ha sviluppato capacità locali per le biciclette elettriche. I partner finanziari per lo sviluppo hanno espresso il loro sostegno all'espansione del servizio di bike sharing urbano di Tembici nella regione (DFC). Bike Itaú e Bike Santiago dimostrano inoltre come le sponsorizzazioni possano supportare un servizio di mobilità rivolto al pubblico. EnCicla si distingue perché opera all'interno di un quadro di servizio pubblico metropolitano. Queste diverse strutture implicano che la concorrenza diretta sia plasmata dal modello di appalto e di governance di ciascuna città.
I principali fornitori stanno adattando le proprie strategie per servire contemporaneamente i corrieri e i pendolari. Tembici ha abbinato il suo approccio alle e-bike all'espansione regionale e alla capacità di assemblaggio locale. L'iniziativa Pedal di iFood è un esempio di partnership per le consegne che collega le biciclette elettriche al lavoro di corriere. EnCicla ha aggiunto biciclette elettriche con stazioni di ricarica nella zona di Valle de Aburrá. Serttel si è concentrata sulle relazioni con le amministrazioni comunali e sui servizi connessi alla tecnologia urbana. Queste mosse dimostrano che gli operatori competono attraverso la progettazione della flotta, le partnership e l'erogazione del servizio. La capacità di mantenere le stazioni e rispondere ai problemi sul campo rimane importante quanto l'aggiunta di biciclette. Le aziende che riescono a collegare i propri sistemi con il trasporto pubblico e i programmi aziendali potrebbero avere una domanda più stabile.
Esistono ancora opportunità nelle città brasiliane di secondo piano, nelle aree periferiche di Lima e nei programmi di mobilità aziendale in tutta la regione. Queste località potrebbero richiedere servizi più piccoli o flessibili rispetto alle grandi reti di stazioni fisse delle capitali. I nuovi operatori possono concentrarsi su flotte specializzate per le consegne, piuttosto che tentare di scalzare una concessione cittadina già consolidata. Tuttavia, i rischi per la sicurezza, le piste ciclabili irregolari e le normative sullo spazio pubblico possono rendere l'espansione costosa. Gli operatori con sistemi di manutenzione collaudati e solide relazioni con il settore pubblico locale hanno un vantaggio quando le città cercano un servizio affidabile. Gli abbonamenti aziendali possono creare un ulteriore canale di domanda laddove i bilanci comunali sono limitati. I risultati competitivi dipenderanno dalla capacità dei fornitori di mantenere le flotte operative, controllando al contempo i costi di riparazione e ridistribuzione.
Leader del settore del bike sharing in Sud America
-
CityBikeLima
-
EnCicla
-
Moventia
-
Sertel
-
Tembici
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Tembici si è assicurata un finanziamento di 340 milioni di BRL (circa 65.6 milioni di dollari) da BNDES per distribuire 85,000 biciclette elettriche ai fattorini che operano su piattaforme di consegna tramite app come iFood.
- Febbraio 2026: Lyft Urban Solutions si è aggiudicata un contratto da AMIM di Guadalajara per espandere Mi Bici, introducendo biciclette elettriche e infrastrutture di ricarica in un sistema di bike sharing che in precedenza utilizzava solo biciclette tradizionali.
Ambito del rapporto sul mercato del bike sharing in Sud America
Il mercato del bike sharing in Sud America è segmentato per tipo di bicicletta, sistema di condivisione, modello di condivisione, durata della condivisione, tipologia di cliente, tecnologia, applicazione e paese. Per tipo di bicicletta, il mercato è segmentato in biciclette tradizionali e e-bike. Per sistema di condivisione, il mercato è segmentato in biciclette con stazioni fisse, biciclette senza stazioni fisse e biciclette ibride. Per modello di condivisione, il mercato è segmentato in biciclette con stazioni fisse, biciclette a flusso libero e biciclette peer-to-peer. Per durata della condivisione, il mercato è segmentato in biciclette a breve termine e biciclette a lungo termine. Per tipologia di cliente, il mercato è segmentato in pendolari urbani, corrieri, utenti per svago e turismo, e aziende e istituzioni. Per tecnologia, il mercato è segmentato in GPS e telemetria IoT della flotta, serrature intelligenti e accesso tramite QR code, applicazioni e piattaforme mobili e intelligenza artificiale per il ribilanciamento predittivo. Per applicazione, il mercato è segmentato in pendolarismo quotidiano, trasporto del primo e ultimo miglio, turismo e tempo libero, consegne e attività commerciali. A livello di Paese, il mercato è segmentato in Brasile, Argentina, Colombia, Perù, Cile, Uruguay e resto del Sud America. Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di bici
| Biciclette convenzionali |
| E-Bikes |
Condividendo il sistema
| Ancorato |
| Senza dock |
| IBRIDO |
Condividendo il modello
| Basato sulla stazione |
| Galleggiante libero |
| Peer to peer |
Condividendo la durata
| breve Termine |
| Lungo Termine |
Per tipologia di cliente
| Pendolari urbani |
| Corrieri per le consegne |
| Ciclisti del tempo libero e del turismo |
| Utenti aziendali e istituzionali |
Per tecnologia
| Telemetria della flotta tramite GPS e IoT |
| Serrature intelligenti e accesso tramite codice QR |
| Applicazioni mobili e pagamenti digitali |
| Riequilibrio predittivo e analisi della flotta |
Per Applicazione
| Pendolarismo quotidiano |
| Trasporto del primo e dell'ultimo miglio |
| Turismo e Ricreazione |
| Consegna e mobilità commerciale |
Per Nazione
| Brasile |
| Argentina |
| Columbia |
| Perù |
| Cile |
| Uruguay |
| Resto del Sud America |
| Per tipo di bici | Biciclette convenzionali |
| E-Bikes | |
| Condividendo il sistema | Ancorato |
| Senza dock | |
| IBRIDO | |
| Condividendo il modello | Basato sulla stazione |
| Galleggiante libero | |
| Peer to peer | |
| Condividendo la durata | breve Termine |
| Lungo Termine | |
| Per tipologia di cliente | Pendolari urbani |
| Corrieri per le consegne | |
| Ciclisti del tempo libero e del turismo | |
| Utenti aziendali e istituzionali | |
| Per tecnologia | Telemetria della flotta tramite GPS e IoT |
| Serrature intelligenti e accesso tramite codice QR | |
| Applicazioni mobili e pagamenti digitali | |
| Riequilibrio predittivo e analisi della flotta | |
| Per Applicazione | Pendolarismo quotidiano |
| Trasporto del primo e dell'ultimo miglio | |
| Turismo e Ricreazione | |
| Consegna e mobilità commerciale | |
| Per Nazione | Brasile |
| Argentina | |
| Columbia | |
| Perù | |
| Cile | |
| Uruguay | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di bike sharing in Sud America?
La congestione del traffico, i collegamenti con i mezzi pubblici, la disponibilità di e-bike e l'utilizzo per le consegne stanno sostenendo la domanda nelle principali aree urbane.
Qual è il Paese sudamericano con il fatturato maggiore nel settore del bike sharing?
Nel 2025 il Brasile deteneva il 56.34% delle entrate regionali.
Perché le e-bike sono importanti per i servizi di mobilità condivisa?
Le e-bike rendono pratici anche gli spostamenti urbani più lunghi e impegnativi, favorendo l'utilizzo per il pendolarismo e le consegne.
Qual è la principale sfida per gli operatori del bike sharing?
Furti, atti di vandalismo, piste ciclabili in cattive condizioni e una gestione locale discontinua possono limitare l'affidabilità e l'espansione del servizio.


