

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
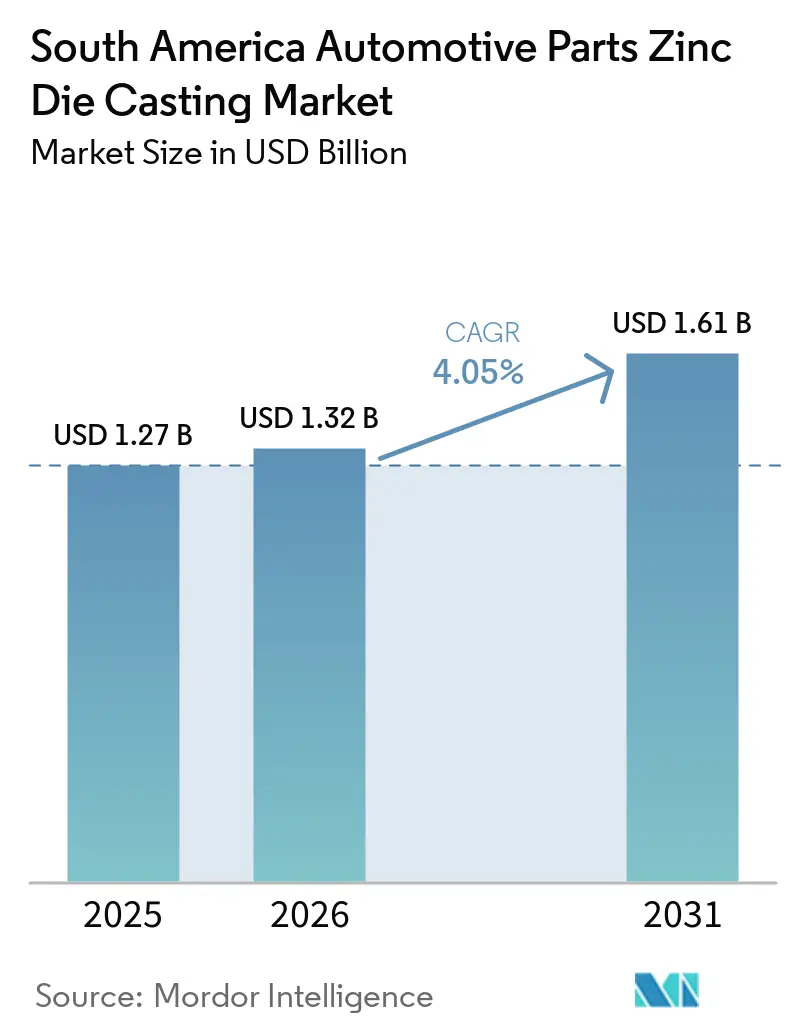
| Dimensione del mercato (2026) | 1.32 miliardo di dollari |
| Dimensione del mercato (2031) | 1.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.05% CAGR |
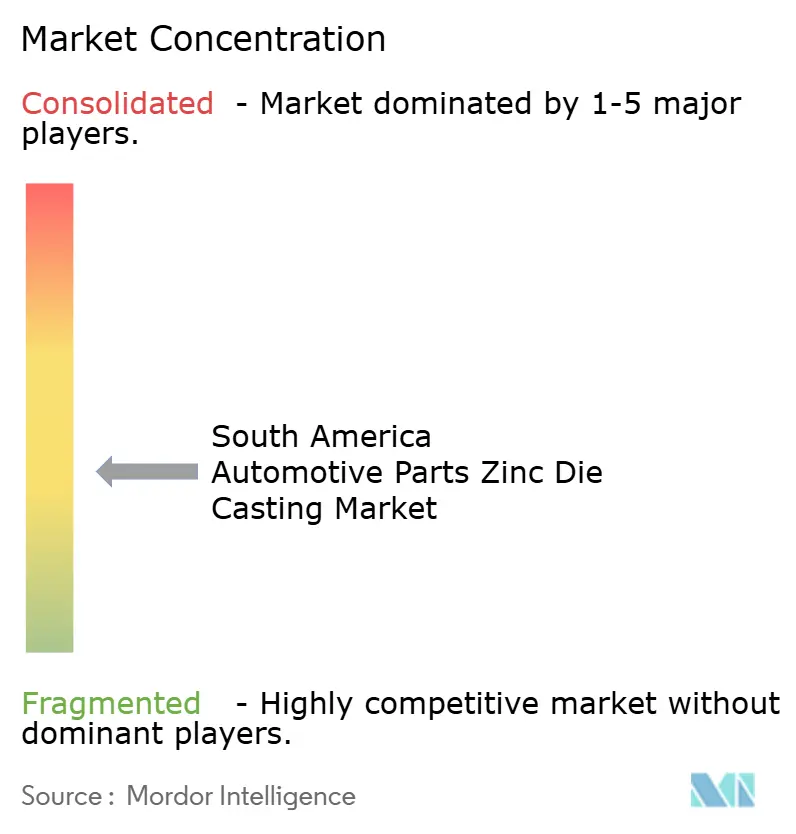
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della pressofusione di zinco per componenti automobilistici in Sud America a cura di Mordor Intelligence
Il mercato sudamericano della pressofusione di zinco per componenti automobilistici, valutato a 1.27 miliardi di dollari nel 2025, è stimato a 1.32 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.61 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.05% dal 2026 al 2031. Il Brasile domina l'attuale panorama della domanda, ma deve affrontare l'instabilità della rete elettrica e le fluttuazioni del prezzo dello zinco, che mettono sotto pressione i margini delle fonderie. Nel tentativo di soddisfare gli standard sulle emissioni PROCONVE L-7/L-8 del Brasile e di allinearsi alle normative CAFE statunitensi che si ripercuotono lungo tutta la catena di fornitura, le case automobilistiche optano sempre più spesso per staffe in zinco anziché in acciaio. Sebbene rimanga una nicchia, la pressofusione sottovuoto sta rapidamente guadagnando terreno, spinta dalla necessità, nei programmi per veicoli elettrici (EV), di alloggiamenti privi di porosità e schermati dalle interferenze elettromagnetiche (EMI) nei sistemi di gestione delle batterie. Inoltre, grazie agli incentivi della legge argentina 27 686 e dell'accordo commerciale UE-Mercosur, le fonderie regionali sono ora pronte a competere per i contratti del mercato post-vendita europeo, libere dal precedente vincolo tariffario [1] “Scheda informativa sull'accordo commerciale UE-Mercosur”, Commissione europea, europa.eu.
Punti chiave del rapporto
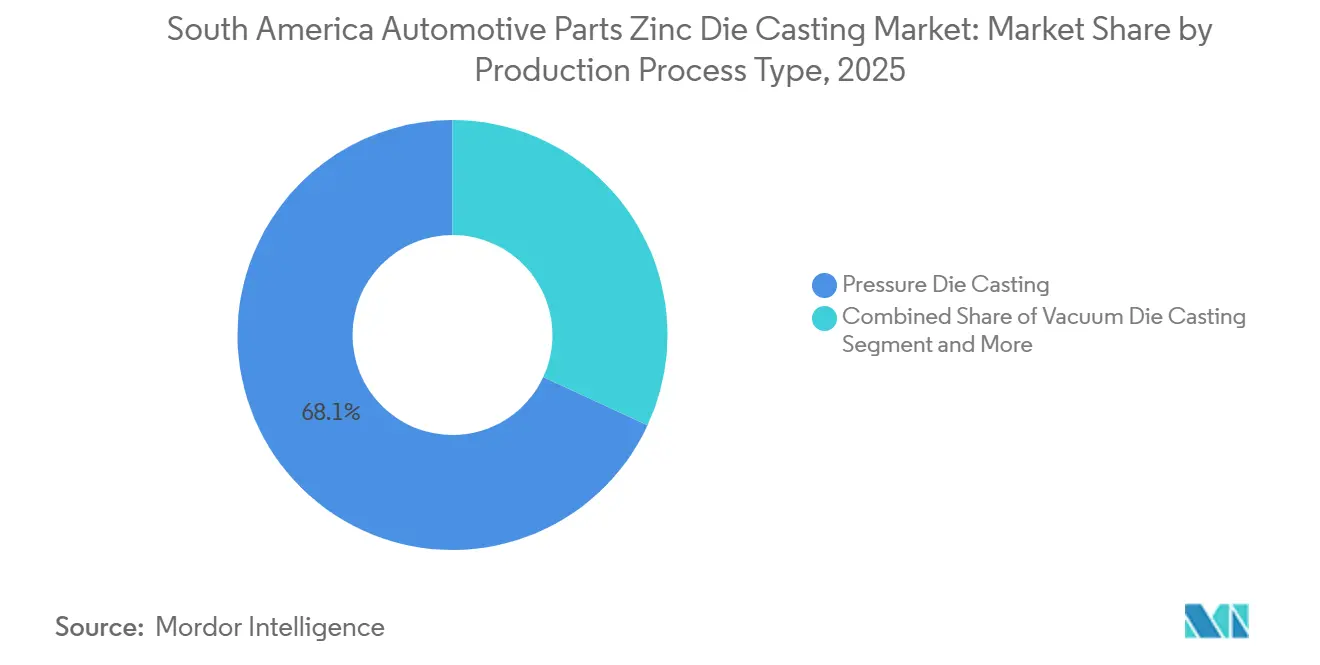
- In base al processo produttivo, la pressofusione a pressione deteneva la quota di mercato maggiore, pari al 68.12%, della pressofusione di zinco per componenti automobilistici in Sud America nel 2025; si prevede che la pressofusione sottovuoto crescerà a un tasso annuo composto del 7.48% fino al 2031.
- Per tipologia di lega, nel 2025 la lega Zamak 3 deteneva il 50.25% del mercato sudamericano della pressofusione di zinco per componenti automobilistici, mentre le leghe ZA registreranno la crescita più rapida, con un CAGR dell'8.27% fino al 2031.
- Per tipologia di applicazione, nel 2025 i componenti per motori detenevano una quota del 35.22% del mercato sudamericano della pressofusione di zinco per componenti automobilistici, mentre gli alloggiamenti per apparecchiature elettriche ed elettroniche hanno registrato una crescita annua composta (CAGR) del 9.13% nel periodo 2026-2031.
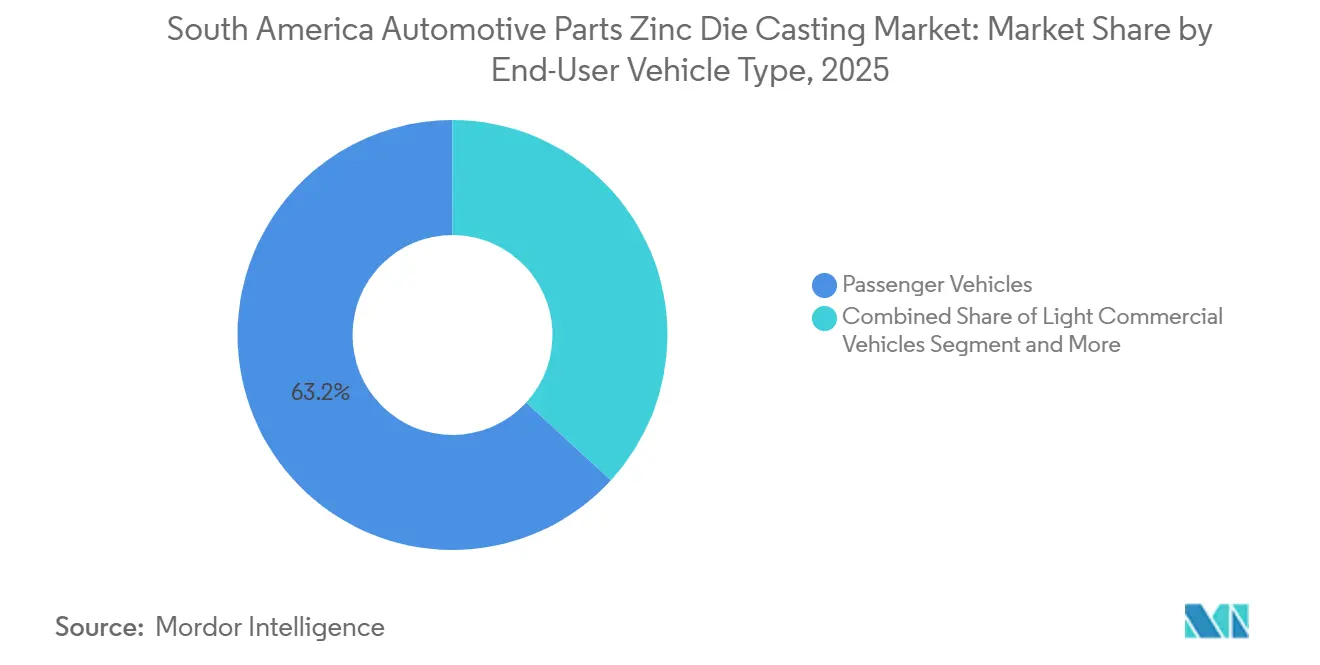
- Per tipologia di veicolo utilizzato dall'utente finale, le autovetture rappresentavano una quota del 63.15% nel 2025 e si prevede che cresceranno a un tasso annuo composto del 6.44% fino al 2031, superando le categorie commerciali.
- Per canale di vendita, nel 2025 il segmento OEM deteneva l'84.03% della quota di mercato sudamericana della pressofusione di zinco per componenti automobilistici; il mercato dei ricambi sarà il canale a più rapida crescita, con un CAGR del 6.95% fino al 2031.
- A livello di singoli paesi, il Brasile ha dominato con una quota di fatturato del 45.18% nel 2025, mentre il Perù è destinato a crescere con il CAGR regionale più elevato, pari al 5.86% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato sudamericano della pressofusione di zinco per componenti automobilistici.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita della produzione di veicoli passeggeri | + 1.2% | Brasile, Argentina | Medio termine (2-4 anni) |
| Domanda di custodie E/E schermate EMC | + 1.1% | Brasile, Argentina | Medio termine (2-4 anni) |
| Alleggerimento a favore dei componenti in zinco | + 0.9% | Brasile, Cile | A lungo termine (≥ 4 anni) |
| Aumento della domanda di motori e alloggiamenti per batterie per veicoli elettrici | + 0.8% | Brasile, Cile | A lungo termine (≥ 4 anni) |
| Incentivi alla localizzazione per i componenti automobilistici | + 0.7% | Argentina, Brasile, Paraguay, Uruguay | Medio termine (2-4 anni) |
| Costo degli utensili rispetto ai processi concorrenti | + 0.6% | Brasile | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita della produzione di autovetture in Sud America
Il Brasile ha registrato una notevole ripresa che ha incrementato la produzione regionale di veicoli nel 2025, aumentando immediatamente la domanda di staffe e alloggiamenti in zinco pressofuso. Secondo l'Agenzia Internazionale dell'Energia, il Sud America ha assistito a una crescita significativa dei veicoli elettrificati entro il 2025. I modelli elettrici richiedono più zinco rispetto alle loro controparti con motore a combustione interna. In Argentina, un mandato di contenuto locale sta spingendo verso un maggiore approvvigionamento da fonderie di zinco nazionali di secondo livello. Inoltre, la ratifica dell'accordo UE-Mercosur sta ampliando le opportunità di esportazione per le fonderie in Brasile e Argentina.
Crescente domanda di alloggiamenti E/E schermati contro la compatibilità elettromagnetica nei veicoli elettrici
I sistemi di propulsione elettrica generano interferenze elettromagnetiche e gli involucri in zinco pressofuso offrono facilmente un'attenuazione di 60-80 dB nell'intervallo 30 MHz-1 GHz, eliminando il costo dei rivestimenti conduttivi. Entro il 2026, il parco veicoli elettrici (EV) del Sud America richiederà un numero significativo di alloggiamenti. La regione è in grado di soddisfare questa domanda utilizzando le celle di pressofusione esistenti. La lega ZA-27 sta guadagnando terreno per le schermature dei motori, mentre lo Zamak 5 domina i vani batteria sotto il pianale esposti alla nebbia salina. Gli standard sulle emissioni del Brasile accelerano indirettamente la conformità EMI e uno stretto legame con le catene di fornitura di veicoli elettrici degli Stati Uniti mantiene brevi i cicli di progettazione.
Normative per la riduzione del peso che favoriscono i componenti in lega di zinco
I limiti di CO₂ PROCONVE L-7/L-8 del Brasile, in vigore dal 2025, hanno spinto i produttori di apparecchiature originali (OEM) a sostituire le staffe in acciaio più pesanti con equivalenti in zinco, riducendo la massa del 15-20% per componente. L'introduzione da parte del Cile di obiettivi volontari di alleggerimento sta incoraggiando l'uso dello zinco nelle maniglie delle porte e negli alloggiamenti degli impianti HVAC. Lo strato di corrosione autopassivante dello zinco consente di realizzare sezioni di parete più sottili rispetto all'acciaio, un vantaggio fondamentale per i mercati costieri con esposizione cronica alla salsedine. La spinta normativa combinata consolida la posizione dello zinco per i componenti non strutturali nel lungo termine.
Aumento delle applicazioni per motori e alloggiamenti delle batterie dei veicoli elettrici.
L'International Zinc Association prevede un quadruplo aumento dello zinco per veicolo elettrico tra il 2022 e il 2030 a causa degli schermi terminali del motore, dei rinforzi del vassoio della batteria e degli alloggiamenti dell'inverter [2] "Zinc in EV Components", International Zinc Association, zinc.org . Gli OEM sudamericani stanno specificando ZA-27 in anticipo per evitare future riprogettazioni legate alle architetture a 800 V. Gli involucri della batteria a tenuta di pressione e privi di porosità stanno guidando una crescita significativa nella pressofusione sottovuoto. Nel 2025, la regione ha ottenuto investimenti sostanziali per i componenti dei veicoli elettrici, con molti fondi destinati all'approvvigionamento locale di zinco per conformarsi alle normative governative.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza da pressofusione di alluminio | -0.8% | Brasile, Argentina | Medio termine (2-4 anni) |
| Volatilità dei prezzi dello zinco | -0.6% | Brasile, Argentina | A breve termine (≤ 2 anni) |
| L'intermittenza della rete elettrica interrompe le fonderie | -0.5% | Brasile, Argentina, Cile | A breve termine (≤ 2 anni) |
| Norme più severe per lo smaltimento dei rifiuti. | -0.3% | Brasile, Cile | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza da pressofusione di alluminio
La densità dell'alluminio di 2.7 g/cm³ offre notevoli risparmi di peso rispetto allo zinco, attirando gli OEM per i telai dei vassoi delle batterie nonostante i costi di attrezzaggio più elevati [3] "Costo del ciclo di vita degli stampi in zinco rispetto a quelli in alluminio", documento tecnico Dynacast, dynacast.com . Un produttore leader di precisione ha ampliato la sua capacità produttiva di alluminio nel 2025 per rifornire un produttore di veicoli elettrici. Supportata da una solida base operativa e da decenni di esperienza, Nemak può adattare in modo flessibile la sua capacità produttiva tra i metalli, spingendo i fonditori di zinco a specializzarsi in geometrie complesse.
Volatilità dei prezzi dello zinco
Nell'ottobre 2025, il prezzo spot dello zinco ha registrato un'impennata significativa rispetto ai futures, in concomitanza con un calo delle scorte del LME. A causa della limitata disponibilità di strumenti di copertura, le fonderie sudamericane si trovano ad affrontare fluttuazioni degli utili che incidono direttamente sul loro EBITDA. Ciò è stato evidente nelle difficoltà relative all'EBITDA riscontrate da un importante operatore del settore nel terzo trimestre del 2024. Tale instabilità dei margini ha reso le banche restie a concedere linee di credito per il capitale circolante alle fonderie di medie dimensioni.
Analisi del segmento
In base al tipo di processo produttivo: la pressione è dominante, il vuoto aumenta
Nel 2025, la pressofusione a pressione ha conquistato una quota del 68.12% del mercato sudamericano della pressofusione di zinco per componenti automobilistici, grazie al know-how consolidato degli impianti e a tempi di ciclo inferiori a 60 secondi. La crescita annua composta (CAGR) del 7.48% della pressofusione sottovuoto fino al 2031 riflette la domanda di veicoli elettrici di involucri per batterie privi di porosità e a tenuta stagna, riducendo il divario di costo man mano che i tassi di scarto scendono al di sotto dell'1%.
Le celle a vuoto richiedono camere sigillate e pompe, il che aumenta le spese in conto capitale. Le varianti semisolide e a compressione rimangono sperimentali, limitate a prototipi di componenti a parete sottile. La formazione continua e la certificazione secondo gli standard NADCA aiutano le grandi fonderie a difendere la propria quota di mercato contro i concorrenti che producono componenti in alluminio, mentre il mercato sudamericano della pressofusione di zinco per componenti automobilistici si sta orientando verso applicazioni per veicoli elettrici ad alta integrità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di lega: Zamak 3 Leads, ZA Alloys Accelerate
Nel 2025, la lega Zamak 3 deteneva il 50.25% del mercato sudamericano della pressofusione di zinco per componenti automobilistici grazie alla sua superiore colabilità e al suo rapporto costo-efficacia. Si prevede che le leghe ZA cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.27% fino al 2031, poiché le architetture 800-V richiedono una resistenza alla trazione fino a 425 MPa, superando il limite massimo di 280 MPa della lega Zamak 3.
La microaggiunta di cromo alla lega Zamak 5 la rende la scelta ideale per gli assemblaggi di carrozzeria per applicazioni costiere, mentre le miscele proprietarie con rame o magnesio trovano impiego in alloggiamenti per sistemi di alimentazione resistenti all'usura, una tecnologia di nicchia. Con l'aumento dell'adozione dei veicoli elettrici, i produttori di apparecchiature originali (OEM) stanno incrementando i volumi di produzione di leghe ad alta resistenza per le protezioni motore in ZA-27, aumentando la quota di mercato sudamericana della pressofusione di zinco per componenti automobilistici e incentivando gli investimenti nella flessibilità multi-lega nei principali stabilimenti.
Per applicazione: Responsabile componenti motore, Sovraccarico alloggiamenti E/E
Nel 2025, i componenti del motore rappresentavano il 35.22% della quota di mercato sudamericana della pressofusione di zinco per componenti automobilistici, grazie alle proprietà di smorzamento delle vibrazioni e alla stabilità dimensionale dello zinco, utilizzate per la produzione di carter per pompe dell'olio e coperture per catene di distribuzione. Il segmento dei carter per componenti elettrici ed elettronici registrerà la crescita più rapida, con un CAGR del 9.13%, supportato dai parametri di riferimento EMI CISPR 25.
Le scatole per inverter a parete sottile e gli involucri per convertitori DC-DC ora specificano ZA-27 per le prestazioni combinate meccaniche e di schermatura, il che fa aumentare i prezzi medi di vendita. Gli assemblaggi della carrozzeria e i componenti della trasmissione mantengono una quota di mercato a due cifre, ma le normative sulla riduzione del peso continuano a spostare staffe e cerniere verso lo zinco, ampliando la quota di mercato sudamericana della pressofusione di zinco per componenti automobilistici destinata a componenti non appartenenti al gruppo propulsore.
Per tipologia di veicolo utilizzatore finale: predominano i veicoli passeggeri.
Nel 2025, i veicoli passeggeri rappresentavano il 63.15% della domanda e si prevede una crescita annua composta (CAGR) del 6.44% fino al 2031, grazie al rinnovamento delle flotte di ridesharing a San Paolo con berline ibride che aggiungono il 15-20% di zinco per unità. I veicoli commerciali leggeri sono in ritardo, ma beneficiano di una crescita graduale derivante dall'elettrificazione dell'ultimo miglio per l'e-commerce.
I veicoli commerciali pesanti scelgono l'alluminio per i componenti critici del telaio, riservando lo zinco agli alloggiamenti elettrici. Il settore delle due ruote rimane di nicchia, ma strategico, con gli scooter di alta gamma che integrano supporti per manubrio e pedane in zinco. Nel complesso, l'andamento del credito al consumo e la stabilità delle tariffe determineranno quanta parte del mercato sudamericano della pressofusione di zinco per componenti automobilistici rimarrà legata alle autovetture.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: OEM in testa, Aftermarket accelera
Nel 2025, i produttori di apparecchiature originali (OEM) rappresentavano l'84.03% del mercato sudamericano della pressofusione di zinco per componenti automobilistici, in base a contratti pluriennali legati all'indicizzazione dello zinco. Il mercato dei ricambi, con una crescita annua composta (CAGR) prevista del 6.95%, beneficia di un parco veicoli con oltre 10 anni di età e della proliferazione di portali di e-commerce per ricambi.
I margini più elevati del mercato post-vendita compensano lo svantaggio di scala, tuttavia le piccole fonderie devono supportare una gamma più ampia di referenze e obiettivi di spedizione entro 48 ore. Con la maturazione delle flotte di veicoli elettrici, i canali OEM manterranno la loro posizione dominante, ma la domanda del mercato post-vendita per i ricambi dei motori a combustione interna tradizionali garantirà volumi di base sostenuti per l'intero settore sudamericano della pressofusione di zinco per componenti automobilistici.
Analisi geografica
Nel 2025 il Brasile ha registrato una quota di fatturato del 45.18%, grazie alla ripresa della produzione e alle normative che privilegiano lo zinco rispetto all'acciaio per la riduzione del peso dei materiali. Tuttavia, la carenza di energia idroelettrica e i blackout a rotazione hanno fatto lievitare i costi operativi, spingendo all'installazione diffusa di generatori.
L'Argentina sfrutta la Legge 27.686 per intercettare la fusione localizzata, mentre il patto UE-Mercosur erode gradualmente la barriera tariffaria europea, aprendo canali di esportazione. Il tasso di crescita annuo composto (CAGR) del Perù, pari al 5.86%, riflette una base di partenza piccola ma in rapida crescita, ancorata all'assemblaggio ex novo e ai vantaggi cumulativi del Mercosur, sebbene le catene di approvvigionamento siano ancora esili.
Gli obiettivi volontari di alleggerimento del Cile e il mix energetico fortemente basato sulle energie rinnovabili introducono sia un potenziale di domanda che sfide legate all'intermittenza, mentre il resto del Sud America si trova ad affrontare l'instabilità valutaria e ecosistemi di fornitura sottosviluppati. Nel complesso, l'affidabilità della rete elettrica e la chiarezza delle politiche commerciali determineranno quanto del mercato sudamericano della pressofusione di zinco per componenti automobilistici spetterà al Brasile rispetto ai nuovi attori andini emergenti.
Panorama competitivo
Il mercato sudamericano della pressofusione di zinco per componenti automobilistici è frammentato. Gli operatori del settore hanno registrato un EBITDA significativo nel 2024 e hanno ampliato le joint venture per includere lavorazioni meccaniche e galvanizzazione in loco. Attraverso questa integrazione verticale, le aziende miravano a mitigare l'impatto delle fluttuazioni del prezzo dello zinco.
Nemak, con un fatturato di 4.9 miliardi di dollari nel 2024, ha mantenuto l'alluminio come core business, ma possiede capacità produttive opzionali per lo zinco in Brasile e Argentina, pronta a riorientarsi qualora le normative sulla riduzione del peso dovessero inasprirsi. Form Technologies (Dynacast) e Martinrea International apportano un know-how di processo globale, ma sono geograficamente concentrate in Brasile, lasciando spazi inesplorati in Cile e Perù.
La biforcazione strategica è chiara: le aziende consolidate crescono verticalmente e automatizzano per controllare i costi, mentre le fonderie più piccole si specializzano nella produzione di piccole serie di finiture interne o di complessi alloggiamenti elettrici/elettronici. La penetrazione tecnologica è inferiore in Europa: la pressofusione sottovuoto rimane poco diffusa, principalmente a causa di vincoli di capitale e della scarsità di talenti nella progettazione di stampi. La pressione per il consolidamento si intensificherà probabilmente con l'aumento dei costi energetici e della volatilità dei prezzi dello zinco, che amplieranno il divario di costo tra operatori efficienti e operatori di piccole dimensioni nel mercato sudamericano della pressofusione di zinco per componenti automobilistici.
Leader nel settore della pressofusione di zinco per componenti automobilistici in Sud America
PHB Inc.
Martinrea International Inc.
Starcast Industrial Ltda
Bruxelles Srl
Scintilla Minda (Minda Corporation Limited)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Nel maggio 2026, Mercedes-Benz Camiones y Buses, una filiale di Daimler Truck, ha inaugurato ufficialmente il suo nuovo Centro Industriale di Zárate, situato a nord di Buenos Aires. Costruito su un'area di 20 ettari, il Centro Industriale produce modelli di camion e telai per autobus Mercedes-Benz. Il complesso comprende anche un centro logistico per ricambi e componenti, nonché il primo impianto in Argentina dedicato alla rigenerazione di ricambi usati per camion e autobus. Si prevede che l'espansione del settore automobilistico argentino sosterrà il mercato dei componenti auto in pressofusione di zinco, aumentando la domanda locale di componenti per veicoli commerciali ad alta resistenza e resistenti alla corrosione, come staffe, custodie elettriche e alloggiamenti per serrature.
- Marzo 2026: Lo stabilimento CAOA CHANGAN in Brasile, una joint venture tra Changan Automobile e CAOA, la più grande casa automobilistica del Paese, ha ufficialmente avviato la produzione. Per Avatr, il marchio premium di Changan, questo traguardo ha accelerato la localizzazione, semplificato le operazioni in tutto il Sud America e rafforzato la sua presenza regionale. Poiché i veicoli a nuova energia (NEV) premium utilizzano in genere componenti in zinco pressofuso per la schermatura e l'involucro, questo sviluppo potrebbe sostenere la domanda di tali componenti.
Ambito del rapporto sul mercato della pressofusione di zinco per componenti automobilistici in Sud America
L'analisi comprende la segmentazione per tipo di processo produttivo (pressofusione a pressione, pressofusione sottovuoto, pressofusione a compressione e pressofusione semisolida), tipo di lega (Zamak 3, Zamak 5, leghe ZA e altre), applicazione (assemblaggi di carrozzeria, componenti del motore, componenti della trasmissione, alloggiamenti elettrici ed elettronici e componenti interni e di finitura), tipo di veicolo utente finale (autovetture, veicoli commerciali leggeri, veicoli commerciali pesanti e motocicli) e canale di vendita (OEM e aftermarket). L'analisi comprende anche un'analisi a livello di paese, inclusi Brasile, Argentina, Cile, Perù e resto del Sud America. Le dimensioni del mercato e le previsioni di crescita sono presentate in valore in USD.
Per tipo di processo di produzione
| Pressofusione |
| Pressofusione sotto vuoto |
| Spremere pressofusione |
| Pressofusione semisolida |
Per tipo di lega
| Zama 3 |
| Zama 5 |
| Leghe ZA |
| Altro |
Per Applicazione
| Assemblee del corpo |
| Parti del motore |
| Parti di trasmissione |
| Alloggiamenti per apparecchiature elettriche ed elettroniche |
| Componenti interni e di finitura |
Per tipo di veicolo dell'utente finale
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali pesanti |
| Due ruote |
Per canale di vendita
| OEM |
| aftermarket |
Per Nazione
| Brasile |
| Argentina |
| Cile |
| Perù |
| Resto del Sud America |
| Per tipo di processo di produzione | Pressofusione |
| Pressofusione sotto vuoto | |
| Spremere pressofusione | |
| Pressofusione semisolida | |
| Per tipo di lega | Zama 3 |
| Zama 5 | |
| Leghe ZA | |
| Altro | |
| Per Applicazione | Assemblee del corpo |
| Parti del motore | |
| Parti di trasmissione | |
| Alloggiamenti per apparecchiature elettriche ed elettroniche | |
| Componenti interni e di finitura | |
| Per tipo di veicolo dell'utente finale | Veicoli passeggeri |
| Veicoli commerciali leggeri | |
| Veicoli commerciali pesanti | |
| Due ruote | |
| Per canale di vendita | OEM |
| aftermarket | |
| Per Nazione | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni sul volume di produzione di componenti automobilistici in zinco pressofuso in Sud America entro il 2031?
Si prevede che il valore raggiungerà 1.61 miliardi di dollari nel 2031.
Quale processo produttivo sta crescendo più rapidamente nella regione?
La pressofusione sottovuoto sta crescendo a un tasso annuo composto del 7.48% fino al 2031.
Perché le leghe ZA stanno guadagnando terreno per i componenti dei veicoli elettrici?
Offrono una resistenza alla trazione fino a 425 MPa e una forte schermatura EMI, adatte ad alloggiamenti per batterie e motori da 800 V.
Quali sono le prospettive di crescita del mercato dei ricambi auto in zinco pressofuso in Sud America?
Si prevede che la domanda di ricambi e accessori per il mercato post-vendita crescerà a un tasso annuo composto del 6.95% tra il 2026 e il 2031, a causa del progressivo invecchiamento del parco veicoli.


