

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
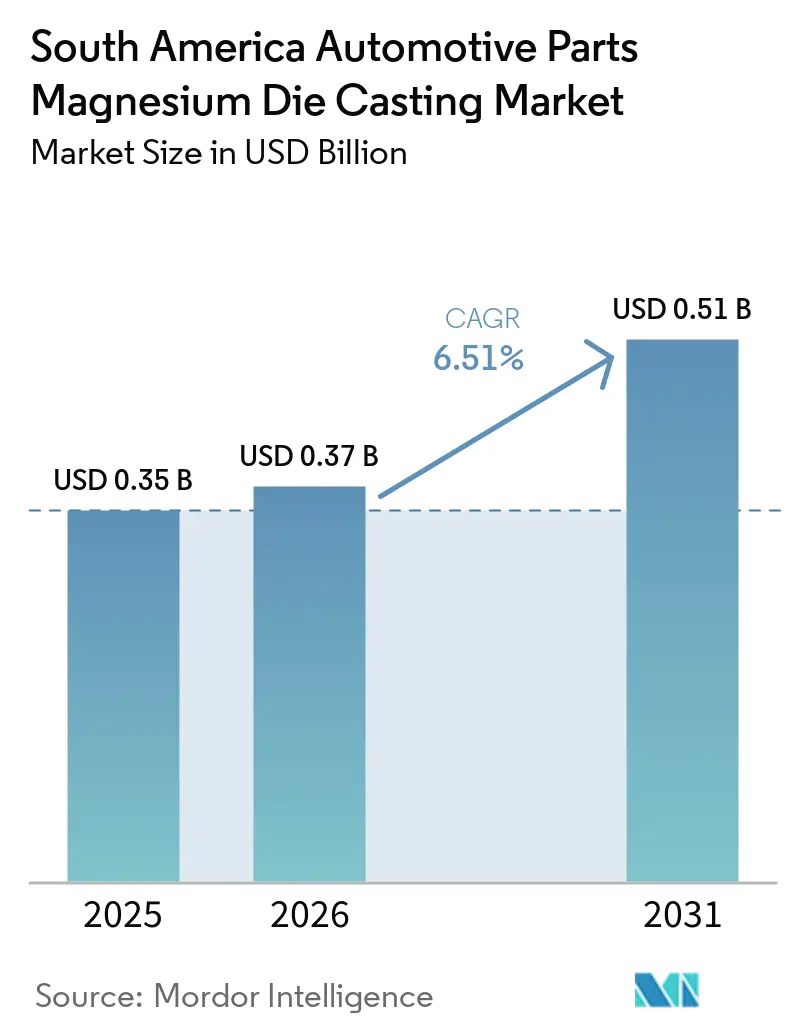
| Dimensione del mercato (2026) | 0.37 miliardo di dollari |
| Dimensione del mercato (2031) | 0.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.51% CAGR |
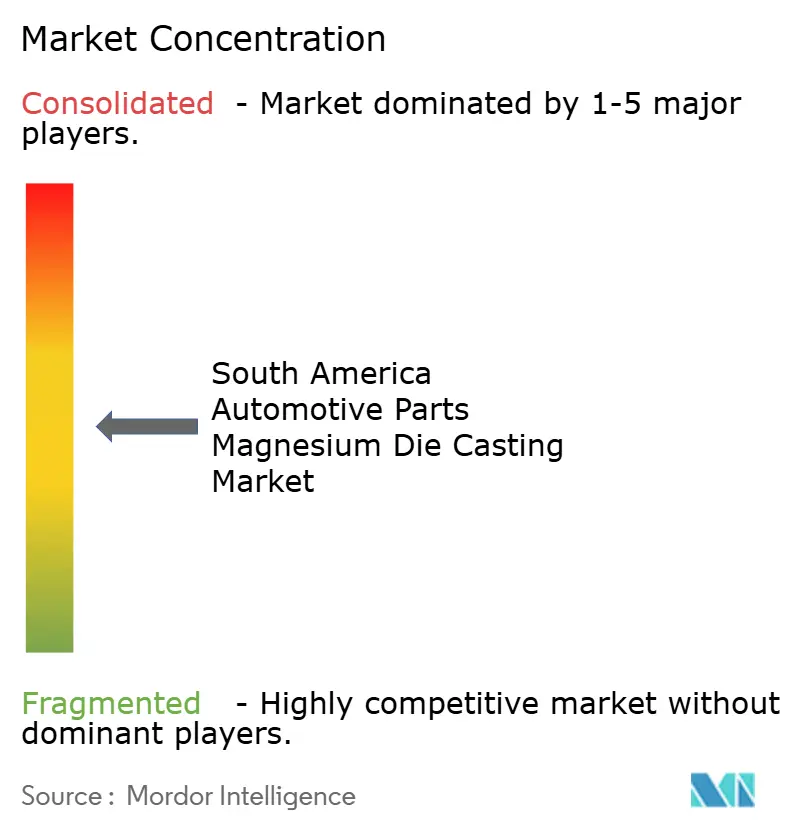
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della pressofusione di magnesio per componenti automobilistici in Sud America a cura di Mordor Intelligence
Il mercato sudamericano della pressofusione di magnesio per componenti automobilistici aveva un valore di 0.35 miliardi di dollari nel 2025 e si prevede che raggiungerà 0.37 miliardi di dollari nel 2026, per poi arrivare a 0.51 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.51% durante il periodo di previsione (2026-2031). In Sud America, l'espansione delle linee di veicoli elettrici (EV), unitamente agli incentivi fiscali legati alle emissioni di carbonio in Brasile, traina la crescita. Allo stesso tempo, il near-shoring previsto dalle normative USMCA incentiva gli investimenti in capacità produttiva. Attualmente, la pressofusione a pressione è leader in termini di volume, ma i sistemi sottovuoto stanno guadagnando popolarità poiché le case automobilistiche cercano componenti strutturali privi di porosità per i vani batteria e i pannelli della carrozzeria. Con le autovetture che puntano a ridurre significativamente il peso e le normative che incoraggiano un maggiore contenuto di materiale riciclato, la domanda di magnesio per componenti di trasmissione e telaio è in forte aumento. Tuttavia, i margini risentono della pressione dei prezzi del metallo primario in Cina. Per mitigare questo rischio, le fonderie si stanno orientando verso il recupero degli scarti a ciclo chiuso e stipulando contratti di fornitura a lungo termine con i produttori di apparecchiature originali (OEM).
Punti chiave del rapporto
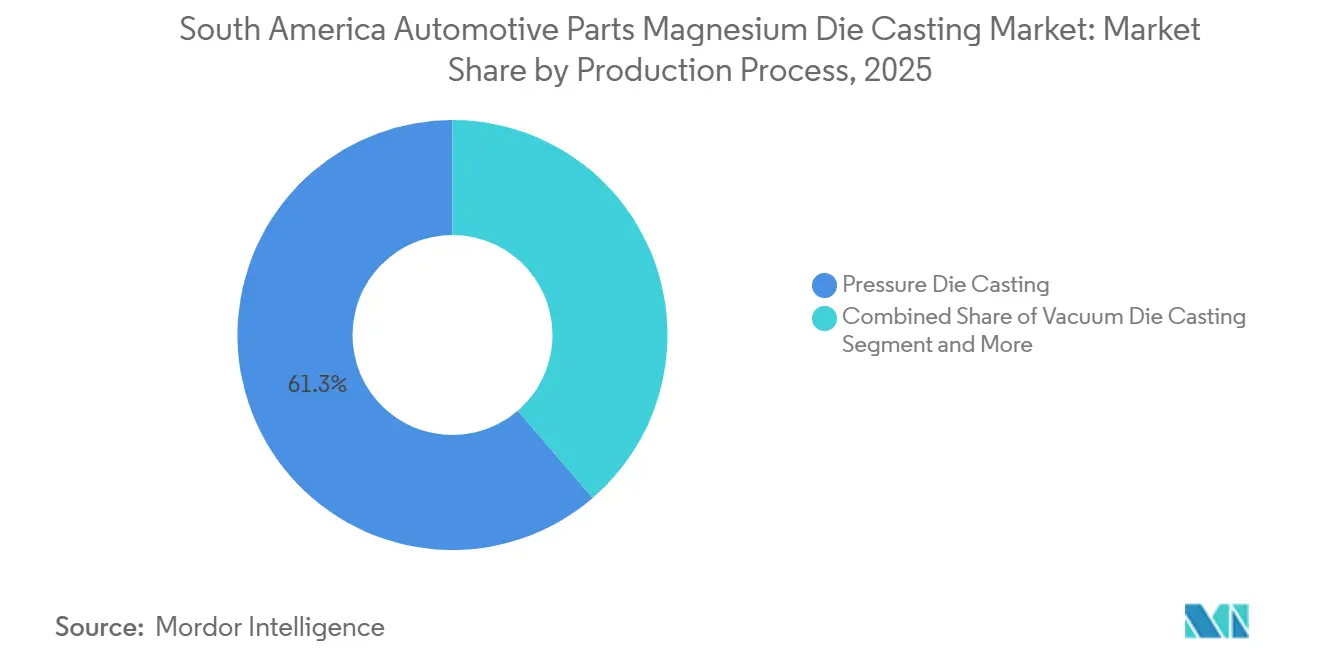
- In base al processo produttivo, la pressofusione a pressione ha dominato il mercato sudamericano della pressofusione di magnesio per componenti automobilistici con una quota del 61.32% nel 2025, mentre si prevede che la pressofusione sottovuoto crescerà a un tasso annuo composto del 7.55% fino al 2031.
- Per quanto riguarda le applicazioni, la trasmissione e il gruppo propulsore rappresentavano il 34.46% del mercato nel 2025; la carrozzeria e il telaio sono in crescita con un CAGR del 7.53% fino al 2031.
- In base al tipo di propulsione, i veicoli con motore a combustione interna detenevano una quota del 54.57% nel 2025, mentre si prevede che i veicoli elettrici a batteria cresceranno a un tasso annuo composto del 7.61% nello stesso periodo.
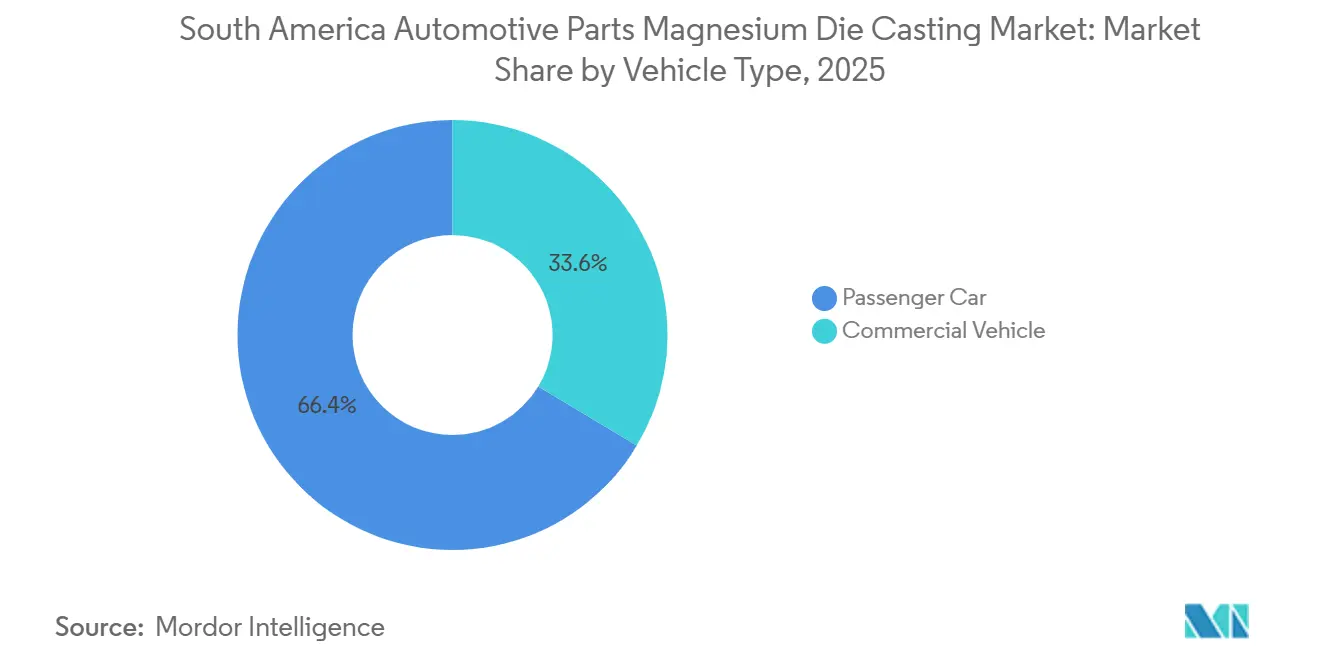
- Per tipologia di veicolo, le autovetture hanno rappresentato il 66.37% della domanda regionale nel 2025 e si prevede che cresceranno a un tasso annuo composto del 7.57% fino al 2031.
- Per quanto riguarda i canali di vendita, la fornitura OEM ha dominato con una quota dell'83.41% nel 2025, e questo canale ha registrato il CAGR più rapido, pari all'8.64%, fino al 2031.
- A livello di singoli paesi, il Brasile ha controllato il 48.74% dei ricavi previsti per il 2025 e ha registrato il tasso di crescita annuo composto (CAGR) più elevato, pari all'8.58%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato sudamericano della pressofusione di magnesio per componenti automobilistici.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapido incremento della produzione di veicoli elettrici | + 2.1% | Brasile, Argentina | A breve termine (≤ 2 anni) |
| Obblighi di alleggerimento | + 1.8% | Brasile, Argentina | Medio termine (2-4 anni) |
| Delocalizzazione delle catene di fornitura OEM statunitensi | + 1.5% | Brasile, Argentina | A breve termine (≤ 2 anni) |
| Fusione strutturale sottovuoto | + 0.9% | Brasile (progetti pilota in Cile) | A lungo termine (≥ 4 anni) |
| Incentivi fiscali brasiliani | + 0.7% | Brasile, Argentina limitata | Medio termine (2-4 anni) |
| Reti emergenti a ciclo chiuso per il riciclo dei materiali di scarto | + 0.5% | Brasile, Perù in fase iniziale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida impennata della produzione di veicoli elettrici richiede alloggiamenti e piastre di raffreddamento in magnesio.
A Ramos Arizpe, Saltillo e São Paulo, le linee di produzione di veicoli elettrici a batteria richiedono alloggiamenti per motori, piastre di raffreddamento e telai per i vassoi delle batterie. Questi componenti richiedono un'elevata conduttività termica e una massa minima. Le leghe di magnesio AE42 e WE43 offrono una conduttività superiore, consentendo al contempo una significativa riduzione di peso rispetto all'alluminio 6061. Lo stabilimento di componenti strutturali di Magna a Coahuila, con un investimento sostanziale, e l'impianto di Nemak all'interno della linea Blazer EV, forniscono già involucri per inverter pressofusi a General Motors in Texas. Questa collaborazione ha ridotto notevolmente i tempi di consegna da diverse settimane a poco più di una settimana. In Brasile, le fonderie nazionali di magnesio producono una quantità considerevole ogni anno. Questa produzione svolge un ruolo cruciale nella stabilizzazione dei prezzi delle materie prime e nell'attenuazione delle fluttuazioni del mercato spot cinese [1] Magnesium Today, “Global Magnesium Pricing Trends 2021-2025,” magnesiumtoday.com . Inoltre, i finanziamenti per la ricerca e lo sviluppo, nell'ambito del programma Mover, stanno supportando progetti pilota per la fusione di componenti di grandi dimensioni. Questi progetti pilota hanno superato con successo rigorosi test di resistenza allo snervamento, un requisito fondamentale per le strutture di assorbimento degli urti.
Obblighi di alleggerimento per il rispetto delle normative in materia di CO₂ e risparmio di carburante.
In risposta alle normative sempre più stringenti sulle emissioni di CO₂ in Brasile, le case automobilistiche stanno passando dalle leghe di alluminio a quelle di magnesio per ridurre significativamente il peso dei componenti. Il programma Mover brasiliano offre crediti d'imposta per i componenti contenenti una percentuale sostanziale di materiale riciclato, evidenziando i vantaggi del magnesio, tra cui il basso fabbisogno energetico per la rifusione e l'elevata riciclabilità. Analogamente, le normative, allineate agli standard CAFE statunitensi, stanno spingendo i produttori di apparecchiature originali (OEM) come General Motors a sviluppare piattaforme leggere per veicoli elettrici a Guanajuato e Coahuila. Questo cambiamento sta incrementando la domanda di piantoni dello sterzo, telai dei sedili e traverse del telaio realizzati con la tecnica della pressofusione. Le soglie di contenuto locale previste dall'accordo USMCA aumentano ulteriormente l'importanza dei componenti in magnesio di provenienza regionale. Inoltre, i requisiti di certificazione previsti dagli standard ufficiali messicani limitano la concorrenza delle importazioni a basso costo. Con l'avvicinarsi delle scadenze per la conformità, gli OEM stanno finalizzando gli impegni di acquisto, supportando gli investimenti in nuove capacità di pressofusione ad alta pressione (HPDC).
Il nearshoring delle catene di approvvigionamento degli OEM statunitensi nei paesi sudamericani stimola la capacità degli HPDC
Le norme USMCA, che richiedono una percentuale significativa di valore regionale per i veicoli passeggeri, stanno spingendo i fornitori a installare nuove celle di pressofusione ad alta pressione nei parchi industriali settentrionali. A Zacatecas, Ahresty sta effettuando un investimento sostanziale per incrementare la produzione di stampi e lingotti, concentrandosi sul magnesio in concomitanza con l'introduzione dei pickup elettrificati di Toyota. Meridian Lightweight Technologies ha posizionato la sua cella di magnesio a Ramos Arizpe, supportando direttamente gli impianti di assemblaggio in Texas. Questa mossa strategica riduce significativamente i costi logistici rispetto alla spedizione via mare dall'Asia. Di conseguenza, i cicli di progettazione e lancio si stanno accorciando, gli OEM e le fonderie collaborano sempre più sui fondi per gli stampi e vi è una maggiore domanda di sistemi di ispezione avanzati, che garantiscono che i livelli di porosità rimangano entro rigorosi standard di qualità [2] Meridian Lightweight Technologies, “Product Portfolio and Regional Footprint,” meridianmagnesium.com.
La fusione strutturale sottovuoto consente di realizzare componenti di grandi dimensioni
Il sistema Vacu² di Pfeiffer riduce la pressione nella cavità a livelli estremamente bassi, sopprimendo la porosità e garantendo un'elevata resistenza allo snervamento. Questo progresso consente ai produttori di pressofusione di realizzare sottocarri posteriori monoblocco, consolidando componenti che in precedenza richiedevano numerose parti stampate. Sebbene i costi degli stampi siano aumentati moderatamente, l'investimento diventa economicamente vantaggioso ad alti volumi di produzione grazie alla significativa riduzione di peso rispetto all'alluminio. Nel frattempo, i primi progetti in Cile stanno esplorando la possibilità di realizzare torri ammortizzatori di dimensioni ridotte, con l'obiettivo a lungo termine di raggiungere la prontezza per la produzione di massa.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili del magnesio importato | -1.2% | Brasile, Argentina, Cile, Perù | A breve termine (≤ 2 anni) |
| Concorrenza da soluzioni HPDC in alluminio mature | -0.9% | Globale (tutti i mercati del Sud America) | Medio termine (2-4 anni) |
| Scarsa capacità di fusione del magnesio primario | -0.6% | Argentina, Cile, Perù (Brasile parzialmente isolato) | A lungo termine (≥ 4 anni) |
| Norme di sicurezza rigorose | -0.4% | Brasile (zone di applicazione della normativa) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili del magnesio importato
La Cina domina il mercato globale del magnesio primario, soddisfacendo la stragrande maggioranza della domanda. Negli ultimi anni, le riduzioni della produzione in Cina hanno fatto lievitare significativamente i prezzi, registrando un aumento sostanziale rispetto ai livelli precedenti. Mentre la base di fusione del Brasile soddisfa una parte della domanda, i vicini Argentina e Cile dipendono fortemente dalle importazioni. Queste importazioni sono soggette a lunghi ritardi nelle spedizioni e a tariffe elevate, il che aggrava ulteriormente la situazione. Inoltre, le fluttuazioni valutarie nella regione esacerbano ulteriormente le pressioni sui costi. In assenza di strumenti di copertura regionali, le fonderie sono costrette ad effettuare acquisti spot, i cui prezzi possono subire fluttuazioni significative in brevi periodi, comprimendo così i margini di profitto contrattuali.
Concorrenza da soluzioni HPDC in alluminio consolidate
Le fusioni di alluminio A380 e ADC12 hanno un costo per chilogrammo significativamente inferiore e offrono tassi di riciclo eccezionalmente elevati. Nelle regioni costiere ad alta umidità, il magnesio presenta un rischio maggiore di corrosione, che richiede rivestimenti aggiuntivi che possono vanificare i suoi vantaggi in termini di riduzione del peso. L'espansione di Ahresty a Zacatecas, incentrata sui lingotti di alluminio, evidenzia la fiducia dei produttori di apparecchiature originali (OEM) nelle leghe di alluminio consolidate per la produzione di veicoli ad alto volume. Il costo maggiore del magnesio è giustificato solo quando offre un sostanziale risparmio di peso, limitandone l'uso a piattaforme con volumi di produzione annui significativi.
Analisi del segmento
Processo produttivo: la tecnologia del vuoto si afferma a livello strutturale
La pressofusione sottovuoto è destinata a crescere con un CAGR del 7.55% fino al 2031, trainata dalle piattaforme per batterie che richiedono fusioni prive di porosità per i componenti della carrozzeria critici in caso di impatto. Si prevede che il mercato sudamericano della pressofusione di magnesio per componenti automobilistici, destinata ai sistemi sottovuoto, si espanderà, poiché la pressofusione a pressione, pur detenendo ancora il 61.32% della quota di mercato nel 2025, raggiungerà i limiti di resistenza per le nuove gigafusioni. Le presse sottovuoto nello stabilimento Nemak di Coahuila offrono una resistenza allo snervamento di 250 MPa, consentendo la realizzazione di sottoscocca posteriori monoblocco per i programmi di veicoli elettrici di General Motors e giustificando i prezzi più elevati.
La pressofusione a pressione rimane la tecnica preferita per la produzione di grandi volumi di componenti, dove cicli di 90 secondi riducono i costi, ma la pressofusione per gravità e per compressione mantengono ruoli di nicchia per parti di sezione spessa o quasi definitive. L'ammodernamento degli impianti di San Paolo con pompe per il vuoto consente loro di beneficiare di crediti per il contenuto riciclato nell'ambito del Programma Mover brasiliano, mentre il boom del near-shoring convoglia nuovi capitali direttamente verso celle predisposte per il vuoto. I fornitori che non si assumono il rischio tecnologico sono relegati alla produzione di telai per sedili e staffe non strutturali, riducendo così la loro quota di mercato potenziale nel settore della pressofusione di magnesio per componenti automobilistici in Sud America.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: Sovratensione di elettrificazione di carrozzeria e telaio
Nel 2025, i componenti per la trasmissione e il gruppo propulsore hanno rappresentato la quota maggiore del fatturato, pari al 34.46%, ma i componenti per la carrozzeria e il telaio continueranno a guidare la crescita del mercato con un CAGR del 7.53% fino al 2031. I modelli Chevrolet Blazer EV ora presentano telai per il vano batteria posteriore significativamente più leggeri, realizzati in magnesio anziché in alluminio, il che ne aumenta notevolmente l'autonomia. Di conseguenza, la quota di mercato della pressofusione di magnesio per le parti strutturali della carrozzeria nel settore automobilistico sudamericano sta registrando un incremento annuale, trainato dall'attenzione dei produttori di apparecchiature originali (OEM) al miglioramento dell'autonomia e alla garanzia della sicurezza in caso di impatto.
Con la crescente diffusione delle piattaforme ibride e completamente elettriche (BEV), i componenti tradizionali per motori a combustione interna, come le coppe dell'olio e i coperchi delle valvole, stanno diventando obsoleti. Questo cambiamento sta riorientando la capacità produttiva verso componenti come i supporti per le batterie, le torri degli ammortizzatori e i montanti centrali. Inoltre, la domanda di strutture interne, in particolare le traverse del cruscotto, è in aumento. Ciò è dovuto principalmente al raggiungimento delle soglie di riduzione del peso previste per legge per i componenti in magnesio, che consentono di ottenere importanti agevolazioni fiscali in Brasile. Infine, la domanda di componenti elettrici, soprattutto gli alloggiamenti degli inverter, è in crescita grazie alla capacità della pressofusione sottovuoto di garantire involucri a tenuta stagna.
Per propulsione: la gestione termica dei veicoli elettrici a batteria (BEV) aziona il magnesio
Le piattaforme con motore a combustione interna rappresentano ancora il 54.57% delle fusioni del 2025, ma i veicoli elettrici a batteria si espandono a un tasso di crescita annuo composto (CAGR) del 7.61%. Il mercato sudamericano delle fusioni in magnesio per componenti specifici dei veicoli elettrici a batteria (BEV) è in crescita grazie all'apertura di nuove linee per veicoli elettrici lungo il corridoio Ramos Arizpe. Una singola piastra di raffreddamento per veicoli elettrici in magnesio consente un risparmio fino a 2 kg e dissipa il calore più rapidamente rispetto all'alluminio, contribuendo alla durata della batteria.
I sistemi ibridi soddisfano la domanda transitoria, combinando carter per motori a combustione interna con carter per motori elettrici, mentre le piattaforme a celle a combustibile rimangono trascurabili. La domanda di motori a combustione interna si concentra nei veicoli commerciali, dove la disciplina dei costi e l'esposizione alla corrosione limitano la diffusione del magnesio. Nel tempo, con la diffusione delle infrastrutture per veicoli elettrici in Cile e Argentina, si prevede che la domanda di fusioni per veicoli elettrici supererà quella dei motori a combustione interna in tutta la regione.
Per tipologia di veicolo: Autovetture - Alleggerimento
Nel 2025, le autovetture rappresenteranno il 66.37% del fatturato e manterranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.57%. In Brasile, i produttori utilizzano telai dei sedili e traverse delle portiere in magnesio per raggiungere gli obiettivi di contenuto riciclato e di riduzione delle emissioni di CO₂ senza dover riprogettare intere piattaforme. I pickup leggeri assemblati nei paesi sudamericani si profilano come il prossimo segmento di mercato in cui le auto elettriche saranno diffuse, una volta che Ford e General Motors introdurranno le loro varianti elettrificate.
I veicoli commerciali sono in ritardo perché gli operatori del trasporto merci esitano a pagare il sovrapprezzo del magnesio senza una garanzia di risparmio di carburante. I camion pesanti evitano il magnesio per problemi di fatica, mentre le reti di riparazione post-vendita non dispongono di saldatori certificati per le leghe sensibili alla corrosione. Il mercato sudamericano della pressofusione di magnesio per componenti automobilistici è quindi orientato verso cicli di sostituzione dei veicoli più brevi, tipici delle autovetture.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: domina l'integrazione OEM
Nel 2025, i canali di approvvigionamento OEM detenevano una quota dell'83.41% e registravano una crescita annua composta (CAGR) dell'8.64%, a testimonianza dell'integrazione just-in-time tra celle di pressofusione e linee di assemblaggio. Una linea Nemak all'interno dello stabilimento General Motors di Coahuila produce carter di trasmissione entro due ore dalla fusione, eliminando i tempi di logistica di sei settimane. Il mercato sudamericano della pressofusione di magnesio per componenti automobilistici è legato ai contratti OEM, pertanto è in costante espansione, mentre il mercato dei ricambi rimane limitato a causa della scarsità di cataloghi di ricambi e di officine di riparazione certificate.
In assenza di codici articolo e protocolli di riparazione standardizzati, i distributori faticano a rifornirsi di ricambi in magnesio, mantenendo il mercato dei ricambi al di sotto della soglia del 20% fino al 2031. L'espansione dipende dalla formazione dei tecnici finanziata dagli OEM, che tuttavia non si è ancora concretizzata su larga scala.
Analisi geografica
Il Brasile detiene il 48.74% della domanda prevista per il 2025 e sta crescendo a un tasso annuo composto (CAGR) dell'8.58%, grazie a una base di fonderie nazionali con una significativa capacità produttiva. Inoltre, il programma MOVER incentiva i produttori collegando crediti d'imposta all'impegno di utilizzare una quota sostanziale di materiale riciclato. La maggior parte della produzione brasiliana di magnesio è utilizzata nelle autovetture, dove la riduzione del peso comporta un significativo sovrapprezzo e rimane una caratteristica molto richiesta. Tuttavia, l'infrastruttura nazionale per la raccolta dei rottami rimane una sfida importante. Per questo motivo, i nuovi impianti di rifusione a Campinas stanno lavorando per migliorare l'autosufficienza delle materie prime e conformarsi ai requisiti di audit del programma MOVER.
Insieme ai regimi di certificazione dell'EMA, questi fattori creano ostacoli alle importazioni a basso costo. Investimenti come il progetto di Ahresty a Zacatecas e l'acquisizione strategica di GF Casting Solutions da parte di Nemak stanno ampliando la capacità di fusione sottovuoto e le competenze nella fusione strutturale. Inoltre, gli impianti di rifusione di Monterrey svolgono un ruolo cruciale, processando una quota significativa delle importazioni di rottami di magnesio dagli Stati Uniti e ottenendo notevoli riduzioni dei costi.
Argentina, Cile e Perù rappresentano complessivamente la restante domanda di magnesio. L'Argentina ospita diversi stabilimenti Magna che riforniscono i produttori di apparecchiature originali (OEM) regionali; tuttavia, i controlli valutari e i dazi all'importazione ne limitano il potenziale di crescita. Il Cile punta a raggiungere il 100% di vendite di veicoli leggeri a zero emissioni entro il 2035, ma deve affrontare lunghe procedure di autorizzazione e una bassa spesa in ricerca e sviluppo (PIL), fattori che scoraggiano gli investimenti in fonderie e impianti di fusione. Nel frattempo, la mancanza di impianti di assemblaggio OEM in Perù limita la domanda ai componenti specializzati per il mercato dei ricambi.
Panorama competitivo
Nemak, Meridian e Magna dominano il panorama della pressofusione di magnesio nella regione, controllando una quota significativa della capacità produttiva. Nella seconda metà del decennio, Nemak ha rafforzato la sua posizione attraverso l'importante acquisizione di GF Casting Solutions, aggiungendo diversi stabilimenti e un portafoglio di brevetti proprietari per la pressofusione sottovuoto. Questa mossa strategica crea opportunità di cross-selling all'ampia base clienti di Nemak nel settore dell'alluminio. I fornitori dotati di presse sottovuoto possono ottenere prezzi notevolmente più elevati per i componenti strutturali della carrozzeria, riducendo i margini per le aziende di secondo livello che si affidano alla pressofusione convenzionale.
Il recupero a ciclo chiuso dei rottami rappresenta un'opportunità in crescita, dato che il Sud America recupera solo una piccola quota dei suoi rottami non ferrosi. Questa lacuna consente alle rifusioni di Monterrey e San Paolo di aggiudicarsi contratti esclusivi e offrire metallo primario a un prezzo significativamente inferiore rispetto al materiale importato. La collaborazione con fornitori di tecnologia, come Pfeiffer Vacuum e Bühler, migliora il controllo della porosità e le tolleranze dimensionali, elementi cruciali per ottenere contratti di giga-fusione associati alle piattaforme emergenti dei veicoli elettrici. Per stabilizzare i prezzi e garantire la capacità produttiva, i produttori di apparecchiature originali (OEM) stanno stipulando accordi di volume a lungo termine, riducendo la flessibilità per gli operatori più piccoli.
Gli standard ufficiali impongono rigorosi requisiti di conformità, innalzando le soglie di ingresso nel mercato. Questo cambiamento avvantaggia principalmente le multinazionali, che possono ammortizzare i costi di sistemi come la ventilazione antideflagrante e le apparecchiature per la raccolta delle polveri. Allo stesso tempo, i nuovi operatori si trovano ad affrontare lunghi processi di certificazione e audit continui, che ritardano l'ingresso nel mercato e rafforzano ulteriormente la posizione degli attori già affermati.
Leader nel settore della pressofusione di magnesio per componenti automobilistici in Sud America
Gruppo di pressofusione Gibbs
Industrie Pace
Shiloh Industries Inc.
Giorgio Fischer AG
Tecnologie leggere Meridian
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Nemak, SAB de CV, ha annunciato il completamento con successo dell'acquisizione della divisione automotive di GF Casting Solutions, dopo aver ricevuto tutte le necessarie approvazioni normative e aver soddisfatto tutte le condizioni di chiusura.
- Luglio 2025: L'introduzione di aggressive barriere commerciali e revisioni tariffarie a livello globale ha costretto i produttori di automobili e i fornitori di primo livello a ridurre la dipendenza dall'approvvigionamento transoceanico di materie prime. Le aziende hanno attivamente rimodellato le proprie strategie di approvvigionamento per creare cicli di fornitura locali e altamente resilienti all'interno dei corridoi regionali preferiti.
Ambito del rapporto sul mercato della pressofusione di magnesio per componenti automobilistici in Sud America
Il rapporto copre i seguenti ambiti: Processo di produzione (pressofusione e altro), Applicazione (trasmissione e gruppo propulsore e altro), Propulsione (ICE, BEV, HEV, PHEV e FCEV), Tipologia di veicolo (autovetture e veicoli commerciali), Canale di vendita (OEM e aftermarket) e Area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
Per processo di produzione
| Pressofusione |
| Pressofusione sotto vuoto |
| Gravità Die Casting |
| Spremere pressofusione |
Per Applicazione
| Trasmissione e gruppo propulsore |
| Interiore esteriore |
| Elettrica ed elettronica |
| Carrozzeria e telaio |
| Ruote e pneumatici |
| altri tipi |
Per propulsione
| Motore a combustione interna |
| Veicolo elettrico a batteria |
| Veicolo elettrico ibrido |
| Veicolo elettrico ibrido plug-in |
| Veicolo elettrico a celle a combustibile |
Per tipo di veicolo
| Carrozza passeggeri |
| Veicolo commerciale |
Per canale di vendita
| Produttore di apparecchiature originali (OEM) |
| aftermarket |
Per Nazione
| Brasile |
| Argentina |
| Cile |
| Perù |
| Resto del Sud America |
| Per processo di produzione | Pressofusione |
| Pressofusione sotto vuoto | |
| Gravità Die Casting | |
| Spremere pressofusione | |
| Per Applicazione | Trasmissione e gruppo propulsore |
| Interiore esteriore | |
| Elettrica ed elettronica | |
| Carrozzeria e telaio | |
| Ruote e pneumatici | |
| altri tipi | |
| Per propulsione | Motore a combustione interna |
| Veicolo elettrico a batteria | |
| Veicolo elettrico ibrido | |
| Veicolo elettrico ibrido plug-in | |
| Veicolo elettrico a celle a combustibile | |
| Per tipo di veicolo | Carrozza passeggeri |
| Veicolo commerciale | |
| Per canale di vendita | Produttore di apparecchiature originali (OEM) |
| aftermarket | |
| Per Nazione | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato sudamericano dei componenti automobilistici in magnesio pressofuso nel 2025?
Il mercato è valutato a 0.35 miliardi di dollari nel 2025 e si prevede che raggiungerà i 0.51 miliardi di dollari entro il 2031.
Quale processo produttivo sta crescendo più velocemente?
La pressofusione sottovuoto si sta espandendo a un tasso di crescita annuo composto (CAGR) del 7.55% perché produce componenti strutturali privi di porosità per le architetture dei veicoli elettrici.
Perché il Brasile cresce più velocemente degli altri Paesi?
Il nearshoring, reso possibile dalle normative USMCA, e i consistenti investimenti nei veicoli elettrici hanno permesso al Brasile di raggiungere un tasso di crescita annuo composto (CAGR) dell'8.58%, il più alto della regione.
In che modo il Programma Mover del Brasile influenza la domanda di magnesio?
La legge impone un contenuto riciclato superiore al 50% e vincola gli incentivi fiscali alla riduzione del peso, spingendo i produttori di apparecchiature originali (OEM) verso i componenti in magnesio.
Qual è la principale sfida nella catena di approvvigionamento per le fonderie?
La volatilità dei prezzi del magnesio importato e la limitata capacità di fusione a livello regionale espongono i produttori a fluttuazioni dei costi e ritardi.
Chi sono i principali leader del settore?
Nemak, Meridian Lightweight Technologies e Magna detengono insieme oltre la metà della capacità di fusione regionale.


