

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 544.01 milioni |
| Dimensione del mercato (2031) | USD 819.13 milioni |
| Tasso di crescita (2026 - 2031) | 8.54% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato delle telecamere per autoveicoli in Sud America a cura di Mordor Intelligence
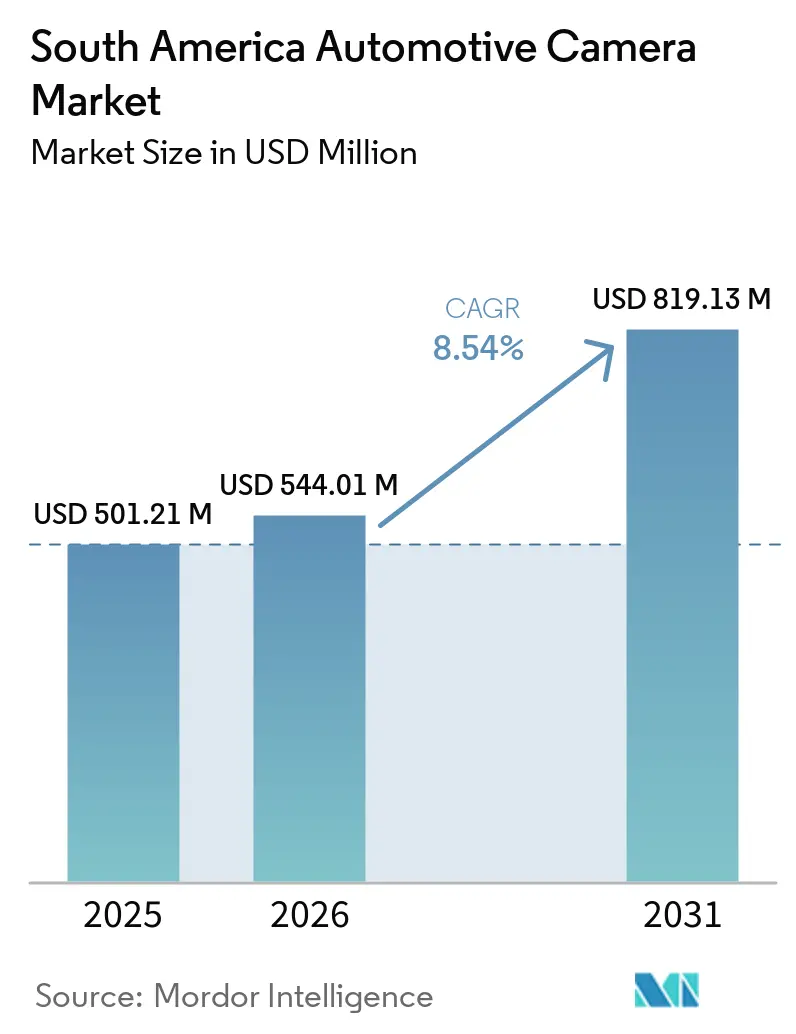
Il mercato sudamericano delle telecamere per autoveicoli valeva 501.21 milioni di dollari nel 2025 e si prevede che crescerà da 544.01 milioni di dollari nel 2026 a 819.13 milioni di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) dell'8.54% tra il 2026 e il 2031. L'implementazione in Brasile della normativa sulla visibilità posteriore e l'ampliamento delle norme sui sistemi di assistenza alla guida hanno spostato le telecamere da optional a dotazioni standard dei veicoli. Il mercato sudamericano delle telecamere per autoveicoli beneficia anche dei produttori automobilistici cinesi che offrono funzionalità basate su telecamere su modelli a basso costo, aumentando la pressione sui produttori affermati affinché includano dotazioni simili. La produzione di veicoli, l'elettrificazione delle flotte e gli accordi di fornitura locali influenzano le opportunità in modo diverso nelle varie aree della regione. La domanda è più forte laddove le normative, l'attività di assemblaggio e i requisiti delle flotte commerciali supportano l'installazione delle telecamere. La debolezza della valuta, gli elevati costi di finanziamento dei veicoli, i dazi doganali e le diverse approvazioni nazionali potrebbero limitare la velocità con cui i veicoli a basso costo vengono dotati di pacchetti di telecamere più avanzati.
Punti chiave del rapporto
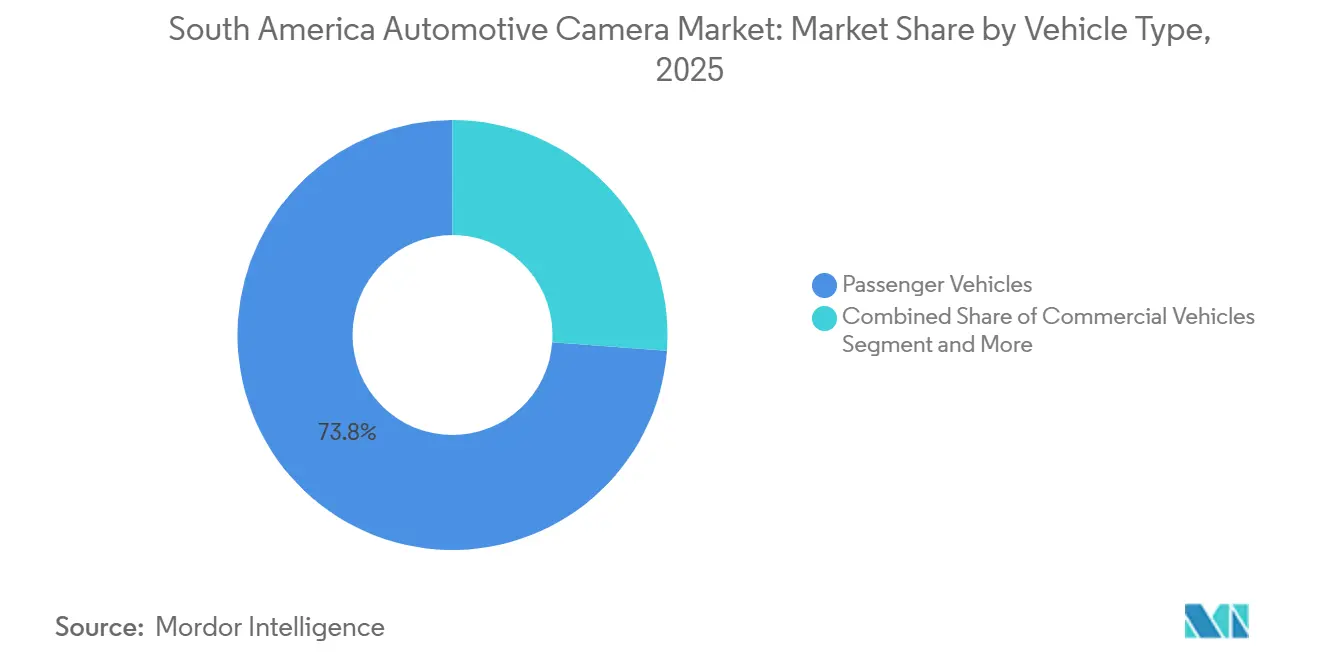
- Per tipologia di veicolo, le autovetture rappresentavano il 73.84% della quota di mercato sudamericana delle telecamere per autoveicoli nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'11.87% fino al 2031.
- Per tipologia di propulsione e carburante, nel 2025 i veicoli con motore a combustione interna (ICE) detenevano il 72.68% della quota di mercato regionale delle telecamere per autoveicoli, mentre si prevede che i veicoli elettrici a batteria (BEV) cresceranno a un tasso annuo composto (CAGR) dell'11.24% fino al 2031.
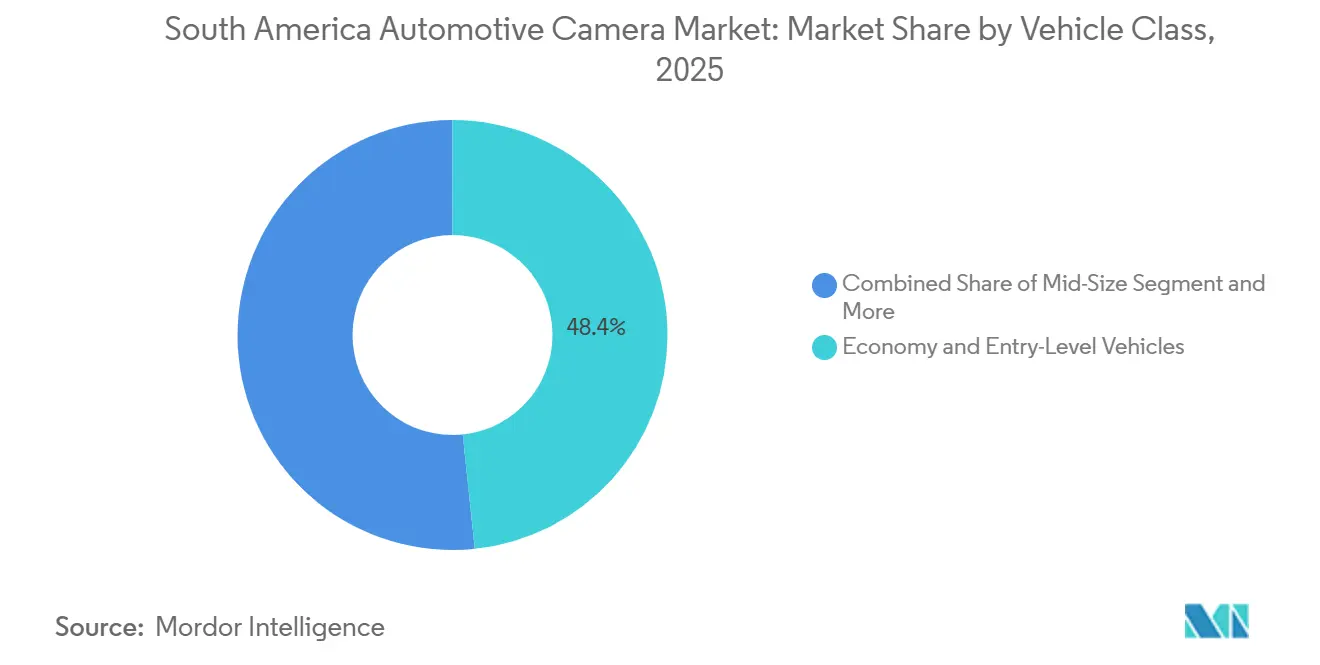
- Per categoria di veicolo, i veicoli economici e di fascia bassa hanno rappresentato il 48.35% del fatturato nel 2025 e si prevede che cresceranno a un tasso annuo composto del 9.12% fino al 2031.
- Per canale di vendita, le vendite tramite rivenditori e negozi al dettaglio hanno rappresentato il 53.16% del fatturato nel 2025, mentre si prevede che le vendite online dirette ai consumatori cresceranno a un tasso annuo composto (CAGR) dell'11.18% fino al 2031.
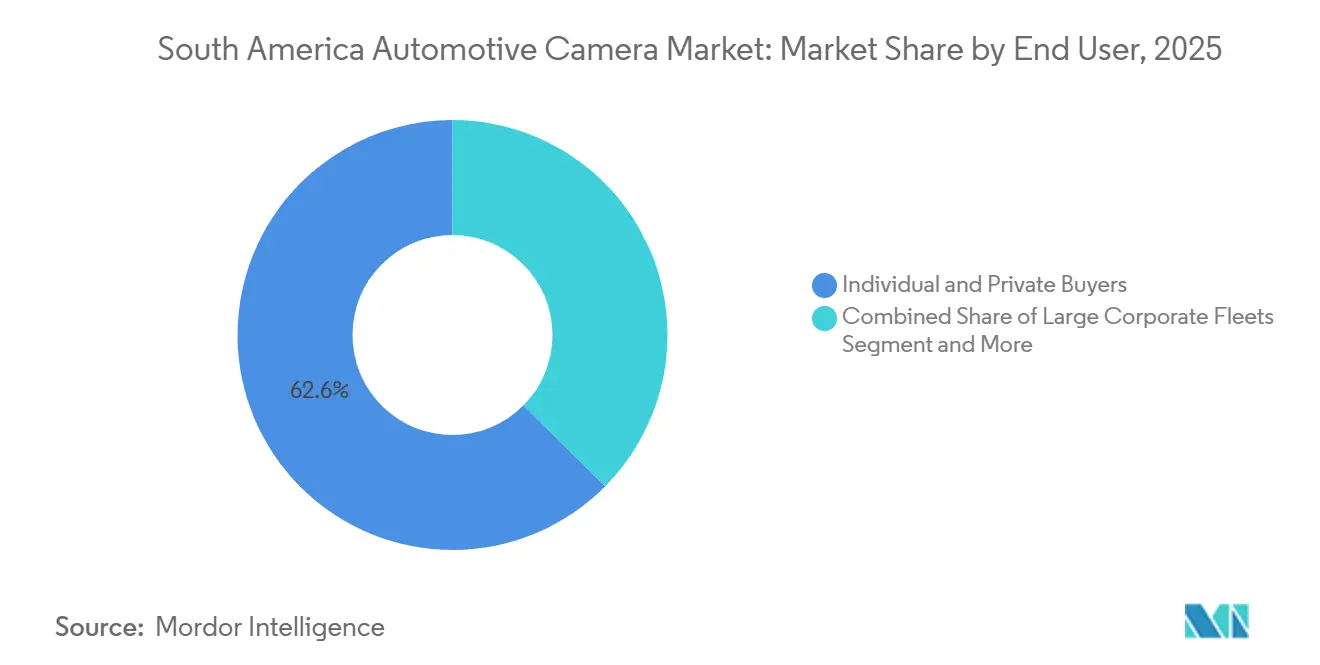
- Per quanto riguarda gli utenti finali, gli acquirenti individuali e privati detenevano il 62.58% dei ricavi nel 2025, mentre si prevede che gli operatori di mobilità cresceranno a un tasso annuo composto (CAGR) dell'11.09% fino al 2031.
- A livello di singolo Paese, il Brasile ha rappresentato il 36.74% del fatturato regionale nel 2025 e si prevede che crescerà a un tasso annuo composto del 9.18% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle telecamere per autoveicoli in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Concorrenza in termini di prezzo e caratteristiche tra i produttori OEM cinesi | + 1.8% | Brasile, Argentina, Colombia | A breve termine (≤ 2 anni) |
| Nearshoring OEM e conformità dei contenuti a valore aggiunto regionale | + 1.4% | catena di approvvigionamento in Sud America | Medio termine (2-4 anni) |
| Programmi di incentivi per la sicurezza dei veicoli e i sistemi ADAS in Brasile | + 1.2% | Brasile | A breve termine (≤ 2 anni) |
| Approvvigionamento di flotte elettrificate e trasporti pubblici | + 0.9% | Cile, Colombia, Brasile | Medio termine (2-4 anni) |
| Domanda di servizi di consegna dell'ultimo miglio trainata dall'e-commerce | + 0.8% | Brasile, Colombia | A breve termine (≤ 2 anni) |
| Piattaforme digitali per la vendita al dettaglio, la permuta e il finanziamento di veicoli. | + 0.6% | Brasile, Colombia, Argentina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza in termini di prezzo e caratteristiche tra i produttori OEM cinesi
Le case automobilistiche cinesi hanno innalzato il livello standard delle dotazioni di telecamere nel mercato sudamericano. I loro modelli includono comunemente telecamere a 360°, avviso di collisione frontale e assistenza al mantenimento della corsia a prezzi precedentemente associati a veicoli base con motore a combustione interna. Ciò ha incoraggiato produttori come Stellantis e Volkswagen a integrare le telecamere anche nei modelli economici. L'investimento previsto da Volkswagen in Sud America di 20 miliardi di real brasiliani (circa 3.93 miliardi di dollari) dimostra come le modifiche competitive dei prodotti possano influenzare l'adozione delle telecamere nel mercato automobilistico sudamericano.[1] "VW aumenta il numero di modelli che verranno lanciati in Sud America", Marklines, marklines.com.
Nearshoring OEM e conformità dei contenuti a valore aggiunto regionale
Le discipline commerciali regionali e le normative nazionali più rigorose, che impongono elevate soglie di contenuto regionale, stanno influenzando sempre più la filiera automobilistica sudamericana. Nell'ambito degli accordi commerciali del Mercosur, i veicoli passeggeri devono soddisfare specifici requisiti di Indice di Contenuto Regionale (RCI), spesso mantenendo una soglia di contenuto regionale del 50% tra i principali hub come Brasile e Argentina, per poter beneficiare del commercio transfrontaliero preferenziale senza dazi. Questo contesto normativo crea maggiori incentivi per i produttori a localizzare la produzione di componenti elettronici ad alta tecnologia, tra cui moduli per telecamere di bordo, sistemi avanzati di assistenza alla guida (ADAS) e sistemi telematici, che storicamente si sono basati in larga misura su componenti importati.
Programmi di incentivi per la sicurezza dei veicoli e i sistemi ADAS in Brasile
Il programma MOVER brasiliano collega gli incentivi fiscali per il settore automobilistico agli investimenti in sicurezza dei veicoli, tecnologia e sistemi di assistenza alla guida. Le aziende che desiderano beneficiare del programma sono tenute a destinare tra lo 0.3% e l'1.8% del fatturato lordo derivante dalla vendita di prodotti automobilistici ammissibili alla ricerca e sviluppo. Il programma prevede inoltre agevolazioni fiscali per i veicoli ibridi a carburante flessibile e a etanolo fino a dicembre 2026. Il sistema di valutazione di InTec attribuisce un valore alle tecnologie di sicurezza, come i sistemi di frenata automatica d'emergenza basati su sensori a telecamera. Ciò aumenta la rilevanza dei sistemi a telecamera per le piattaforme di veicoli a carburante flessibile, a etanolo, ibridi ed elettrici, anziché limitarne l'adozione ai veicoli di fascia alta. Il continuo sviluppo delle tecnologie per telecamere e radar in Brasile può inoltre favorire una maggiore localizzazione dei sistemi di rilevamento per autoveicoli.
Approvvigionamento di flotte elettriche e trasporti pubblici
Nel 2025, la flotta di autobus elettrici in Sud America e nei Caraibi è cresciuta notevolmente, raggiungendo quota 9,115 veicoli, con un aumento del 40% rispetto all'anno precedente e di dieci volte rispetto al 2017. [2]Jefferson Hishiyama da Silva, "Mercato degli autobus elettrici in America Latina, 2025", ICCT, theicct.orgL'adozione di autobus elettrici a batteria (BEB) ha trainato principalmente questa crescita, poiché i BEB hanno progressivamente superato i filobus come tipologia di autobus elettrico dominante nella regione. Il mercato regionale è rimasto altamente concentrato, con Cile, Colombia e Brasile che rappresentavano l'80% della flotta. Le installazioni erano concentrate in poche grandi città. Gli autobus di lunghezza compresa tra 12 e 15 metri erano la tipologia predominante di autobus elettrici e rappresentavano la stragrande maggioranza dei veicoli in circolazione. BYD, Foton e Yutong erano i principali produttori di autobus elettrici nella regione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di finanziamento elevati e pressioni sulla sostenibilità del credito dovute alle fluttuazioni valutarie | -1.5% | Brasile, Argentina, Colombia, Perù | A breve termine (≤ 2 anni) |
| Tariffe di importazione e omologazione nazionale frammentata | -1.2% | Brasile, mercati andini | Medio termine (2-4 anni) |
| Esposizione alla logistica di CKD, batterie e chip per il settore automobilistico | -0.8% | Brasile | A breve termine (≤ 2 anni) |
| Costo elevato dei sistemi di telecamere ADAS avanzati | -0.5% | Argentina, Perù, Ecuador, resto del Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di finanziamento elevati e pressioni sulla sostenibilità del credito dovute alle fluttuazioni valutarie
Gli elevati costi di finanziamento dei veicoli in diversi paesi sudamericani limitano la disponibilità dei consumatori a spendere per optional e accessori. La svalutazione valutaria in mercati come Brasile e Argentina può inoltre incrementare il costo locale dei moduli telecamera e dei componenti elettronici importati. Quando il potere d'acquisto locale non tiene il passo con i costi dei componenti, i produttori possono privilegiare pacchetti di telecamere più semplici per i veicoli economici. Ciò può ridurre il ricavo medio per veicolo derivante dalle telecamere, anche in presenza di un aumento dei volumi complessivi di vendita. La debole domanda dei consumatori e gli adeguamenti della produzione in mercati come l'Argentina possono ulteriormente influenzare il numero di veicoli dotati di telecamere che entrano nei canali di vendita secondari e aftermarket.
Tariffe di importazione e omologazione nazionale frammentata
Il Brasile applica una tariffa di importazione del 35% sui veicoli completamente assemblati e semi-assemblati (SKD), aumentando i costi nei punti in cui i componenti relativi alle telecamere e le catene di approvvigionamento dei veicoli attraversano i confini internazionali.[3]"Risoluzioni della 238ª riunione ordinaria del Comitato esecutivo (Gecex)", Ministero dello Sviluppo, dell'Industria, del Commercio e dei Servizi, gov.br Le differenze nei quadri normativi di approvazione e omologazione tra il Brasile e i mercati andini obbligano i fornitori a mantenere processi di qualificazione e conformità specifici per ciascun mercato. Le differenze nei requisiti relativi alla visibilità posteriore e alle telecamere tra i vari paesi limitano la capacità dei fornitori di standardizzare completamente i prodotti in tutta la regione. Questa frammentazione può ostacolare le economie di scala e mantenere la pressione sui prezzi, in particolare nel segmento delle telecamere per autoveicoli di fascia bassa.
Analisi del segmento
Per tipologia di veicolo: i veicoli passeggeri definiscono la concentrazione dei ricavi
Nel 2025, le autovetture rappresentavano il 73.84% del mercato sudamericano delle telecamere per autoveicoli, confermandosi come la categoria dominante. Si prevede inoltre che le autovetture rimarranno il segmento a più rapida crescita, registrando un CAGR dell'11.87% dal 2026 al 2031. La crescente adozione di telecamere posteriori, sistemi di assistenza al parcheggio, sistemi di visione a 360° e ADAS basati su telecamere sta ampliando la presenza di telecamere su berline, hatchback, SUV e crossover. SUV e crossover, in genere, presentano una maggiore quantità di telecamere grazie alle loro dimensioni maggiori e alla maggiore integrazione di tecnologie di assistenza alla guida e al parcheggio. Con la crescente diffusione di queste funzionalità nei modelli di fascia media, si prevede che le autovetture rimarranno il principale motore della domanda regionale di telecamere.
I veicoli commerciali rappresentano il secondo settore di applicazione principale, grazie al crescente utilizzo di telecamere per il monitoraggio dell'angolo cieco, la visibilità posteriore, la sicurezza delle flotte e la telematica video. I veicoli commerciali leggeri beneficiano della crescente diffusione di applicazioni per flotte e logistica, mentre i camion e gli autobus pesanti richiedono sistemi di visibilità multicamera più sofisticati. I veicoli fuoristrada e specializzati rimangono applicazioni di minore entità, ma offrono ulteriori opportunità per i sistemi di monitoraggio e sicurezza basati su telecamere.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di propulsione e carburante: la crescita dei veicoli elettrici a batteria (BEV) cambia l'economia dei contenuti delle telecamere.
Nel 2025, i veicoli con motore a combustione interna rappresentavano il 72.68% del mercato sudamericano delle telecamere per autoveicoli, a testimonianza dell'ampia base installata di veicoli con motore a combustione interna nella regione. Si prevede che i veicoli elettrici a batteria saranno il segmento di propulsione a più rapida crescita, con un CAGR dell'11.24% dal 2026 al 2031. I veicoli elettrificati integrano sempre più telecamere multiple per il parcheggio, il monitoraggio a 360°, l'assistenza alla guida e le funzioni di sicurezza automatizzate. Con l'aumento della diffusione dei veicoli elettrici, si prevede che un maggior numero di telecamere per veicolo sosterrà la crescita dei ricavi derivanti dalle telecamere, al di là dell'aumento dei volumi di veicoli.
I veicoli con motore a combustione interna (ICE) rimarranno comunque la principale fonte di domanda di telecamere durante il periodo di previsione, a causa della loro base installata significativamente più ampia. I veicoli ibridi, a carburante flessibile e a etanolo, in particolare in Brasile, costituiscono un ulteriore segmento di transizione in cui le funzionalità di sicurezza e comfort basate su telecamere vengono sempre più integrate. Si prevede pertanto che il mix di propulsione si evolva gradualmente, con i veicoli elettrici a batteria (BEV) che contribuiranno con una quota crescente di nuove installazioni di telecamere, mentre i veicoli con motore a combustione interna continueranno a rappresentare il punto di riferimento del mercato esistente.
Per canale di vendita: la vendita tramite concessionari e rivenditori rimane la via principale
Nel 2025, le vendite tramite concessionari e rivenditori al dettaglio rappresentavano il 53.16% del mercato sudamericano delle telecamere per auto. Si prevede che le vendite online dirette al consumatore saranno il canale a più rapida crescita, con un CAGR dell'11.18% dal 2026 al 2031. I canali di vendita tramite concessionari rimangono importanti perché i sistemi di telecamere installati in fabbrica sono in genere integrati negli allestimenti dei veicoli, nei pacchetti di optional e nelle configurazioni di sicurezza OEM. I consumatori acquistano generalmente questi sistemi come parte integrante del veicolo, piuttosto che come componenti a sé stanti.
I canali online stanno acquisendo sempre maggiore importanza, poiché i consumatori si sentono più a loro agio nel confrontare digitalmente specifiche, prezzi, compatibilità e requisiti di installazione delle telecamere. Ciò è particolarmente rilevante per i prodotti aftermarket come telecamere posteriori, telecamere di parcheggio, dash cam e sistemi ADAS retrofit. I canali digitali possono inoltre migliorare la visibilità del prodotto tra gli acquirenti sensibili al prezzo e i gestori di flotte di piccole dimensioni.
Per utente finale: gli acquirenti privati dominano, mentre gli operatori di mobilità si espandono rapidamente.
Nel 2025, gli acquirenti privati e individuali rappresentavano il 62.58% del mercato sudamericano delle telecamere per autoveicoli. Si prevede che gli operatori della mobilità saranno il segmento di utenti finali in più rapida crescita, con un CAGR dell'11.09% dal 2026 al 2031. I proprietari di veicoli privati rimangono la base di clienti più ampia grazie all'elevato numero di autovetture in circolazione e alla crescente disponibilità di sistemi di telecamere installati di serie.
Gli operatori della mobilità, tra cui le aziende di ride-hailing, le flotte di consegna, le flotte di noleggio e i fornitori di mobilità in abbonamento, utilizzano sempre più spesso sistemi di telecamere per la sicurezza, la registrazione degli incidenti, il monitoraggio dei conducenti e la gestione della responsabilità. Le applicazioni per flotte possono anche richiedere più telecamere per veicolo, aumentando la quantità di contenuti video rispetto alle tradizionali applicazioni per veicoli privati. Si prevede che l'espansione della telematica video commerciale e delle soluzioni di gestione delle flotte supporterà ulteriormente questo segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria di veicolo: Veicoli economici Volume di mercato principale
Nel 2025, i veicoli economici e di fascia bassa rappresentavano il 48.35% del mercato sudamericano delle telecamere per auto e si prevede che rimarranno la categoria di veicoli a più rapida crescita, con un CAGR del 9.12% dal 2026 al 2031. La posizione di leadership di questo segmento riflette l'importanza dei veicoli a prezzi accessibili nei mercati sudamericani e la crescente inclusione di funzionalità di base per le telecamere nei modelli a basso prezzo.
Le telecamere posteriori e di parcheggio stanno diventando sempre più comuni nei veicoli economici, poiché i produttori cercano di migliorare la sicurezza e mantenere la competitività in termini di dotazioni. I produttori cinesi contribuiscono a questa tendenza offrendo livelli più elevati di equipaggiamento di serie a prezzi competitivi. I produttori affermati stanno rispondendo ampliando la disponibilità di telecamere anche sui modelli di fascia bassa e media. Mentre i veicoli premium continuano a generare un numero maggiore di telecamere per veicolo, i modelli economici offrono un'opportunità di volume di installazione decisamente maggiore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, il Brasile rappresentava il 36.74% del mercato sudamericano delle telecamere per autoveicoli. Il Paese combina un'ampia base di assemblaggio di veicoli a livello nazionale, consolidati requisiti di sicurezza, una crescente elettrificazione e una produzione locale in aumento da parte di produttori cinesi. Il suo quadro normativo fornisce una base relativamente solida per la tecnologia di sicurezza basata su telecamere, mentre il programma MOVER supporta ulteriormente l'adozione di tecnologie avanzate per i veicoli. L'espansione della flotta di autobus elettrici di San Paolo sottolinea inoltre l'importanza del Brasile nel mercato dei veicoli per il trasporto pubblico e passeggeri dotati di telecamere.
Si prevede che il Brasile crescerà a un tasso annuo composto del 9.18% dal 2026 al 2031. L'espansione delle vendite di veicoli elettrici e delle infrastrutture di ricarica fornisce un'ulteriore fonte di domanda per le telecamere. Anche i produttori cinesi stanno valutando la possibilità di ampliare la capacità produttiva nella regione, aumentando potenzialmente la localizzazione della produzione di moduli per telecamere e di veicoli dotati di telecamere.
Cile, Colombia, Argentina, Perù, Ecuador e altri paesi sudamericani costituiscono un secondo gruppo con condizioni normative, economiche e di acquisto variabili. La flotta di autobus elettrici del Cile ha raggiunto circa 2,505 veicoli nel 2025 e si prevede che raggiungerà circa 4,400 entro la fine del 2026. La crescita dei veicoli elettrici in Colombia e l'acquisto di autobus elettrici da parte di Bogotá stanno sostenendo la domanda di telecamere commerciali. L'Argentina continua a supportare la produzione e l'aggiornamento dei modelli di veicoli dotati di telecamere, sebbene le condizioni macroeconomiche limitino la domanda. Perù ed Ecuador rimangono mercati relativamente in fase iniziale, creando opportunità per i distributori aftermarket e i fornitori specializzati in flotte man mano che l'adozione delle telecamere si espande.
Panorama competitivo
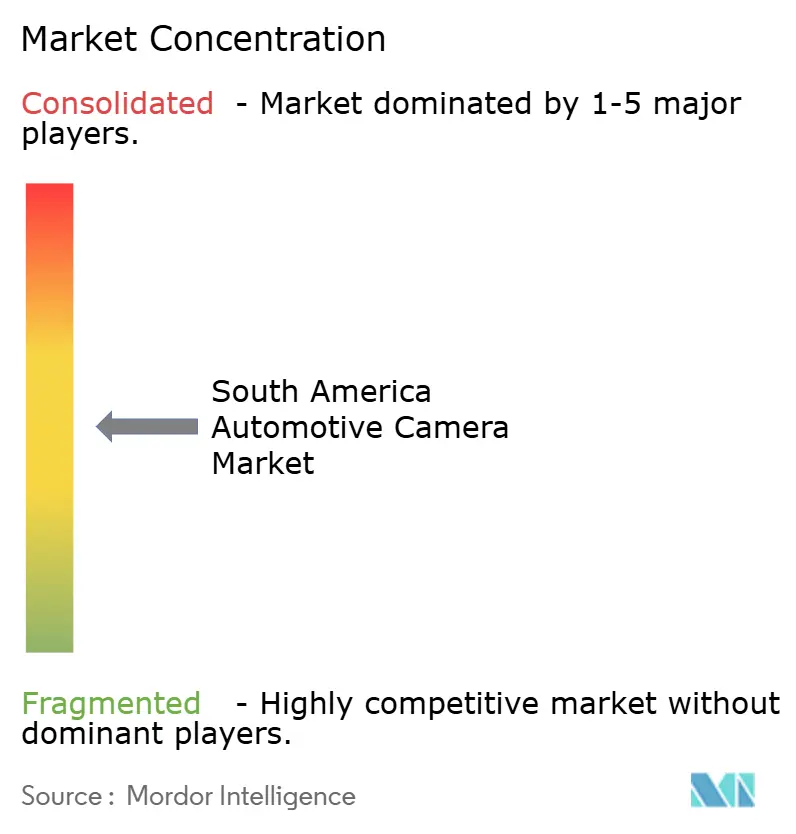
Il mercato sudamericano delle telecamere per autoveicoli è moderatamente concentrato a livello di produttori di veicoli. Stellantis ha rappresentato il 20% delle vendite regionali di veicoli, pari a 563,000 unità, tra gennaio e luglio 2026, e il 27% delle vendite di veicoli in Brasile. Questa posizione rende Stellantis un canale di distribuzione principale per i veicoli dotati di telecamera nella regione. A livello di fornitori di telecamere, Bosch, Continental, Valeo e ZF Friedrichshafen forniscono i principali moduli per telecamere destinati ai produttori di apparecchiature originali (OEM). Le loro attività di ingegneria e validazione, svolte in prossimità degli stabilimenti di assemblaggio brasiliani, supportano le loro consolidate posizioni di mercato. La piattaforma EyeQ di Mobileye evidenzia inoltre il ruolo crescente dei sistemi di assistenza alla guida integrati nel software negli accordi di fornitura con gli OEM.
Il segmento dell'aftermarket e dell'ammodernamento delle flotte è più frammentato rispetto al segmento di fornitura OEM. Distributori e fornitori specializzati di telecamere e telematica competono in questo segmento, in particolare per le flotte di piccole e medie dimensioni. I moduli per telecamere cinesi a basso costo possono competere in alcuni mercati andini. Tuttavia, i requisiti di certificazione brasiliani potrebbero proteggere i fornitori già presenti nel più grande mercato nazionale della regione. Stellantis prevede di avviare la produzione di veicoli Leapmotor presso il suo stabilimento di Goiana nel novembre 2026, introducendo architetture cinesi per telecamere e sistemi di assistenza alla guida nella produzione di veicoli sudamericani. Le iniziative di Volkswagen sui veicoli ibridi a São Bernardo do Campo dimostrano ulteriormente come i produttori stiano adattando le strategie di prodotto all'elettrificazione e alla concorrenza basata sulle funzionalità.
La vicinanza dei fornitori ai distretti di assemblaggio dei veicoli rimane fondamentale per il supporto ingegneristico, la validazione e la conformità ai requisiti di contenuto locale. La presenza di Bosch a Campinas e le attività di Continental nella regione ABC Paulista posizionano questi fornitori in prossimità dei principali siti di produzione automobilistica. Questa vicinanza offre ai fornitori consolidati un vantaggio che i concorrenti più piccoli potrebbero trovare difficile da replicare. I sistemi di telecamere integrano sempre più hardware e software, rafforzando ulteriormente i fornitori con consolidate relazioni di sviluppo con gli OEM. Gli investimenti regionali in ingegneria da parte dei fornitori affermati sottolineano la necessità di mantenere queste relazioni man mano che i requisiti di contenuto locale assumono maggiore importanza.
Leader del settore delle telecamere per autoveicoli in Sud America
-
Continental AG
-
Valeo SE
-
Robert Bosch GmbH
-
PLC Aptiv
-
ZF Friedrichshafen AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Stellantis ha confermato che la produzione di veicoli Leapmotor inizierà presso il suo stabilimento di Goiana, Pernambuco, in Brasile, introducendo architetture cinesi per telecamere e sistemi ADAS nelle piattaforme dei modelli Fiat e Peugeot in tutto il Sud America, con 4 nuovi modelli elettrificati annunciati grazie alla partnership con Dongfeng.
- Febbraio 2026: BYD si è impegnata pubblicamente a reperire localmente il 50% dei componenti dei veicoli presso il suo stabilimento di Camaçari, in Brasile, entro la fine del 2026. L'azienda prevede inoltre di esportare veicoli in Argentina e in altri Paesi. L'investimento totale previsto per il sito ammonta a 5.5 miliardi di real brasiliani (circa 1.1 miliardi di dollari USA), con una capacità produttiva che dovrebbe raggiungere le 300,000 unità all'anno.
Ambito del rapporto sul mercato delle telecamere per autoveicoli in Sud America
Il mercato sudamericano delle telecamere per autoveicoli è segmentato per tipo di veicolo, propulsione, tipo di carburante, classe di veicolo, canale di vendita, utente finale e paese. Per tipo di veicolo, il mercato è segmentato in veicoli passeggeri, commerciali e fuoristrada. Per propulsione e tipo di carburante, il mercato è segmentato in veicoli con motore a combustione interna e veicoli elettrificati. Per classe di veicolo, il mercato è segmentato in veicoli economici e di base, di medie dimensioni, di grandi dimensioni e premium. Per canale di vendita, il mercato è segmentato in negozi di proprietà degli OEM, concessionari indipendenti, vendite a flotte e aziendali e vendita online diretta al consumatore. Per utente finale, il mercato è segmentato in acquirenti individuali e privati, flotte di PMI, grandi flotte aziendali, flotte governative e municipali e operatori di mobilità. Per paese, il mercato è segmentato in Brasile, Argentina, Colombia, Cile, Perù, Ecuador e resto del Sud America. Il rapporto fornisce le dimensioni del mercato e le previsioni per valore (USD) e volume (unità) per tutti i segmenti sopra menzionati.
Per tipo di veicolo
| Veicoli passeggeri | Hatchbacks |
| berline | |
| SUV e Crossover | |
| Veicoli multiuso | |
| Veicoli commerciali | Pick-up commerciali leggeri |
| Furgoni commerciali leggeri | |
| Camion pesanti | |
| Autobus e pullman | |
| Veicoli fuoristrada | Trattori agricoli |
| Attrezzature da costruzione |
In base al tipo di propulsione e di carburante
| Veicoli con motore a combustione interna | Benzina |
| Diesel | |
| Carburanti flessibili ed etanolo | |
| CNG e GNL | |
| Veicoli elettrificati | Veicoli elettrici a batteria |
| Veicoli elettrici ibridi | |
| Veicoli elettrici ibridi plug-in | |
| Veicoli elettrici a celle a combustibile |
Per classe di veicolo
| Economia e Livello Base |
| Mid-Size |
| Dimensioni standard e premium |
Per canale di vendita
| Negozi di proprietà OEM |
| Commercianti Indipendenti |
| Vendite di flotte e aziende |
| Online Direct-to-Consumer |
Per utente finale
| Acquirenti individuali e privati |
| Flotte di piccole e medie imprese |
| Grandi flotte aziendali |
| Flotte governative e municipali |
| Operatori della mobilità |
Per Nazione
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Perù |
| Ecuador |
| Resto del Sud America |
| Per tipo di veicolo | Veicoli passeggeri | Hatchbacks |
| berline | ||
| SUV e Crossover | ||
| Veicoli multiuso | ||
| Veicoli commerciali | Pick-up commerciali leggeri | |
| Furgoni commerciali leggeri | ||
| Camion pesanti | ||
| Autobus e pullman | ||
| Veicoli fuoristrada | Trattori agricoli | |
| Attrezzature da costruzione | ||
| In base al tipo di propulsione e di carburante | Veicoli con motore a combustione interna | Benzina |
| Diesel | ||
| Carburanti flessibili ed etanolo | ||
| CNG e GNL | ||
| Veicoli elettrificati | Veicoli elettrici a batteria | |
| Veicoli elettrici ibridi | ||
| Veicoli elettrici ibridi plug-in | ||
| Veicoli elettrici a celle a combustibile | ||
| Per classe di veicolo | Economia e Livello Base | |
| Mid-Size | ||
| Dimensioni standard e premium | ||
| Per canale di vendita | Negozi di proprietà OEM | |
| Commercianti Indipendenti | ||
| Vendite di flotte e aziende | ||
| Online Direct-to-Consumer | ||
| Per utente finale | Acquirenti individuali e privati | |
| Flotte di piccole e medie imprese | ||
| Grandi flotte aziendali | ||
| Flotte governative e municipali | ||
| Operatori della mobilità | ||
| Per Nazione | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Ecuador | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per il mercato delle telecamere per autoveicoli in Sud America?
Si prevede che il mercato crescerà da 544.01 milioni di dollari nel 2026 a 819.13 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.54%, grazie all'adozione dei sistemi ADAS, all'elettrificazione, alla penetrazione dei produttori OEM cinesi e all'espansione dell'assemblaggio di veicoli.
Quale tipologia di veicolo genera la maggiore domanda di telecamere per auto in Sud America?
Nel 2025, i veicoli passeggeri hanno rappresentato il 73.84% del fatturato, grazie alla crescente diffusione di telecamere posteriori, a 360° e di assistenza alla guida installate di serie sui veicoli di fascia media.
Perché i veicoli elettrici a batteria sono importanti per le vendite di telecamere per auto?
Si prevede che i veicoli elettrici a batteria (BEV) cresceranno a un tasso annuo composto (CAGR) dell'11.24%, poiché i veicoli elettrificati in genere integrano un maggior numero di telecamere e sensori, mentre i programmi per autobus ibridi ed elettrici generano un'ulteriore domanda.
Quale Paese è leader nell'adozione di telecamere per autoveicoli in Sud America?
Il Brasile ha rappresentato il 36.74% del fatturato del 2025, grazie alla produzione locale di veicoli, ai requisiti di sicurezza, agli incentivi MOVER e alla crescente diffusione di veicoli elettrici e dotati di telecamere.
In che modo gli operatori di flotte influenzano la domanda di telecamere in Sud America?
Si prevede che gli operatori della mobilità cresceranno a un tasso annuo composto dell'11.09%, con le flotte di ride-hailing, consegna, aziendali e municipali che adotteranno sempre più telecamere per motivi di sicurezza, telematica, assicurazione e gestione della responsabilità.
Quali fattori limitano la diffusione delle telecamere per veicoli in Sud America?
Costi di finanziamento elevati, deprezzamento della valuta, dazi all'importazione e requisiti di omologazione nazionali frammentati possono aumentare i costi di sistema e rallentare l'adozione, in particolare nei veicoli economici


