

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 0.29 miliardo di dollari |
| Dimensione del mercato (2031) | 0.44 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.47% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei sistemi di illuminazione adattiva per autoveicoli in Sud America a cura di Mordor Intelligence
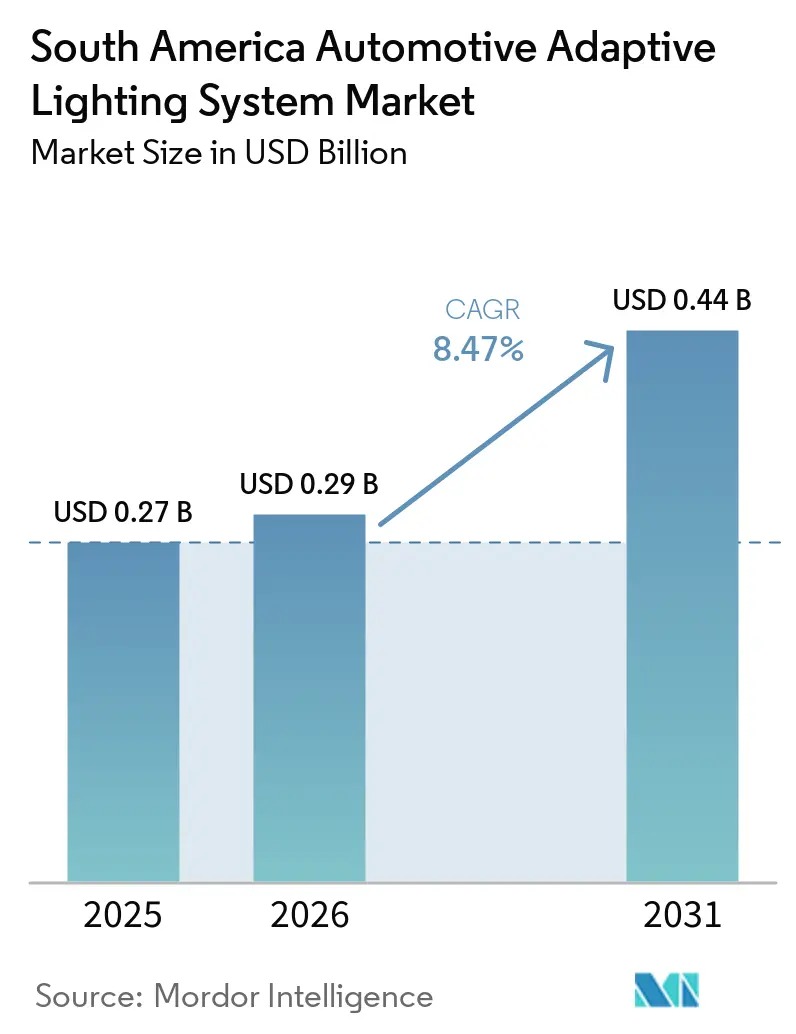
Il mercato sudamericano dei sistemi di illuminazione adattiva per autoveicoli aveva un valore di 0.27 miliardi di dollari nel 2025 e si prevede che crescerà da 0.29 miliardi di dollari nel 2026 a 0.44 miliardi di dollari entro il 2031, con un CAGR dell'8.47% durante il periodo di previsione (2026-2031). Il mercato sudamericano dei sistemi di illuminazione adattiva per autoveicoli è influenzato da una maggiore adozione dei LED, da un numero crescente di funzionalità legate alla sicurezza dei veicoli e dalla domanda di una migliore visibilità notturna. I produttori di veicoli stanno integrando i sistemi di illuminazione nelle fasi iniziali del processo di progettazione, il che rende i sistemi installati in fabbrica più importanti rispetto agli aggiornamenti successivi. L'elettrificazione consente inoltre una maggiore integrazione dell'illuminazione, poiché le piattaforme veicolari più recenti possono integrare i controlli dell'illuminazione con altre funzioni elettroniche. Il costo rimane un fattore importante nei veicoli di fascia bassa, quindi i fornitori si stanno impegnando per offrire funzioni adattive più semplici, adatte ai modelli a prezzo inferiore. Il Brasile rimane centrale per l'attività regionale grazie alla combinazione di assemblaggio di veicoli, un ampio parco veicoli installato e una vasta gamma di ricambi.
Punti chiave del rapporto
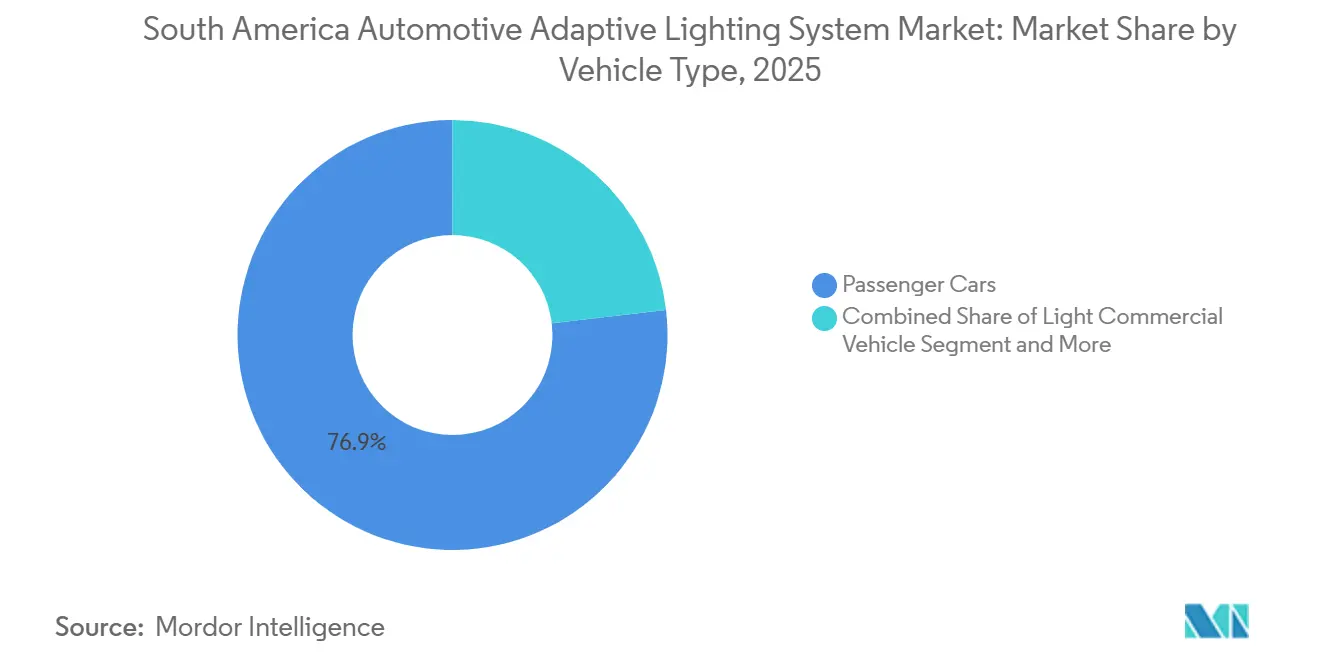
- Per tipologia di veicolo, le autovetture hanno rappresentato il 76.86% del fatturato nel 2025, mentre si prevede che i veicoli a due ruote cresceranno a un tasso annuo composto (CAGR) dell'11.13% fino al 2031.
- Per tipologia di sistema, i sistemi di illuminazione anteriore adattiva hanno rappresentato il 58.41% del fatturato nel 2025, mentre si prevede che i sistemi di illuminazione a proiezione stradale cresceranno a un tasso annuo composto del 15.18% fino al 2031.
- Per tipologia di componente, i gruppi ottici rappresentavano il 52.26% del fatturato nel 2025, mentre si prevede che sensori e telecamere cresceranno a un tasso annuo composto del 13.16% fino al 2031.
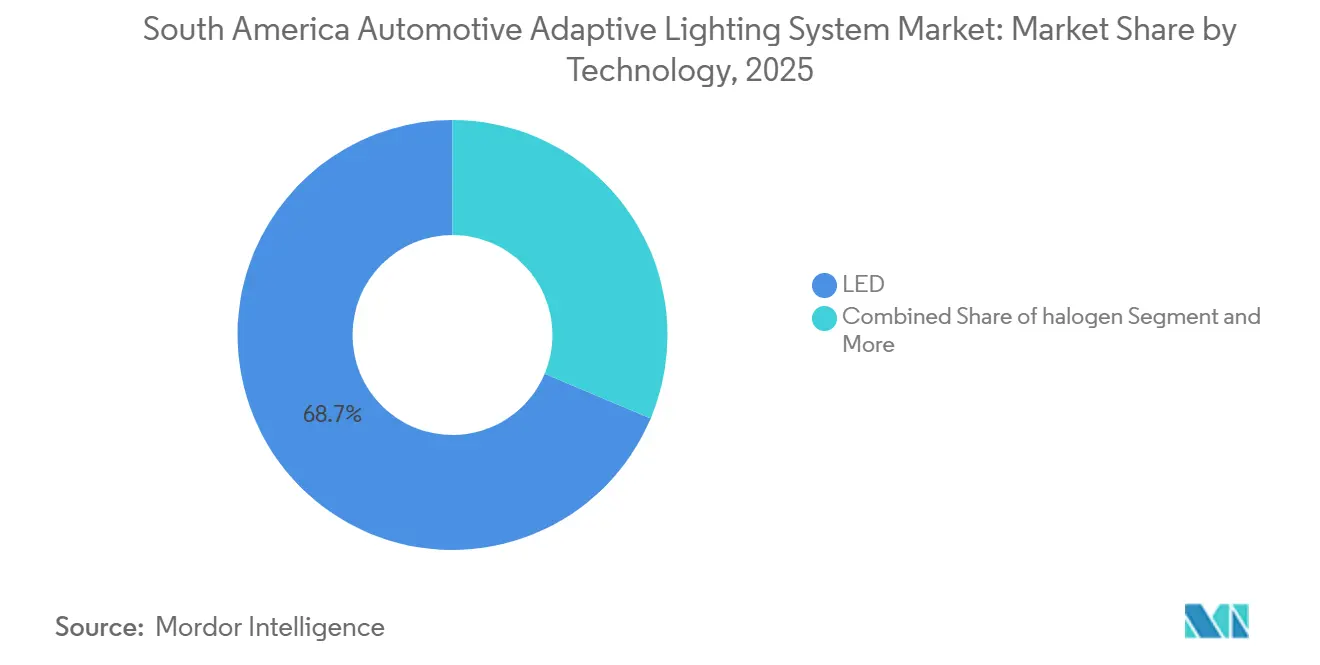
- In termini di tecnologia, i LED rappresentavano il 68.66% del fatturato nel 2025, mentre si prevede che i LED a matrice cresceranno a un tasso annuo composto del 10.12% fino al 2031.
- Per tipologia di applicazione, l'illuminazione frontale ha rappresentato il 66.61% del fatturato nel 2025, mentre si prevede che i sistemi di proiezione per la protezione dei pedoni e la sicurezza stradale cresceranno a un tasso annuo composto del 15.18% fino al 2031.
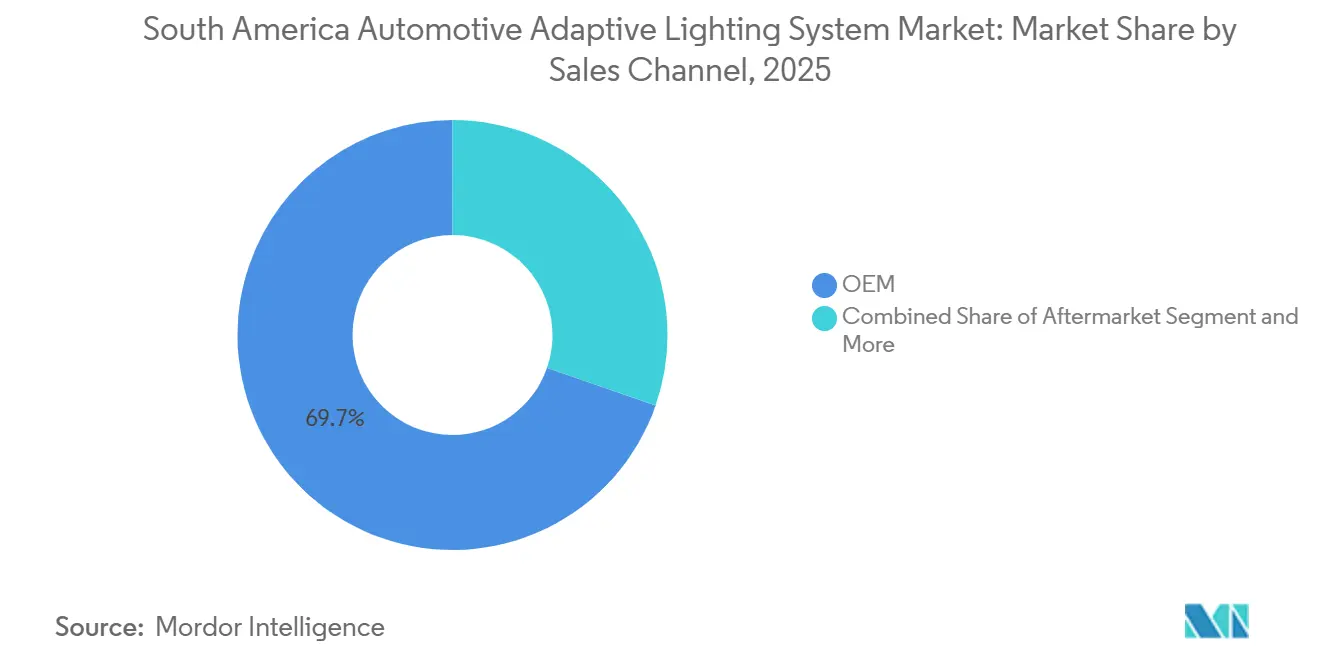
- Per canale di vendita, i produttori di apparecchiature originali (OEM) detenevano il 69.68% del fatturato nel 2025, mentre si prevede che il mercato dei ricambi (aftermarket) crescerà a un tasso annuo composto (CAGR) dell'8.15% fino al 2031.
- Per tipologia di utente finale, la mobilità passeggeri ha rappresentato il 74.81% del fatturato nel 2025, mentre si prevede che le flotte di trasporto commerciale cresceranno a un tasso annuo composto (CAGR) dell'11.13% fino al 2031.
- Per quanto riguarda i singoli paesi, il Brasile ha rappresentato il 37.92% del fatturato nel 2025, mentre si prevede che l'Argentina crescerà a un tasso annuo composto del 9.01%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sistemi di illuminazione adattiva per autoveicoli in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione dell'illuminazione a LED e a matrice | + 2.5% | San Paolo (Brasile), Minas Gerais (Brasile), Córdoba (Argentina), Provincia di Buenos Aires (Argentina) | A breve termine (≤ 2 anni) |
| Integrazione crescente delle funzionalità di sicurezza e dei sistemi ADAS | + 2.0% | San Paolo (Brasile), Minas Gerais (Brasile), Provincia di Buenos Aires (Argentina), Antioquia (Colombia) | Medio termine (2-4 anni) |
| Aumento del contenuto di illuminazione per veicolo | + 1.5% | Cile (Regione Metropolitana), Uruguay, San Paolo (Brasile), Bogotá-Cundinamarca (Colombia) | A lungo termine (≥ 4 anni) |
| Maggiore richiesta di guida sicura durante le ore notturne | + 1.0% | Brasile (a livello nazionale, concentrazione acuta a Rio de Janeiro, San Paolo, Minas Gerais), Colombia, Cile | Medio termine (2-4 anni) |
| Specifiche dei veicoli importati: accelerazione del trasferimento tecnologico | + 0.8% | San Paolo (Brasile), Provincia di Buenos Aires (Argentina), Región Metropolitana (Cile) | A breve termine (≤ 2 anni) |
| Domanda di ammodernamento da un parco veicoli obsoleto | + 0.5% | Brasile (a livello nazionale), Argentina (a livello nazionale, concentrata nella Grande Buenos Aires e nella provincia di Córdoba) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione progressiva dell'illuminazione a LED e a matrice
L'illuminazione a LED è ormai la principale base tecnica per i sistemi di fari adattivi nel mercato sudamericano dei sistemi di illuminazione adattiva per autoveicoli. Per i produttori di veicoli è diventato più semplice integrare l'illuminazione a LED in una gamma più ampia di modelli, poiché può essere utilizzata con design di fari già consolidati. I sistemi Matrix LED offrono un controllo più preciso, poiché i singoli elementi luminosi possono essere regolati per gestire l'illuminazione intorno agli altri utenti della strada. Questa capacità è particolarmente rilevante sulle strade extraurbane, dove i conducenti necessitano di un'ottima visibilità frontale ma devono evitare l'abbagliamento. L'espansione della capacità produttiva di Koito nelle Americhe, che ha incluso investimenti nella sua attività in Brasile, dimostra che i fornitori prevedono una domanda continua di gruppi ottici avanzati nella regione. Il mercato sudamericano dei sistemi di illuminazione adattiva per autoveicoli dispone quindi di un percorso di fornitura locale più chiaro per l'illuminazione avanzata, sebbene i sistemi Matrix rimarranno più comuni nei veicoli di fascia alta nel breve termine.
Integrazione crescente di funzionalità di sicurezza e ADAS da parte dei produttori di apparecchiature originali (OEM)
Le normative sulla sicurezza dei veicoli stanno spingendo i produttori a considerare l'illuminazione come parte integrante di un pacchetto di sicurezza elettronica più ampio. Telecamere, sensori e sistemi di controllo dell'illuminazione possono lavorare in sinergia per aiutare i veicoli a identificare le condizioni stradali e a reagire al traffico circostante. Le funzioni di abbaglianti adattivi e i fasci luminosi controllati si integrano naturalmente in questo approccio. Il mercato sudamericano dei sistemi di illuminazione adattiva per autoveicoli trae vantaggio dall'integrazione di queste funzioni in fase di sviluppo del veicolo, anziché aggiungerle successivamente come optional. Ciò rende inoltre più prezioso per i produttori di veicoli che aggiornano i propri sistemi di sicurezza un supporto tecnico locale affidabile.
Elettrificazione: aumento del contenuto di illuminazione per veicolo
I veicoli elettrici sono spesso dotati di fari a LED e di un sistema di controllo elettronico più integrato rispetto ai veicoli convenzionali di pari caratteristiche. Questo offre ai produttori una base pratica per aggiungere funzioni di illuminazione adattiva senza dover considerare il faro come un elemento isolato. Il collegamento è importante perché le centraline elettroniche, i sensori e i driver di illuminazione possono essere sviluppati come parte della stessa architettura del veicolo. Cile, Uruguay e Brasile sono mercati importanti per questo fenomeno, data la crescente diffusione dei veicoli elettrici in queste aree. L'Agenzia Internazionale dell'Energia ha individuato una crescita continua nell'adozione dei veicoli elettrici nei mercati emergenti, tra cui il Sud America, nelle sue previsioni per il 2025.[1]"Prospettive globali per i veicoli elettrici al 2025", IEA, iea.orgIl mercato sudamericano dei sistemi di illuminazione adattiva per autoveicoli può quindi beneficiare di un graduale aumento del contenuto tecnico installato su ogni nuovo veicolo.
Richiesta dei consumatori di una guida notturna più sicura
La guida notturna rimane una fonte di seria preoccupazione per la sicurezza di conducenti, gestori di flotte e acquirenti di veicoli. L'associazione brasiliana per il trasporto merci su strada ha segnalato che il 47.8% dei decessi sulle autostrade federali si è verificato di notte.[2]Agenzia dei trasporti CNT, "Gli incidenti sulle autostrade federali generano costi per 16.8 miliardi di R$ e mettono in luce problemi di comportamento e infrastrutturali", Confederazione nazionale dei trasporti, cnt.org.brUna migliore illuminazione anteriore può aiutare i conducenti a identificare con maggiore anticipo i bordi della strada, i pedoni e le mutevoli condizioni del traffico. Questo è importante per le autovetture, le flotte di consegna e gli operatori di servizi di trasporto a chiamata che trascorrono molto tempo in strada dopo il tramonto. I fornitori stanno rispondendo con funzioni di base di abbaglianti automatici e livellamento, adatte anche ai veicoli di fascia media. Il mercato sudamericano dei sistemi di illuminazione adattiva per autoveicoli è quindi supportato da un'applicazione in termini di sicurezza che va oltre lo stile o il posizionamento premium del veicolo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Moduli a matrice e pacchetti di sensori ed elettronica costosi | -2.0% | Brasile (Nord-est, Centro-ovest), Argentina (a livello nazionale), Perù, resto del Sud America | A lungo termine (≥ 4 anni) |
| Sensibilità al prezzo nei veicoli di fascia bassa | -1.5% | Brasile (Nord-est, Centro-ovest), Argentina (a livello nazionale), Colombia, Perù | Medio termine (2-4 anni) |
| Frammentazione normativa e omologazione ritardata | -1.2% | Argentina, Colombia, Perù, Uruguay, resto del Sud America | A lungo termine (≥ 4 anni) |
| Vincoli relativi alla calibrazione e all'assistenza specializzata. | -0.8% | Brasile (stati interni), Argentina (province al di fuori di Buenos Aires), Colombia, Perù, resto del Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo elevato dei moduli a matrice e dei pacchetti di sensori ed elettronica.
I sistemi LED a matrice richiedono ottiche complesse, driver elettronici, sistemi di raffreddamento e software di controllo. Questi elementi comportano costi di sistema superiori rispetto all'illuminazione LED o alogena di base. La dipendenza dalle importazioni di componenti elettronici avanzati può rendere la sfida dei costi più persistente per i fornitori regionali e le case automobilistiche. Anche le fluttuazioni valutarie possono complicare le decisioni di acquisto quando i componenti vengono reperiti all'estero. L'assemblaggio locale può migliorare l'affidabilità delle consegne e ridurre alcuni costi logistici, ma non elimina la dipendenza dai componenti elettronici importati. Il mercato sudamericano dei sistemi di illuminazione adattiva per autoveicoli continuerà a incontrare limitazioni nell'adozione laddove i prezzi dei veicoli non supportano pacchetti di fari avanzati.
Sensibilità al prezzo nei veicoli di fascia bassa
I veicoli di fascia bassa e compatti rappresentano gran parte della domanda di veicoli nella regione. Questi modelli hanno budget limitati per le dotazioni, quindi i produttori spesso optano per configurazioni di illuminazione di base per mantenere i prezzi accessibili. I sistemi più avanzati vengono generalmente introdotti gradualmente nei modelli premium e in quelli di fascia media nell'arco di diversi cicli di produzione. Questo rende il cambiamento nel contenuto dell'illuminazione graduale anziché immediato. I fornitori stanno esplorando design modulari che aggiungono funzioni selezionate ai tradizionali alloggiamenti LED senza richiedere una riprogettazione completa del sistema. Il mercato sudamericano dei sistemi di illuminazione adattiva per autoveicoli dipenderà dalla capacità di questi design di offrire prestazioni affidabili a un prezzo accessibile per le piattaforme veicolari di maggiore volume.
Analisi del segmento
Per tipologia di veicolo: le autovetture sono in testa, mentre le due ruote crescono più rapidamente.
Nel 2025, le autovetture detenevano il 76.86% della quota di mercato sudamericana dei sistemi di illuminazione adattiva per tipologia di veicolo. La loro posizione di leadership riflette la maggiore disponibilità di fari a LED e adattivi sui modelli di autovetture venduti nella regione. I veicoli di fascia alta e medio-alta hanno rappresentato il principale punto di ingresso per questi sistemi. Gli acquirenti nelle principali aree urbane spesso entrano in contatto con questa tecnologia per la prima volta attraverso i pacchetti di illuminazione installati in fabbrica. I produttori possono anche integrare queste funzioni con telecamere e altre apparecchiature di sicurezza presenti sulle autovetture. I veicoli commerciali leggeri costituiscono un altro segmento importante della domanda, poiché le flotte di consegna e assistenza operano in condizioni stradali e di traffico variabili. La loro adozione è più selettiva, in quanto gli acquirenti di flotte confrontano il costo aggiuntivo dell'illuminazione con i budget operativi.
Si prevede che il mercato dei veicoli a due ruote crescerà a un tasso annuo composto (CAGR) dell'11.13% fino al 2031, il tasso più elevato all'interno del gruppo di veicoli. Le funzioni LED adattive stanno iniziando a diffondersi dalle motociclette specializzate ai modelli più diffusi per il pendolarismo. I motociclisti si trovano spesso ad affrontare scarsa visibilità, superfici stradali irregolari e frequenti cambiamenti nelle condizioni del traffico. Queste condizioni rendono l'illuminazione controllata e l'assistenza in curva caratteristiche rilevanti. Il trasferimento tecnologico dipenderà ancora dal costo dei componenti e dalla capacità dei produttori di utilizzare design durevoli. I veicoli commerciali pesanti hanno un profilo di domanda diverso, poiché le flotte si concentrano su sicurezza, affidabilità e costo operativo totale. Il livellamento automatico può essere rilevante per i camion che trasportano carichi variabili o percorrono lunghe tratte merci. Tuttavia, i sistemi completamente adattivi potrebbero rimanere limitati laddove le specifiche delle flotte privilegiano la durabilità di base.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di sistema: i sistemi di illuminazione frontale adattiva rimangono il sistema principale
Nel 2025, i sistemi di illuminazione anteriore adattiva detenevano il 58.41% della quota di fatturato regionale per tipologia di sistema. Questa posizione riflette la compatibilità con i design dei fari già utilizzati da molti produttori di veicoli. I sistemi sono in grado di regolare il comportamento dell'illuminazione senza richiedere un'architettura del veicolo completamente nuova. Ciò consente ai produttori di introdurre questa funzione su una gamma più ampia di autovetture. Anche i sistemi di illuminazione adattiva diurna stanno diventando sempre più diffusi nelle berline e nei SUV importati di fascia alta. Questi sistemi sono in grado di gestire l'illuminazione in modo più selettivo quando rilevano altri veicoli. Anche le funzioni di assistenza automatica agli abbaglianti e di illuminazione dinamica in curva sono ormai consolidate sui modelli premium.
Si prevede che i sistemi di illuminazione a proiezione stradale cresceranno a un tasso annuo composto (CAGR) del 15.18% fino al 2031, il tasso più rapido tra le diverse tipologie di sistemi. Questi sistemi possono comunicare informazioni relative alla strada proiettando avvisi o indicazioni sulla superficie stradale. Il concetto è rilevante in contesti urbani densamente popolati, dove automobilisti, pedoni e ciclisti condividono uno spazio stradale limitato. Si inserisce inoltre nel più ampio sviluppo dei sistemi di fari a controllo digitale. L'utilizzo iniziale probabilmente rimarrà concentrato su veicoli importati e di fascia alta a causa della tecnologia richiesta. La regolazione automatica del livello dei fari rappresenta un'opzione più accessibile per le flotte di veicoli commerciali leggeri e per i veicoli che percorrono strade irregolari. Può garantire una direzione del fascio luminoso costante anche al variare del carico del veicolo. I fornitori di sistemi devono bilanciare le capacità tecniche con le esigenze pratiche dei programmi regionali per i veicoli.
Per componente: i gruppi di lampade forniscono il valore di corrente più elevato
Nel 2025, i gruppi ottici rappresentavano il 52.26% del fatturato regionale per componente. Il gruppo ottico rimane il fulcro fisico di un sistema di illuminazione adattiva. Riunisce la sorgente luminosa, l'ottica, l'alloggiamento, la gestione termica e la struttura di montaggio. I produttori di veicoli si affidano a questa unità integrata per prestazioni, stile e conformità normativa. I moduli ottici e le guide di luce rimangono importanti perché determinano come la luce viene modellata e direzionata. Il loro design può aiutare i fornitori a distinguere i propri prodotti nei programmi automobilistici in cui l'aspetto e la qualità del fascio luminoso sono fondamentali. Anche le centraline elettroniche stanno diventando più sofisticate, poiché le funzioni di illuminazione si integrano con telecamere e sistemi di assistenza alla guida. Ciò rende sempre più importante il coordinamento tra i fornitori tradizionali di lampade e gli specialisti di elettronica. I gruppi ottici rimarranno la categoria di componenti più importante con lo sviluppo del mercato dei sistemi di illuminazione adattiva per autoveicoli in Sud America.
Si prevede che sensori e telecamere cresceranno a un tasso annuo composto (CAGR) del 13.16% fino al 2031, il tasso più rapido tra i componenti. Questa crescita riflette la necessità di sistemi in grado di reagire in tempo reale al traffico, alle condizioni stradali e ai veicoli circostanti. Le telecamere possono aiutare un sistema di illuminazione a identificare un veicolo in arrivo o un veicolo che precede. Sensori e controlli possono quindi regolare il fascio luminoso per mantenere un'illuminazione utile limitando al contempo l'abbagliamento. Anche i driver LED e l'elettronica di potenza assumono maggiore importanza quando i fari contengono molti elementi controllabili individualmente. Ciò sposta un maggior valore tecnico verso i contenuti elettronici all'interno dell'architettura di illuminazione complessiva. I fornitori con competenze in ambito ottico, elettronico e di controllo potrebbero essere nella posizione migliore per servire i programmi di veicoli integrati.
Per tecnologia: il LED mantiene la posizione più ampia mentre il LED a matrice avanza
Nel 2025, la tecnologia LED deteneva il 68.66% della quota di fatturato regionale per tecnologia. I produttori di veicoli hanno utilizzato l'illuminazione a LED in una gamma sempre più ampia di modelli, grazie alla sua capacità di supportare design compatti ed efficienza operativa. Questa tecnologia è inoltre adatta alle funzionalità di controllo elettronico utilizzate nell'illuminazione adattiva. La sua disponibilità nei veicoli passeggeri ha contribuito a diffondere l'illuminazione avanzata oltre il segmento premium più ristretto. L'illuminazione a LED può essere particolarmente utile sui veicoli elettrici, dove i produttori utilizzano già sistemi elettronici più integrati. Le lampade alogene rimangono rilevanti nei veicoli nuovi a basso prezzo e nella domanda di sostituzione di veicoli più vecchi. Continuano ad essere interessanti quando i costi di riparazione e la disponibilità dei ricambi sono i principali fattori decisionali. I prodotti LED per la retrofit potrebbero ampliare la base installata nel tempo, a condizione che possano essere installati e riparati in modo affidabile.
Si prevede che la tecnologia Matrix LED crescerà a un tasso annuo composto (CAGR) del 10.12% fino al 2031, il più rapido nel suo segmento. Il suo principale vantaggio risiede nella capacità di direzionare la luce con maggiore precisione, evitando di disturbare gli altri utenti della strada. Ciò può migliorare l'illuminazione utile su strade scarsamente illuminate, senza che il conducente debba cambiare frequentemente l'impostazione del fascio luminoso. Questa tecnologia è ancora prevalentemente associata a veicoli importati di fascia alta e a modelli regionali di valore elevato. Una sua maggiore diffusione dipenderà dalla riduzione dei costi dei componenti e dalla disponibilità di supporto tecnico locale. L'illuminazione laser, l'OLED e l'elaborazione digitale della luce (DLP) si trovano ancora in una fase iniziale di sviluppo nella regione. Sono principalmente associate ad applicazioni specializzate e a programmi per veicoli di alta gamma.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: l'illuminazione frontale è il caso d'uso più diffuso.
Nel 2025, l'illuminazione anteriore deteneva il 66.61% della quota di fatturato regionale per applicazione. I fari sono il componente in cui le funzioni adattive sono più direttamente collegate alla visibilità del conducente. I produttori di veicoli utilizzano l'illuminazione anteriore per combinare in un'unica area le funzioni di anabbaglianti, abbaglianti, illuminazione in curva e controllo automatico. Questo conferisce all'illuminazione anteriore un ruolo ben definito nella progettazione dei veicoli orientata alla sicurezza. Il controllo degli abbaglianti e l'adattamento degli anabbaglianti sono applicazioni correlate importanti perché rispondono alle mutevoli condizioni del traffico e della strada. I produttori possono includerle quando un veicolo è progettato per migliorare l'equipaggiamento di sicurezza o per un livello di specifiche superiore. Anche l'illuminazione posteriore sta guadagnando attenzione grazie ai pacchetti di illuminazione esterna integrati. Tali pacchetti possono semplificare la progettazione della piattaforma e conferire alle linee di veicoli un'identità visiva più coerente.
Si prevede che la proiezione di pericoli per pedoni e strade crescerà a un tasso di crescita annuo composto (CAGR) del 15.18% fino al 2031, il tasso più rapido tra le applicazioni. Questa funzione può posizionare un segnale di avvertimento o di guida visibile lungo la traiettoria di marcia del conducente. Ciò è rilevante nelle aree urbane con un'intensa attività pedonale e un comportamento irregolare degli attraversamenti. Fornisce un ulteriore modo per comunicare informazioni quando il conducente potrebbe non notare immediatamente un avviso sul cruscotto. L'applicazione è ancora in fase di sviluppo e richiede hardware per fari digitali più avanzato. La regolazione automatica del fascio luminoso ha un ruolo più immediato per i veicoli che operano con carichi variabili o su superfici stradali irregolari. Anche l'illuminazione in curva sta diventando sempre più importante per motociclette e SUV.
Per canale di vendita: i programmi OEM detengono la quota maggiore
Nel 2025, i produttori OEM detenevano il 69.68% della quota di fatturato regionale per canale di vendita. L'installazione in fabbrica rimane importante perché i fari adattivi spesso richiedono l'integrazione con i sistemi elettrici e i sensori del veicolo. I produttori possono validare più facilmente le prestazioni e l'installazione quando il sistema è incluso durante la produzione. La fornitura OEM supporta anche i requisiti di garanzia del veicolo e le procedure di riparazione approvate. Le reti di assistenza autorizzate e di assistenza per i componenti originali rimangono rilevanti anche dopo la vendita iniziale. Possono fornire unità di ricambio e supporto per la calibrazione dei veicoli più recenti. Il loro ruolo è rafforzato dalla complessità tecnica della riparazione e dell'allineamento dei sistemi di illuminazione adattiva. Le officine indipendenti potrebbero non sempre disporre delle attrezzature necessarie per i sistemi più avanzati. I programmi OEM rimarranno quindi la principale fonte di fatturato nel mercato sudamericano dei sistemi di illuminazione adattiva per autoveicoli.
Si prevede che il mercato dei ricambi crescerà a un tasso annuo composto (CAGR) dell'8.15% fino al 2031, il tasso più elevato tra i canali di vendita. I veicoli più datati generano domanda di lampade di ricambio, aggiornamenti a LED e specifiche funzioni di retrofit. I proprietari di veicoli fuori garanzia potrebbero optare per officine indipendenti, in quanto offrono una scelta più ampia e costi di assistenza inferiori. Questo canale può espandersi se i prodotti sono progettati per un'installazione semplice e un funzionamento affidabile. I moduli base per gli abbaglianti automatici potrebbero essere più adatti a questo contesto rispetto a sistemi che richiedono una ricalibrazione complessa. I fornitori che operano nel mercato dei ricambi necessitano di un'ampia copertura di veicoli e di un supporto chiaro per gli installatori. Hanno inoltre bisogno di prodotti che garantiscano prestazioni costanti in diverse condizioni di utilizzo. Il mercato dei ricambi non sostituisce la domanda dei produttori di primo equipaggiamento (OEM), ma amplia la base di clienti potenziali per il mercato sudamericano dei sistemi di illuminazione adattiva per autoveicoli. La sua crescita sarà legata all'età dei veicoli, alla capacità di assistenza e all'accessibilità economica dei prodotti di aggiornamento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: la mobilità dei passeggeri rappresenta la maggiore domanda.
Nel 2025, la mobilità passeggeri ha rappresentato il 74.81% della quota di fatturato regionale per utente finale. Questo gruppo comprende proprietari di veicoli privati e conducenti che utilizzano piattaforme di mobilità passeggeri. La visibilità e la sicurezza durante la guida notturna sono i motivi principali dell'interesse per l'illuminazione adattiva. Gli acquirenti privati hanno maggiori probabilità di imbattersi in questi sistemi attraverso le dotazioni installate di fabbrica sui veicoli nuovi. Anche i conducenti che trascorrono più tempo alla guida possono apprezzare il controllo automatico del fascio luminoso e una migliore illuminazione stradale. Gli operatori della mobilità urbana possono influenzare le specifiche della flotta considerando le dotazioni di sicurezza durante la selezione dei veicoli. La domanda è più forte dove sono più diffusi i veicoli più recenti e gli allestimenti con specifiche più elevate.
Si prevede che le flotte di trasporto commerciale cresceranno a un tasso annuo composto (CAGR) dell'11.13% fino al 2031, il tasso più rapido tra gli utenti finali. Camion e furgoni per le consegne possono operare per lunghe ore e viaggiare anche al buio su strade di vario tipo. I gestori delle flotte hanno un interesse pratico nelle funzioni di illuminazione che migliorano la visibilità e riducono il carico di lavoro del conducente. Il livellamento automatico e l'assistenza agli abbaglianti possono essere rilevanti laddove i carichi dei veicoli e le condizioni di viaggio cambiano frequentemente. L'adozione di queste tecnologie dipenderà comunque da fattori quali costi, durata e possibilità di assistenza in aree remote. Gli operatori del trasporto pubblico e dei veicoli industriali si trovano in una fase di adozione più precoce. La loro esposizione ai requisiti di sicurezza attiva può aumentare attraverso l'acquisto di flotte e le specifiche delle gare d'appalto per i veicoli. Le flotte commerciali offrono un caso d'uso in crescita, mentre la mobilità dei passeggeri rimane la principale fonte di domanda.
Analisi geografica
Nel 2025, il Brasile deteneva il 37.92% della quota di mercato sudamericana dei sistemi di illuminazione adattiva per autoveicoli. Questa posizione è supportata dall'attività di assemblaggio di veicoli, da un ampio parco auto circolante e da una rete di ricambi ben sviluppata. San Paolo rimane un polo strategico in quanto concentra produttori, fornitori e competenze ingegneristiche correlate. Il Brasile svolge inoltre un ruolo importante nell'adozione regionale delle tecnologie per la sicurezza dei veicoli. Gli investimenti locali da parte dei fornitori di illuminazione ed elettronica testimoniano il continuo interesse a supportare i programmi regionali per i veicoli. L'ampio parco auto installato nel Paese crea anche future opportunità per prodotti di ricambio e retrofit. Tuttavia, la domanda di veicoli di fascia bassa impone ai fornitori di mantenere sotto controllo i costi di sistema.
Si prevede che l'Argentina crescerà a un tasso annuo composto (CAGR) del 9.01% fino al 2031, il tasso più elevato a livello di Paese nella regione. I veicoli premium importati e l'attività di assemblaggio locale a Córdoba e nella provincia di Buenos Aires favoriscono l'utilizzo di sistemi di illuminazione di alta qualità. Anche la modernizzazione del parco veicoli incentiva gli acquirenti a considerare nuove funzionalità di sicurezza e visibilità. La volatilità economica può tuttavia influenzare i tempi di acquisto e indebolire la fiducia nelle decisioni di investimento a breve termine. Cile e Uruguay presentano un profilo diverso, poiché l'adozione dei veicoli elettrici supporta configurazioni di veicoli con un'integrazione elettronica più avanzata. I veicoli elettrici importati spesso arrivano con fari a LED e funzionalità di illuminazione più sofisticate di serie. Colombia e Perù rimangono Paesi in una fase iniziale per l'adozione dell'illuminazione adattiva. La loro domanda è sostenuta principalmente dalle specifiche dei veicoli importati e dal crescente interesse per la sicurezza stradale.
Il gruppo "Resto del Sud America" comprende Ecuador, Bolivia, Paraguay e Venezuela. Questi paesi si trovano ancora in una fase iniziale dell'adozione dei sistemi di illuminazione adattiva, con la maggior parte dei sistemi più avanzati installati su veicoli importati di fascia alta. La limitata attività di assemblaggio locale restringe le opportunità per i sistemi specificati in fabbrica. Anche le condizioni stradali e le procedure di approvazione tecnica incomplete possono rallentare una diffusione più ampia. Il canale di sostituzione potrebbe essere più accessibile perché consente di intervenire su veicoli più vecchi senza dover attendere i programmi per i nuovi veicoli. Anche in questo caso, gli installatori necessitano di ricambi adeguati e delle competenze necessarie per installare i sistemi in sicurezza. In futuro, un miglioramento delle condizioni commerciali potrebbe ridurre gli ostacoli all'importazione di componenti automobilistici avanzati. Anche gli standard di sicurezza regionali possono influenzare nel tempo le decisioni di acquisto di veicoli provenienti da diversi paesi.
Panorama competitivo
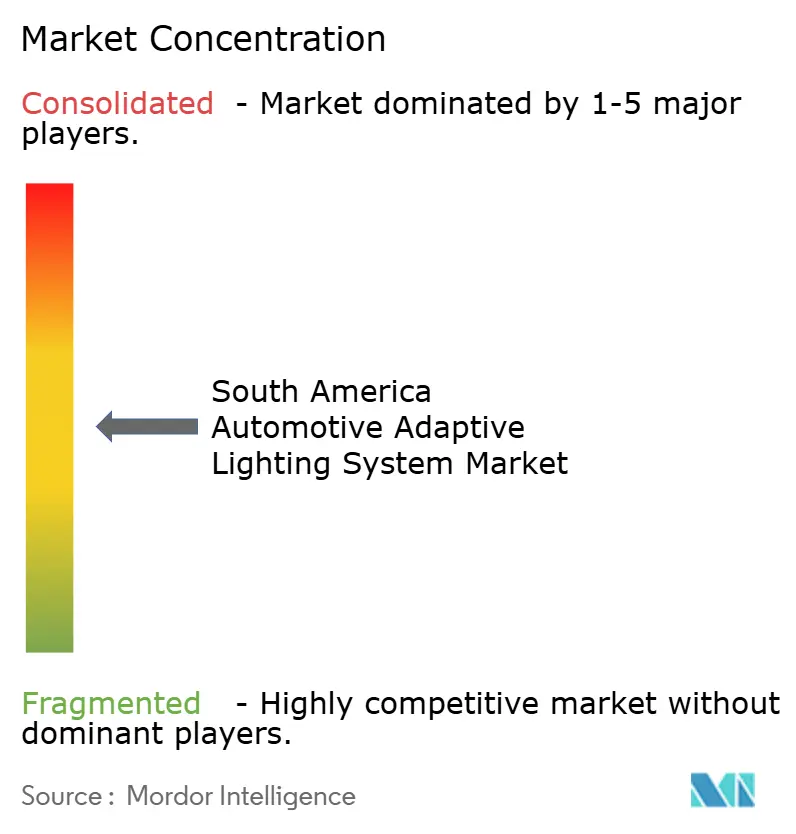
Il mercato sudamericano dei sistemi di illuminazione adattiva per autoveicoli è moderatamente concentrato, poiché un piccolo gruppo di fornitori affermati nel settore dell'illuminazione supporta le principali case automobilistiche. FORVIA HELLA, Valeo, Marelli, Koito, Stanley Electric e ZKW vantano una lunga esperienza nella fornitura di sistemi di illuminazione per veicoli e relativi sistemi elettronici. I fornitori europei sono riconosciuti per la progettazione ottica e le funzioni del fascio luminoso a controllo digitale. I fornitori giapponesi intrattengono solide relazioni con le case automobilistiche giapponesi che operano nella regione. Queste relazioni consolidate creano elevate aspettative in termini di qualità, tempi di consegna, validazione e supporto ai programmi locali. Anche i fornitori di componenti a monte influenzano le prestazioni dei fari attraverso il loro lavoro su LED, driver, sensori e relativi componenti elettronici. La concorrenza non si limita al singolo faro, poiché i sistemi di controllo e il software stanno acquisendo sempre maggiore importanza.
La produzione locale e le partnership locali stanno acquisendo sempre maggiore importanza nella strategia dei fornitori. L'espansione della capacità produttiva di Koito nelle Americhe include la sua sede brasiliana, a supporto dell'accesso a gruppi ottici prodotti a livello regionale. I fornitori stanno inoltre adattando i propri prodotti ai programmi di veicoli che richiedono funzionalità avanzate senza il costo di un sistema premium completo. Le centraline modulari rappresentano una possibile soluzione, in quanto consentono di aggiungere funzioni selezionate agli alloggiamenti LED. Questo può essere utile sia nel canale di sostituzione che nei programmi per veicoli a basso costo. La collaborazione di Arteb con MIND dimostra l'interesse a combinare la presenza sul mercato locale con l'accesso a tecnologie di illuminazione avanzate. Anche Stanley Mobility Electric riflette una maggiore attenzione ai componenti elettronici e di controllo per i sistemi di illuminazione di nuova generazione. Queste iniziative dimostrano che i fornitori stanno sviluppando competenze nei sistemi di controllo e integrazione, non solo nell'ottica.
Le opportunità sono più evidenti nel settore delle due ruote e nei prodotti di ricambio per veicoli fuori garanzia. Nessun singolo fornitore detiene una posizione dominante a livello regionale nell'illuminazione adattiva per veicoli a due ruote. Ciò lascia spazio a prodotti che soddisfino le esigenze pratiche dei motociclisti pendolari e delle reti di riparazione locali. Anche l'opportunità di retrofit è importante, poiché un gran numero di veicoli rimane in circolazione per molti anni. I fornitori devono garantire che i prodotti di aggiornamento possano essere installati in sicurezza e che il personale delle officine sia in grado di fornire assistenza. I sistemi premium che richiedono una calibrazione specializzata saranno più difficili da diffondere attraverso i canali di assistenza indipendenti. Le aziende che offrono funzionalità più semplici e affidabili potrebbero raggiungere un gruppo più ampio di proprietari di veicoli.
Leader del settore dei sistemi di illuminazione adattiva per autoveicoli in Sud America
-
Stanley Electric Co. Ltd
-
FORVIA HELLA
-
Valeo SA
-
Marelli Holdings Co., Ltd.
-
Koito Manufacturing Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2026: La BMW Serie 4 Cabrio è stata presentata in Argentina come modello M Performance, dotato di climatizzatore bizona, impianto audio Harman Kardon a 12 altoparlanti, fari a LED adattivi e cerchi da 19 pollici.
- Giugno 2026: La Hyundai i20 di nuova generazione è stata lanciata sul mercato brasiliano, con fari a LED, display digitale da 12.3 pollici, ricarica wireless, Apple CarPlay e Android Auto, aggiornamenti OTA e tecnologia per auto connesse.
Ambito del rapporto sul mercato dei sistemi di illuminazione adattiva per autoveicoli in Sud America
Il mercato dei sistemi di illuminazione adattiva per autoveicoli in Sud America è segmentato per tipo di veicolo, tipo di sistema, componente, tecnologia, applicazione, canale di vendita, utente finale e paese.
In base alla tipologia di veicolo, il mercato è segmentato in autovetture, veicoli commerciali leggeri, veicoli commerciali medi e pesanti e motocicli. In base alla tipologia di sistema, il mercato è segmentato in sistemi di illuminazione anteriore adattiva, fari di guida adattivi, abbaglianti automatici, luci di svolta dinamiche, livellamento automatico dei fari e fari a proiezione stradale. In base al componente, il mercato è segmentato in gruppi ottici, centraline elettroniche (ECU), sensori e telecamere, attuatori e motori, circuiti integrati per driver LED, moduli ottici e cablaggi, connettori e connettori. In base alla tecnologia, il mercato è segmentato in alogeni, xenon e a scarica ad alta intensità (HID), LED, LED a matrice, illuminazione laser e OLED e tecnologie di visualizzazione avanzate. In base all'applicazione, il mercato è segmentato in illuminazione anteriore, illuminazione posteriore, assistenza abbaglianti, assistenza anabbaglianti, luci di svolta, livellamento automatico, abbaglianti antiabbagliamento e rilevamento e segnaletica pedonale. In base al canale di vendita, il mercato è segmentato in OEM, Aftermarket, concessionarie autorizzate e officine e rivenditori indipendenti. In base all'utente finale, il mercato è segmentato in proprietari di autovetture, gestori di flotte commerciali, enti di trasporto pubblico, aziende industriali e logistiche e appassionati di veicoli privati. In base al Paese, il mercato è segmentato in Brasile, Argentina, Colombia, Perù, Cile, Uruguay e resto del Sud America.
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali medi e pesanti |
| Due ruote |
Per tipo di sistema
| Sistemi di illuminazione frontale adattivi |
| Sistemi di guida adattivi |
| Sistemi automatici di assistenza agli abbaglianti |
| Sistemi di illuminazione dinamica in curva |
| Sistemi di livellamento automatico dei fari |
| Sistemi di illuminazione stradale a proiezione |
Per componente
| Gruppo lampada |
| Centralina elettronica |
| Sensori e telecamere |
| Attuatori e motori passo-passo |
| Driver LED e elettronica di potenza |
| Moduli ottici e guide di luce |
| Cablaggio, connettori e interfacce di comunicazione |
Per tecnologia
| Alogena |
| Xeno e scarica ad alta intensità |
| LED |
| LED a matrice |
| Illuminazione laser |
| OLED e elaborazione digitale della luce |
Per Applicazione
| Illuminazione frontale |
| Illuminazione posteriore |
| Controllo degli abbaglianti |
| Adattamento anabbaglianti |
| Illuminazione in curva |
| Livellamento automatico del fascio |
| Modellazione del fascio luminoso senza abbagliamento |
| Proiezione di pedoni e pericoli stradali |
Per canale di vendita
| OEM |
| aftermarket |
| Servizio autorizzato e OES |
| Officine e installatori indipendenti |
Per utente finale
| Mobilità dei passeggeri |
| Flotte di trasporto commerciale |
| Flotte di trasporto pubblico |
| Veicoli industriali e di utilità |
| Proprietari di veicoli privati |
Per Nazione
| Brasile |
| Argentina |
| Columbia |
| Perù |
| Cile |
| Uruguay |
| Resto del Sud America |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali leggeri | |
| Veicoli commerciali medi e pesanti | |
| Due ruote | |
| Per tipo di sistema | Sistemi di illuminazione frontale adattivi |
| Sistemi di guida adattivi | |
| Sistemi automatici di assistenza agli abbaglianti | |
| Sistemi di illuminazione dinamica in curva | |
| Sistemi di livellamento automatico dei fari | |
| Sistemi di illuminazione stradale a proiezione | |
| Per componente | Gruppo lampada |
| Centralina elettronica | |
| Sensori e telecamere | |
| Attuatori e motori passo-passo | |
| Driver LED e elettronica di potenza | |
| Moduli ottici e guide di luce | |
| Cablaggio, connettori e interfacce di comunicazione | |
| Per tecnologia | Alogena |
| Xeno e scarica ad alta intensità | |
| LED | |
| LED a matrice | |
| Illuminazione laser | |
| OLED e elaborazione digitale della luce | |
| Per Applicazione | Illuminazione frontale |
| Illuminazione posteriore | |
| Controllo degli abbaglianti | |
| Adattamento anabbaglianti | |
| Illuminazione in curva | |
| Livellamento automatico del fascio | |
| Modellazione del fascio luminoso senza abbagliamento | |
| Proiezione di pedoni e pericoli stradali | |
| Per canale di vendita | OEM |
| aftermarket | |
| Servizio autorizzato e OES | |
| Officine e installatori indipendenti | |
| Per utente finale | Mobilità dei passeggeri |
| Flotte di trasporto commerciale | |
| Flotte di trasporto pubblico | |
| Veicoli industriali e di utilità | |
| Proprietari di veicoli privati | |
| Per Nazione | Brasile |
| Argentina | |
| Columbia | |
| Perù | |
| Cile | |
| Uruguay | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono i fattori che trainano la domanda di sistemi di illuminazione adattiva per autoveicoli in Sud America?
L'adozione dei LED, le caratteristiche di sicurezza dei veicoli, l'elettrificazione e la necessità di una migliore visibilità notturna stanno sostenendo la domanda.
Quale tipologia di veicolo presenta la maggiore domanda di illuminazione adattiva in Sud America?
Nel 2025, le autovetture hanno rappresentato la tipologia di veicolo con il maggior fatturato, con una quota del 76.86%.
Quale tecnologia di illuminazione adattiva si sta diffondendo più rapidamente in Sud America?
Si prevede che la tecnologia Matrix LED crescerà a un tasso annuo composto (CAGR) del 10.12% fino al 2031 all'interno del settore tecnologico.
Perché il Brasile è importante per l'illuminazione adattiva dei veicoli?
Il Brasile combina la produzione di veicoli, un ampio parco auto installato, lo sviluppo di politiche in materia di sicurezza e una consolidata rete di fornitori di ricambi.


