

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.84 miliardo di dollari |
| Dimensione del mercato (2031) | 7.71 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.76% CAGR |
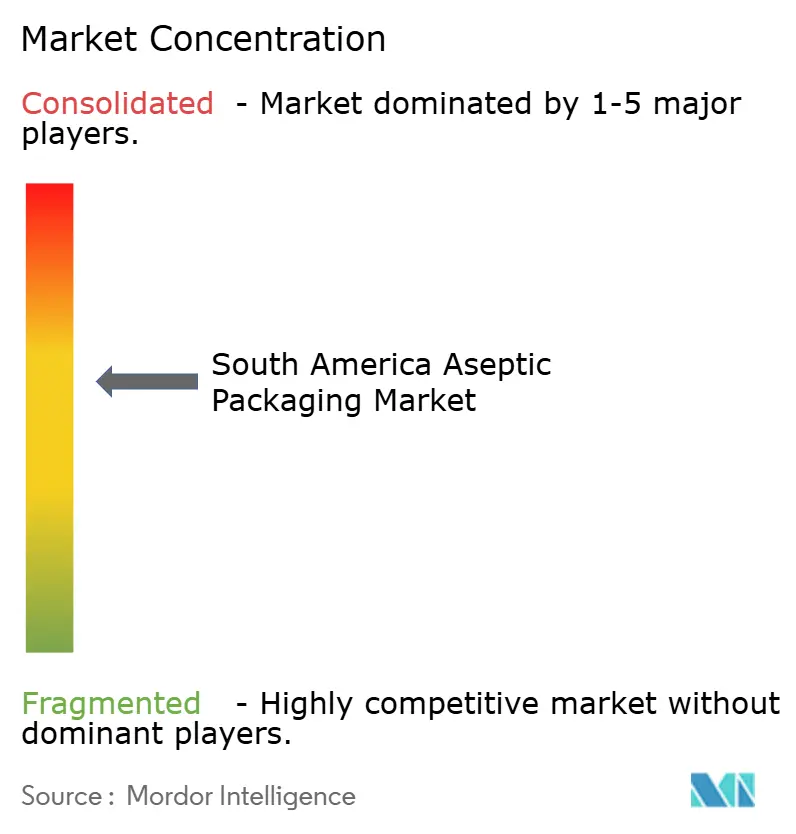
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi asettici in Sud America a cura di Mordor Intelligence
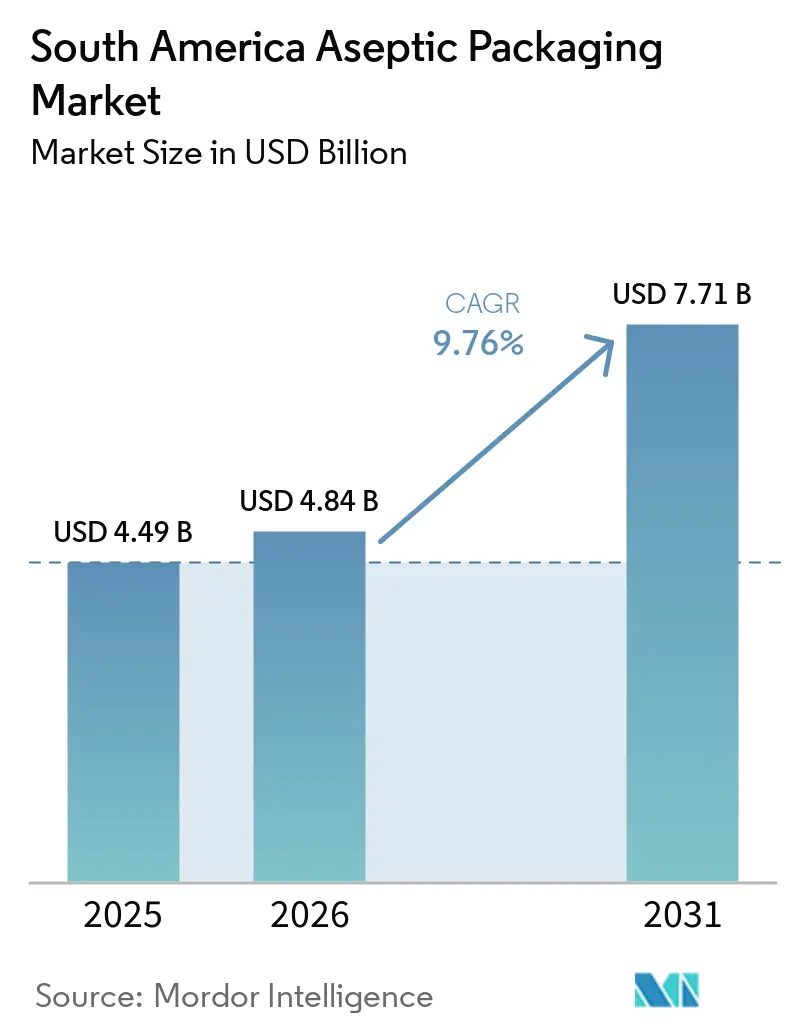
Si prevede che il mercato sudamericano degli imballaggi asettici crescerà da 4.49 miliardi di dollari nel 2025 a 4.84 miliardi di dollari nel 2026 e a 7.71 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 9.76% tra il 2026 e il 2031. La domanda si sta orientando verso alimenti, bevande e liquidi farmaceutici a lunga conservazione che possono essere distribuiti senza refrigerazione continua. Il Brasile rimane il principale bacino di domanda, poiché il suo sistema di confezionamento UHT per prodotti lattiero-caseari utilizza oltre 5 miliardi di cartoni asettici all'anno. Gli investimenti nella vendita al dettaglio moderna in Colombia e l'aumento del reddito familiare in Perù ed Ecuador stanno ampliando l'accesso ai prodotti confezionati anche al di fuori delle principali città. I fornitori di imballaggi stanno rispondendo con barriere a base di carta, buste flessibili e sistemi di riempimento sterile che soddisfano sia le esigenze di distribuzione che i requisiti di riciclaggio. Il mercato sudamericano degli imballaggi asettici deve inoltre affrontare costi più elevati di resine, fogli di alluminio e cartone, mentre il costo delle apparecchiature di riempimento sterile continua a limitare l'ingresso dei piccoli trasformatori.
Punti chiave del rapporto
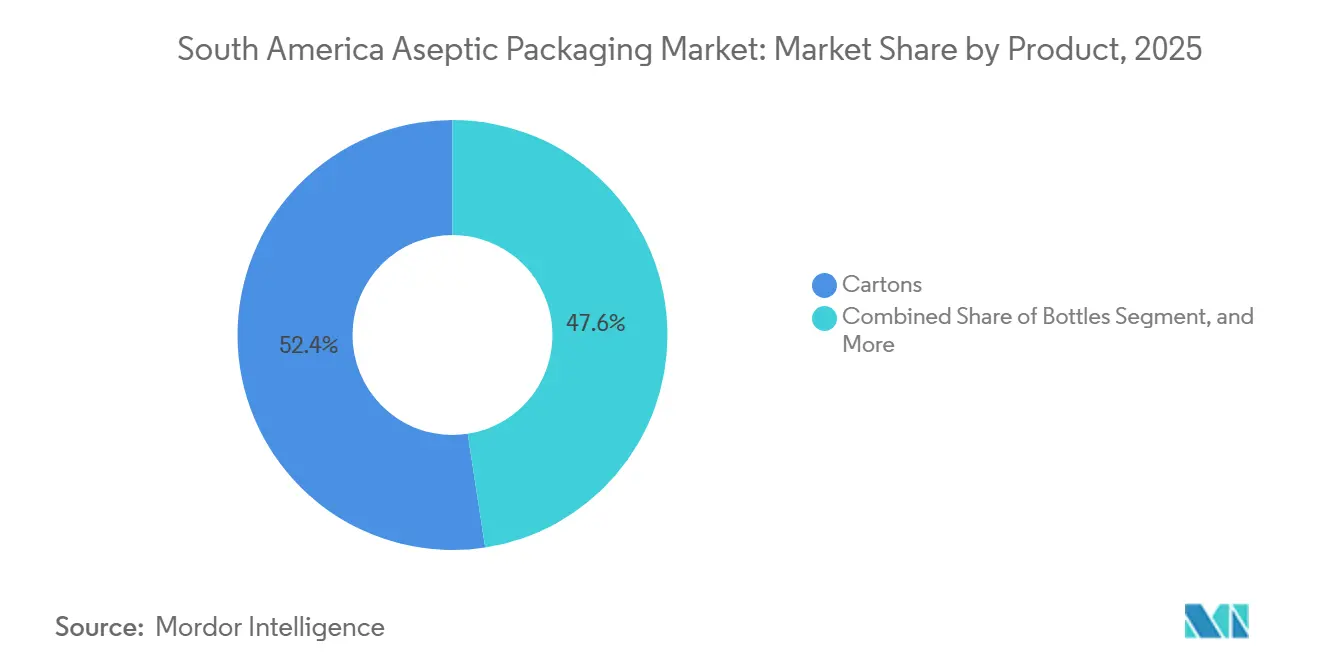
- Per tipologia di prodotto, nel 2025 i cartoni detenevano il 52.43% della quota di mercato degli imballaggi asettici in Sud America, mentre si prevede che sacchetti e buste cresceranno a un tasso di crescita annuo composto (CAGR) del 10.74% fino al 2031.
- Per tipologia di materiale, carta e cartone rappresentavano il 56.82% del mercato nel 2025, mentre si prevede che i laminati compositi registreranno un tasso di crescita annuo composto (CAGR) del 10.78% fino al 2031.
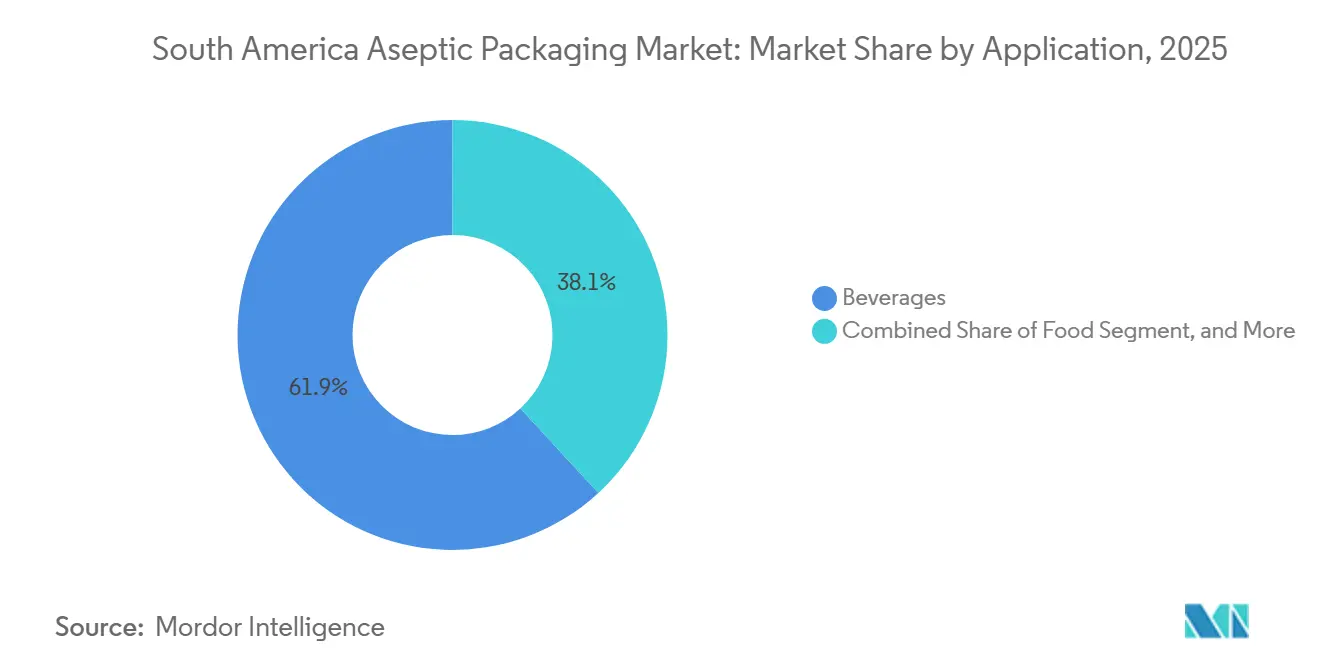
- Per tipologia di applicazione, nel 2025 le bevande rappresentavano il 61.87% della quota di mercato degli imballaggi asettici in Sud America, mentre si prevede che le applicazioni farmaceutiche e sanitarie cresceranno a un tasso annuo composto del 10.56% fino al 2031.
- Per quanto riguarda la tecnologia di riempimento, il sistema form-fill-seal deteneva il 59.68% del mercato nel 2025, mentre si prevede che il sistema blow-fill-seal registrerà un CAGR del 10.49% fino al 2031 nel mercato sudamericano degli imballaggi asettici.
- Dal punto di vista geografico, il Brasile rappresentava il 56.19% del mercato nel 2025, mentre si prevede che la Colombia crescerà a un tasso annuo composto del 10.51% fino al 2031 nel mercato sudamericano degli imballaggi asettici.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi asettici in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Distribuzione di prodotti lattiero-caseari e bevande a lunga conservazione | + 2.8% | Brasile, Argentina, Cile, Colombia | A breve termine (≤ 2 anni) |
| Bevande pratiche, funzionali e a base vegetale | + 2.1% | Brasile, Colombia, Argentina, Cile | Medio termine (2-4 anni) |
| Consumo di alimenti confezionati e pronti al consumo | + 1.4% | Brasile, Argentina, centri urbani in tutto il Sud America | Medio termine (2-4 anni) |
| Riempimento asettico farmaceutico e oftalmico | + 0.9% | Brasile, Argentina, Colombia | Medio termine (2-4 anni) |
| Riduzione della dipendenza dalla catena del freddo nei corridoi commerciali remoti | + 0.6% | Brasile, Colombia, resto del Sud America | A breve termine (≤ 2 anni) |
| Infrastrutture di riciclaggio per la conversione di monomateriali | + 0.4% | Brasile, Colombia, Argentina, Cile | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della distribuzione di prodotti lattiero-caseari e bevande a lunga conservazione
Nel corso del 2024 e del 2025, i produttori di latticini e bevande hanno continuato a investire nella lavorazione UHT e nel riempimento asettico. La distribuzione di prodotti a lunga conservazione riduce la necessità di stoccaggio refrigerato presso i punti vendita al dettaglio e di ristorazione. Questo è importante nell'entroterra brasiliano e nella regione andina, dove la copertura refrigerata è meno affidabile. Il mercato sudamericano degli imballaggi asettici trae vantaggio dalla possibilità per i produttori di servire corridoi di vendita al dettaglio dispersi con un minor numero di impianti di refrigerazione. SIG ha riportato una performance regionale generalizzata nel 2025, che include nuove linee di riempimento in Brasile, maggiori volumi da clienti colombiani e un'espansione dell'attività nel settore lattiero-caseario e delle bevande in Cile. [1] SIG Group AG, “Americas Regional Review,” SIG Annual Report 2025, reports.sig.biz Questa continua attività di equipaggiamento supporta il mercato sudamericano degli imballaggi asettici ampliando la capacità per i prodotti a temperatura ambiente.
Crescita delle bevande pratiche, funzionali e a base vegetale
Le bevande funzionali, arricchite con proteine e a base vegetale necessitano di contenitori che mantengano la qualità del prodotto durante la conservazione a temperatura ambiente. Questi prodotti si prestano bene a buste asettiche e confezioni monodose, in quanto possono essere distribuiti attraverso canali di vendita al dettaglio con capacità refrigerata limitata. Kerry ha riportato che l'86% dei consumatori sudamericani preferisce formulazioni proteiche ibride che combinano proteine vegetali e animali. Lo sviluppo di lotti di prodotto più piccoli aumenta anche la domanda di attrezzature in grado di cambiare formato rapidamente. Ciò avvicina il mercato sudamericano degli imballaggi asettici ai lanci di bevande a rapida rotazione rispetto alla produzione convenzionale di cartoni ad alto volume. Questo supporta l'utilizzo di buste con beccuccio per bevande proteiche, yogurt, puree di frutta e altri prodotti portatili.
Aumento del consumo di alimenti confezionati e pronti al consumo.
L'elevato tasso di urbanizzazione in Brasile e Argentina sostiene la domanda di alimenti pronti a lunga conservazione. Il confezionamento asettico viene utilizzato per zuppe, puree di frutta, dessert a base di latte, salse e componenti per pasti che necessitano di una lunga durata di conservazione senza conservanti. Anche la consegna di kit per la preparazione dei pasti e l'espansione del retail di fascia alta a San Paolo, Buenos Aires e Bogotà stanno aumentando l'importanza dei formati a temperatura ambiente. Smurfit Westrock ha investito 150 milioni di dollari in capacità di produzione e trasformazione della carta in Brasile entro il 2026, a testimonianza della sua attenzione alla domanda di imballaggi per alimenti e bevande nel Paese. Questi investimenti rafforzano la base di approvvigionamento regionale di materiali di imballaggio a base di fibre. Il mercato sudamericano degli imballaggi asettici ha margini di crescita per i prodotti salati a temperatura ambiente, dove l'utilizzo rimane inferiore rispetto alle categorie consolidate di alimenti confezionati.
Espansione del riempimento asettico farmaceutico e oftalmico
La produzione di liquidi farmaceutici sta aumentando la domanda di ambienti di riempimento sterile validati. Brasile, Argentina e Colombia stanno inasprendo le aspettative per i farmaci iniettabili, i prodotti oftalmici e altri liquidi sterili. L'ANMAT argentina ha emanato requisiti, in vigore da febbraio 2027, che definiscono il riempimento a sistema chiuso per i parenterali di grande volume e identificano i sistemi blow-fill-seal e form-fill-seal come tecnologie conformi. Queste norme stanno incoraggiando la qualificazione delle apparecchiature e l'ampliamento della capacità produttiva prima della scadenza per la conformità. STEQ ha ottenuto la rappresentanza esclusiva per la tecnologia blow-fill-seal di SYFPAC in Brasile per il 2025. Anche Unither ha incluso le formulazioni oftalmiche in contenitori multidose blow-fill-seal per il Brasile, con obiettivi di approvazione che si estendono fino al 2026 e al 2027. Il mercato sudamericano degli imballaggi asettici si arricchisce di una base più ampia di applicazioni di maggior valore con l'espansione della produzione di liquidi sterili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata intensità di capitale dei sistemi di riempimento sterile | -0.8% | Brasile, Argentina, Colombia | Medio termine (2-4 anni) |
| Capacità di riciclaggio limitata per gli imballaggi multistrato. | -0.5% | Brasile, resto del Sud America | A lungo termine (≥ 4 anni) |
| Costi della resina volatile, del foglio di alluminio e del cartone | -0.4% | A livello globale, la situazione è più grave in Brasile e Argentina. | A breve termine (≤ 2 anni) |
| Esecuzione frammentata della responsabilità estesa del produttore | -0.2% | Brasile, Colombia, resto del Sud America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata intensità di capitale dei sistemi di riempimento sterile
Le linee di riempimento asettico per il settore alimentare possono richiedere investimenti superiori a 5 milioni di dollari per linea. I sistemi per il settore farmaceutico possono costare 20 milioni di dollari o più a causa dei requisiti più rigorosi in termini di sterilità e validazione. I piccoli trasformatori possono avere difficoltà a giustificare questo investimento quando i volumi di bevande a base vegetale, bevande funzionali o soluzioni oftalmiche rimangono limitati. I produttori di prodotti sterili devono inoltre sostenere i costi di audit, validazione dei processi e monitoraggio ambientale. L'INVIMA colombiana fornisce consulenza tecnica sulla validazione dei processi di riempimento asettico, rafforzando i controlli dettagliati richiesti per questi impianti. Il risultato è un gruppo più ristretto di stabilimenti ben capitalizzati, soprattutto in Brasile e Argentina, in grado di offrire servizi di riempimento farmaceutico conto terzi.
Capacità di riciclaggio limitata per gli imballaggi multistrato.
Gli imballaggi asettici e le buste flessibili spesso combinano cartone, polietilene e alluminio. Questi strati di materiale creano problemi di riciclaggio laddove gli impianti di raccolta e separazione sono limitati. SIG ha finanziato un impianto in Paraná per recuperare polimeri e alluminio separatamente dai rifiuti di cartone in polialluminio. Il Decreto n. 12.688 del Brasile, pubblicato nell'ottobre 2025, ha stabilito requisiti vincolanti per la logistica inversa e il contenuto riciclato per gli imballaggi in plastica a partire dal 2026. [2] Governo brasiliano, “Decreto Nº 12.688, de 21 de Outubro de 2025,” Planalto, planalto.gov.br La Fiber-based Carton Association Global ha affermato che le barriere a base di carta possono semplificare il riciclaggio riducendo il numero di strati che richiedono separazione. Tuttavia, la conversione del materiale richiede aggiornamenti negli impianti di confezionamento e programmi di qualificazione dei clienti, che possono richiedere 3-5 anni su larga scala.
Analisi del segmento
Per prodotto: i cartoni mantengono la bilancia mentre le buste guadagnano utilizzo
Nel 2025, i cartoni rappresentavano il 52.43% del fatturato regionale degli imballaggi asettici. Questa posizione riflette l'ampia base di prodotti lattiero-caseari UHT e succhi di frutta a temperatura ambiente in Brasile, Argentina e Colombia. Le linee di confezionamento in cartone ad alta velocità sono ampiamente installate presso i principali produttori regionali di alimenti e bevande. Questo formato offre bassi costi unitari per prodotti ad alto volume e sensibili al prezzo. Tetra Pak e SIG continuano a migliorare i sistemi di confezionamento in cartone con barriere a base di carta e funzionalità di tracciabilità. Questi aggiornamenti aiutano gli utilizzatori di cartoni a estendere l'utilizzo degli impianti di riempimento esistenti, anziché sostituirli. I cartoni rimangono inoltre un formato familiare per i consumatori che acquistano latte, succhi di frutta e prodotti lattiero-caseari a lunga conservazione.
Si prevede che il mercato delle buste e dei sacchetti crescerà a un tasso annuo composto (CAGR) del 10.74% fino al 2031. Il loro peso ridotto e la forma efficiente possono ridurre i costi di trasporto rispetto ai formati rigidi. Le versioni con beccuccio sono particolarmente adatte a bevande proteiche, yogurt, puree di frutta e altri prodotti consumati fuori casa. SIG ha segnalato una crescente attività nel settore delle buste in Sud America per puree di frutta, yogurt e prodotti lattiero-caseari. Il mercato sudamericano degli imballaggi asettici utilizza questi formati laddove la praticità e l'efficienza del trasporto sono più importanti dei vantaggi in termini di produttività offerti dai cartoni. Le bottiglie sono adatte a bevande pronte da bere di alta qualità e al dosaggio di liquidi farmaceutici, mentre le lattine rimangono un'opzione più piccola per caffè speciali e bevande nutrizionali. Fiale e ampolle rimangono importanti per gli iniettabili sterili, mentre i formati in plastica soffiaggio-riempimento-sigillatura sono adatti per applicazioni oftalmiche e parenterali monodose.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: il cartone è in testa, mentre i laminati compositi avanzano
Nel 2025, carta e cartone rappresentavano il 56.82% del mercato sudamericano degli imballaggi asettici. Le filiere di approvvigionamento del cartone per imballaggi liquidi collegano i produttori di fibre globali e regionali con gli impianti di riempimento in Brasile e Argentina. Il cartone è economicamente vantaggioso per la produzione di cartoni ad alto volume e offre una soluzione di materiale rinnovabile per i marchi del settore alimentare e delle bevande. La sua base installata supporta inoltre consolidate relazioni di acquisto, trasformazione e riempimento. Il cartone rimane fondamentale per i cartoni del latte e dei succhi di frutta grazie alla sua rigidità e alla sua stampabilità. Queste caratteristiche lo mantengono rilevante anche in un contesto di cambiamento del mix di materiali.
Si prevede che i laminati compositi registreranno un CAGR del 10.78% fino al 2031. Queste strutture combinano prestazioni di barriera con un peso del materiale inferiore e possono supportare formati asettici flessibili. Tetra Pak ha lanciato un cartone asettico da 1 litro con una barriera a base di carta nell'aprile 2026. L'azienda ha affermato che il design aumenta il contenuto di carta all'80% e può ridurre l'impronta di carbonio fino al 43%. Tetra Pak ha anche investito 60 milioni di euro (67.8 milioni di dollari) in un impianto pilota per la tecnologia di barriera a base di carta nel gennaio 2026. [3] Tetra Pak International SA, "Tetra Pak investe 60 milioni di euro in un impianto pilota di proprietà per far progredire lo sviluppo della sua tecnologia di barriera a base di carta", Tetra Pak, tetrapak.com La plastica rimane necessaria come strato barriera e per i contenitori blow-fill-seal. Il vetro mantiene una nicchia nel settore farmaceutico grazie alla sua inerzia e alla consolidata accettazione normativa, mentre il metallo rimane limitato a bevande speciali e usi industriali.
Per applicazione: le bevande sono in testa, mentre l'uso farmaceutico accelera
Nel 2025, le bevande hanno rappresentato il 61.87% del fatturato regionale degli imballaggi asettici. Il latte UHT, i succhi di frutta a temperatura ambiente e le bevande pronte da bere rimangono la principale fonte di volume. I prodotti lattiero-caseari rivestono un ruolo di primo piano nella categoria delle bevande. Le bevande funzionali e i prodotti a base vegetale stanno introducendo nuovi formati e dimensioni di confezione. Le bevande a lunga conservazione sono particolarmente utili nelle aree con capacità limitata di refrigerazione per la vendita al dettaglio. Ciò ha mantenuto le applicazioni per le bevande al centro degli investimenti nelle linee di riempimento nel mercato sudamericano degli imballaggi asettici.
Si prevede che le applicazioni farmaceutiche e sanitarie cresceranno a un tasso annuo composto (CAGR) del 10.56% fino al 2031. Le fiale iniettabili sterili, le dosi oftalmiche confezionate con il metodo blow-fill-seal e il confezionamento di prodotti biologici stanno aumentando la necessità di capacità asettiche validate. Le applicazioni alimentari rappresentano il secondo settore più importante, con zuppe, puree, latticini e ingredienti pronti al consumo. Il riempimento asettico può garantire una maggiore durata di conservazione senza conservanti per zuppe e brodi a temperatura ambiente. La cura della persona e i cosmetici rimangono il settore di applicazione più piccolo, poiché la capacità regionale di riempimento a contratto per prodotti monodose asettici è più limitata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Grazie alla tecnologia di riempimento: Form-Fill-Seal trattiene la base installata, mentre Blow-Fill-Seal crea la capacità.
Nel 2025, la tecnologia form-fill-seal rappresentava il 59.68% del mercato sudamericano degli imballaggi asettici. Questa tecnologia è utilizzata per cartoni, buste e sacchetti flessibili. La sua diffusione riflette decenni di investimenti regionali nella produzione di latticini e succhi di frutta. Tetra Pak, SIG ed Elopak hanno consolidato reti di attrezzature, assistenza e materiali che riducono le barriere operative per gli utenti esistenti. Anche i registri di qualificazione dei clienti e le catene di fornitura compatibili rendono meno immediati i cambi di formato. La tecnologia form-fill-seal rimane quindi la principale via di riempimento per le bevande a temperatura ambiente ad alto volume.
Si prevede che il processo di soffiaggio, riempimento e sigillatura (Blow-fill-seal) registrerà un CAGR del 10.49% fino al 2031. Questo processo forma, riempie e sigilla un contenitore in una sequenza chiusa, risultando particolarmente utile per i liquidi farmaceutici sterili. Nel 2025, nove nuove macchine di riempimento asettico SIG sono entrate in funzione presso gli stabilimenti Shefa e Líder Alimentos di San Paolo e Paraná, destinate a prodotti lattiero-caseari UHT, bevande vegetali e nettari. Il riempimento asettico a iniezione è ideale per farmaci biologici e altri liquidi critici che richiedono un rigoroso controllo in camera bianca. Il riempimento asettico rotativo rimane invece adatto a grandi volumi di prodotti lattiero-caseari e bevande. Il mercato sudamericano degli imballaggi asettici può beneficiare di una maggiore capacità di riempimento flessibile, grazie alla crescente disponibilità di sistemi con sterilizzazione in linea.
Analisi geografica
Nel 2025, il Brasile ha rappresentato il 56.19% del fatturato regionale degli imballaggi asettici. Questa posizione è supportata da un settore della trasformazione alimentare del valore di oltre 170 miliardi di dollari e da volumi di cartoni per prodotti lattiero-caseari UHT superiori a 5 miliardi di unità all'anno. SIG ha registrato un'espansione del fatturato a valuta costante del 4.4% in Sud America nel corso del 2025, sostenuta dall'attività delle linee di riempimento in Brasile. Il Brasile vanta inoltre il quadro normativo più sviluppato della regione in materia di sostenibilità degli imballaggi. Il Decreto n. 12.688 ha istituito norme nazionali sulla logistica inversa e sul contenuto riciclato per gli imballaggi in plastica, in vigore dal 2026. Nell'ottobre 2025, l'IFC ha stanziato 65 milioni di euro (73.5 milioni di dollari) a favore di America Embalagens per due linee di tubi in plastica con un contenuto riciclato fino all'80%. Queste norme e investimenti offrono al mercato sudamericano degli imballaggi asettici un percorso più chiaro verso un miglioramento del riciclo e della progettazione dei materiali.
Si prevede che la Colombia crescerà a un tasso annuo composto (CAGR) del 10.51% fino al 2031, il più alto tra i mercati geografici considerati. L'aumento dei redditi urbani e la diffusione di una moderna rete di distribuzione al dettaglio stanno sostenendo la domanda di prodotti lattiero-caseari, alimentari e bevande. Anche la produzione farmaceutica sta suscitando interesse per i sistemi di riempimento asettico validati. Nel 2025 SIG ha identificato Celema come nuovo cliente per i sistemi di confezionamento asettico in cartone e come co-packer regionale in Colombia. L'azienda ha inoltre sottolineato la flessibilità della tecnologia di riempimento, che ha permesso di introdurre nuovi concetti di prodotto e di raggiungere volumi di produzione più elevati nel Paese. L'Argentina si posiziona al secondo posto grazie alla consolidata produzione di prodotti lattiero-caseari a temperatura ambiente e alla sua infrastruttura per il confezionamento in cartone. Le condizioni macroeconomiche e i tassi di cambio rimangono una fonte di volatilità della domanda, ma l'obbligo di conformità ANMAT previsto per il 2027 sta creando una precisa necessità di investimenti in sistemi di riempimento farmaceutico a circuito chiuso.
Il resto del Sud America comprende Cile, Perù, Ecuador, Bolivia, Paraguay, Uruguay e Venezuela, ognuno con condizioni logistiche e di vendita al dettaglio distinte. Il Cile vanta una rete di vendita al dettaglio organizzata e una maggiore copertura della catena del freddo, il che rende l'adozione di nuovi cartoni e buste più dipendente dal lancio di nuovi prodotti e dai flussi commerciali. Perù ed Ecuador affrontano maggiori difficoltà distributive al di fuori delle grandi città. L'Organizzazione Mondiale della Sanità ha documentato le limitazioni della catena del freddo nelle comunità remote brasiliane nel corso del 2024, dimostrando il valore pratico per la distribuzione di prodotti che possono tollerare il trasporto a temperatura ambiente. Simili limitazioni logistiche incidono sulla disponibilità di alimenti a lunga conservazione e farmaci liquidi da banco nelle aree andine e amazzoniche. Le confezioni asettiche possono consentire ai prodotti di raggiungere queste aree senza necessità di refrigerazione continua. Si prevede che il miglioramento delle strade, delle reti logistiche e della vendita al dettaglio moderna sosterrà nuovi investimenti nel confezionamento in Perù, Ecuador e Bolivia fino al 2031.
Panorama competitivo
Il mercato sudamericano degli imballaggi asettici è moderatamente concentrato attorno a Tetra Pak e SIG, che detengono le maggiori basi installate di sistemi di riempimento per cartoni e buste con beccuccio. La loro concorrenza spazia dai materiali di imballaggio e dall'installazione di attrezzature ai servizi tecnici, alla tracciabilità e ai programmi di riciclo. SIG offre la sua piattaforma pac.trust, che assegna un codice QR univoco a ogni confezione asettica per la visibilità della catena di approvvigionamento. Questa funzionalità è rilevante per i clienti del settore farmaceutico e per i produttori di alimenti di alta gamma che necessitano di tracciabilità a livello di confezione. Tetra Pak sta investendo in barriere a base di carta e nella relativa capacità produttiva. Il lancio, nell'aprile 2026, del cartone con barriera di carta ha stabilito un nuovo punto di riferimento per la riduzione dell'uso di alluminio negli imballaggi asettici.
Elopak ha segnalato difficoltà nelle Americhe durante il primo trimestre del 2026 a causa dei cambiamenti nel consumo di alimenti a base vegetale e della minore domanda di succhi di frutta confezionati in modo asettico in alcuni canali. Ciò illustra la sfida per i fornitori di cartoni, poiché la domanda si sta spostando verso usi lattiero-caseari e farmaceutici funzionali. I settori più aperti alla nuova concorrenza sono il riempimento asettico di grado farmaceutico al di fuori delle principali città brasiliane e le buste flessibili asettiche nei mercati andini. I convertitori regionali di fiale di vetro a Buenos Aires e Bogotá potrebbero dover affrontare una concorrenza più agguerrita da parte dei sistemi blow-fill-seal laddove la produzione di farmaci liquidi ad alto volume è in espansione. Amcor ha introdotto la tecnologia di sigillatura a camera sottovuoto rotante Moda in Brasile nel giugno 2026 attraverso una partnership con Barra Mansa. L'applicazione iniziale riguardava alimenti proteici, dimostrando come le aziende internazionali possano introdurre tecnologie specializzate in categorie alimentari regionali senza sfidare direttamente i fornitori di sistemi di confezionamento in cartone.
Smurfit Westrock ha ampliato la propria capacità di produzione e trasformazione di carta in Brasile con un investimento di 150 milioni di dollari entro il 2026. Ha inoltre presentato il prototipo di imballaggio senza colla ActiBlu nel maggio 2026. Queste iniziative rafforzano la sua capacità di partecipare alla più ampia transizione verso imballaggi a base di fibre, grazie ai progressi delle tecnologie di barriera. Il mercato sudamericano degli imballaggi asettici continua a favorire i fornitori in grado di combinare materiali, attrezzature di riempimento, supporto tecnico e competenze in materia di conformità. Gli elevati costi delle attrezzature e i lunghi cicli di qualificazione dei clienti favoriscono partnership e acquisizioni per i fornitori che mirano a una maggiore presenza regionale. La concorrenza rimarrà probabilmente più intensa laddove le aziende sono in grado di offrire sistemi completi.
Leader del settore degli imballaggi asettici in Sud America
Tetra Pak International SA
Gruppo SIG AG
Elopak ASA
Azienda produttrice di imballaggi asettici Greatview.
IPI Srl
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Amcor ha introdotto in Brasile la tecnologia di sigillatura a camera sottovuoto rotante Moda, grazie a una partnership con Barra Mansa. L'azienda ha installato il primo sistema di questo tipo nel Paese per applicazioni nel settore degli alimenti proteici, con 3 linee pianificate che dovrebbero essere completate entro la fine dell'anno.
- Maggio 2026: Smurfit Westrock ha presentato ActiBlu, un prototipo di soluzione di imballaggio senza linee di colla che utilizza fino al 60% in meno di adesivo rispetto ai sistemi hot-melt convenzionali. L'azienda ha inoltre presentato 3 strumenti basati sull'intelligenza artificiale per l'analisi delle prestazioni degli imballaggi durante il suo Innovation Event 2026 nei Paesi Bassi.
- Aprile 2026: Tetra Pak e Sterilgarda Alimenti hanno lanciato il primo cartone asettico da 1 litro con barriera a base di carta. La confezione sostituisce il foglio di alluminio, aumenta il contenuto di carta all'80% e consente di raggiungere fino al 92% di contenuto rinnovabile tracciabile con polimeri di origine vegetale.
- Febbraio 2026: Tetra Pak ha esteso la tecnologia delle barriere a base di carta alle linee di riempimento ad alta velocità Tetra Pak A3/Speed, in grado di processare fino a 24,000 confezioni all'ora. Maeil Dairies, in Corea del Sud, è diventata la prima azienda produttrice al mondo ad implementare il formato su scala industriale.
Ambito del rapporto sul mercato degli imballaggi asettici in Sud America
Il mercato sudamericano degli imballaggi asettici si riferisce al mercato delle soluzioni di imballaggio progettate per mantenere la sterilità e la qualità commerciale dei prodotti confezionati, combinando materiali di imballaggio sterilizzati, processi di riempimento controllati e tecnologie di sigillatura asettica. Il mercato comprende formati di imballaggio utilizzati per prodotti sterili e a lunga conservazione nei settori alimentare, delle bevande, farmaceutico, sanitario, della cura della persona e cosmetico.
Il rapporto sul mercato degli imballaggi asettici in Sud America è segmentato per prodotto (cartoni, bottiglie, lattine, sacchetti e buste, fiale e ampolle), materiale (carta e cartone, plastica, vetro, metallo e laminati compositi), applicazione (bevande, alimenti, prodotti farmaceutici e sanitari, cura della persona e cosmetici), tecnologia di riempimento (form-fill-sea (FFS), blow-fill-sea (BFS), riempimento asettico a iniezione e riempimento asettico rotativo) e area geografica (Brasile, Argentina, Colombia e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
Per prodotto
| cartoni |
| Bottiglie |
| Latte e lattine |
| Borse e buste |
| Fiale e Fiale |
Per materiale
| Carta e cartone |
| Plastica |
| Vetro |
| Metallo |
| Laminati compositi |
Per Applicazione
| Bevande | Bevande pronte da bere (RTD) |
| Bevande a base di latticini | |
| Alimentare - Food | Alimenti trasformati e zuppe |
| Frutta e verdura | |
| Latticini | |
| Farmaceutico e Sanitario | |
| Cura personale e cosmetici |
Grazie alla tecnologia di riempimento
| Sigillo di riempimento e formatura (FFS) |
| Sigillatura a soffiaggio e riempimento (BFS) |
| Riempimento asettico tramite iniezione |
| Riempimento asettico rotativo |
Per geografia
| Brasile |
| Argentina |
| Colombia |
| Resto del Sud America |
| Per prodotto | cartoni | |
| Bottiglie | ||
| Latte e lattine | ||
| Borse e buste | ||
| Fiale e Fiale | ||
| Per materiale | Carta e cartone | |
| Plastica | ||
| Vetro | ||
| Metallo | ||
| Laminati compositi | ||
| Per Applicazione | Bevande | Bevande pronte da bere (RTD) |
| Bevande a base di latticini | ||
| Alimentare - Food | Alimenti trasformati e zuppe | |
| Frutta e verdura | ||
| Latticini | ||
| Farmaceutico e Sanitario | ||
| Cura personale e cosmetici | ||
| Grazie alla tecnologia di riempimento | Sigillo di riempimento e formatura (FFS) | |
| Sigillatura a soffiaggio e riempimento (BFS) | ||
| Riempimento asettico tramite iniezione | ||
| Riempimento asettico rotativo | ||
| Per geografia | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato degli imballaggi asettici in Sud America?
Il mercato sudamericano degli imballaggi asettici valeva 4.49 miliardi di dollari nel 2025 e si stima che raggiungerà i 4.84 miliardi di dollari nel 2026. Si prevede che arriverà a 7.71 miliardi di dollari entro il 2031.
Quali sono i fattori che trainano la domanda di imballaggi asettici in Sud America?
La domanda di prodotti lattiero-caseari UHT a lunga conservazione, bevande a temperatura ambiente, alimenti pronti al consumo e liquidi farmaceutici sterili è in costante aumento. Questi prodotti possono essere distribuiti senza necessità di refrigerazione continua.
Quale formato di prodotto detiene la quota di mercato maggiore nella regione?
Nel 2025, i cartoni detenevano il 52.43% del mercato. Questa posizione è supportata dalla loro ampia base installata di prodotti lattiero-caseari UHT e succhi di frutta a temperatura ambiente.
Quale applicazione del confezionamento asettico è in più rapida espansione?
Si prevede che le applicazioni farmaceutiche e sanitarie cresceranno a un tasso annuo composto del 10.56% fino al 2031. I farmaci iniettabili sterili e i prodotti oftalmici rappresentano importanti fonti di domanda.
Quale paese si prevede che crescerà più rapidamente entro il 2031?
Si prevede che la Colombia crescerà a un tasso annuo composto del 10.51% fino al 2031. Il commercio al dettaglio moderno, l'aumento dei redditi e la produzione farmaceutica sostengono le prospettive di domanda.
In che modo le normative sulla sostenibilità stanno influenzando le confezioni asettiche in Brasile?
Il Decreto n. 12.688 ha stabilito, a partire dal 2026, requisiti relativi al contenuto riciclato e alla logistica inversa. Tali requisiti incentivano gli investimenti nei sistemi di riciclaggio e nelle barriere in carta.


