

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
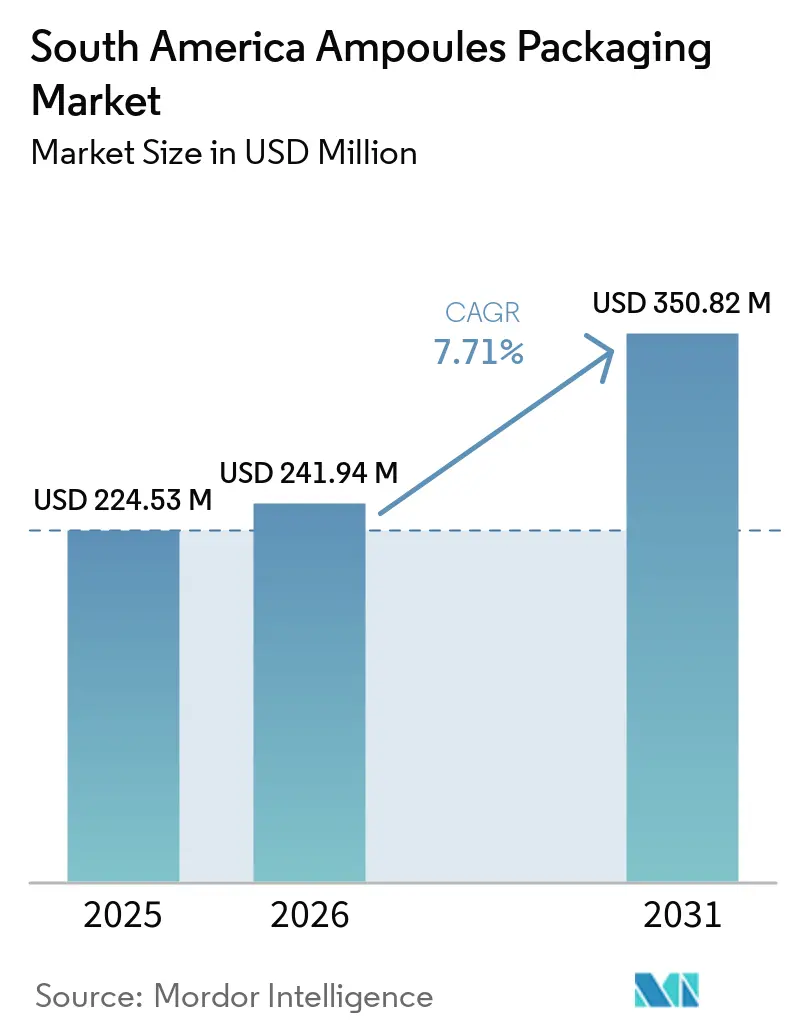
| Dimensione del mercato (2026) | USD 241.94 milioni |
| Dimensione del mercato (2031) | USD 350.82 milioni |
| Tasso di crescita (2026 - 2031) | 7.71% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato per il confezionamento di fiale in Sud America a cura di Mordor Intelligence
Il mercato sudamericano degli imballaggi per fiale aveva un valore di 224.53 milioni di dollari nel 2025 e si prevede che crescerà da 241.94 milioni di dollari nel 2026 a 350.82 milioni di dollari entro il 2031, con un CAGR del 7.71% durante il periodo di previsione (2026-2031). Gli investimenti in farmaci iniettabili in Brasile e Argentina stanno spostando la domanda più vicino ai siti di formulazione e riempimento-confezionamento, in particolare all'interno del corridoio farmaceutico di San Paolo e del polo produttivo in via di sviluppo del Minas Gerais. Ciò favorisce i fornitori in grado di offrire prestazioni di sterilità documentate, qualificazione del prodotto e consegne affidabili, piuttosto che solo prezzi unitari bassi. I farmaci biologici, i biosimilari, i vaccini e i generici GLP-1 stanno aumentando la necessità di contenitori monodose validati ed estendendo il valore delle consolidate relazioni di produzione locali. I requisiti di serializzazione e la domanda di imballaggi a basso contenuto di sostanze estraibili stanno inoltre aumentando l'importanza dei sistemi di qualità e dell'integrazione dei fornitori nel mercato sudamericano degli imballaggi per fiale. La dipendenza da tubi in vetro borosilicato di tipo I importati, i tempi di approvvigionamento di 12-20 settimane e la volatilità valutaria rimangono vincoli strutturali che possono allungare i cicli di acquisto e aumentare i costi di sbarco.
Punti chiave del rapporto
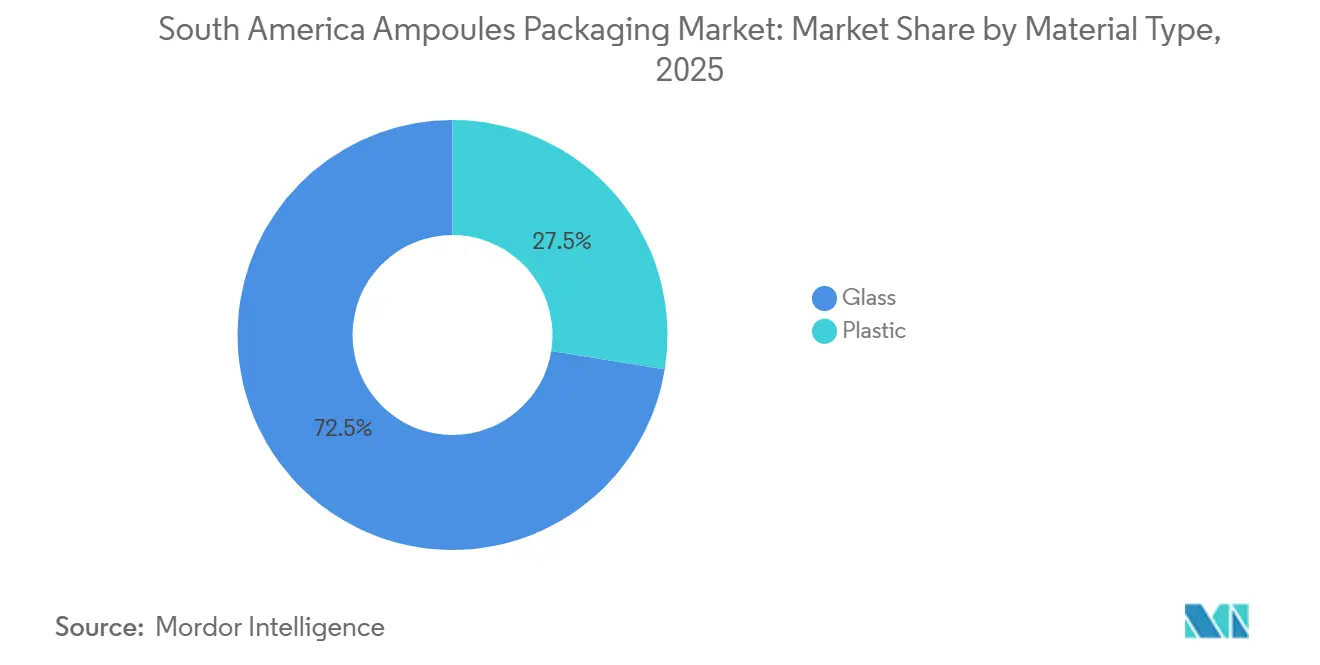
- Per tipologia di materiale, nel 2025 il vetro deteneva il 72.46% della quota di mercato degli imballaggi per fiale in Sud America, mentre si prevede che le fiale in plastica cresceranno a un tasso di crescita annuo composto (CAGR) dell'8.19% fino al 2031.
- Per tipologia di fiala, i formati con stelo dritto rappresentavano il 38.42% del mercato sudamericano degli imballaggi per fiale nel 2025, mentre si prevede che i formati con apertura facilitata cresceranno a un CAGR dell'8.24% fino al 2031.
- In termini di capacità, le fiale da 3-5 ml detenevano il 42.83% del valore di mercato nel 2025, mentre si prevede che le fiale con capacità superiore a 10 ml cresceranno a un tasso di crescita annuo composto (CAGR) del 7.96% fino al 2031.
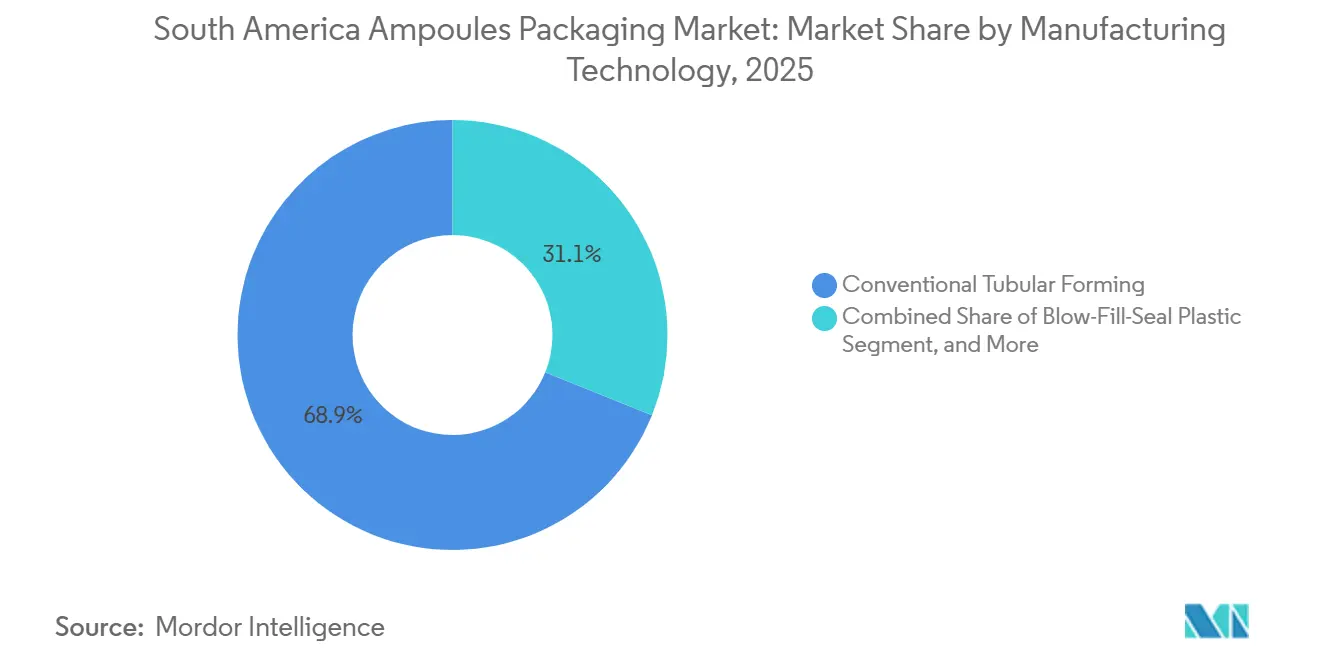
- Per quanto riguarda le tecnologie di produzione, la formatura tubolare convenzionale rappresentava il 68.92% del valore di mercato nel 2025, mentre si prevede che la marcatura laser avanzata crescerà a un CAGR dell'8.37% fino al 2031.
- Per settore di utilizzo finale, le applicazioni farmaceutiche rappresentavano l'81.46% del valore di mercato nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) dell'8.28% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 46.17% del valore di mercato, mentre si prevede che l'Argentina crescerà a un tasso annuo composto (CAGR) dell'8.46% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi per fiale in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione della produzione di farmaci iniettabili in Brasile | + 2.0% | Brasile, con ripercussioni in Argentina e Cile. | A breve termine (≤ 2 anni) |
| Crescita dei farmaci biologici, dei vaccini e degli iniettabili specialistici | + 1.8% | Brasile, Argentina, Colombia | Medio termine (2-4 anni) |
| Aumento della domanda di confezioni sterili monodose | + 1.2% | Brasile, Argentina | A breve termine (≤ 2 anni) |
| Adozione crescente di imballaggi primari predisposti per la serializzazione | + 0.8% | Brasile, Argentina | A breve termine (≤ 2 anni) |
| Richiesta di imballaggi a basso contenuto di sostanze estraibili per formulazioni sensibili | + 0.6% | Brasile, Argentina | Medio termine (2-4 anni) |
| Localizzazione della capacità di riempimento e confezionamento in Sud America | + 0.6% | Brasile, Argentina, Colombia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione della produzione di farmaci iniettabili in Brasile
Il Brasile sta aumentando la capacità di produzione di farmaci iniettabili in stabilimenti farmaceutici già esistenti, creando una necessità diretta di un confezionamento primario sterile più qualificato. Novo Nordisk ha annunciato un'espansione da 8 miliardi di corone danesi (1.16 miliardi di dollari) presso il suo sito di Montes Claros, nel Minas Gerais, uno dei più grandi impianti di produzione di insulina del Sud America, nell'aprile 2025. [1] Novo Nordisk, “Investimento di 8 miliardi di corone danesi nell'espansione degli impianti di produzione a Montes Claros”, Novo Nordisk, novonordisk.com Il programma prevede l'aggiunta di linee di produzione asettiche, un laboratorio di controllo qualità e capacità di magazzino, e la costruzione dovrebbe essere completata nel 2028. Blanver ha annunciato un investimento di 592 milioni di real brasiliani (116 milioni di dollari) per la realizzazione di un nuovo impianto di produzione di farmaci iniettabili a Mairiporã, nello stato di San Paolo. L'azienda si è assicurata 420 milioni di real brasiliani (82 milioni di dollari) di finanziamenti da BNDES e FINEP. A Santa Catarina è stato costruito un impianto separato per la produzione di farmaci iniettabili, con un investimento superiore a 160 milioni di BRL (27.7 milioni di dollari), ampliando la capacità produttiva oltre il corridoio tra San Paolo e Minas Gerais. Questi siti necessitano di fornitori di imballaggi in grado di soddisfare i requisiti di buona pratica di fabbricazione (GMP) dell'ANVISA, completare le procedure di qualificazione e garantire la fornitura anche dopo l'avvio della produzione commerciale del prodotto.
Crescita dei farmaci biologici, dei vaccini e degli iniettabili specialistici
I farmaci biologici richiedono contenitori primari sterili con prestazioni dei materiali documentate, poiché le loro formulazioni possono essere sensibili all'interazione con la superficie dell'imballaggio. Il Brasile ha approvato 14 biosimilari nel 2025 e ogni prodotto richiede un imballaggio sterile validato e studi di stabilità prima del lancio commerciale. Bio-Manguinhos sta installando 4 linee di riempimento con isolatori per la produzione ad alto volume di farmaci biologici sterili, a dimostrazione dell'entità della capacità produttiva aggiunta dal settore pubblico. Nel marzo 2026, Funed ha attivato un'unità per la produzione nazionale di aflibercept iniettabile grazie alla partnership con Bionovis e Samsung Bioepis. Queste iniziative distribuiscono la domanda tra istituzioni pubbliche e produttori commerciali, anziché concentrarla in un unico gruppo di acquirenti. Il mercato sudamericano degli imballaggi per fiale beneficia della capacità dei fornitori di offrire le conoscenze sui materiali, i processi validati e le specifiche uniformi richieste da questi programmi.
Aumento della domanda di confezioni sterili monodose
Le fiale monodose riducono il rischio derivante dall'apertura ripetuta di un contenitore multidose durante la preparazione o la somministrazione del farmaco. Le fiale in vetro borosilicato rigido forniscono una barriera ermetica contro aria, umidità e contaminazione microbica, garantendo la sterilità richiesta per i farmaci iniettabili sensibili. Questa caratteristica ne supporta l'utilizzo negli acquisti ospedalieri, dove la gestione del prodotto e la sicurezza del farmaco sono fondamentali. La scadenza del brevetto del semaglutide in Brasile, prevista per marzo 2026, ha incoraggiato i produttori locali a sviluppare prodotti GLP-1 concorrenti, aumentando la domanda di confezioni monodose qualificate. Il lancio simultaneo di più prodotti può generare una domanda di qualificazione e favorire i fornitori che già servono i produttori locali di farmaci iniettabili. Anche gli acquisti istituzionali in Colombia e Cile supportano i formati monodose pre-validati utilizzati nei canali ospedalieri, creando così una domanda meno dipendente dalla spesa farmaceutica dei consumatori.
Adozione crescente di imballaggi primari predisposti per la serializzazione
A partire da gennaio 2026, il Brasile richiederà che i medicinali riportino codici 2D leggibili da macchina sugli imballaggi secondari, rendendo i sistemi di tracciabilità un requisito standard della catena di approvvigionamento. L'Argentina ha esteso requisiti di tracciabilità analoghi per le specialità farmaceutiche nel 2026, con l'obbligo di codici QR o Data Matrix sugli imballaggi secondari. Queste normative incoraggiano le aziende farmaceutiche a collaborare con partner di confezionamento che abbiano validato sistemi di qualità di stampa e processi di gestione dei dati. Una volta che questi sistemi sono stati qualificati, cambiare fornitore può comportare ulteriori attività di validazione e aumentare il costo degli acquisti opportunistici. A novembre 2025, EMS ha acquisito le attività di Fresenius Kabi nel settore degli iniettabili a Goiás, comprese le capacità di produzione, ricerca e distribuzione, a dimostrazione della continua attenzione verso le catene di approvvigionamento integrate per gli iniettabili. I requisiti di serializzazione possono quindi rafforzare i rapporti di fornitura consolidati tra i partner conformi nel mercato sudamericano degli imballaggi per fiale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Dipendenza dalle importazioni per i tubi di vetro di grado farmaceutico | -1.5% | Brasile, Argentina, Cile | A lungo termine (≥ 4 anni) |
| Volatilità valutaria ed elevati costi di sbarco per gli imballaggi importati | -1.2% | Argentina, Brasile | A breve termine (≤ 2 anni) |
| Rischio di rottura della fiala e di contaminazione da particelle | -0.8% | Globale, con un impatto acuto in Brasile e Argentina | Medio termine (2-4 anni) |
| Disponibilità limitata di apparecchiature di ispezione e conversione ad alta velocità | -0.5% | Brasile, Colombia, Cile | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Dipendenza dalle importazioni per i tubi di vetro di grado farmaceutico
I trasformatori sudamericani si affidano a tubi in vetro borosilicato di tipo I importati per applicazioni farmaceutiche ad alta purezza, e la ricerca fornita indica che tale dipendenza supera il 70% in tutta la regione. I centri di formatura europei e asiatici specializzati forniscono gran parte di questo materiale, il che comporta una maggiore esposizione a fonti globali concentrate e cicli di approvvigionamento più lunghi. I tempi di consegna standard di 12-20 settimane limitano la capacità dei trasformatori di rispondere rapidamente quando la domanda regionale di riempimento e confezionamento aumenta. Nuove capacità di produzione di tubi in vetro a monte richiedono lunghi investimenti e periodi di messa in servizio, mentre gli investimenti sudamericani rimangono più adatti ai prodotti standard che ai requisiti di fascia alta del tipo I. I trasformatori utilizzano scorte di sicurezza e contratti a lungo termine per proteggere i programmi di produzione, ma queste misure aumentano il fabbisogno di capitale circolante. Le aspettative di ANVISA in materia di integrità dei contenitori e delle chiusure restringono inoltre la gamma di fonti di tubi utilizzabili per i medicinali registrati, rendendo la dipendenza dalle importazioni un problema strutturale piuttosto che uno squilibrio a breve termine.
Volatilità valutaria ed elevati costi di sbarco per gli imballaggi importati
Le materie prime per le fiale di grado farmaceutico sono generalmente prezzate in dollari statunitensi, mentre i produttori e i trasformatori vendono i prodotti finiti in valuta locale, creando un continuo squilibrio di costo. La ricerca fornita ha stimato che un deprezzamento del 10% del real brasiliano può aumentare i costi di importazione dei tubi di vetro ad alta purezza del 5-8%, poiché le materie prime importate rappresentano una quota significativa della domanda. In Argentina, le procedure di importazione per materie prime specializzate possono estendere i tempi di approvvigionamento a 45-90 giorni e rendere più difficile il mantenimento di una fornitura just-in-time. Queste condizioni richiedono maggiori scorte, immobilizzano liquidità e riducono la certezza necessaria per gli accordi di acquisto a termine fisso. Il tetto massimo di prezzo dei farmaci imposto dal Brasile nel 2026 può limitare la capacità dei produttori di farmaci iniettabili di trasferire i maggiori costi di confezionamento ai clienti. I fornitori possono utilizzare clausole di adeguamento dei prezzi per gestire questo rischio, ma gli acquirenti possono opporsi a tali clausole quando i loro prezzi sono limitati.
Analisi del segmento
In base al tipo di materiale: il vetro è in testa, mentre la plastica si espande nei formati asettici.
Nel 2025, il vetro deteneva il 72.46% della quota di mercato sudamericana per gli imballaggi di fiale, a testimonianza del suo ruolo consolidato nei contenitori farmaceutici per medicinali iniettabili sterili. Il vetro borosilicato di tipo I è chimicamente inerte, resiste agli shock termici e fornisce la tenuta ermetica necessaria per proteggere i prodotti parenterali durante lo stoccaggio e la distribuzione. Queste proprietà aiutano i produttori a gestire le variazioni di pH, la delaminazione e la migrazione di ioni metallici, che possono influire su farmaci biologici sensibili e altre formulazioni iniettabili. La Farmacopea brasiliana, insieme ad altri standard farmacopeici utilizzati dalle aziende farmaceutiche, supporta le specifiche del vetro per molte applicazioni farmaceutiche. La domanda si concentra laddove sono richiesti la registrazione o l'immissione sul mercato di un medicinale, la documentazione sulla qualità del prodotto, l'integrità del contenitore e della chiusura e la consistenza del materiale.
I fornitori di vetro, pertanto, servono la parte più regolamentata della domanda regionale di imballaggi e beneficiano della concentrazione della produzione di farmaci iniettabili in Brasile e Argentina. Si prevede che le fiale di plastica cresceranno a un CAGR dell'8.19% fino al 2031, trainate dalle applicazioni che beneficiano del processo blow-fill-seal (soffiaggio, riempimento e sigillatura). Questa tecnologia forma, riempie e sigilla il contenitore in un'unica sequenza asettica, riducendo la manipolazione associata ai contenitori preformati. Può ridurre i costi logistici per le produzioni di grandi volumi ed è rilevante per la cura della persona, i prodotti veterinari e alcune applicazioni farmaceutiche a bassa complessità. La plastica non sta soppiantando il vetro nel settore dei farmaci ad alta sensibilità, perché ciascun materiale risponde a diverse esigenze di qualità, costo e riempimento nel mercato sudamericano degli imballaggi per fiale.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di fiala: formati facili da aprire, vantaggi derivanti dai requisiti di sicurezza
Nel 2025, le fiale a stelo dritto rappresentavano il 38.42% del mercato sudamericano degli imballaggi per fiale, risultando il formato più diffuso all'interno della segmentazione per tipologia di fiala. Il loro design è compatibile con le linee di riempimento standard ed è familiare alle farmacie ospedaliere, il che ne favorisce l'utilizzo continuativo nelle consolidate catene di approvvigionamento di farmaci iniettabili. Questo formato è utilizzato per antibiotici, ormoni, analgesici e altri farmaci iniettabili di routine forniti a ospedali e cliniche. I formati a imbuto e a forma chiusa sono adatti ad usi clinici più specifici, in cui la gestione del liquido durante l'erogazione è fondamentale. Gli ambienti ospedalieri controllati possono optare per questi formati quando i farmacisti che gestiscono le procedure o la presentazione del prodotto richiedono un formato specifico.
La base installata di apparecchiature di produzione convenzionali e le consolidate pratiche d'uso continuano a sostenere la domanda di fiale a stelo dritto. Si prevede che i formati a facile apertura cresceranno a un CAGR dell'8.24% fino al 2031 e includono prodotti con taglio in un punto, anello di frattura e anello di rottura del colore. Gli ospedali apprezzano i formati che consentono un'apertura più pulita senza l'utilizzo di strumenti aggiuntivi, contribuendo a ridurre il rischio di infortuni per infermieri e farmacisti. Il posizionamento preciso della linea di frattura aggiunge fasi di produzione e può aumentare il costo unitario rispetto alla produzione di fiale a stelo dritto. Gli acquirenti accettano sempre più questo costo quando contribuisce alla sicurezza del farmaco e alle prestazioni della barriera sterile.
Per capacità: i formati di medio volume sono in testa, mentre i formati più grandi guadagnano terreno.
Nel 2025, la gamma di formati da 3 a 5 ml rappresentava il 42.83% della quota di mercato sudamericana per il confezionamento di fiale, a testimonianza della forte domanda di farmaci iniettabili per uso ospedaliero di routine. Questo formato è adatto a molti antibiotici, analgesici, farmaci ormonali e antiemetici che costituiscono la base della domanda di farmaci ospedalieri. Il suo ampio utilizzo supporta gli acquisti ricorrenti in Brasile, Argentina e Colombia, dove gli operatori sanitari necessitano di formati familiari per le procedure di somministrazione standard. Le fiale di volume inferiore a 2 ml sono utilizzate per prodotti speciali concentrati, tra cui epinefrina, alcuni immunosoppressori e anestetici ad alta potenza. La gamma da 6 a 10 ml è adatta ad anestetici a dosaggio più elevato e a specifici prodotti oncologici adiuvanti, offrendo ai fornitori una gamma di specifiche intorno alla fascia di formato più diffusa.
Si prevede che le fiale di volume superiore a 10 ml cresceranno a un tasso di crescita annuo composto (CAGR) del 7.96% fino al 2031, poiché i trattamenti biologici richiedono un volume maggiore per dose. Le immunoglobuline per via endovenosa, gli agonisti del recettore GLP-1 e gli adiuvanti per infusione di anticorpi monoclonali possono richiedere questi contenitori primari di dimensioni maggiori. Lo sviluppo di prodotti generici a base di semaglutide in Brasile sta inoltre modificando i requisiti per alcuni formati di confezionamento monodose. I formati più grandi utilizzano più vetro per contenitore, il che può aumentare i ricavi anche laddove i volumi unitari rimangono inferiori rispetto alle applicazioni a volume medio. Nuova OMPI gestisce uno stabilimento per la produzione di fiale, flaconcini e cartucce di vetro a Sete Lagoas, Minas Gerais, dal 2017, a dimostrazione della capacità regionale di produzione di vetro di precisione disponibile per soddisfare la domanda di specifiche rigorose.
Per tecnologia di produzione: la marcatura laser cresce più rapidamente della formatura convenzionale
Nel 2025, la formatura tubolare convenzionale rappresentava il 68.92% del mercato sudamericano degli imballaggi per fiale, supportata da un'ampia base installata di linee di conversione da tubi ad fiale. I produttori utilizzano apparecchiature di lavorazione a fiamma per creare il corpo, il collo e la punta della fiala a partire da tubi di vetro di grado farmaceutico. Il metodo vanta una consolidata certificazione di buona pratica di fabbricazione (GMP) tra le aziende regionali di riempimento e confezionamento, il che limita la necessità di modifiche alla validazione dei fornitori. Inoltre, presenta costi di investimento inferiori rispetto ai sistemi laser specializzati e ai sistemi di incisione di precisione, un aspetto importante per i fornitori che servono i produttori di farmaci iniettabili generici. Questi vantaggi pratici manterranno il ruolo centrale di questa tecnologia durante il periodo di previsione, anche con l'arrivo di investimenti in nuovi metodi.
Si prevede che la marcatura laser avanzata si espanderà a un CAGR dell'8.37% fino al 2031, il tasso più rapido tra le tecnologie di produzione. Le linee di marcatura incise al laser possono migliorare la consistenza dell'apertura e ridurre le particelle, il che si allinea con le aspettative di qualità per i contenitori di farmaci iniettabili. Il processo blow-fill-seal è un percorso di produzione distinto perché forma il contenitore durante il riempimento anziché convertire un tubo di vetro preformato. L'Argentina ha aggiornato i suoi requisiti per la produzione parenterale a sistema chiuso e ad alto volume nel 2026, supportando questo approccio per le applicazioni pertinenti. [2] Administração Nacional de Medicamentos, Alimentos y Tecnología Médica, “ANMAT,” ANMAT, argentina.gob.ar SCHOTT Pharma ha riportato 445.4 milioni di euro (486 milioni di dollari) di ricavi dalle soluzioni di contenimento dei farmaci per i primi 9 mesi dell'anno fiscale 2026, con una crescita del 9.2% a valuta costante, sottolineando il continuo investimento in soluzioni di contenimento avanzate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: l'industria farmaceutica combina economie di scala con una crescita più rapida.
Nel 2025, le applicazioni farmaceutiche rappresentavano l'81.46% del mercato sudamericano degli imballaggi per fiale e si prevede che cresceranno a un CAGR dell'8.28% fino al 2031. I farmaci iniettabili necessitano di un confezionamento primario sigillato che soddisfi i requisiti di sterilità, a prova di manomissione e chiusura del contenitore prima di poter essere forniti agli operatori sanitari. Ogni nuovo farmaco biologico, biosimilare e generico GLP-1 richiede la qualificazione del confezionamento come parte dello sviluppo del prodotto e della presentazione alle autorità regolatorie. L'attività regolatoria, pertanto, alimenta direttamente la domanda di fiale qualificate, anziché incrementarla solo dopo che un trattamento è stato commercializzato. I clienti del settore farmaceutico richiedono inoltre dati su sostanze estraibili, rilasciabili e uniformità del materiale, rendendo questo segmento la principale fonte sia di volume che di requisiti tecnici.
I prodotti per la cura della persona e i cosmetici costituiscono una fonte separata di domanda unitaria, trainata da trattamenti per capelli, concentrati per la pelle e prodotti botanici venduti in formati monodose. Questi prodotti utilizzano fiale per proteggere la dose e supportare il posizionamento di prodotto premium, piuttosto che per soddisfare i requisiti di somministrazione clinica. Le varianti in plastica e stampate a colori possono essere adatte, poiché queste applicazioni non richiedono le stesse specifiche di materiale di grado farmaceutico. Le decisioni di acquisto attribuiscono maggiore importanza all'aspetto, alla maneggevolezza e al costo, il che amplia il ruolo dei trasformatori a basso costo. Le applicazioni farmaceutiche continuano a definire la base tecnica per l'industria del confezionamento di fiale in Sud America, mentre i prodotti per la cura della persona ampliano la varietà di formati e la domanda unitaria.
Analisi geografica
Nel 2025, il Brasile deteneva il 46.17% della quota di mercato sudamericana per il confezionamento di fiale, grazie alla sua posizione di principale base produttiva farmaceutica della regione. San Paolo ospita la maggiore concentrazione di impianti di riempimento e confezionamento asettico e laboratori farmaceutici della regione. Il Minas Gerais si sta affermando come secondo importante polo produttivo, con investimenti nella produzione di farmaci iniettabili che si estendono oltre il tradizionale corridoio di San Paolo. Nell'aprile 2025, Novo Nordisk ha annunciato un'espansione da 6.4 miliardi di BRL (1.09 miliardi di dollari) a Montes Claros, che comprende linee asettiche aggiuntive, capacità di controllo qualità e spazi di magazzino. Anche Blanver ha annunciato un progetto per un impianto di produzione di farmaci iniettabili da 592 milioni di BRL (101 milioni di dollari) a Mairiporã, nello stato di San Paolo, che include un'unità di riempimento sterile.
L'ampia capacità produttiva del Brasile crea una domanda costante di imballaggi farmaceutici, ma espone anche i trasformatori all'importazione di tubi ad alta purezza e a costi denominati in dollari USA. Si prevede che l'Argentina crescerà a un tasso annuo composto (CAGR) dell'8.46% fino al 2031, il più alto nel mercato sudamericano degli imballaggi per fiale. La provincia di Buenos Aires ospita un polo di produzione di bioscienze e biosimilari, che fornisce una base per la produzione locale di farmaci iniettabili. La volatilità del peso e le restrizioni sull'importazione di materie prime specializzate possono estendere i tempi di approvvigionamento a 45-90 giorni nelle condizioni descritte nella ricerca fornita. Queste pressioni aumentano il valore dell'offerta di imballaggi a livello locale e regionale, poiché i produttori non possono sempre contare su importazioni spot costanti. Gli investimenti in attrezzature per fiale di plastica indicano inoltre una graduale sostituzione delle importazioni nelle relative applicazioni polimeriche.
Il Cile ha un settore farmaceutico fortemente dipendente dalle importazioni, che si basa su fiale di vetro validate fornite da aziende multinazionali. La domanda di farmaci iniettabili di marca da parte del settore sanitario privato può sostenere valori unitari più elevati rispetto ad altri mercati regionali. La Colombia sta espandendo la domanda di farmaci iniettabili ospedalieri attraverso la copertura sanitaria pubblica e un formulario più ampio per i trattamenti che richiedono confezioni sterili monodose. Perù, Ecuador, Bolivia, Paraguay, Uruguay e Venezuela formano un gruppo di approvvigionamento frammentato, plasmato da gare d'appalto pubbliche e distribuzione regionale di biosimilari. Si prevede che lo stabilimento PharmaSteril del Venezuela inizierà a operare nel 2027 utilizzando la tecnologia tedesca blow-fill-seal e potrebbe ridurre le importazioni di farmaci iniettabili per formati parenterali di grande volume nel nord del Sud America. [3] Diario Las Américas, “Tecnología Alemana en el Caribe: PharmaSteril Transforma el Mercado Regional,” Diario Las Américas, diariolasamericas.com Si prevede che la domanda di fiale sterili di minore entità nel resto di questa area geografica rimarrà dipendente dalle importazioni nel breve termine.
Panorama competitivo
Il mercato sudamericano degli imballaggi per fiale presenta una moderata concentrazione di forniture di grado farmaceutico, guidate da SCHOTT Pharma e Gerresheimer. La documentazione farmacopeica e le consolidate qualifiche supportano la posizione di mercato dei fornitori. La loro posizione è più forte laddove le aziende farmaceutiche necessitano di conformità documentata e di una fornitura costante per portafogli di iniettabili multiprodotto. Lo stabilimento di Itupeva di SCHOTT Pharma in Brasile supporta le sue relazioni di fornitura farmaceutica regionale. La divisione Drug Containment Solutions dell'azienda ha registrato una forte crescita dei ricavi nel periodo.
Gerresheimer ha registrato un calo del fatturato e una sostanziale diminuzione dell'EBITDA rettificato durante l'anno fiscale. L'azienda ha attribuito il risultato in parte alla minore domanda nel settore cosmetico e al ritardo nelle consegne da parte dei clienti farmaceutici, a indicare che i mercati finali degli imballaggi non si stanno muovendo allo stesso ritmo. Rimane una chiara opportunità nella fornitura di fiale di fascia media validate per il crescente segmento dei farmaci generici iniettabili in Brasile. I fornitori globali di alta qualità possono dover affrontare elevati costi di qualificazione e di servizio in questo segmento di mercato. Gli importatori non registrati potrebbero non soddisfare i requisiti di approvazione dei fornitori ANVISA per i clienti del settore farmaceutico regolamentato. I produttori indiani e cinesi registrati presso ANVISA potrebbero essere in una posizione migliore per servire questo mercato, in quanto in grado di combinare costi competitivi con la conformità documentata.
L'integrazione verticale sta diventando una risposta competitiva pratica alla volatilità dei costi degli input e alla complessità della qualificazione. Fagron ha completato l'acquisizione di Vepakum nel marzo 2026 dopo l'approvazione antitrust, aggiungendo 2 stabilimenti di confezionamento a San Paolo alle sue operazioni sudamericane. [4] Fagron, “Fagron Completes Acquisition of Vepakum in Latin America,” Fagron, fagron.com La transazione collega la produzione di imballaggi con la preparazione di farmaci, la distribuzione condivisa e le relazioni con i clienti locali. SCHOTT Pharma ha lanciato cartriQ BioPure nel marzo 2026 utilizzando tubi FIOLAX Pro migliorati per farmaci biologici sensibili. La sua attenzione alle prestazioni con ioni di sodio e alluminio inferiori e agli estraibili e lisciviabili documentati illustra come la qualità chimica stia diventando un fattore di differenziazione.
Leader del settore del confezionamento di fiale in Sud America
Gerresheimer AG
SCHOTT Pharma AG & Co. KGaA
Stevanato Group S.p.A
Nipro PharmaPackaging International NV
SGD SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: SCHOTT Pharma ha lanciato cartriQ BioPure, una linea di cartucce in vetro realizzate con tubi FIOLAX Pro di qualità superiore. Il prodotto vanta prestazioni documentate inferiori ai limiti ISO per quanto riguarda gli ioni di sodio e alluminio, un profilo migliorato di sostanze estraibili e rilasciabili e una progettazione conforme ai requisiti in continua evoluzione della bozza USP 660. È destinato a farmaci biologici sensibili che richiedono una rigorosa integrità del contenitore e della chiusura.
- Marzo 2026: La Fundação Ezequiel Dias di Minas Gerais ha ricevuto rappresentanti di Bionovis e Samsung Bioepis nell'ambito di una partnership per lo sviluppo produttivo destinata alla produzione nazionale di aflibercept. Il programma prevede l'utilizzo di un'unità di produzione di farmaci iniettabili precedentemente inutilizzata, che soddisfa i requisiti di qualità per l'acqua per iniezioni. L'iniziativa mira a ridurre la spesa del SUS (Sistema Sanitario Unico) per il farmaco biologico attraverso la produzione asettica a livello nazionale.
- Marzo 2026: Fagron ha completato l'acquisizione di Vepakum, fornitore di imballaggi farmaceutici con due stabilimenti a San Paolo, in Brasile, a seguito dell'approvazione antitrust da parte del CADE nel febbraio 2026. L'operazione era stata inizialmente annunciata nel dicembre 2025. L'acquisizione integra la produzione di imballaggi nelle attività di compounding farmaceutico di Fagron in Sud America e supporta un'infrastruttura condivisa di produzione e distribuzione.
- Novembre 2025: EMS ha acquisito le attività di produzione di farmaci iniettabili di Fresenius Kabi a Goiás, in Brasile, inclusi uno stabilimento di produzione, capacità di ricerca e sviluppo e infrastrutture di distribuzione. L'operazione ha segnato il rientro di EMS nel settore dei farmaci iniettabili. Ha aggiunto antibiotici e corticosteroidi che richiedono un confezionamento primario sterile e si stimava che avrebbe generato un aumento di 30 milioni di dollari di fatturato annuo con l'integrazione della base produttiva.
Ambito del rapporto sul mercato degli imballaggi per fiale in Sud America
Il mercato sudamericano degli imballaggi per fiale comprende soluzioni di confezionamento progettate per conservare e proteggere formulazioni liquide sterili, tra cui prodotti farmaceutici, vaccini, prodotti biologici e diagnostici. Lo studio analizza inoltre le dimensioni del mercato, i trend di crescita, il panorama competitivo, i fattori chiave, le sfide e le opportunità emergenti durante il periodo di riferimento.
Il rapporto sul mercato degli imballaggi per fiale in Sud America è segmentato per tipo di materiale (vetro e plastica), tipo di fiala (a stelo dritto, a imbuto, chiusa (forma D) e ad apertura facilitata (OPC, con anello di pretaglio e CBR)), capacità (meno di 2 ml, 3-5 ml, 6-10 ml e più di 10 ml), tecnologia di produzione (formatura tubolare convenzionale, soffiaggio-riempimento-sigillatura della plastica e pretaglio laser avanzato), settore di utilizzo finale (farmaceutico, cura della persona e cosmetica) e area geografica (Brasile, Argentina, Cile, Colombia e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di materiale
| Vetro |
| Plastica |
Per tipo di fiala
| Stelo dritto |
| Tipo imbuto |
| Chiuso (Modulo D) |
| Apertura facile (OPC, Score-Ring, CBR) |
Per capacità
| Meno di 2 ml |
| 3-5 ml |
| 6-10 ml |
| Più di 10 ml |
Per tecnologia di produzione
| Formatura tubolare convenzionale |
| Plastica soffiata-riempita-sigillata |
| Punteggio laser avanzato |
Per settore degli utenti finali
| Pharmaceutical |
| Cura personale e cosmetici |
Per geografia
| Brasile |
| Argentina |
| Cile |
| Colombia |
| Resto del Sud America |
| Per tipo di materiale | Vetro |
| Plastica | |
| Per tipo di fiala | Stelo dritto |
| Tipo imbuto | |
| Chiuso (Modulo D) | |
| Apertura facile (OPC, Score-Ring, CBR) | |
| Per capacità | Meno di 2 ml |
| 3-5 ml | |
| 6-10 ml | |
| Più di 10 ml | |
| Per tecnologia di produzione | Formatura tubolare convenzionale |
| Plastica soffiata-riempita-sigillata | |
| Punteggio laser avanzato | |
| Per settore degli utenti finali | Pharmaceutical |
| Cura personale e cosmetici | |
| Per geografia | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato sudamericano degli imballaggi per fiale?
Il mercato sudamericano degli imballaggi per fiale ha un valore di 241.94 milioni di dollari nel 2026 e si prevede che raggiungerà i 350.82 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.71%.
Quali sono i fattori che trainano la domanda di imballaggi per fiale in Sud America?
Gli investimenti in farmaci iniettabili, la produzione di farmaci biologici e biosimilari, l'attività dei farmaci generici a base di GLP-1 e la domanda di contenitori sterili monodose sono i fattori principali. Anche i requisiti di tracciabilità favoriscono i fornitori qualificati in grado di supportare i sistemi di qualità farmaceutica.
Qual è il materiale che genera la maggiore domanda di imballaggi per fiale in Sud America?
Nel 2025 il vetro deteneva la quota di mercato maggiore, pari al 72.46%, poiché il vetro borosilicato di tipo I soddisfa i requisiti di manipolazione, uniformità del materiale e barriera sterile di molti farmaci iniettabili.
Quale formato di fiala sta crescendo più rapidamente in Sud America?
Si prevede che i formati con apertura facilitata cresceranno a un tasso annuo composto (CAGR) dell'8.24% fino al 2031. Le opzioni con taglio a un punto, anello di pretaglio e anello di separazione colorato favoriscono un'apertura più pulita e possono ridurre i rischi di manipolazione per il personale ospedaliero.
Quale Paese dovrebbe registrare la crescita più rapida nel settore degli imballaggi per fiale?
Si prevede che l'Argentina crescerà a un tasso annuo composto (CAGR) dell'8.46% fino al 2031, grazie alla produzione di biosimilari, agli investimenti in capacità produttiva locale e alla necessità di ridurre l'esposizione all'incertezza legata all'importazione di materie prime specializzate.
Perché l'importazione di vetro influisce sui fornitori regionali?
L'importazione di tubi di grado farmaceutico comporta tempi di consegna di 12-20 settimane, prezzi in dollari USA e volatilità valutaria. I trasformatori potrebbero aver bisogno di scorte di sicurezza e contratti a lungo termine, il che aumenta il fabbisogno di capitale circolante.


