

Dimensioni e quota di mercato degli inibitori dell'alfa-glucosidasi in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
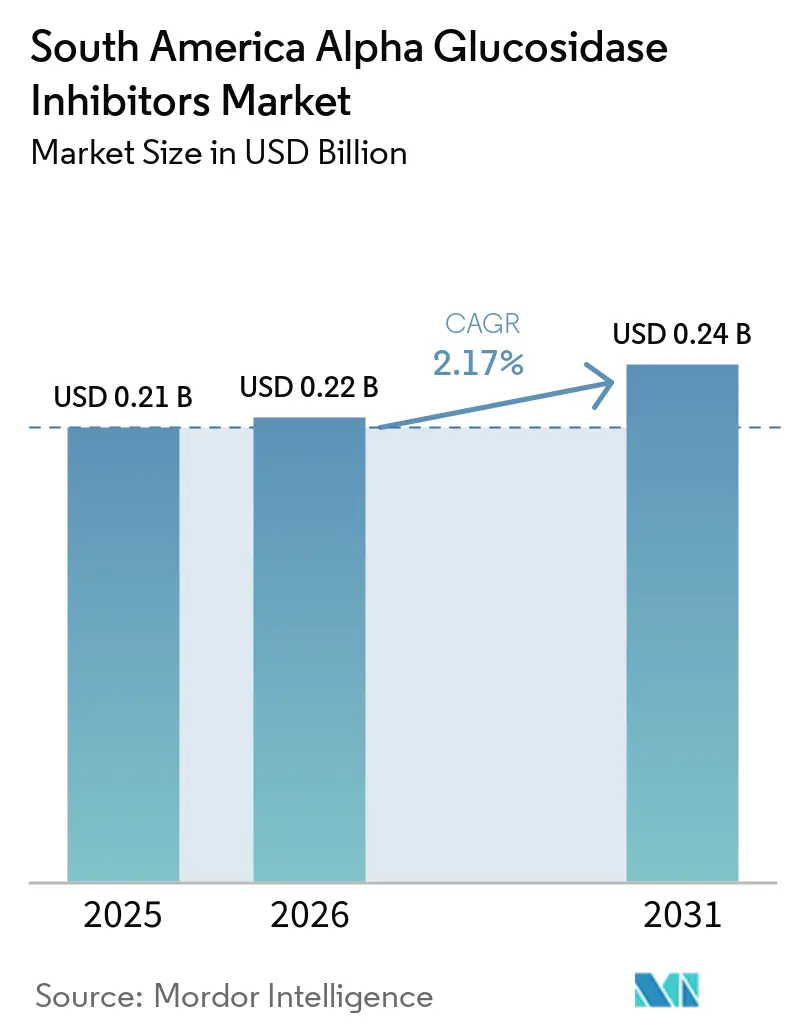
| Dimensione del mercato (2026) | 0.22 miliardo di dollari |
| Dimensione del mercato (2031) | 0.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.17% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli inibitori dell'alfa-glucosidasi in Sud America a cura di Mordor Intelligence
Il mercato sudamericano degli inibitori dell'alfa-glucosidasi aveva un valore di 0.21 miliardi di dollari nel 2025 e si stima che crescerà da 0.22 miliardi di dollari nel 2026 a 0.24 miliardi di dollari entro il 2031, con un CAGR del 2.17% durante il periodo di previsione (2026-2031).
Questa categoria di farmaci ha servito un segmento di pazienti diabetici con diabete, caratterizzato da una lunga durata d'azione ma anche da una forte sensibilità al prezzo, in un contesto di crescente concorrenza terapeutica. La Federazione Internazionale del Diabete ha stimato che nel 2024, in Sud e Centro America, 35.4 milioni di adulti di età compresa tra 20 e 79 anni convivevano con il diabete, di cui il 30.4% non diagnosticato. Questa lacuna diagnostica ha sostenuto la domanda di trattamenti orali, con un numero sempre maggiore di pazienti che accedevano alle cure. La disponibilità di farmaci generici, l'accesso alle farmacie private e la necessità di gestire la glicemia postprandiale hanno supportato questa classe di farmaci, mentre le alternative a basso costo in nuove classi terapeutiche hanno influenzato le decisioni di prescrizione in Brasile e in altri Paesi importanti.
Punti chiave del rapporto
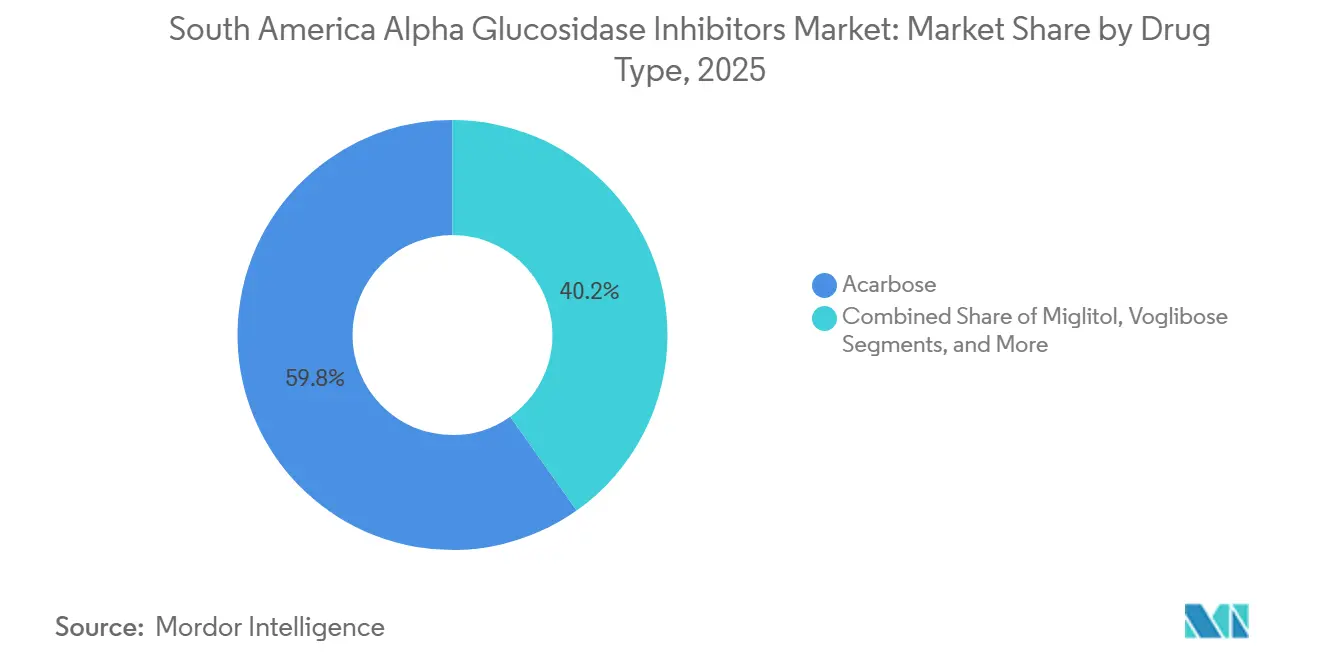
- Per tipologia di farmaco, nel 2025 l'acarbose deteneva il 59.80% della quota di mercato degli inibitori dell'alfa-glucosidasi in Sud America, mentre si prevede che il miglitol crescerà a un tasso annuo composto del 6.89% fino al 2031.
- In base all'indicazione, il diabete di tipo 2 ha rappresentato il 53.56% del mercato sudamericano degli inibitori dell'alfa-glucosidasi nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.22% fino al 2031.
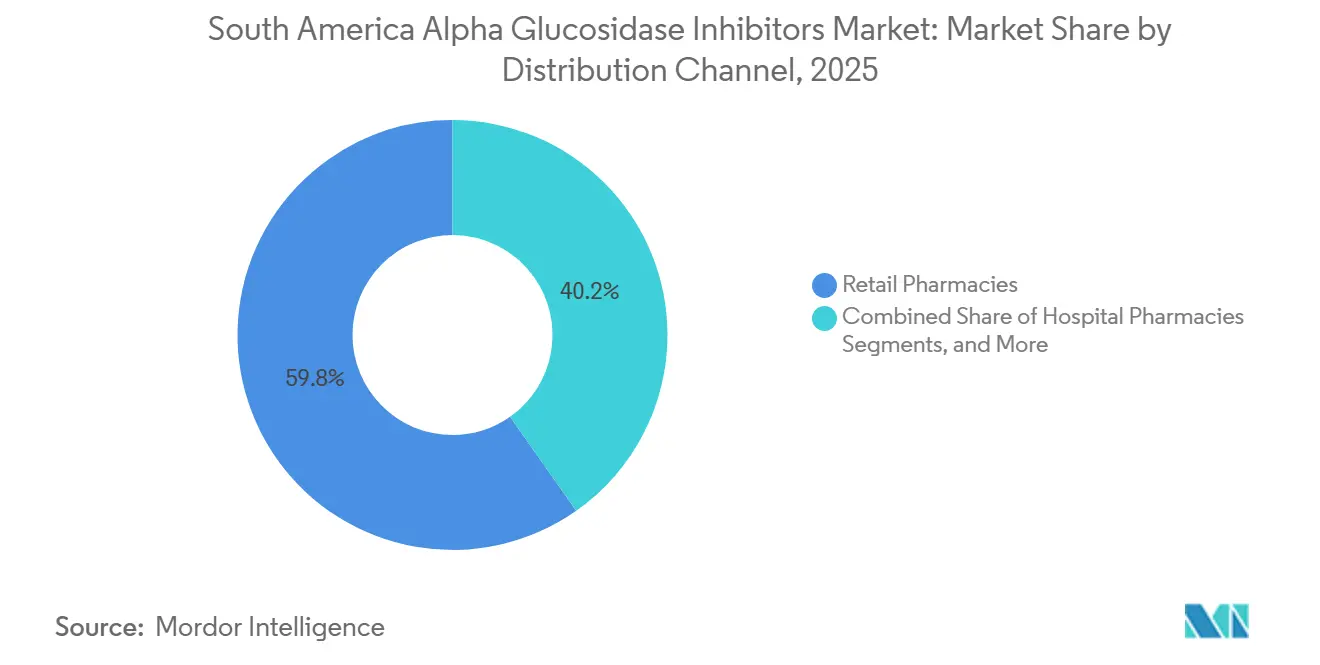
- Per canale di distribuzione, nel 2025 le farmacie al dettaglio detenevano il 59.76% della quota di mercato degli inibitori dell'alfa-glucosidasi in Sud America, mentre si prevede che le farmacie online cresceranno a un tasso annuo composto del 5.72% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 45.87% del valore regionale, mentre si prevede che l'Argentina crescerà a un tasso annuo composto del 5.45% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli inibitori dell'alfa-glucosidasi in Sud America
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Aumento del carico del diabete di tipo 2 | + 0.60% | Brasile, Argentina, Colombia | A lungo termine (≥ 4 anni) |
| Aumento dell'uso della terapia antidiabetica orale | + 0.50% | Brasile, Argentina, Colombia | Medio termine (2-4 anni) |
| Domanda di trattamenti generici a basso costo | + 0.45% | In tutto il Sud America, con una presenza maggiore in Brasile e Perù. | Medio termine (2-4 anni) |
| Espansione delle reti private di assistenza per il diabete | + 0.30% | Brasile, Argentina, Colombia | Medio termine (2-4 anni) |
| Accesso limitato al prontuario farmaceutico pubblico per gli inibitori dell'alfa-glucosidasi | + 0.25% | Brasile, Cile, Argentina | A breve termine (≤ 2 anni) |
| Affidamento su marchi storici e sostituzione con farmaci generici | + 0.20% | Brasile e resto del Sud America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del carico di diabete di tipo 2
Il diabete di tipo 2 fornisce un'ampia base di pazienti per il mercato degli inibitori dell'alfa-glucosidasi in Sud America. La Federazione Internazionale del Diabete ha stimato che nel 2024 35.4 milioni di adulti in Sud e Centro America convivevano con il diabete, generando 81 miliardi di dollari di spesa sanitaria correlata al diabete. [1] Federazione Internazionale del Diabete, "Regione Sud e Centro America", IDF Diabetes Atlas, diabetesatlas.org Ha inoltre riportato che il 30.4% delle persone con diabete, ovvero più di 10.7 milioni di individui, non aveva ricevuto una diagnosi. In Colombia, nel 2024, si contavano 3.0 milioni di adulti con diabete, di cui il 16.2% non diagnosticato. Si prevede che la popolazione diabetica regionale raggiungerà i 52 milioni entro il 2050, sostenendo la domanda di terapie per il controllo della glicemia postprandiale. [2] Federazione Internazionale del Diabete, "Dati sul diabete in Colombia", IDF Diabetes Atlas, diabetesatlas.org
Accesso alla terapia orale e trattamenti generici a basso costo
I farmaci orali rimangono importanti nella gestione del diabete di tipo 2, poiché i trattamenti iniettabili possono essere inaccessibili per i pazienti senza copertura assicurativa privata. Le linee guida cliniche in tutta l'America Latina considerano le terapie orali consolidate come trattamenti principali, mentre i farmaci più recenti si rivolgono principalmente ai pazienti con rischi cardiovascolari o renali. Gli inibitori dell'alfa-glucosidasi mantengono un ruolo importante quando i pazienti non tollerano la metformina o necessitano di un controllo della glicemia postprandiale. L'acarbose e il miglitol generici migliorano l'accessibilità economica, mentre il quadro normativo brasiliano in materia di prezzi prevede che i generici abbiano un prezzo inferiore di almeno il 35% rispetto ai prodotti di riferimento. Tuttavia, la crescente concorrenza dei generici potrebbe esercitare pressione sui prezzi unitari.
Espansione delle reti private di assistenza per il diabete
In Brasile, Argentina e Colombia, le reti private di assistenza per il diabete stanno ampliando i canali di prescrizione dei farmaci antidiabetici orali. Studi medici specialistici a Buenos Aires, Bogotà e San Paolo gestiscono pazienti affetti da malattie croniche che necessitano di terapie multiple, supportando gli inibitori dell'alfa-glucosidasi come trattamenti aggiuntivi per il controllo della glicemia postprandiale. Le farmacie private al dettaglio rimangono importanti laddove i programmi di approvvigionamento pubblico non forniscono regolarmente questi prodotti. Le reti di farmacie e i servizi di farmacia digitale in Brasile facilitano l'accesso al rinnovo delle prescrizioni al di fuori del sistema sanitario pubblico. Di conseguenza, il mercato rimane legato al potere d'acquisto delle famiglie, al rimborso privato e alla copertura delle farmacie al dettaglio.
Lacune nel prontuario farmaceutico pubblico e modelli di prescrizione consolidati
La disponibilità limitata in alcuni prontuari farmaceutici pubblici influisce sull'accesso dei pazienti agli inibitori dell'alfa-glucosidasi. Acarbose e miglitol non sono farmaci standard per la gestione del diabete di tipo 2 nell'ambito del sistema sanitario pubblico brasiliano, il che sposta molte prescrizioni verso le farmacie private. Ciò aumenta l'importanza della disponibilità in farmacia e dell'accessibilità economica a carico del paziente, riducendo al contempo l'esposizione ai cicli di gara pubblici. L'uso consolidato di acarbose favorisce la prescrizione continua da parte dei medici che hanno familiarità con il farmaco di riferimento e le sue versioni generiche. Questo modello di distribuzione basato sulla vendita al dettaglio sostiene la domanda nelle aree con un'assistenza sanitaria privata attiva, limitando al contempo l'accesso nelle regioni che dipendono dal rimborso pubblico.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Concorrenza da parte di metformina, inibitori SGLT2, agonisti del recettore GLP-1 e inibitori DPP-4 | -0.55% | Brasile, Argentina, Colombia, Cile | Medio termine (2-4 anni) |
| Tollerabilità gastrointestinale e interruzione del trattamento | -0.35% | Tutto il Sud America | A breve termine (≤ 2 anni) |
| Esclusione da determinati protocolli di rimborso pubblico | -0.25% | Brasile, Colombia, Cile | Medio termine (2-4 anni) |
| Scarsa visibilità della domanda nei canali di vendita al dettaglio e di gara frammentati. | -0.20% | Perù e resto del Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Concorrenza da parte di nuove terapie per il diabete
La concorrenza di metformina, inibitori SGLT2, agonisti del recettore GLP-1 e inibitori DPP-4 rappresenta un fattore limitante fondamentale per il mercato sudamericano degli inibitori dell'alfa-glucosidasi. Nel maggio 2026, l'Agenzia nazionale di sorveglianza sanitaria del Brasile ha registrato la prima combinazione generica a dose fissa di dapagliflozina e metformina cloridrato di Eurofarma, ampliando l'accesso a opzioni di trattamento orale a basso costo per il diabete di tipo 2. Le linee guida cliniche danno priorità agli inibitori SGLT2 per i pazienti con malattie cardiovascolari, insufficienza cardiaca o nefropatia diabetica, riducendo il bacino di pazienti target per gli inibitori dell'alfa-glucosidasi. La concorrenza è più forte nei prontuari delle assicurazioni private e negli ambulatori specialistici urbani, sebbene questa classe di farmaci rimanga rilevante laddove le terapie più recenti non siano adatte, non disponibili o economicamente insostenibili.
Tollerabilità gastrointestinale e accesso non uniforme
Gli inibitori dell'alfa-glucosidasi possono causare flatulenza, gonfiore e diarrea a causa della fermentazione dei carboidrati nel colon, il che può portare all'interruzione del trattamento e a una riduzione dei volumi di rifornimento. Questi effetti creano difficoltà laddove la consulenza medica e il monitoraggio del trattamento sono limitati. Il profilo di assorbimento del miglitol attenua in parte questi problemi e ne supporta la rapida crescita all'interno della classe di farmaci. La frammentazione dei canali di vendita al dettaglio e di gara in Perù e nei paesi più piccoli, insieme al limitato rimborso pubblico, alla copertura farmaceutica disomogenea e all'inadeguato supporto all'aderenza, limitano l'accesso al mercato e la continuità dell'offerta.
Analisi del segmento
Per tipologia di farmaco: l'acarbose mantiene la posizione più elevata mentre il miglitol si espande
Nel 2025, l'acarbose deteneva il 59.80% del mercato sudamericano degli inibitori dell'alfa-glucosidasi. La sua leadership riflette la presenza di Glucobay di Bayer come prodotto di riferimento nei sistemi regolatori sudamericani e la disponibilità di alternative generiche. La familiarità tra endocrinologi e medici di medicina generale, in particolare negli stati interni del Brasile e nei mercati provinciali dell'Argentina, continua a favorire la prescrizione. La fornitura di farmaci generici da parte di produttori brasiliani e indiani migliora l'accesso per i pazienti sensibili al prezzo, mentre il voglibose e i farmaci in combinazione mantengono un ruolo limitato.
Si prevede che il miglitol crescerà a un tasso di crescita annuo composto (CAGR) del 6.89% dal 2026 al 2031, diventando così la tipologia di farmaco a più rapida crescita. Il suo profilo di assorbimento è indicato per pazienti selezionati con diabete di tipo 2 in fase iniziale e alti livelli di glucosio postprandiale, in particolare quando le condizioni renali limitano l'uso della metformina. I medici in Brasile e Colombia stanno acquisendo maggiore familiarità con il suo utilizzo, sebbene rimanga necessaria un'attenta selezione dei pazienti poiché il glucagone non può essere utilizzato per gestire l'ipoglicemia associata. La disponibilità locale di farmaci generici può ulteriormente supportare la crescita del segmento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per indicazione: il diabete di tipo 2 costituisce la principale base di domanda
Nel 2025, il diabete di tipo 2 rappresentava il 53.56% del mercato sudamericano degli inibitori dell'alfa-glucosidasi e si prevede che crescerà a un tasso annuo composto del 6.22% fino al 2031. Si stima che la popolazione adulta affetta da diabete nella regione raggiungerà i 52 milioni entro il 2050, rispetto ai 35.4 milioni del 2024. Gli inibitori dell'alfa-glucosidasi vengono utilizzati quando l'iperglicemia postprandiale è frequente, la metformina non è tollerata o è importante evitare l'ipoglicemia. Questa classe di farmaci rimane un'opzione di seconda linea quando i farmaci più recenti sono controindicati o troppo costosi.
Il diabete di tipo 1 rappresenta un'indicazione più piccola e stabile nel mercato sudamericano degli inibitori dell'alfa-glucosidasi. L'assistenza gestita da specialisti può utilizzare questi farmaci off-label per ridurre le fluttuazioni glicemiche postprandiali nei pazienti sottoposti a terapia insulinica intensiva. Tuttavia, le linee guida ufficiali non ne supportano fortemente l'uso di routine, mentre il monitoraggio continuo della glicemia e l'aggiustamento della dose di insulina rimangono gli approcci preferibili. Gli effetti collaterali gastrointestinali e le rigide restrizioni dietetiche limitano ulteriormente le prescrizioni ripetute.
Per canale di distribuzione: le farmacie al dettaglio sono in testa, mentre le farmacie online crescono più rapidamente.
Nel 2025, le farmacie al dettaglio hanno rappresentato il 59.76% del valore della distribuzione, confermandosi come canale principale nel mercato sudamericano degli inibitori dell'alfa-glucosidasi. Questa posizione riflette la limitata disponibilità di acarbose e miglitol attraverso i sistemi di approvvigionamento pubblico nella regione. In Brasile, le farmacie private si occupano delle prescrizioni non coperte dal sistema sanitario pubblico per i farmaci essenziali. Il reddito familiare e il rimborso da parte delle assicurazioni private rimangono fattori chiave che influenzano le performance del canale di distribuzione.
Si prevede che le farmacie online cresceranno a un tasso annuo composto (CAGR) del 5.72% dal 2026 al 2031. I sistemi digitali di rinnovo delle prescrizioni supportano la continuità del trattamento per i pazienti che assumono farmaci orali per patologie croniche, mentre la crescente diffusione dell'e-commerce in Brasile, Argentina e Colombia migliora l'accesso ai farmaci anche al di fuori delle farmacie tradizionali. Sebbene i prodotti a base di GLP-1 abbiano inizialmente trainato le vendite online di farmaci per il diabete, l'infrastruttura digitale supporta anche le terapie orali. Questo canale sta diventando sempre più rilevante per il rinnovo programmato delle prescrizioni e per l'assistenza ai pazienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, il Brasile deteneva il 45.87% del valore di mercato regionale, grazie all'elevata popolazione affetta da diabete, alla solida base produttiva farmaceutica e all'estesa rete di farmacie al dettaglio. Si stima che nel 2024 in Brasile 16.6 milioni di persone convivessero con il diabete, pari a una prevalenza nazionale del 10.6%. Il Nord-Est ha registrato una prevalenza di diabete superiore alla media nazionale, ma presentava un'infrastruttura distributiva meno sviluppata rispetto al Sud-Est, creando opportunità per farmaci generici a basso costo attraverso i canali di vendita al dettaglio e online. La Colombia contribuisce attraverso gli acquisti da parte degli ospedali pubblici e la distribuzione al dettaglio privata, con 3.0 milioni di adulti affetti da diabete nel 2024, secondo la Federazione Internazionale del Diabete.
Si prevede che l'Argentina crescerà a un tasso annuo composto (CAGR) del 5.45% fino al 2031, il più alto tra i mercati geografici. Il Paese contava 4.3 milioni di persone affette da diabete e una prevalenza nazionale del 14%, tra le più alte della regione. La sua base farmaceutica nella provincia di Buenos Aires supporta la produzione di farmaci antidiabetici orali generici.
Il Cile rappresenta un'opportunità di fascia media poiché gli inibitori dell'alfa-glucosidasi di marca mantengono una presenza più forte nei canali assicurativi privati. Tuttavia, gli inibitori SGLT2 stanno progressivamente soppiantando questa classe di farmaci in alcuni prontuari privati. Il Perù e il resto del Sud America, inclusi Ecuador, Bolivia, Paraguay, Uruguay e Venezuela, dipendono fortemente dai farmaci importati e da sistemi di appalto pubblico che non danno priorità agli inibitori dell'alfa-glucosidasi. Il mercato sanitario privato peruviano di Lima e Arequipa sostiene una modesta domanda di acarbose di marca. Allo stesso tempo, Bolivia, Ecuador e Paraguay offrono opportunità in fase iniziale, grazie al miglioramento dello screening, dell'accesso alle cure primarie, dell'inclusione nei prontuari e della distribuzione farmaceutica.
Panorama competitivo
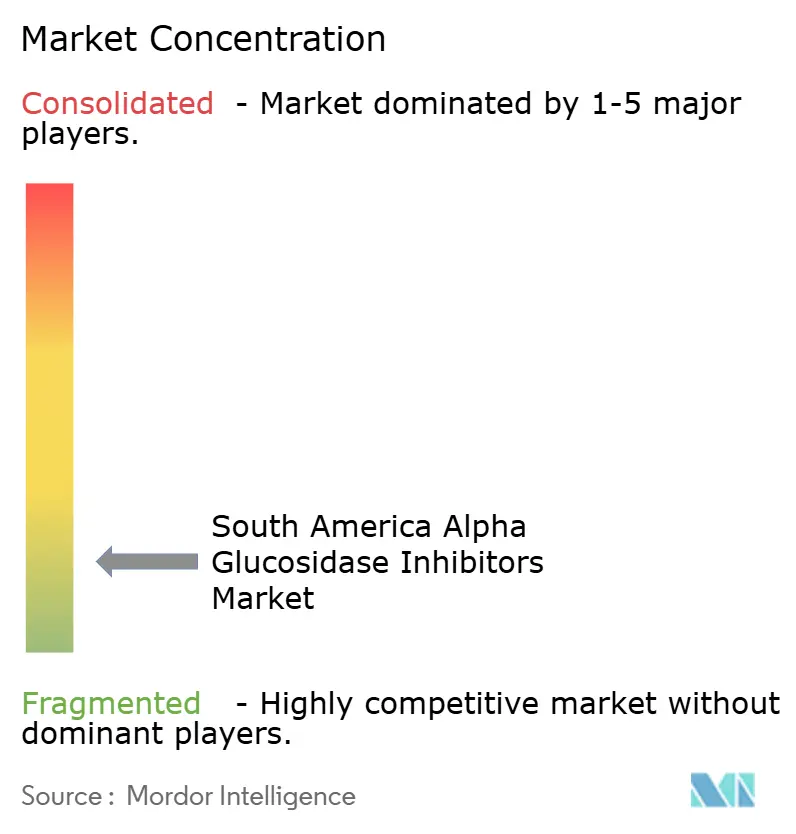
Il mercato sudamericano degli inibitori dell'alfa-glucosidasi è frammentato e nessuna singola azienda detiene una quota di mercato dominante. Glucobay di Bayer rimane un prodotto di riferimento fondamentale per i medici che conoscono la formulazione originale a base di acarbosio. I fornitori indiani, tra cui Sun Pharmaceutical, Glenmark, Torrent, Zydus Lifesciences e Unichem, competono con i produttori brasiliani come Eurofarma, EMS, Hypera, Biolab e União Química in termini di prezzo, competenze locali in materia di registrazione, accesso al principio attivo farmaceutico, capacità produttive e presenza commerciale. La concorrenza è guidata da prezzo, copertura farmaceutica, conformità normativa e disponibilità del prodotto, con prestazioni dei fornitori che variano a seconda del paese, della città e della rete di vendita al dettaglio.
Bayer ha segnalato un'intenzione di puntare su prodotti innovativi in America Latina, mentre le partnership commerciali hanno gestito il suo portafoglio di farmaci non più coperti da brevetto in alcuni paesi selezionati, creando opportunità per i fornitori di farmaci generici nelle consolidate categorie di acarbose. Le combinazioni a dose fissa di acarbose e metformina si stanno affermando come opzioni terapeutiche più semplici, sebbene nessuna azienda abbia ancora raggiunto una posizione dominante a livello regionale. I fornitori di farmaci generici continuano a beneficiare del ruolo consolidato dell'acarbose nel trattamento del diabete e dei requisiti di accessibilità economica per i pazienti, mentre la conformità normativa, l'affidabilità delle forniture e l'accesso alle farmacie assumono un'importanza crescente. I produttori con un ampio portafoglio di farmaci per il diabete possono sfruttare le relazioni esistenti con le farmacie, ma potrebbero dare priorità alle terapie in più rapida crescita, consentendo ai fornitori più piccoli di competere grazie alla disponibilità di scorte e al valore dei farmaci generici.
Gli investimenti nelle terapie con GLP-1 e nei nuovi farmaci per il diabete hanno aumentato la pressione competitiva sugli inibitori dell'alfa-glucosidasi. Nel maggio 2026, ANVISA ha approvato la prima penna per insulina a base di semaglutide sintetica per il diabete in Brasile e, nel luglio 2026, EMS e BD hanno annunciato una collaborazione per il lancio commerciale in Brasile della terapia a base di semaglutide di EMS, Ozivy; anche la combinazione generica di dapagliflozin e metformina di Eurofarma ha aggiunto un'alternativa orale a basso costo nel corso del 2026. Tuttavia, acarbose e miglitol mantengono un ruolo importante laddove l'accessibilità economica, il controllo della glicemia postprandiale e la prevenzione dell'ipoglicemia guidano la scelta del trattamento. La domanda varierà in base alla disponibilità nelle farmacie locali, alla familiarità dei medici con il farmaco, alle regole di rimborso e ai prezzi, supportando la continua espansione del mercato nonostante la maggiore concorrenza delle nuove terapie.
Leader del settore degli inibitori dell'alfa-glucosidasi in Sud America
Bayer AG
Pfizer Inc.
Industrie farmaceutiche Sun Limited
Takeda Pharmaceutical Company Limited
Glenmark Pharmaceuticals limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: EMS e BD hanno collaborato per il lancio commerciale in Brasile di Ozivy, la terapia a base di semaglutide di EMS, con l'obiettivo di raggiungere 1.2 milioni di unità vendute nel primo anno.
- Maggio 2026: ANVISA ha registrato il primo farmaco generico di Eurofarma a base di dapagliflozina e metformina cloridrato, con un prezzo inferiore di almeno il 35% rispetto a Xigduo XR.
Ambito del rapporto sul mercato degli inibitori dell'alfa-glucosidasi in Sud America
Secondo quanto riportato nello studio, gli inibitori dell'alfa-glucosidasi sono una classe di farmaci orali utilizzati per il trattamento del diabete di tipo 2, in quanto rallentano la digestione e l'assorbimento dei carboidrati nell'intestino tenue. Invece di modificare la produzione di insulina, agiscono sugli enzimi digestivi per appiattire i picchi glicemici.
Il mercato degli inibitori dell'alfa-glucosidasi in Sud America è segmentato per tipologia di farmaco, indicazione, canale di distribuzione e area geografica. Per tipologia di farmaco, il mercato comprende acarbose, miglitol, voglibose e prodotti combinati contenenti un inibitore dell'alfa-glucosidasi. Per indicazione, il mercato è segmentato in pazienti con diabete di tipo 1 e pazienti con diabete di tipo 2. Per canale di distribuzione, il mercato è segmentato in farmacie al dettaglio, farmacie ospedaliere e farmacie online. Per area geografica, il mercato è analizzato in Brasile, Argentina, Colombia, Cile, Perù e resto del Sud America. Il rapporto offre dati sulle dimensioni del mercato e previsioni in termini di valore (USD) per i segmenti sopra indicati.
| Acarbose |
| Miglitol |
| voglibosio |
| Prodotti combinati contenenti un inibitore dell'alfa-glucosidasi |
| Popolazione affetta da diabete di tipo 1 |
| Popolazione affetta da diabete di tipo 2 |
| Farmacie al dettaglio |
| Farmacie ospedaliere |
| Farmacie online |
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Perù |
| Resto del Sud America |
| Per tipo di droga | Acarbose |
| Miglitol | |
| voglibosio | |
| Prodotti combinati contenenti un inibitore dell'alfa-glucosidasi | |
| Per indicazione | Popolazione affetta da diabete di tipo 1 |
| Popolazione affetta da diabete di tipo 2 | |
| Per canale di distribuzione | Farmacie al dettaglio |
| Farmacie ospedaliere | |
| Farmacie online | |
| Per geografia | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato degli inibitori dell'alfa-glucosidasi in Sud America nel 2026?
Il valore è pari a 0.222 miliardi di dollari nel 2026 e si prevede che raggiungerà 0.247 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.17%. La previsione riflette una domanda stabile di trattamenti orali consolidati per il diabete in un contesto regionale sensibile al prezzo.
Quale tipologia di farmaco inibitore dell'alfa-glucosidasi è più diffusa in Sud America?
Nel 2025, l'acarbose ha raggiunto una quota di mercato del 59.80% in termini di valore, grazie alla consolidata familiarità con il farmaco da parte dei medici e alla disponibilità del generico. Il suo utilizzo è ulteriormente rafforzato dal riconoscimento di lunga data del prodotto di riferimento in numerosi sistemi normativi nazionali.
Quale tipologia di farmaco registrerà la crescita più rapida entro il 2031?
Si prevede che il miglitol crescerà a un tasso annuo composto (CAGR) del 6.89% dal 2026 al 2031, grazie al suo utilizzo in pazienti selezionati che necessitano di controllo della glicemia postprandiale. Anche la disponibilità di farmaci generici a livello locale e il loro impiego in pazienti selezionati con insufficienza renale ne rafforzano la posizione sul mercato.
Perché le farmacie al dettaglio svolgono il ruolo di distribuzione più importante?
Nel 2025, le farmacie al dettaglio rappresentavano il 59.76% del valore della distribuzione, poiché molte prescrizioni vengono evase al di fuori dei sistemi di approvvigionamento pubblici. Il loro ruolo rende fondamentali il rimborso privato, il reddito familiare, le scorte locali e la farmacia per garantire un accesso continuo ai farmaci.
Quale paese detiene la quota regionale maggiore?
Nel 2025 il Brasile deteneva il 45.87% del mercato, a testimonianza dell'elevata incidenza del diabete, della capillare rete di farmacie e della solida base produttiva farmaceutica. Il Paese, inoltre, combina canali di vendita al dettaglio attivi con una vasta popolazione che necessita di cure continue per il diabete.


