

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
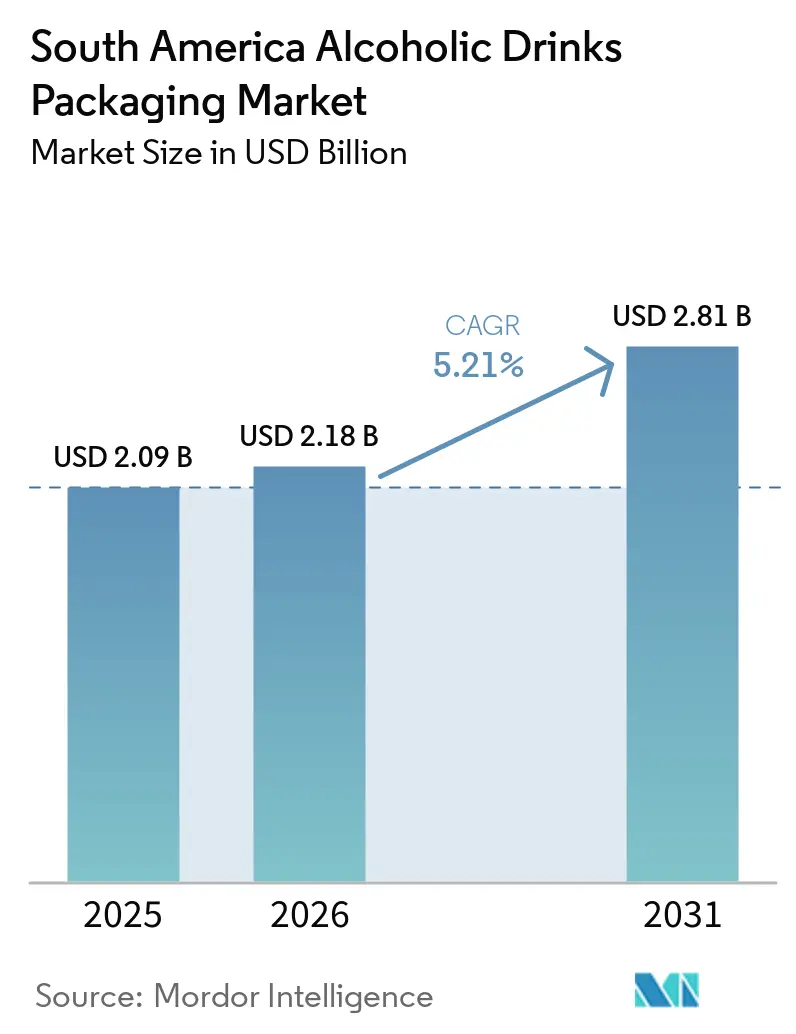
| Dimensione del mercato (2026) | 2.18 miliardo di dollari |
| Dimensione del mercato (2031) | 2.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.21% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi per bevande alcoliche in Sud America a cura di Mordor Intelligence
Il mercato sudamericano degli imballaggi per bevande alcoliche aveva un valore di 2.09 miliardi di dollari nel 2025 e si prevede che crescerà da 2.18 miliardi di dollari nel 2026 a 2.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.21% nel periodo di previsione dal 2026 al 2031. Birra, liquori e vino di alta gamma stanno aumentando l'importanza attribuita al design del packaging, al peso della bottiglia, alla qualità della chiusura e alla presentazione del prodotto sia nel settore della vendita al dettaglio che in quello dell'ospitalità. I cocktail pronti da bere stanno incrementando la domanda di formati portatili, facili da raffreddare, adatti a porzioni singole e pratici per il consumo fuori casa. I sistemi in alluminio riciclabile e vetro a rendere stanno influenzando gli investimenti dei fornitori e la selezione degli acquirenti, in particolare laddove i marchi necessitano di accordi credibili per il recupero o il riutilizzo dei materiali. Il mercato sudamericano degli imballaggi per bevande alcoliche riflette anche una divisione tra la grande e consolidata base produttiva del Brasile e i mercati più piccoli che stanno modificando il loro mix di formati in risposta alle condizioni locali del mercato al dettaglio. I fornitori in grado di combinare una fornitura affidabile, la conformità tecnica, l'utilizzo di materiali riciclati, la progettazione personalizzata e una logistica efficiente sono nella posizione migliore per servire i marchi in tutta la regione.
Punti chiave del rapporto
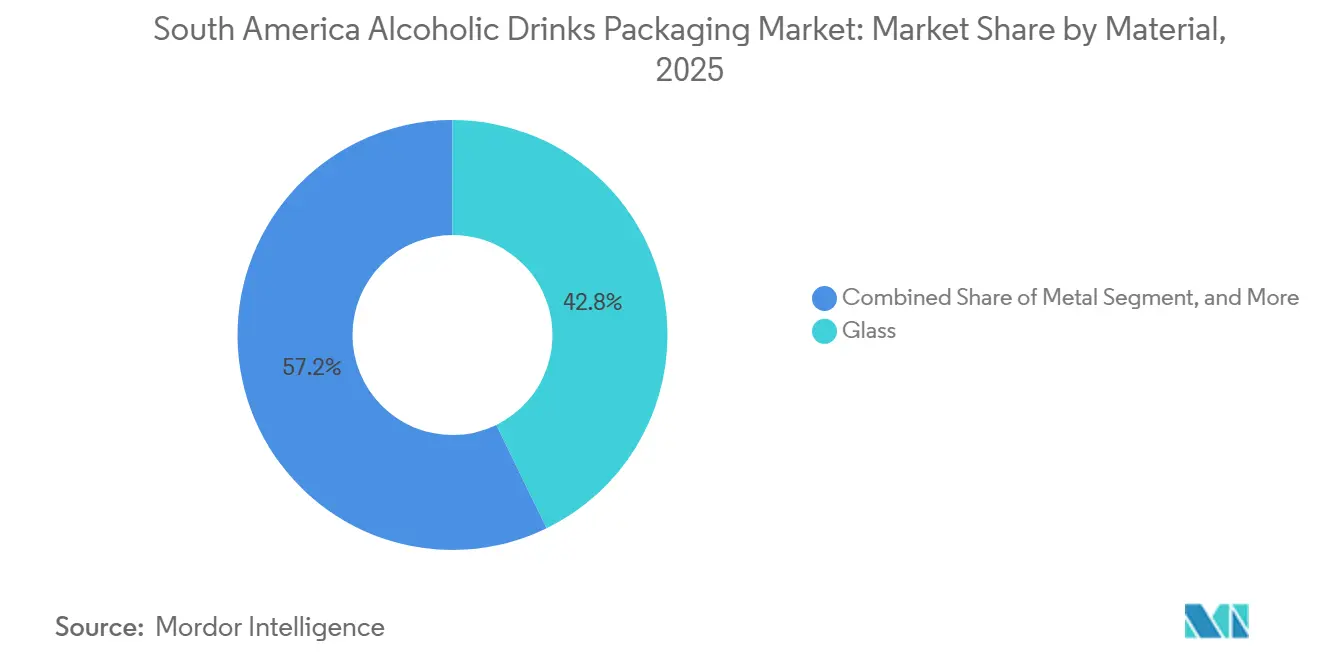
- In termini di materiale, nel 2025 il vetro deteneva il 42.78% della quota di mercato degli imballaggi per bevande alcoliche in Sud America, mentre si prevede che il metallo crescerà a un tasso annuo composto del 6.01% fino al 2031.
- Per tipologia di confezione, nel 2025 le bottiglie detenevano il 63.82% della quota di mercato degli imballaggi per bevande alcoliche in Sud America, mentre si prevede che le lattine di metallo cresceranno a un tasso annuo composto del 5.89% fino al 2031.
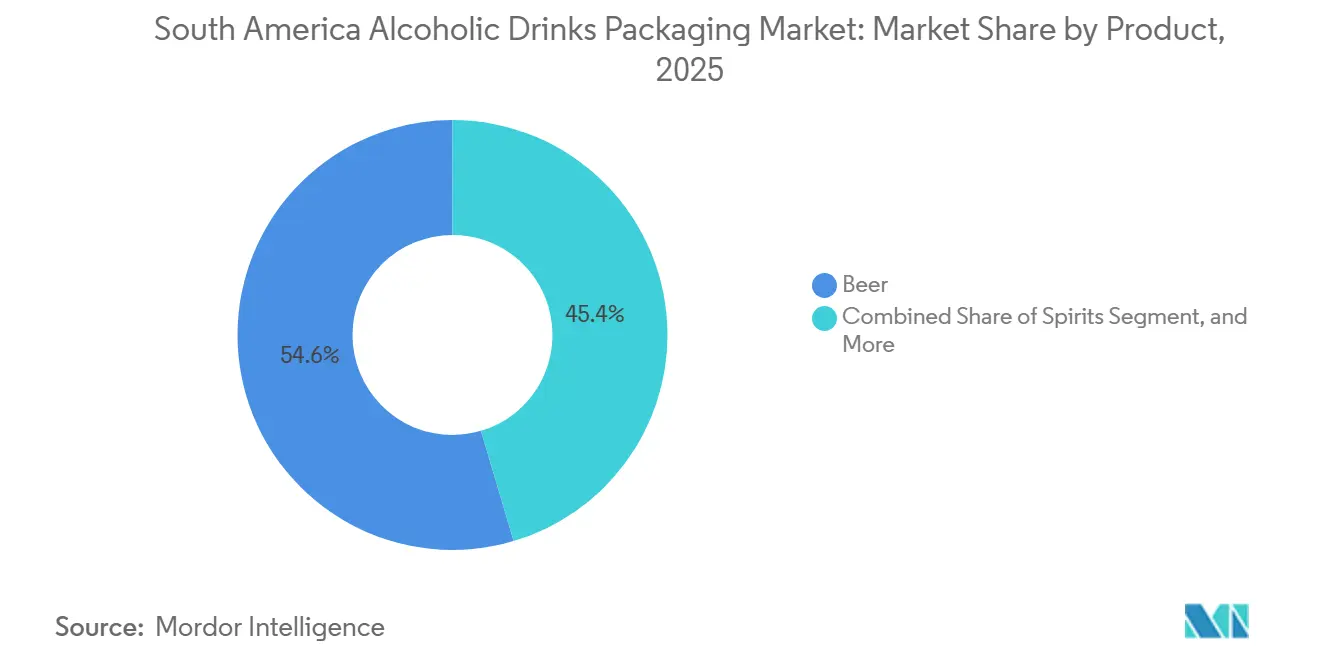
- Per tipologia di prodotto, nel 2025 la birra rappresentava il 54.59% del mercato sudamericano degli imballaggi per bevande alcoliche, mentre si prevede che i cocktail pronti da bere cresceranno a un tasso annuo composto del 6.18% fino al 2031.
- Per canale di distribuzione, la vendita al dettaglio tradizionale deteneva il 61.18% del mercato nel 2025, mentre si prevede che l'e-commerce crescerà a un tasso annuo composto del 5.98% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 62.91% del mercato, mentre si prevede che l'Argentina crescerà a un tasso annuo composto del 5.77% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli imballaggi per bevande alcoliche in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Valorizzazione del packaging di birra, liquori e vino. | + 1.2% | Brasile e Argentina, concentrati a San Paolo, Rio de Janeiro e Buenos Aires | A breve termine (≤ 2 anni) |
| Crescita dei formati di cocktail pronti da bere | + 1.0% | Brasile e Argentina, con ripercussioni anche in Cile e Colombia. | Medio termine (2-4 anni) |
| Espansione delle applicazioni delle lattine metalliche riciclabili | + 0.8% | Brasile, con adozione precoce in Argentina e Cile | Medio termine (2-4 anni) |
| Aumento dell'adozione dei sistemi di bottiglie di vetro a rendere. | + 0.6% | Argentina, con adozione precoce in Uruguay | A lungo termine (≥ 4 anni) |
| Commercio elettronico e domanda di confezioni di piccole dimensioni | + 0.5% | Brasile e area metropolitana di Buenos Aires | A breve termine (≤ 2 anni) |
| Espansione del confezionamento di bevande analcoliche e a basso contenuto alcolico | + 0.4% | Brasile, con ricadute in Argentina e Cile | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Valorizzazione del packaging di birra, liquori e vino.
Il posizionamento premium sta rendendo la confezione primaria sempre più importante nella presentazione dei prodotti da parte dei marchi di bevande alcoliche, soprattutto quando una bottiglia o una lattina devono comunicare qualità prima ancora che i consumatori provino il prodotto. Forme del vetro distintive, goffratura, scelte cromatiche controllate e tirature limitate supportano le offerte artigianali e premium che cercano una differenza visibile rispetto ai prodotti di massa. Le bottiglie ambrate più pesanti rimangono rilevanti per rum, cachaça e whisky perché proteggono il prodotto e creano una presenza differenziata sugli scaffali per i marchi destinati al mercato interno e all'esportazione. Questo cambiamento attribuisce maggiore valore ai fornitori in grado di offrire supporto nella progettazione, qualità di produzione costante e consulenza pratica sulle prestazioni di bottiglie e chiusure. Rende inoltre meno efficace la concorrenza basata esclusivamente sul prezzo per il mercato sudamericano degli imballaggi per bevande alcoliche, poiché i produttori valutano sempre più la presentazione, la garanzia di qualità e la capacità di realizzare un design definito. I fornitori di imballaggi devono quindi servire clienti che considerano il contenitore parte integrante del marchio, soddisfacendo al contempo le esigenze operative di riempimento, trasporto, esposizione al dettaglio e logistica dei resi.
Crescita dei formati di cocktail pronti da bere
Nel 2024 il Brasile si è classificato all'ottavo posto a livello mondiale per volume di bevande pronte da bere, con un consumo di quasi 180 milioni di litri, e la categoria si è espansa di oltre il 4% tra il 2023 e il 2024. [1] Associação Brasileira de Embalagem, “Tetra Pak Brasil Avança No Segmento De Bebidas Alcoólicas Prontas Para Beber,” Associação Brasileira de Embalagem, abre.org.br I cocktail pronti da bere utilizzano generalmente lattine di metallo, collegando direttamente la domanda di prodotto con i requisiti di produzione dei contenitori e la disponibilità di capacità di riempimento delle lattine. Il formato soddisfa la domanda di prodotti portatili per occasioni all'aperto, sociali e orientate alla praticità, dove il vetro è meno pratico e le porzioni singole sono più facili da gestire. In Brasile, la categoria si è spostata oltre una nicchia limitata e sta influenzando le decisioni di confezionamento tra i produttori di bevande affermati che già gestiscono portafogli di birra, liquori e bevande analcoliche. I cocktail pronti da bere supportano anche una più ampia varietà di formati nel mercato sudamericano degli imballaggi per bevande alcoliche, poiché i proprietari dei marchi possono utilizzare lattine, cartoni, etichette e confezioni secondarie per la stessa categoria. I fornitori che si aggiudicano contratti di riempimento e confezionamento in questa categoria possono partecipare alla domanda correlata di chiusure, etichette, lattine stampate, confezioni multiple e imballaggi secondari protettivi.
Espansione delle applicazioni delle lattine metalliche riciclabili
Nel 2024, il tasso di riciclo delle lattine di alluminio per bevande in Brasile ha superato il 97%, fornendo una solida base per l'approvvigionamento di materiale recuperato e per i programmi di circolarità basati sulla raccolta. Nel 2025, il settore brasiliano ha venduto 34.1 miliardi di lattine di alluminio, il secondo volume annuo più alto mai registrato, a dimostrazione della portata dell'ecosistema delle lattine esistente. Acqua, bevande pronte da bere e cachaça in lattina hanno ampliato la domanda oltre le tradizionali birre e bibite analcoliche, riducendo la dipendenza da un'unica categoria di utilizzo finale. La consolidata rete di raccolta offre ai marchi di bevande una base chiara per le dichiarazioni relative al contenuto riciclato e alla circolarità in Brasile, dove il recupero è integrato nella catena di approvvigionamento delle lattine. Nel 2024, Ball e Grupo Mariza hanno lanciato la prima bevanda in lattina in Brasile con il marchio di approvvigionamento responsabile Aluminum Stewardship Initiative, dimostrando come la certificazione possa raggiungere i prodotti di consumo finiti. Queste condizioni favoriscono i fornitori con approvvigionamento certificato, capacità di utilizzo di materiale riciclato e sistemi tecnici che aiutano i proprietari dei marchi a comprovare le proprie dichiarazioni sugli imballaggi nel mercato sudamericano degli imballaggi per bevande alcoliche.
Aumento dell'adozione dei sistemi di bottiglie di vetro a rendere.
Il vetro riutilizzabile può ridurre la necessità di nuove materie prime, poiché una bottiglia viene utilizzata per più cicli di riempimento prima di essere raccolta per il riciclo. Questa caratteristica contribuisce al controllo dei costi per i birrifici durante i periodi di pressione sui prezzi delle materie prime, consentendo al contempo di mantenere un formato familiare per consumatori e rivenditori. Il birrificio Heineken di Passos, nel Minas Gerais, è diventato pienamente operativo nel febbraio 2026 con 4 linee di riempimento, tra cui una linea dedicata al vetro riutilizzabile da 0.66 litri. L'investimento dimostra che il vetro riutilizzabile rimane parte integrante delle decisioni a lungo termine sulla capacità di riempimento, anziché essere solo una risposta a breve termine ai costi. Il riutilizzo può rallentare l'aumento delle nuove unità di vetro, preservando al contempo il ruolo del vetro nella distribuzione delle bevande, nei programmi di ricarica e nei sistemi di consegna locali. Per il mercato sudamericano degli imballaggi per bevande alcoliche, questo favorisce i fornitori in grado di gestire bottiglie durevoli, accordi di raccolta, requisiti di lavaggio e approvvigionamento di vetro riciclato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi di alluminio, vetro, resina e energia. | -1.0% | Sud America, con particolare attenzione ad Argentina e Brasile. | A breve termine (≤ 2 anni) |
| Infrastrutture di raccolta e riciclaggio disomogenee | -0.7% | Resto del Sud America, con una presenza parziale in Argentina e Cile. | A lungo termine (≥ 4 anni) |
| Le esportazioni di vino sfuso limitano la domanda locale di imballaggi. | -0.5% | Argentina e Cile | Medio termine (2-4 anni) |
| Complessità della conformità degli imballaggi nei mercati nazionali | -0.3% | Brasile e blocco Mercosur | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi di alluminio, vetro, resina e energia.
Le fluttuazioni dei prezzi dei materiali e dell'energia rappresentano una sfida strutturale per i produttori di imballaggi in tutto il Sud America, poiché i contenitori dipendono da materie prime il cui costo può variare indipendentemente dalla domanda di bevande. L'instabilità valutaria dell'Argentina può far aumentare il costo locale delle lamiere di alluminio importate e delle materie prime per la lavorazione del vetro, esercitando una pressione particolare sui produttori che si affidano agli acquisti in valuta estera. I forni per la lavorazione del vetro richiedono una notevole quantità di energia, il che rende le variazioni delle tariffe energetiche importanti per i costi dei contenitori e per la capacità dei fornitori di mantenere prezzi stabili. Queste pressioni complicano i contratti a prezzo fisso e possono posticipare le decisioni relative a stampi, nuovi formati di lattine o aggiornamenti delle attrezzature di riempimento e trasformazione. I trasformatori più piccoli e i riempitori regionali dispongono di meno strumenti per gestire il rischio valutario ed energetico rispetto ai produttori multinazionali con maggiori risorse finanziarie e di approvvigionamento. Il mercato sudamericano degli imballaggi per bevande alcoliche, pertanto, premia i fornitori con approvvigionamento flessibile, accordi di prezzo trasparenti e la capacità operativa di adeguare il mix di prodotti al variare delle condizioni delle materie prime.
Infrastrutture di raccolta e riciclaggio disomogenee
Il Brasile dispone di un sistema di raccolta delle lattine di alluminio ben consolidato, ma sistemi analoghi per altri materiali e in diversi mercati regionali sono meno sviluppati, creando notevoli disparità nell'accesso al materiale recuperato. Questa differenza limita l'accesso al vetro e alla resina riciclati post-consumo per i produttori al di fuori delle reti di raccolta più efficienti, soprattutto quando l'offerta locale è insufficiente o discontinua. Rende inoltre più difficile per i marchi sostenere in modo coerente le affermazioni di circolarità in tutta la regione, poiché i risultati della raccolta e la disponibilità di contenuto riciclato variano a seconda del paese e del materiale. Uno studio regionale del 2026 ha rilevato che gli sforzi di riutilizzo e riciclo in Argentina, Colombia e Cile erano frammentati, su piccola scala o dipendenti da finanziamenti pilota. La mancanza di sistemi nazionali di deposito-restituzione nelle economie più grandi limita l'offerta di materie prime recuperate e può complicare la pianificazione degli approvvigionamenti a lungo termine. Queste lacune possono aumentare il rischio di approvvigionamento per il mercato sudamericano degli imballaggi per bevande alcoliche e ridurre la velocità con cui i fornitori possono scalare i formati con contenuto riciclato al di fuori del Brasile.
Analisi del segmento
Per materiale: il vetro mantiene il suo valore, mentre il metallo guadagna terreno.
Nel 2025, il vetro deteneva il 42.78% della quota di mercato sudamericana degli imballaggi per bevande alcoliche, mantenendo la sua posizione centrale nel confezionamento di birra e liquori nei principali centri di produzione. La tradizione dell'imbottigliamento di birra, liquori e vino sostiene la domanda di vetro in Brasile, Argentina e Cile, dove i marchi utilizzano da tempo le bottiglie per la distribuzione al dettaglio e il servizio in loco. Il vetro soddisfa anche le esigenze dei marchi nelle categorie premium, che utilizzano la forma della bottiglia, il colore, il design della chiusura e il peso per distinguere i prodotti in ambienti di vendita al dettaglio affollati. I requisiti tecnici di conformità per i materiali a contatto con gli alimenti possono innalzare la soglia di qualificazione per i fornitori, soprattutto quando contenitori, chiusure e rivestimenti vengono valutati come un sistema completo. Il materiale rimane importante laddove la protezione del prodotto, l'aspetto sullo scaffale, le modalità di riutilizzo e le linee di riempimento consolidate sono tutti elementi rilevanti per i produttori di bevande.
Si prevede che il mercato del metallo crescerà a un tasso annuo composto (CAGR) del 6.01% dal 2026 al 2031, grazie al supporto di cocktail pronti da bere, cachaça in lattina e bevande a basso contenuto alcolico che privilegiano la praticità e la portabilità. Il sistema di raccolta del metallo in Brasile ne rafforza l'importanza per i marchi di bevande che cercano formati riciclabili e un chiaro percorso di recupero dopo il consumo. La plastica rimane rilevante per i prodotti a base di birra, sensibili ai costi, e per alcuni formati pronti da bere, in particolare laddove il peso ridotto e il minor rischio di manipolazione influenzano la scelta dell'imballaggio. Altri materiali includono i formati in cartone che offrono efficienza nel trasporto e stabilità a scaffale, offrendo ai proprietari dei marchi un'ulteriore opzione per alcuni prodotti pronti da bere. Il mercato sudamericano degli imballaggi per bevande alcoliche non si sta quindi orientando verso un unico materiale, ma verso un mix definito dall'utilizzo del prodotto, dalla fascia di prezzo, dal contesto di vendita al dettaglio e dalle esigenze di distribuzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di confezione: le bottiglie mantengono la bilancia mentre le lattine supportano nuove occasioni
Nel 2025, le bottiglie detenevano il 63.82% della quota di mercato degli imballaggi per bevande alcoliche in Sud America, a testimonianza dell'infrastruttura di riempimento installata, della familiarità dei consumatori con questo tipo di prodotto e del suo ampio utilizzo in diverse categorie di bevande. Le bottiglie in vetro e PET rimangono comuni tra birrifici e distillerie perché si adattano alle operazioni esistenti e si prestano a una vasta gamma di formati. Le bottiglie offrono inoltre un formato di presentazione consolidato per i marchi di birra artigianale, premium e distillati che puntano sulla differenziazione visiva nel punto vendita. Le linee di imbottigliamento esistenti garantiscono la continuità operativa per i produttori che servono diversi formati di confezione, fasce di prezzo e canali di distribuzione dallo stesso stabilimento. I sistemi di bottiglie a rendere supportano ulteriormente questo tipo di confezione in alcuni canali di distribuzione della birra, dove la raccolta e il riempimento possono essere integrati con i sistemi di consegna locali.
Si prevede che le lattine di metallo cresceranno a un CAGR del 5.89% dal 2026 al 2031, poiché i prodotti pronti da bere creano ulteriori occasioni di consumo al di fuori dei contesti tradizionali di birra e vino. Crown ha annunciato una terza linea ad alta velocità a Ponta Grossa nel maggio 2025, aumentando la capacità annua prevista da 2.4 miliardi a 3.6 miliardi di lattine, con la produzione commerciale prevista per il terzo trimestre del 2026. [2] Crown Holdings, Inc., “Crown Holdings, Inc. To Add Third Line to Ponta Grossa, Brazil Beverage Can Plant,” Crown Holdings, Inc., crowncork.com Le buste mantengono un ruolo di nicchia nelle applicazioni di vino portatile e liquori aromatizzati, dove il rischio ridotto di rottura e la facilità di trasporto sono utili. Altri tipi di confezione includono i formati bag-in-box utilizzati per il vino multi-porzione, in particolare dove consumatori e rivenditori cercano formati economici. Questo mix di confezioni consente al mercato sudamericano degli imballaggi per bevande alcoliche di servire prodotti al dettaglio consolidati, esigenze di ospitalità e nuovi formati orientati alla praticità.
Per tipologia di prodotto: la birra garantisce la scalabilità, mentre i cocktail pronti da bere ne definiscono la domanda.
Nel 2025, la birra rappresentava il 54.59% del mercato sudamericano degli imballaggi per bevande alcoliche, risultando la categoria di prodotto più importante per contenitori, chiusure, etichette e componenti correlati. Il suo ampio utilizzo nella vendita al dettaglio off-trade giustifica requisiti uniformi per bottiglie, lattine, multipack, confezioni promozionali e imballaggi secondari pronti per l'esposizione. I produttori di birra utilizzano anche vetro a rendere in alcuni canali e lattine in altri, consentendo alla categoria di supportare simultaneamente diversi sistemi di materiali. Questa varietà offre ai fornitori di imballaggi molteplici canali per servire la stessa base di clienti, anche quando le preferenze dei consumatori differiscono in base al prezzo o all'occasione di consumo. La categoria continua a essere un punto di riferimento per la pianificazione della produzione in tutta la regione, poiché gli elevati volumi supportano l'utilizzo sia degli impianti di riempimento del vetro che di quelli delle lattine.
Si prevede che i cocktail pronti da bere cresceranno a un tasso di crescita annuo composto (CAGR) del 6.18% dal 2026 al 2031 e sono strettamente legati alla domanda di lattine, poiché questo formato è ampiamente utilizzato per le porzioni singole. Il segmento dei cocktail pronti da bere in Brasile ha mostrato un'espansione dei volumi superiore alla media globale tra il 2023 e il 2024. I distillati beneficiano di imballaggi di alta qualità, soprattutto per whisky, rum e gin, che utilizzano comunemente bottiglie e tappi distintivi. Il vino rimane importante in Argentina e Cile, sebbene le esportazioni alla rinfusa limitino la quantità imbottigliata localmente, riducendo così parte della domanda interna di contenitori. Il sidro e le bevande a base di malto aromatizzate rimangono categorie più piccole, ma creano domanda di confezioni differenziate nelle città secondarie e nei canali artigianali locali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il retail off-trade è in testa, mentre le vendite digitali cambiano le esigenze di imballaggio.
Nel 2025, il canale di vendita al dettaglio off-trade deteneva il 61.18% del mercato, supportato da supermercati, ipermercati, minimarket e altri punti vendita consolidati in tutta la regione. Questo canale richiede un'ampia gamma di bottiglie, lattine, confezioni multiple, pacchetti promozionali e formati pronti per lo scaffale che favoriscano la visibilità e la movimentazione del prodotto. Crea inoltre una domanda di imballaggi secondari che supportino l'esposizione sugli scaffali, le attività promozionali e la movimentazione dei prodotti attraverso i centri di distribuzione. I punti vendita on-trade e quelli di hotel, ristoranti e caffè pongono maggiore enfasi sui formati alla spina, sulle bottiglie di grandi dimensioni e sulla presentazione del marchio per favorire il consumo in loco. Le vendite duty-free rimangono di volume inferiore, ma possono influenzare il design del packaging dei distillati premium perché enfatizzano l'idoneità al regalo, il viaggio e i richiami internazionali del marchio.
Si prevede che l'e-commerce crescerà a un tasso annuo composto del 5.98% dal 2026 al 2031, sottolineando l'importanza di imballaggi che proteggano i prodotti durante la consegna. Le bottiglie di vetro richiedono un imballaggio secondario protettivo per ridurre le rotture nella logistica dell'ultimo miglio, soprattutto quando più bottiglie vengono spedite in un unico ordine. Questo requisito collega la scelta dell'imballaggio primario con inserti, divisori, imballaggi esterni e la capacità di gestire la movimentazione tra magazzino e operazioni di consegna. Le vendite digitali possono anche aumentare il valore dell'aspetto della confezione, poiché i prodotti vengono selezionati online, consegnati direttamente a domicilio e spesso regalati. Il mercato sudamericano degli imballaggi per bevande alcoliche ha un'opportunità nei sistemi di imballaggio che combinano presentazione, protezione durante la consegna e praticità di disimballaggio per i consumatori.
Analisi geografica
Nel 2025, il Brasile deteneva il 62.91% della quota di mercato sudamericana degli imballaggi per bevande alcoliche e si confermava il principale centro di domanda regionale per contenitori e componenti di imballaggio correlati. La sua rete di vendita al dettaglio, la capacità produttiva di bevande e la consolidata rete di raccolta dell'alluminio supportano la domanda sia per i formati in vetro che in metallo, mentre le sue dimensioni offrono ai fornitori un'ampia base di clienti locali. Il tasso di riciclo delle lattine di alluminio nel Paese ha superato il 97% nel 2024. La diversificazione verso i cocktail pronti da bere e la cachaça in lattina amplia la base di domanda per i produttori di lattine, oltre al consolidato settore della birra.
Si prevede che l'Argentina crescerà a un tasso annuo composto (CAGR) del 5.77% dal 2026 al 2031, il più rapido tra i segmenti geografici. I cocktail pronti da bere e il vetro a rendere sono importanti per il mix di imballaggi in evoluzione, mentre i produttori locali devono anche affrontare una continua sensibilità ai costi delle materie prime. I formati a rendere possono aiutare i birrifici a gestire l'esposizione alle materie prime durante i periodi di pressione valutaria, consentendo alle bottiglie di rimanere in uso per diversi cicli. Un disegno di legge presentato alla Camera dei Deputati argentina nel 2025 ha proposto un quadro di responsabilità estesa del produttore per gli imballaggi post-consumo. Se approvato, la proposta potrebbe influenzare la selezione dei materiali, le responsabilità di raccolta e le decisioni sul contenuto riciclato lungo le filiere delle bevande.
Cile, Colombia, Perù, Bolivia e altri mercati costituiscono il resto del mercato sudamericano degli imballaggi per bevande alcoliche, dove la domanda è più variegata e le infrastrutture locali differiscono considerevolmente. Le esportazioni di vino sfuso in Cile limitano la domanda locale di bottiglie che altrimenti verrebbero utilizzate per il vino esportato, sebbene il vino rimanga centrale nell'identità delle bevande del paese. I distillati artigianali e i vini pregiati in bottiglia offrono ancora opportunità per imballaggi in vetro differenziati, dove la presentazione e le piccole tirature sono importanti. I consumatori urbani colombiani sostengono la domanda di formati portatili, pronti da bere e in lattina, in particolare in contesti che privilegiano la praticità e le porzioni singole. Perù e Bolivia devono affrontare limitazioni infrastrutturali, sebbene l'espansione della grande distribuzione organizzata possa favorire la graduale adozione di vetro e lattine nelle aree urbane a reddito più elevato.
Panorama competitivo
Il mercato sudamericano degli imballaggi per bevande alcoliche comprende fornitori globali di metallo e vetro, oltre a produttori regionali e aziende di bevande verticalmente integrate che influenzano la domanda anche dall'interno della catena del valore. Ball Corporation, Crown Holdings, Ardagh Group, OI Glass, Verallia e CANPACK operano in diverse categorie di imballaggi e competono attraverso varie combinazioni di capacità produttiva, competenza sui materiali e copertura locale. La concorrenza varia in base al materiale, alle relazioni con i clienti, alla presenza produttiva locale e alla capacità dei fornitori di supportare sia i volumi standard che le esigenze di imballaggio specializzate. I fornitori più grandi possono servire clienti multinazionali del settore delle bevande grazie alla capacità produttiva in diversi paesi, a processi tecnici consolidati e a relazioni di approvvigionamento più ampie. I produttori regionali competono sulla base della vicinanza, dei tempi di risposta, del servizio locale e della personalizzazione del formato, aspetto che può essere importante per i marchi di bevande più piccoli.
L'espansione di Crown a Ponta Grossa è un chiaro esempio di investimento in capacità nella catena di approvvigionamento delle lattine in Brasile e riflette l'importanza del Brasile meridionale per la produzione di lattine per bevande. L'azienda ha annunciato che la sua terza linea aumenterà la capacità annuale dello stabilimento a 3.6 miliardi di lattine, con la produzione prevista per il terzo trimestre del 2026. Il birrificio Heineken di Passos ha aggiunto linee di riempimento sia per lattine che per vetro, inclusa una linea per vetro a rendere, per supportare la continua domanda di molteplici formati di confezione. La collaborazione di Ball con Grupo Mariza per una bevanda in lattina certificata dall'Aluminum Stewardship Initiative illustra il ruolo della tracciabilità e della certificazione dei materiali nel confezionamento di bevande finite. [3] Ball Corporation, “Ball and Grupo Mariza Launch the First Canned Juice with an ASI Seal in Brazil,” Ball Corporation, ball.com
I fornitori si differenziano per il contenuto riciclato, le certificazioni tecniche, la logistica affidabile, la progettazione personalizzata e la capacità di collaborare con marchi di bevande su diverse scale di produzione. Le aziende con competenze nella lavorazione di metallo e vetro possono rispondere alle mutevoli preferenze senza dipendere da un unico materiale, il che è utile quando bottiglie e lattine sono destinate a diverse occasioni. I trasformatori più piccoli possono mantenere un ruolo importante laddove i clienti necessitano di assistenza locale, tirature di produzione più brevi o supporto per formati specializzati. Gli imballaggi protettivi secondari per l'e-commerce rappresentano ancora un'opportunità significativa, poiché i contenitori primari richiedono una protezione aggiuntiva durante la consegna. Il mercato sudamericano degli imballaggi per bevande alcoliche rimane moderatamente concentrato, con investimenti in capacità produttiva, credenziali di sostenibilità, affidabilità operativa e servizio clienti che influenzano la posizione dei fornitori.
Leader del settore degli imballaggi per bevande alcoliche in Sud America
Amcor plc
Corporazione Palla
Corona Holdings, Inc.
Verallia SA
Tetra Pak International SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2026: Ball Corporation ha pubblicato un articolo di opinione di Tamires Silvestre, Direttore della Sostenibilità per Ball Sud America, che sottolineava il valore circolare delle lattine di alluminio nei mercati sudamericani e sosteneva l'implementazione del programma Ley REP in Cile come modello per i sistemi di riciclaggio regionali.
- Luglio 2026: Ardagh Group ha registrato una crescita dell'EBITDA rettificato del 6% nel secondo trimestre del 2026 rispetto allo stesso trimestre dell'anno precedente. La performance di Ardagh Metal Packaging è stata nettamente superiore alle aspettative, mentre Ardagh Glass Packaging ha raggiunto una crescita del 3% dei volumi globali nonostante un contesto macroeconomico difficile.
- Aprile 2026: Abralatas ha riferito che il settore brasiliano delle lattine di alluminio ha venduto 34.1 miliardi di unità nel 2025, con acqua, bevande pronte da bere e cachaça che hanno contribuito alla diversificazione della categoria.
- Febbraio 2026: il nuovo birrificio Heineken di Passos, Minas Gerais, Brasile, è diventato pienamente operativo, con tutte e 4 le linee di riempimento, 2 per lattine e 2 per bottiglie di vetro, a pieno regime, producendo fino a 5 milioni di ettolitri di birra all'anno. L'impianto comprende una linea per bottiglie di vetro da 0.66 litri a rendere e una linea per bottiglie di vetro a collo lungo non a rendere.
Ambito del rapporto sul mercato degli imballaggi per bevande alcoliche in Sud America
Il mercato sudamericano degli imballaggi per bevande alcoliche comprende i materiali, i contenitori e le soluzioni di imballaggio utilizzati per la produzione, il riempimento, lo stoccaggio, il trasporto, la distribuzione e la vendita di bevande alcoliche in tutto il Sud America. Il mercato include formati di imballaggio progettati per proteggere le bevande alcoliche da contaminazione, luce, ossigeno e danni fisici, supportando al contempo la durata di conservazione del prodotto, la praticità, la trasportabilità, il marchio e l'attrattiva per il consumatore.
Il rapporto sul mercato degli imballaggi per bevande alcoliche in Sud America è segmentato per materiale (metallo, vetro, plastica e altri materiali), tipo di imballaggio (bottiglie, lattine, buste e altri tipi di imballaggio), prodotto (birra, liquori, vino, cocktail pronti da bere e altri prodotti), canale di distribuzione (vendita al dettaglio, ristorazione/HoReCa, e-commerce e duty free) e area geografica (Brasile, Argentina e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
Per materiale
| Metallo |
| Vetro |
| Plastica |
| Altri materiali |
Per tipo di pacchetto
| Bottiglie |
| Lattine di metallo |
| Pochette |
| Altri tipi di pacchetto |
Per prodotto
| Birra |
| Spirits |
| Vinaccio - Wine |
| Cocktail pronti da bere |
| Altri prodotti |
Per canale di distribuzione
| Vendita al dettaglio fuori sede |
| On-Trade / HoReCa |
| E-Commerce |
| Duty free |
Per geografia
| Brasile |
| Argentina |
| Resto del Sud America |
| Per materiale | Metallo |
| Vetro | |
| Plastica | |
| Altri materiali | |
| Per tipo di pacchetto | Bottiglie |
| Lattine di metallo | |
| Pochette | |
| Altri tipi di pacchetto | |
| Per prodotto | Birra |
| Spirits | |
| Vinaccio - Wine | |
| Cocktail pronti da bere | |
| Altri prodotti | |
| Per canale di distribuzione | Vendita al dettaglio fuori sede |
| On-Trade / HoReCa | |
| E-Commerce | |
| Duty free | |
| Per geografia | Brasile |
| Argentina | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato degli imballaggi per bevande alcoliche in Sud America?
Il mercato sudamericano degli imballaggi per bevande alcoliche aveva un valore di 2.18 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.81 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.21%. La stima riflette la domanda di imballaggi utilizzati per birra, superalcolici, vino e bevande pronte da bere.
Qual è il materiale più utilizzato per gli imballaggi delle bevande alcoliche in Sud America?
Nel 2025 il vetro deteneva il 42.78% della quota di mercato regionale, grazie alle consolidate pratiche di imbottigliamento di birra, liquori e vino. Rimane un materiale importante laddove la presentazione del prodotto, le linee di riempimento consolidate e i sistemi di restituzione influenzano la scelta del materiale.
Perché le lattine di metallo stanno acquisendo importanza per le bevande alcoliche in Sud America?
Si prevede che il mercato dei cocktail pronti da bere crescerà a un tasso annuo composto del 6.18% fino al 2031, e questo formato utilizza comunemente lattine di metallo. La consolidata rete di raccolta delle lattine in Brasile offre inoltre ai marchi una chiara via di recupero per i contenitori in alluminio.
Qual è il tipo di confezione più diffuso per le bevande alcoliche in Sud America?
Nel 2025, le bottiglie detenevano il 63.82% della quota di mercato regionale, a testimonianza dell'infrastruttura di riempimento installata e del loro utilizzo nelle categorie premium. Le bottiglie, in vetro e PET, sono impiegate nei canali della vendita al dettaglio, della ristorazione e della birra con sistema di restituzione.
Quale Paese è leader nella domanda di imballaggi per bevande alcoliche in Sud America?
Nel 2025 il Brasile deteneva il 62.91% del mercato regionale, grazie alla sua base produttiva di bevande, alla rete di vendita al dettaglio e al sistema di raccolta dell'alluminio. Le sue dimensioni sostengono la domanda di bottiglie e lattine in diverse categorie di bevande alcoliche.
Quali fattori influenzano la concorrenza tra i fornitori di imballaggi per bevande alcoliche?
I fornitori competono in base alla capacità produttiva, al contenuto riciclato, alla conformità tecnica, alla progettazione personalizzata e all'affidabilità del servizio offerto ai produttori di bevande. Devono inoltre essere in grado di gestire materiali, formati di imballaggio e requisiti di distribuzione diversi nei singoli paesi sudamericani.


