

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 5.68 miliardo di dollari |
| Dimensione del mercato (2031) | 6.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.33% CAGR |
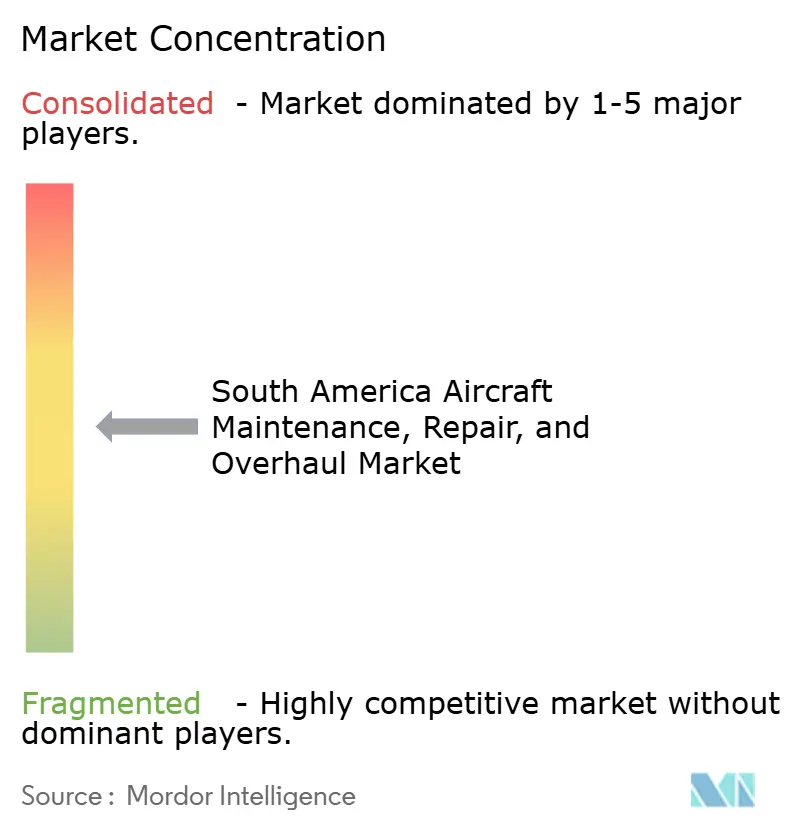
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
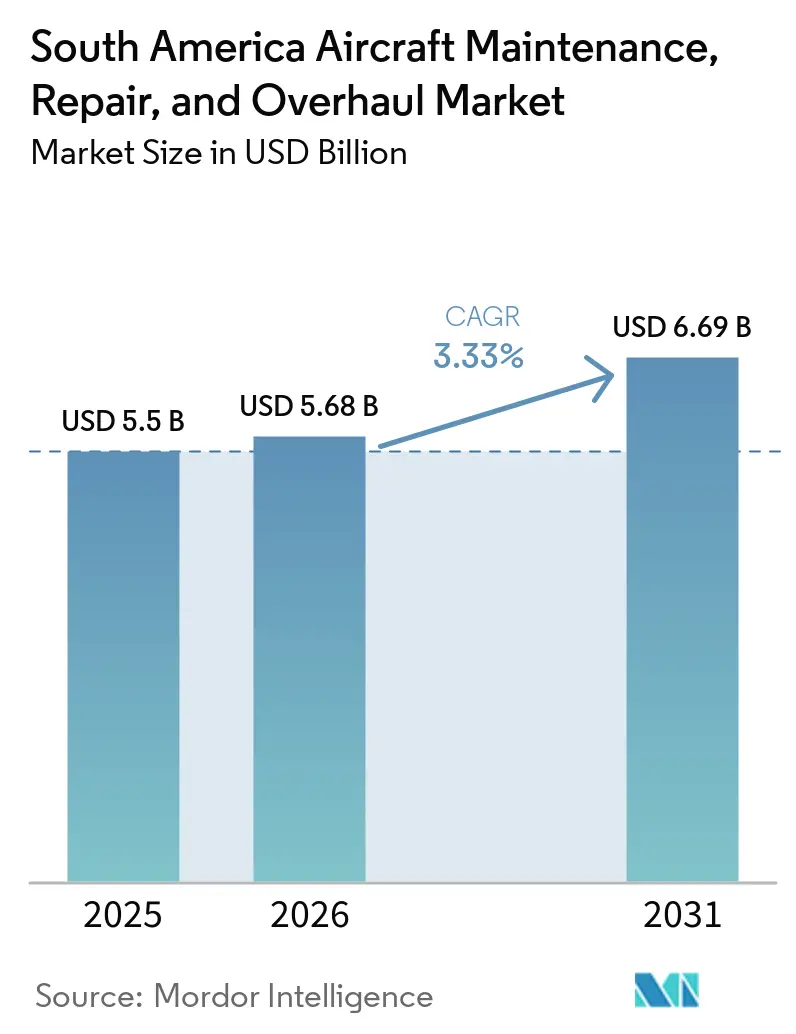
Analisi di mercato per la manutenzione, riparazione e revisione di aeromobili in Sud America a cura di Mordor Intelligence
Il mercato sudamericano della manutenzione, riparazione e revisione degli aeromobili aveva un valore di 5.50 miliardi di dollari nel 2025 e si prevede che crescerà da 5.68 miliardi di dollari nel 2026 a 6.69 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.33% durante il periodo di previsione (2026-2031). La ripresa del traffico aereo supporta interventi di manutenzione in linea più frequenti, controlli della cellula e sostituzione dei componenti. Il Brasile rimane la principale base di manutenzione della regione grazie alla combinazione di una flotta di dimensioni considerevoli e di strutture di riparazione consolidate. L'esternalizzazione verso il Nord America e l'Europa continua a limitare i ricavi locali e crea spazio per l'espansione della capacità regionale. I sistemi di manutenzione digitali stanno cambiando la pianificazione dei servizi e favoriscono i fornitori in grado di combinare la capacità di riparazione con l'analisi dei dati degli aeromobili. L'opportunità regionale risiede nel mantenere il lavoro che storicamente veniva inviato all'estero e nello sviluppare capacità di supporto più vicine alle flotte attive.
Punti chiave del rapporto
- Per tipologia di MRO, la MRO dei motori ha rappresentato il 44.50% della quota di mercato della manutenzione, riparazione e revisione degli aeromobili in Sud America nel 2025, mentre si prevede che la MRO dei componenti crescerà a un CAGR del 4.75% fino al 2031.
- Per tipologia di aeromobile, gli aerei ad ala fissa rappresentavano l'84.25% del mercato sudamericano della manutenzione, riparazione e revisione degli aeromobili nel 2025 e si prevede che cresceranno a un tasso annuo composto del 4.40% fino al 2031.
- Nel 2025, il settore dell'aviazione commerciale rappresentava il 66.70% del mercato sudamericano della manutenzione, riparazione e revisione degli aeromobili, e si prevede che crescerà a un tasso annuo composto del 4.35% fino al 2031.
- Per tipologia di fornitore di servizi, le società di manutenzione, riparazione e revisione (MRO) affiliate alle compagnie aeree detenevano il 41.95% della quota di mercato sudamericana nel settore, mentre si prevede che le società MRO indipendenti di terze parti cresceranno a un tasso annuo composto (CAGR) del 4.41% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 54.30% del fatturato regionale, mentre si prevede che la Colombia crescerà a un tasso annuo composto del 4.30% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato sudamericano della manutenzione, riparazione e revisione degli aeromobili.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripristino della flotta commerciale e del traffico passeggeri | + 0.65% | Brasile, Colombia, Argentina, Cile | A breve termine (≤ 2 anni) |
| Invecchiamento della flotta e domanda di manutenzione dettata dall'aeronavigabilità | + 0.55% | Brasile, Argentina, Resto del Sud America | Medio termine (2-4 anni) |
| Ecosistema di jet regionali e aviazione executive incentrato su Embraer | + 0.45% | Brasile, Colombia | Medio termine (2-4 anni) |
| Espansione dell'esternalizzazione dei servizi di manutenzione, riparazione e revisione (MRO) da parte di operatori regionali e a basso costo. | + 0.45% | Colombia, Brasile, Cile | A breve termine (≤ 2 anni) |
| Localizzazione delle capacità di manutenzione, riparazione e revisione (MRO) e acquisizione di clienti transfrontalieri. | + 0.40% | Brasile, Colombia, Perù, Ecuador | Medio termine (2-4 anni) |
| Manutenzione predittiva digitale e adozione di aeromobili connessi | + 0.30% | Brasile, Colombia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripristino della flotta commerciale e del traffico passeggeri
Nel 2025, l'utilizzo degli aeromobili ha continuato ad aumentare nei principali mercati dell'aviazione sudamericana. Il Brasile ha trasportato 129.6 milioni di passeggeri, con un incremento del 9.4% rispetto all'anno precedente, mentre l'Argentina ha raggiunto i 50.65 milioni di passeggeri, con un aumento del 12%. La Colombia ha registrato 57.52 milioni di passeggeri e il Perù 44.7 milioni, con un incremento del 5.5%. Il Perù ha inoltre registrato oltre 476,000 operazioni di volo, con un aumento del 4.6%. Una maggiore attività di volo supporta direttamente la domanda di servizi di manutenzione, riparazione e revisione (MRO), poiché gli intervalli di manutenzione sono legati alle ore di volo, agli atterraggi e al calendario. L'America Latina ne è un esempio concreto: le spese per la manutenzione degli aeromobili sono aumentate del 5.7% raggiungendo gli 862.7 milioni di dollari nel 2025, in parte a causa della maggiore attività operativa. Il traffico aereo e l'utilizzo della flotta, pertanto, supportano la manutenzione di linea, i controlli programmati, la sostituzione dei componenti e altri servizi basati sull'utilizzo nel mercato sudamericano della manutenzione, riparazione e revisione degli aeromobili.
Invecchiamento della flotta e domanda di manutenzione determinata dall'aeronavigabilità
Le flotte delle compagnie aeree sudamericane combinano velivoli di vecchia generazione con aeromobili a fusoliera stretta di nuova generazione, generando una domanda di diverse tecnologie di manutenzione. LATAM ha chiuso il 2025 con 371 aeromobili e un'età media della flotta di 12.2 anni, dopo averne aggiunti 26 nel corso dell'anno, tra cui 24 aeromobili a fusoliera stretta della famiglia A320. GOL Aerotech fornisce assistenza per i modelli B737 Classic, B737NG e B737 MAX ed esegue interventi sui motori CFM56-7B e, in misura limitata, sui LEAP-1B, mentre LATAM opera con aeromobili della famiglia A320neo equipaggiati con motori PW1100G nell'ambito di un contratto di manutenzione a lungo termine con Pratt & Whitney. Anche i requisiti normativi stanno diventando sempre più orientati all'affidabilità. L'ANAC ha pubblicato la norma IS 120-017A nel marzo 2025, stabilendo una metodologia accettabile per i programmi di affidabilità degli operatori del trasporto aereo pubblico brasiliano e allineando maggiormente i requisiti dei programmi di manutenzione all'approccio normativo statunitense. Questo contesto normativo e di flotta eterogeneo supporta la domanda di capacità certificate per la gestione dell'affidabilità di cellule, motori, componenti e componenti.
Ecosistema per jet regionali e aviazione executive incentrato su Embraer
L'ampia base installata di Embraer in Brasile crea un ecosistema MRO (manutenzione, riparazione e revisione) distinto, che copre velivoli commerciali, executive e militari. LATAM ha effettuato un ordine nel settembre 2025 per un massimo di 74 velivoli E195-E2, di cui 24 ordini fermi per un valore di circa 2.1 miliardi di dollari a prezzi di listino e 50 opzioni di acquisto. I piani attuali prevedono l'inizio dei primi servizi commerciali per gli E195-E2 in Brasile alla fine di novembre 2026, con l'ingresso in flotta di un massimo di 14 velivoli entro marzo 2027. Azul ha inoltre ricevuto il 2,000° E-Jet di Embraer, un E195-E2, nel settembre 2026. Sul fronte della difesa, Embraer ha firmato un accordo di supporto a lungo termine con l'Aeronautica Militare Brasiliana nel giugno 2026, che copre la riparazione e la revisione dei componenti del KC-390, i pezzi di ricambio, i servizi di ingegneria e l'assistenza tecnica. Questi programmi ampliano la base installata e richiedono manutenzione, pezzi di ricambio, ingegneria e supporto per l'intero ciclo di vita autorizzati dal produttore in Sud America.
Manutenzione predittiva digitale e adozione di aeromobili connessi
Gli strumenti di manutenzione digitale stanno acquisendo sempre maggiore importanza nelle operazioni di manutenzione, riparazione e revisione (MRO) in tutto il Sud America. Nell'aprile 2025, LATAM ha firmato un accordo pluriennale per implementare la piattaforma AVIATAR di Lufthansa Technik su oltre 300 aeromobili della famiglia A320, B777 e B787, con risultati iniziali che mostrano una riduzione del 20% di ritardi e cancellazioni. Dal 2019, l'impianto MRO di LATAM a São Carlos utilizza anche droni dotati di intelligenza artificiale per le ispezioni esterne degli aeromobili, rendendo il processo circa 12 volte più efficiente rispetto alle ispezioni tradizionali. All'inizio del 2025, Azul ha sviluppato un sistema di pianificazione della manutenzione basato sull'intelligenza artificiale che prevedeva e preveniva circa 150 interventi di manutenzione al mese, prima che il progetto venisse sospeso a causa di una ristrutturazione aziendale e di un cambio di leadership nella manutenzione. Queste implementazioni indicano che l'analisi predittiva, la registrazione digitale e l'ispezione automatizzata stanno integrando sempre più le tradizionali capacità MRO, rafforzando la domanda di fornitori in grado di combinare l'esecuzione della manutenzione con i dati degli aeromobili e le competenze ingegneristiche.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di tecnici specializzati e ispettori abilitati | -0.45% | Brasile, Colombia, Argentina, Cile | A breve termine (≤ 2 anni) |
| La volatilità dei tassi di cambio e l'esposizione ai costi dei componenti importati | -0.55% | Brasile, Argentina, Ecuador | Medio termine (2-4 anni) |
| Capacità di riparazione locale limitata per motori e avionica di nuova generazione. | -0.35% | Brasile, Colombia | A lungo termine (≥ 4 anni) |
| Approvazioni nazionali frammentate e attriti transfrontalieri nel rilascio e messa in servizio | -0.30% | Sud America, Perù, Ecuador | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di tecnici specializzati e ispettori autorizzati
La disponibilità di personale di manutenzione qualificato sta diventando un importante vincolo di capacità per il mercato sudamericano della manutenzione, riparazione e revisione degli aeromobili. Boeing prevede che l'America Latina avrà bisogno di 42,000 nuovi tecnici di manutenzione entro il 2045, a causa sia della crescita della flotta sia della sostituzione dei lavoratori che lasciano il settore. [1] Boeing Company, “Pilot and Technician Outlook,” Boeing Commercial Airplanes, r7.com. Il Brasile mostra già una forte domanda di formazione tecnica. LATAM ha aperto la sua Scuola di Meccanica presso l'MRO di São Carlos nel dicembre 2024, con 70 dipendenti-studenti, e ha aperto il programma a candidati esterni nell'agosto 2025. La prima selezione esterna ha attratto circa 1,700 candidati per i 20 posti iniziali, spingendo la compagnia aerea ad ampliare la classe. Le continue esigenze di assunzione e formazione possono limitare il ritmo con cui i fornitori MRO sviluppano capacità in aree specialistiche come motori, avionica e manutenzione strutturale, dove la certificazione e l'esperienza pratica richiedono tempo per essere acquisite.
Esposizione alla volatilità dei tassi di cambio e al costo dei componenti importati
Le fluttuazioni dei tassi di cambio rimangono un importante vincolo di costo per il mercato sudamericano della manutenzione, riparazione e revisione degli aeromobili (MRO). I motori degli aeromobili, i pezzi di ricambio e molti componenti specialistici sono prezzati in dollari statunitensi, mentre una parte significativa dei ricavi delle compagnie aeree regionali è generata in valuta locale. Azul dichiara che i suoi aeromobili, motori e pezzi di ricambio sono prezzati in dollari statunitensi, esponendo i costi di manutenzione alle oscillazioni dei tassi di cambio. Questo effetto è stato evidente nel 2025, quando le spese di manutenzione di Azul sono aumentate del 4.4% raggiungendo 824.1 milioni di BRL (circa 147.3 milioni di USD), in parte a causa di un deprezzamento medio del 4.3% del real brasiliano rispetto al dollaro statunitense. Anche l'Argentina continua a operare con un regime di cambio flessibile, sebbene le procedure di importazione di componenti aeronautici e le norme sui pagamenti per il commercio estero siano state semplificate nel corso del 2025. La volatilità valutaria può quindi aumentare il costo locale di ricambi, assistenza motori, attrezzature e scorte, complicando le decisioni di investimento per i fornitori di servizi MRO i cui ricavi non sono interamente legati al dollaro.
Analisi del segmento
Per tipologia di MRO: la riparazione dei componenti si espande di pari passo con la domanda di revisione dei motori.
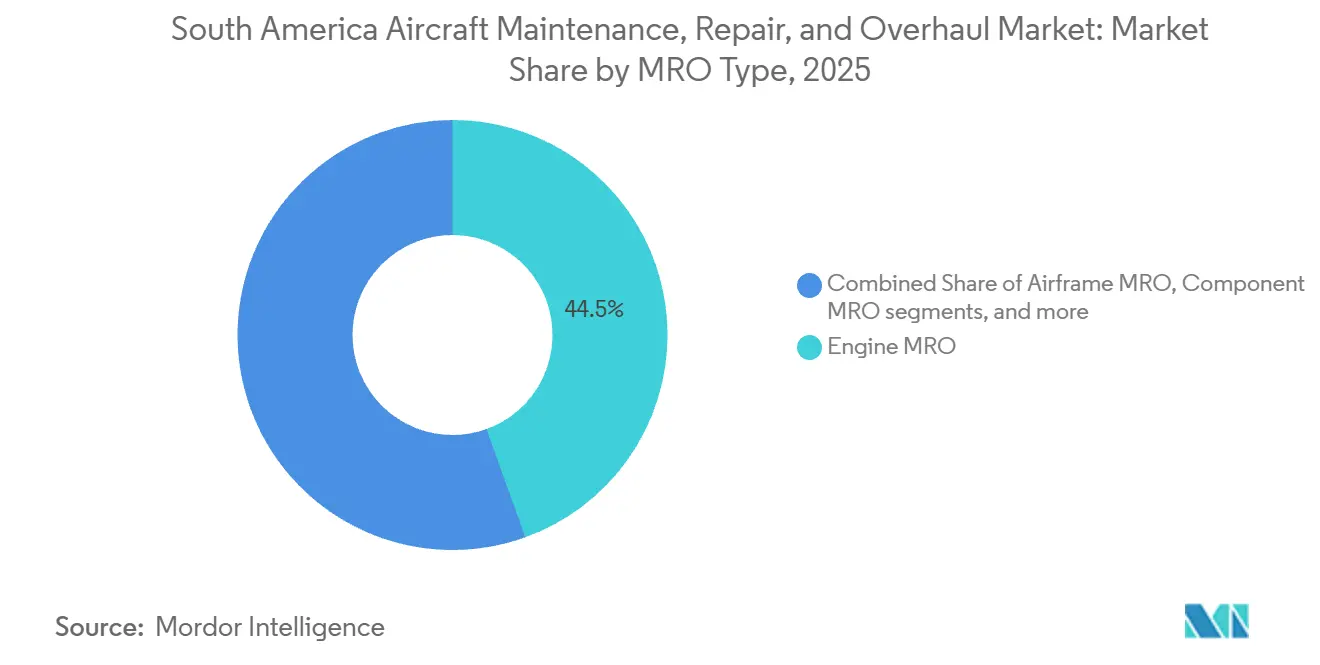
Nel 2025, la manutenzione, riparazione e revisione dei motori (MRO) ha rappresentato circa il 44.50% del mercato sudamericano, a testimonianza dell'elevato valore e della complessità tecnica delle ispezioni, riparazioni e revisioni dei motori su flotte sia di vecchia che di nuova generazione. La domanda è sostenuta dalla varietà di aeromobili presenti nella regione, equipaggiati con motori CFM56, V2500, LEAP e PW1100G. Azul opera con A320neo dotati di motori LEAP-1A, LATAM con aeromobili della famiglia A320neo equipaggiati con motori PW1100G-JM, e Avianca ha scelto i motori LEAP-1A per ulteriori aeromobili della famiglia A320neo, mentre la flotta di B737 MAX di GOL utilizza motori LEAP-1B. La capacità di revisione completa dei motori rimane un'attività ad alta intensità di capitale, attrezzature e certificazioni, il che mantiene la MRO dei motori concentrata tra i fornitori più grandi, affiliati a compagnie aeree, legati ai produttori di apparecchiature originali (OEM) e specializzati.
Si prevede che la manutenzione, riparazione e revisione (MRO) dei componenti sarà la tipologia di MRO a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 4.75% fino al 2031, grazie allo sviluppo di capacità di riparazione regionali per carrelli di atterraggio, avionica, strutture e altri componenti riparabili. Nell'aprile 2026, DTX Aerospace e Liebherr-Aerospace hanno firmato un accordo di servizio di licenza che autorizza lo stabilimento di DTX a Rio de Janeiro, approvato dall'ANAC, a effettuare la manutenzione dei componenti del carrello di atterraggio anteriore della famiglia Embraer ERJ, con accesso alla documentazione tecnica OEM, ai ricambi originali e al supporto ingegneristico. Anche le attività di manutenzione della cellula, di linea e di modifica rimangono rilevanti, supportate dall'ampia flotta installata in Sud America. LATAM ha chiuso il 2025 con 223 aeromobili della famiglia A320ceo e 68 aeromobili della famiglia A320neo e prevede di ammodernare 41 set di B787 con sedili premium RECARO a partire dal 2027. Questi sviluppi supportano una più ampia capacità di MRO regionale che va oltre la revisione dei motori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di aeromobile: gli aeromobili ad ala fissa mantengono il carico di lavoro principale
Nel 2025, gli aeromobili ad ala fissa rappresentavano circa l'84.25% del mercato sudamericano della manutenzione, riparazione e revisione degli aeromobili, grazie all'ampia flotta di compagnie aeree commerciali e alle piattaforme militari ad ala fissa della regione. Il segmento beneficia della manutenzione periodica su aeromobili di vecchia e nuova generazione, inclusi interventi programmati su cellula, motore e componenti. L'ampia base installata di aeromobili di vecchia generazione continua a richiedere una manutenzione regolare, mentre le flotte commerciali, cargo, regionali e governative forniscono un carico di lavoro ampio e ricorrente. La manutenzione, riparazione e revisione degli elicotteri rimane un segmento più piccolo, sostenuto principalmente dalle operazioni di elicotteri per l'energia offshore, i servizi pubblici, la ricerca e il soccorso e il trasporto aeromedico in Brasile.
Si prevede inoltre che gli aeromobili ad ala fissa saranno la tipologia di aeromobile a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 4.40% fino al 2031, poiché le nuove consegne di aeromobili a fusoliera stretta aumentano la necessità di programmi di manutenzione approvati, attrezzature, dati tecnici, personale qualificato e supporto per i componenti. Nel luglio 2026, Avianca ha selezionato i motori LEAP-1A da 100 CFM per 50 aeromobili della famiglia A320neo nell'ambito di un accordo con il Gruppo Abra che include anche motori di ricambio e servizi a lungo termine per la flotta di A320neo di Avianca e la flotta di B737 MAX di GOL equipaggiata con motori LEAP-1B. Avianca afferma che gli aeromobili già in servizio e in ordine nei vari marchi Abra rappresenteranno oltre 650 aeromobili con motori LEAP. Questa flotta di nuova generazione in espansione supporterà la domanda sostenuta di manutenzione per aeromobili ad ala fissa in tutto il Sud America.
Per settore di applicazione: l'aviazione commerciale guida la crescita della domanda
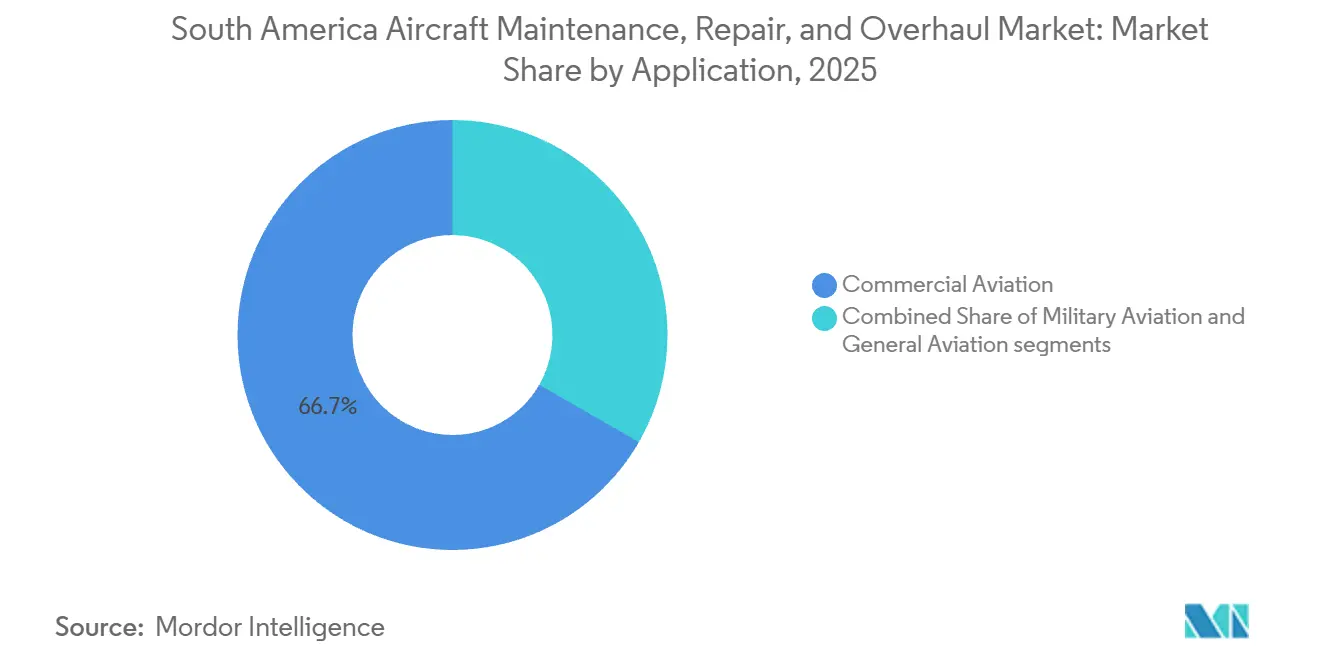
Nel 2025, l'aviazione commerciale ha rappresentato circa il 66.70% del mercato sudamericano della manutenzione, riparazione e revisione degli aeromobili, grazie all'elevato volume di traffico passeggeri e all'utilizzo degli aeromobili nei principali mercati regionali. Il Brasile ha trasportato 129.6 milioni di passeggeri nel 2025, con un aumento del 9.4%, mentre la Colombia ha raggiunto i 57.52 milioni di passeggeri. L'Argentina ha registrato 50.65 milioni di passeggeri aeroportuali, con un incremento del 12%, e il Perù ha raggiunto i 44.7 milioni, con un aumento del 5.5%. Un maggiore utilizzo degli aeromobili aumenta le ore di volo e l'accumulo di cicli, supportando la manutenzione ordinaria, le ispezioni programmate, gli interventi sui motori e la sostituzione dei componenti. L'aviazione cargo, militare e generale fornisce ulteriori carichi di lavoro, tra cui il programma di conversione da passeggeri a cargo dell'Embraer E190F, il supporto del KC-390 per l'Aeronautica Militare brasiliana, le attività di manutenzione, riparazione e revisione (MRO) militare di FAdeA in Argentina e la manutenzione dell'aviazione commerciale e agricola in Brasile.
Si prevede inoltre che l'aviazione commerciale sarà l'applicazione in più rapida crescita, espandendosi a un CAGR del 4.35% fino al 2031, grazie all'aumento del traffico passeggeri, dell'utilizzo della flotta e delle consegne di nuovi aeromobili in tutto il Sud America. La crescita delle operazioni delle compagnie aeree aumenta i requisiti di manutenzione ricorrente per cellule, motori e componenti, mentre l'introduzione di flotte di nuova generazione aumenta la domanda di strumenti approvati, supporto tecnico e personale qualificato. L'attività di trasporto merci fornisce una base di manutenzione supplementare nonostante le condizioni contrastanti nel secondo trimestre del 2026, mentre l'aviazione militare e generale offrono carichi di lavoro più stabili al di fuori dei cicli delle compagnie aeree commerciali. [2] International Air Transport Association, “Quarterly Air Transport Chartbook Q2 2026,” International Air Transport Association, iata.org. Questa diversificata combinazione di applicazioni supporta la continua domanda di MRO, con l'aviazione commerciale che rimane il principale motore di crescita del mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di fornitore di servizi: i fornitori affiliati alle compagnie aeree sono in testa, mentre i fornitori indipendenti crescono più rapidamente.
Nel 2025, i fornitori di servizi MRO (manutenzione, riparazione e revisione) affiliati alle compagnie aeree rappresentavano circa il 41.95% del mercato sudamericano di manutenzione, riparazione e revisione degli aeromobili, supportati da ampie flotte interne e da infrastrutture di manutenzione consolidate. Il complesso di LATAM a São Carlos si estende su circa 95,000 m² e comprende nove hangar e 22 officine, eseguendo oltre il 60% della manutenzione programmata del gruppo. Secondo l'ultimo rapporto di LATAM relativo al 25° anniversario, la struttura impiega circa 2,000 persone, mentre un comunicato stampa di Delta TechOps del 2026 cita circa 2,400 professionisti. Anche Azul mantiene una significativa capacità interna a Viracopos, dove il suo hangar di 35,000 m² ha completato oltre 130 ispezioni pesanti nei suoi primi sei anni di attività, ognuna delle quali richiedeva più di 2,100 ore-uomo al giorno. Queste strutture conferiscono ai fornitori affiliati alle compagnie aeree una solida posizione nel settore della manutenzione pesante di cellule e componenti aeronautici.
Si prevede che il settore MRO (manutenzione, riparazione e revisione) indipendente di terze parti crescerà a un tasso annuo composto del 4.41% fino al 2031, grazie all'ingresso sul mercato di ulteriori capacità regionali e di servizi di riparazione certificati. Nel 2026, MRO Holdings ha integrato Rionegro MRO in Colombia nella sua rete per le Americhe. La struttura dispone di tre hangar, una capacità fino a otto linee di produzione e offre servizi di manutenzione pesante della cellula, supporto dei componenti, modifiche e verniciatura per aeromobili a fusoliera stretta e larga. I fornitori legati agli OEM (Original Equipment Manufacturer) e le organizzazioni di manutenzione militare rimangono importanti per i lavori specializzati, tra cui la rete di supporto brasiliana di Embraer e le operazioni MRO militari di FAdeA in Argentina. Il panorama dei fornitori di servizi comprende grandi strutture affiliate alle compagnie aeree, officine di riparazione indipendenti, reti di OEM e fornitori focalizzati sulla difesa, con l'accesso ai contratti che dipende fortemente dall'ambito di certificazione, dalle capacità tecniche e dalla disponibilità di manodopera qualificata.
Analisi geografica
Nel 2025, il Brasile rappresentava circa il 54.30% del mercato sudamericano della manutenzione, riparazione e revisione degli aeromobili, grazie alle dimensioni della sua flotta commerciale e alla consolidata infrastruttura di manutenzione. Il centro LATAM MRO di São Carlos si estende su circa 95,000 m² e comprende nove hangar, 22 officine specializzate e circa 2,400 professionisti. La struttura è in possesso delle certificazioni di autorità quali EASA, FAA e DGAC cilena, ed esegue circa il 60% della manutenzione programmata del Gruppo LATAM. LATAM ha dichiarato investimenti diretti in Brasile per 4 miliardi di dollari tra il 2023 e il 2026, mentre l'espansione di São Carlos include separatamente 78 milioni di real brasiliani (15.22 milioni di dollari) in progetti di ricerca, sviluppo e innovazione approvati tramite il programma Finep-BNDES. Azul gestisce un'altra grande base di manutenzione a Viracopos, dove il suo hangar di 35,000 m² possiede le certificazioni ANAC, EASA e DGAC e mobilita oltre 2,100 ore-uomo al giorno durante le revisioni più complesse. Insieme, queste strutture offrono al Brasile una notevole capacità di manutenzione di cellule, componenti e interventi di manutenzione pesante per le flotte nazionali e regionali.
Si prevede che la Colombia sarà l'area geografica con la crescita più rapida, con un tasso di crescita annuo composto (CAGR) del 4.30% fino al 2031, grazie allo sviluppo della capacità di manutenzione da parte di terzi. Nel marzo 2026, l'ex impianto di manutenzione pesante di Avianca a Rionegro è stato trasferito a MRO Holdings e ha iniziato a operare come Rionegro MRO. La struttura dispone di tre hangar che supportano aeromobili a fusoliera stretta e larga. Offre servizi di manutenzione pesante della cellula, supporto dei componenti, modifiche e verniciatura, e la sua posizione è strategica per servire le compagnie aeree di tutte le Americhe. Questa acquisizione rafforza il ruolo della Colombia come base MRO indipendente e amplia le alternative regionali ai centri di manutenzione affiliati alle compagnie aeree.
Argentina, Cile, Perù ed Ecuador offrono capacità di manutenzione aggiuntive su scala ridotta. L'Argentina ha registrato 50.65 milioni di passeggeri aeroportuali nel 2025, con un aumento del 12%, mentre FAdeA a Córdoba fornisce servizi di manutenzione, riparazione e revisione (MRO) per velivoli militari, motori, componenti e strutture. Le procedure di importazione di parti di ricambio per aeromobili sono state semplificate nel marzo 2025, sebbene la volatilità valutaria rimanga un fattore da considerare in termini di costi. In Cile, APAS gestisce un impianto MRO certificato DGAC e FAA presso l'aeroporto di Santiago, con capacità di manutenzione pesante, supporto motori, revisione componenti e controlli non distruttivi (NDT). Il Perù ha gestito 44.7 milioni di passeggeri nel 2025, con un aumento del 5.5%, supportando una base di attività aeronautica in crescita, mentre l'utilizzo del dollaro statunitense da parte dell'Ecuador riduce il disallineamento valutario per molti input aeronautici denominati in dollari. Lo sviluppo di questi mercati MRO nazionali continuerà a dipendere dalla portata delle certificazioni, dalle capacità tecniche, dalla crescita della flotta delle compagnie aeree e dalla capacità di attrarre lavori di manutenzione da parte di terzi.
Panorama competitivo
Il mercato sudamericano della manutenzione, riparazione e revisione degli aeromobili comprende grandi fornitori affiliati a compagnie aeree e a produttori di apparecchiature originali (OEM), nonché un segmento più frammentato di officine di riparazione indipendenti. LATAM e Azul gestiscono alcune delle più grandi strutture di manutenzione affiliate a compagnie aeree nella regione e stanno espandendo i servizi per conto terzi, oltre alle attività di manutenzione della flotta interna. La struttura di LATAM a São Carlos supporta clienti esterni e ha avviato una collaborazione per la riparazione di componenti dell'A320 con Delta TechOps nell'aprile 2026, mentre Azul TecOps è stata creata per commercializzare le capacità di manutenzione di Azul per altri operatori. Anche la capacità indipendente è in espansione. Nel marzo 2026, Avianca ha trasferito la sua struttura di manutenzione pesante di Rionegro, in Colombia, a una filiale di MRO Holdings. La struttura, dotata di tre hangar, supporta la manutenzione pesante, la riparazione di componenti, le modifiche e la verniciatura di aeromobili a fusoliera stretta e larga. Avianca ha identificato l'esternalizzazione di un'attività ad alta intensità di capitale e risorse come uno dei vantaggi strategici dell'operazione, dimostrando che i fornitori indipendenti possono ottenere incarichi quando le compagnie aeree cercano di bilanciare le capacità interne con la manutenzione affidata a terzi.
La manutenzione, riparazione e revisione (MRO) dei motori è fortemente presente tra i fornitori legati agli OEM e quelli specializzati, sebbene le capacità varino a seconda della famiglia di motori. Lo stabilimento Celma di GE Aerospace in Brasile è un importante centro MRO per motori commerciali, specializzato nei modelli CFM56, LEAP, CF6 e GEnx. Pratt & Whitney Canada mantiene la capacità di manutenzione del PT6A a Belo Horizonte; Safran gestisce la MRO di motori per elicotteri in Brasile; e MTU Maintenance do Brasil fornisce servizi di manutenzione a bordo e in prossimità dell'ala per motori, tra cui CFM56, LEAP, V2500, CF34 e GE90. Anche le capacità locali per i motori di nuova generazione sono in espansione, con GE Aerospace che ha investito circa 80 milioni di dollari in una nuova officina per la riparazione dei motori LEAP a Três Rios. Le certificazioni internazionali rimangono un importante fattore di differenziazione competitiva. LATAM São Carlos possiede le approvazioni di EASA, FAA e DGAC, mentre Azul TecOps ha ottenuto l'approvazione EASA nel marzo 2024, che le consente di eseguire la manutenzione su aeromobili e componenti registrati nell'UE. Le certificazioni multi-regolamentari ampliano la gamma di clienti internazionali e di aeromobili che i fornitori sudamericani possono servire.
Il supporto digitale e la gestione dell'inventario stanno diventando ulteriori capacità competitive. Nell'aprile 2026, Embraer ha firmato un accordo di pianificazione collaborativa dell'inventario con Jazz Aviation per 25 aeromobili E175. Il programma utilizza una pianificazione dei pezzi di ricambio basata sui dati, con Embraer che gestisce i materiali e copre la maggior parte degli investimenti in inventario per contribuire a ridurre i tempi di fermo degli aeromobili. Sebbene l'accordo con Jazz riguardi il Canada, questa capacità è rilevante per l'ecosistema di supporto E-Jet in espansione di Embraer, dato che le flotte E195-E2 sono in crescita in Sud America. I fornitori di servizi MRO più grandi e quelli legati agli OEM possono sempre più combinare la manutenzione fisica con l'inventario, l'ingegneria e il supporto digitale, mentre le aziende indipendenti specializzate possono competere attraverso ambiti di riparazione definiti e approvazioni normative. Ciò crea una struttura competitiva in cui l'ampiezza favorisce i fornitori più grandi, mentre la specializzazione tecnica continua a fornire punti di ingresso per le aziende MRO regionali focalizzate.
Leader del settore della manutenzione, riparazione e revisione di aeromobili in Sud America
LATAM Airlines Group SA
Safran SA
Azul SA (Azul TecOps)
GOL Linhas Aéreas SA
Società RTX
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Abra Group e CFM International hanno ampliato la loro partnership con un ordine di 100 motori LEAP-1A destinati a equipaggiare 50 aeromobili della famiglia A320neo di Avianca. L'accordo include anche motori di ricambio e assistenza a lungo termine per la flotta di A320neo di Avianca e per i Boeing 737 MAX di GOL.
- Aprile 2026: Delta TechOps e LATAM Airlines Brasil hanno avviato un accordo per la riparazione di componenti dell'A320 utilizzando l'impianto di manutenzione, riparazione e revisione (MRO) di LATAM a São Carlos. Delta TechOps funge da unico punto di contatto commerciale, mentre LATAM fornisce la capacità di riparazione, ampliando le competenze regionali in materia di MRO dei componenti e supportando Delta e le compagnie aeree terze a livello globale.
Ambito del rapporto sul mercato della manutenzione, riparazione e revisione degli aeromobili in Sud America
La manutenzione, riparazione e revisione (MRO) degli aeromobili comprende le attività di ispezione, manutenzione, riparazione, revisione, modifica e supporto tecnico necessarie per mantenere aeromobili, motori, componenti e sistemi idonei al volo e operativi. Questi servizi includono manutenzione programmata e non programmata, riparazione di motori e componenti, manutenzione di linea, controlli della cellula, modifiche, aggiornamenti e attività correlate eseguite da strutture affiliate alle compagnie aeree, fornitori MRO indipendenti, centri di assistenza collegati ai produttori di apparecchiature originali (OEM) e organizzazioni di manutenzione militari.
Il mercato sudamericano della manutenzione, riparazione e revisione degli aeromobili (MRO) è segmentato per tipo di MRO, tipo di aeromobile, applicazione, fornitore di servizi e area geografica. Per tipo di MRO, il mercato è segmentato in MRO della cellula, MRO del motore, MRO dei componenti, manutenzione di linea e modifiche e aggiornamenti. Per tipo di aeromobile, il mercato è segmentato in aeromobili ad ala fissa e ad ala rotante. Per applicazione, il mercato è segmentato in aviazione commerciale, aviazione militare e aviazione generale. Per fornitore di servizi, il mercato è segmentato in MRO affiliato alle compagnie aeree, MRO indipendente di terze parti, MRO interno al produttore (OEM) e depositi militari. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato del catering a bordo in sette paesi della regione. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per tipo MRO
| MRO della cellula |
| Motore MRO |
| Componente MRO |
| Manutenzione della linea |
| Modifiche e aggiornamenti |
Per tipo di aeromobile
| Ala-Fissa |
| Ala rotante |
Per Applicazione
| Aviazione commerciale | Passeggero |
| Cargo/Cargo | |
| Aviazione Militare | |
| Aviazione generale |
Per fornitore di servizi
| MRO affiliato alla compagnia aerea |
| MRO di terze parti indipendenti |
| OEM-Captive MRO |
| Depositi militari |
Per geografia
| Brasile |
| Colombia |
| Argentina |
| Cile |
| Perù |
| Ecuador |
| Resto del Sud America |
| Per tipo MRO | MRO della cellula | |
| Motore MRO | ||
| Componente MRO | ||
| Manutenzione della linea | ||
| Modifiche e aggiornamenti | ||
| Per tipo di aeromobile | Ala-Fissa | |
| Ala rotante | ||
| Per Applicazione | Aviazione commerciale | Passeggero |
| Cargo/Cargo | ||
| Aviazione Militare | ||
| Aviazione generale | ||
| Per fornitore di servizi | MRO affiliato alla compagnia aerea | |
| MRO di terze parti indipendenti | ||
| OEM-Captive MRO | ||
| Depositi militari | ||
| Per geografia | Brasile | |
| Colombia | ||
| Argentina | ||
| Cile | ||
| Perù | ||
| Ecuador | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto per la manutenzione, la riparazione e la revisione degli aeromobili in Sud America entro il 2031?
Si prevede che il mercato sudamericano della manutenzione, riparazione e revisione degli aeromobili raggiungerà i 6.69 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 3.33% a partire dal 2026.
Quale servizio di manutenzione, riparazione e revisione (MRO) detiene la maggiore quota di fatturato a livello regionale?
Nel 2025, il settore della manutenzione, riparazione e revisione dei motori (MRO) ha rappresentato la quota maggiore del fatturato regionale, con il 44.50%.
Quali sono i fattori che trainano la domanda di manutenzione per l'aviazione commerciale in Sud America?
L'aumento del traffico passeggeri, il maggiore utilizzo degli aeromobili e l'espansione delle rotte intraregionali sostengono l'aviazione commerciale, che si prevede crescerà a un tasso annuo composto del 4.35%.
Perché il Brasile è leader nelle attività di manutenzione degli aeromobili a livello regionale?
Nel 2025 il Brasile deteneva il 54.30% del fatturato regionale e ospita grandi centri di manutenzione multicertificati gestiti da LATAM e Azul.
Quale categoria di fornitori sta crescendo più rapidamente nella regione?
Si prevede che il settore della manutenzione, riparazione e revisione (MRO) gestito da terze parti indipendenti crescerà a un tasso annuo composto del 4.41% fino al 2031, grazie all'espansione dell'outsourcing da parte delle compagnie aeree.
Quali fattori limitano lo sviluppo delle capacità di riparazione a livello locale?
La carenza di tecnici qualificati, l'esposizione alle fluttuazioni valutarie, le certificazioni frammentate e la limitata capacità di riparazione locale per i nuovi motori e l'avionica limitano la capacità produttiva.


