

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
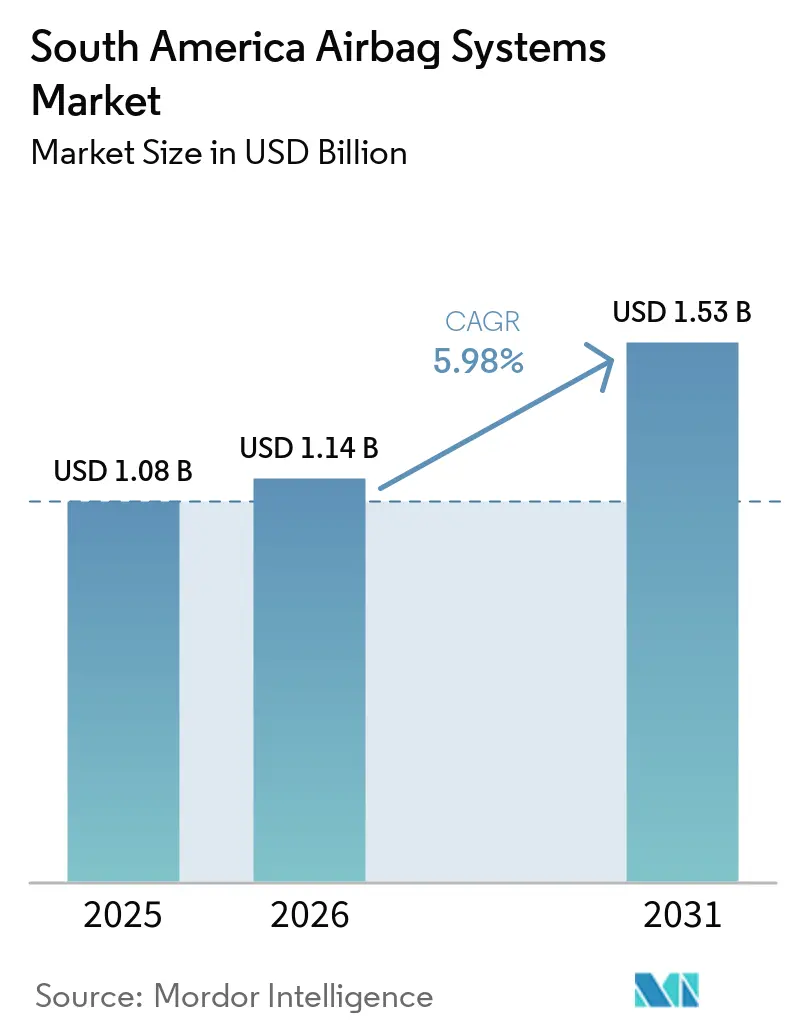
| Dimensione del mercato (2026) | 1.14 miliardo di dollari |
| Dimensione del mercato (2031) | 1.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.98% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi airbag in Sud America a cura di Mordor Intelligence
Il mercato sudamericano dei sistemi airbag, valutato a 1.08 miliardi di dollari nel 2025, è stimato a 1.14 miliardi di dollari nel 2026 e si prevede che raggiungerà 1.53 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.98% dal 2026 al 2031. Il mercato regionale è influenzato da normative più severe in materia di sicurezza in caso di impatto, nuovi programmi per veicoli e un mix di veicoli che richiede un maggior numero di sistemi di ritenuta per unità. Il Brasile rimane un punto di riferimento grazie alla sua base produttiva, ai requisiti di certificazione e alla presenza capillare dei fornitori, che supportano un approvvigionamento costante. I test Latin NCAP aggiornati aumentano l'importanza della protezione dagli impatti laterali e rendono i pacchetti airbag più completi più rilevanti per il posizionamento dei veicoli. I nuovi programmi di produzione locale offrono inoltre ai fornitori l'opportunità di aggiudicarsi contratti per piattaforme già nelle prime fasi del ciclo di sviluppo di un veicolo. Allo stesso tempo, la contraffazione dei componenti, i rischi di richiami pregressi e la pressione sui costi nei veicoli di fascia bassa limitano il ritmo di adozione in alcune applicazioni.
Punti chiave del rapporto
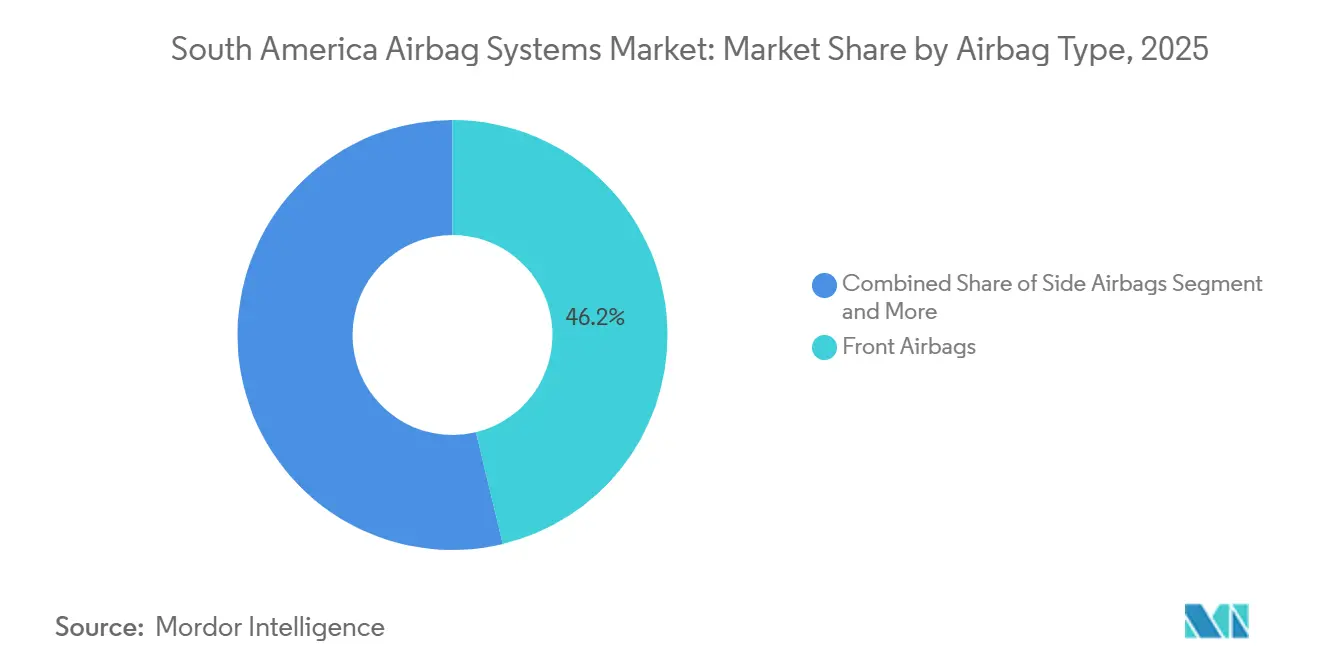
- Per tipologia di airbag, nel 2025 gli airbag anteriori detenevano il 46.24% della quota di mercato dei sistemi airbag in Sud America, mentre si prevede che gli airbag a tendina cresceranno a un tasso annuo composto del 6.19% fino al 2031.
- Per tipologia di veicolo, le autovetture rappresentavano il 73.16% della quota di mercato sudamericana dei sistemi airbag nel 2025, mentre si prevede che i veicoli commerciali leggeri cresceranno a un tasso annuo composto del 6.23% fino al 2031.
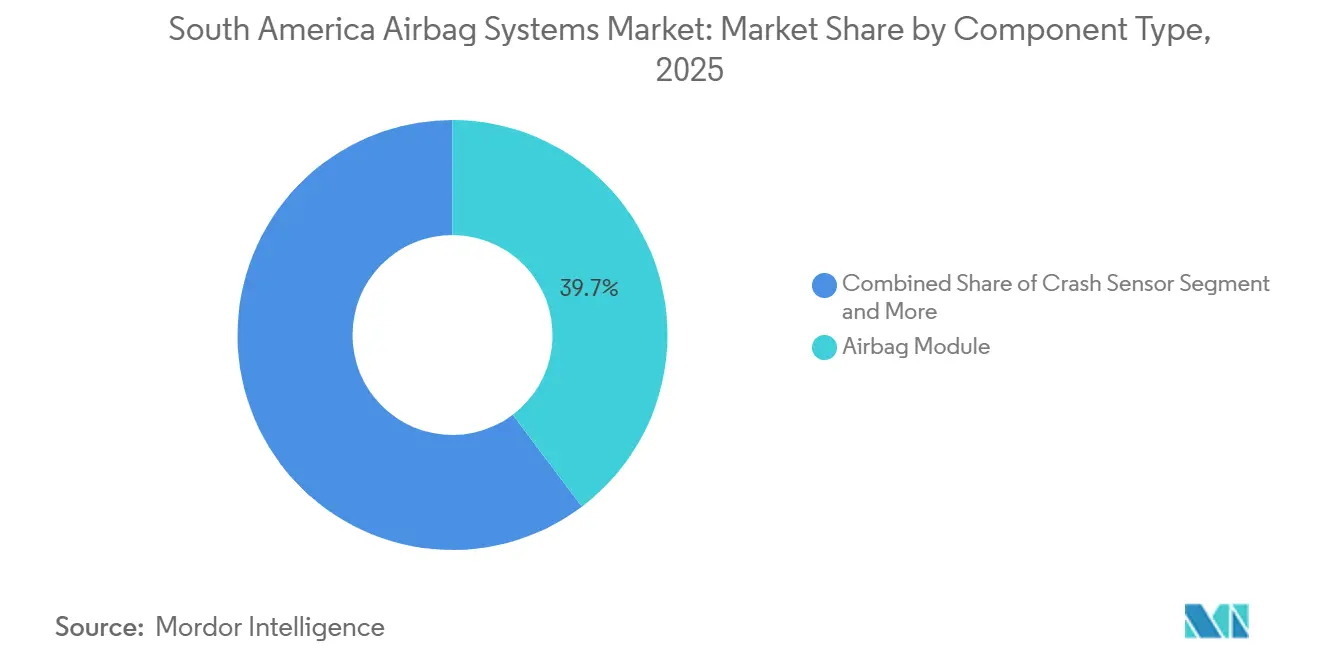
- Per tipologia di componente, nel 2025 i moduli airbag detenevano il 39.72% della quota di mercato dei sistemi airbag in Sud America, mentre si prevede che i dispositivi di gonfiaggio cresceranno a un tasso annuo composto del 6.73% fino al 2031.
- Per canale di vendita, le vendite OEM hanno rappresentato l'88.13% della quota di mercato dei sistemi airbag in Sud America nel 2025, mentre si prevede che il mercato dei ricambi crescerà a un CAGR del 7.12% fino al 2031.
- A livello di singolo Paese, il Brasile deteneva il 52.38% della quota di mercato regionale nel 2025 e si prevede che crescerà a un tasso annuo composto del 6.59% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei sistemi airbag in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Normative più severe sugli airbag a livello regionale. | + 1.5% | Brasile, blocco Mercosur comprendente Argentina, Uruguay e Paraguay | Medio termine (2-4 anni) |
| Espansione della produzione OEM in Brasile | + 1.2% | Brasile, con ricaduta produttiva dal Mercosur | A breve termine (≤ 2 anni) |
| La crescente diffusione di SUV e pickup favorisce l'aumento del numero di airbag. | + 0.9% | Brasile e Argentina | Medio termine (2-4 anni) |
| Crescente attenzione dei consumatori alle valutazioni di sicurezza NCAP | + 0.7% | Brasile, Cile e Colombia | Medio termine (2-4 anni) |
| Incentivi assicurativi per flotte aziendali relativi agli airbag a tendina laterali | + 0.5% | Brasile, con adozione precoce in Colombia e Cile. | Medio termine (2-4 anni) |
| Localizzazione della produzione di dispositivi di gonfiaggio: riduzione delle barriere di costo | + 0.4% | Brasile | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Normative più severe sugli airbag a livello regionale.
Le normative di sicurezza in tutto il Sud America si stanno evolvendo, passando dai requisiti minimi di equipaggiamento alle aspettative in termini di prestazioni in caso di incidente. La Risoluzione CONTRAN 964/2022 del Brasile richiede airbag frontali nei veicoli M1 e N1, stabilendo una base chiara sia per i modelli prodotti localmente che per quelli importati. La Risoluzione 949/2022 ha inoltre stabilito i requisiti per i test di protezione laterale degli occupanti per berline, SUV e pickup. Il protocollo 2026-2029 del Latin NCAP ha introdotto un test di impatto laterale a 60 km/h contro una barriera e un test di impatto laterale contro un palo a 32 km/h, aumentando l'importanza della protezione laterale e a tendina nella progettazione dei veicoli [1] Latin NCAP, “Latin NCAP Announces Update to Its Assessment Protocol,” Latin NCAP, latinncap.com. . Il protocollo considera anche la disponibilità di ISOFIX e la possibilità di disattivare l'airbag del passeggero, collegando così le caratteristiche di sicurezza dei bambini alle decisioni relative ai sistemi di ritenuta. Questi requisiti incoraggiano le case automobilistiche a standardizzare pacchetti di airbag più ampi prima di un restyling o del lancio di un nuovo modello.
Espansione della produzione OEM in Brasile
I nuovi programmi automobilistici del Brasile creano una domanda ricorrente di sistemi airbag forniti localmente. General Motors ha aumentato il suo impegno di investimento in Brasile per veicoli ibridi, modernizzazione della produzione e capacità ingegneristiche. Changan e CAOA hanno avviato la produzione locale del SUV Uni-T ad Anápolis nel marzo 2026 nell'ambito di un ciclo di investimenti di 950 milioni di dollari per il periodo 2026-2028 [2] Changan Automobile e CAOA, “Changan e CAOA rafforzano l'impegno a lungo termine in Brasile”, CHANGAN, globalchangan.com . Le nuove piattaforme richiedono un'omologazione specifica e offrono ai fornitori l'opportunità di assicurarsi contratti per la durata di ogni ciclo di produzione. Le case automobilistiche cinesi che entrano in Brasile introducono comunemente veicoli con dotazioni di sicurezza complete, che possono aumentare il numero medio di airbag per veicolo prodotto localmente. Il mercato sudamericano dei sistemi airbag beneficia quando i programmi di assemblaggio locali combinano la crescita dei volumi con un contenuto di sicurezza più elevato, piuttosto che basarsi solo sulla produzione unitaria.
La crescente diffusione di SUV e pickup favorisce l'aumento del numero di airbag.
I SUV e i pickup richiedono un numero maggiore di airbag rispetto alle auto di fascia bassa, aumentando la domanda di sistemi anche quando la produzione complessiva di veicoli rimane pressoché invariata. Le immatricolazioni di pickup in Brasile hanno registrato una crescita annua significativa negli ultimi anni. Questi tipi di veicoli utilizzano in genere più airbag rispetto a molte autovetture di fascia bassa, che spesso ne sono dotate in numero minimo. La dotazione aggiuntiva comprende airbag laterali e a tendina che offrono protezione in caso di impatti laterali e ribaltamento. Per i fornitori, ciò si traduce in un pacchetto airbag di maggior valore installato su ciascun veicolo e favorisce una crescita più rapida degli airbag a gonfiaggio e a tendina rispetto al mercato sudamericano dei sistemi airbag nel suo complesso.
Crescente attenzione dei consumatori alle valutazioni di sicurezza NCAP
Le valutazioni Latin NCAP influenzano ormai il modo in cui i produttori posizionano le dotazioni di sicurezza nei veicoli destinati al mercato latino. Kia ha standardizzato 6 airbag e il controllo elettronico della stabilità sulla Sportage, che ha ottenuto un risultato a 5 stelle nei test finali del programma del 2025. La Renault Kardian, prodotta in Brasile, ha ricevuto 5 stelle con 6 airbag di serie e il controllo elettronico della stabilità, dopo che il modello ha aggiunto il sistema di frenata di emergenza per utenti vulnerabili della strada nel 2025. Anche la Hyundai Tucson ha ottenuto 5 stelle dopo l'introduzione standard degli airbag laterali e a tendina. Questi esempi dimostrano che la dotazione di airbag supporta sempre più sia la competitività del prodotto che la conformità normativa. Le case automobilistiche che progettano modelli per il periodo di validità del protocollo attuale hanno un motivo per includere pacchetti multi-airbag fin dalle prime fasi di progettazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il segmento entry-level sensibile al prezzo limita l'adozione | -0.7% | Brasile e Argentina | Medio termine (2-4 anni) |
| Diffusione delle importazioni di airbag contraffatti | -0.5% | Brasile, Argentina e Colombia | A breve termine (≤ 2 anni) |
| Interruzioni della catena di approvvigionamento di prodotti chimici propellenti specializzati | -0.4% | Catena di approvvigionamento globale, tutti i mercati | A breve termine (≤ 2 anni) |
| Sfide di integrazione degli airbag centrali con piattaforme preesistenti | -0.3% | Tutti i mercati, in particolare le flotte di veicoli più vecchi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il segmento entry-level sensibile al prezzo limita l'adozione
Per i veicoli di fascia bassa, l'installazione di airbag aggiuntivi rimane problematica quando le normative non lo richiedono. I produttori di veicoli in questa categoria devono trovare un equilibrio tra gli aggiornamenti degli equipaggiamenti e l'accessibilità economica richiesta dagli acquirenti. Questa limitazione è più evidente in Brasile e Argentina, dove i componenti importati e l'incertezza macroeconomica possono far aumentare i costi di approvvigionamento. I produttori possono aggiungere più facilmente 4 o 6 airbag a SUV e pickup di fascia alta, dove il pacchetto di sicurezza è più facilmente sostenibile all'interno del prezzo del veicolo. Il risultato è una scissione nel mercato sudamericano dei sistemi airbag, con una crescita più marcata dei contenuti nei veicoli di fascia media e premium. Il segmento di fascia bassa continua a rallentare l'adozione di sistemi di ritenuta opzionali.
Diffusione delle importazioni di airbag contraffatti
I componenti contraffatti degli airbag rappresentano un rischio per la sicurezza e riducono i ricavi dei fornitori legittimi del mercato dei ricambi. Una recente analisi dell'OCSE ha identificato gli airbag per autoveicoli come una categoria ad alto rischio di contraffazione, con la Cina individuata come una delle principali fonti di tali prodotti. In Brasile, milioni di veicoli di diverse marche e modelli sono stati oggetto di richiami per i dispositivi di gonfiaggio Takata, creando una domanda significativa di ricambi certificati. I canali di riparazione indipendenti possono consentire ai ricambi contraffatti di raggiungere i proprietari dei veicoli senza un'adeguata verifica della loro origine. I fornitori necessitano, pertanto, di reti di distribuzione tracciabili e di una certificazione collegata al numero di telaio (VIN) per i moduli di ricambio. Controlli più rigorosi sui canali di distribuzione proteggerebbero sia gli utenti della strada sia i fornitori autorizzati che operano nel mercato sudamericano dei sistemi airbag.
Analisi del segmento
Per tipologia di airbag: Scala dei moduli a tendina con regole di mitigazione dell'espulsione
I moduli anteriori sono già presenti in quasi il 100% delle nuove costruzioni, eppure hanno generato solo il 46.24% del fatturato del 2025 grazie all'elevato volume di vendite. Si prevede che gli airbag a tendina cresceranno a un CAGR del 6.19% tra il 2026 e il 2031, grazie alla legislazione di Colombia e Cile in materia di prestazioni di mitigazione dell'espulsione, portando la loro quota di mercato verso un quarto del mercato sudamericano dei sistemi airbag entro la fine del decennio. Gli airbag laterali per il torace, che beneficiano dei criteri di impatto contro i polo del NCAP, rappresentano una parte significativa del valore di mercato. Gli airbag per le ginocchia sono considerati un optional di lusso, distinguendo allestimenti come quelli della Volkswagen Taos e della Toyota Corolla Cross. Sebbene gli airbag centrali e quelli integrati nelle cinture di sicurezza detengano una quota minima del mercato, si trovano principalmente su crossover di fascia alta e auto di lusso importate dalla Germania. I fornitori vedono le maggiori opportunità di espansione dei margini in innovazioni come le barre portatutto a cascata sul tetto o gli airbag a tendina integrati nelle portiere.
Sebbene i moduli anteriori dominino la produzione, offrendo economie di scala, la loro crescita sta iniziando a stabilizzarsi. D'altro canto, con l'entrata in vigore delle normative in diversi mercati andini, i moduli a tendina e quelli per il torace sono destinati a introdurre nuovi livelli di contenuto nei veicoli. Le tendenze tecnologiche future evidenziano un passaggio verso tessuti più leggeri, cuciture sigillate che riducono i volumi di gas di riempimento e una logica di gonfiaggio basata sull'intelligenza artificiale che si adatta alla postura dell'occupante. Si prevede che la riduzione dei ricavi derivanti dagli airbag contribuirà in modo significativo alla crescita del mercato dei sistemi airbag in Sud America.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di veicolo: le autovetture mantengono le dimensioni, mentre i veicoli commerciali leggeri aumentano il contenuto di airbag per veicolo
Nel 2025, le autovetture rappresentavano il 73.16% del mercato sudamericano dei sistemi airbag, a testimonianza dell'elevato volume di questa categoria di veicoli nella regione. Le autovetture costituiscono la base della domanda di moduli airbag frontali e relativi sistemi di controllo elettronico. Si prevede che i veicoli commerciali leggeri cresceranno a un tasso annuo composto (CAGR) del 6.23% fino al 2031. I pickup rappresentano una parte importante di questa espansione, poiché vengono utilizzati sia per il trasporto personale che commerciale. Questi veicoli includono in genere da 4 a 6 airbag come equipaggiamento di sicurezza standard. L'elevato numero di airbag installati fa sì che il loro contributo al fatturato derivante dagli airbag sia maggiore di quanto suggerirebbero le sole immatricolazioni di veicoli. Il continuo spostamento verso pickup e SUV, pertanto, sostiene la domanda di airbag anche al di fuori del segmento delle autovetture.
I veicoli commerciali medi e pesanti, insieme ad autobus e pullman, detengono quote assolute inferiori. I loro requisiti di sicurezza si sono storicamente sviluppati più lentamente rispetto a quelli per i veicoli passeggeri nella regione. Ciononostante, gli operatori di flotte attribuiscono maggiore importanza alla protezione degli occupanti e alle considerazioni assicurative. Volvo Trucks ha reso gli airbag a tendina laterali integrati di serie sui suoi nuovi modelli VNL e VNR per il Nord America nel febbraio 2026 [3] Volvo Trucks, “Volvo Trucks' Industry-First Standard Integrated Side Curtain Airbag Named HDT Top Product,” Volvo Trucks, volvotrucks.us. . Questa mossa fornisce un esempio rilevante, poiché le specifiche di sicurezza dei veicoli convergono su piattaforme globali. L'adozione di questi dispositivi da parte dei veicoli commerciali sudamericani potrebbe verificarsi prima delle normative ufficiali, quando gli acquirenti di flotte richiederanno dotazioni di sicurezza più complete. I fornitori affermati che già servono le flotte regionali sono in grado di soddisfare questa domanda.
Per componente: i moduli airbag guidano il valore del sistema, mentre i dispositivi di gonfiaggio traggono vantaggio dalla localizzazione
Nel 2025, i moduli airbag detenevano il 39.72% della quota di mercato sudamericana dei sistemi airbag, poiché integrano cuscino, dispositivo di gonfiaggio, rivestimento e alloggiamento in un'unica unità dispiegabile. Questo modulo assemblato rappresenta una componente di alto valore nella distinta base complessiva del sistema di ritenuta. Si prevede che il mercato dei dispositivi di gonfiaggio crescerà a un tasso annuo composto (CAGR) del 6.73% fino al 2031. Tale crescita è legata al crescente numero di airbag installati su ciascun veicolo e riflette gli sforzi per sviluppare la capacità produttiva locale in Brasile. Autoliv gestisce uno stabilimento per la produzione di dispositivi di gonfiaggio a Taubaté, nello stato di San Paolo, costruito in risposta ai requisiti brasiliani in materia di airbag frontali. La produzione locale supporta la fornitura just-in-sequence per gli stabilimenti automobilistici e può inoltre ridurre l'esposizione ai costi di importazione e ai ritardi di trasporto.
Sensori d'urto, sensori diagnostici e centraline di controllo costituiscono la spina dorsale elettronica del sistema di attivazione degli airbag. ZF ha localizzato la produzione della sua centralina di controllo airbag di settima generazione e mezzo a Limeira, nello stato di San Paolo. L'azienda ha dichiarato che questo sito è l'unico in Sud America a produrre componenti elettronici per la sicurezza automobilistica con la stessa generazione tecnologica della produzione globale di ZF. La produzione locale di componenti elettronici rafforza il collegamento tra i moduli airbag e i sistemi di sicurezza del veicolo in generale. Riduce inoltre la possibilità che importazioni a basso costo possano soppiantare i fornitori consolidati. La composizione dei componenti sta diventando sempre più localizzata sia in ambito meccanico che elettronico. Ciò avvantaggia i fornitori in grado di soddisfare i requisiti di qualità e di consegna degli stabilimenti automobilistici brasiliani. La fornitura di dispositivi di gonfiaggio rimane fondamentale, poiché ogni airbag aggiuntivo richiede un meccanismo di attivazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: la fornitura OEM rimane centrale, mentre le esigenze di richiamo e riparazione supportano il mercato dei ricambi.
Nel 2025, le vendite ai produttori di apparecchiature originali (OEM) rappresentavano l'88.13% del mercato sudamericano dei sistemi airbag. Questa quota riflette l'integrazione tecnica richiesta per i sistemi airbag nelle piattaforme veicolari. I fornitori devono soddisfare i requisiti di progettazione, collaudo, certificazione e consegna prima che un veicolo entri in produzione. I contratti si estendono in genere per l'intero ciclo di vita di una piattaforma. Queste condizioni creano costi di cambio fornitore per le case automobilistiche e supportano le relazioni di lunga data con i fornitori di primo livello. Il canale OEM beneficia inoltre direttamente dei nuovi investimenti nell'assemblaggio in Brasile e rimarrà il canale principale per i sistemi installati nei nuovi veicoli.
Si prevede che il mercato dei ricambi crescerà a un tasso annuo composto (CAGR) del 7.12% fino al 2031, il più alto tra i segmenti analizzati. La domanda deriva dagli interventi di richiamo, dalle riparazioni in seguito a collisioni e dalla sostituzione dei componenti dopo l'attivazione degli airbag. L'ampio parco auto del Brasile fornisce la base installata per questo tipo di lavoro. Anche il numero di veicoli richiamati da Takata crea la necessità di gonfiatori e moduli di ricambio certificati. I prodotti contraffatti rimangono un ostacolo importante, poiché possono essere offerti a prezzi di gran lunga inferiori rispetto ai ricambi originali. I distributori autorizzati necessitano di una maggiore tracciabilità e di una chiara prova dell'origine dei componenti. L'industria sudamericana dei sistemi airbag può migliorare la qualità della domanda del mercato dei ricambi rendendo più facile l'identificazione e l'approvvigionamento di prodotti certificati.
Analisi geografica
Nel 2025 il Brasile deteneva il 52.38% della quota di mercato sudamericana dei sistemi airbag e si prevede che crescerà a un tasso annuo composto del 6.59% fino al 2031. La posizione del Brasile nel mercato regionale riflette un'ampia base di produzione automobilistica, una rigorosa regolamentazione in materia di sicurezza attiva e la presenza di importanti fornitori di primo livello. I requisiti CONTRAN stabiliscono un chiaro standard per il contenuto degli airbag frontali nei veicoli M1 e N1. Il protocollo Latin NCAP offre ai produttori di veicoli un ulteriore incentivo a migliorare la protezione dagli impatti laterali. Il consistente impegno di investimento di General Motors e i nuovi programmi di altre case automobilistiche rafforzano la domanda di componenti prodotti localmente. Il Brasile, pertanto, combina economie di scala, rigore normativo e una nuova domanda di piattaforme all'interno di un unico Paese.
L'Argentina è il secondo mercato più importante della regione. La produzione automobilistica argentina è strettamente legata al ciclo di ripresa economica del paese e alle relazioni commerciali con il Brasile. I veicoli commerciali leggeri e i pick-up rappresentano una quota significativa della produzione argentina, il che accresce l'importanza dei veicoli commerciali leggeri con un elevato numero di airbag. Le importazioni argentine di airbag e cinture di sicurezza sono cresciute costantemente prima di stabilizzarsi negli ultimi anni. Le condizioni macroeconomiche e i controlli sulle importazioni continueranno a influenzare l'andamento della domanda.
Colombia e Cile sono mercati più piccoli ma comunque rilevanti per l'importazione di veicoli dotati di sistemi di sicurezza avanzati. La Colombia beneficia di quadri commerciali che supportano l'importazione di veicoli con pacchetti di sicurezza più completi. Il Cile vanta un elevato tasso di possesso di veicoli e acquirenti che si affidano alle valutazioni Latin NCAP, il che può favorire un'adozione più precoce degli aggiornamenti di sicurezza opzionali. Perù, Ecuador, Uruguay, Paraguay e altri paesi del resto del Sud America contribuiscono alla domanda attraverso i canali di distribuzione del Mercosur. Le normative in materia di sicurezza in questi mercati rimangono meno rigorose rispetto al Brasile, sebbene la sensibilizzazione sulla sicurezza stradale sia in aumento in tutta la sottoregione. Il mercato sudamericano dei sistemi airbag continuerà a dipendere dal Brasile per la maggior parte della produzione regionale, mentre altri paesi contribuiranno alla domanda trainata dalle importazioni.
Panorama competitivo
Il mercato sudamericano dei sistemi airbag è moderatamente consolidato tra i fornitori di primo livello con capacità produttive consolidate in Brasile. Autoliv, ZF Friedrichshafen e Joyson Safety Systems detengono posizioni forti grazie a stabilimenti locali e relazioni consolidate con i produttori di apparecchiature originali (OEM). Autoliv genera la maggior parte del suo fatturato globale dalla produzione di airbag e volanti. L'azienda gestisce uno stabilimento per la produzione di gonfiatori a Taubaté e un impianto a Goiana, nello stato di Pernambuco. ZF produce centraline airbag a Limeira e ha localizzato in Brasile la produzione di elettronica di sicurezza avanzata. Joyson Safety Systems opera a Jundiaí e Piçarras, supportando le sue relazioni con i clienti locali. Queste attività localizzate rendono difficile per i nuovi fornitori scalzare i produttori già presenti nei programmi di produzione di veicoli consolidati.
Attori importanti ma di dimensioni più contenute, come Toyoda Gosei, Hyundai Mobis e Daicel, si stanno facendo strada. Il fatturato di Toyoda Gosei nelle Americhe è aumentato vertiginosamente, trainato dai contratti per i volanti di importanti modelli di pickup. Hyundai Mobis è all'avanguardia nello sviluppo di airbag specifici per veicoli elettrici e punta a integrarli in un futuro stabilimento per furgoni elettrici in Brasile. Daicel vanta un portafoglio ordini di gonfiatori ibridi che si estende nel futuro, destinato ai programmi di Autoliv e ZF che mirano a elevati standard di sicurezza.
Le iniziative strategiche si stanno orientando verso la localizzazione, l'integrazione verticale e sofisticati sistemi di controllo algoritmico. I fornitori sono impegnati in una corsa contro il tempo per certificare centraline di controllo basate sull'intelligenza artificiale, in grado di regolare la forza di attivazione in base alla corporatura dell'occupante. Questa funzionalità, introdotta in precedenza da Bosch, è in fase di sviluppo in collaborazione con Stellantis per le produzioni regionali. Un vantaggio competitivo sta emergendo nell'approvvigionamento del tessuto in nylon 6.6, con nuovi operatori cinesi che offrono prezzi inferiori rispetto ai produttori consolidati, sebbene permangano dubbi sulla sua resistenza allo strappo. Nonostante l'intensificarsi della concorrenza, i produttori affermati beneficiano di economie di scala e contratti a lungo termine, garantendosi una solida, seppur non monopolistica, posizione nel mercato sudamericano dei sistemi airbag.
Leader del settore dei sistemi airbag in Sud America
ZF Friendrichshafen AG
Autoliv Inc
Hyundai Mobis
Toyoda Gosei Co., Ltd.
Sistemi di sicurezza Joyson
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Agosto 2026: OMODA e JAECOO hanno presentato in anteprima la nuovissima Jaecoo 8 PHV e l'Omoda 7 PHV al Festival di Interlagos 2026, ampliando la propria gamma di prodotti in Brasile. La Jaecoo può ospitare 8 persone ed è dotata di un sistema audio Sony a 14 altoparlanti, un quadro strumenti digitale, un display infotainment ad alta risoluzione e un sistema di telecamere a 540 gradi. Sul fronte della sicurezza, il veicolo è equipaggiato con 10 airbag, una suite ADAS 2.5 e un head-up display, a testimonianza della crescente domanda di sistemi airbag avanzati nel mercato automobilistico.
- Luglio 2026: Leapmotor Argentina ha rilasciato ulteriori dettagli sul nuovo modello ultra-ibrido B10, segnando il suo debutto sul mercato. Il B10 è dotato di sei telecamere, sei radar, 15 funzioni avanzate di assistenza alla guida (ADAS), sette airbag e una struttura della carrozzeria ad alta resistenza.
Ambito del rapporto sul mercato dei sistemi airbag in Sud America
Il rapporto sul mercato dei sistemi airbag in Sud America è segmentato per tipo di airbag (airbag frontale, airbag laterale, airbag a tendina, airbag per le ginocchia, airbag centrale e airbag per cinture di sicurezza), tipo di veicolo (autovetture, veicoli commerciali leggeri (LCV), veicoli commerciali medi e pesanti (MHCV) e autobus e pullman), componente (modulo, sensore d'urto, dispositivo di gonfiaggio, sensore diagnostico, centralina e altri), canale di vendita (produttore di apparecchiature originali (OEM) e mercato dei ricambi). L'analisi copre anche la segmentazione a livello di paese, inclusi Brasile, Argentina, Colombia, Cile e il resto del Sud America. Le dimensioni del mercato e le previsioni di crescita sono fornite in termini di valore (USD).
Per tipo di airbag
| Airbag anteriori |
| Airbag laterali |
| Airbag a tendina |
| Airbag per le ginocchia |
| Airbag centrali |
| Airbag con cintura di sicurezza |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali leggeri (LCV) |
| Veicoli commerciali medi e pesanti (MHCV) |
| Autobus e pullman |
Per componente
| Modulo Airbag |
| Sensore di crash |
| Inflator |
| Sensore diagnostico |
| Unità di controllo |
| Altro |
Per canale di vendita
| Original Equipment Manufacturer |
| aftermarket |
Per Nazione
| Brasile |
| Argentina |
| Colombia |
| Cile |
| Resto del Sud America |
| Per tipo di airbag | Airbag anteriori |
| Airbag laterali | |
| Airbag a tendina | |
| Airbag per le ginocchia | |
| Airbag centrali | |
| Airbag con cintura di sicurezza | |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali leggeri (LCV) | |
| Veicoli commerciali medi e pesanti (MHCV) | |
| Autobus e pullman | |
| Per componente | Modulo Airbag |
| Sensore di crash | |
| Inflator | |
| Sensore diagnostico | |
| Unità di controllo | |
| Altro | |
| Per canale di vendita | Original Equipment Manufacturer |
| aftermarket | |
| Per Nazione | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per i sistemi airbag in Sud America fino al 2031?
Si prevede che il valore raggiungerà 1.53 miliardi di dollari entro il 2031, rispetto a 1.14 miliardi di dollari nel 2026, con un tasso di crescita annuo composto (CAGR) del 5.98%.
Quale tipologia di airbag è la più richiesta in Sud America?
Nel 2025, gli airbag frontali detenevano una quota di mercato del 46.24%, in quanto obbligatori per i veicoli che circolano sulle strade brasiliane M1 e N1.
Perché gli airbag a tendina stanno acquisendo importanza in Sud America?
Gli attuali test di impatto laterale del Latin NCAP aumentano l'importanza dei sistemi a tendina per i veicoli che puntano a ottenere valutazioni di sicurezza più elevate.
Perché il Brasile è importante per i fornitori di airbag?
Nel 2025 il Brasile ha rappresentato il 52.38% del valore regionale, considerando la produzione di veicoli, le normative e la fornitura locale di componenti di primo livello.
Quali fattori limitano la domanda di airbag di ricambio nella regione?
I prodotti contraffatti possono essere venduti a prezzi inferiori rispetto ai componenti originali, mentre l'elevato numero di dispositivi Takata richiamati dal mercato aumenta la necessità di ricambi certificati.


