

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 4.55 miliardo di dollari |
| Dimensione del mercato (2031) | 6.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.34% CAGR |
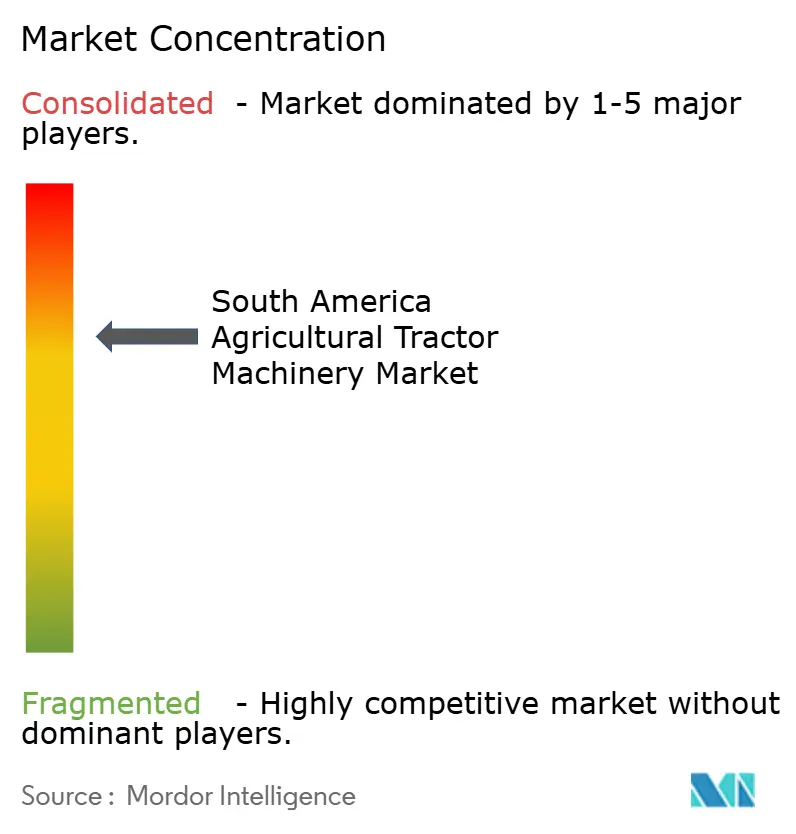
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei trattori agricoli in Sud America di Mordor Intelligence
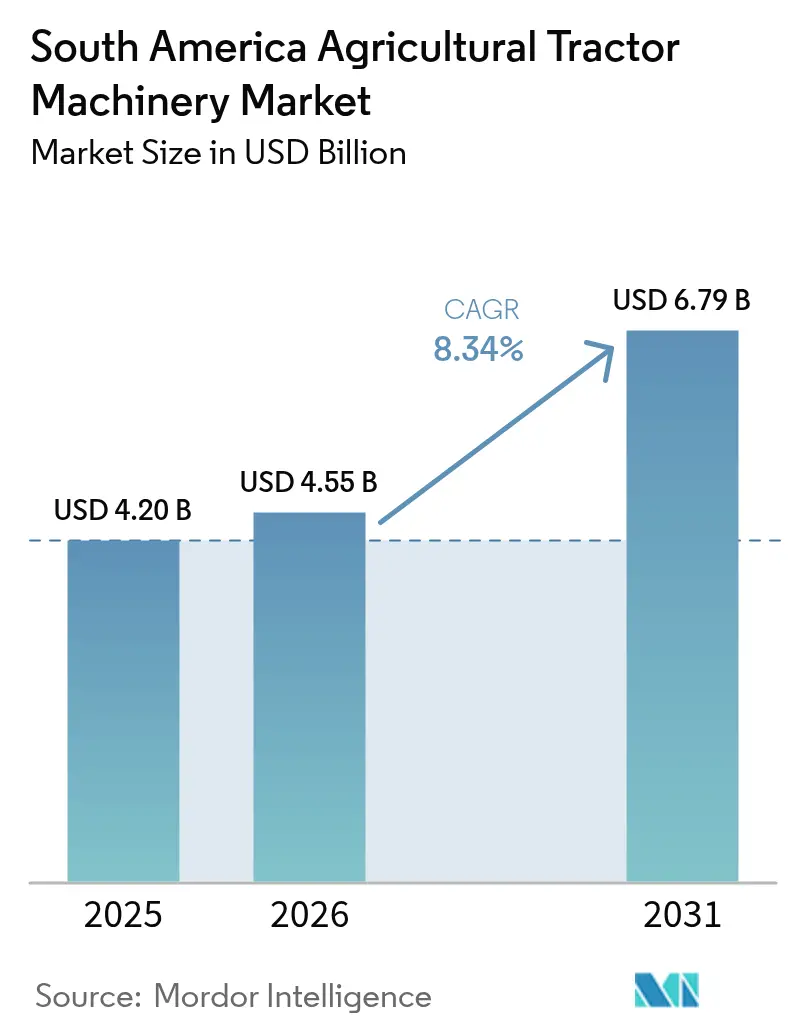
Il mercato sudamericano dei trattori agricoli aveva un valore di 4.20 miliardi di dollari nel 2025 e si prevede che crescerà da 4.55 miliardi di dollari nel 2026 a 6.79 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.34% durante il periodo di previsione (2026-2031). Questa accelerazione deriva da un cambiamento strutturale verso l'agricoltura meccanizzata, finanziato da crediti garantiti dallo Stato, stimolato dall'espansione delle superfici coltivate a soia e amplificato dalla scarsità di manodopera rurale. Programmi di credito come il Plano Safra e il Moderfrota in Brasile stanno riducendo i costi di finanziamento, mentre la Banca Nazionale Argentina e gli istituti di credito multilaterali stanno fornendo ulteriore liquidità che spinge la domanda di macchinari verso le aziende agricole di medie dimensioni. La carenza di manodopera sta ampliando il divario di produttività tra le aziende agricole meccanizzate e quelle a gestione manuale, favorendo la rapida adozione di irroratrici semoventi e seminatrici ad alta capacità. I produttori di apparecchiature originali (OEM) stanno rispondendo con piattaforme connesse che combinano telematica, intelligenza artificiale e prezzi in abbonamento per tenere sotto controllo il costo totale di proprietà. La volatilità valutaria e le importazioni dal mercato grigio rimangono ostacoli, tuttavia i kit di retrofit, gli accessori di precisione e i sussidi per la riduzione delle emissioni di carbonio continuano ad ampliare la base di potenziali acquirenti sia per i trattori ad alta potenza che per quelli compatti.
Punti chiave del rapporto
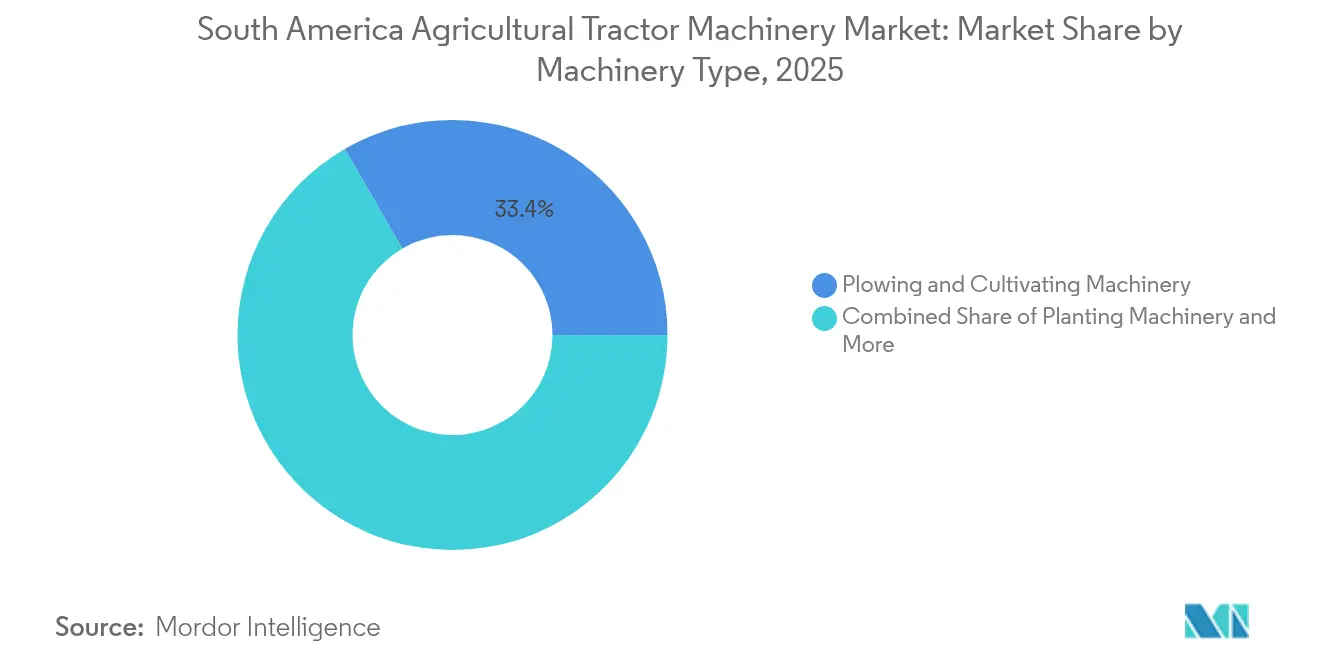
- Per tipologia di macchinario, le attrezzature per l'aratura e la coltivazione hanno rappresentato una quota del 33.35% del mercato dei trattori agricoli del Sud America nel 2025, mentre si prevede che gli irroratori registreranno il CAGR più rapido, pari al 10.11%, fino al 2031.
- In termini geografici, nel 2025 il Brasile controllava una quota stimata del 56.60% del mercato dei trattori agricoli del Sud America, mentre si prevede che il Paraguay crescerà al tasso di crescita annuo composto (CAGR) più elevato, del 9.34%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei trattori agricoli in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Solide linee di credito governative per la meccanizzazione | + 1.8% | Brasile, Argentina e Paraguay | Medio termine (2-4 anni) |
| Aumento della superficie coltivata a soia commerciale in Brasile e Argentina | + 2.1% | Brasile, Argentina, ricadute su Paraguay e Uruguay | A lungo termine (≥ 4 anni) |
| La scarsità di manodopera aumenta la domanda di attrezzature semoventi | + 1.5% | Brasile, Argentina e Cile | Medio termine (2-4 anni) |
| I finanziamenti OEM riducono il costo totale di proprietà | + 1.2% | Brasile, Argentina e Colombia | A breve termine (≤ 2 anni) |
| I kit di retrofit per l'agricoltura di precisione incrementano le vendite di accessori | + 1.0% | Brasile, Argentina e diffusione regionale | Medio termine (2-4 anni) |
| Sussidi per l'agricoltura intelligente in termini di emissioni di carbonio per macchinari a bassa potenza | + 0.9% | Brasile e Argentina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Solide linee di credito governative per la meccanizzazione
Il programma brasiliano Moderfrota, gestito dalla Banca brasiliana di sviluppo (BNDES), ha stanziato circa 2.3 miliardi di dollari per l'annata agraria 2024/25 a tassi di interesse compresi tra il 7% e il 10.5% [1] Fonte: BNDES, “Moderfrota Funding Details,” bndes.gov.br . L'assegnazione è aumentata del 15% rispetto al ciclo precedente e ha colmato il divario lasciato da un calo dell'8% nei prestiti delle banche commerciali. La Banca nazionale argentina (Banco de la Nación Argentina) ha erogato 1.2 miliardi di dollari in prestiti per macchinari, ma la svalutazione del peso ha ridotto il potere d'acquisto e ristretto le possibilità di spesa degli agricoltori. Il Crédito Agrícola de Habilitación del Paraguay ha erogato fondi nel 2024 e ne ha destinato quasi un quarto alle attrezzature, riflettendo il piano del paese di raddoppiare le esportazioni di soia entro il 2030. Le filiali finanziarie captive di CNH Industrial e John Deere stanno sfruttando questi programmi per offrire prestiti a tassi inferiori a quelli di mercato con pacchetti di servizi che fidelizzano i clienti al marchio.
Aumento della superficie coltivata a soia commerciale in Brasile e Argentina
La superficie coltivata a soia in Brasile ha raggiunto i 47-48.2 milioni di ettari per il ciclo 2024/25, rispetto ai 46.3 milioni di ettari dell'anno precedente [2] Fonte: USDA Foreign Agricultural Service, “Brazil Soybean Area Expands to 47-48 Million Hectares for 2024/25,” usda.gov . L'Argentina ha seguito con un balzo del 7% a 44 milioni di acri, portando la produzione regionale a 237.8 milioni di tonnellate metriche. I sistemi di doppia coltura comprimono le finestre di semina, il che favorisce seminatrici ad alta capacità, irroratrici autonome e mietitrici dotate di monitor di resa. Le aziende agricole in MATOPIBA si estendono regolarmente tra i 2,000 e i 5,000 ettari e richiedono macchinari in grado di operare in presenza di frequenti eventi piovosi. La semina di precisione ha aumentato le rese del 5-10% secondo l'Istituto Nazionale di Tecnologia Agricola (INTA) argentino, rafforzando la proposta di valore della tecnologia a tasso variabile sia per le sementi che per i prodotti fitosanitari. I solidi margini di profitto derivanti dalla lavorazione e la costante domanda cinese mantengono un flusso di cassa sano, spingendo i tassi di reinvestimento nei macchinari a livelli superiori del 30% rispetto ad altre colture.
La scarsità di manodopera aumenta la domanda di attrezzature semoventi
Nel 2024 la forza lavoro rurale del Brasile si è contratta del 3%, raggiungendo i 7.88 milioni, la cifra più bassa dal 2012, mentre la produzione agricola ha continuato ad espandersi a circa il 3% all'anno [3] Fonte: Istituto brasiliano di geografia e statistica, “L'occupazione agricola brasiliana scende a 7.88 milioni nel 2024”, ibge.gov.br. La migrazione urbana tra i 18 e i 35 anni ha lasciato tassi di posti vacanti superiori al 15% durante le operazioni critiche sul campo a San Paolo e nel Mato Grosso. In Argentina, la manodopera agricola è diminuita del 4% e i salari reali sono aumentati del 18%, comprimendo i margini per le attività ad alta intensità di manodopera. Gli irroratori semoventi coprono fino a 500 ettari al giorno, quadruplicando la produttività delle unità trainate e garantendo un rapido ritorno sull'investimento. Piattaforme autonome come il robot SOLIX di Solinftec gestiscono già 50,000 ettari in Brasile, segnalando un'ondata emergente di robotica che potrebbe rimodellare i modelli di gestione del personale entro cinque anni.
I finanziamenti OEM riducono il costo totale di proprietà
CNH Industrial Financial Services e John Deere Financial hanno finanziato quasi 1.8 miliardi di dollari di acquisti di macchinari in Sud America nel 2024 a tassi di interesse inferiori di 200-300 punti base rispetto ai prestiti bancari comparabili. I termini di pagamento si estendono fino a 84 mesi e le garanzie di permuta proteggono gli acquirenti dalla volatilità del valore residuo. Il modello Solution-as-a-Service di John Deere, sperimentato in Brasile, converte la proprietà dei macchinari in abbonamenti per ettaro che trasformano gli esborsi in conto capitale in spese operative. La piattaforma Fuse di AGCO Corporation combina manutenzione predittiva e aggiornamenti over-the-air che riducono i tempi di fermo del 15% e prolungano la vita utile dei beni fino a tre stagioni. Il programma brasiliano di riduzione del debito Desenrola Rural ha ripristinato il credito a 180,000 produttori, molti dei quali si sono immediatamente riqualificati per i pacchetti finanziari OEM.
Analisi dell'impatto delle restrizioni
| moderazione | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità del cambio valutario fa aumentare i prezzi dei componenti importati | -1.3% | Brasile, Argentina e Colombia | A breve termine (≤ 2 anni) |
| Modelli di proprietà terriera frammentati che limitano la penetrazione di grandi attrezzature | -1.1% | Brasile, Paraguay e Colombia | A lungo termine (≥ 4 anni) |
| Lenta introduzione delle norme sulle emissioni di livello III | -0.8% | Brasile e Argentina | Medio termine (2-4 anni) |
| L'afflusso di trattori usati dal mercato grigio mina le nuove vendite | -0.9% | Brasile, Argentina e Paraguay | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità del cambio valutario gonfia i prezzi dei componenti importati
Il real brasiliano si è indebolito dell'11% rispetto al dollaro statunitense nel corso del 2024, aumentando il costo di motori, trasmissioni e sottosistemi idraulici importati, che rappresentano fino a metà della distinta base di un trattore. Il deprezzamento del peso argentino è accelerato al 25% al mese entro la fine del 2024, costringendo gli OEM a rivedere i prezzi ogni sei settimane e spingendo molti coltivatori a rinviare gli acquisti. Il peso colombiano ha perso l'8%, aggiungendo 3,000-5,000 dollari al prezzo di seminatrici e irroratrici importate. L'assemblaggio locale attenua parte dell'impatto, ma le centraline elettroniche e i moduli di guida di precisione si affidano ancora a fornitori offshore. Gli OEM stanno testando contratti di fornitura in valuta locale e accelerando l'approvvigionamento regionale, ma una localizzazione significativa richiede almeno due stagioni per essere completata.
Modelli di proprietà terriera frammentati che limitano la penetrazione di grandi attrezzature
Il 67% delle aziende agricole brasiliane copre meno di 100 ettari e l'84% meno di 200 ettari, il che limita l'economicità di trattori con potenza superiore a 200 cavalli e irroratrici a barra da 40 metri, che richiedono almeno 500 ettari per un utilizzo efficiente. Il Paraguay conta 250,000 piccoli agricoltori con una media di 15-30 ettari, mentre in Colombia le coltivazioni di caffè e cacao hanno una media di 2-5 ettari su terreni scoscesi. Queste realtà strutturali dividono il mercato dei trattori agricoli sudamericani: le grandi aziende agricole commerciali si aggiornano con attrezzature ad alta capacità, mentre i piccoli agricoltori si affidano a unità usate, cooperative o fornitori di servizi. L'iniziativa brasiliana Nova Indústria Brasil mira a formare cooperative di meccanizzazione che coprano il 30% delle aziende agricole familiari entro il 2033, ma i progressi rimangono lenti a causa di ostacoli di governance e di un accesso diseguale al credito.
Analisi del segmento
Per tipo di macchina: il predominio della lavorazione del terreno incontra l'impennata della spruzzatura di precisione
Le attrezzature per l'aratura e la coltivazione hanno generato la fetta più grande del mercato dei trattori agricoli del Sud America, rappresentando il 33.35% del fatturato del 2025, poiché la lavorazione convenzionale è rimasta prevalente nel Cerrado brasiliano e nelle Pampas argentine. L'adozione della lavorazione a strisce attenua, ma non sostituisce ancora la domanda di aratura profonda, soprattutto dove la doppia coltivazione riduce la preparazione del campo a finestre meteorologiche ristrette. I produttori traggono vantaggio offrendo aratri reversibili e coltivatori per impieghi gravosi progettati per terreni argillosi e carichi di residui elevati che caratterizzano le rotazioni soia-mais. Nelle aziende agricole che sperimentano la lavorazione su sodo, i coltivatori superficiali dotati di sistemi di gestione dei residui trovano una domanda di nicchia che preserva la struttura del terreno migliorando al contempo la qualità del letto di semina.
Gli irroratori rappresentano la categoria in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 10.11% entro il 2031 e una quota sempre maggiore del mercato dei trattori agricoli in Sud America. I sistemi di rilevamento delle erbe infestanti basati sull'intelligenza artificiale di Cromai riducono l'uso di erbicidi fino al 65% e sono apprezzati dagli agricoltori che devono far fronte all'aumento dei costi di produzione. Le piattaforme semoventi con barre da 40 metri e gruppi di ugelli personalizzabili dominano gli acquisti nelle aziende agricole con superfici superiori a 1,500 ettari. I retrofit plug-and-play spingono la crescita più in basso nella scala delle superfici, poiché gli agricoltori di medie dimensioni equipaggiano i telai esistenti con moduli di irrorazione localizzata che ne migliorano le prestazioni a una frazione del costo di sostituzione. I produttori che offrono un'ampia compatibilità telematica sbloccano servizi agronomici basati sui dati che aumentano la fidelizzazione dei clienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei trattori agricoli in Brasile e Paraguay
In termini geografici, il Brasile controllava una quota stimata del 56.60% del mercato sudamericano dei trattori agricoli nel 2025, mentre si prevede che il Paraguay crescerà al tasso di crescita annuo composto (CAGR) più elevato del 9.34% entro il 2031. La posizione di leadership del Brasile nel mercato sudamericano dei trattori agricoli si basa su scala, affidabilità creditizia e accelerazione della digitalizzazione. Le aziende agricole di grandi dimensioni del Mato Grosso, del Goiás e del Mato Grosso do Sul impiegano regolarmente flotte di trattori da 250 a 350 cavalli, seminatrici a 16 file e irroratrici semoventi con controllo della barra basato sull'intelligenza artificiale. L'assegnazione governativa del Plano Safra avviene tramite Moderfrota solo per i macchinari, mentre il programma ABC+ riduce i tassi di interesse per i modelli a bassa potenza che riducono le emissioni. John Deere ha scelto il Brasile per il suo Operations Technology Center, riflettendo il ruolo del paese come banco di prova per l'innovazione nei climi tropicali.
Mercato argentino dei trattori agricoli
Il mercato argentino rimane in crescita nell'agricoltura di precisione nonostante la volatilità macroeconomica. Gli agricoltori sfruttano seminatrici a velocità variabile e mietitrebbie con mappatura delle rese per massimizzare i margini ridotti, ridotti dal rapido deprezzamento del peso. La rete di droni INTA si integra con gli irroratori a velocità variabile, riducendo gli sprechi di input fino al 18%. Le banche denominano i contratti di leasing per la soia, consentendo agli agricoltori di adeguare i pagamenti ai proventi del raccolto. Queste innovazioni finanziarie sostengono la domanda di unità di media e alta potenza anche in periodi di instabilità valutaria.
Mercato dei macchinari agricoli per trattori del Sud America
Paraguay e Uruguay si concentrano rispettivamente sulla soia e sui sistemi di allevamento. L'obiettivo del Paraguay di raddoppiare le esportazioni di soia entro il 2030 stimola la meccanizzazione nella regione orientale, mentre i settori della carne bovina e lattiero-casearia dell'Uruguay investono in macchinari per la fienagione e la raccolta del foraggio che supportano i sistemi di pascolo intensivo. La topografia del Cile favorisce trattori compatti in grado di lavorare vigneti e frutteti, mentre la fascia del caffè colombiana richiede macchine con potenza inferiore a 50 cavalli per affrontare pendii ripidi. Nel complesso, questi mercati presentano proprietà terriere frammentate, ma un elevato potenziale di crescita per attrezzature specializzate e retrofit di precisione.
Panorama normativo
Il Brasile ha rafforzato la tracciabilità delle attrezzature e la conformità alle norme di sicurezza stradale per i trattori agricoli attraverso la registrazione obbligatoria su RENAGRO/ID Agro, sancita dal Decreto 11.014/2022 e dalla Risoluzione CONTRAN 1017/2024, che insieme formalizzano i registri nazionali utilizzati per il finanziamento, l'assicurazione e i controlli sulla circolazione. Anche i requisiti ambientali e di conformità influenzano l'offerta di prodotti e il contenuto delle importazioni, con la licenza IBAMA (LCVM) collegata alla conformità della configurazione del motore e del veicolo secondo le norme CONAMA. Parallelamente, INMETRO e ABNT forniscono l'ecosistema di standard e certificazione che spesso si allinea ai riferimenti ISO/IEC.
In tutta la regione, le normative relative ai macchinari usati presentano divergenze tra la facilitazione degli scambi commerciali e il rafforzamento delle misure di biosicurezza. L'Argentina ha eliminato le barriere preesistenti all'importazione di beni strumentali usati abolendo il Certificato di Importazione di Beni Usati (CIBU) e alcune procedure di licenza tramite il Decreto 273/2025, favorendo così la disponibilità di trattori e attrezzature a basso costo in periodi di limitata capacità di acquisto. Il Paraguay, al contrario, ha adottato la Legge 7565/2025 per regolamentare l'importazione di macchinari agricoli usati, con certificazione sanitaria e verifica della pulizia gestite dal SENAVE, incluso un limite massimo di età di cinque anni. Ciò aumenta i costi di conformità per le importazioni di macchinari usati, riducendo al contempo i rischi di parassiti e specie invasive.
Panorama competitivo
I primi cinque fornitori, John Deere, CNH Industrial, AGCO Corporation, Kubota Corporation e Mahindra and Mahindra Ltd., deterranno una modesta percentuale del fatturato del 2024 nel mercato dei trattori agricoli in Sud America. L'intensità competitiva sta aumentando, poiché gli specialisti regionali si stanno ritagliando quote di mercato in accessori, retrofit e nicchie di mercato a bassa potenza. Il servizio Solution-as-a-Service basato su abbonamento di John Deere punta a raggiungere il 10% del fatturato aziendale entro il 2030, integrando hardware, analisi agronomiche e supporto sul campo. La partnership BemAgro di CNH Industrial integra le immagini dei droni sulle piattaforme di guida Case IH e New Holland, consentendo il controllo della velocità variabile in cabina senza app aftermarket. AGCO Corporation sfrutta la diagnostica Fuse per ridurre i tempi di fermo e bloccare i flussi di fatturato derivanti da ricambi e assistenza.
I produttori locali sfruttano agilità e prossimità. La seminatrice Sol Quarantatre di Stara collega unità di precisione modulari a telai esistenti, riducendo i tempi di consegna e i costi di acquisizione per le aziende agricole che già possiedono infrastrutture di barre portattrezzi. L'irroratrice Arbus 4000 JAV di Grupo Jacto si integra con i sensori Trimble e Raven, posizionando l'azienda come un'alternativa adatta al retrofit rispetto ai prodotti di importazione premium. Agrale serve la fascia di trattori sotto i 100 cavalli, attraendo le aziende agricole familiari che danno priorità all'accessibilità all'assistenza e alla disponibilità dei ricambi. La differenziazione tecnologica si estende oltre il ferro, con il robot autonomo SOLIX di Solinftec che dimostra una robotica praticabile su larga scala e il software di irrigazione di Kilimo che consente di risparmiare sui costi di acqua e input su nove milioni di ettari.
Le tempistiche della regolamentazione sulle emissioni aggiungono un livello strategico. I produttori con portafogli Tier III avanzati puntano sui primi a investire in risparmio di carburante e conformità ambientale, mentre gli assemblatori che fanno pressioni per ottenere ritardi mirano a smaltire le scorte obsolete. La volatilità valutaria e l'afflusso del mercato grigio impongono un continuo adattamento dei prezzi, delle scorte e dei piani di finanziamento, rafforzando il valore dei programmi di finanziamento captive flessibili che assorbono le oscillazioni del valore residuo e proteggono gli agricoltori dagli shock valutari.
Leader del settore dei trattori agricoli in Sud America
Deere & Company
CNH Industrial NV
Società AGCO
Società Kubota
Mahindra & Mahindra Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Aprile 2026: CNH Industrial (Case IH e New Holland) ha annunciato un investimento di oltre 20 milioni di dollari per localizzare la produzione delle piattaforme di taglio MacDon Draper FD2 presso il suo stabilimento di Curitiba (Porto Rico), in Brasile. Questa mossa riduce i tempi di consegna e l'esposizione alle fluttuazioni dei costi di importazione dovute ai tassi di cambio per un accessorio di raccolta fondamentale, venduto insieme a trattori e flotte di macchine agricole ad alta potenza.
- Gennaio 2026: John Deere ha inaugurato un nuovo stabilimento per la produzione di irroratrici a Canoas (RS), in Brasile, destinato alla produzione dell'irroratrice 1025E, che andrà a sostituire la linea a marchio PLA. L'aggiunta di una capacità produttiva dedicata in loco rafforza la posizione di Deere nel settore delle attrezzature semoventi per l'applicazione di fitofarmaci, una categoria in rapida espansione a causa della scarsità di manodopera e della ristrettezza delle finestre agronomiche.
- Aprile 2024: John Deere ha annunciato un investimento di circa 700 milioni di R$ nello stabilimento di Catalao (GO) per ampliare le infrastrutture e nazionalizzare la tecnologia See & Spray. Il programma rafforza la produzione locale e favorisce una più ampia adozione delle tecnologie di irrorazione di precisione attraverso una filiera produttiva con sede in Brasile.
Ambito del rapporto sul mercato dei macchinari per trattori agricoli in Sud America
Un trattore agricolo è un veicolo industriale solitamente utilizzato per spostare l'attrezzo attaccato che esegue il lavoro di aratura del campo o di esecuzione di altre attività. Il mercato dei trattori sudamericani è segmentato per potenza (inferiore a 80 CV, da 81 CV a 130 CV e superiore a 130 CV), tipo (trattori da frutteto, da filari e altri tipi) e geografia (Brasile, Argentina, resto del Sud America). Il rapporto offre le dimensioni del mercato e le previsioni per volume in (unità) e valore in (USD) per tutti i segmenti sopra indicati.
Per tipo di macchinario
| Macchine per l'aratura e la coltivazione | Aratri |
| erpice | |
| Motozappe e Coltivatori | |
| Altre macchine per l'aratura e la coltivazione | |
| Macchinario di impianto | Seminatrici |
| Fioriere | |
| Spargimento | |
| Altri macchinari per piantare | |
| Macchine per fienagione e foraggio | Falciatrici e condizionatori |
| Imballatrici | |
| Altre macchine per fienagione e foraggio | |
| Irroratrici | |
| altri tipi |
| Per tipo di macchinario | Macchine per l'aratura e la coltivazione | Aratri |
| erpice | ||
| Motozappe e Coltivatori | ||
| Altre macchine per l'aratura e la coltivazione | ||
| Macchinario di impianto | Seminatrici | |
| Fioriere | ||
| Spargimento | ||
| Altri macchinari per piantare | ||
| Macchine per fienagione e foraggio | Falciatrici e condizionatori | |
| Imballatrici | ||
| Altre macchine per fienagione e foraggio | ||
| Irroratrici | ||
| altri tipi | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei trattori agricoli in Sud America nel 2026?
Il mercato è valutato a 4.55 miliardi di dollari nel 2026 e si prevede che raggiungerà i 6.79 miliardi di dollari entro il 2031.
Quale segmento di macchinari detiene la quota di fatturato maggiore?
Le attrezzature per l'aratura e la coltivazione sono in testa con una quota di fatturato del 33.35% nel 2025.
Qual è la categoria di macchinari in più rapida crescita entro il 2031?
Si prevede che gli irroratori registreranno un CAGR del 10.11% nel periodo di previsione (2026-2031).
Perché il Brasile è la regione geografica dominante?
Il Brasile combina grandi dimensioni delle aziende agricole, consistenti programmi di credito rurale e una rapida adozione dell'agricoltura di precisione, fornendo circa il 56.60% delle vendite regionali.


