

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.46 miliardo di dollari |
| Dimensione del mercato (2031) | 2.70 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 13.11% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi ADAS in Sud America a cura di Mordor Intelligence
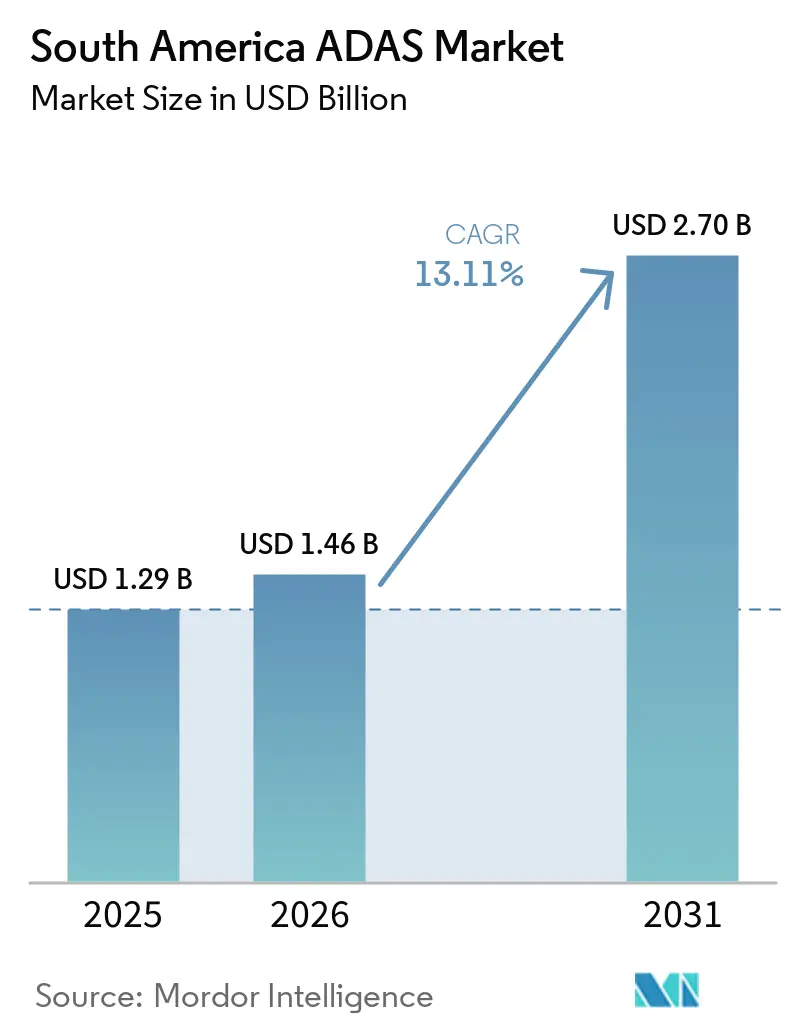
Il mercato ADAS sudamericano aveva un valore di 1.29 miliardi di dollari nel 2025, è stimato a 1.46 miliardi di dollari nel 2026 e si prevede che raggiungerà i 2.70 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.11% durante il periodo di previsione (2026-2031). Il mercato ADAS sudamericano si sta espandendo oltre gli allestimenti premium dei veicoli, poiché i produttori automobilistici stanno integrando sempre più funzioni di sicurezza attiva nei modelli di fascia media e di massa. I requisiti brasiliani per la frenata automatica d'emergenza obbligatoria e il protocollo NCAP latino rivisto stanno portando le specifiche di sicurezza nella pianificazione del prodotto in una fase più precoce del ciclo di sviluppo del veicolo. Questi cambiamenti favoriscono i fornitori in grado di supportare i programmi locali per i veicoli con sensori, software, test e servizi di calibrazione. Il Brasile rimane il centro degli approvvigionamenti regionali grazie alla combinazione di capacità produttiva di veicoli, supporto politico e un numero crescente di programmi per veicoli. Il mercato ADAS sudamericano offre inoltre spazio per sistemi aftermarket e servizi per flotte, poiché gran parte del parco veicoli regionale rimane in circolazione per molti anni.
Punti chiave del rapporto
- Per quanto riguarda le funzioni ADAS, il cruise control adattivo deteneva il 23.23% della quota di mercato ADAS in Sud America nel 2025, mentre si prevede che l'avviso di superamento involontario della corsia crescerà a un tasso annuo composto del 14.78% fino al 2031.
- In termini di tecnologia, nel 2025 il LiDAR rappresentava il 43.88% del mercato ADAS del Sud America, mentre si prevede che i sistemi a telecamera cresceranno a un tasso annuo composto del 15.11% fino al 2031.
- Per tipologia di veicolo, le autovetture detenevano l'84.33% della quota di fatturato regionale nel 2025 e si prevede che cresceranno a un tasso annuo composto del 15.38% fino al 2031.
- Nel 2025, l'hardware rappresentava il 76.76% del mercato ADAS del Sud America, mentre si prevede che il software crescerà a un tasso annuo composto (CAGR) del 14.98% fino al 2031.
- Per livello di automazione, i sistemi di assistenza alla guida di Livello 1 detenevano il 56.12% della quota di mercato ADAS in Sud America nel 2025, mentre si prevede che l'automazione parziale della guida di Livello 2 crescerà a un tasso annuo composto del 15.22% fino al 2031.
- A livello di singolo Paese, il Brasile deteneva il 35.63% del mercato regionale nel 2025 e si prevede che crescerà a un tasso annuo composto del 15.23% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato ADAS in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'integrazione OEM delle funzionalità ADAS | + 3.5% | Brasile, Argentina, Cile | Medio termine (2-4 anni) |
| Rafforzamento dei requisiti di sicurezza dei veicoli | + 3.2% | Brasile, con ripercussioni sui mercati del MERCOSUR | A breve termine (≤ 2 anni) |
| Espansione della produzione di veicoli | + 2.0% | Brasile e Argentina | Medio termine (2-4 anni) |
| Domanda di diagnostica remota e ADAS retrofit basata sulle flotte | + 1.5% | Brasile, Colombia, Perù | Medio termine (2-4 anni) |
| Aumento della domanda dei consumatori in termini di sicurezza e comfort di guida. | + 1.3% | Brasile, Cile, Colombia | Medio termine (2-4 anni) |
| Produzione locale di telecamere e radar ADAS | + 1.2% | Brasile | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'integrazione OEM delle funzionalità ADAS
Il protocollo NCAP innalza la soglia di installazione per i sistemi di frenata automatica d'emergenza e di mantenimento della corsia, passando da una quota parziale delle vendite totali alla copertura completa. Il protocollo influenza le decisioni di acquisto, poiché i produttori devono integrare le funzionalità qualificanti nei piani di produzione o offrirle come optional a sé stanti. I test ampliati includono il rilevamento notturno di pedoni, il rilevamento di ciclisti e ulteriori scenari di rilevamento dell'angolo cieco. Questi requisiti innalzano gli standard tecnici per telecamere, radar e sistemi di controllo nel mercato ADAS sudamericano. La Kia Sportage restyling ha ricevuto il punteggio di sicurezza più alto da NCAP per i suoi sistemi di frenata automatica d'emergenza, di mantenimento della corsia e di rilevamento dell'angolo cieco, sottolineando l'adozione di queste funzionalità nei veicoli di fascia media. Di conseguenza, il mercato ADAS sudamericano sta spostando gli acquisti verso fornitori in grado di soddisfare i requisiti regionali di test e validazione su larga scala [1] “Latin NCAP 2026 Overall Rating 2026 V2.0.2,” Latin American and Caribbean New Car Assessment Programme, latinncap.com..
Rafforzamento dei requisiti di sicurezza dei veicoli
Il Brasile ha reso obbligatoria la frenata automatica d'emergenza (AEB) per i nuovi modelli di veicoli, con l'obiettivo di estenderla all'intera flotta. Nell'ambito di questo quadro normativo, lo scenario di rilevamento degli ostacoli fissi si applicherà a tutti i veicoli prodotti. Questi requisiti offrono ai produttori di veicoli un chiaro incentivo a integrare l'AEB durante gli aggiornamenti delle piattaforme, anziché rimandarne l'implementazione. Il protocollo NCAP pone maggiore enfasi sull'AEB per gli utenti della strada più vulnerabili e introduce condizioni di rilevamento più rigorose per pedoni e ciclisti. Amplia inoltre la copertura della valutazione dell'angolo cieco e collega più strettamente le valutazioni di sicurezza più elevate alle funzionalità di assistenza alla guida. Nel complesso, questi requisiti rendono le prestazioni di sicurezza una considerazione di prodotto più rilevante nel mercato sudamericano dei sistemi ADAS.
Domanda di diagnostica remota e ADAS retrofit basata sulle flotte
Gli operatori di flotte possono adottare funzionalità di sicurezza selezionate senza dover sostituire l'intera flotta di veicoli. Questo approccio è particolarmente rilevante in Brasile, Colombia e Perù, dove gli operatori gestiscono autocarri, autobus e veicoli commerciali leggeri datati. I requisiti dell'assicurazione merci e gli standard di sicurezza dei clienti possono supportare gli acquisti di sistemi di retrofit, anche quando la domanda di veicoli nuovi rimane limitata. Nell'ottobre 2025, Volkswagen Caminhões e Ônibus ha lanciato RIO Remote Diagnosis, che offre un monitoraggio in tempo reale per le flotte di autocarri e autobus. Il servizio consente l'identificazione tempestiva di avvisi di manutenzione critici e può migliorare la disponibilità della flotta. Tali servizi possono instaurare un rapporto commerciale continuativo a seguito dell'installazione di un veicolo o di un sistema di retrofit.
Produzione localizzata in Brasile di telecamere e radar ADAS.
ZF ha iniziato la produzione di telecamere frontali intelligenti di terza generazione e mezzo presso il suo stabilimento di elettronica di Limeira, a San Paolo, nell'ottobre 2025. Il progetto ha comportato un investimento di 3.5 milioni di BRL (6 milioni di dollari) ed è stato supportato dagli incentivi del Programma Mover. ZF prevede di produrre 500,000 unità di telecamere all'anno entro il 2027 e di localizzare la sua telecamera di quarta generazione e ottava nel 2026. La produzione locale serve un mercato in cui i moduli sensore avanzati hanno oltre il 65% di contenuto d'importazione in termini di valore. Può ridurre lo svantaggio dei costi di sbarco che ha limitato l'installazione sui modelli di massa [2] “ZF Inicia Produção de Câmeras Frontais Inteligentes no Brasil e Reforça Liderança Global em Direção Automatizada,” ZF Press Release, press.zf.com. . Il mercato ADAS sudamericano può beneficiare di una base di fornitura regionale che riduce i vincoli di consegna, importazione e calibrazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati dei sistemi ADAS e dei sensori. | -1.0% | Brasile, Argentina, Colombia, Perù | Medio termine (2-4 anni) |
| Segnaletica orizzontale inadeguata, infrastrutture stradali insufficienti e dati cartografici inadeguati. | -0.8% | Perù, Colombia e strade secondarie regionali | A lungo termine (≥ 4 anni) |
| Difficoltà di calibrazione causate dalla variabilità di strade, condizioni meteorologiche e veicoli. | -0.5% | Mercati del Brasile e delle Ande | Medio termine (2-4 anni) |
| Quadri normativi e di responsabilità frammentati per la guida automatizzata | -0.4% | Argentina, Colombia, Cile, Perù | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati dei sistemi ADAS e dei sensori.
Il Brasile impone dazi all'importazione sull'elettronica automobilistica in base alla classificazione del prodotto e alla copertura degli accordi commerciali. Questa struttura tariffaria crea un divario di costo tra i veicoli importati dotati di pacchetti completi di sensori e i modelli prodotti internamente con meno funzionalità. Di conseguenza, il mercato sudamericano dei sistemi ADAS (Advanced Driver-Assistance Systems) si trova ad affrontare vincoli di accessibilità economica prima che le funzioni avanzate possano essere ampiamente adottate nei modelli di veicoli di fascia bassa. Le unità ADAS aftermarket di base sono disponibili tramite distributori, mentre le piattaforme integrate per flotte comportano costi di installazione e spese di manutenzione ricorrenti. La produzione locale potrebbe ridurre questo divario; tuttavia, raggiungere una scala sufficiente in tutte le categorie di sensori richiederà tempo.
Segnaletica orizzontale inadeguata, infrastrutture stradali insufficienti e dati cartografici inadeguati.
Le funzioni di avviso di superamento della corsia e di mantenimento della corsia basate su telecamere richiedono una segnaletica orizzontale chiara e uniforme per un funzionamento affidabile. Tuttavia, molte strade secondarie e rurali del Sud America sono prive di segnaletica adeguata. La limitata copertura cartografica delle rotte andine e amazzoniche restringe ulteriormente il campo di applicazione delle funzioni dipendenti dalle mappe. Di conseguenza, i fornitori sono incentivati a integrare radar, telecamere e altri input da sensori per mantenere le prestazioni del sistema anche in condizioni stradali meno prevedibili.
Analisi del segmento
Per funzione ADAS: le scadenze di conformità accelerano l'adozione della sicurezza attiva
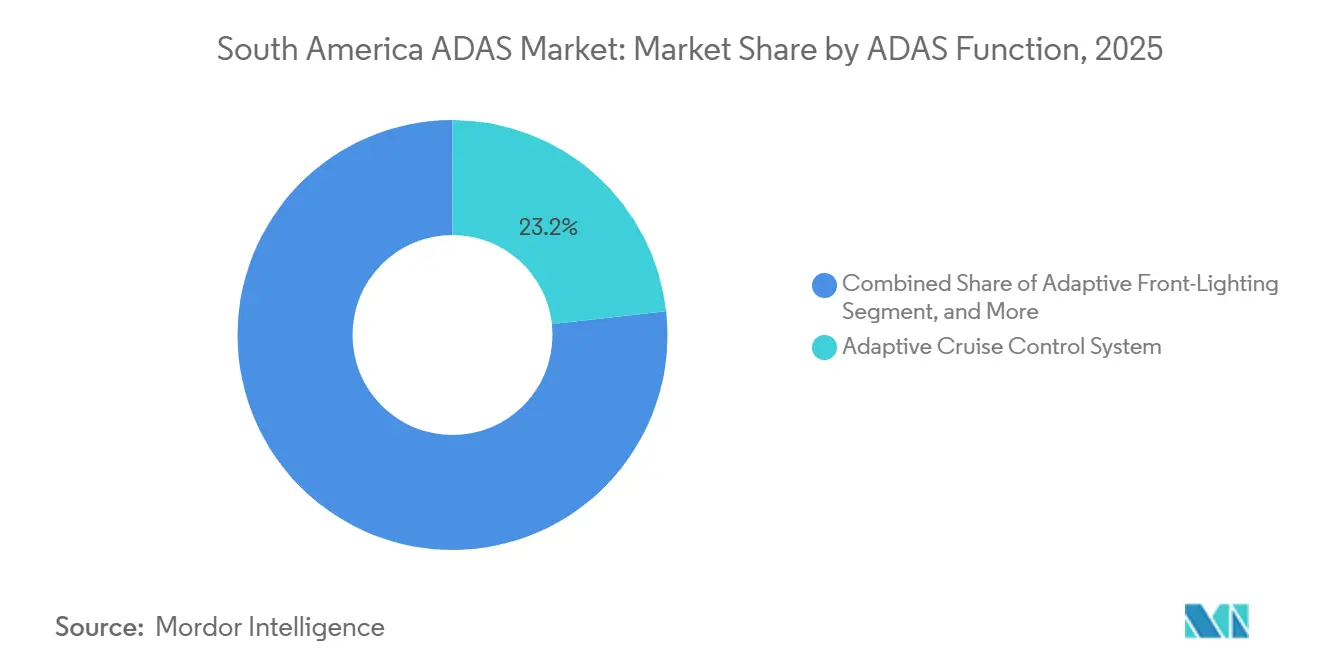
Il cruise control adattivo deteneva la quota maggiore di mercato, pari al 23.23% nel 2025. Rimaneva una funzionalità di base comune per i conducenti che utilizzavano i sistemi avanzati di assistenza alla guida nelle autovetture di medie e grandi dimensioni. L'avviso di superamento della corsia è la funzione in più rapida crescita, con un CAGR del 14.78% fino al 2031. Il NCAP richiede che la diffusione dei sistemi di mantenimento della corsia aumenti da una quota sostanziale delle vendite di veicoli a una copertura completa. Questo requisito accresce l'importanza del mantenimento della corsia nella pianificazione dei modelli di veicoli. L'ampliamento delle soglie di diffusione supporta il valore di segmento delle funzioni correlate al mantenimento della corsia.
Le condizioni stradali non eliminano la domanda di sistemi di avviso di superamento della corsia. Piuttosto, la segnaletica orizzontale incompleta o usurata differenzia i sistemi in grado di funzionare in modo affidabile nelle condizioni locali. La frenata automatica d'emergenza, il rilevamento dell'angolo cieco e l'avviso di collisione frontale stanno guadagnando terreno man mano che i requisiti di prova diventano più rigorosi. NCAP ha introdotto scenari di valutazione ampliati per il rilevamento dell'angolo cieco. I programmi di gestione delle flotte incentrati sulla responsabilità in caso di incidente stanno adottando sempre più sistemi di monitoraggio del conducente. L'illuminazione anteriore adattiva e altre funzioni rappresentano attualmente quote di mercato minori, ma si prevede che beneficeranno dell'integrazione da parte dei produttori di sistemi di sensori più avanzati. Il mercato sudamericano dei sistemi ADAS continuerà a basarsi su funzioni che soddisfino sia i requisiti di valutazione formali sia le esigenze pratiche di utilizzo su strada.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: il LiDAR primeggia in termini di valore, mentre i sistemi di telecamere si diffondono su larga scala.
Nel 2025, il LiDAR deteneva il 43.88% del segmento tecnologico in termini di valore. L'elevata quota di fatturato regionale rifletteva i prezzi dei moduli e il valore dell'integrazione di sistema, piuttosto che la leadership in termini di volume di unità vendute. Telecamere e radar hanno guidato la domanda di unità in numerose applicazioni veicolari. Si prevede che i sistemi di telecamere cresceranno a un tasso annuo composto (CAGR) del 15.11% fino al 2031. In Brasile, le telecamere posteriori sono obbligatorie sui nuovi veicoli. I test NCAP, che prevedono l'installazione di telecamere anteriori per rilevare pedoni e ciclisti, richiedono inoltre che queste telecamere siano in grado di rilevare pedoni e ciclisti anche nella parte anteriore della strada.
Il radar supporta la prevenzione delle collisioni nelle flotte commerciali, mentre i sensori a ultrasuoni rimangono ampiamente utilizzati per l'assistenza al parcheggio. I sensori a infrarossi sono principalmente limitati ad applicazioni di visione notturna di fascia alta e al monitoraggio del conducente. La fusione dei sensori integra i dati provenienti da telecamere, radar e LiDAR tramite hardware di elaborazione condiviso, rendendola sempre più rilevante per le specifiche ADAS avanzate. I sistemi di maggior valore richiedono una calibrazione affidabile dell'intera suite di sensori del veicolo. Pertanto, il mercato ADAS sudamericano necessita sia di un'implementazione di telecamere economicamente vantaggiosa sia della capacità tecnica di supportare combinazioni di sensori più complesse. La produzione locale di telecamere può anche contribuire a stabilire una catena di fornitura tecnologica regionale più stabile.
Per tipologia di veicolo: le autovetture dominano sia in termini di scala che di crescita
Nel 2025, le autovetture rappresentavano l'84.33% della quota di fatturato regionale per tipologia di veicolo e si prevede che cresceranno a un tasso annuo composto del 15.38% fino al 2031. Le valutazioni NCAP e i requisiti brasiliani si concentrano principalmente sui veicoli leggeri M1. Le autovetture, pertanto, rimangono la principale base di volume per sensori, centraline e software per veicoli. I produttori automobilistici cinesi stanno aumentando la quantità di sistemi ADAS di serie nei veicoli elettrici di fascia media. Ciò aumenta la pressione sugli altri produttori affinché offrano sistemi comparabili.
I veicoli commerciali leggeri necessitano sempre più di funzioni anticollisione, poiché i gestori delle flotte considerano le dotazioni di sicurezza come uno strumento per la gestione della responsabilità. I veicoli commerciali pesanti si trovano in una fase di adozione più precoce. Stanno entrando nel mercato sudamericano dei sistemi ADAS (Advanced Driver-Assistance Systems) attraverso la telematica delle flotte e i requisiti di sicurezza del trasporto pubblico. Gli autobus rappresentano una parte piccola ma distinta della domanda, poiché le concessioni di trasporto pubblico possono collegare le dotazioni di sicurezza ai requisiti operativi. Il programma di Rio de Janeiro prevede l'acquisto di 5,000 nuovi autobus entro agosto 2028. Questa struttura si differenzia dalla domanda guidata dai consumatori perché si basa sugli appalti pubblici e sulle aspettative di prestazioni operative. I produttori di veicoli dovranno tenere conto dei diversi criteri di acquisto utilizzati da consumatori, gestori di flotte e autorità di trasporto pubblico.
Offrendo: hardware consolidato, software in procinto di un punto di svolta
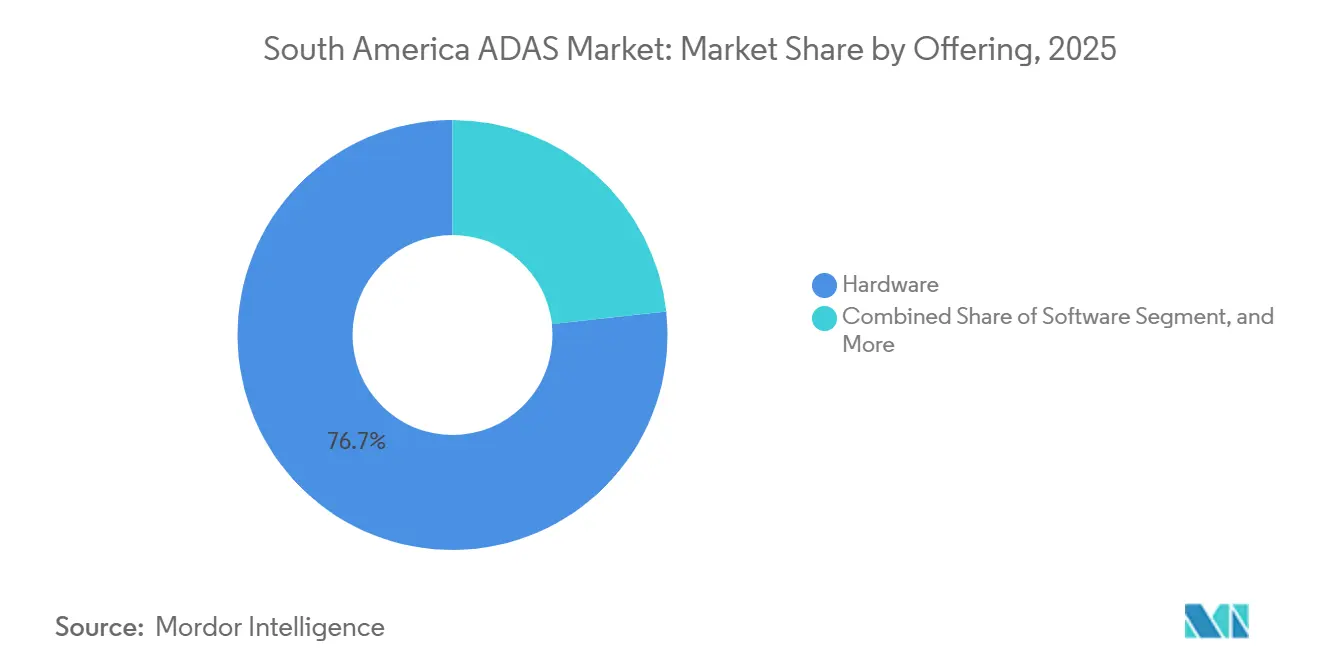
Nel 2025, l'hardware deteneva il 76.76% del mercato ADAS sudamericano. Telecamere, radar, LiDAR, centraline elettroniche e componenti correlati costituiscono lo strato di percezione fisica dei veicoli equipaggiati. Si prevede che il software crescerà a un tasso annuo composto (CAGR) del 14.98% fino al 2031. La progettazione di veicoli basata su software consente di aggiornare le funzioni in modalità wireless anche dopo la vendita iniziale del veicolo. Ciò rende i ricavi derivanti dal software rilevanti per l'intero ciclo di vita di un veicolo. I sistemi integrati combinano sensori, elaborazione e connettività con un numero ridotto di fornitori.
Il mix di offerte sta cambiando, poiché il software assume un'importanza sempre maggiore per gli aggiornamenti funzionali e la gestione dei dati. I sistemi integrati possono riunire hardware di percezione, elaborazione della fusione dati e connettività sotto un unico fornitore. I prodotti aftermarket e di retrofit rappresentano la sottocategoria hardware in più rapida crescita. La loro domanda proviene dal parco veicoli più datato della regione e dagli operatori logistici che cercano un migliore controllo dei costi operativi. Il mercato ADAS sudamericano sta quindi legando più strettamente le vendite di hardware ai ricavi ricorrenti derivanti da software e servizi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per livello di automazione: Livello 1: consolidato, Livello 2: la nuova frontiera della crescita
Nel 2025, i sistemi di assistenza alla guida di livello 1 detenevano il 56.12% del mercato in base al livello di automazione. L'avviso di collisione frontale, la frenata automatica di emergenza e l'avviso di superamento della corsia costituiscono la base attuale delle dotazioni di sicurezza in molti veicoli di nuova generazione. Si prevede che l'automazione parziale della guida di livello 2 crescerà a un tasso annuo composto del 15.22% fino al 2031. Questa crescita è dovuta al maggiore utilizzo di sistemi di fusione multisensore e alle maggiori aspettative in termini di dotazioni di sicurezza per i veicoli leggeri. Il valore del segmento per i sistemi di livello 2 aumenta man mano che le case automobilistiche introducono più funzioni all'interno di una piattaforma veicolare comune. Le configurazioni di livello 0 sono in declino, poiché i requisiti di sicurezza di base stanno diventando più comuni.
L'automazione della guida condizionata di livello 3 rimane in fase pilota e di definizione delle prime politiche. Il contesto legale e di responsabilità richiede ancora norme più chiare prima che si possa procedere a una diffusione su larga scala. Le prestazioni del sistema devono inoltre tenere conto della segnaletica stradale, delle lacune nelle mappe e delle diverse condizioni di traffico. Questi vincoli mantengono le opportunità a breve termine incentrate sulle funzioni di livello 1 e 2. I fornitori che combinano la calibrazione locale con pacchetti di sensori a basso costo potrebbero essere in una posizione migliore per servire i veicoli destinati al mercato di massa. Il settore ADAS sudamericano si sta muovendo verso sistemi di assistenza alla guida più avanzati, senza tuttavia considerare l'automazione avanzata come un sostituto immediato della guida umana. Il ritmo di questa transizione rimane legato alla regolamentazione, alla disponibilità di strade adeguate e all'accessibilità economica dei veicoli.
Analisi geografica
Nel 2025 il Brasile deteneva il 35.63% del mercato regionale e si prevede che crescerà a un tasso annuo composto (CAGR) del 15.23% fino al 2031. Il Brasile funge da hub regionale per la domanda di sistemi ADAS, grazie al programma di implementazione graduale della frenata automatica d'emergenza (AEB), alla consolidata base produttiva di veicoli e agli incentivi per gli investimenti industriali. Le scadenze per l'AEB forniscono a fornitori e OEM una tempistica chiara per l'integrazione delle funzionalità di sicurezza attiva. San Paolo rimane il principale centro di produzione e approvvigionamento per i programmi automobilistici, mentre la concentrazione della domanda di componenti in prossimità dei principali stabilimenti di assemblaggio crea un ambiente più favorevole alla localizzazione dei fornitori. General Motors ha ampliato il suo piano di investimenti in Brasile per supportare il rinnovamento dei prodotti, l'integrazione dei veicoli ibridi e la modernizzazione della produzione. GWM sta inoltre sviluppando un ulteriore stabilimento in Brasile, dopo che la domanda ha superato la capacità dell'impianto esistente. Inoltre, Changan e CAOA hanno avviato l'assemblaggio locale del SUV Uni-T ad Anápolis.
L'Argentina contribuisce in modo significativo alla domanda regionale di sistemi ADAS. Cile e Colombia stanno portando avanti i requisiti di sicurezza in linea con i quadri normativi dell'UNECE, con tempistiche di adeguamento graduali. La Colombia ha inoltre compiuto progressi nelle politiche relative alla guida automatizzata. Il Perù presenta un contesto operativo complesso, poiché la maggior parte degli elementi stradali andini sottoposti a verifica non soddisfaceva le specifiche nazionali. Lima, Bogotà e Santiago stanno generando domanda di retrofit a causa dei requisiti di sicurezza e logistica delle flotte. Questi mercati ampliano le opportunità regionali, sebbene le condizioni infrastrutturali e i requisiti di calibrazione varino significativamente da paese a paese.
Panorama competitivo
Il mercato sudamericano dei sistemi ADAS è moderatamente concentrato a livello di fornitura OEM. Bosch, Continental, ZF, Valeo, Aptiv, DENSO e Mobileye intrattengono rapporti significativi con i produttori che operano in Brasile. Tuttavia, nessun singolo fornitore è immune ai cambiamenti competitivi derivanti dall'espansione della presenza delle piattaforme OEM cinesi nella regione. La produzione locale può aiutare i fornitori a ridurre l'esposizione ai dazi di importazione e alle fluttuazioni dei tassi di cambio, accorciando al contempo le catene di approvvigionamento per i programmi di veicoli regionali. I fornitori che offrono supporto tecnico locale godono inoltre di un vantaggio, soprattutto quando i veicoli richiedono la calibrazione per le condizioni stradali e meteorologiche regionali. Di conseguenza, le capacità locali rappresentano un fattore di differenziazione competitivo, piuttosto che una semplice spesa legata alla conformità.
Nel luglio 2026, Mobileye ha annunciato che alcuni veicoli Stellantis, il cui lancio era previsto per il 2027, sarebbero stati dotati della sua tecnologia ADAS potenziata dal cloud [3] “Mobileye to Supply Cloud-Enhanced ADAS for Select Future Stellantis Vehicles,” Mobileye News, mobileye.com. . Il sistema utilizza l'intelligenza stradale REM, la cui copertura è in espansione in tutto il Sud America. Questi sviluppi dimostrano come i fornitori stiano combinando le capacità produttive regionali con le funzioni abilitate dal cloud. Il mercato ADAS sudamericano rimane accessibile alle aziende in grado di soddisfare sia i requisiti hardware dei veicoli che le esigenze locali di dati stradali.
Il mercato dei ricambi rappresenta una potenziale opportunità, poiché i fornitori Tier-1 consolidati spesso organizzano le proprie attività attorno ai contratti OEM. Gli operatori di flotte richiedono capacità di installazione, assistenza, diagnostica e monitoraggio diverse da quelle necessarie per la fornitura di veicoli nuovi. Anche i progetti di trasporto pubblico richiedono ai fornitori di collaborare con le autorità cittadine e i concessionari. NVIDIA, NXP Semiconductors e Infineon Technologies partecipano al livello di elaborazione che supporta sistemi di Livello 2 sempre più integrati. Nell'aprile 2026, Bosch ha annunciato un investimento di 1 miliardo di BRL (circa 195.3 milioni di dollari) nella capacità produttiva brasiliana di componenti per veicoli elettrici e ibridi. Sebbene l'investimento sia mirato ai componenti elettrificati, dimostra il continuo impegno dei fornitori nella produzione automobilistica in Brasile.
Leader del settore ADAS in Sud America
Robert Bosch GmbH
Continental AG
ZF Friedrichshafen AG
PLC Aptiv
Società DENSO
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Scania ha presentato la sua nuova gamma di autobus Super per il mercato brasiliano, dove farà il suo debutto ufficiale. Secondo Scania, la nuova piattaforma riduce il consumo di carburante fino all'8% rispetto alla generazione attuale, mentre il motore da 11 litri reintrodotto offre un ulteriore miglioramento del 2% in termini di efficienza energetica. La gamma Super include anche un pacchetto di sistemi avanzati di assistenza alla guida (ADAS) e un quadro strumenti digitale per migliorare la sicurezza.
- Giugno 2026: Leapmotor è entrata ufficialmente nel mercato argentino annunciando la prevendita del nuovo B10 REEV, un SUV di segmento C e il primo modello del marchio disponibile nel Paese. Il B10 è dotato di sette airbag, 15 funzioni di assistenza alla guida avanzata (ADAS) di livello 2 e una suite di 12 sensori e telecamere. Il veicolo incorpora inoltre una struttura della carrozzeria in acciaio ad alta resistenza progettata per migliorare la rigidità torsionale e la protezione degli occupanti.
Ambito del rapporto sul mercato ADAS del Sud America
Il mercato ADAS del Sud America è segmentato per tipologia, tecnologia, tipo di veicolo, offerta, livello di automazione e paese. Per tipologia, il mercato è segmentato in (sistema di controllo adattivo della velocità di crociera, fari adattivi, sistema di visione notturna, rilevamento dell'angolo cieco, avviso di superamento della corsia e altri tipi), per tecnologia in (radar, lidar e telecamera), per tipo di veicolo in (autovetture e veicoli commerciali), per offerta in (hardware e altro), per livello di automazione in (assistenza alla guida di livello 0 e altro) e per paese in (Brasile, Argentina, Cile, Colombia, Perù e resto del Sud America). Il rapporto fornisce le dimensioni del mercato e le previsioni per il mercato ADAS del Sud America in valore (USD) per i segmenti sopra menzionati.
Tramite funzione ADAS
| Sistema di controllo della velocità adattivo |
| Illuminazione anteriore adattiva |
| Frenata di emergenza automatica |
| Rilevamento punto cieco |
| Sistema di monitoraggio del conducente |
| Avviso di collisione in avanti |
| Lane Departure Warning |
| Altre funzioni ADAS |
Per tecnologia
| Telecamere |
| Radar |
| LiDAR |
| Sensore ultrasonico |
| Sensore a infrarossi |
| Fusione del sensore |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali leggeri |
| Veicoli commerciali pesanti |
| Gli autobus |
Offrendo
| Hardware |
| Software |
| Sistemi ADAS integrati |
| Sistemi aftermarket e di retrofit |
Per livello di automazione
| Assistenza alla guida di livello 0 |
| Assistenza alla guida di livello 1 |
| Automazione parziale della guida di livello 2 |
| Automazione della guida condizionata di livello 3 |
Per Nazione
| Brasile |
| Argentina |
| Cile |
| Colombia |
| Perù |
| Resto del Sud America |
| Tramite funzione ADAS | Sistema di controllo della velocità adattivo |
| Illuminazione anteriore adattiva | |
| Frenata di emergenza automatica | |
| Rilevamento punto cieco | |
| Sistema di monitoraggio del conducente | |
| Avviso di collisione in avanti | |
| Lane Departure Warning | |
| Altre funzioni ADAS | |
| Per tecnologia | Telecamere |
| Radar | |
| LiDAR | |
| Sensore ultrasonico | |
| Sensore a infrarossi | |
| Fusione del sensore | |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali leggeri | |
| Veicoli commerciali pesanti | |
| Gli autobus | |
| Offrendo | Hardware |
| Software | |
| Sistemi ADAS integrati | |
| Sistemi aftermarket e di retrofit | |
| Per livello di automazione | Assistenza alla guida di livello 0 |
| Assistenza alla guida di livello 1 | |
| Automazione parziale della guida di livello 2 | |
| Automazione della guida condizionata di livello 3 | |
| Per Nazione | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni per i sistemi avanzati di assistenza alla guida in Sud America?
Si prevede che il mercato ADAS del Sud America crescerà da 1.46 miliardi di dollari nel 2026 a 2.70 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 13.11%.
Quale Paese in Sud America è leader nella domanda di sistemi avanzati di assistenza alla guida?
Nel 2025 il Brasile si è affermato come leader regionale con una quota del 35.63% e si prevede che crescerà a un tasso annuo composto del 15.23% fino al 2031.
Quale tecnologia ADAS sta crescendo più rapidamente in Sud America?
Si prevede che i sistemi di telecamere cresceranno a un tasso annuo composto del 15.11% fino al 2031, grazie ai requisiti per le fotocamere posteriori e all'ampliamento dei test di sicurezza.
Perché le case automobilistiche stanno aggiungendo sempre più funzioni di assistenza alla guida in Brasile?
Le norme di sicurezza, le valutazioni NCAP, i requisiti di produzione per l'esportazione e gli incentivi alla localizzazione stanno incrementando l'installazione di apparecchiature.
Quali sono i fattori che limitano una maggiore diffusione dei sistemi ADAS in Sud America?
I costi dei sensori, la scarsa qualità della segnaletica orizzontale, la limitata disponibilità di mappe e la necessità di calibrazioni locali rimangono i principali ostacoli.


