

Dimensioni e quota di mercato dei servizi 5G in Sud America
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 5.13 miliardo di dollari |
| Dimensione del mercato (2031) | 11.34 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 17.19% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi 5G in Sud America a cura di Mordor Intelligence
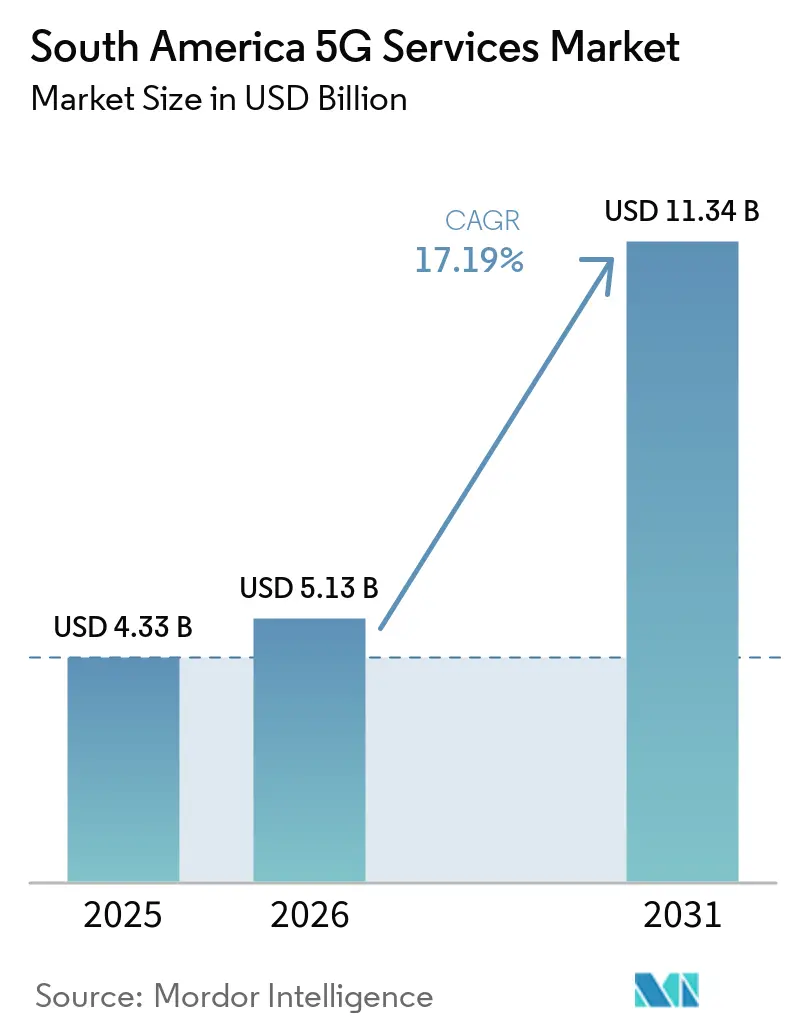
Il mercato dei servizi 5G in Sud America aveva un valore di 4.33 miliardi di dollari nel 2025 e si stima che crescerà da 5.13 miliardi di dollari nel 2026 a 11.34 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 17.19% durante il periodo di previsione (2026-2031).
Il Brasile ha iniziato questo periodo con la più ampia copertura 5G della regione, dopo che il processo di assegnazione dello spettro del 2021 ha consentito l'utilizzo simultaneo di bande di frequenza basse, medie e alte. Il crescente utilizzo dei dati da smartphone rende la nuova capacità di rete essenziale, piuttosto che un aggiornamento premium opzionale. Gli acquirenti aziendali stanno inoltre stipulando contratti di servizio a lungo termine per reti private, automazione industriale e operazioni sicure. Gli operatori stanno concentrando i capitali su aree e servizi in cui i rendimenti sono più chiari, tra cui l'accesso wireless fisso, le funzionalità standalone e la connettività aziendale. Il mercato dei servizi 5G in Sud America ha quindi margini di espansione, sebbene le economie rurali, le politiche disomogenee in materia di spettro e i limiti alla monetizzazione dei servizi premium continueranno a influenzare le scelte di implementazione.
Punti chiave del rapporto
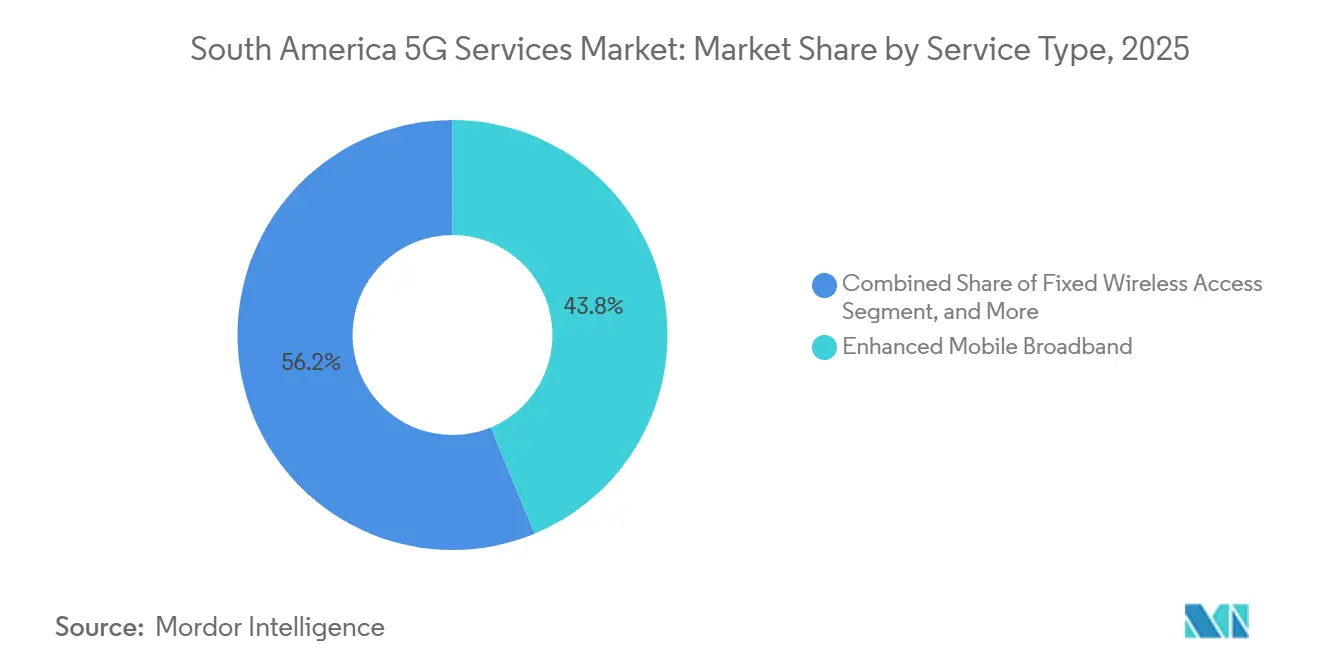
- Per tipologia di servizio, la banda larga mobile avanzata deteneva il 43.76% del fatturato del mercato dei servizi 5G in Sud America nel 2025, mentre si prevede che l'accesso wireless fisso si espanderà a un tasso di crescita annuo composto (CAGR) del 17.93% fino al 2031.
- In base all'architettura di rete, il 5G non standalone ha rappresentato il 55.72% del fatturato del mercato dei servizi 5G in Sud America nel 2025, mentre si prevede che il 5G standalone crescerà a un tasso annuo composto (CAGR) del 18.16% fino al 2031.
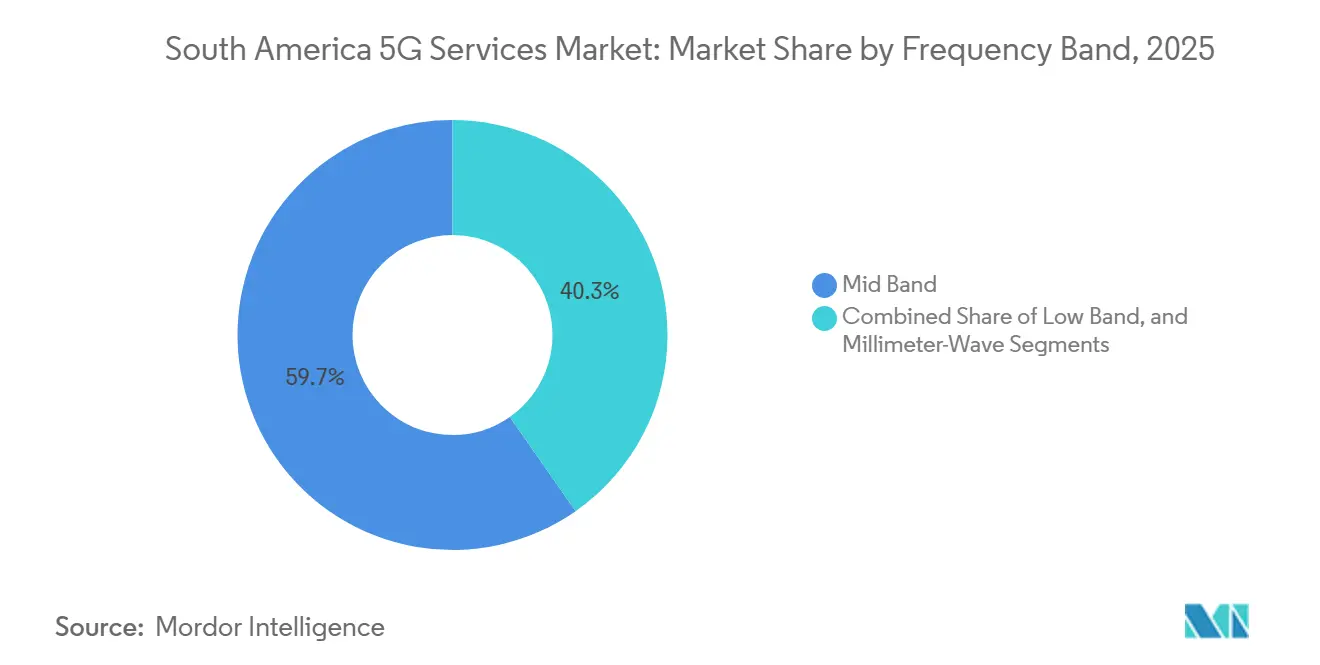
- Per quanto riguarda le bande di frequenza, la banda media ha rappresentato il 59.71% dei ricavi nel 2025, mentre si prevede che le onde millimetriche cresceranno a un tasso annuo composto del 18.43% fino al 2031.
- Per settore di utilizzo finale, l'IT e le telecomunicazioni hanno rappresentato il 28.23% del fatturato del 2025, mentre si prevede che i settori manifatturiero, energetico e dei servizi di pubblica utilità cresceranno a un tasso annuo composto del 19.04% fino al 2031.
- Nel 2025, le applicazioni, la comunicazione e la collaborazione rappresentavano il 24.61% del fatturato, mentre si prevede che l'Industria 4.0 si espanderà a un tasso di crescita annuo composto (CAGR) del 17.69% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Brasile deteneva il 59.97% della quota di mercato dei servizi 5G in Sud America, mentre si prevede che il Cile crescerà a un tasso annuo composto del 18.83% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei servizi 5G in Sud America
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Traffico dati mobile in forte espansione | + 4.8% | Brasile, Cile, Colombia, Argentina, Perù | A breve termine (≤ 2 anni) |
| Crescente domanda di servizi a banda larga mobile potenziati | + 3.2% | Brasile, Cile, Colombia | A breve termine (≤ 2 anni) |
| Casi d'uso della trasformazione digitale aziendale | + 2.9% | Brasile, Cile, Colombia, Perù | Medio termine (2-4 anni) |
| Iniziative governative in materia di rilascio e copertura dello spettro radio. | + 2.4% | Brasile, Cile, Perù, Colombia, Argentina | Medio termine (2-4 anni) |
| Adozione del 5G privato nelle bande di licenza industriali e locali | + 2.0% | Brasile, Cile | Medio termine (2-4 anni) |
| Network Slicing e monetizzazione degli accordi sul livello di servizio (SLA). | + 1.4% | Brasile | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Traffico dati mobile in forte espansione
Il ciclo di investimenti nel 5G in Sud America è trainato da un utilizzo dei dati che supera la capacità disponibile sulle reti più vecchie. Ericsson ha previsto che il traffico mensile medio per smartphone attivo in America Latina aumenterà da 15 GB nel 2025 a 32 GB entro il 2031, con un CAGR del 14%, trainato da video, cloud gaming e contenuti di breve formato. [1] Ericsson, “Mobile Traffic Forecast,” Ericsson, ericsson.com Il Brasile ha mostrato la pressione immediata, poiché ogni stato ha registrato un'espansione a doppia cifra degli abbonati 5G nel 2025. Ciononostante, il 5G rappresentava solo il 21.5% delle linee mobili brasiliane alla fine dell'anno, mentre la copertura della popolazione ha raggiunto il 64.94%, lasciando un traffico considerevole sulle reti 4G. Questa differenza tra copertura e adozione significa che la spesa per la capacità può precedere la piena monetizzazione degli abbonati. Il mercato dei servizi 5G in Sud America trae vantaggio quando gli operatori vendono capacità affidabile a bassa latenza ai clienti aziendali le cui operazioni sono sensibili alle prestazioni della rete.
Crescente domanda di servizi a banda larga mobile potenziati
La banda larga mobile avanzata ha mantenuto la posizione di leader grazie alla più ampia base installata di dispositivi compatibili. La sua quota del 43.76% dei ricavi da servizi nel 2025 riflette una transizione continua dal 4G, piuttosto che una base di consumatori 5G pienamente matura. Telefónica Brasil ha registrato 21.4 milioni di abbonati 5G nel terzo trimestre del 2025, mentre il ricavo medio per utente mobile è aumentato del 3.9% raggiungendo i 31.5 BRL, pari a 5.5 USD. Questa performance ha supportato un approccio incentrato sul valore piuttosto che una strategia basata esclusivamente sull'aggiunta di connessioni. La sperimentazione del 5G Advanced a onde millimetriche a 10.4 Gbps di Claro in Brasile ha dimostrato come i livelli di servizio più veloci possano supportare future offerte premium. Cile, Colombia e Perù si trovano ancora nelle fasi iniziali del ciclo di adozione da parte dei consumatori, il che incentiva gli operatori ad assicurarsi lo spettro e a preparare offerte commerciali prima che la domanda aumenti.
Casi d'uso della trasformazione digitale aziendale
L'implementazione aziendale sta creando contratti di servizio di durata superiore rispetto ai piani tariffari mobili convenzionali. L'acciaieria Ouro Branco di Gerdau ospita la più grande rete industriale privata dedicata del Sud America, che copre oltre 8.3 milioni di m² con una capacità di 4.8 Gbps. La rete supporta veicoli autonomi, gemelli digitali, apparecchiature connesse e applicazioni di intelligenza artificiale collegate alle operazioni dell'impianto. Questi utilizzi rendono latenza, affidabilità e sicurezza requisiti commerciali piuttosto che caratteristiche tecniche. Il programma brasiliano MetaIndústria mira alla trasformazione digitale del 90% delle aziende industriali digitalizzate, fornendo supporto pubblico per questo flusso di domanda. Il mercato dei servizi 5G in Sud America può generare ricavi più stabili laddove gli operatori sviluppano canali di vendita specializzati per produttori, aziende minerarie e fornitori di servizi logistici.
Iniziative governative in materia di rilascio e copertura dello spettro radio.
Le decisioni normative hanno un impatto diretto sul ritmo e sulla localizzazione degli investimenti nelle reti 5G. La Risoluzione 785, firmata nel dicembre 2025, ha definito la roadmap brasiliana per l'asta dello spettro nelle bande a 850 MHz, 2.3 GHz, 2.5 GHz e 3.5 GHz. In Perù, Bitel, Claro, Entel e Integratel hanno firmato contratti di concessione per la banda a 3.5 GHz nel dicembre 2024, con impegni infrastrutturali per scuole, università e ospedali. Anche il Cile ha avviato una consultazione su una terza asta per la banda a 3.5 GHz alla fine del 2025, proponendo un limite di 105 MHz per operatore. Gli obblighi derivanti dalle precedenti aste brasiliane hanno contribuito a estendere la copertura 5G a 2,019 comuni entro la fine del 2025. Questo dato dimostra che obblighi di copertura chiari possono supportare il mercato dei servizi 5G in Sud America su vaste aree, dove la sola domanda commerciale potrebbe non giustificare un'implementazione precoce.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di implementazione elevati e lunghi orizzonti di ritorno sull'investimento | -1.8% | Brasile, Cile, Colombia, Argentina | A breve termine (≤ 2 anni) |
| Politica sullo spettro frammentato e ritardato | -1.2% | Argentina, Colombia, Perù, resto del Sud America | Medio termine (2-4 anni) |
| Economia dei siti rurali e disponibilità di energia elettrica inaffidabile | -0.9% | Brasile, Perù, Colombia, resto del Sud America | A lungo termine (≥ 4 anni) |
| Monetizzazione limitata del 5G autonomo oltre la connettività premium | -0.7% | Diffusa in tutta la regione, con i casi più gravi in Brasile. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di implementazione elevati e lunghi orizzonti di ritorno sull'investimento
L'implementazione del 5G rimane ad alta intensità di capitale, quindi gli operatori stanno selezionando i progetti con maggiore attenzione. TIM Brasil ha pianificato una spesa in conto capitale di 4.4-4.6 miliardi di BRL, ovvero 835-875 milioni di dollari, nel 2026 per la modernizzazione del 5G e per i servizi business-to-business e Internet of Things. Claro Brazil ha dichiarato nel febbraio 2026 che non avrebbe installato antenne 5G in ogni città solo per poter rivendicare la copertura nazionale. Questa posizione riflette l'attenzione al ritorno sull'investimento per ogni singola implementazione. La restituzione della concessione di spettro da parte di Winity Telecom ha inoltre eliminato un meccanismo di neutralità che avrebbe potuto supportare la condivisione dei costi nelle aree rurali. La decisione di sanzione dell'ANATEL dell'agosto 2026 ha rafforzato il rischio di non conformità che incombe sui futuri accordi di condivisione delle infrastrutture. [2] Agência Nacional de Telecomunicações, “Notícias,” Agência Nacional de Telecomunicações, anatel.gov.br
Politica sullo spettro frammentato e ritardato
Argentina e Colombia dimostrano come i ritardi nell'assegnazione dello spettro possano frenare la disponibilità dei servizi. Nel terzo trimestre del 2025, la disponibilità del 5G ha raggiunto il 3.0% tra gli utenti attivi in Argentina e l'1.6% in Colombia, rispetto al 38.5% in Brasile. L'autorità di regolamentazione argentina stava ancora valutando metodi di allocazione dello spettro più dinamici alla fine del 2025, senza confermare una data per l'asta. Questa incertezza limita la capacità degli operatori di pianificare gli investimenti di rete e la commercializzazione dei dispositivi. Millicom ha completato l'acquisizione di Coltel nell'aprile 2026, dopo aver constatato che gli operatori indipendenti non potevano finanziare autonomamente l'implementazione del 5G. Il consolidamento può migliorare la redditività degli investimenti, ma i ritardi nelle politiche e la limitata capacità finanziaria possono comunque rallentare il mercato dei servizi 5G in Sud America nei paesi con una significativa domanda insoddisfatta.
Analisi del segmento
Per tipologia di servizio: l'accesso wireless fisso amplia il ruolo del 5G
Nel 2025, la banda larga mobile potenziata ha rappresentato il 43.76% dei ricavi da servizi 5G nel mercato sudamericano, grazie all'ampia base di dispositivi e alla lunga storia commerciale. Rimane il servizio principale attraverso il quale gli utenti mobili passano dalla connettività 4G ai piani 5G. Le comunicazioni ultra-affidabili a bassa latenza e le comunicazioni massive machine-to-machine (MCT) sono ancora in una fase iniziale di sviluppo. La loro domanda è più strettamente legata alle reti private e ai sensori connessi nei settori minerario, agricolo, manifatturiero e logistico. Si prevede che l'accesso wireless fisso crescerà a un tasso annuo composto (CAGR) del 17.93% dal 2026 al 2031. Questa crescita è supportata da una sperimentazione del governo brasiliano del luglio 2025, che ha dimostrato come l'accesso wireless fisso 5G possa fornire velocità equivalenti alla fibra ottica alle scuole rurali. [3] Fundação CPQD, “Tecnologia 5G FWA Leva Conectividade de Alta Velocidade a Escolas em Áreas Rurais do Rio Grande do Norte”, CPQD, cpqd.com.br Claro Argentina ha inoltre attivato l’accesso wireless fisso 5G commerciale a Buenos Aires, Córdoba e capoluoghi di provincia nel novembre 2025.
Gli obblighi di copertura incorporati nelle licenze di spettro creano un livello di domanda di base per i servizi di accesso wireless fisso. Ciò rende l'offerta meno dipendente dagli aggiornamenti a breve termine dei consumatori rispetto alla banda larga mobile potenziata. Può anche connettere aree in cui la diffusione della fibra ottica rimane difficile o costosa. Le scuole e le comunità rurali rappresentano importanti casi d'uso iniziali perché allineano gli obiettivi di connettività pubblica con i piani di implementazione degli operatori. Il mercato dei servizi 5G in Sud America per la banda larga mobile potenziata è rimasto il più grande nel 2025, ma l'accesso wireless fisso ha un percorso più chiaro verso nuove entrate dalla connettività fissa. I fornitori avranno bisogno di distribuzione locale, capacità di installazione e apparecchiature clienti adeguate per scalare questi servizi. La distinzione è importante perché il 5G può soddisfare sia le esigenze di capacità mobile sia le lacune della banda larga fissa. Questo ruolo più ampio può migliorare il valore delle reti costruite al di fuori delle aree urbane densamente popolate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base all'architettura di rete: le reti autonome supportano servizi differenziati
Nel 2025, il 5G non standalone rappresentava il 55.72% dei ricavi derivanti dalle architetture di rete, poiché gli operatori potevano utilizzare le reti core 4G esistenti durante le prime fasi di implementazione. Questo approccio ha ridotto i costi a breve termine e consentito lanci commerciali più rapidi. Si prevede che il 5G standalone crescerà a un tasso annuo composto (CAGR) del 18.16% dal 2026 al 2031. Consente il network slicing, una latenza inferiore e impegni sui livelli di servizio che l'architettura non standalone non può supportare allo stesso livello. L'asta brasiliana del 2021 includeva traguardi di copertura standalone che hanno guidato l'implementazione nei comuni originariamente previsti dal programma. Claro ha attivato il network slicing con qualità su richiesta per un'importante banca brasiliana nel 2026. Questo esempio dimostra come la funzionalità standalone possa essere venduta come un servizio aziendale definito.
Nel marzo 2026, TIM e Nokia hanno esteso il loro programma AI-RAN a 14 stati brasiliani. Il progetto ha coperto il 42% della popolazione nazionale e puntava a un miglioramento del 40% della copertura e della capacità di rete, preparando al contempo il terreno per il 5G Advanced. Questi investimenti combinano la modernizzazione della rete con la preparazione per le offerte aziendali. La quota di mercato dei servizi 5G in Sud America per i sistemi non standalone è rimasta elevata nel 2025, a testimonianza del loro ruolo pratico durante la prima fase di implementazione. L'implementazione standalone diventa più vantaggiosa quando i clienti pagano per affidabilità, sicurezza e prestazioni di rete specifiche per le applicazioni. Banche, fabbriche e servizi pubblici saranno probabilmente tra i primi acquirenti di queste funzionalità. Gli operatori dovranno collegare gli aggiornamenti tecnici ai risultati per i clienti se vogliono convertire le reti standalone in entrate sostenibili. La scelta dell'architettura rimarrà quindi una decisione sia commerciale che infrastrutturale.
Per banda di frequenza: la banda media fornisce la base della rete regionale
Nel 2025, la banda media deteneva il 59.71% dei ricavi derivanti dalle bande di frequenza, risultando la principale quota di mercato per i servizi 5G in Sud America tra le gamme di spettro disponibili. Offre un equilibrio pratico tra copertura e capacità di rete. Questo equilibrio ha reso la banda a 3.5 GHz la banda centrale per molte implementazioni regionali. La banda bassa estende la copertura nelle aree rurali e migliora la connettività indoor. La sua minore velocità di trasmissione ne limita l'idoneità per alcune applicazioni 5G ad alte prestazioni. Si prevede che le onde millimetriche cresceranno a un CAGR del 18.43% dal 2026 al 2031. Claro ha dimostrato un downlink di 10.4 Gbps utilizzando l'aggregazione di onde millimetriche e banda media in Brasile durante una sperimentazione nel 2024.
Il Cile ha assegnato quattro blocchi da 400 MHz nella banda dei 26 GHz durante l'asta del 2021. Queste frequenze possono supportare le reti industriali, mentre si sviluppano le implementazioni private nei settori minerario e della logistica portuale. Le onde millimetriche rimangono concentrate in aree densamente popolate come San Paolo, Santiago e Bogotà. La loro portata limitata richiede una minore spaziatura della rete, il che ne limita l'implementazione su vasta scala. Tuttavia, la loro elevata capacità supporta servizi premium in località con intense esigenze di dati. Il mercato dei servizi 5G in Sud America per la banda media rimane più ampio perché questa banda può supportare la copertura nazionale e la capacità mobile mainstream. Le onde millimetriche hanno un ruolo più ristretto, ma possono essere commercialmente importanti per gli operatori con canali di business dedicati. L'opportunità a lungo termine risiede nell'individuazione di siti in cui l'elevata capacità ha un valore operativo misurabile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il settore manifatturiero incrementa la domanda di contratti a lungo termine.
Nel 2025, il settore IT e delle telecomunicazioni ha rappresentato il 28.23% del fatturato del settore degli utenti finali, grazie agli acquisti di infrastrutture all'ingrosso e agli aggiornamenti della connettività aziendale. Questo gruppo di clienti offre un canale diretto per i servizi di rete e le apparecchiature di supporto. Si prevede che i settori manifatturiero, energetico e delle utility cresceranno a un tasso annuo composto (CAGR) del 19.04% dal 2026 al 2031. I contratti per reti private nei settori siderurgico, alimentare, petrolifero e del gas e minerario favoriscono rapporti di servizio a lungo termine. L'implementazione del 5G privato di Gerdau dimostra come gli utenti industriali possano applicare la tecnologia ai sistemi di produzione e alle operazioni dei veicoli. Anche il settore sanitario si sta affermando come caso d'uso rilevante. La dimostrazione di fattibilità di Nokia presso Bio-Manguinhos ha indicato che il 5G privato potrebbe prevenire lo spreco di oltre 2 milioni di dosi di vaccino in un ciclo di produzione.
I settori bancario, dei servizi finanziari, assicurativo e della tecnologia normativa hanno già adottato servizi di connettività più avanzati. Il servizio di qualità on-demand a segmentazione di rete offerto da Claro a un istituto finanziario brasiliano ne è un esempio. I settori governativo, della difesa, dell'istruzione e altri enti pubblici hanno esigenze diverse, legate a requisiti di sicurezza e copertura. La rete di sicurezza 5G privata federale brasiliana supporta questo ruolo del settore pubblico. Gli utenti del settore automobilistico e della vendita al dettaglio si trovano in una fase più precoce del ciclo di adozione. La gestione dei magazzini e la logistica rappresenteranno probabilmente i punti di ingresso per questi settori. Il mercato dei servizi 5G in Sud America può trarre vantaggio dal passaggio degli utenti industriali dalla fase pilota al collegamento della spesa per la rete a risultati operativi misurabili. Ciò rende il mix di utenti finali più diversificato rispetto a un modello di mobilità esclusivamente consumer.
Per applicazione: l'Industria 4.0 trasforma la connettività in uno strumento operativo
La comunicazione e la collaborazione hanno rappresentato il 24.61% del fatturato delle applicazioni nel 2025, supportate da comunicazioni unificate, videoconferenze e servizi push-to-talk mission-critical. Questi utilizzi rispondono alle esigenze immediate di comunicazione aziendale e si basano su una base di dispositivi relativamente consolidata. Si prevede che l'Industria 4.0 si espanderà a un CAGR del 17.69% dal 2026 al 2031. La sua domanda deriva dalla connessione di robotica, gemelli digitali e veicoli a guida autonoma alle reti 5G private. SENAI-SP ha installato una rete privata Ericsson in 2 unità industriali nell'agosto 2025 per convalidare le applicazioni dei gemelli digitali. [4] Serviço Nacional de Aprendizagem Industrial de São Paulo, “SENAI-SP,” SENAI-SP, senai.br Questo lavoro ha supportato l'uso del 5G negli ambienti di formazione e produzione industriale. Anche le smart city e le applicazioni per la sicurezza pubblica stanno passando da progetti pilota a una diffusione più ampia.
Claro, Vivo e TIM hanno installato una torre 5G condivisa sull'isola di Ilha do Combu nell'ottobre 2025, prima della COP30. Il progetto ha esteso la connettività a una comunità fluviale amazzonica e ha dimostrato la fattibilità di un'infrastruttura condivisa per la copertura di aree remote. Il tracciamento degli asset e la sanità intelligente stanno trovando applicazione in agricoltura, nell'industria mineraria e nella logistica transfrontaliera. I media immersivi, i videogiochi, i veicoli autonomi e i servizi vehicle-to-everything hanno ancora molta strada da fare per raggiungere la scala commerciale. Il loro contributo dipenderà da una maggiore disponibilità di dispositivi e da infrastrutture stradali più solide dopo il 2028 nella maggior parte dei paesi al di fuori di Brasile e Cile. Le applicazioni di comunicazione rappresentano ancora la quota maggiore del mercato dei servizi 5G in Sud America in questo gruppo. Le applicazioni industriali potrebbero gradualmente offrire maggiori opportunità di guadagno specializzate, giustificando così agli investitori la necessità di una rete privata.
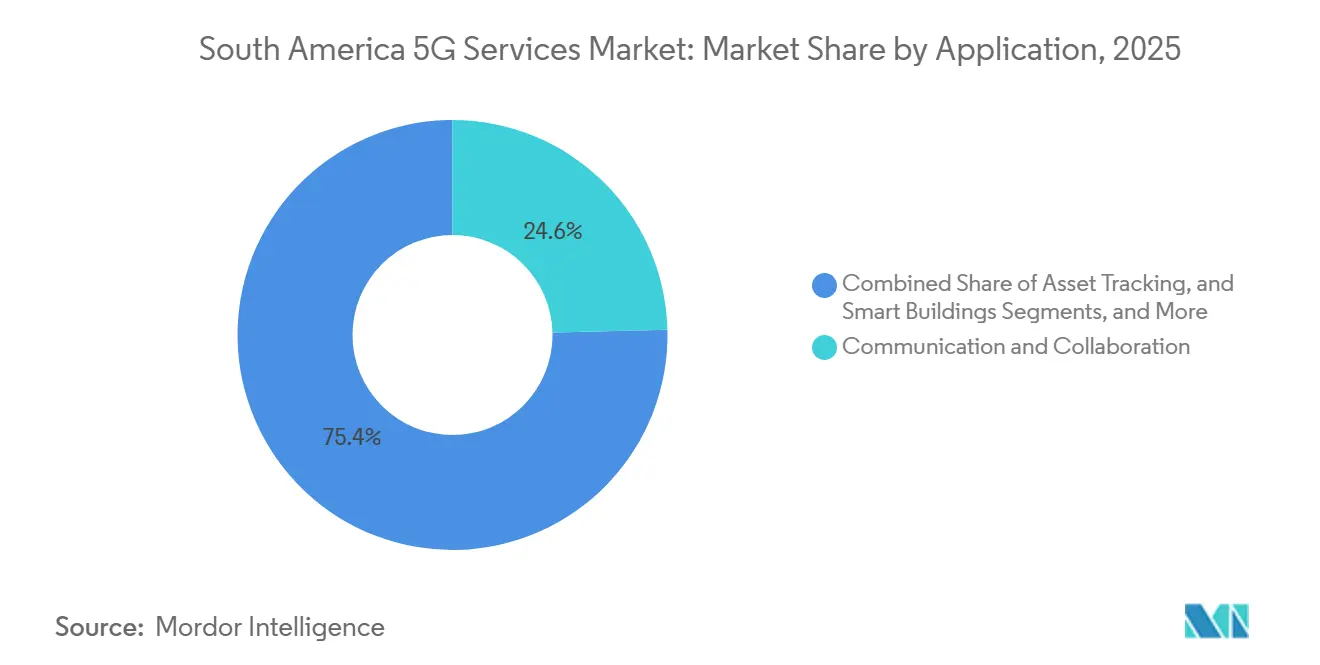
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025 il Brasile deteneva il 59.97% della quota di mercato dei servizi 5G in Sud America, grazie a un vantaggio sostanziale nell'implementazione e nell'esecuzione dello spettro. Il Paese ha chiuso il 2025 con una copertura 5G della popolazione del 64.94% in 2,019 comuni. Vivo contava 21.4 milioni di abbonati 5G, mentre TIM copriva 1,089 città ed è diventato il primo operatore in Brasile a superare le 1,000 città. [5] TIM SA, “Investor Relations,” TIM, tim.com.br La struttura a tre operatori del Brasile ha supportato un'allocazione dello spettro più equilibrata e continui investimenti nella rete. Le prestazioni della rete sono rimaste elevate, con velocità di download 5G comprese tra 201.9 Mbps e 306.8 Mbps in un benchmark di gennaio 2026. La Risoluzione 785 ha inoltre fornito una maggiore visibilità per la pianificazione futura dello spettro. Questo quadro normativo offre agli operatori una base più solida per le decisioni di modernizzazione pluriennale.
Si prevede che il Cile crescerà a un tasso annuo composto (CAGR) del 18.83% fino al 2031, il più rapido tra i paesi considerati. WOM ha completato la sua ristrutturazione nel marzo 2025 con 500 milioni di dollari di nuovi investimenti e una riduzione del debito di oltre 650 milioni di dollari. Millicom e NJJ hanno completato l'acquisizione di Telefónica Chile nel febbraio 2026. Entel ha stanziato 640 milioni di dollari per Cile e Perù nel 2025, di cui 280.2 milioni di dollari per il potenziamento della rete mobile e l'espansione del 5G. Questi cambiamenti hanno portato nuovi capitali e una nuova proprietà in un paese con una significativa base di siti 5G. Anche la Colombia ha ottenuto una piattaforma di investimento più solida dopo che Millicom ha completamente consolidato Coltel nell'aprile 2026. L'azienda ha previsto 1,000 nuovi siti in 12-18 mesi, sebbene la sua disponibilità del 5G dell'1.6% nel terzo trimestre del 2025 abbia mostrato la distanza che ancora resta da percorrere per una copertura commerciale diffusa.
Perù, Argentina e il resto del Sud America rappresentano la prossima frontiera per la diffusione del 5G. I 4 titolari di concessioni a 3.5 GHz in Perù si sono impegnati a connettere scuole, università e ospedali. Entel ha investito 208.4 milioni di dollari in Perù nel corso del 2025, di cui 173.1 milioni di dollari per l'espansione del 4G e del 5G in 9 regioni. La disponibilità del 5G in Argentina, pari al 3.0% nel terzo trimestre del 2025, riflette i ritardi nell'assegnazione dello spettro. La dismissione delle reti 2G e 3G può liberare spettro sub-GHz per un futuro riutilizzo. L'Ecuador ha avviato il 5G commerciale nel dicembre 2024, il Paraguay ha seguito l'esempio nel dicembre 2025 con un investimento iniziale di 35 milioni di dollari e la Bolivia ha avviato il processo di assegnazione dello spettro nel 2026. Questi sviluppi ampliano il mercato potenziale dei servizi 5G in Sud America e creano opportunità di ingresso anticipate per i fornitori di infrastrutture e servizi gestiti.
Panorama competitivo
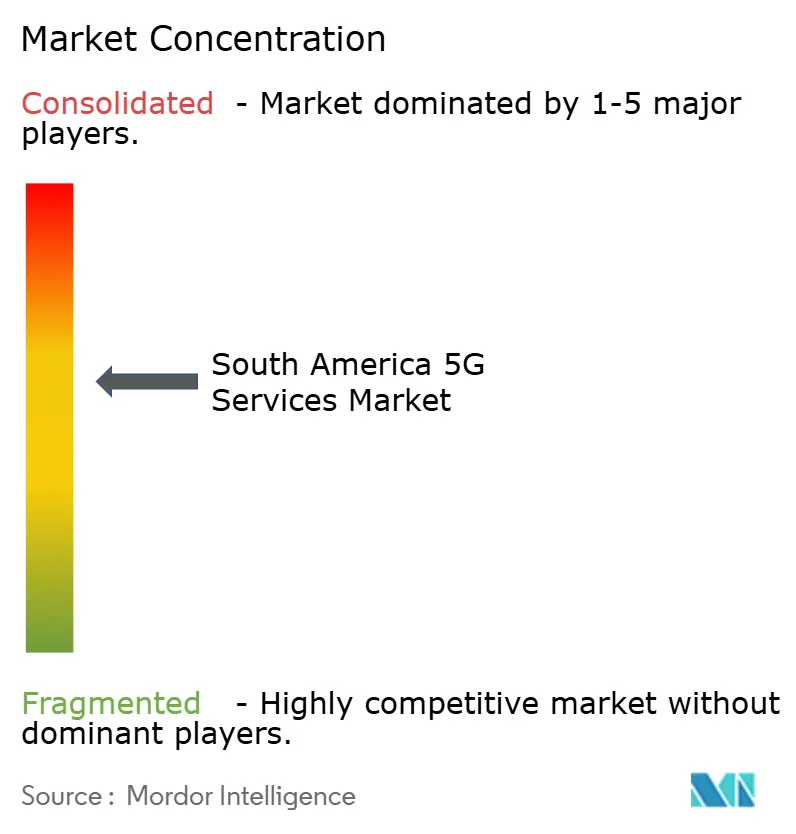
Il mercato dei servizi 5G in Sud America è moderatamente concentrato tra Telefónica, América Móvil, TIM, Millicom ed Entel, che detengono gran parte dello spettro e della base di abbonati della regione. Le loro strategie differiscono perché ogni operatore si trova ad affrontare strutture di mercato, esigenze di copertura e vincoli di capitale distinti. TIM Brasil ha esteso la sua partnership AI-RAN con Nokia in 14 stati nel marzo 2026 per migliorare la copertura e la capacità in preparazione al 5G Advanced. Claro Brazil ha adottato un approccio più selettivo, privilegiando il ritorno sugli investimenti rispetto a una copertura nazionale capillare. América Móvil ha mantenuto 7 miliardi di dollari di investimenti globali nel 2025 e ha indicato che questo livello sarebbe stato mantenuto anche nel 2026. Brasile, Colombia e Argentina sono state destinazioni importanti per i suoi piani di investimento nel 5G. Queste scelte dimostrano che la concorrenza regionale è guidata dalla qualità della rete, dalla disciplina finanziaria e dalla capacità di sviluppare servizi per le imprese.
Le acquisizioni di Telefónica Colombia e Telefónica Chile da parte di Millicom nel corso del 2026 hanno rappresentato un importante cambiamento competitivo. Le transazioni hanno rafforzato la presenza dell'azienda in 2 mercati in cui una capacità di investimento più limitata aveva ritardato l'espansione della rete. [6] Millicom International Cellular SA, “Comunicati stampa”, Millicom, millicom.com Anche le relazioni con i fornitori sono importanti perché influenzano la velocità di implementazione della tecnologia in più paesi. Nokia ha posizioni con TIM e Vivo in Brasile, Entel in Cile, Claro in Colombia e Claro in Paraguay. Queste relazioni possono supportare metodi di implementazione coerenti man mano che gli operatori espandono o integrano le reti acquisite. Tuttavia, gli operatori devono comunque adattare ogni piano di rete alle condizioni locali dello spettro e agli obblighi di copertura. L'ambiente competitivo si sta concentrando maggiormente in alcuni paesi, ma conserva diversi fornitori regionali consolidati.
Lo sviluppo di reti private sta creando un livello competitivo distinto rispetto agli investimenti nelle reti pubbliche. Le implementazioni di Ericsson presso SENAI-SP e lo stabilimento Nestlé di Caçapava dimostrano le opportunità offerte dalla connettività industriale. L'uscita di Winity Telecom dal modello neutral-host a 700 MHz ha ridotto una possibile via di condivisione dei costi per la copertura nelle aree rurali. I futuri operatori all'ingrosso dovranno rispettare rigorosamente gli obblighi relativi allo spettro dopo l'intervento di ANATEL previsto per il 2026. Lo spettro industriale a onde millimetriche del Cile, le aree soggette a obblighi di copertura in Perù e i programmi di accesso wireless fisso nelle aree rurali del Brasile rimangono settori con una minore intensità competitiva. Brisanet e altri fornitori regionali possono competere nel nord-est del Brasile attraverso la distribuzione locale e operazioni a costi inferiori. Il settore dei servizi 5G in Sud America continuerà a premiare gli operatori che adeguano gli investimenti di rete alle specifiche esigenze dei clienti e alle caratteristiche geografiche.
Leader del settore dei servizi 5G in Sud America
Telefonica, SA
America Mobile, SAB de CV
TIM SA
Millicom International Cellular SA
Entel SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Agosto 2026: Anatel ha proseguito l'attività di applicazione delle normative in Brasile; l'affermazione specifica relativa a una sanzione definitiva contro Winity Telecom per i suoi obblighi relativi alla banda dei 700 MHz non ha potuto essere verificata in modo indipendente e dovrebbe essere rimossa in attesa di una decisione definitiva di Anatel.
- Maggio 2026: Millicom ha delineato il suo piano di espansione della rete in Colombia, puntando a quadruplicare la copertura 5G entro il 2026 e a implementare oltre 1,000 nuove stazioni base nei successivi 18-24 mesi.
- Aprile 2026: Millicom ha acquisito la restante quota del 32.5% di Colombia Telecomunicaciones (Coltel) precedentemente detenuta da La Nación, completando così l'acquisizione e il consolidamento di Coltel.
- Marzo 2026: Nokia ha esteso la sua partnership con TIM Brasil per il 5G, predisposto per l'intelligenza artificiale, ad altri 14 stati brasiliani, coprendo circa il 42% della popolazione del paese.
Ambito del rapporto sul mercato dei servizi 5G in Sud America
Il rapporto sul mercato dei servizi 5G in Sud America è segmentato per tipo di servizio (banda larga mobile avanzata, comunicazioni a bassissima latenza e ultra-affidabili, comunicazioni massive machine-type, accesso wireless fisso), architettura di rete (5G non standalone, 5G standalone), banda di frequenza (banda bassa, banda media, onde millimetriche), settore di utilizzo finale (IT e telecomunicazioni, automobilistico, mobilità e trasporti, manifatturiero, energia e servizi di pubblica utilità, sanità e scienze della vita, bancario, servizi finanziari, assicurazioni e RegTech, vendita al dettaglio, media ed e-commerce, governo, difesa, istruzione e settore pubblico, altri settori), applicazione (comunicazione e collaborazione, tracciamento delle risorse, città intelligenti, edifici intelligenti, veicoli autonomi e Vehicle-to-Everything, sanità intelligente, Industria 4.0, servizi di pubblica utilità intelligenti, media immersivi e giochi, sicurezza pubblica e comunicazioni mission-critical) e area geografica (Brasile, Argentina, Cile, Colombia, Perù e resto del Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| Banda larga mobile potenziata |
| Comunicazioni ultra-affidabili a bassa latenza |
| Comunicazioni di tipo macchina di massa |
| Accesso wireless fisso |
| 5G non autonomo |
| 5G autonomo |
| Banda bassa |
| Banda media |
| Onde millimetriche |
| IT e telecomunicazioni |
| Settore automobilistico, mobilità e trasporti |
| Produzione, energia e servizi di pubblica utilità |
| Sanità e scienze della vita |
| Settore bancario, servizi finanziari, assicurazioni e RegTech |
| Vendita al dettaglio, media e commercio elettronico |
| Governo, difesa, istruzione e settore pubblico |
| Altri settori degli utenti finali |
| Comunicazione e collaborazione |
| Tracciamento degli asset |
| Smart City |
| Edifici intelligenti |
| Veicoli autonomi e comunicazione veicolo-tutto |
| Assistenza sanitaria intelligente |
| ambiente |
| Utilità intelligenti |
| Media immersivi e videogiochi |
| Sicurezza pubblica e comunicazioni critiche |
| Brasile |
| Argentina |
| Cile |
| Colombia |
| Perù |
| Resto del Sud America |
| Per tipo di servizio | Banda larga mobile potenziata |
| Comunicazioni ultra-affidabili a bassa latenza | |
| Comunicazioni di tipo macchina di massa | |
| Accesso wireless fisso | |
| Per architettura di rete | 5G non autonomo |
| 5G autonomo | |
| Per banda di frequenza | Banda bassa |
| Banda media | |
| Onde millimetriche | |
| Per settore degli utenti finali | IT e telecomunicazioni |
| Settore automobilistico, mobilità e trasporti | |
| Produzione, energia e servizi di pubblica utilità | |
| Sanità e scienze della vita | |
| Settore bancario, servizi finanziari, assicurazioni e RegTech | |
| Vendita al dettaglio, media e commercio elettronico | |
| Governo, difesa, istruzione e settore pubblico | |
| Altri settori degli utenti finali | |
| Per Applicazione | Comunicazione e collaborazione |
| Tracciamento degli asset | |
| Smart City | |
| Edifici intelligenti | |
| Veicoli autonomi e comunicazione veicolo-tutto | |
| Assistenza sanitaria intelligente | |
| ambiente | |
| Utilità intelligenti | |
| Media immersivi e videogiochi | |
| Sicurezza pubblica e comunicazioni critiche | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America |
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione del mercato dei servizi 5G in Sud America?
Si stima che il mercato dei servizi 5G in Sud America raggiungerà un valore di 5.13 miliardi di dollari nel 2026 e si prevede che arriverà a 11.34 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 17.19%. Queste previsioni riflettono la crescente domanda di dati mobili e la maggiore adozione da parte delle aziende dei servizi di rete privata in tutta la regione.
Quale Paese sudamericano è all'avanguardia nei servizi 5G?
Nel 2025 il Brasile ha guidato la regione con una quota di fatturato del 59.97%, grazie alle precedenti assegnazioni di spettro e all'ampia diffusione della rete. Alla fine di quell'anno, ha raggiunto una copertura del 64.94% della popolazione in 2,019 comuni.
Quale servizio 5G si sta diffondendo più rapidamente in Sud America?
Si prevede che l'accesso wireless fisso si espanderà a un tasso di crescita annuo composto (CAGR) del 17.93% fino al 2031, sostenuto dalle esigenze di connettività nelle aree rurali e dagli obblighi di licenza. Offre agli operatori un'opzione pratica laddove la costruzione di reti in fibra ottica è difficile, lenta o antieconomica.
Perché le aziende stanno adottando le reti 5G private?
Produttori, aziende minerarie e fornitori di servizi logistici utilizzano il 5G privato per l'automazione, i gemelli digitali, le apparecchiature connesse e le comunicazioni affidabili a bassa latenza. Queste applicazioni risultano particolarmente preziose quando la connettività supporta specifici requisiti di produzione, sicurezza o operativi.
Quali fattori stanno rallentando la diffusione del 5G in Sud America?
Gli elevati requisiti di capitale, i ritardi nell'assegnazione dello spettro, le difficoltà economiche legate alle aree rurali e la limitata monetizzazione del 5G autonomo possono rallentare gli investimenti nelle reti. Gli operatori stanno reagendo dando priorità alle località con un maggiore ritorno sull'investimento e ai modelli di business con una domanda dei clienti più chiara.
Quali utenti aziendali si prevede adotteranno il 5G più rapidamente?
Si prevede che i settori manifatturiero, energetico e dei servizi di pubblica utilità cresceranno a un tasso annuo composto del 19.04% fino al 2031, trainati dai contratti per le reti private industriali. L'industria siderurgica, la trasformazione alimentare, l'industria mineraria e le attività energetiche sono tra i settori che collegano i servizi 5G all'automazione e alle apparecchiature connesse.


