

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 6.22 miliardo di dollari |
| Dimensione del mercato (2031) | 7.94 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.02% CAGR |
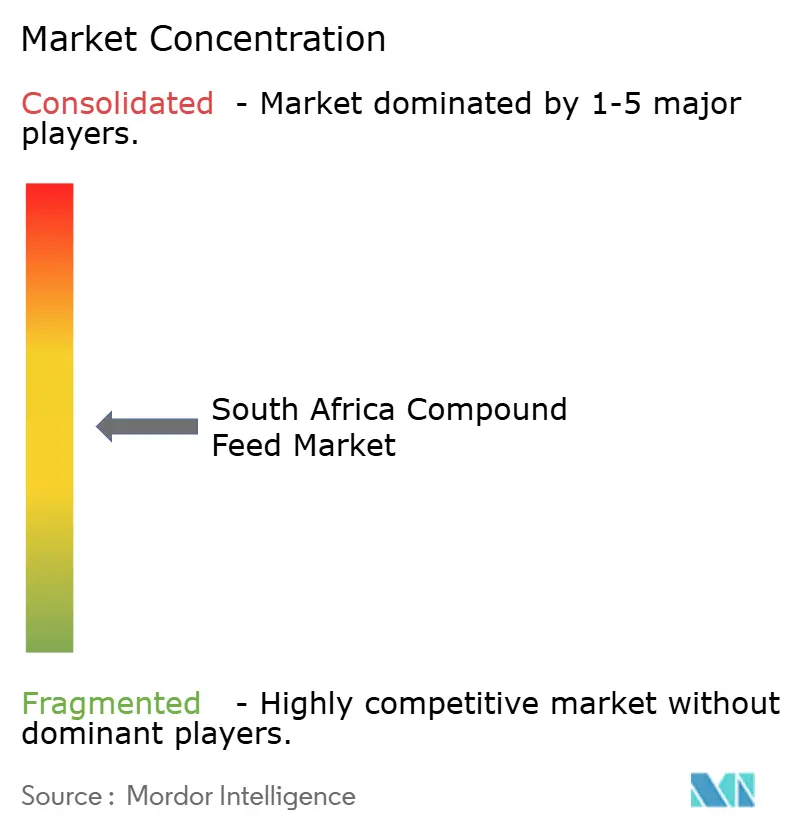
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mangimi composti in Sud Africa di Mordor Intelligence
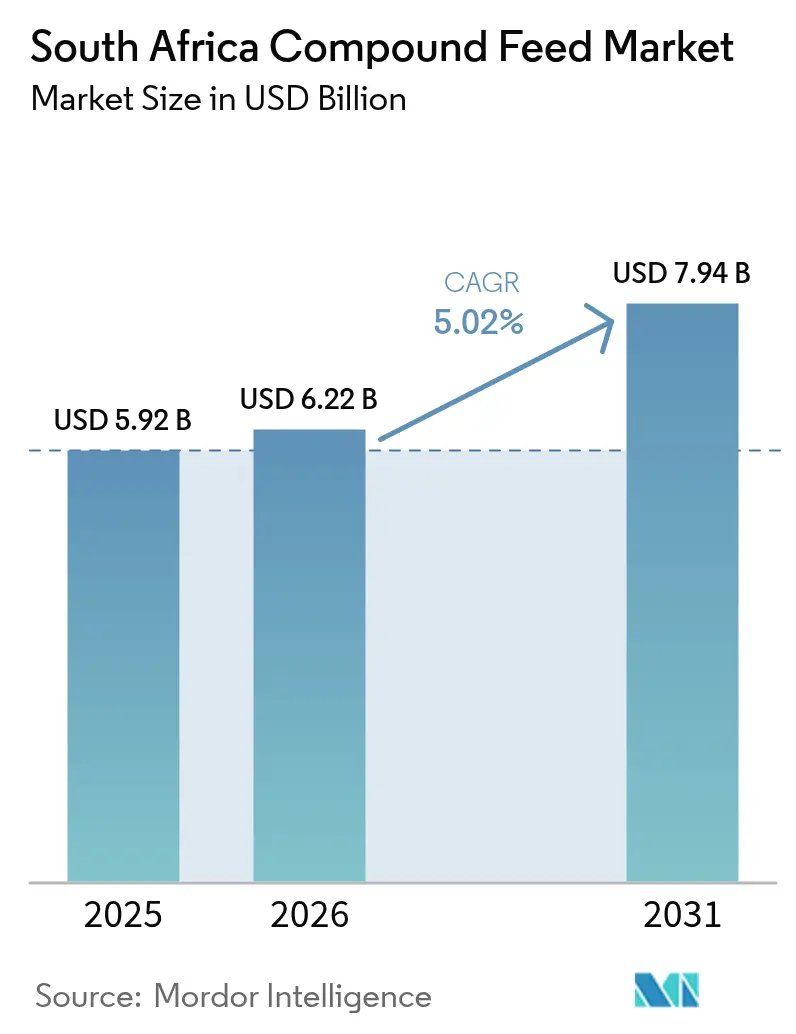
Il mercato sudafricano dei mangimi composti aveva un valore di 5.92 miliardi di dollari nel 2025 e si prevede che crescerà da 6.22 miliardi di dollari nel 2026 a 7.94 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.02% durante il periodo di previsione (2026-2031). Il costante ripopolamento del pollame dopo lo scoppio dell'influenza aviaria altamente patogena, l'aumento delle licenze di acquacoltura nell'ambito dell'Operazione Phakisa e la rapida adozione di integratori a base di enzimi stanno incrementando la domanda complessiva, anche se le frequenti interruzioni della rete elettrica mettono sotto pressione i costi di macinazione. I gruppi avicoli integrati si tutelano dai ritardi ferroviari di Transnet gestendo impianti di macinazione interni, mentre gli operatori indipendenti si affidano a software di formulazione a basso costo e a impianti solari per rimanere competitivi. Le normative in materia di biosicurezza che richiedono la tracciabilità dei mangimi stanno espandendo il segmento premium e l'elevata volatilità del mais sta accelerando la diversificazione degli ingredienti verso la farina di girasole e la farina di soia importata. Nel loro insieme, questi cambiamenti indicano un mercato in cui la resilienza energetica, la nutrizione di precisione e la conformità normativa superano la semplice scala di produzione come fattori chiave di differenziazione.
Punti chiave del rapporto
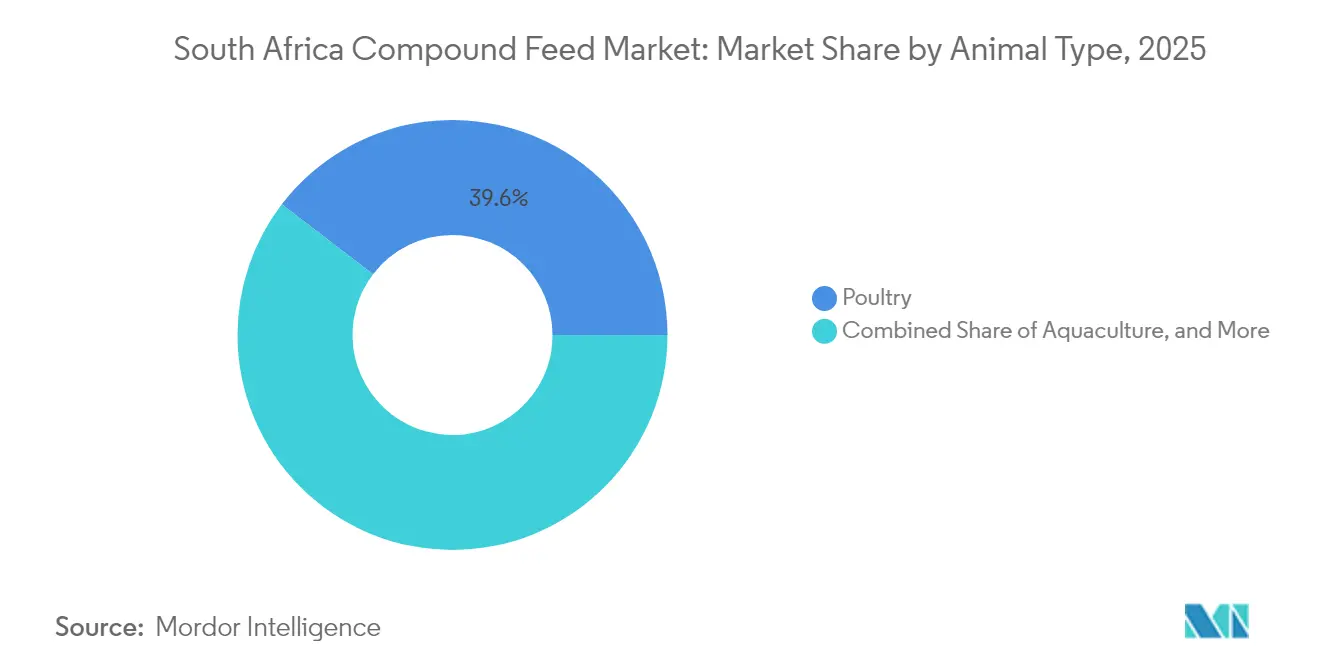
- Per tipologia di animale, nel 2025 il pollame ha rappresentato il 39.60% della quota di mercato dei mangimi composti in Sud Africa, mentre si prevede che l'acquacoltura crescerà più rapidamente, al 7.22%, fino al 2031.
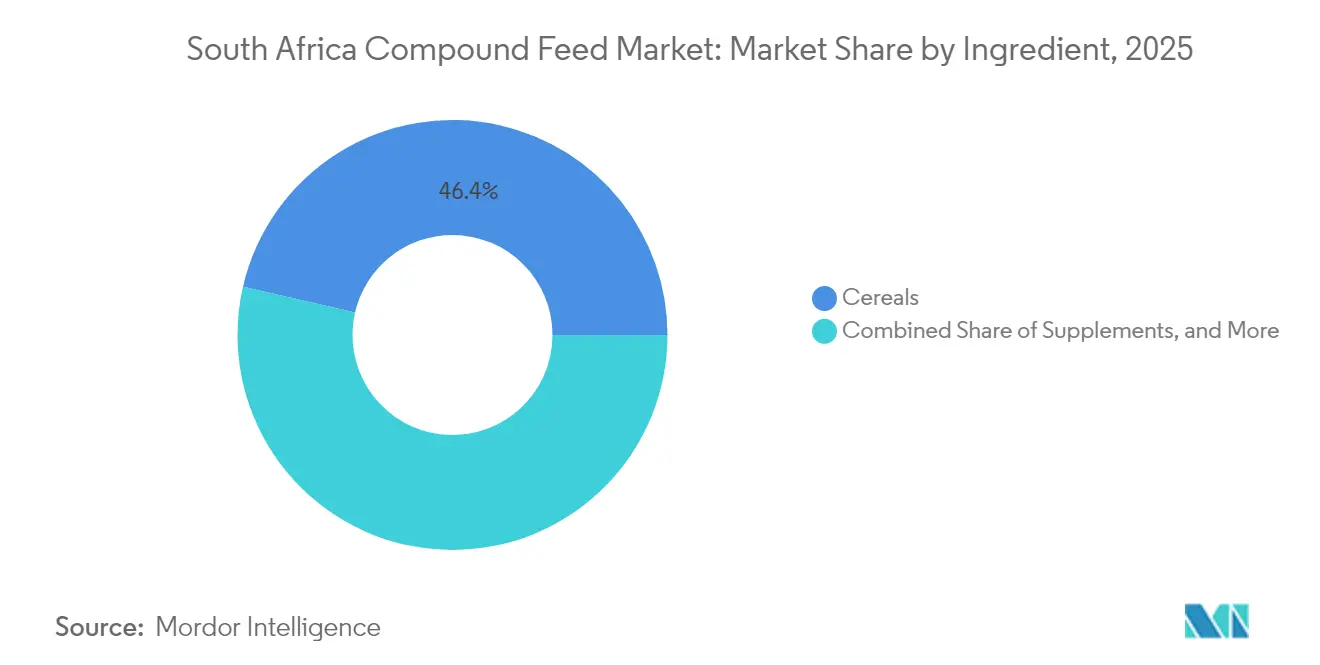
- Per ingrediente, nel 2025 i cereali hanno rappresentato il 46.40% delle dimensioni del mercato dei mangimi composti in Sud Africa, mentre si prevede che gli integratori registreranno il CAGR più elevato, pari al 6.55%, tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei mangimi composti in Sud Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti avicoli | + 1.2% | Nazionale, con concentrazione nelle zone di produzione di polli da carne del Capo Occidentale, Gauteng e KwaZulu-Natal | Medio termine (2-4 anni) |
| Aumento della prevalenza delle malattie del bestiame | + 0.8% | Limpopo, KwaZulu-Natal e Eastern Cape per l'afta epizootica e nazionale per l'influenza aviaria | A breve termine (≤ 2 anni) |
| Crescente domanda di proteine animali da parte dei consumatori | + 1.0% | Nazionale, con i centri urbani che guidano la crescita dei consumi pro capite | A lungo termine (≥ 4 anni) |
| Accelerare la commercializzazione dell'acquacoltura | + 0.6% | Province costiere (Capo Occidentale, Capo Orientale, KwaZulu-Natal) e dighe interne | A lungo termine (≥ 4 anni) |
| Norme più severe sulla biosicurezza e sulla sicurezza dei mangimi favoriscono le formulazioni premium | + 0.7% | Nazionale, applicato dal Dipartimento dell'Agricoltura, della Riforma Agraria e dello Sviluppo Rurale | Medio termine (2-4 anni) |
| Rapidi investimenti nella scaglia di laminazione per compensare i costi di interruzione del carico | + 0.9% | Centri di macinazione di Gauteng, Western Cape e Free State | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di prodotti avicoli
All'inizio del 2024 sono aumentati i collocamenti di polli da carne in seguito al ritorno degli allevamenti abbattuti durante le epidemie di influenza aviaria del 2023, che hanno rilanciato gli ordini di mangimi a base di cereali nonostante le maggiori spese di consegna per tonnellata metrica a causa delle norme di biosicurezza rafforzate [1] Fonte: South African Poultry Association, “Broiler Placements and Production Statistics 2024,” sapoultry.co.za . Astral Foods ha introdotto camion dedicati per il trasporto dei mangimi e sistemi a contenitore singolo, riacquistando al contempo la certificazione per l'esportazione. I mandati dei rivenditori sull'assenza di antibiotici stanno accelerando l'adozione di miscele di fitasi e xilanasi che riducono i rapporti di conversione del mangime da 1.82 a 1.75 e recuperano l'energia della crusca di frumento. Quantum Foods ha ampliato gli allevamenti di galline ovaiole senza gabbie, il che ha portato a una maggiore inclusione di metionina sintetica e calcio per proteggere la qualità del guscio. Il segmento avicolo, quindi, è il pilastro della crescita complessiva, anche se il pollo importato a basso costo limita il potere di determinazione dei prezzi dei mugnai e dà priorità all'efficienza alimentare.
Aumento della prevalenza delle malattie del bestiame
Le epidemie di afta epizootica nel Limpopo e nel KwaZulu-Natal nel 2024 hanno limitato i movimenti del bestiame, con conseguente calo del 12% della domanda di mangimi nelle zone in quarantena [2] Fonte: Dipartimento dell'Agricoltura, della Riforma Agraria e dello Sviluppo Rurale, "Proposte di Emendamenti alla Legge 36 del 2024", dalrrd.gov.za . I persistenti serbatoi di bufali vicino al Parco Nazionale Kruger impongono vaccinazioni biennali e stimolano l'interesse per razioni documentate e tracciabili con audit a livello di lotto. L'influenza aviaria ricorrente ha accelerato il passaggio a complessi di polli da carne di una sola età, che necessitano di mangimi specifici per azienda e logistica just-in-time, mettendo così a dura prova la capacità dei mulini indipendenti. La peste suina africana nel Capo Orientale e nel Limpopo limita l'espansione delle mandrie suine, ma stimola l'adozione di diete starter in pellet che riducono l'esposizione per i piccoli allevatori. La volatilità delle malattie aumenta i costi fissi, ma differenzia i mulini che sono in grado di fornire lotti separati con tracciabilità in tempo reale.
Crescente domanda di proteine animali da parte dei consumatori
Le carni refrigerate a valore aggiunto richiedono pesi precisi delle carcasse, spingendo gli allevatori verso diete precise che producano curve di crescita uniformi. La domanda di bevande a base di latte aumenta dell'1.8% annuo, nonostante la siccità abbia ridotto il numero di capi, rafforzando la dipendenza da razioni miste totali che massimizzano i solidi per chilogrammo di sostanza secca. L'acquacoltura contribuisce oggi a meno dell'1% dell'offerta, ma punta a decuplicarla entro il 2030, basandosi su mangimi ad alto contenuto proteico per tilapia e pesce gatto, ora vincolati dai dazi sulle importazioni di farina di pesce. I mangimifici devono quindi spaziare tra linee di prodotti sensibili ai costi e formulazioni premium che soddisfino una nicchia emergente di sostenibilità.
Accelerare la commercializzazione dell'acquacoltura
L'operazione Phakisa mira a produrre 20,000 tonnellate di pesce d'allevamento entro il 2030, aumentando così la domanda di pellet galleggianti contenenti il 32-38% di proteine grezze e un profilo aminoacidico bilanciato. La farina di pesce nazionale è scarsa e i dazi aggiungono in media 225 dollari ai lotti importati, riducendo i margini di profitto degli allevatori. Gli allevatori di abaloni del Capo Occidentale utilizzano miscele di alghe e soia arricchite con attrattivi per favorire la crescita sensibile alla temperatura, segmentando l'offerta tra stabilimenti specializzati. Le sperimentazioni dell'Agricultural Research Council hanno dimostrato rapporti di conversione dei mangimi per il pesce gatto di 1.4-1.6 quando si utilizzano pellet estrusi. Solo una manciata di stabilimenti possiede le linee di estrusione necessarie. I primi utilizzatori disposti a investire nell'estrusione e nei sostituti della farina di pesce si posizionano quindi per una crescita a due cifre dei mangimi con l'accelerazione delle licenze.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi fluttuanti delle materie prime (mais e soia) | -0.9% | Nazionale, con un impatto acuto sui centri di macinazione di Gauteng e Western Cape | A breve termine (≤ 2 anni) |
| Tempistiche di approvazione normativa complesse e in continua evoluzione | -0.4% | Nazionale, amministrato dal Dipartimento dell'Agricoltura, della Riforma Agraria e dello Sviluppo Rurale | Medio termine (2-4 anni) |
| Interruzioni croniche della rete elettrica interrompono le operazioni di macinazione | -0.7% | Zone industriali di Gauteng, Capo Occidentale, Capo Orientale e KwaZulu-Natal | A breve termine (≤ 2 anni) |
| I colli di bottiglia nei trasporti ferroviari e portuali limitano la fornitura tempestiva di ingredienti | -0.6% | Gauteng, Free State e Western Cape dipendono dai corridoi ferroviari Transnet | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi fluttuanti delle materie prime (mais e soia)
Nel 2024, il mais giallo sul SAFEX è stato scambiato tra 176 e 264 dollari USA per tonnellata metrica, poiché le piogge irregolari hanno ridotto la produzione a 13.5 milioni di tonnellate metriche, il 17% al di sotto del livello del 2023 [3] Fonte: JSE Limited, “SAFEX Agricultural Commodities Data 2024,” jse.co.za . I prezzi della farina di soia sono aumentati a causa dei premi sudamericani e della debolezza del rand, comprimendo i margini per tonnellata metrica. Le sostituzioni con farine di girasole e colza hanno introdotto carenze di amminoacidi che hanno richiesto lisina e metionina sintetiche. Il software in tempo reale a costo minimo riduce gli sprechi del 3-5%, tuttavia l'adozione rimane limitata tra i piccoli mulini che non dispongono di spettroscopia NIR. La volatilità è strutturale, dato il ruolo di esportatore oscillante del Sudafrica, che obbliga i mulini a coprirsi dai futures e ad accumulare grano durante le finestre di raccolta.
Tempistiche di approvazione normativa complesse e in continua evoluzione
La registrazione delle formule ai sensi della Legge 36 richiede in genere dai 9 ai 15 mesi e costa tra gli 825 e i 1,375 dollari per prodotto per le analisi di laboratorio. La bozza di regolamento del 2024 estende i tempi di altri 3-6 mesi per testare micotossine e metalli pesanti, ritardando l'ingresso sul mercato di acidi e fitogenici innovativi. Le autorizzazioni per le importazioni parallele di nuovi additivi replicano l'onere, offrendo un vantaggio ai fornitori consolidati. L'arretrato rallenta il trasferimento dell'innovazione dall'Europa e dal Nord America, frenando gli incrementi di produttività che potrebbero compensare l'inflazione dei cereali. Le procedure accelerate basate sul rischio sono ancora in fase di discussione, senza una data di lancio definitiva.
Analisi del segmento
Per tipo di animale: predominanza del pollame, ripresa dell'acquacoltura
Nel 2025, i mangimi per pollame hanno conquistato il 39.60% della quota di mercato dei mangimi composti in Sudafrica, grazie sia al ripopolamento dei polli da carne che agli aggiornamenti delle ovaiole per la conformità alle normative sulle galline allevate senza gabbie. Le diete per polli da carne ora includono confezioni di enzimi a dosaggio più elevato che migliorano gli indici di conversione alimentare, preservando i margini rispetto alla concorrenza del pollo importato. I ruminanti rimangono al secondo posto in termini di volume, ma la siccità e i divieti di movimentazione per l'afta epizootica hanno soppresso gli inserimenti, raffreddando la domanda di razioni di finissaggio ad alto contenuto energetico. Le sperimentazioni sui mangimi per suini, limitate dai protocolli sulla peste suina africana che limitano la crescita delle mandrie a gruppi commerciali di nicchia, sono ancorate alla scala, ma richiedono un continuo controllo dei costi, poiché le guerre dei prezzi al dettaglio limitano il passaggio di mangime.
Si prevede che i mangimi per l'acquacoltura cresceranno a un CAGR del 7.22%, ridefinendo il profilo di crescita del mercato dei mangimi composti sudafricano. Le licenze di Operation Phakisa stimolano gli allevamenti di tilapia e pesce gatto che richiedono pellet galleggianti ed estrusi con stabilità in acqua controllata. La limitata capacità di estrusione e la dipendenza dalla farina di pesce favoriscono i primi investimenti in linee specializzate. Con l'aumento della produzione, l'acquacoltura promette margini lordi più elevati rispetto ai mangimi per pollame di base, a condizione che vengano risolti i colli di bottiglia degli ingredienti. I segmenti esotici, come lo struzzo e la selvaggina, rimangono piccoli ma hanno prezzi elevati, contribuendo a un profitto incrementale senza una crescita significativa dei volumi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per ingrediente: i cereali ancorano il volume, gli integratori catturano il valore
I cereali rappresentavano il 46.40% della quota di mercato totale nel 2025 e rimangono la spina dorsale dell'approvvigionamento energetico negli starter per polli da carne, nelle briciole di carne da ingrasso e nelle razioni miste totali per l'industria lattiero-casearia. Tuttavia, le oscillazioni del prezzo del mais hanno aumentato l'adozione di miscele di crusca di frumento e melassa, rendendo necessarie correzioni aminoacidiche per mantenere i tassi di crescita. Torte e farine, in particolare la farina di soia, offrono densità proteica ma espongono gli stabilimenti alla logistica delle importazioni e alla volatilità valutaria. I sottoprodotti, come il glutine di mais e la farina di canola, diversificano le formulazioni ma variano nei loro profili nutrizionali, richiedendo un rigoroso controllo di qualità.
Si prevede che gli integratori cresceranno a un CAGR del 6.55%, il più rapido tra gli ingredienti, poiché i produttori di cereali utilizzano enzimi, aminoacidi e probiotici per ridurre i livelli di proteine grezze e conformarsi ai requisiti di vendita al dettaglio senza antibiotici. Le miscele di proteasi DSM-Firmenich e gli analoghi MetAMINO di Evonik riducono l'escrezione di azoto, allineandosi alle linee guida sulle emissioni e giustificando i sovrapprezzi. Acidi organici e fitogenici sostituiscono gli antibiotici promotori della crescita, mentre le confezioni minerali di precisione soddisfano i requisiti di tracciabilità. Questa biforcazione tra cereali ad alto volume e integratori ad alto margine definisce i pool di margine all'interno del mercato dei mangimi composti sudafricano.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gauteng e la Provincia del Capo Occidentale rappresentavano la quota maggiore del mercato del 2025, grazie alla presenza di densi complessi di allevamenti di polli da carne, all'accesso portuale per la farina di soia e al più grande cluster di mulini certificati ISO. Le interruzioni della rete ferroviaria Transnet costringono questi mulini a disporre di riserve di mais più grandi, il che aumenta i costi del capitale circolante ma salvaguarda l'approvvigionamento per i gruppi avicoli integrati. Il KwaZulu-Natal rappresenta circa il 19.60% della domanda, ancorata ai polli da carne nelle Midlands e alle mandrie da latte in espansione lungo la costa. Le zone colpite da afta epizootica nel nord hanno ridotto i piazzamenti nei feedlot.
Nel Free State e nel Nord Ovest, i centri di mais in eccedenza sono visti come operatori di feedlot che si integrano a posteriori, riducendo gli acquisti dai mulini commerciali. Limpopo e Mpumalanga offrono opportunità emergenti, poiché i progetti di pesca del pesce gatto nelle dighe interne ottengono licenze, ma le limitate infrastrutture di macinazione aumentano i costi dei mangimi consegnati. La Provincia del Capo Orientale rimane colpita dalla siccità, con gravi ripercussioni sugli allevamenti di bovini da carne e da latte, e la domanda di mangimi per i piccoli agricoltori sta aumentando solo dove i programmi di sussidi governativi finanziano le razioni in pellet.
Le province costiere sono destinate a conquistare una quota sproporzionata della crescita dei mangimi per l'acquacoltura. Gli allevamenti di abaloni del Capo Occidentale richiedono miscele di alghe e soia, mentre gli allevamenti di tilapia del KwaZulu-Natal cercano pellet galleggianti di tilapia rossa con il 34-36% di proteine. Gli ostacoli all'approvvigionamento degli ingredienti e la scarsità di linee di estrusione limitano i volumi immediati. Una posizione vicina ai porti riduce i costi di trasporto per la farina di pesce importata. La geografia, quindi, riflette una divisione tra corridoi di mais senza sbocco sul mare, che dominano il pollame consolidato, e fasce costiere che incubano la prossima ondata di crescita per il mercato dei mangimi composti sudafricano.
Panorama normativo
In Sudafrica, la regolamentazione dei mangimi composti è disciplinata dalla legge sui fertilizzanti, i mangimi agricoli, i rimedi agricoli e i rimedi per il bestiame del 1947 (Legge n. 36 del 1947), amministrata dal Dipartimento dell'Agricoltura, della Riforma Agraria e dello Sviluppo Rurale (DALRRD) tramite il Registro. I produttori, gli importatori e i venditori sono tenuti a registrare i prodotti presso il Registro e le registrazioni hanno in genere una validità di tre anni. Le condizioni di registrazione sono legate al rispetto delle normative in materia di etichettatura, ingredienti dichiarati, livelli di inclusione degli additivi e limiti di tolleranza specificati nei regolamenti ministeriali.
L'importazione di mangimi finiti e di determinati ingredienti di origine animale utilizzati nella preparazione di mangimi composti (incluse le proteine animali trasformate) richiede permessi DALRRD attraverso i controlli sanitari sulle importazioni, il che comporta ulteriori requisiti di conformità per i mangimifici che si affidano a proteine commercializzate e ingredienti specializzati. Si applicano inoltre requisiti a livello di stabilimento per determinate operazioni, inclusi gli standard approvati dai veterinari per gli impianti di miscelazione di mangimi per allevamenti, come indicato nei protocolli quali VPN/41/2012-01, a supporto di controlli di produzione verificabili e della più rigorosa tracciabilità dei mangimi richiesta dai programmi di biosicurezza per il bestiame e il pollame a valle.
Panorama competitivo
Il mercato dei mangimi composti in Sudafrica è moderato. I produttori integrati Archer Daniels Midland Co., Alltech, Inc., RCL Foods Ltd., Novus International, Inc. e Land O'Lakes, Inc. gestiscono stabilimenti captive che garantiscono la priorità degli ingredienti e un approvvigionamento costante, garantendo loro economie di scala e la capacità di resistere alle pressioni sui prezzi durante i picchi di produzione del mais. Formulatori indipendenti come Nova Feeds, Meadow Feeds e Serfco Feeds competono su formulazioni personalizzate e servizi di consulenza, rifornendo cooperative lattiero-casearie e allevamenti intensivi che apprezzano il supporto tecnico.
Lo scorporo di Rainbow Chicken da parte di RCL Foods nel 2024, pur mantenendo Epol, Driehoek e Molatek, segna una svolta verso la nutrizione specializzata per ruminanti e pone fine alla rivalità diretta sui mangimi per polli da carne, liberando capacità per linee di nicchia con margini più elevati. I fornitori internazionali di additivi DSM-Firmenich, Evonik e Novus ampliano i team tecnici locali, spostando la concorrenza dai costi delle materie prime alle metriche di resa dei nutrienti.
L'impianto solare da 1.2 MW di Royal De Heus esemplifica la differenziazione basata sul capitale, garantendo la produzione durante la fase 6 di riduzione del carico e riducendo i costi energetici per tonnellata. Gli stabilimenti più piccoli, che non sono in grado di finanziare la generazione integrata, affrontano pressioni di consolidamento. La certificazione ISO 22000 è ormai un quasi-biglietto per la fornitura di allevamenti orientati all'esportazione, innalzando le barriere all'ingresso e rafforzando i vantaggi di scala. Il settore dei mangimi per l'acquacoltura rimane un settore inesplorato in cui nessun operatore storico detiene una capacità superiore a quella di nicchia, attirando nuovi entranti dotati di un elevato livello tecnologico.
Leader del settore dei mangimi composti in Sud Africa
Alltech, Inc
Land O'Lakes, Inc.
L'arciere Daniels Midland Co.
RCL Foods Ltd.
Novus International, Inc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: L'Associazione dei produttori di mangimi per animali (AFMA) ha confermato che la produzione sudafricana di mangimi si è ripresa di circa il 3.7% nel 2025 rispetto ai 6.9 milioni di tonnellate prodotte nel 2024. L'aggiornamento ha sottolineato il ruolo chiave del settore avicolo nella ripresa dei volumi, ribadendo l'importanza di una fornitura affidabile di ingredienti e della continuità operativa degli impianti di macinazione, man mano che la domanda si normalizza.
- Maggio 2026: AFMA ha annunciato una revisione completa del suo Codice di condotta per integrare sistemi avanzati di tracciabilità, audit digitali e conformità basati sul rischio. La revisione mira a rafforzare l'allineamento in materia di biosicurezza e la trasparenza dei rivenditori lungo tutta la rete locale di stabilimenti di lavorazione.
- Settembre 2024: Royal De Heus ha commissionato un impianto solare fotovoltaico da 1.2 MW con accumulo a batteria presso il suo mangimificio di Modimolle per garantire la continuità operativa della pressa per pellet durante i blackout di Eskom. Il progetto supporta la continuità produttiva per i clienti del settore avicolo e dei ruminanti e rappresenta un punto di riferimento per gli investimenti nella resilienza energetica tra i produttori di mangimi sudafricani.
Ambito del rapporto sul mercato dei mangimi composti in Sud Africa
Il rapporto sul mercato dei mangimi composti in Sud Africa è segmentato per tipo di animale (pollame, ruminanti, suini e altri) e per ingrediente (cereali, torte e farine, sottoprodotti e altri). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di animale
| Pollame |
| ruminanti |
| suino |
| Acquacoltura |
| Altri tipi di animali |
Per ingrediente
| Cereali |
| Torte e Pasti |
| Sottoprodotti |
| Supplementi |
| Per tipo di animale | Pollame |
| ruminanti | |
| suino | |
| Acquacoltura | |
| Altri tipi di animali | |
| Per ingrediente | Cereali |
| Torte e Pasti | |
| Sottoprodotti | |
| Supplementi |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei mangimi composti in Sudafrica nel 2026?
Nel 2026, il mercato dei mangimi composti in Sudafrica avrebbe raggiunto i 6.22 miliardi di dollari.
Quale segmento crescerà più rapidamente entro il 2031?
Si prevede che i mangimi per l'acquacoltura cresceranno a un CAGR del 7.22% entro il 2031, con l'accelerazione delle licenze per l'operazione Phakisa.
Cosa determina un maggiore utilizzo di integratori nelle formulazioni dei mangimi?
Le normative più severe sull'assenza di antibiotici e la volatilità dei prezzi dei cereali stanno spingendo i mulini verso enzimi, amminoacidi e probiotici che migliorano l'efficienza alimentare e riducono l'escrezione di azoto.
Come stanno affrontando i mangimifici la riduzione del carico di Fase 6?
Le cartiere capitalizzate stanno installando sistemi di batterie solari che riducono la dipendenza dalla rete elettrica fino al 40% e garantiscono una produzione ininterrotta, garantendo loro un vantaggio sui costi del 12% durante le interruzioni.
Perché le scadenze normative sono considerate un limite?
La registrazione di nuove formule ai sensi della legge 36 può richiedere fino a 15 mesi e le recenti bozze di regolamento aggiungono test sui residui che estendono ulteriormente l'approvazione di 3-6 mesi, rallentando l'adozione dell'innovazione.
Quali province hanno oggi la maggiore domanda di mangimi?
Gauteng e Capo Occidentale rappresentano insieme circa il 54.20% del tonnellaggio nazionale, grazie all'intensa produzione di pollame e all'accesso ai porti per la farina di soia importata.


