

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
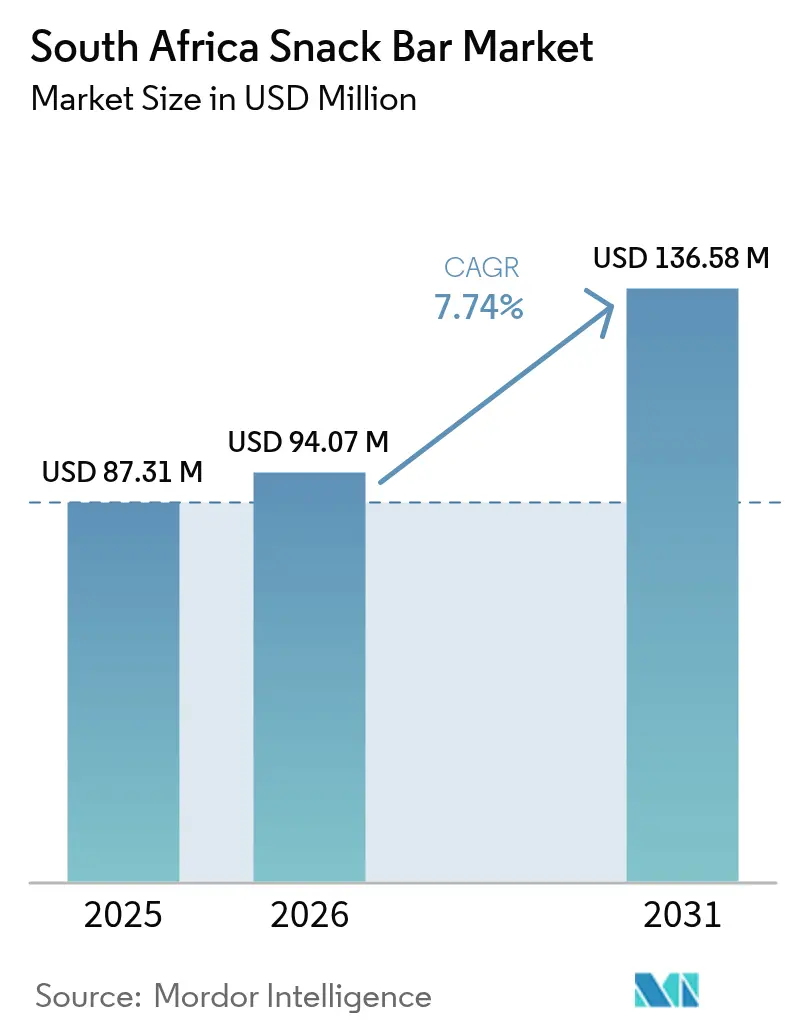
| Dimensione del mercato (2026) | USD 94.07 milioni |
| Dimensione del mercato (2031) | USD 136.58 milioni |
| Tasso di crescita (2026 - 2031) | 7.74% CAGR |
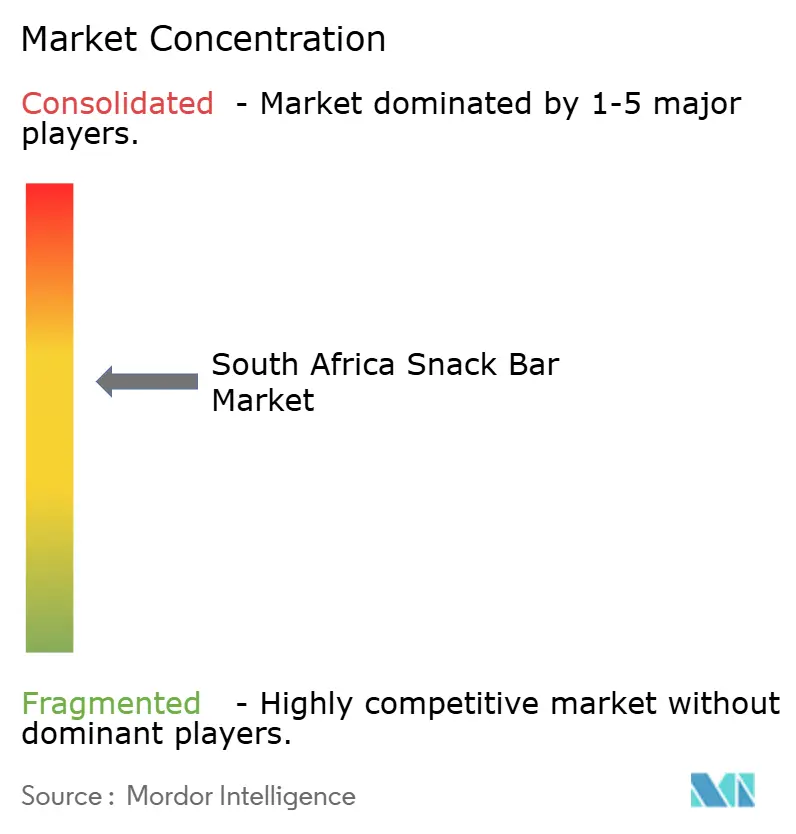
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato degli snack bar in Sud Africa di Mordor Intelligence
Si stima che il mercato sudafricano degli snack bar nel 2026 raggiungerà i 94.07 milioni di dollari, in crescita rispetto agli 87.31 milioni di dollari del 2025, con proiezioni per il 2031 che indicano 136.58 milioni di dollari, con un CAGR del 7.74% nel periodo 2026-2031. La domanda di prodotti alimentari portatili da parte dei consumatori urbani, la rapida adozione dell'e-commerce e gli incentivi governativi che favoriscono le formulazioni a ridotto contenuto di zuccheri hanno permesso al mercato di gestire abilmente le pressioni macroeconomiche. Il panorama competitivo, caratterizzato sia da multinazionali che da agili marchi locali, propende verso la localizzazione dei prodotti, con particolare attenzione alle barrette aromatizzate al baobab, alla marula e ad altri supercibi autoctoni. Questi ingredienti autoctoni non solo soddisfano i gusti locali, ma si allineano anche alla crescente tendenza globale di incorporare i supercibi nelle diete quotidiane, aumentandone l'appeal. Nel complesso, queste dinamiche posizionano il mercato sudafricano degli snack bar sia per la crescita dei volumi che per la premiumizzazione del valore in tutte le fasce di prezzo, poiché i produttori continuano a innovare e ad adattarsi alle preferenze in continua evoluzione dei consumatori.
Punti chiave del rapporto
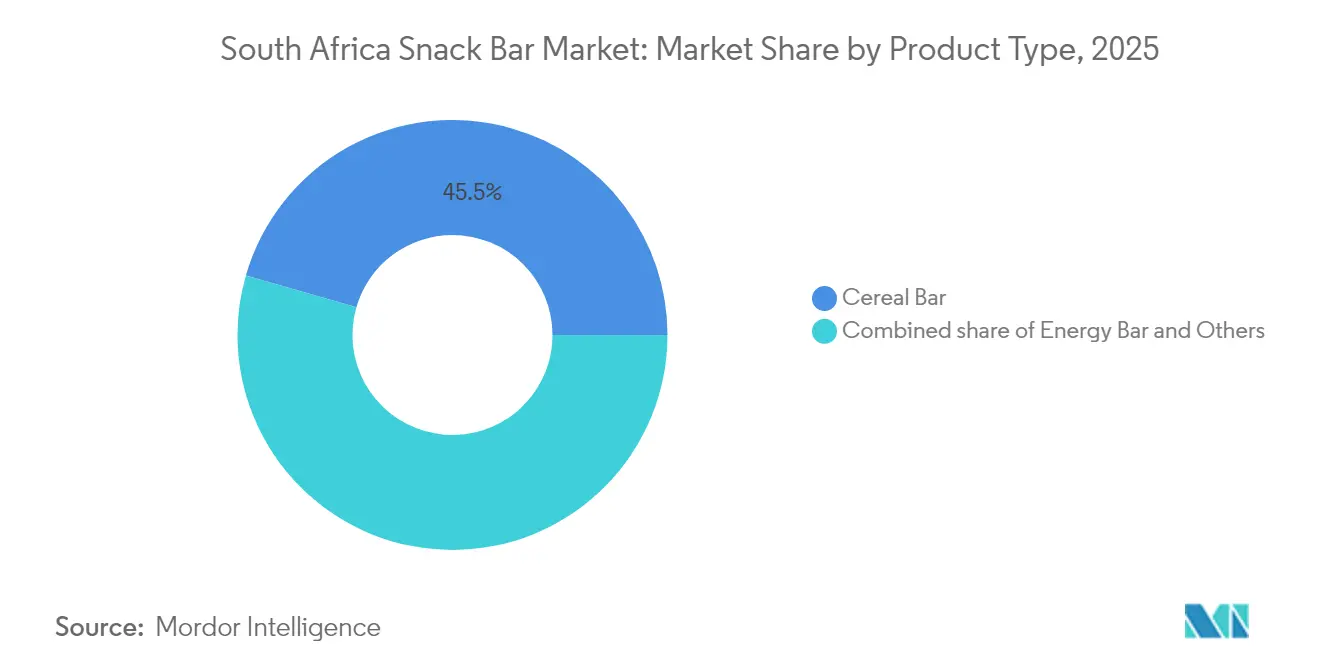
- Per tipologia di prodotto, nel 45.54 le barrette di cereali hanno detenuto il 2025% della quota di mercato degli snack in Sudafrica, mentre si prevede che le barrette energetiche registreranno il CAGR più rapido, pari all'8.29%, dal 2026 al 2031.
- Per categoria, nel 78.55 i prodotti convenzionali rappresentavano il 2025% del mercato degli snack bar in Sudafrica, mentre si prevede che le alternative senza ingredienti si espanderanno a un CAGR dell'8.55% entro il 2031.
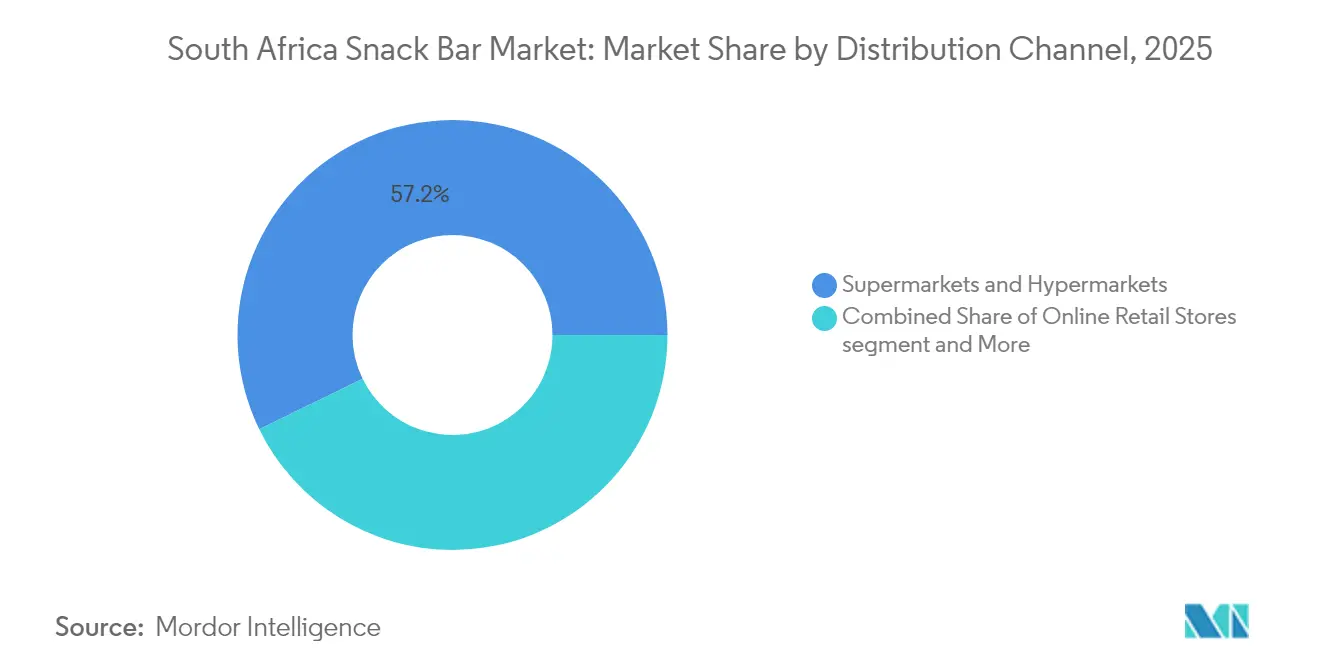
- Per canale di distribuzione, nel 57.22 supermercati e ipermercati detenevano una quota del 2025% del mercato degli snack bar in Sudafrica, ma si prevede che la vendita al dettaglio online crescerà a un CAGR dell'8.12% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli snack bar in Sud Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti consumatori attenti alla salute | + 1.2% | Gauteng urbano, Capo Occidentale | Medio termine (2-4 anni) |
| Gli stili di vita urbani rimodellano le abitudini della colazione | + 0.9% | Johannesburg, Città del Capo, Durban | A breve termine (≤ 2 anni) |
| Espansione del commercio al dettaglio moderno e dell'e-commerce | + 1.1% | Grandi aree metropolitane | Medio termine (2-4 anni) |
| Cresce la cultura dell'alimentazione sportiva | + 0.8% | Palestre e centri fitness comunali | A lungo termine (≥ 4 anni) |
| Innovazione a basso contenuto di zucchero guidata dalla tassa sullo zucchero | + 0.7% | Nationwide | A breve termine (≤ 2 anni) |
| Differenziazione tramite supercibi locali | + 0.5% | Nazionale, con potenziale di rialzo delle esportazioni | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescenti consumatori attenti alla salute
In risposta all'aumento dei tassi di diabete e all'imposta governativa sulla promozione della salute, i produttori di snack in barretta stanno riducendo il consumo di saccarosio e stanno esplorando i dolcificanti a base di frutta. L'imposta, che ha raggiunto i 5.8 miliardi di ZAR nei suoi primi due anni, sottolinea il suo significativo impatto comportamentale incoraggiando modelli di consumo più sani. Anticipando potenziali estensioni fiscali, i marchi stanno introducendo proattivamente SKU a basso contenuto di zucchero e mettendo in evidenza le credenziali glicemiche sulle loro confezioni per attrarre i consumatori attenti alla salute. Allo stesso tempo, 3.7 milioni di famiglie che affrontano difficoltà di accesso al cibo sono alla ricerca di snack convenienti e ricchi di nutrienti, rendendo le barrette di cereali a prezzi convenienti un elemento fondamentale della loro dieta. Incorporando baobab e marula, i marchi non solo infondono micronutrienti locali, che supportano la salute immunitaria e i livelli di energia, ma riducono anche le distanze di trasporto degli ingredienti. Questo approccio unisce i vantaggi per la salute a una catena di approvvigionamento resiliente, garantendo sostenibilità ed economicità nella produzione.
Gli stili di vita urbani rimodellano le abitudini della colazione
A Johannesburg, dove il tragitto medio per andare al lavoro supera i 45 minuti, le abitudini della colazione si stanno rimodellando, con una netta tendenza a preferire le barrette di cereali da asporto. Questo cambiamento è dovuto all'esigenza di praticità ed efficienza in termini di tempo tra i pendolari. Le frequenti interruzioni di corrente scoraggiano ulteriormente i residenti dalla tradizionale cucina sui fornelli, spingendoli a fare scorta di barrette a lunga conservazione come fonte affidabile di sostentamento mattutino, soprattutto nelle ore di maggiore consumo. I principali supermercati, attraverso programmi fedeltà, stanno stimolando acquisti ripetuti, soprattutto grazie all'accumulo di punti su opzioni più salutari, incentivando i consumatori a fare scelte coerenti. Inoltre, l'ascesa del commercio mobile tramite smartphone ha permesso ai pendolari di rifornirsi di snack in movimento, integrando perfettamente il consumo di barrette di cereali nelle loro routine quotidiane e persino estendendolo a nuove fasce orarie. Questa evoluzione del comportamento non solo alimenta flussi di entrate costanti, ma consente anche ai proprietari di marchi di gestire le fluttuazioni dei costi delle materie prime, garantendo una redditività sostenibile in un contesto di mercato dinamico.
Espansione del commercio al dettaglio moderno e dell'e-commerce
Le barrette di snack sono emerse come uno dei primi cinque articoli nei carrelli della spesa online, in gran parte grazie al loro favorevole rapporto peso-valore, che ottimizza l'efficienza del servizio di corriere e riduce i costi di spedizione. La fiducia degli acquirenti è rafforzata da sistemi di pagamento sicuri, in linea con il Protection of Personal Information Act (Legge sulla protezione delle informazioni personali), che garantiscono la sicurezza dei dati sensibili dei clienti. Nel frattempo, le promozioni del Black Friday a livello nazionale hanno portato a picchi significativi nelle vendite online di barrette di snack, con molti rivenditori che hanno registrato una crescita a due cifre durante questi eventi. In risposta, i rivenditori stanno innovando con soluzioni last-mile a temperatura controllata, garantendo che le barrette di snack ricoperte di cioccolato rimangano intatte e mantengano la qualità durante le torride estati sudafricane. Questo canale online non solo aumenta le vendite, ma offre anche ai produttori di barrette di snack una protezione contro i rischi derivanti da chiusure sporadiche dei negozi causate da interruzioni di corrente o disordini civili, garantendo la continuità aziendale e la portata del mercato.
Cresce la cultura dell'alimentazione sportiva
Nel 2024, i centri urbani hanno registrato un aumento dell'11% delle iscrizioni in palestra, mentre i programmi di fitness nelle township hanno guadagnato terreno, alimentati dalle sfide dei social media. Questa crescente attenzione al fitness e alla salute ha influenzato significativamente le preferenze dei consumatori, stimolando la domanda di snack pratici e nutrienti. Le barrette energetiche, cavalcando quest'onda di stile di vita, hanno vantato un impressionante CAGR dell'8.63%, superando il più ampio mercato sudafricano delle barrette energetiche. Grazie allo status del Paese come maggiore produttore di mais in Africa, le forniture nazionali di mais rappresentano ora la spina dorsale di basi proteiche vegetali convenienti, riducendo la dipendenza del Paese dal siero di latte importato e abbassando i costi di produzione per i produttori. Le catene di vendita al dettaglio stanno posizionando strategicamente barrette orientate alle prestazioni accanto alle bevande isotoniche, rafforzando il merchandising multi-categoria e incoraggiando gli acquisti d'impulso. Per molti consumatori ambiziosi, le barrette proteiche si sono evolute in simboli di impegno verso il miglioramento personale, stimolando acquisti ripetuti nonostante le più ampie pressioni inflazionistiche. Questa tendenza evidenzia il crescente allineamento tra aspirazioni dei consumatori e posizionamento del prodotto nel mercato sudafricano.
Analisi dell'impatto della restrizione
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi della frutta secca e dei cereali sono volatili | -1.0% | Nazionale, con impatti sulla catena di approvvigionamento dei paesi vicini | A breve termine (≤ 2 anni) |
| Gli snack salutari affrontano una dura concorrenza | -0.8% | Mercati urbani ad alta densità di marchi | Medio termine (2-4 anni) |
| Produzione interrotta a causa di interruzioni di carico | -1.2% | Centri di produzione: Gauteng, KwaZulu-Natal | A breve termine (≤ 2 anni) |
| L'elevata inflazione frena la domanda di prodotti premium | -0.9% | Nazionale, con un impatto acuto sulle famiglie a basso reddito | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi della frutta secca e dei cereali sono volatili
Nel 2024, i blackout a rotazione si sono protratti per oltre 280 giorni, interrompendo significativamente le linee di produzione che si basano su processi di estrusione continua. Per affrontare queste sfide, i produttori hanno iniziato ad accumulare sia materie prime che prodotti finiti, con un conseguente aumento dei costi generali di magazzino fino al 12%. I grandi operatori sono riusciti a mitigare l'impatto delle interruzioni investendo in pannelli solari o installando generatori diesel, garantendo un'interruzione minima delle loro attività. Tuttavia, le aziende più piccole hanno dovuto affrontare maggiori difficoltà, spesso ricorrendo all'affitto di capacità aggiuntiva o all'utilizzo di turni notturni nelle ore non di punta per sostenere la produzione. La decisione del settore avicolo di abbattere 10 milioni di pulcini di un giorno evidenzia gli effetti a cascata di una catena del freddo interrotta, che può avere gravi ripercussioni su diverse categorie alimentari, tra cui carne, latticini e prodotti surgelati. Sebbene siano stati promessi aggiornamenti della rete, i tempi di implementazione rimangono incerti, rendendo essenziali piani di emergenza per mantenere la disponibilità dei prodotti a scaffale e ridurre al minimo le interruzioni della catena di approvvigionamento.
L'elevata inflazione frena la domanda di prodotti premium
Nel giugno 2025, l'inflazione alimentare ha raggiunto il picco del 15% in 5.1 mesi, portando la spesa media per famiglia a 5,466.59 ZAR[1]Fonte: Statistics South Africa, "Inflazione in aumento a causa dell'aumento dei prezzi dei prodotti alimentari", statssa.gov.zaQuesto forte aumento dei prezzi dei prodotti alimentari ha messo a dura prova i consumatori, poiché la crescita salariale non è riuscita a tenere il passo con l'inflazione. Di conseguenza, le famiglie hanno modificato le proprie abitudini di spesa, optando per barrette di cereali più economiche rispetto a opzioni più costose e ad alto contenuto proteico per gestire il loro limitato reddito disponibile. Anche i costi di produzione sono aumentati drasticamente: i prezzi della farina di mais sono aumentati del 10.1%, mentre la carne bovina ha registrato un aumento ancora più marcato del 21.2%, entrambi con un impatto diretto sul costo degli ingredienti utilizzati nelle barrette di cereali. I rivenditori hanno tentato di mitigare l'impatto sui consumatori congelando i prezzi dei loro marchi, ma questa strategia ha intensificato le pressioni sui margini dei fornitori di marca, che hanno dovuto affrontare costi di produzione crescenti. Nel frattempo, una proposta di espansione degli alimenti ad aliquota zero potrebbe potenzialmente alleviare questi oneri di costo sia per i consumatori che per i fornitori. Tuttavia, finché tali misure non saranno attuate, si prevede che la domanda di prodotti premium rimarrà debole, poiché gli acquirenti continuano a dare priorità alla convenienza rispetto alle offerte premium.
Analisi del segmento
Per tipo di prodotto: Barrette energetiche Drive Performance Nutrition
Nel 2025, le barrette di cereali hanno dominato il mercato degli snack in Sudafrica, con una quota del 45.54%. La loro popolarità è radicata nelle abitudini dei consumatori, che scelgono le barrette di cereali come alternativa veloce ed economica per la colazione. Il Sudafrica, essendo il principale produttore di mais del continente, offre ai produttori un vantaggio in termini di costi, soprattutto con le formulazioni a base di cereali. Un raccolto di mais commerciale previsto di 14.56 milioni di tonnellate nel 2025, con un aumento del 4.65% rispetto ai livelli precedenti, promette una fornitura costante per la produzione di barrette di cereali, sostenendo una crescita costante. Tuttavia, queste barrette devono fare i conti con un'inflazione del 3.8% nei prezzi dei prodotti a base di cereali, che riduce i margini di produzione. Ciononostante, la loro convenienza e la loro capacità di soddisfare le esigenze della colazione tradizionale ne rafforzano la leadership di mercato, consolidando le barrette di cereali come pietra angolare del panorama degli snack in Sudafrica.
Al contrario, le barrette energetiche sono la stella nascente del mercato, destinate a crescere a un impressionante CAGR dell'8.29% entro il 2031. Questa impennata è alimentata da una maggiore attenzione dei consumatori per l'alimentazione funzionale e gli snack orientati alle prestazioni. A differenza delle loro controparti a base di cereali, le barrette energetiche vantano uno status premium, imponendo prezzi più elevati e mettendo in risalto i benefici legati alle prestazioni sportive e a uno stile di vita attivo. In particolare, il loro appeal trascende il tradizionale frequentatore di palestra, poiché una fascia più ampia di sudafricani abbraccia routine incentrate sul benessere e sulla salute. Pur detenendo attualmente una quota di mercato inferiore, il posizionamento unico delle barrette energetiche consente ai produttori di attrarre consumatori dando priorità alla funzionalità e ai benefici per la salute rispetto al costo. Questa posizione premium, unita a una base di consumatori in crescita, indica che le barrette energetiche sono destinate a influenzare in modo significativo il panorama competitivo degli snack bar in Sudafrica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per categoria: le alternative senza prendono piede
Nel 2025, le barrette snack convenzionali detengono una quota dominante del 78.55% del mercato sudafricano. La loro posizione dominante è attribuita a catene di approvvigionamento consolidate e a una base di consumatori che da tempo predilige ingredienti tradizionali come avena e arachidi. Queste barrette, facilmente accessibili e a prezzi competitivi, riscuotono successo soprattutto nelle aree rurali e urbane, dove il costo è un fattore primario. Tuttavia, devono affrontare le sfide derivanti dalle fluttuazioni dei prezzi delle materie prime, che possono ridurre i margini in condizioni di mercato turbolente. Nel frattempo, le colture indigene africane, riconosciute per il loro potenziale come fonti alimentari, offrono alternative a base di ingredienti naturali. Queste non solo rafforzano il posizionamento "senza", ma riducono anche la dipendenza dalle importazioni. Nonostante queste sfide, le barrette snack convenzionali registrano forti vendite unitarie nei supermercati e nella grande distribuzione, ampliando il loro appeal demografico. Con l'avanzare dell'urbanizzazione e l'evoluzione dei canali di vendita al dettaglio, la costante popolarità delle barrette snack convenzionali ne evidenzia il ruolo essenziale nella dieta quotidiana dei sudafricani.
Al contrario, le barrette "senza glutine" – che comprendono varianti senza glutine, vegane e a basso contenuto di zucchero – sono sull'orlo di una rapida ascesa, con proiezioni che indicano un robusto CAGR dell'8.55%. Questo slancio è in gran parte trainato dalla crescente attenzione dei millennial urbani alle scelte alimentari specifiche. La crescita di questo segmento è alimentata dai consumatori che gravitano verso prodotti in linea con i paradigmi di salute e stile di vita in evoluzione, ulteriormente sostenuti da enti autorevoli come la Heart & Stroke Foundation. Enfatizzando il benessere e ritagliandosi un posizionamento di mercato unico, queste offerte "senza glutine" hanno spesso un prezzo elevato e hanno conquistato con successo la fiducia, soprattutto nei centri urbani. I rivenditori stanno ora dedicando "corridoi benessere" nei loro spazi, amplificando la visibilità e l'attrattiva di queste barrette alternative. Mentre l'aumento dei costi di produzione mette a dura prova la redditività, l'innovazione e il marketing di nicchia mirato consentono alle barrette "senza glutine" di coinvolgere efficacemente una fascia demografica attenta alla salute in rapida espansione. Con l'evoluzione del panorama del mercato, i bar tradizionali potrebbero mantenere la loro posizione di leadership in termini di quote di mercato, ma il fascino delle opzioni alternative è innegabilmente in aumento tra i diversi amanti degli snack bar del Sudafrica.
Per canale di distribuzione: il commercio digitale trasforma l'accesso
Nel 2025, il mercato degli snack bar in Sudafrica ha visto supermercati e ipermercati detenere una quota significativa del 57.22% delle vendite totali. Questa posizione dominante è in gran parte alimentata dagli acquisti d'impulso, soprattutto per i prodotti posizionati strategicamente vicino alle casse. Le catene di vendita al dettaglio consolidate, con la loro vasta portata geografica e le solide reti di distribuzione, fungono da punto di accesso primario per i marchi tradizionali. La loro presenza fisica non solo promuove la fiducia, ma migliora anche la riconoscibilità del marchio, a vantaggio sia delle varietà di snack bar consolidate che di quelle nuove. Nonostante la crescente concorrenza delle piattaforme digitali, i supermercati rimangono la scelta preferita da molti consumatori, grazie alla loro praticità e alle radicate abitudini di acquisto. Questa roccaforte consolida il loro ruolo di spina dorsale dell'ecosistema distributivo, anche se il mercato si sta gradualmente orientando verso i canali online.
Il commercio al dettaglio online è in rapida crescita, con proiezioni che indicano un robusto tasso di crescita annuo composto (CAGR) dell'8.12% fino al 2031. A guidare questa impennata è la crescente tendenza allo shopping online, evidenziata dal fatto che il 66% degli utenti internet sudafricani si è rivolto a piattaforme digitali per i propri acquisti di beni di largo consumo. I rivenditori tradizionali, introducendo servizi di click-and-collect e consegne in giornata, hanno sfumato i confini tra shopping online e offline, creando un'esperienza di acquisto ibrida. È interessante notare che l'e-commerce ha trovato un alleato inaspettato nei tempi di consegna ridotti; molte famiglie ora preferiscono tempi di consegna che evitino le interruzioni di corrente. I pacchetti di snack box in abbonamento, che includono sconti, non solo aumentano la fidelizzazione dei clienti, ma contribuiscono anche a ridurre l'abbandono, garantendo una domanda costante. Le piattaforme digitali stanno inoltre livellando il campo di gioco, consentendo ai marchi più piccoli, spesso costretti a spendere cifre esorbitanti per gli scaffali dei supermercati, di competere efficacemente. Questo panorama in evoluzione suggerisce che, sebbene i supermercati possano oggi essere leader nei volumi di vendita, i canali online sono destinati a una crescita significativa in futuro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Le province di Gauteng, Capo Occidentale e KwaZulu-Natal dominano il mercato degli snack bar in Sudafrica, rappresentando insieme oltre il 60% delle vendite. Queste regioni, caratterizzate da un'elevata densità urbana, una diffusa presenza di supermercati e un reddito disponibile più elevato, offrono un ambiente ideale per gli snack bar di alta qualità, in particolare quelli che puntano sul contenuto proteico o sugli ingredienti speciali. Inoltre, la costante diffusione delle reti in fibra ottica in queste aree ha dato impulso alla spesa alimentare online, contribuendo a un CAGR dell'8.12% nella distribuzione digitale di snack bar.
Al contrario, il Capo Orientale e il Limpopo mostrano una maggiore propensione al valore. A causa della minore elasticità del reddito, le barrette di cereali convenzionali dominano e la penetrazione delle barrette speciali "senza" è ancora agli inizi. Tuttavia, queste province sono ricche di risorse agricole come marula, sorgo e baobab, che potrebbero fungere da basi di approvvigionamento locali per i produttori che mirano a vantaggi in termini di costi. Con la crescita del mercato sudafricano delle barrette di snack, questa integrazione potrebbe portare a vantaggi economici condivisi.
C'è anche del potenziale nel commercio transfrontaliero. Grazie al coinvolgimento del Sudafrica nell'Area di Libero Scambio Continentale Africana, gli esportatori che puntano su Botswana e Namibia beneficiano di strutture tariffarie semplificate. In particolare, queste due nazioni importano già il 35% delle loro barrette energetiche dal Sudafrica. Inoltre, il miglioramento della logistica attraverso l'autostrada N4 sta riducendo i tempi di consegna, rendendo le fabbriche di Gauteng dei centri di approvvigionamento regionali chiave. Nei prossimi anni, si prevede che le disparità nell'assorbimento provinciale si ridurranno man mano che infrastrutture, livelli di reddito e accesso digitale diventeranno più uniformi.
Panorama normativo
In Sudafrica, le barrette snack sono soggette alla giurisdizione del Dipartimento Nazionale della Salute (NDoH), Direzione per il Controllo degli Alimenti, attuata attraverso la Legge sugli Alimenti, i Cosmetici e i Disinfettanti del 1972 (Legge n. 54 del 1972). Le principali aree di conformità includono la sicurezza degli ingredienti, l'uso di additivi, i controlli igienici e i requisiti di etichettatura e pubblicità, con l'etichettatura regolata dal Regolamento relativo all'etichettatura e alla pubblicità dei prodotti alimentari (R146), a cui si fa riferimento per le dichiarazioni sulle confezioni e i formati di comunicazione.
I servizi sanitari comunali applicano le normative in materia di sicurezza alimentare a livello locale, monitorando la documentazione di conformità, come ad esempio il Certificato di Accettabilità. Oltre alla vendita al dettaglio in generale, il Dipartimento dell'Istruzione di Base ha pubblicato linee guida aggiornate per i gestori di chioschi scolastici, i fornitori di servizi e i venditori scolastici (febbraio 2025), limitando la vendita di snack trasformati ad alto contenuto di zuccheri, grassi e sodio negli ambienti scolastici. Ciò influisce sul modo in cui i produttori formulano e posizionano le barrette snack per i canali di vendita adiacenti alle scuole.
Panorama competitivo
Nel mercato sudafricano degli snack bar, la concorrenza rimane moderata, con i primi cinque operatori che detengono poco più del 60% del valore della categoria, come indicato da un punteggio di concentrazione pari a 6. Giganti multinazionali come Nestlé, Kellogg e General Mills sfruttano la competenza globale nella formulazione e contratti di distribuzione consolidati per assicurarsi uno spazio di scaffale privilegiato. Al contrario, operatori nazionali come Tiger Brands sfruttano l'approvvigionamento di ingredienti locali e la tradizione del marchio. Un esempio emblematico è lo stabilimento di Tiger per la produzione di burro di arachidi da 300 milioni di ZAR, che vanta una capacità di 1 milione di bottiglie al mese, consentendo loro di applicare prezzi competitivi e soddisfare le preferenze di gusto locali.
I marchi privati dei rivenditori, come le barrette Smart Choice di Pick'n Pay, stanno intensificando la concorrenza. Nel 2025, Smart Choice ha introdotto due SKU senza glutine, con un prezzo inferiore del 18% rispetto alle controparti di marca. Inoltre, le aziende che hanno investito proattivamente nell'energia solare sui tetti per contrastare i cali di carico hanno acquisito un vantaggio competitivo, garantendo una produzione e una disponibilità costanti, il che a sua volta favorisce la fidelizzazione dei rivenditori. Su un altro fronte, i marchi di nutrizione sportiva stanno sfruttando l'influencer marketing su piattaforme come Instagram e TikTok, coltivando legami con la comunità senza l'onere di ingenti costi pubblicitari, ampliando così l'accesso al mercato.
Il panorama sta inoltre assistendo a una trasformazione attraverso fusioni e acquisizioni strategiche. La fusione Mars-Kellanova da 35.9 miliardi di dollari, la cui approvazione normativa è prevista per l'inizio del 2025, suggerisce potenziali efficienze nella supply chain e opportunità di promozione incrociata che abbracciano sia il settore dolciario che quello degli snack bar. Una volta ottenuta l'approvazione, l'entità ampliata potrebbe accelerare l'introduzione di barrette energetiche pensate per i climi africani, sfruttando le consolidate attività locali di Kellanova. Inoltre, mentre i principali attori puntano a incrementare la propria quota di mercato nel settore degli snack bar in Sudafrica, potrebbero rivolgere lo sguardo verso innovatori più piccoli come potenziali obiettivi di acquisizione.
Leader del settore degli snack bar in Sud Africa
-
Nestlé SA
-
Mondelez International Inc.
-
Nutrizione sportiva definitiva (USN)
-
Kellonova
-
Tiger Brands Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Luglio 2026: Cadbury (Mondelez International Inc.) ha esteso la distribuzione a livello nazionale in Sudafrica della sua barretta Cadbury Dairy Milk da 12 g, dopo un progetto pilota avviato nel 2025, puntando sui canali di vendita tradizionali, i negozi di quartiere e le vie di transito dei pendolari. L'espansione supporta le strategie di acquisto d'impulso a basso prezzo e formato ridotto, in grado di incrementare le vendite aggiuntive nei canali ad alto traffico. Inoltre, alza il livello di competitività per le proposte di snack convenienti che competono per gli stessi momenti di acquisto al momento del pagamento e di consumo fuori casa delle barrette snack.
- Maggio 2026: Ultimate Sports Nutrition (USN) ha annunciato una collaborazione multiprodotto con Clover che comprende nuove offerte di nutrizione sportiva e prodotti in co-branding, tra cui BlueLab 100% Whey (con gusti Super M) e IsoZero (gusto Tropicana). L'accordo amplia l'accesso alla nutrizione sportiva combinando la domanda del marchio USN con la capacità produttiva e distributiva di Clover. Ciò estende gli ecosistemi di categorie adiacenti, dove barrette proteiche e snack funzionali possono ottenere una distribuzione congiunta nei punti vendita e promozioni abbinate.
- Aprile 2024: FULFIL ha lanciato barrette proteiche al cioccolato in quattro gusti (Caramello Salato, Arachidi e Caramello, Crema di Nocciole e Brownie al Cioccolato) e le ha distribuite presso rivenditori nazionali come SPAR e Clicks. Il lancio ha intensificato la concorrenza nel segmento delle barrette proteiche premium a basso contenuto di zuccheri, combinando un gusto appagante con un posizionamento funzionale. Una maggiore disponibilità in farmacia e nei supermercati ha inoltre favorito la prova del prodotto su più canali, oltre ai negozi specializzati in articoli sportivi.


Ambito del rapporto sul mercato degli snack bar in Sud Africa
Le barrette snack sono snack contenenti cereali, frutta, noci e ingredienti aromatici destinati a fornire rapidamente energia e proteine. Il mercato sudafricano degli snack bar è segmentato per tipologia di prodotto e canale di distribuzione. In base al tipo di prodotto, il mercato è segmentato in barrette di cereali, barrette energetiche e altri snack. Per canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi specializzati, negozi al dettaglio online e altri canali di distribuzione. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in base al valore (in milioni di dollari).
Tipologia di prodotto
| Barrette di cereali |
| Barrette energetiche |
| Altri snack bar |
Per Categoria
| Libero da |
| Convenzionale |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Tipologia di prodotto | Barrette di cereali |
| Barrette energetiche | |
| Altri snack bar | |
| Per Categoria | Libero da |
| Convenzionale | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli snack bar in Sud Africa?
Il mercato è valutato a 94.07 milioni di dollari nel 2026 e si prevede che raggiungerà gli 136.58 milioni di dollari entro il 2031.
Quale segmento di prodotto sta crescendo più velocemente?
Si prevede che le barrette energetiche cresceranno a un CAGR dell'8.29% tra il 2026 e il 2031, il ritmo più rapido tra tutti i segmenti.
Quanto sono dominanti i supermercati nella distribuzione?
Supermercati e ipermercati hanno registrato il 57.22% delle vendite del 2025, ma i canali online stanno colmando il divario con un CAGR previsto dell'8.12%.
Le barrette senza glutine stanno guadagnando terreno?
Sì, i prodotti senza ingredienti stanno aumentando a un CAGR dell'8.55%, superando di gran lunga le varianti convenzionali, con l'aumento della consapevolezza sanitaria.
Pagina aggiornata l'ultima volta il:



