

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
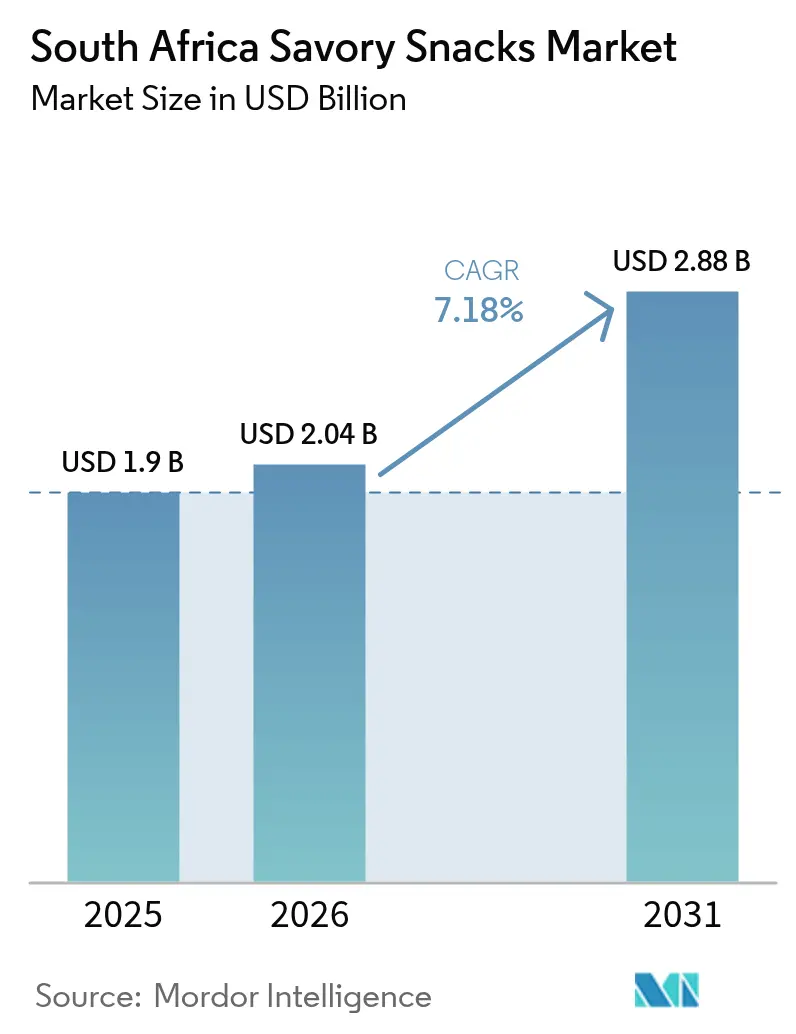
| Dimensione del mercato (2026) | 2.04 miliardo di dollari |
| Dimensione del mercato (2031) | 2.88 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.18% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli snack salati in Sud Africa di Mordor Intelligence
Si stima che il mercato sudafricano degli snack salati raggiungerà nel 2026 un valore di 2.04 miliardi di dollari, in crescita rispetto al valore di 1.90 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 2.88 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 7.18% nel periodo 2026-2031. La crescita si basa su tre pilastri: l'espansione del potere d'acquisto della classe media, la preferenza nazionale per i sapori decisi e la crescente domanda di formati "da asporto" adatti ai frenetici stili di vita urbani [1] Statistics South Africa, “South African Households Spend R3 Trillion Annually,” statssa.gov.za . I produttori rispondono con innovazioni di sapore locali, allineandosi al contempo alle tendenze globali del benessere, stimolando il lancio di prodotti da forno e a base di legumi che soddisfano le imminenti normative sull'etichettatura frontale. I supermercati sono alla base dei volumi, ma la rapida crescita dell'e-commerce, illustrata dal fatturato annuo equivalente a 534 milioni di dollari di Checkers Sixty60, segnala un cambiamento strutturale nel settore della vendita al dettaglio. La volatilità dei prezzi di patate e mais continua a comprimere i margini di profitto, ma si prevede che le piogge attese a causa di La Niña attenueranno la pressione sui costi e stabilizzeranno le catene di approvvigionamento.
Punti chiave del rapporto
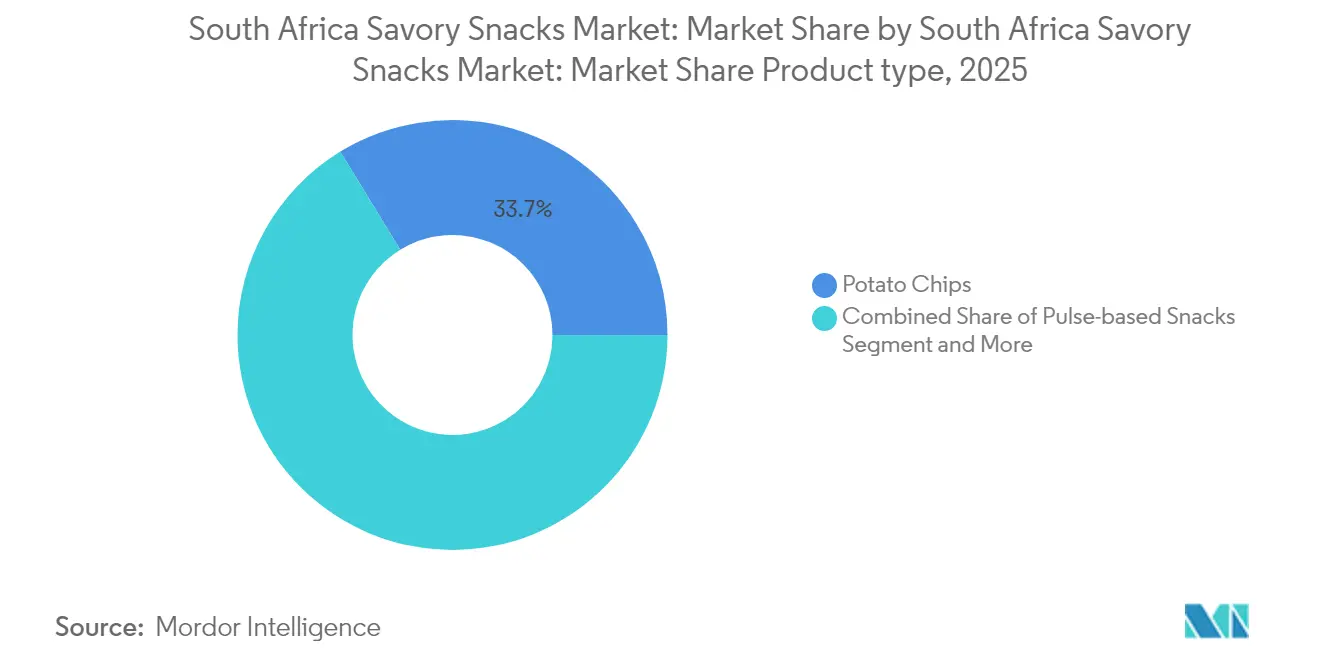
- Per tipologia di prodotto, nel 33.74 le patatine hanno dominato il mercato degli snack salati in Sudafrica, con una quota del 2025%, mentre si prevede che gli snack a base di legumi cresceranno a un CAGR dell'8.41% entro il 2031.
- Per categoria, nel 63.05 gli snack fritti rappresentavano il 2025% del mercato degli snack salati in Sud Africa, mentre si prevede che gli snack da forno registreranno un CAGR dell'8.12% entro il 2031.
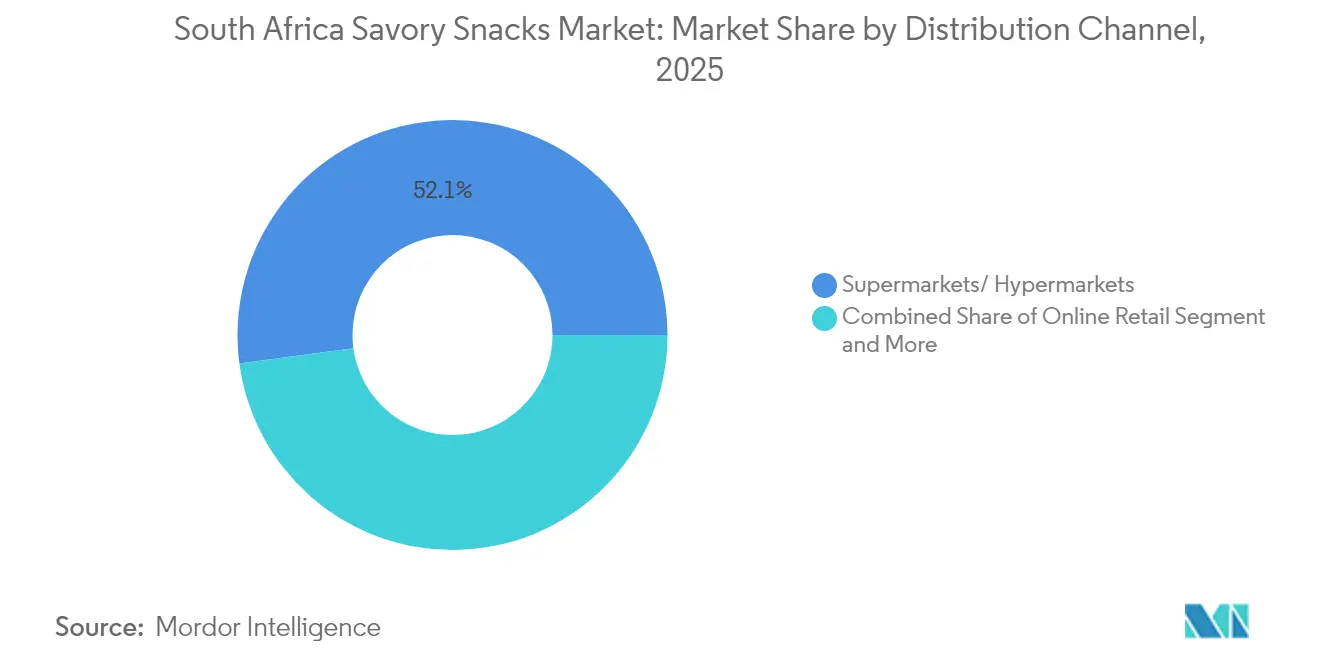
- Per canale di distribuzione, supermercati e ipermercati hanno detenuto una quota di fatturato del 52.11% nel 2025; la vendita al dettaglio online è destinata a crescere a un CAGR del 9.36% fino al 2031.
- In termini geografici, Gauteng ha registrato il 35.01% delle vendite del 2025, mentre si prevede che KwaZulu-Natal registrerà un CAGR del 7.32% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato degli snack salati in Sud Africa
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Richiesta di opzioni di snack convenienti | 1.2% | Nazionale, con concentrazione nei centri urbani di Gauteng e Western Cape | Medio termine (2-4 anni) |
| Tolleranza alle spezie e preferenze per il piccante | 0.9% | Nazionale, più forte nel KwaZulu-Natal e nel Capo Orientale | A lungo termine (≥ 4 anni) |
| Aumento del reddito disponibile tra la classe media | 1.4% | Gauteng, Capo Occidentale, con ricadute sul KwaZulu-Natal | Medio termine (2-4 anni) |
| Passare a formati di snack più sani e biologici | 1.1% | Dati demografici ricchi di Western Cape e Gauteng | A lungo termine (≥ 4 anni) |
| Digitalizzazione delle reti spaza-shop comunali | 0.9% | Aree urbane nazionali, primi progressi nel Gauteng, Capo Occidentale | A breve termine (≤ 2 anni) |
| Innovazione negli snack proteici a base vegetale autoctona | 0.7% | Nazionale, con concentrazione manifatturiera nel KwaZulu-Natal | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Richiesta di opzioni di snack convenienti
I consumatori urbani acquistano prodotti salati durante gli spostamenti, nelle stazioni di servizio e tramite app di consegna, grazie anche ai 16.28 milioni di adulti che acquistano fast food mensilmente. Il miglioramento dell'approvvigionamento energetico ha aumentato il tempo di attività delle fabbriche, consentendo un rifornimento costante dei negozi [2] BizCommunity, “South Africans love their fast food… especially KFC,” bizcommunity.com . I pagamenti tramite dispositivi mobili e la consegna in giornata ampliano la portata, con il 55% degli utenti che ora ordina generi alimentari online ogni mese. L'aumento delle vendite del 63.1% di Checkers Sixty60 convalida il modello omnicanale che combina l'inventario fisico con la comodità offerta dalle app. Man mano che i negozi spaza delle township si connettono alle piattaforme di ordinazione digitali, gli acquisti impulsivi di snack aumentano anche in aree un tempo servite esclusivamente dal commercio informale. Le innovazioni nel packaging che prolungano la durata di conservazione supportano ulteriormente questa adozione, mantenendo i prodotti freschi lungo le lunghe catene di approvvigionamento.
Tolleranza alle spezie e preferenze per il calore
L'appetito culturale per i sapori decisi plasma le linee di prodotto: le varianti al peperoncino, peri-peri e masala si assicurano spazio sugli scaffali in tutto il paese. PepsiCo ha sviluppato versioni localizzate di Lay's e Doritos dopo che i panel sensoriali interni hanno confermato che il 75% degli assaggiatori cercava una "sensazione di bruciore evidente" nelle patatine [3] Food Dive, "How PepsiCo adapts snacks to local tastes", fooddive.com . La crescita del KwaZulu-Natal riflette il suo patrimonio culinario che unisce le spezie a ingredienti autoctoni come il rooibos. I produttori di Durban sfruttano la vicinanza ai fornitori di spezie per ridurre i costi di formulazione e accelerare i test sui sapori. L'affinità con le spezie apre anche le porte all'esportazione: gli snack piccanti certificati Halal vengono ora spediti a partner del Medio Oriente che considerano il Sudafrica un hub di approvvigionamento con gusti simili. Soddisfacendo i palati nazionali e della diaspora, i marchi costruiscono nicchie difendibili contro le importazioni generiche.
Aumento del reddito disponibile tra la classe media
I consumi reali delle famiglie continuano a crescere, superando i 160 miliardi di dollari all'anno ai tassi di cambio correnti. I nuovi arrivati si rivolgono a consumatori ambiziosi con miscele di spezie premium, confezioni richiudibili e campagne sponsorizzate da influencer che segnalano il loro status senza gravare sui budget. Le periferie ad alto reddito di Gauteng prediligono i multipack a valore aggiunto, mentre gli acquirenti di fascia media nelle città secondarie gravitano verso formati più grandi "family share" per risparmiare sui costi. La concorrenza al dettaglio si intensifica: le aggressive promozioni a prezzo bloccato di Shoprite sottraggono volumi ai concorrenti e mantengono gli snack di marca accessibili. L'aumento dei redditi espande anche l'occupazione formale, sostenendo budget stabili per gli snack anche in caso di fluttuazioni dei tassi di interesse.
Passare a formati di snack più sani e biologici
Gli enti regolatori hanno finalizzato la bozza di regolamento R3337 che impone l'uso di icone chiare per zucchero, sale e grassi saturi sui pannelli frontali, stimolando riformulazioni che sostituiscono l'olio di palma con quello di girasole o esplorano basi soffiate ad aria. I lanci di prodotti da forno sono cresciuti del 21% nel 2024 in base al numero di SKU, e i bignè a base di fagioli che forniscono 20.4 g di proteine per 100 g si sono assicurati la quotazione presso le principali catene. Le startup del Capo Occidentale si affidano agli estratti locali di fynbos per le affermazioni antiossidanti, mentre i co-packer di Gauteng investono in linee di estrusione senza glutine. I consumatori con patologie legate allo stile di vita ora sostituiscono le patatine fritte con riccioli di lenticchie a basso contenuto di olio, presentati come snack "sicuri per la scuola". Sebbene le varietà più salutari comportino un sovrapprezzo del 15-20%, i dati dei sondaggi mostrano che i genitori li acquistano ancora mensilmente, dando priorità alla densità nutrizionale rispetto al volume.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Cambiamento salutare verso i sostituti dei pasti | -0.9% | Aree urbane nel Gauteng e nel Capo Occidentale | Medio termine (2-4 anni) |
| Prezzi volatili degli input di patate e mais | -1.2% | Nazionale, con impatto sulla concentrazione manifatturiera | A breve termine (≤ 2 anni) |
| Concorrenza dei prodotti dolciari e da forno | -0.7% | Nazionale, con un impatto più forte nel Capo Occidentale e nel Gauteng | Medio termine (2-4 anni) |
| Nuove normative sulla plastica monouso | -0.6% | Nazionale, con implementazione anticipata nel Capo Occidentale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Cambiamento salutare verso i sostituti dei pasti
La maggiore consapevolezza dell'obesità e delle carenze di micronutrienti porta alcuni consumatori urbani a rinunciare agli snack a favore di frullati proteici, ciotole d'avena o barrette fortificate. I costi del paniere alimentare sono saliti a 291 dollari per famiglia a maggio 2025, concentrando i budget sui prodotti essenziali. Le autorità di regolamentazione accentuano questa svolta richiedendo pannelli nutrizionali più ampi che evidenzino il contenuto di sodio nelle patatine. I titolari di categoria rispondono con il posizionamento "mini-pasto", aggiungendo legumi e semi per aumentare le proteine pur mantenendo gli stimoli sensoriali degli snack. I rivenditori creano scaffali adiacenti che confondono le categorie tradizionali, stimolando il co-merchandising di snack salati con bevande funzionali.
Prezzi volatili degli input di patate e mais
I prezzi delle patate sono aumentati del 7% su base mensile a maggio 2025, poiché le aziende agricole del Free State, danneggiate dalle inondazioni, hanno ridotto l'offerta. I raccolti di mais nel 2024 sono diminuiti del 19% a causa dello stress causato da El Niño, aumentando le curve dei costi per gli snack estrusi a base di mais. I produttori si proteggono con contratti a termine e diversificano la produzione in farina di manioca e polenta di ceci. Le precipitazioni previste per La Niña alla fine del 2025 dovrebbero aumentare la stima del raccolto estivo a 14.56 milioni di tonnellate, allentando la pressione sulle materie prime. Tuttavia, la volatilità ostacola i prezzi a lungo termine, complicando le promozioni e le trattative con i rivenditori.
Analisi del segmento
Per tipo di prodotto: l'innovazione basata sui legumi interrompe il dominio delle patate
Le patatine fritte hanno mantenuto il 33.74% del valore del 2025, ma le oscillazioni dei prezzi di input e il controllo delle etichette nutrizionali limitano il potenziale di crescita a lungo termine. I riccioli di mais estruso mantengono la loro stabilità grazie alla scalabilità a basso costo e alla capacità di assorbire condimenti piccanti che hanno un riscontro a livello nazionale. I popcorn avanzano modestamente, commercializzati come uno snack ipocalorico in stile cinema. Frutta secca, semi e mix di frutta secca si rivolgono ai benestanti cittadini urbani, ma i prezzi più elevati ne limitano la diffusione di massa.
Gli snack a base di legumi registrano il CAGR più rapido, pari all'8.41%, grazie a formulazioni con 20.4 g di proteine per 100 g che soddisfano i frequentatori di palestre e i genitori in cerca di prodotti approvati per la scuola. I legumi autoctoni aggiungono storie di provenienza che differenziano gli SKU dai concorrenti globali. Gli snack a base di carne e biltong sfruttano l'affinità culturale, ma sono in difficoltà a causa dell'aumento del 15% dei prezzi della carne bovina legato alle epidemie. Con il moltiplicarsi delle riformulazioni, il mercato degli snack salati sudafricani abbraccia prodotti ibridi che combinano legumi con patate o mais per ridurre il rischio di costi e soddisfare i palati in continua evoluzione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per categoria: Le normative sanitarie accelerano la crescita del segmento dei prodotti da forno
Gli snack fritti hanno dominato il mercato con il 63.05% nel 2025, grazie a consolidati standard di gusto e costi unitari inferiori. I rivenditori fanno affidamento su questo segmento per promozioni di volume e per la creazione di panieri multi-categoria. Tuttavia, le avvertenze sul sodio e sui grassi saturi che presto appariranno sulle confezioni potrebbero frenare la crescita, indirizzando gli acquirenti verso alternative.
Le linee di produzione al forno registrano un CAGR dell'8.12%, beneficiando dei messaggi sulla riduzione dell'olio e delle linee guida nutrizionali scolastiche che vietano gli snack fritti nei tuck shop. Le aziende ristrutturano gli impianti con forni a nastro, riducendo la spesa per l'olio di frittura fino al 40%. I prodotti fritti ad aria e disidratati iniziano a comparire nei punti vendita specializzati, con un sovrapprezzo del 30% ma vantando vendite a tre cifre nei negozi pilota. Gli enti di regolamentazione, tra cui il National Regulator for Compulsory Specifications, sottopongono a controlli continui questi impianti, rafforzando la fiducia dei consumatori.
Per canale di distribuzione: la trasformazione digitale rimodella il panorama del commercio al dettaglio
Supermercati e ipermercati hanno registrato il 52.11% delle vendite a valore nel 2025, sfruttando offerte settimanali e programmi fedeltà per attrarre le famiglie. Il vantaggio di Shoprite deriva da centri di distribuzione efficienti e strategie a prezzo fisso che assorbono alcuni shock nei costi di produzione. I minimarket prosperano grazie agli acquisti d'impulso vicino alle stazioni di servizio, mentre i punti vendita specializzati promuovono linee artigianali e senza allergeni.
Il commercio al dettaglio online registra il CAGR più rapido, pari al 9.36%, avvicinando il mercato degli snack salati sudafricani alla soddisfazione della domanda in tempo reale. Checkers Sixty60 ha venduto oltre 3.5 milioni di unità di snack solo nel 2024, una cifra destinata a raddoppiare entro il 2026. Le soglie di consegna gratuita incoraggiano la creazione di un carrello per tutte le categorie di snack. Le app di Spaza Shop estendono l'ondata digitale alle township, dove le attività autorizzate ora accedono a prezzi di acquisto all'ingrosso, un tempo riservati al commercio tradizionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Gauteng domina il mercato degli snack salati in Sudafrica, riflettendo la sua potenza economica e la sofisticata rete di vendita al dettaglio che consente la consegna in giornata. L'elevata visibilità del marchio, le promozioni aggressive e la concentrazione di famiglie a reddito medio mantengono la spesa pro capite per gli snack ben al di sopra della media nazionale. Il Capo Occidentale si assicura la seconda quota di mercato più grande grazie a una base di consumatori benestanti che apprezzano le storie di origine e la preparazione a basso contenuto di grassi, stimolando il lancio di prodotti da forno artigianali disponibili nei supermercati premium e nei mercati agricoli.
Il KwaZulu-Natal è la provincia in più rapida crescita, supportata da un solido sistema di certificazione Halaal che si sposa con la sua preferenza culturale per gli snack piccanti. La provincia ospita due stabilimenti Tiger Brands che producono 33 marchi di snack, garantendo la fornitura locale e la prontezza per l'esportazione. I miglioramenti infrastrutturali intorno al porto di Durban semplificano anche la logistica in uscita, riducendo i tempi di consegna verso i mercati del Golfo. Il Capo Orientale e un gruppo di province più piccole offrono un potenziale inesplorato, poiché gli ordini digitali e le infrastrutture stradali riducono lo storico divario di servizio tra punti vendita urbani e rurali. Gli investimenti governativi nel potenziamento delle attività commerciali delle township formalizzano ulteriormente i nodi commerciali, rafforzando la penetrazione del mercato per i marchi affermati.
Panorama competitivo
Il mercato degli snack salati in Sudafrica è caratterizzato da una moderata concentrazione. PepsiCo guida la leadership di categoria attraverso Simba, Lay's e Doritos, adattando i livelli di condimento alle soglie di spezie locali e assicurandosi una copertura della catena del freddo a livello nazionale. I portafogli Willards e Bakers di AVI Limited sfruttano la fiducia dei consumatori e le confezioni multi-prezzo per difendere la quota di mercato sia nella fascia premium che in quella economica. Tiger Brands gestisce Fritos su licenza, coniugando il know-how locale del mais con la proprietà intellettuale di aromi internazionali. Kellogg's Pringles mantiene una nicchia premium di patatine impilabili che attrae i consumatori urbani in cerca di un tocco internazionale.
L'innovazione negli spazi vuoti si concentra sulle patatine a base di legumi e sulle patatine proteiche autoctone, dove aziende più piccole come Herbivore Earthfoods lanciano riccioli di fagioli dall'occhio, posizionati come 100% vegetali. Le multinazionali formano joint venture con spin-off di ricerca e sviluppo per assicurarsi un accesso anticipato a queste colture, garantendo la certezza dell'approvvigionamento. La sostenibilità del packaging attira l'attenzione dei consigli di amministrazione: l'acquisizione di Coleus Packaging da parte di Guala Closures rafforza l'approvvigionamento locale di tappi metallici e supporta la produzione di snack in lattina completamente riciclabili. La pressione sui costi spinge all'ottimizzazione della rete: PepsiCo ha chiuso uno stabilimento Frito-Lay di 50 anni per passare a linee ad alta produttività altrove, a dimostrazione della continua razionalizzazione del footprint. Nel complesso, un equilibrio tra scala globale e agilità locale definisce il successo nell'arena competitiva.
Leader del settore degli snack salati in Sud Africa
PepsiCo Inc
AVI limitata
La compagnia Kellogg
Frimax alimenti a responsabilità limitata
Truda Foods società a responsabilità limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: PepsiCo Sudafrica ha rinnovato e rilanciato parte della sua gamma di patatine Simba a seguito dell'intensificarsi della concorrenza nel mercato sudafricano delle patatine fritte. L'obiettivo era quello di rinnovare il prodotto per tutelare la visibilità sugli scaffali e difendere la preferenza del marchio, in un momento in cui i consumatori confrontano il rapporto qualità-prezzo tra marchi affermati e marchi privati.
- Agosto 2025: PepsiCo ha lanciato ufficialmente i Cheetos in Sudafrica, introducendo varianti come Cheetos Puffs Cheese, Cheetos Puffs Chicken, Cheetos Brix BBQ e Cheetos Brix Spicy Tomato. Il lancio ha ampliato il portafoglio di snack salati di PepsiCo nel paese e ha rafforzato la sua capacità di competere in diverse occasioni di consumo e fasce di prezzo.
- Novembre 2024: PepsiCo Sudafrica ha completato l'installazione di una linea di produzione di patatine fritte del valore di 746 milioni di rand presso il suo stabilimento di Isando, aumentando la capacità produttiva del 29%. La maggiore capacità ha supportato una produzione locale più elevata e una maggiore efficienza produttiva, migliorando i livelli di servizio per la grande distribuzione e i canali di vendita rapida durante i periodi di volatilità dei costi delle materie prime.
Ambito del rapporto sul mercato degli snack salati in Sud Africa
Gli snack salati sono piccole porzioni di cibo dal sapore salato o piccante piuttosto che dolce. Il mercato degli snack salati sudafricani è segmentato in tipologie di prodotto e canali di distribuzione. Il mercato è segmentato in patatine, snack estrusi, frutta secca, semi e miscele di tracce, popcorn, snack a base di carne e altri tipi di prodotti in base al tipo di prodotto. In base ai canali di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione. Per ciascun segmento, il dimensionamento e le previsioni del mercato sono stati effettuati in termini di valore in USD.
Per tipo di prodotto
| Patatine |
| Snack estrusi |
| Popcorn |
| Noci, semi e miscele di tracce |
| Snack di carne |
| Altri tipi di prodotto |
Per canale di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Per tipo di prodotto | Patatine |
| Snack estrusi | |
| Popcorn | |
| Noci, semi e miscele di tracce | |
| Snack di carne | |
| Altri tipi di prodotto | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi al dettaglio online | |
| Altri canali di distribuzione |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato degli snack salati in Sudafrica?
Si prevede che la dimensione del mercato degli snack salati in Sudafrica raggiungerà 2.04 miliardi di dollari nel 2026 e crescerà a un CAGR dell’7.18% per raggiungere 2.88 miliardi di dollari entro il 2031.
– Qual è la dimensione attuale del mercato degli snack salati in Sud Africa?
Nel 2026, le dimensioni del mercato degli snack salati in Sudafrica dovrebbero raggiungere 2.04 miliardi di dollari.
– Chi sono i principali attori globali in questo mercato del Sud Africa Snack salati?
PepsiCo Inc, AVI Limited, The Kellogg Company, Frimax Foods Private Limited e Truda Foods Private Limited sono le principali società che operano nel mercato degli snack salati in Sud Africa.
Quali anni copre questo Sud Africa Snack Salati mercato, e qual era la dimensione del mercato nel 2025?
Nel 2025, la dimensione del mercato degli snack salati in Sud Africa è stata stimata in 2.04 miliardi di USD. Il rapporto copre la dimensione storica del mercato degli snack salati in Sud Africa per gli anni: 2019, 2020, 2021, 2022, 2023 e 2024. Il rapporto prevede anche la dimensione del mercato degli snack salati in Sud Africa per gli anni: 2026, 2027, 2028, 2029, 2030 e 2031.


