

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 8.5 miliardo di dollari |
| Dimensione del mercato (2031) | 9.03 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 1.22% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
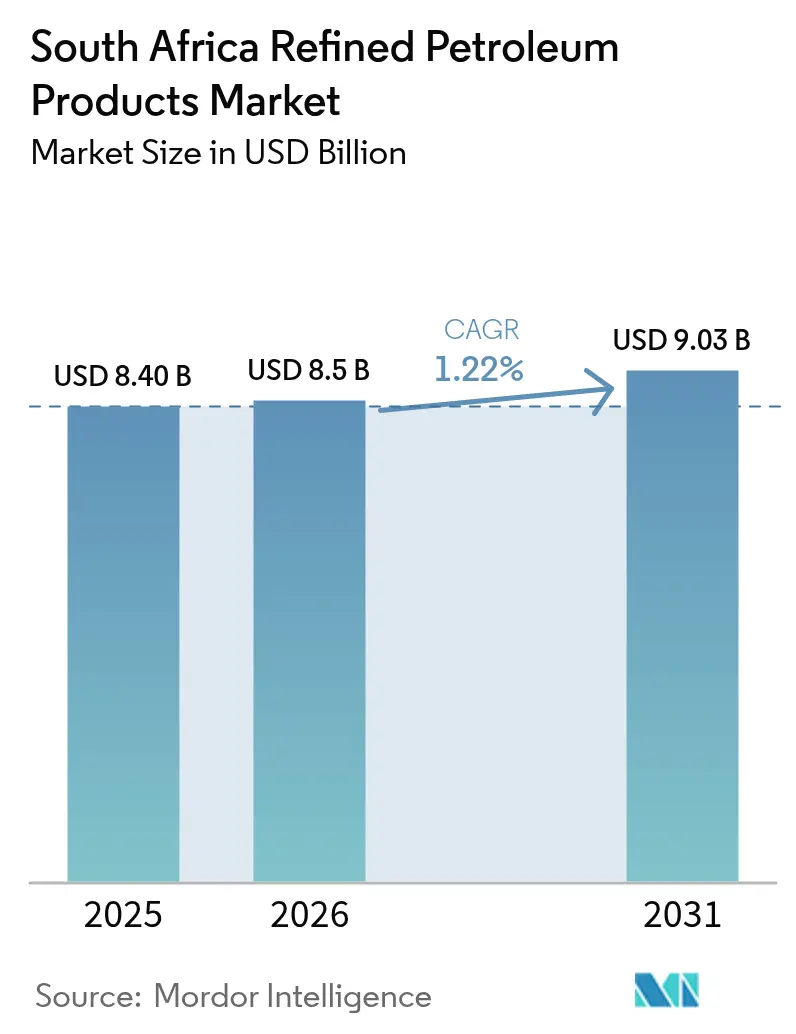
Analisi del mercato dei prodotti petroliferi raffinati in Sud Africa di Mordor Intelligence
Si stima che il mercato dei prodotti petroliferi raffinati del Sud Africa nel 2026 raggiungerà gli 8.50 miliardi di dollari, in crescita rispetto al valore del 2025 di 8.40 miliardi di dollari, mentre le proiezioni per il 2031 indicano 9.03 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) dell'1.22% nel periodo 2026-2031.
Il mercato sudafricano dei prodotti petroliferi raffinati sta attraversando significativi cambiamenti strutturali, a causa dell'evoluzione delle dinamiche energetiche e delle sfide infrastrutturali. Il sistema di raffinazione del Paese è stato notevolmente colpito dalla carenza di investimenti, con la nazione che ha perso circa la metà della sua capacità di lavorazione del petrolio negli ultimi anni a causa di vari fattori, tra cui l'emergere di specifiche per carburanti più puliti. Secondo il South African Revenue Service (SARS), il Paese ha importato oltre 6 miliardi di litri di petrolio greggio nel 2022, evidenziando la sua sostanziale dipendenza dalle importazioni. Questa trasformazione ha posizionato il Sudafrica come uno dei maggiori importatori di petrolio greggio nella regione africana, rimodellando radicalmente il panorama operativo del settore.
Il settore dei trasporti continua a essere un motore cruciale della domanda di prodotti petroliferi, in particolare nelle applicazioni commerciali. Il settore ha mostrato una notevole resilienza e crescita, come dimostrato dall'aumento delle vendite di veicoli commerciali di oltre il 13% tra il 2021 e il 2022. Questa crescita nel segmento dei veicoli commerciali ha influenzato direttamente la domanda di carburante per i trasporti, in particolare gasolio e benzina. Il prezzo medio della benzina in Sudafrica ha raggiunto 22.27 rand sudafricani al litro a giugno 2023, riflettendo la natura dinamica del prezzo del carburante nel paese e il suo impatto sui modelli di consumo.
Gli sforzi di sviluppo e modernizzazione delle infrastrutture stanno rimodellando le capacità e le prospettive future del settore. A maggio 2023, la società di energia rinnovabile Rubicon, in collaborazione con Audi, ha annunciato piani per espandere la sua infrastruttura di ricarica in tutto il paese, inclusa l'aggiunta di 150 nuovi caricabatterie. Questo sviluppo, sebbene principalmente incentrato sulle infrastrutture dei veicoli elettrici, segnala una transizione più ampia nel panorama energetico del Sudafrica. La SA Petroleum Industry Association (SAPIA) ha stimato che l'aggiornamento di tutte le raffinerie della nazione per soddisfare i nuovi standard ambientali richiederebbe circa 3.9 miliardi di USD di investimenti, evidenziando i significativi requisiti di capitale per la modernizzazione.
Il settore sta assistendo a un graduale passaggio verso alternative di carburante più pulite e sostenibili. A luglio 2023, l'Organizzazione dei paesi esportatori di petrolio (OPEC) ha annunciato tagli alla produzione di circa 1.16 milioni di barili al giorno per i paesi membri, influenzando le dinamiche e i prezzi dell'offerta globale di petrolio. Questo sviluppo ha un significato particolare per l'industria petrolifera del Sudafrica, poiché il settore manifatturiero del paese ha dimostrato una crescita notevole, con una produzione in aumento a circa 92.46 nel 2022. L'espansione del settore, unita alle dinamiche del mercato internazionale, continua a influenzare la domanda di prodotti petroliferi raffinati, guidando allo stesso tempo l'esplorazione di fonti energetiche alternative. Inoltre, l'attenzione sulle attività petrolifere a valle sta diventando più pronunciata man mano che il settore si adatta a questi cambiamenti.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei prodotti petroliferi raffinati in Sud Africa
Aumento del consumo di prodotti petroliferi
La robusta crescita del settore industriale del Sudafrica è emersa come un motore significativo per il consumo di idrocarburi, con vari settori che hanno dimostrato una maggiore domanda di derivati raffinati del petrolio. Secondo l'Organizzazione per la cooperazione e lo sviluppo economico, la produzione manifatturiera sudafricana ha mostrato una notevole ripresa, raggiungendo circa 92.46 nel 2022, un aumento sostanziale rispetto a 87.44 nel 2020. Questa crescita industriale è ulteriormente dimostrata da nuovi investimenti manifatturieri, come l'inaugurazione da parte del Gruppo ALPLA di uno stabilimento produttivo all'avanguardia a Lanseria vicino a Johannesburg nell'ottobre 2022, che funge da quartier generale per le operazioni nell'Africa subsahariana. L'espansione degli stabilimenti produttivi, unita alla crescita dei progetti di costruzione e delle attività industriali, ha creato una domanda costante di carburante per motori utilizzato in macchinari, attrezzature e vari processi industriali.
Il settore dei trasporti rappresenta un altro importante contributo al crescente consumo di gasolio, in particolare nei segmenti dei veicoli commerciali e pesanti. L'Organizzazione internazionale dei costruttori di veicoli a motore ha segnalato che le vendite di veicoli commerciali in Sud Africa sono cresciute di oltre il 13% tra il 2021 e il 2022, indicando una significativa espansione della flotta di trasporto commerciale. Questa crescita nel settore dei trasporti è ulteriormente supportata dall'annuncio del Dipartimento dell'energia nel maggio 2023 in merito a riduzioni di prezzo di circa 80 centesimi al litro nei prezzi della benzina e 90 centesimi al litro nei prezzi del gasolio, con conseguente recupero in eccesso tra 0.069 USD e 0.075 USD al litro. La combinazione di urbanizzazione costante, espansione delle infrastrutture di trasporto e crescita della popolazione ha intensificato la domanda di carburante raffinato per il trasporto in vari settori, tra cui veicoli privati, flotte commerciali e sistemi di trasporto pubblico. Inoltre, settori chiave come l'estrazione mineraria, l'agricoltura e l'edilizia fanno molto affidamento sulla benzina per le loro operazioni quotidiane, creando un modello di domanda sostenuto in più settori dell'economia.
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Analisi del segmento
Segmento gasolio/diesel per autoveicoli nel mercato petrolifero sudafricano
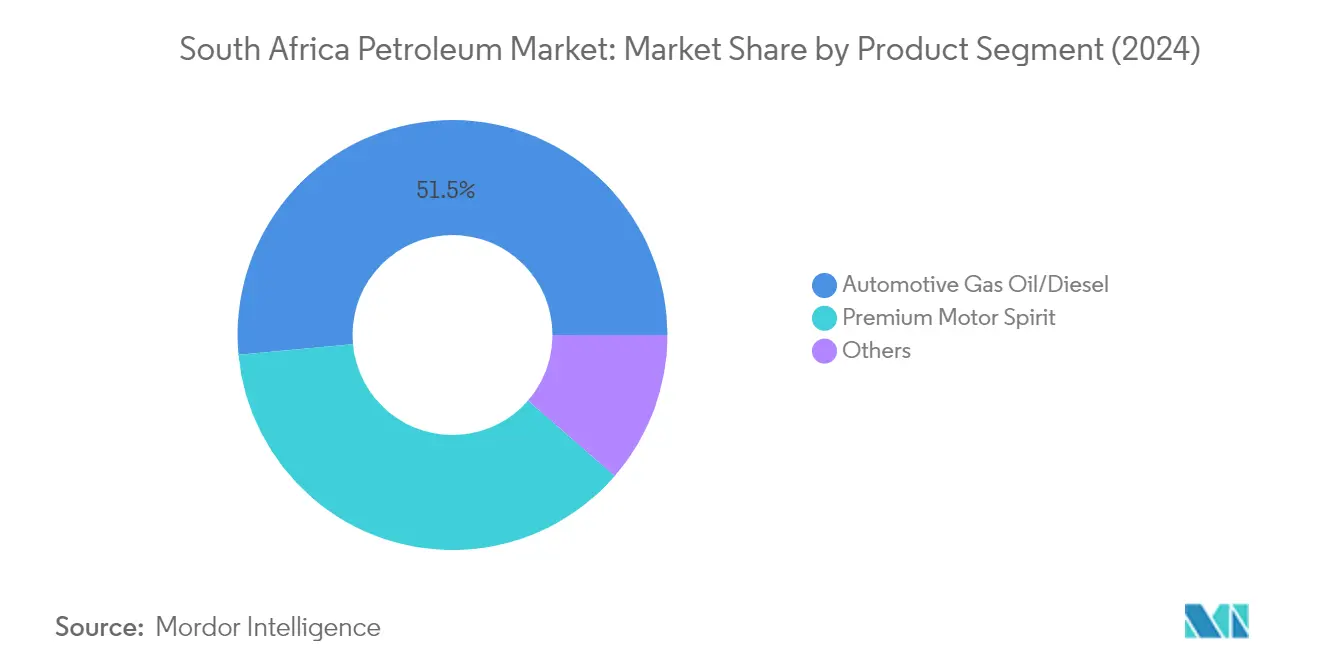
Il segmento Automotive Gas Oil (AGO)/diesel continua a dominare il mercato petrolifero sudafricano, con una quota di mercato di circa il 50.32% nel 2025. Questa sostanziale posizione di mercato è principalmente guidata dal ruolo cruciale del segmento nei settori dei trasporti e della produzione di energia del paese. La preminenza del segmento è particolarmente evidente nel suo ampio utilizzo nei veicoli pesanti, nelle attività minerarie e nei macchinari agricoli. Inoltre, il segmento ha acquisito maggiore importanza grazie al suo ruolo critico nella produzione di energia, soprattutto perché il paese sta affrontando carenze di elettricità. La domanda è ulteriormente rafforzata dal crescente settore dei veicoli commerciali, con il gasolio che rimane il carburante preferito per camion, autobus e attrezzature minerarie grazie alla sua maggiore densità energetica e alle caratteristiche di coppia superiori.
Segmento del gas di petrolio liquefatto nel mercato petrolifero del Sud Africa
Il segmento del gas di petrolio liquefatto (GPL) sta emergendo come il settore più dinamico nel mercato petrolifero sudafricano, con un tasso di crescita previsto di circa il 12.48% durante il periodo di previsione 2026-2031. Questa notevole traiettoria di crescita è supportata da diversi fattori chiave, tra cui l'implementazione da parte del governo della strategia di lancio del gas di petrolio liquefatto, che mira a far progredire l'industria nazionale ed espandere le applicazioni del GPL nella diversificazione del mix energetico. La crescita del segmento è ulteriormente accelerata dalla crescente adozione sia nei settori domestico che commerciale, poiché i consumatori cercano alternative alle fonti di elettricità tradizionali. Lo sviluppo di nuovi terminali di importazione e stoccaggio a Città del Capo e Richards Bay ha migliorato significativamente l'infrastruttura di fornitura, mentre l'aumento dei costi dell'elettricità continua a spingere i consumatori verso il GPL come soluzione energetica più conveniente.
Segmenti rimanenti nel mercato petrolifero del Sud Africa
Gli altri segmenti del mercato petrolifero sudafricano, tra cui Premium Motor Spirit (PMS), Illuminating Paraffin e olio combustibile, svolgono ciascuno ruoli distinti nel servire vari settori economici. Premium Motor Spirit rimane un componente cruciale per il trasporto personale, mentre il cherosene continua a soddisfare le esigenze essenziali di illuminazione e riscaldamento, in particolare nelle aree rurali e periurbane. L'olio combustibile mantiene la sua importanza nelle applicazioni industriali, in particolare nei processi di produzione e nelle applicazioni marine. Questi segmenti stanno vivendo diversi livelli di trasformazione man mano che il mercato si adatta alle mutevoli normative ambientali, ai progressi tecnologici e alle mutevoli preferenze dei consumatori, con ogni segmento che affronta esigenze specifiche nei settori residenziale, commerciale e industriale. Inoltre, il mercato sta assistendo a un crescente interesse per i derivati del petrolio e i lubrificanti come sottoprodotti essenziali del petrolio che supportano varie applicazioni industriali.
Panorama normativo
Il Sudafrica regola i prodotti petroliferi raffinati attraverso requisiti di licenza, processi di amministrazione dei prezzi dei carburanti e supervisione delle infrastrutture di trasporto e distribuzione. Il Dipartimento delle Risorse Minerarie e dell'Energia (DMRE) gestisce le licenze per i prodotti petroliferi ai sensi del Petroleum Products Act, comprese le licenze per la vendita all'ingrosso tramite la procedura di richiesta del DMRE (ad esempio, una tassa di richiesta per la licenza all'ingrosso DMRE 38 di R1,000 con una tassa di rinnovo annuale di R500), che influenza le modalità di ingresso e di espansione delle attività dei produttori, grossisti e rivenditori.
La regolamentazione economica degli oleodotti e degli impianti di stoccaggio petrolifero è di competenza dell'Autorità nazionale di regolamentazione dell'energia del Sudafrica (NERSA) attraverso il Petroleum Pipelines Act. Le tariffe vengono riviste mediante decisioni formali e consultazioni pubbliche. Nel giugno 2026, la NERSA ha invitato il pubblico a presentare osservazioni sulle richieste di tariffe presentate da Airports Company South Africa (ACSA) per gli impianti di stoccaggio petrolifero presso gli aeroporti internazionali di Città del Capo, King Shaka e OR Tambo. Nel luglio 2026, ha emesso decisioni in merito alle richieste di tariffe presentate da Sasol Oil (Pty) Ltd per l'impianto di stoccaggio di Secunda e per l'oleodotto integrato Secunda-Natref (periodo tariffario dal 1° luglio 2026 al 30 giugno 2027).
Analisi della catena del valore
La catena del valore dei prodotti petroliferi raffinati in Sudafrica è sempre più dipendente dalle importazioni, a causa di una riduzione strutturale della capacità di raffinazione nazionale, pari a circa la metà. Le importazioni coprono una quota considerevole del consumo locale (circa il 75%, secondo i dati raccolti). La catena inizia con l'approvvigionamento di petrolio greggio e prodotti raffinati (da fornitori e commercianti internazionali), prosegue con la ricezione e lo stoccaggio delle importazioni presso i terminali costieri, per poi passare alla distribuzione nell'entroterra tramite oleodotti e strade, prima che i prodotti vengano consegnati agli utenti finali, che includono i settori minerario, agricolo, edile e logistico, nonché le reti di stazioni di servizio gestite dalle principali compagnie petrolifere e da operatori locali (tra cui Shell, TotalEnergies, Sasol, PetroSA, Astron Energy ed Engen).
Natref rimane un elemento cruciale nella catena di approvvigionamento interna, con le sue prestazioni e la struttura proprietaria che influenzano la disponibilità dei prodotti e le dinamiche dei prezzi. La documentazione evidenzia i vincoli logistici come un punto critico ricorrente, tra cui la limitata capacità di trasporto tramite oleodotti dai porti ai depositi interni e la limitata capacità di stoccaggio di prodotti raffinati nell'entroterra, che aumenta la dipendenza dal trasporto su strada dai terminali di importazione costieri. Le condizioni del settore mostrano anche le interdipendenze finanziarie e operative intorno a Natref, tra cui la richiesta di amministrazione controllata presentata da Prax South Africa nell'ottobre 2025 e la continua operatività sotto la gestione di Sasol, a conferma di come la capacità dei terminali, dello stoccaggio e del trasporto venga utilizzata per gestire flussi di importazione più elevati.
Panorama competitivo
Le principali aziende del mercato petrolifero del Sud Africa
Il mercato petrolifero sudafricano è dominato da attori affermati, tra cui TotalEnergies, Shell PLC, Sasol Ltd, Astron Energy, PetroSA, BP PLC e FFS Refiners. Queste aziende hanno dimostrato una forte presenza sul mercato attraverso una continua innovazione di prodotto, in particolare nello sviluppo di prodotti petroliferi raffinati più puliti ed efficienti come il gasolio a basso tenore di zolfo e la benzina di prima qualità. Il settore ha assistito a significativi miglioramenti operativi attraverso la modernizzazione di raffinerie e strutture di stoccaggio, insieme a iniziative di trasformazione digitale per migliorare l'efficienza della supply chain. Partnership e collaborazioni strategiche sono diventate sempre più comuni, in particolare nello sviluppo delle infrastrutture e nell'espansione della rete di vendita al dettaglio. Le aziende stanno investendo attivamente nell'ammodernamento delle loro strutture per soddisfare le nuove normative ambientali, espandendo al contempo la loro presenza al dettaglio attraverso reti di stazioni di servizio e minimarket. I leader di mercato hanno anche dimostrato impegno per la sostenibilità attraverso investimenti in tecnologie di carburante più pulite e misure di conformità ambientale.
La struttura del mercato mostra una forte presenza locale
Il mercato petrolifero sudafricano presenta un mix equilibrato di conglomerati energetici globali e forti attori locali, con aziende nazionali come Sasol e PetroSA che mantengono posizioni di mercato significative insieme a major internazionali come TotalEnergies e Shell. La struttura del mercato è caratterizzata da elevate barriere all'ingresso dovute a sostanziali requisiti di capitale per le operazioni di raffinazione e lo sviluppo delle infrastrutture, che portano a un panorama competitivo relativamente consolidato. Il settore ha assistito a notevoli attività di fusione e acquisizione, esemplificate dalla fusione Vivo Energy-Engen e dall'acquisizione da parte di Glencore delle attività sudafricane di Chevron (ora Astron Energy), indicando un consolidamento del mercato in corso.
Negli ultimi anni si è assistito a una maggiore collaborazione tra gli operatori di mercato, in particolare nella condivisione di infrastrutture e reti di distribuzione per ottimizzare l'efficienza operativa. Le dinamiche competitive sono ulteriormente plasmate dal ruolo del governo nella regolamentazione dei prezzi del carburante e degli standard ambientali, che influenza le strategie aziendali e il posizionamento di mercato. Joint venture e partnership strategiche sono diventate comuni, in particolare nello sviluppo di strutture di stoccaggio e nell'espansione delle reti di vendita al dettaglio, mentre le aziende si concentrano anche sull'integrazione verticale per rafforzare la loro presenza di mercato lungo la catena del valore del petrolio a valle.
Innovazione e sostenibilità guidano il successo futuro
Il successo nel mercato petrolifero sudafricano dipende sempre di più dalla capacità delle aziende di adattarsi alle normative ambientali in evoluzione e alle preferenze dei consumatori, mantenendo al contempo l'efficienza operativa. Gli operatori storici del mercato si stanno concentrando sulla modernizzazione delle loro infrastrutture, in particolare sull'aggiornamento delle raffinerie per soddisfare gli standard di carburante più pulito e sull'espansione delle capacità di stoccaggio per garantire la sicurezza dell'approvvigionamento. Le aziende stanno inoltre investendo nell'espansione e nella differenziazione della rete di vendita al dettaglio attraverso offerte di servizi migliorate e soluzioni digitali, sviluppando al contempo relazioni più solide con i clienti commerciali attraverso soluzioni di prodotto e accordi di servizio personalizzati.
Per i nuovi entranti e i player più piccoli, il successo risiede nell'identificare e sfruttare segmenti di mercato di nicchia, costruendo al contempo partnership strategiche per superare le limitazioni infrastrutturali. Il futuro panorama competitivo del settore sarà plasmato dalla capacità delle aziende di gestire i cambiamenti normativi, in particolare per quanto riguarda gli standard ambientali e le specifiche del carburante. Gli operatori di mercato devono anche affrontare la crescente minaccia delle fonti energetiche alternative diversificando i loro portafogli di prodotti e investendo in soluzioni di energia rinnovabile. La capacità di mantenere relazioni solide con le principali parti interessate, tra cui le autorità governative e i principali clienti industriali, dimostrando al contempo l'impegno per la sostenibilità ambientale e lo sviluppo economico locale, sarà fondamentale per il successo a lungo termine. Inoltre, l'attenzione sui derivati del petrolio svolgerà un ruolo significativo nell'adattamento alle richieste del mercato.
Leader del settore dei prodotti petroliferi raffinati in Sud Africa
ENGEN PETROLIO LTD
PetroSA
Sasol limitata
Energie Totali SE
Shell plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: PetroSA ha avviato una procedura di gara per la conduzione di una valutazione ingegneristica volta a estendere la vita operativa della piattaforma FA al largo di Mossel Bay. Ciò garantisce la continuità delle operazioni a monte e crea opzioni per l'utilizzo a lungo termine delle risorse a valle collegate a PetroSA, nonché per la sicurezza dell'approvvigionamento.
- Aprile 2026: Sasol ha rivisto al rialzo le previsioni di volume di vendite di carburante per l'intero anno fiscale 26, portandole a un valore superiore del 10-15% rispetto all'anno fiscale 25, citando la stabilità della produzione di Secunda e l'aumento dei volumi di Natref. L'aggiornamento evidenzia una maggiore affidabilità operativa nei principali nodi di approvvigionamento, aspetto sempre più importante dato che il Sudafrica dipende in misura crescente da una base di raffinazione nazionale limitata.
- Ottobre 2025: Sasol ha confermato di aver ricevuto notifica dell'avvio della procedura di amministrazione controllata per Prax South Africa, pur dichiarando che le attività presso Natref sono rimaste ininterrotte. L'evento ha evidenziato i rischi di controparte e di proprietà degli asset relativi a una raffineria nell'entroterra e ha ribadito la necessità di una pianificazione di emergenza per l'approvvigionamento di greggio, la distribuzione dei prodotti e la logistica dei terminali.
Ambito del rapporto sul mercato dei prodotti petroliferi raffinati in Sud Africa
I prodotti petroliferi raffinati sono combustibili e altri prodotti derivati dal petrolio greggio attraverso vari processi di raffinazione. Questi prodotti vengono sottoposti a raffinazione e trattamento per rimuovere le impurità e ottenere proprietà specifiche adatte a diverse applicazioni.
Il mercato dei prodotti petroliferi raffinati del Sud Africa è segmentato in base ai prodotti raffinati. In base ai prodotti raffinati, il mercato è segmentato in paraffina illuminante, olio combustibile, gasolio per autoveicoli (AGO), alcool per motori premium (PMS), gas di petrolio liquefatto (GPL) e altri prodotti raffinati.
Il rapporto offre le dimensioni del mercato e le previsioni per il mercato sudafricano dei prodotti petroliferi raffinati in termini di entrate (USD) per tutti i segmenti di cui sopra.
Prodotti raffinati
| Paraffina illuminante |
| Carburante |
| Gasolio per autoveicoli (AGO)/Diesel |
| Spirito Motore Premium (PMS) |
| Liquefied Petroleum Gas (LPG) |
| Altri prodotti raffinati |
| Prodotti raffinati | Paraffina illuminante |
| Carburante | |
| Gasolio per autoveicoli (AGO)/Diesel | |
| Spirito Motore Premium (PMS) | |
| Liquefied Petroleum Gas (LPG) | |
| Altri prodotti raffinati |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato petrolifero del Sudafrica?
Si prevede che le dimensioni del mercato petrolifero del Sudafrica raggiungeranno gli 8.50 miliardi di dollari nel 2026 e cresceranno a un CAGR dell’1.22% per raggiungere gli 9.03 miliardi di dollari entro il 2031.
Qual è la dimensione attuale del mercato petrolifero del Sudafrica?
Nel 2026, si prevede che le dimensioni del mercato petrolifero sudafricano raggiungeranno gli 8.50 miliardi di dollari.
– Chi sono i principali attori globali in questo mercato del Petrolio in Sud Africa?
ENGEN PETROLEUM LTD, PetroSA, Sasol Limited, TotalEnergies SE e Shell Plc sono le principali società che operano nel mercato petrolifero del Sud Africa.
Quali anni copre questo mercato del petrolio del Sudafrica e qual era la dimensione del mercato nel 2025?
Nel 2025, il mercato petrolifero sudafricano era stimato in 8.40 miliardi di dollari. Il rapporto copre le dimensioni storiche del mercato petrolifero sudafricano per gli anni: 2019, 2020, 2021, 2022, 2023, 2024 e 2025. Il rapporto prevede inoltre le dimensioni del mercato petrolifero sudafricano per gli anni: 2026, 2027, 2028, 2029, 2030 e 2031.


