

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.31 miliardo di dollari |
| Dimensione del mercato (2031) | 3.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.68% CAGR |
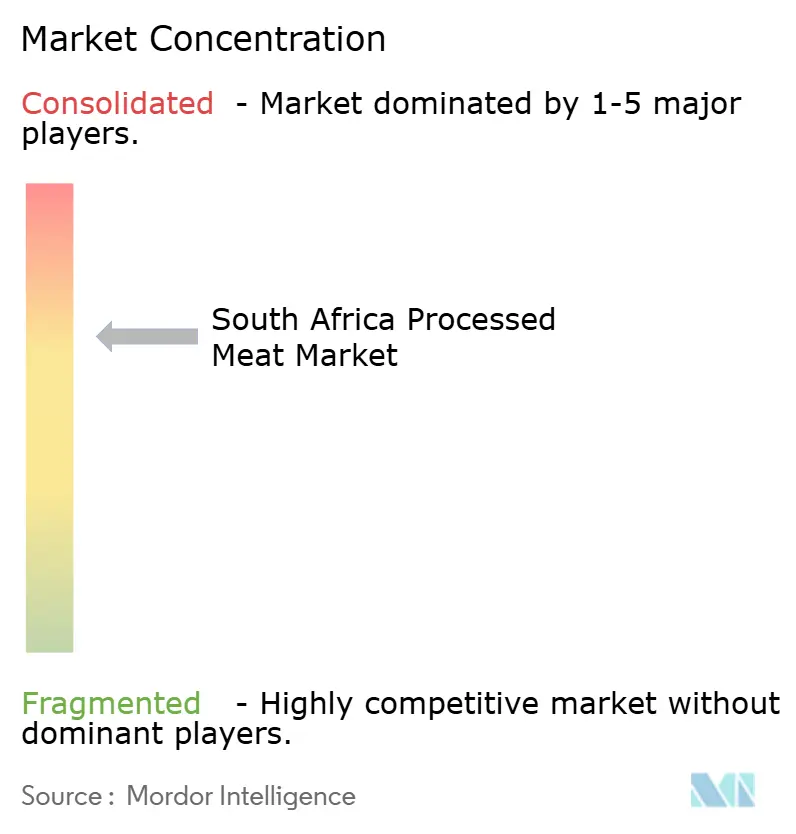
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle carni lavorate in Sud Africa di Mordor Intelligence
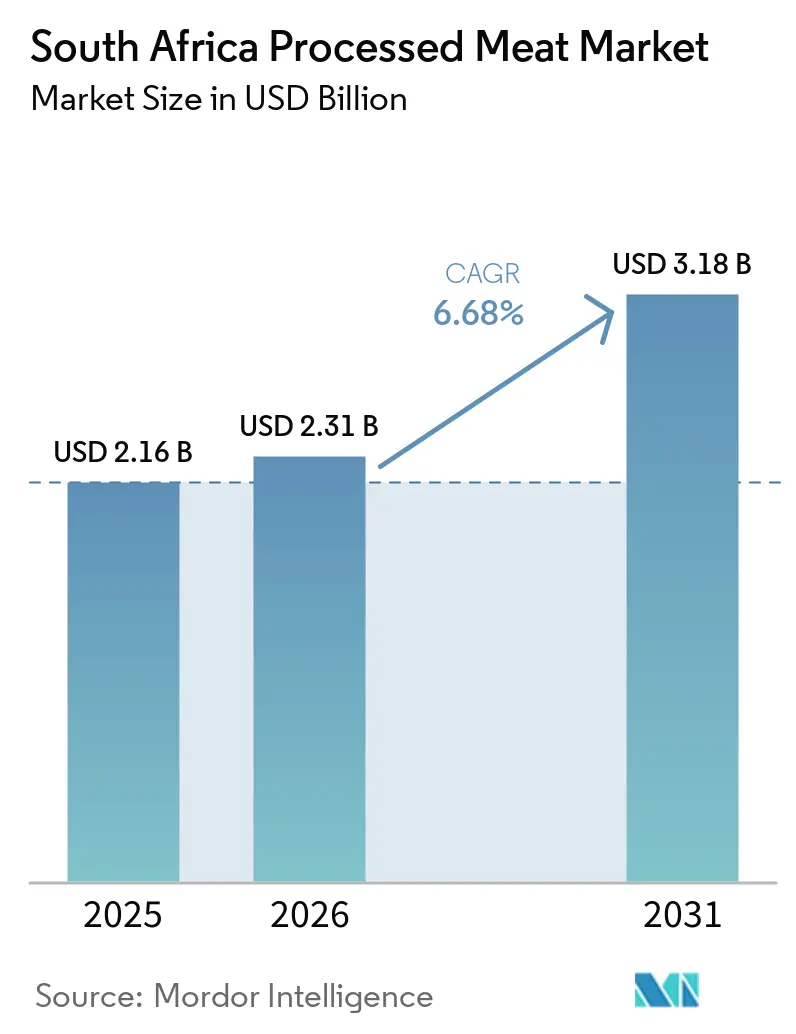
Il mercato sudafricano delle carni lavorate è stato valutato a 2.16 miliardi di dollari nel 2025 e si stima che crescerà da 2.31 miliardi di dollari nel 2026 a 3.18 miliardi di dollari entro il 2031, con un CAGR del 6.68% durante il periodo di previsione (2026-2031). La domanda segue la rapida urbanizzazione, l'espansione della capacità della catena del freddo e le esportazioni certificate halal, mentre le preoccupazioni per la salute pubblica e la diffusione di analoghi di origine vegetale frenano la crescita dei volumi. Il pollame è in testa con il 52.38% del volume di produzione del 2025, grazie alle operazioni integrate e ai vantaggi di prezzo rispetto a manzo e maiale. I prodotti refrigerati dominano quasi la metà del valore al dettaglio perché i consumatori associano la refrigerazione alla freschezza, tuttavia le linee di surgelati si stanno espandendo più rapidamente, grazie a celle frigorifere resistenti ai carichi. Supermercati e ipermercati mantengono il potere d'acquisto attraverso centri di distribuzione nazionali, sebbene piattaforme online come Checkers Sixty60 aumentino la penetrazione dell'e-commerce e stimolino la logistica refrigerata dell'ultimo miglio.
Punti chiave del rapporto
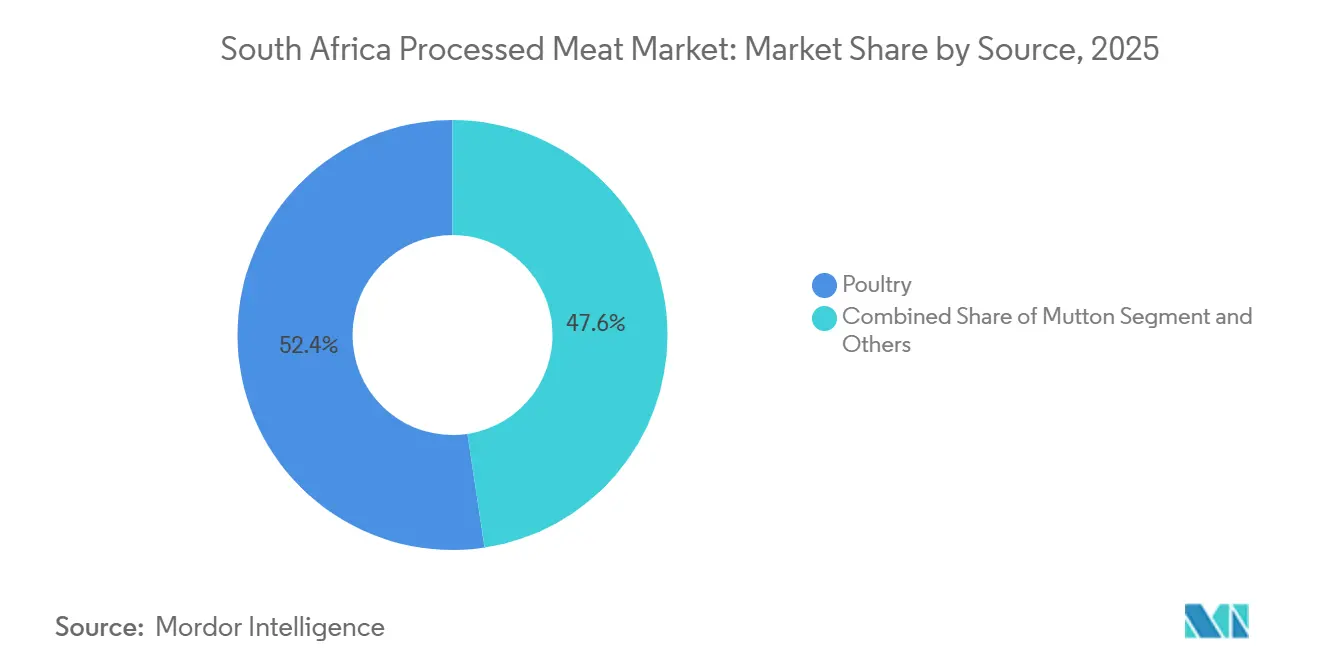
- In base alla fonte, nel 2025 il pollame si è assicurato il 52.38% della quota di mercato delle carni lavorate in Sud Africa, mentre si prevede che la carne di montone crescerà a un CAGR del 7.85% fino al 2031.
- Per tipologia di prodotto, le polpette hanno dominato il mercato con una quota di fatturato del 78.11% nel 2025; si prevede che le salsicce cresceranno a un CAGR dell'8.05% entro il 2031.
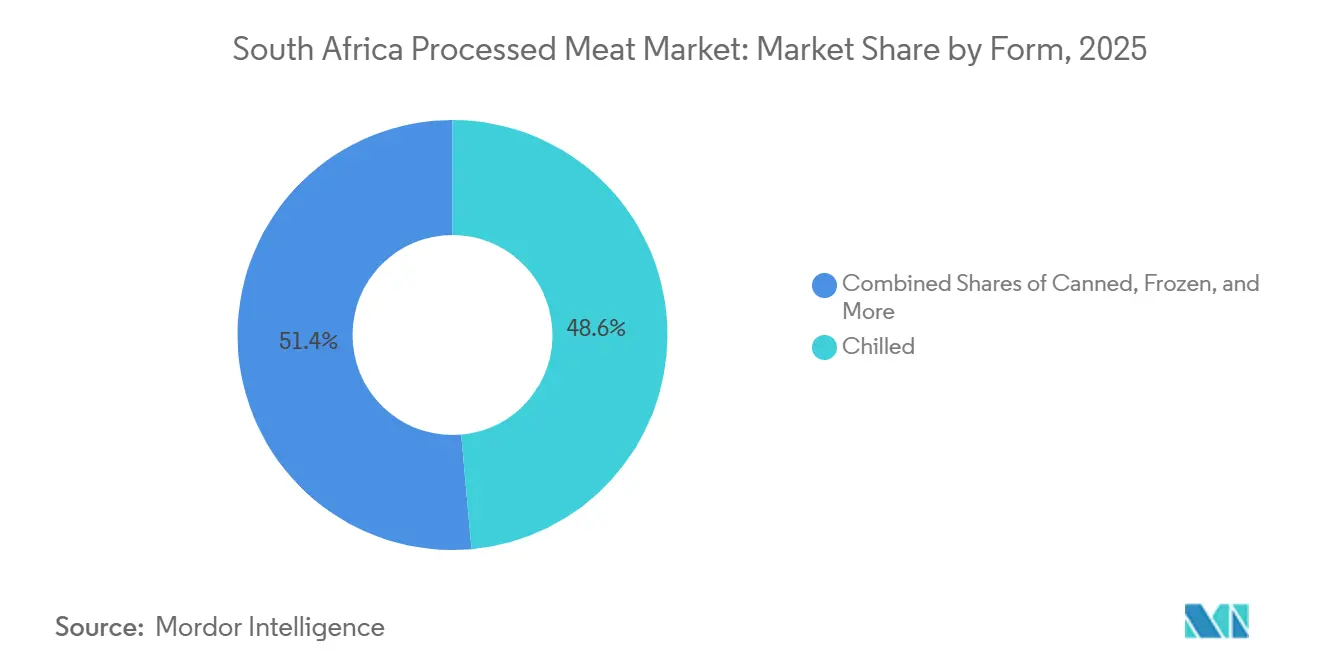
- In base alla forma, i formati refrigerati hanno rappresentato il 48.59% del valore nel 2025, mentre le offerte surgelate stanno crescendo a un CAGR dell'8.28% tra il 2026 e il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno registrato il 56.85% delle vendite del 2025, ma la vendita al dettaglio online registra il CAGR previsto più elevato, pari all'8.95% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle carni lavorate in Sud Africa
Analisi dell'impatto dei conducenti
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ascesa degli stili di vita urbani e domanda di cibo pronto | + 1.2% | Nazionale, con concentrazione nelle aree metropolitane di Gauteng, Western Cape e KwaZulu-Natal | Medio termine (2-4 anni) |
| Crescita nei formati di prodotti a base di carne refrigerata e snack | + 0.8% | Nazionale, con i primi guadagni nei cluster commerciali urbani | A breve termine (≤ 2 anni) |
| Espansione delle infrastrutture moderne per la vendita al dettaglio e la catena del freddo | + 1.5% | Nazionale, guidato dai centri di distribuzione di Gauteng e Western Cape | A lungo termine (≥ 4 anni) |
| Miglioramenti nella logistica della catena del freddo | + 1.0% | Nazionale, con ricadute sui corridoi di esportazione della SADC | Medio termine (2-4 anni) |
| L'aumento delle esportazioni SADC certificate Halal incrementa l'offerta locale | + 0.9% | Produzione nazionale, con focus sull'export in Mozambico, Zimbabwe, Botswana | Medio termine (2-4 anni) |
| Adozione della lavorazione ad alta pressione per prolungare la durata di conservazione | + 0.6% | Nazionale, concentrato tra i marchi premium nel Capo Occidentale e nel Gauteng | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Stili di vita urbani in crescita e domanda di cibi pronti
L'urbanizzazione ha raggiunto il 65.78% entro il 2017 e continua a crescere, concentrando il potere d'acquisto nelle aree metropolitane di Gauteng, Capo Occidentale e KwaZulu-Natal, dove le famiglie con doppio reddito danno priorità a soluzioni per pasti che facciano risparmiare tempo. Questo cambiamento demografico sostiene la domanda di formati di carne lavorata pre-marinata, a porzioni controllate e pronta da cuocere, che si adattano alle finestre di preparazione dei pasti di 30 minuti. Il rapporto 2024 di McKinsey sullo Stato del commercio al dettaglio di generi alimentari ha rilevato che il 42% degli acquirenti sudafricani ha aumentato la spesa in cibi pronti dopo la pandemia, un comportamento mantenuto fino al 2025 con il persistere di modelli di lavoro ibridi. Le aziende di trasformazione hanno risposto lanciando confezioni monodose di polpette e vassoi di salsicce pronti per il microonde, ottenendo un margine incrementale dai premi di formato. Il profilo dei sistemi alimentari sudafricani del 2022 della Food and Agriculture Organization ha evidenziato che i prodotti a base di carne forniscono l'11% dell'apporto calorico giornaliero, con il consumo di pollame triplicato in due decenni grazie alla convergenza tra convenienza e praticità. La densità urbana consente inoltre l'efficienza della catena del freddo, riducendo il deterioramento dell'ultimo miglio e favorendo la penetrazione dei prodotti refrigerati nelle reti di vendita al dettaglio delle township, dove storicamente predominavano i commercianti informali.
Crescita nei formati di prodotti a base di carne refrigerata e snack
Il biltong refrigerato, il droëwors e i salumi pre-affettati stanno migrando dalle macellerie specializzate ai banchi frigo dei supermercati tradizionali, sfruttando la percezione dei consumatori che i prodotti refrigerati siano più freschi e meno lavorati rispetto alle alternative a lunga conservazione. Questa categoria beneficia della cultura sudafricana degli snack a base di carne, tuttavia il packaging moderno, con buste sottovuoto richiudibili e finestre trasparenti, posiziona questi articoli come opzioni premium da consumare al volo piuttosto che come prodotti sfusi. I rivenditori hanno segnalato una crescita a doppia cifra nelle vendite di snack refrigerati durante il 2025, trainata dalle diete incentrate sulle proteine e dalla portabilità richiesta dalle forze lavoro mobili, secondo l'USDA Foreign Agricultural Service [1] Fonte: USDA Foreign Agricultural Service, “Retail Foods Annual 2025,” usda.gov . Il rapporto annuale 2024/25 del Perishable Products Export Control Board ha sottolineato che la certificazione digitale della catena del freddo, obbligatoria entro il 2025, garantisce la tracciabilità dal macello alla vendita al dettaglio, riducendo il rischio di contaminazione ed estendendo la durata di conservazione dei prodotti refrigerati a 21-28 giorni. I produttori artigianali, precedentemente confinati alle bancarelle delle fattorie, ora accedono alla distribuzione nazionale grazie a partnership con Woolworths e Spar, frammentando il settore ed elevando gli standard qualitativi. Questo cambiamento riflette anche la crescente attenzione dei consumatori verso snack minimamente trasformati, un paradosso dato che il biltong e il droëwors subiscono processi di stagionatura ed essiccazione, eppure il loro posizionamento "naturale" riscuote maggiore successo rispetto alle salsicce emulsionate.
Espansione delle infrastrutture moderne per la vendita al dettaglio e la catena del freddo
Nel 2025, cinque catene di vendita al dettaglio – Shoprite, Pick n Pay, Spar, Woolworths e Massmart – controllavano oltre il 60% del mercato sudafricano della vendita al dettaglio di prodotti alimentari, del valore di 50 miliardi di dollari. Questa concentrazione favorisce la standardizzazione della catena del freddo e le economie di scala. Queste catene hanno investito in centri di distribuzione automatizzati dotati di congelatori rapidi e camion refrigerati a temperatura controllata, riducendo i tassi di deterioramento e consentendo catene di approvvigionamento più lunghe, dai macelli rurali ai negozi urbani. La Global Cold Chain Alliance ha documentato che il settore sudafricano della conservazione a freddo ha aggiunto oltre 50 milioni di piedi cubi di capacità tra il 2020 e il 2024, con strutture dotate di generatori di riserva e impianti solari per mitigare le interruzioni dovute ai blackout. Questa resilienza è fondamentale per la carne lavorata, dove le variazioni di temperatura compromettono la sicurezza e la durata di conservazione. Secondo le analisi di Maersk del settembre 2025, il Sudafrica ha esportato beni deperibili per un valore di 13.7 miliardi di dollari, sottolineando il duplice ruolo delle infrastrutture nella distribuzione interna e nella competitività delle esportazioni. La vendita al dettaglio moderna impone anche la conformità HACCP e ISO 22000, innalzando barriere per i trasformatori informali e consolidando la quota di mercato tra gli operatori certificati. La roadmap per la logistica del trasporto merci del Dipartimento dei Trasporti del febbraio 2024 ha dato priorità agli aggiornamenti ferroviari e portuali, che ridurranno ulteriormente i costi logistici e consentiranno ai trasformatori di servire le province interne in modo più economico [2] Fonte: Dipartimento dei Trasporti, "Roadmap per la logistica del trasporto merci 2024", transport.gov.za.
Miglioramenti nella logistica della catena del freddo
Il razionamento dell'energia elettrica, termine usato in Sudafrica per indicare i blackout a rotazione, ha storicamente interrotto le catene del freddo, causando uno spreco alimentare stimato in 10 milioni di tonnellate all'anno. Tuttavia, gli investimenti in generatori diesel, sistemi di accumulo a batterie agli ioni di litio e sistemi ibridi solari hanno trasformato la resilienza del settore entro il 2024. Freight News ha riportato nel luglio 2024 che l'85% dei container refrigerati è tornato vuoto dalle spedizioni di esportazione, spingendo i fornitori di servizi logistici a effettuare viaggi di ritorno per le importazioni refrigerate e a ottimizzare l'utilizzo delle risorse. La piattaforma di certificazione digitale del Perishable Products Export Control Board, operativa dal 2025, integra sensori IoT che trasmettono dati sulla temperatura in tempo reale, consentendo un intervento proattivo prima che si verifichi il deterioramento [3] Fonte: Perishable Products Export Control Board, “Annual Report 2024/25,” ppecb.com . Questa trasparenza rassicura i rivenditori e i consumatori, supportando prezzi premium per i prodotti con catena del freddo verificata. Fornitori di servizi logistici terzi come Imperial Logistics e Bidvest hanno ampliato le loro flotte di veicoli refrigerati, offrendo ai trasformatori una capacità flessibile senza investimenti di capitale. La roadmap del Ministero dei Trasporti punta anche a soluzioni intermodali ferrovia-strada, che potrebbero ridurre la dipendenza dal diesel e l'impronta di carbonio, un aspetto da considerare dato che i mercati di esportazione europei stanno inasprendo i requisiti di sostenibilità. Una logistica migliorata consente ai trasformatori di approvvigionarsi di bestiame da regioni rurali a basso costo, mantenendo al contempo l'integrità del prodotto, riducendo i tempi dalla fattoria alla tavola e aumentando i margini di profitto.
Analisi dell'impatto delle restrizioni
| moderazione | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni per la salute e percezioni negative dei consumatori | -0.8% | Nazionale, con un impatto maggiore nelle fasce demografiche urbane e istruite | Medio termine (2-4 anni) |
| Costi volatili dei mangimi e degli input del bestiame | -0.5% | Nazionale, concentrato tra i produttori di pollame e carne suina verticalmente integrati | A breve termine (≤ 2 anni) |
| Forte concorrenza da parte di fonti proteiche alternative | -0.7% | Nazionale, guidato dall'innovazione al dettaglio di Western Cape e Gauteng | Medio termine (2-4 anni) |
| Tendenze crescenti di sostituzione di proteine vegetali e di alimentazione flessibile | -0.4% | Nazionale, con adozione precoce tra i millennial e la generazione Z | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni per la salute e percezioni negative dei consumatori
L'Agenzia Internazionale per la Ricerca sul Cancro dell'Organizzazione Mondiale della Sanità ha classificato la carne lavorata come cancerogena di Gruppo 1 nel 2015, concludendo che ogni porzione giornaliera da 50 grammi aumenta il rischio di cancro del colon-retto del 18%. Questa classificazione, rafforzata nella scheda informativa dell'OMS sulla Dieta Sana del 2024, permea i messaggi di salute pubblica e la copertura mediatica sudafricana, soprattutto perché le malattie non trasmissibili rappresentano una quota crescente del carico di malattia. Il Consumer Tracker di Deloitte di gennaio 2025 ha rilevato che il 37% degli intervistati sudafricani ha ridotto il consumo di carne rispetto all'anno precedente, citando motivazioni di salute e ambientali. Le fasce più giovani, urbane e con redditi più elevati sono rappresentate in modo sproporzionato in questo cambiamento, le stesse demografiche che guidano l'adozione di prodotti premium e influenzano le norme di consumo più ampie. I trasformatori si trovano ad affrontare un dilemma strategico: riformulare per ridurre sodio, nitriti e grassi saturi può compromettere il gusto e la durata di conservazione, ma non affrontare i problemi di salute rischia di causare un'erosione di volume a lungo termine. Alcuni marchi hanno introdotto linee "più salutari" con carne biologica, additivi ridotti e approvvigionamento trasparente, ma queste comportano prezzi maggiorati che limitano la penetrazione nel mercato di massa. L'indagine sul mercato dei prodotti freschi della Commissione per la concorrenza del giugno 2024 ha evidenziato che l'inflazione dei costi di produzione limita la capacità dei trasformatori di investire nella riformulazione senza trasferire i costi ai consumatori sensibili al prezzo.
Costi volatili dei mangimi e degli input del bestiame
Il mais giallo, ingrediente principale per i mangimi destinati a pollame e carne suina, ha registrato oscillazioni di prezzo del 16% tra novembre 2024 e gennaio 2025, con il South African Grain Information Service che ha segnalato 4,111 ZAR a tonnellata a novembre 2024 e 3,542 ZAR a tonnellata entro gennaio 2025. Tale volatilità comprime i margini per i produttori verticalmente integrati come Astral Foods e RCL Foods, che gestiscono mangimifici, aziende agricole e impianti di trasformazione. Il rapporto di base 2024 del Bureau for Food and Agricultural Policy prevedeva una produzione di mais di 16.8 milioni di tonnellate per la stagione 2024/25, tuttavia, a causa del rischio di siccità e dell'inflazione dei costi di produzione, i prezzi dei fertilizzanti sono aumentati del 12% su base annua nel 2024, introducendo incertezza. Le aziende di trasformazione prive di integrazione verticale subiscono una pressione sui margini ancora maggiore, poiché acquistano bestiame a prezzi spot che riflettono i picchi dei costi dei mangimi. L'indice dei prezzi al consumo di Statistics South Africa di dicembre 2024 ha mostrato un calo dei prezzi della carne dello 0.4% su base annua, a indicare che i trasformatori hanno assorbito gli aumenti dei costi di produzione anziché scaricarli sui consumatori, una strategia che erode la redditività. L'indagine della Commissione per la concorrenza sui costi di produzione ha rivelato che la concentrazione tra i fornitori di mangimi e i fornitori di genetica animale limita il potere negoziale dei trasformatori, un vincolo strutturale che la riduzione periodica dei prezzi non può risolvere. La variabilità climatica, esacerbata dai cicli di El Niño, aggiunge ulteriore imprevedibilità, costringendo i trasformatori a coprirsi tramite contratti futures o a diversificare l'approvvigionamento, entrambe soluzioni che comportano complessità finanziaria e operativa.
Analisi del segmento
Per fonte: il pollame aumenta il volume, la carne di montone punta al premio
Nel 2025, il pollame rappresentava il 52.38% del volume di mercato, a dimostrazione della sua efficienza in termini di costi. Il pollo richiede solo 1.7 kg di mangime per produrre 1 kg di carne, superando significativamente la carne bovina, che necessita di 6-8 kg di mangime per la stessa produzione. Le importazioni dal Brasile e dall'UE sono state determinanti nel mantenimento di prezzi interni competitivi, sebbene queste importazioni abbiano occasionalmente innescato l'imposizione di dazi antidumping. Si prevede che la carne ovina, pur rappresentando un segmento più piccolo, crescerà a un robusto CAGR del 7.85% fino al 2031. Questa crescita è alimentata dalla forte domanda di carne halal durante le festività religiose e dal numero limitato di allevamenti nazionali, che limita l'offerta. La carne bovina e suina occupano una posizione intermedia nel mercato. La carne bovina è soggetta a restrizioni a causa dei divieti di esportazione legati alle epidemie di afta epizootica, mentre il consumo di carne suina è limitato da preferenze religiose e culturali.
Le aziende di trasformazione stanno adottando strategie innovative, miscelando proteine per ridurre i costi e soddisfare le diverse preferenze dei consumatori. Prodotti come salsicce di pollame e maiale e hamburger di manzo e montone stanno guadagnando terreno tra le famiglie a reddito misto. Attori leader come Astral Foods, RCL Foods e Country Bird dominano il segmento della trasformazione del pollame, sfruttando le economie di scala nelle attività di mangimificazione e incubazione. Nel frattempo, Eskort, di proprietà degli allevatori, garantisce prezzi stabili per la carne suina, garantendo un approvvigionamento costante. Entro il 2025, il mercato sudafricano delle carni lavorate avicole ha raggiunto una valutazione di 1.13 miliardi di dollari, pari al 52.38% del valore totale del mercato. Questa posizione dominante sottolinea l'efficienza della produzione avicola e il suo ruolo fondamentale nel mercato. Le aziende di trasformazione della carne ovina stanno investendo sempre più in sistemi di tracciabilità e nell'ammodernamento delle strutture di stoccaggio frigorifero per capitalizzare sui premi all'esportazione e soddisfare gli standard internazionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di prodotto: le polpette dominano, le salsicce innovano
Nel 2025, le polpette hanno dominato il mercato sudafricano delle carni lavorate, contribuendo al 78.11% delle vendite totali e generando un fatturato di 1.69 miliardi di dollari. Questa solida performance è dovuta principalmente alla loro versatilità in vari piatti, tra cui pasta, pasti a base di riso e programmi di alimentazione scolastica, dove le loro forme sferiche standardizzate e il prezzo conveniente le rendono una scelta preferita. In prospettiva, si prevede che le salsicce raggiungeranno la crescita maggiore, con un robusto CAGR dell'8.05% fino al 2031. Questa crescita è alimentata dal significato culturale dei boerewor e dalle continue innovazioni di gusto, come le opzioni peri-peri e con formaggio. Le polpette, pur servendo i segmenti dei ristoranti fast food (QSR) e degli hamburger al dettaglio, devono affrontare la crescente concorrenza delle alternative vegetali che ne replicano la consistenza e la consistenza in bocca.
Per ridurre i costi di produzione, i trasformatori utilizzano sempre più spesso carne disossata meccanicamente nella produzione di polpette e adottano tecnologie di formatura automatizzate per ridurre i costi di manodopera. Le salsicce traggono notevole beneficio dalla cultura braai sudafricana, in particolare durante le festività pubbliche, quando la domanda raggiunge il picco. Per espandere ulteriormente la propria presenza sul mercato, i trasformatori si stanno concentrando sui formati "breakfast-link" per conquistare una quota del segmento dei pasti mattutini. D'altro canto, i salumi stanno registrando una crescita più lenta a causa delle crescenti preoccupazioni per la salute dei consumatori, che associano i nitriti al rischio di cancro. In risposta a ciò, i produttori stanno riformulando i prodotti per renderli privi di nitriti, sebbene questo cambiamento abbia comportato un aumento dei costi di produzione.
Per forma: la freschezza del fresco incontra la praticità del congelato
Nel 2025, le linee di prodotti refrigerati rappresentavano il 48.59% del valore di mercato, trainate dalle preferenze dei consumatori per la refrigerazione, percepita come un indicatore di freschezza e di minima lavorazione. L'introduzione della certificazione digitale della catena del freddo ha ulteriormente migliorato l'affidabilità dei prodotti, garantendo una stabilità a scaffale di 21-28 giorni. Questo progresso ha ridotto significativamente i resi e ha permesso ai produttori di imporre prezzi più elevati. D'altro canto, si prevede che i prodotti surgelati cresceranno a un robusto CAGR dell'8.28%. Questa crescita è supportata dall'adozione di soluzioni di alimentazione di riserva e di impianti solari, che mitigano efficacemente i rischi associati ai cali di carico. Questi sviluppi hanno ampliato la rete di distribuzione, consentendo ai prodotti surgelati di raggiungere province remote dove la frequenza di consegna è inferiore.
I trasformatori considerano sempre più i prodotti surgelati una misura strategica per far fronte alle fluttuazioni stagionali della domanda e un'opportunità per esportare prodotti in eccedenza nei mercati della SADC. Entro il 2031, si prevede che il mercato delle carni lavorate in Sudafrica per i formati surgelati raggiungerà 1.75 miliardi di dollari. Questa crescita riflette la resilienza del settore alle sfide legate alla riduzione dei consumi e alla crescente tendenza degli acquisti all'ingrosso da parte delle famiglie. Con il continuo miglioramento dell'elettrificazione, la rilevanza delle carni in scatola sta diminuendo, con i consumatori che si orientano verso prodotti che offrono un gusto e una consistenza migliori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canali di distribuzione: i supermercati regnano, l'online accelera
Supermercati e ipermercati hanno conquistato il 56.85% della quota di distribuzione nel 2025, con Shoprite, Pick n Pay, Spar, Woolworths e Massmart che complessivamente controllano oltre il 60% del mercato alimentare al dettaglio in Sudafrica. La vendita al dettaglio online sta crescendo a un CAGR dell'8.95%, trainata dalla consegna rapida di Checkers Sixty60, dalla piattaforma di e-commerce di Woolworths e da aggregatori di terze parti come Takealot e Mr D Food. I minimarket, inclusi franchising come Engen e Shell, servono acquisti d'impulso e ricariche, ma il loro spazio refrigerato limitato limita l'assortimento di carni lavorate. Negozi specializzati, macellerie e gastronomie fidelizzano i clienti alla ricerca di prodotti artigianali e un servizio personalizzato, sebbene la loro quota complessiva si stia erodendo con l'espansione delle gamme premium a marchio privato da parte dei supermercati.
Altri canali, tra cui commercianti informali e negozi "spaza", persistono nelle township, ma subiscono pressioni per la formalizzazione, poiché i comuni applicano normative sanitarie e di licenza. In risposta, l'industria sudafricana delle carni lavorate ha adottato modelli di dark store per ridurre i tempi di prelievo e confezionamento, sfruttando al contempo software di routing dinamico per ottimizzare i percorsi di consegna e ridurre il chilometraggio. Le macellerie specializzate continuano ad attrarre clienti urbani benestanti offrendo servizi premium come la carne frollata a secco e l'affettatura personalizzata. Tuttavia, la loro capacità di scalare le operazioni è limitata dall'aumento dei costi di affitto e manodopera. D'altra parte, i minimarket si stanno concentrando sulla soddisfazione dei clienti del piazzale di servizio, offrendo salsicce a lunga conservazione che soddisfano le loro esigenze di opzioni alimentari veloci e portatili.
Analisi geografica
Gauteng domina la domanda regionale, trainata dall'elevata densità urbana, dalle consolidate infrastrutture di refrigerazione e dai redditi disponibili più elevati della popolazione. I dati di audit del settore retail evidenziano che le polpette di pollo e i boerewor refrigerati si vendono il 30% più velocemente a Johannesburg e Pretoria rispetto alla media nazionale, a dimostrazione della forte preferenza dei consumatori della regione per i prodotti a base di carne lavorata. Il Capo Occidentale segue come secondo mercato più grande, supportato dalla fiorente industria turistica di Città del Capo e dal suo ambiente retail di alta qualità, che soddisfa la domanda di salsicce di alta qualità trattate con HPP e con etichette pulite. Il KwaZulu-Natal completa i primi tre mercati urbani, sfruttando i vantaggi logistici del porto di Durban, che riduce significativamente i costi di alimentazione e confezionamento in entrata, migliorando ulteriormente la competitività della regione.
Le province secondarie, tra cui Eastern Cape e Mpumalanga, sono in ritardo a causa di livelli di penetrazione della catena del freddo che rimangono inferiori alla media nazionale. Tuttavia, l'installazione di microreti solari presso i centri di distribuzione regionali sta gradualmente migliorando la distribuzione e la disponibilità di SKU surgelati in queste aree. Limpopo e Nord Ovest, d'altra parte, mostrano un potenziale di crescita superiore alla media. Questa crescita è alimentata dall'aumento dell'occupazione nel settore minerario, che aumenta i redditi delle famiglie e stimola la domanda di acquisti di surgelati all'ingrosso, in particolare attraverso le catene di vendita al dettaglio discount. Northern Cape, la provincia più piccola a causa della sua scarsa popolazione, si affida a trasformatori che spediscono prodotti a lunga conservazione come droëwors e carne in scatola in scatola. Questi prodotti vengono distribuiti attraverso reti di grossisti, aggirando di fatto i limiti posti da un'infrastruttura inadeguata della catena del freddo.
Le esportazioni vengono instradate attraverso i centri di distribuzione di Gauteng verso i porti terrestri e i terminal refrigerati di Durban, con destinazioni chiave tra cui Mozambico, Zimbabwe e Botswana. Il pollame certificato Halal del KwaZulu-Natal beneficia di tempi di transito più brevi verso Maputo attraverso il corridoio N2, il che rafforza l'offerta di carne di montone e pollo nei sottomercati a maggioranza musulmana. Entro il 2025, il mercato delle carni lavorate per le esportazioni della SADC dal Sudafrica ha raggiunto i 215 milioni di dollari, supportato da protocolli halal armonizzati che semplificano gli scambi e garantiscono il rispetto degli standard regionali.
Panorama normativo
In Sudafrica, la lavorazione delle carni è regolata da un duplice quadro normativo che comprende le specifiche di prodotto e i controlli igienici a livello di stabilimento. L'Autorità nazionale di regolamentazione delle specifiche obbligatorie (NRCS) applica le specifiche obbligatorie per i prodotti a base di carne trasformata (VC 9100, in vigore dal 2019), che stabiliscono i requisiti di composizione e sicurezza per i prodotti trattati termicamente e pronti al consumo, e fanno riferimento a standard come il SANS 885 per le categorie pertinenti. Parallelamente, i macelli e gli impianti di lavorazione della carne sono disciplinati dalla legge sulla sicurezza della carne (Legge 40 del 2000), nonché dai requisiti di sicurezza alimentare previsti dalla legge su alimenti, cosmetici e disinfettanti (Legge 54 del 1972), che insieme definiscono programmi igienici documentati e controlli di tipo HACCP per gli ambienti di lavorazione a maggior rischio.
Le norme relative all'etichettatura e all'identità del prodotto riguardano sia la carne trasformata convenzionale sia le alternative proteiche affini vendute attraverso gli stessi canali di vendita al dettaglio. Ai sensi dell'Agricultural Product Standards Act (Legge 119 del 1990) e dei relativi regolamenti, incluso il quadro normativo del 2019 in materia di classificazione, confezionamento e marcatura, la terminologia relativa agli analoghi della carne è soggetta a restrizioni, limitando l'uso di nomi di prodotti a base di carne trasformata su prodotti non a base di carne e inasprendo i controlli sulle dichiarazioni a scaffale. Il Ministero della Salute ha inoltre avviato una consultazione sugli aggiornamenti dei requisiti di etichettatura (incluse le proposte di bozza R. 3337), che aumentano le esigenze di conformità in materia di dichiarazioni degli ingredienti ed etichettatura nutrizionale per le linee di carne macinata e trasformata, spingendo i produttori e i rivenditori verso specifiche interne più rigorose, tracciabilità e controllo dell'etichettatura.
Panorama competitivo
Nel mercato sudafricano delle carni lavorate, gli operatori consolidati mantengono una posizione dominante. Tuttavia, le dinamiche competitive continuano a stimolare l'innovazione e a esercitare pressioni sui prezzi, come si evince da un moderato indice di concentrazione. Aziende come Astral Foods, che ha registrato un fatturato di 20.5 miliardi di ZAR nel 2024, evidenziano la crescente tendenza all'integrazione verticale. Queste aziende supervisionano l'intera catena del valore, dalla produzione di pollame alla produzione e lavorazione dei mangimi, garantendo un maggiore controllo sulle operazioni. Per far fronte ai vincoli di manodopera, molte aziende, inclusi i principali leader del settore, stanno adottando sempre più tecnologie avanzate. Gli investimenti in automazione, robotica e lavorazione ad alta pressione stanno diventando strategie fondamentali per migliorare l'efficienza operativa e la qualità del prodotto.
Tiger Brands esemplifica i vantaggi delle partnership strategiche adottando un modello di aggregazione per integrare i coltivatori di grano nero e avena nella propria filiera. Questo approccio non solo garantisce un approvvigionamento costante di materie prime, ma contribuisce anche allo sviluppo della comunità. Sebbene gli operatori affermati agiscano con cautela, esistono opportunità significative in aree inesplorate come i segmenti delle proteine alternative, i prodotti di largo consumo premium e i mercati di esportazione. Aziende come AVI Ltd. e Mogale Meat sono all'avanguardia nell'esplorazione di tecnologie per la carne coltivata, che hanno il potenziale di rivoluzionare i metodi tradizionali di lavorazione della carne.
Allo stesso tempo, le alternative vegetali stanno guadagnando popolarità, con il 67% dei sudafricani che esprime la volontà di provare questi prodotti. Tuttavia, la conformità al Meat Safety Act e l'aderenza agli standard globali di sicurezza alimentare presentano sfide significative. Questi requisiti normativi creano barriere all'ingresso che favoriscono gli operatori affermati, richiedendo al contempo investimenti continui in sistemi di garanzia della qualità. Inoltre, mentre il settore si confronta con le sfide infrastrutturali, molte aziende stanno investendo proattivamente in sistemi di alimentazione e acqua di riserva. Queste misure sottolineano l'importanza dell'eccellenza operativa come vantaggio competitivo chiave sul mercato.
Leader del settore delle carni lavorate in Sud Africa
Alimenti RCL
BRFSA
Astral Foods (Pty) Ltd
Eskort Bacon Co-Operative Ltd
Tigre Marchi Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: il Ministro dell'Agricoltura John Steenhuisen ha approvato nuove misure nazionali per il controllo dell'afta epizootica (FMD), orientando la gestione verso controlli dei movimenti basati sul rischio, nell'ambito della legge sulle malattie animali. Questa modifica ridefinisce le decisioni di approvvigionamento e distribuzione per i trasformatori di carne bovina e mista, alterando le modalità e i luoghi in cui animali e prodotti possono essere trasportati durante le epidemie, con implicazioni dirette sull'utilizzo degli impianti e sull'ammissibilità all'esportazione.
- Novembre 2025: Eskort ha installato una linea robotizzata per l'affettatura, la pesatura e il confezionamento presso il suo stabilimento di Heidelberg, al fine di aumentare la produttività e migliorare la uniformità dei tagli di carne lavorata di alta qualità. L'aggiornamento rafforza la capacità di Eskort di rifornire i moderni clienti del settore della vendita al dettaglio e della ristorazione, che richiedono standard igienici e di conservazione più rigorosi, supportando al contempo le iniziative volte a migliorare la produttività del lavoro all'interno degli impianti ad alto volume.
- Luglio 2024: Eskort ha inaugurato un ampliamento di 10,000 metri quadrati dello stabilimento di Heidelberg, nella provincia di Gauteng, aumentando la capacità di lavorazione settimanale di suini da 6,000 a 9,000 capi. La maggiore capacità produttiva accresce la pressione competitiva nel settore della carne suina trasformata e migliora la capacità dell'azienda di rifornire i centri di distribuzione nazionali con volumi più costanti e specifiche standardizzate.
Ambito e metodologia
La carne trasformata è considerata qualsiasi carne che è stata modificata per migliorarne il gusto o prolungarne la durata. I metodi di lavorazione della carne includono la salatura, la stagionatura, la fermentazione, l'affumicatura e l'aggiunta di conservanti chimici. Il mercato sudafricano della carne lavorata è segmentato per fonte, per prodotto e per canale di distribuzione. In base alla fonte, il mercato è segmentato in pollame, maiale, manzo, agnello e montone. In base al tipo di prodotto, il mercato è segmentato in refrigerato, congelato e stabile a scaffale. In base al canale di distribuzione, il mercato è segmentato in negozi al dettaglio online e negozi al dettaglio offline. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
Per fonte
| Pollame |
| Carne di maiale |
| Manzo |
| Montone |
| Altro tipo di carne |
Per tipo di prodotto
| Salsicce |
| Polpette |
| Tortini |
| Salumi |
| Altre Carni Lavorate |
Per modulo
| Chilled |
| Frozen |
| In scatola |
| Altro |
Per canali di distribuzione
| Supermercati / Ipermercati |
| MINIMARKET |
| Negozi specializzati |
| Rivenditori online |
| Altri canali di distribuzione |
| Per fonte | Pollame |
| Carne di maiale | |
| Manzo | |
| Montone | |
| Altro tipo di carne | |
| Per tipo di prodotto | Salsicce |
| Polpette | |
| Tortini | |
| Salumi | |
| Altre Carni Lavorate | |
| Per modulo | Chilled |
| Frozen | |
| In scatola | |
| Altro | |
| Per canali di distribuzione | Supermercati / Ipermercati |
| MINIMARKET | |
| Negozi specializzati | |
| Rivenditori online | |
| Altri canali di distribuzione |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto velocemente crescerà la domanda di carne lavorata in Sudafrica entro il 2031?
Si prevede che il valore aggregato aumenterà a un CAGR del 6.68% dal 2026 al 2031, raggiungendo i 3.18 miliardi di USD entro la fine del periodo.
Quale proteina domina il portafoglio nazionale dei prodotti trasformati?
Il pollame rappresenta il 52.38% del volume del 2025, supportato da catene di approvvigionamento integrate e prezzi al dettaglio più bassi.
Quale formato di vendita al dettaglio cattura la quota maggiore delle vendite?
I supermercati e gli ipermercati hanno rappresentato il 56.85% del fatturato del 2025, grazie ai centri di distribuzione nazionali e alle gamme di prodotti a marchio privato.
Quale tipologia di prodotto mostra il più forte slancio di crescita?
Si prevede che le salsicce cresceranno a un CAGR dell'8.05% entro il 2031, grazie alla tradizione boerewors e all'innovazione dei sapori.


