

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | USD 530.70 milioni |
| Dimensione del mercato (2031) | USD 691.63 milioni |
| Tasso di crescita (2026 - 2031) | 5.44% CAGR |
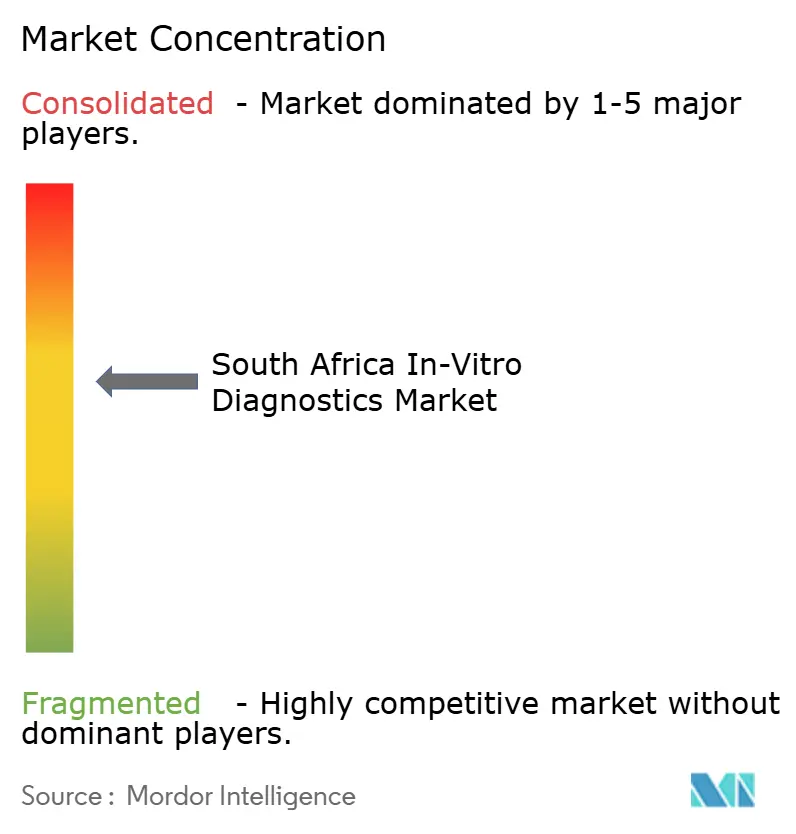
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della diagnostica in vitro in Sud Africa di Mordor Intelligence
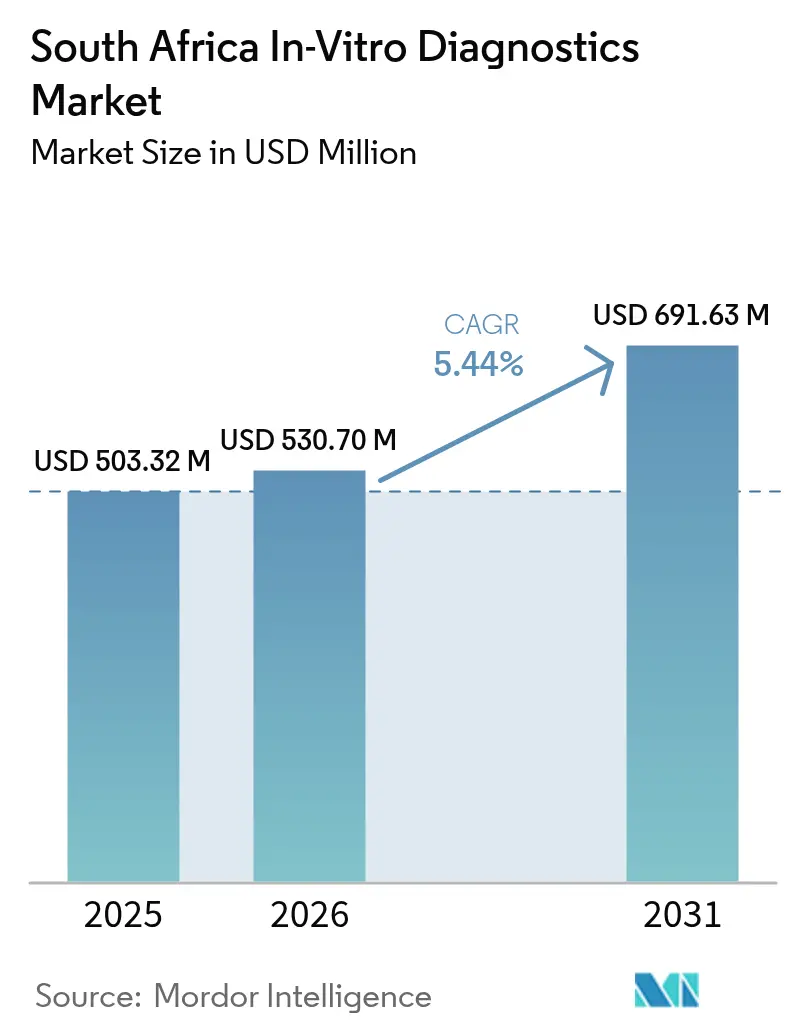
Il mercato sudafricano della diagnostica in vitro è stato valutato a 503.32 milioni di dollari nel 2025 e si stima che crescerà da 530.70 milioni di dollari nel 2026 a 691.63 milioni di dollari entro il 2031, con un CAGR del 5.44% durante il periodo di previsione (2026-2031).
La doppia struttura sanitaria del Sudafrica, in cui l'85% dei cittadini dipende da strutture pubbliche e il 16% dei residenti assicurati è servito da un settore privato ben finanziato, determina una forte domanda di piattaforme molecolari e immunodiagnostiche. Tuttavia, l'aumento dei costi operativi dovuto a interruzioni di carico, l'inflazione delle importazioni dovuta all'andamento valutario che colpisce il 90% dei dispositivi e le linee guida più severe per la documentazione SAHPRA (in vigore dal 2025) stanno aumentando i requisiti di capitale. Queste sfide favoriscono i fornitori che offrono automazione a basso consumo energetico e documentazione conforme. Il disegno di legge sull'assicurazione sanitaria nazionale (NHI), approvato nel dicembre 2023, è destinato a centralizzare gli appalti, potenzialmente consolidando le gare d'appalto provinciali in megacontratti nazionali, aumentando i volumi ma esercitando pressioni sui prezzi dei reagenti nel mercato sudafricano della diagnostica in vitro.
I gruppi ospedalieri privati stanno mitigando le pressioni tariffarie implementando l'automazione di laboratorio basata su tracciati per ridurre i costi di manodopera. Il settore pubblico sta concentrando i fondi dei donatori e del Tesoro sui test per HIV e tubercolosi ad alto carico per mantenere i volumi di test di base. Dal lato dei consumatori, l'autotest per HIV e glucosio condotto dalle farmacie sta normalizzando la diagnostica domiciliare, espandendo il mercato oltre i laboratori ospedalieri. Si prevede che la produzione locale di reagenti, supportata da politiche di approvvigionamento preferenziali, migliorerà la resilienza della catena di approvvigionamento, sebbene una significativa dipendenza dalle importazioni persisterà probabilmente fino al 2028.
Punti chiave del rapporto
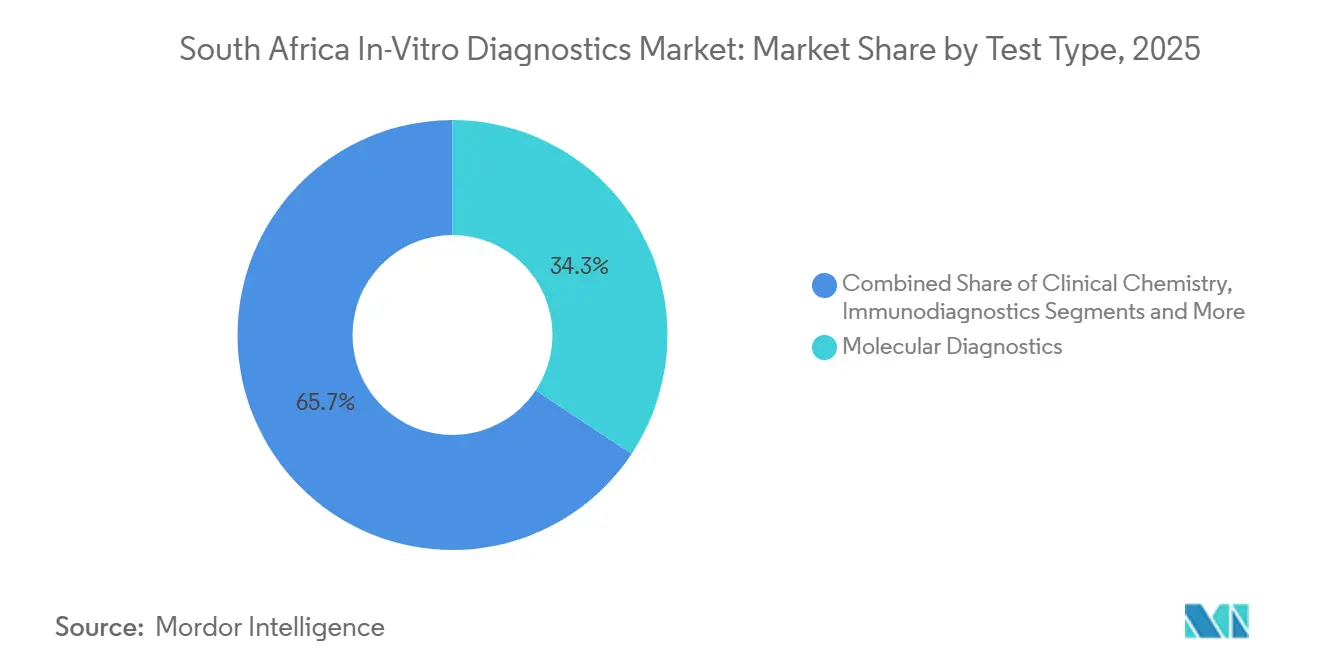
- Per tipologia di test, la diagnostica molecolare ha dominato il mercato della diagnostica in vitro in Sudafrica con il 34.32% nel 2025, mentre si prevede che l'immunodiagnostica crescerà a un CAGR del 7.54% entro il 2031.
- Per prodotto, reagenti e kit hanno rappresentato il 62.65% della quota di mercato della diagnostica in vitro in Sudafrica nel 2025, e si prevede che software e servizi registreranno il CAGR più alto, pari all'8.21%, nel periodo 2026-2031.
- In termini di usabilità, nel 2025 i dispositivi IVD monouso hanno conquistato una quota del 72.33% del mercato della diagnostica in vitro in Sudafrica; si prevede che le apparecchiature riutilizzabili cresceranno a un CAGR del 7.87% entro il 2031.
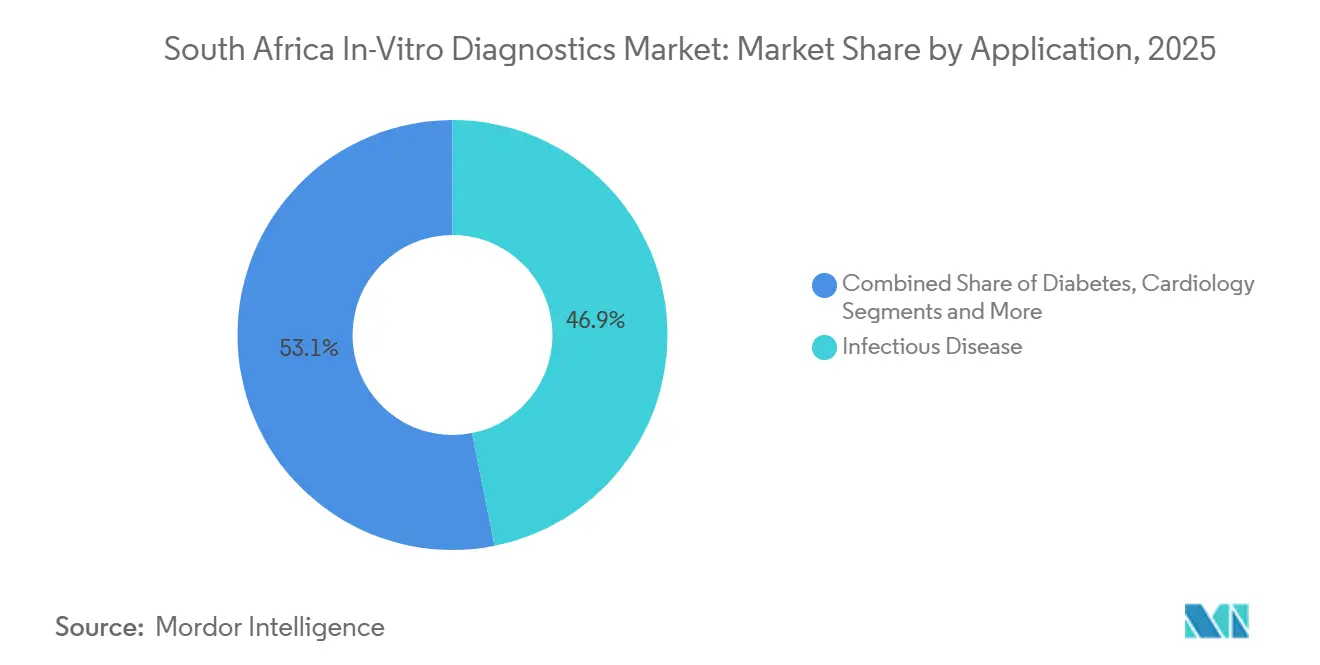
- Per applicazione, nel 2025 le malattie infettive hanno generato il 46.87% della quota di mercato della diagnostica in vitro in Sudafrica, mentre i test oncologici sono destinati a un CAGR dell'8.43% entro il 2031.
- In termini di utenti finali, nel 2025 i laboratori ospedalieri detenevano il 52.43% della quota di mercato della diagnostica in vitro in Sudafrica, mentre gli utenti di servizi di assistenza domiciliare e di autoanalisi sono destinati a crescere a un CAGR del 6.54% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della diagnostica in vitro in Sud Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intensificazione del carico di malattie legate all’HIV e alla tubercolosi | + 1.2% | KwaZulu-Natal, Capo Orientale, Gauteng | A lungo termine (≥ 4 anni) |
| L'implementazione dell'assicurazione sanitaria nazionale accelera la spesa diagnostica | + 0.9% | Distretti pilota a Gauteng, Capo Occidentale | Medio termine (2-4 anni) |
| Rapida adozione di piattaforme di autotest e point-of-care | + 0.8% | Ricadute nazionali e periurbane | A breve termine (≤ 2 anni) |
| Automazione di laboratorio e adozione della patologia digitale | + 0.7% | Hub privati di Gauteng e Western Cape | Medio termine (2-4 anni) |
| Iniziative di localizzazione per la produzione di reagenti | + 0.5% | Potenziale di esportazione nazionale della SADC | A lungo termine (≥ 4 anni) |
| Crescenti investimenti nelle reti di ospedali e cliniche private | + 0.6% | Gauteng, Capo Occidentale, KwaZulu-Natal | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intensificazione del carico di malattie legate all’HIV e alla tubercolosi
Circa 7.9 milioni di sudafricani convivono con l'HIV, il che sostiene una domanda ricorrente di test per la carica virale, i CD4 e la resistenza che stabilizzano l'utilizzo dei reagenti per le piattaforme molecolari e immunologiche [1] Dipartimento nazionale della salute, "Rapporto sul programma HIV e TB 2025", health.gov.za . La tubercolosi rimane una delle principali cause di mortalità, alla base di migliaia di strumenti Cepheid GeneXpert, il cui consumo di cartucce rappresenta il 34.32% del fatturato per tipologia di test nel 2025. L'emergere di ceppi ampiamente resistenti ai farmaci sta accelerando le richieste di sequenziamento dell'intero genoma presso i centri terziari, mettendo sotto pressione i budget ma aumentando l'urgenza clinica. Il rischio di riduzione del PEPFAR ha innescato discussioni sul finanziamento interno, compresi i proventi delle tasse sui prodotti nocivi, per proteggere i volumi di test essenziali. Le ondate respiratorie invernali spingono i laboratori provinciali quasi al limite della capacità, rafforzando la necessità di unità PCR point-of-care nelle cliniche primarie che aggirino i ritardi dei corrieri e proteggano la continuità del mercato sudafricano della diagnostica in vitro.
L'implementazione dell'assicurazione sanitaria nazionale accelera la spesa diagnostica
L'NHI Act consente a un singolo acquirente pubblico di negoziare contratti IVD su scala nazionale, aumentando potenzialmente i volumi aggregati di reagenti e riducendo al contempo i massimali di prezzo. I primi distretti pilota hanno acquistato per primi pannelli di chimica di base ed ematologia, segnalando un approccio incrementale incentrato su test ad alto volume e bassa complessità. I sistemi privati, incerti sul loro mandato post-NHI, stanno sperimentando pacchetti basati sul valore che integrano la diagnostica in modelli di capitazione per malattie croniche per giustificare flussi di finanziamento paralleli. Durante la transizione 2026-2027, i dipartimenti sanitari provinciali stanno rinviando gli aggiornamenti degli analizzatori, mentre i gruppi ospedalieri privati stanno anticipando gli investimenti in automazione per consolidare l'efficienza prima del riallineamento delle tariffe statali. La politica, quindi, inietta volatilità negli appalti a medio termine, ma aumenta la penetrazione dei test a lungo termine tra le popolazioni non assicurate, ampliando in definitiva il mercato della diagnostica in vitro in Sudafrica.
Rapida adozione di piattaforme di autotest e Point-Of-Care
Il COVID-19 ha normalizzato i tamponi domiciliari e le teleconsulenze, spingendo i consumatori ad acquistare autotest per l'HIV e glucometri direttamente in farmacia. L'approvazione SAHPRA per i farmaci da banco ha ampliato la disponibilità al dettaglio, sebbene le vendite unitarie rimangano sbilanciate nelle aree urbane, dati i prezzi compresi tra 80 e 150 ZAR. I sistemi PCR portatili e isotermici stanno raggiungendo le cliniche gestite da infermieri, riducendo i tempi di risposta ai risultati della tubercolosi da giorni a meno di due ore, sebbene a costi per test più elevati che richiedono comunque il cofinanziamento dei donatori. La prevalenza del diabete, che secondo la Federazione Internazionale del Diabete passerà da 4.2 milioni di adulti nel 2021 a 7.5 milioni entro il 2045, sostiene la crescente adozione di monitor continui del glucosio nei programmi di benessere dei datori di lavoro. L'incoerenza nei rimborsi da parte dei programmi sanitari continua a limitare la penetrazione, ma lo slancio rimane nettamente positivo per il mercato sudafricano della diagnostica in vitro.
Automazione di laboratorio e adozione della patologia digitale
Netcare, Life Healthcare e Mediclinic, che controllano quasi il 70% dei posti letto privati, stanno installando un'automazione basata su binari che riunisce pre-analisi, test di base e post-analisi sotto lo stesso tetto, riducendo i tempi di risposta fino al 40% e isolando parzialmente le operazioni da interruzioni dovute a interruzioni di carico grazie a una robotica alimentata a batteria. L'acquisto da parte di Life Healthcare di 45 centri di dialisi Fresenius nel 2024 include un sistema IT diagnostico integrato, rafforzando il controllo verticale sui test nefrologici. La patologia digitale, supportata da scanner per vetrini completi dotati di intelligenza artificiale, affronta la carenza nazionale di istopatologi e consente letture a distanza dagli ospedali rurali. Le linee guida SAHPRA del 2025 sul software come dispositivo medico obbligano i fornitori a documentare l'allineamento del codice di sicurezza informatica e della gestione della qualità con la norma IEC 62304, elevando le barriere all'ingresso e garantendo al contempo l'integrità dei dati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità delle valute e delle tariffe di importazione aumenta i costi dei test | -0.6% | Laboratori nazionali dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Ritardi nell'approvazione normativa e nel rimborso di nuovi test | -0.4% | il | Medio termine (2-4 anni) |
| Lacune infrastrutturali, tra cui interruzioni di corrente e interruzioni della catena del freddo | -0.5% | Gauteng, Capo Occidentale, KwaZulu-Natal | A breve termine (≤ 2 anni) |
| Proliferazione di kit di test di qualità inferiore o provenienti dal mercato grigio | -0.3% | Canali commerciali informali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità della valuta gonfia i prezzi dei reagenti importati
Nel 2023 il Sudafrica ha importato prodotti farmaceutici per un valore di 44 miliardi di ZAR (2.45 miliardi di dollari USA) contro esportazioni per 8 miliardi di ZAR (0.45 miliardi di dollari USA), evidenziando una forte dipendenza dalle catene di approvvigionamento esterne. Poiché i reagenti rappresentano il 66.29% del mercato sudafricano della diagnostica in vitro, anche un deprezzamento del rand a una sola cifra aumenta i costi per test e comprime i margini di profitto dei laboratori. I materiali per la raccolta rappresentano già il 21.4% della spesa totale del laboratorio, mentre i costi del personale ne consumano il 59.9%, lasciando poco margine per gli shock di prezzo [3] . Le strutture distrettuali più piccole spesso non dispongono di capacità di copertura e si trovano ad affrontare carenze di reagenti che interrompono la continuità del servizio. Di conseguenza, le agenzie di approvvigionamento stanno valutando contratti quadro pluriennali e partnership locali per la formulazione di reagenti al fine di mitigare il rischio valutario.
Lacune infrastrutturali, tra cui interruzioni di corrente e interruzioni della catena del freddo
Il sistema di interruzione del carico di fase 6 di Eskom interrompe i cicli dell'analizzatore a metà ciclo, causa il deterioramento dei reagenti e prolunga i tempi di risposta dei risultati, in particolare nelle cliniche prive di generatori diesel. I laboratori di medie dimensioni spendono fino a 2 milioni di ZAR in sistemi di backup e manutenzione annuale, un onere difficile da recuperare con tariffe fisse. Le escursioni termiche invalidano i kit immunologici e molecolari sensibili, costringendo a riordini di emergenza per il trasporto aereo con sovrapprezzi superiori al 30%. Le cliniche rurali, già povere di tecnologia, spesso interrompono completamente la PCR point-of-care durante le interruzioni, spostando il flusso dei campioni verso hub urbani sovraccarichi. Gli elevati costi di collegamento dati e la banda larga discontinua rallentano l'adozione dei sistemi informativi di laboratorio, ostacolando la tracciabilità digitale essenziale per l'interoperabilità NHI.
Analisi del segmento
Per tipo di test: Piattaforme molecolari Ancoraggio Condividi, Immunodiagnostica Accelera
La diagnostica molecolare ha generato il 34.32% del fatturato del 2025, riflettendo la consolidata capacità di GeneXpert MTB/RIF e l'espansione della PCR in epoca pandemica. Si prevede che il mercato sudafricano della diagnostica in vitro per i test molecolari aumenterà del 5.1% annuo con l'espansione della sorveglianza della farmacoresistenza. Tuttavia, l'immunodiagnostica supererà tutti i concorrenti con un CAGR del 7.54%, alimentato dagli analizzatori chemiluminescenti che integrano marcatori tumorali e pannelli cardiaci per gli ospedali privati che richiedono test rapidi e ad alto margine.
La chimica clinica mantiene il primato per volume giornaliero, ma subisce una deflazione dei prezzi che spinge i fornitori verso la vendita incrociata di pacchetti di immunoanalizzatori integrati. L'ematologia è in fase di aggiornamento, passando a test differenziali in cinque popolazioni che migliorano il rilevamento della sepsi e riducono gli strisci manuali, mentre la crescita della microbiologia rallenta poiché i pannelli molecolari sindromici cannibalizzano il lavoro di coltura. I test di coagulazione ad alta sensibilità e i misuratori di INR point-of-care ridistribuiscono gradualmente il volume dai laboratori centrali agli ambulatori gestiti da infermieri, diversificando la base di fatturato del mercato sudafricano della diagnostica in vitro senza alterare materialmente le classifiche delle tipologie di test.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per prodotto: i reagenti dominano, software e servizi aumentano
Reagenti e kit hanno generato il 62.65% del fatturato del 2025, un esempio del modello "rasoio e lametta" alla base dell'economia della quota di mercato della diagnostica in vitro in Sudafrica. I contratti annuali con i sistemi medici generano sconti per grandi quantitativi, ma i fornitori difendono i margini attraverso calibratori in bundle e materiali di consumo obbligatori per il controllo qualità.
Gli strumenti costituiscono un flusso di investimenti ciclici, ma sono sempre più spesso soggetti a contratti di noleggio di reagenti che scambiano denaro anticipato con garanzie di volume pluriennali. Si prevede che software e servizi, attualmente pari solo all'8% del fatturato, cresceranno più rapidamente, con un CAGR dell'8.21%, poiché gli aggiornamenti del LIS e il monitoraggio remoto dei tempi di attività diventeranno indispensabili per i gruppi ospedalieri multi-sito. Le disposizioni sulla sorveglianza post-commercializzazione contenute nelle linee guida SAHPRA del 2025 consolidano ulteriormente i canoni ricorrenti per i servizi, ampliando il livello digitale del settore della diagnostica in vitro in Sudafrica.
Per usabilità: i materiali monouso sono in testa, le attrezzature riutilizzabili guadagnano terreno
Cartucce, strisce e test rapidi monouso hanno rappresentato il 72.33% del fatturato del 2025, sostenuto dai canali di coltura per il controllo delle infezioni e dalla vendita al dettaglio in farmacia. Questa preferenza per i test monouso tutela la sicurezza degli operatori e mantiene un flusso di lavoro rigoroso nelle strutture che si occupano di tubercolosi multifarmaco-resistente.
Gli analizzatori riutilizzabili, sebbene rappresentino solo il 27.7% della spesa attuale, cresceranno del 7.87% annuo, poiché gli hub privati installeranno sistemi ad alta produttività che ammortizzano il capitale investito in volumi di campioni in rapida crescita. I kit di batterie resistenti al load-shedding su piattaforme riutilizzabili stanno guadagnando terreno sul mercato, in particolare laddove le interruzioni della catena del freddo compromettono la durata di conservazione delle cartucce. Insieme, queste tendenze bilanciano i segmenti dei beni di consumo e dei beni di investimento, ampliando le opportunità di mercato complessive della diagnostica in vitro in Sudafrica.
Per applicazione: dominano le malattie infettive, impennata dell'oncologia
I test per le malattie infettive hanno generato il 46.87% dei ricavi derivanti dalle applicazioni nel 2025, una conseguenza diretta della duplice epidemia di HIV/TBC. Si prevede che il mercato sudafricano della diagnostica in vitro per i pannelli infettivi crescerà del 4.8% all'anno, trainato dagli obblighi di genotipizzazione della resistenza riflessa previsti dalle linee guida nazionali aggiornate.
L'oncologia è il settore con la crescita più significativa, con un CAGR dell'8.43%, grazie all'adozione da parte dei laboratori privati del sequenziamento di nuova generazione e delle biopsie liquide ctDNA per consentire il rimborso delle terapie di precisione. I pannelli per diabete, patologie cardiache e renali tracciano le curve di invecchiamento della popolazione, mentre il monitoraggio dei farmaci autoimmuni e terapeutici si espande a partire da basi basse, arricchendo il mix diagnostico e diversificando il rischio nel mercato sudafricano della diagnostica in vitro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: Ospedali in prima linea, assistenza domiciliare in espansione
I laboratori ospedalieri hanno contribuito per il 52.43% al valore del 2025, riflettendo la complessa concentrazione dei test e l'allineamento dei rimborsi ai regimi medici. I laboratori di riferimento indipendenti gestiscono l'eccesso di pazienti e le segnalazioni degli studi medici, ma mantengono prezzi orientati a difendere la propria quota di mercato dall'automazione ospedaliera interna.
L'assistenza domiciliare e l'autodiagnosi registreranno un CAGR del 6.54%, supportato dai kit anti-HIV da banco approvati dal SAHPRA, dall'aumento dei rimborsi per i test CGM e dal persistere delle abitudini di telemedicina post-pandemia. Le farmacie e i centri benessere aziendali fungono da hub intermedi, accelerando la decentralizzazione e integrando la diagnostica nelle routine quotidiane dei consumatori, estendendo così il settore della diagnostica in vitro sudafricana oltre i confini istituzionali.
Panorama competitivo
Le multinazionali – Abbott, Roche, Siemens Healthineers, Beckman Coulter e Cepheid di Danaher, e BD – detengono circa il 65% del fatturato totale attraverso un sistema di lock-in basato su una base installata e team di assistenza a livello nazionale. Assemblatori locali come CapeBio, Davies Diagnostics e Medical Diagnostech perseguono mercati di nicchia per i reagenti e il point-of-care, sfruttando crediti di approvvigionamento agevolati per aggiudicarsi gare d'appalto pubbliche. I costi di conversione per gli analizzatori di grandi dimensioni possono raggiungere i 5 milioni di ZAR, favorendo contratti di reagenti a costi contenuti.
L'acquisizione da parte di Life Healthcare degli asset di dialisi di Fresenius nel 2024, approvata con misure correttive comportamentali dal Tribunale della Concorrenza, segnala un'intensificazione dell'integrazione verticale, poiché le catene ospedaliere cercano flussi di entrate dalla patologia [2] . I concorrenti asiatici Mindray e Sysmex offrono prezzi del capitale inferiori, ma si scontrano con lo scetticismo sulla logistica dei reagenti e sulle garanzie di uptime a lungo termine.
La differenziazione tecnologica si basa ora su middleware e automazione. Le linee Atellica di Siemens e DxA 5000 di Beckman promuovono la robotica basata su binari e i dashboard di controllo qualità basati sull'intelligenza artificiale, mentre Alinity di Abbott promette ingombri ridotti per i laboratori cittadini con spazi ridotti. Il regolamento di valutazione clinica del 2025 di SAHPRA aumenta i costi normativi, rafforzando il fossato attorno agli operatori storici che già detengono fascicoli di qualità conformi agli standard ISO e rafforzando una moderata concentrazione nel mercato della diagnostica in vitro in Sudafrica.
Leader del settore della diagnostica in vitro in Sud Africa
Siemens Healthineers
Abbott Laboratories
F. Hoffmann-La Roche SA
Danaher Corp.
Termo Fisher Scientific Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Cytespace Africa Laboratories (Cytespace), un'azienda MLM Medical Labs e l'unico laboratorio centrale completamente accreditato CAP in Sudafrica, ha ampliato significativamente le sue capacità di test molecolari per soddisfare la crescente domanda nell'Africa subsahariana.
- Settembre 2025: SAHPRA ha pubblicato le linee guida definitive per la valutazione clinica in linea con la norma ISO 14155:2020, rafforzando gli standard di evidenza per la registrazione dei dispositivi medico-diagnostici in vitro.
Ambito e metodologia
Secondo quanto riportato in questo documento, la diagnostica in vitro comprende dispositivi medici e materiali di consumo utilizzati per eseguire test in vitro su diversi campioni biologici. Questi vengono impiegati per la diagnosi di varie patologie, come il diabete e il cancro. Il mercato sudafricano della diagnostica in vitro è segmentato per tipologia di test (chimica clinica, diagnostica molecolare , immunodiagnostica, ematologia e altre tipologie di test), prodotto (strumenti, reagenti e altri prodotti), usabilità (dispositivi IVD monouso e dispositivi IVD riutilizzabili), applicazione (malattie infettive, diabete, cancro/oncologia, cardiologia, malattie autoimmuni, nefrologia e altre applicazioni) e utente finale (laboratori diagnostici, ospedali e cliniche e altri utenti finali). Il documento fornisce il valore (in milioni di dollari USA) per i segmenti sopra indicati.
Per tipo di test
| Chimica clinica |
| Immunodiagnostica |
| Diagnostica Molecolare |
| Ematologia |
| Coagulazione |
| Microbiologia |
| Altri tipi di test |
Per prodotto
| Strumenti |
| Reagenti e kit |
| Software e servizi |
Per usabilità
| Dispositivi IVD monouso |
| Attrezzatura riutilizzabile |
Per Applicazione
| Malattie infettive |
| Diabete |
| Oncologia |
| Cardiologia |
| Disturbi autoimmuni |
| Nefrologia |
| Altre applicazioni |
Per utente finale
| Laboratori autonomi |
| Laboratori ospedalieri |
| Impostazioni Point-Of-Care |
| Utenti di assistenza domiciliare e autotest |
| Per tipo di test | Chimica clinica |
| Immunodiagnostica | |
| Diagnostica Molecolare | |
| Ematologia | |
| Coagulazione | |
| Microbiologia | |
| Altri tipi di test | |
| Per prodotto | Strumenti |
| Reagenti e kit | |
| Software e servizi | |
| Per usabilità | Dispositivi IVD monouso |
| Attrezzatura riutilizzabile | |
| Per Applicazione | Malattie infettive |
| Diabete | |
| Oncologia | |
| Cardiologia | |
| Disturbi autoimmuni | |
| Nefrologia | |
| Altre applicazioni | |
| Per utente finale | Laboratori autonomi |
| Laboratori ospedalieri | |
| Impostazioni Point-Of-Care | |
| Utenti di assistenza domiciliare e autotest |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quale CAGR è previsto per il mercato della diagnostica in vitro in Sudafrica tra il 2026 e il 2031?
Si prevede che il mercato crescerà a un CAGR del 5.44% nel periodo 2026-2031.
Quale tipologia di test detiene attualmente la quota di fatturato maggiore?
La diagnostica molecolare è stata il settore leader con il 34.32% dei ricavi del 2025.
Quale segmento applicativo si espanderà più rapidamente entro il 2031?
Si prevede che i test oncologici aumenteranno a un CAGR dell'8.43%.
In che modo l'assicurazione sanitaria nazionale inciderà sull'acquisto di dispositivi diagnostici in vitro?
L'NHI centralizzerà il potere d'acquisto, aumentando i volumi ma probabilmente inasprendo i limiti massimi dei prezzi dei reagenti.
Quale problema infrastrutturale interrompe maggiormente le operazioni di laboratorio?
La perdita di carico di Eskom provoca tempi di inattività degli analizzatori e violazioni della catena del freddo, aumentando i costi operativi.
Quali province generano la spesa diagnostica più elevata?
Gauteng, Capo Occidentale e KwaZulu-Natal rappresentano insieme circa tre quarti del fatturato nazionale.
Quali saranno le dimensioni del mercato sudafricano della diagnostica in vitro nel 2026?
Si stima che il mercato sudafricano della diagnostica in vitro crescerà da 530.70 milioni di dollari nel 2026 a 691.63 milioni di dollari entro il 2031.


