

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
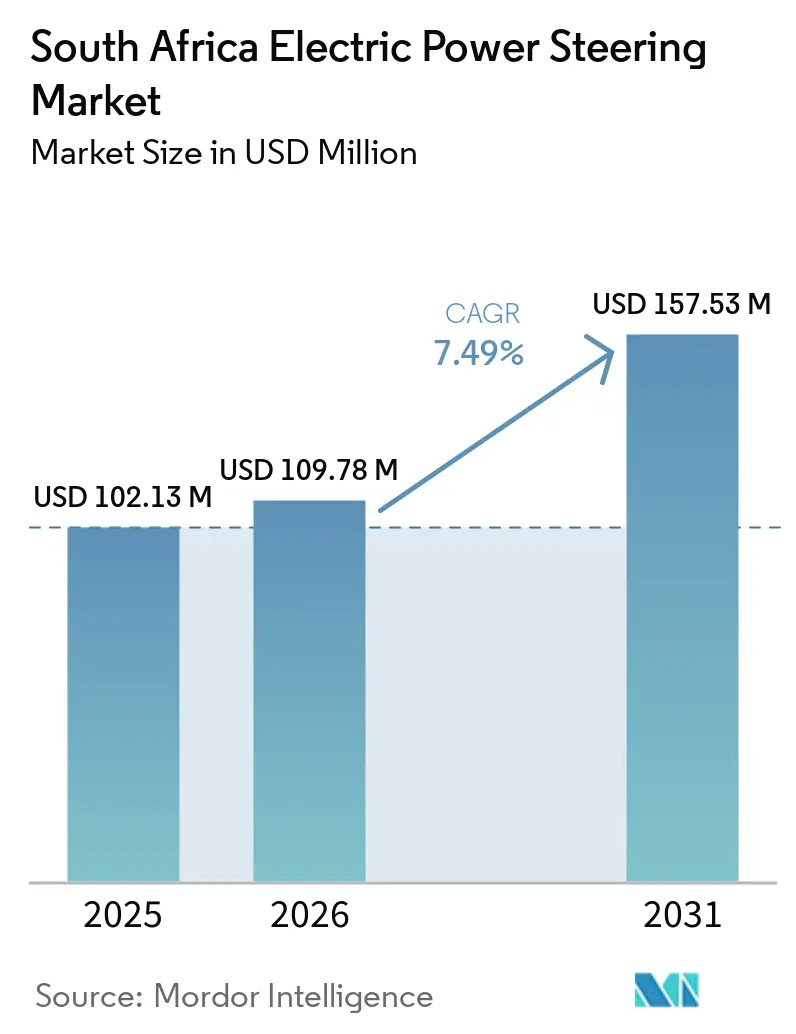
| Dimensione del mercato (2026) | USD 109.78 milioni |
| Dimensione del mercato (2031) | USD 157.53 milioni |
| Tasso di crescita (2026 - 2031) | 7.49% CAGR |
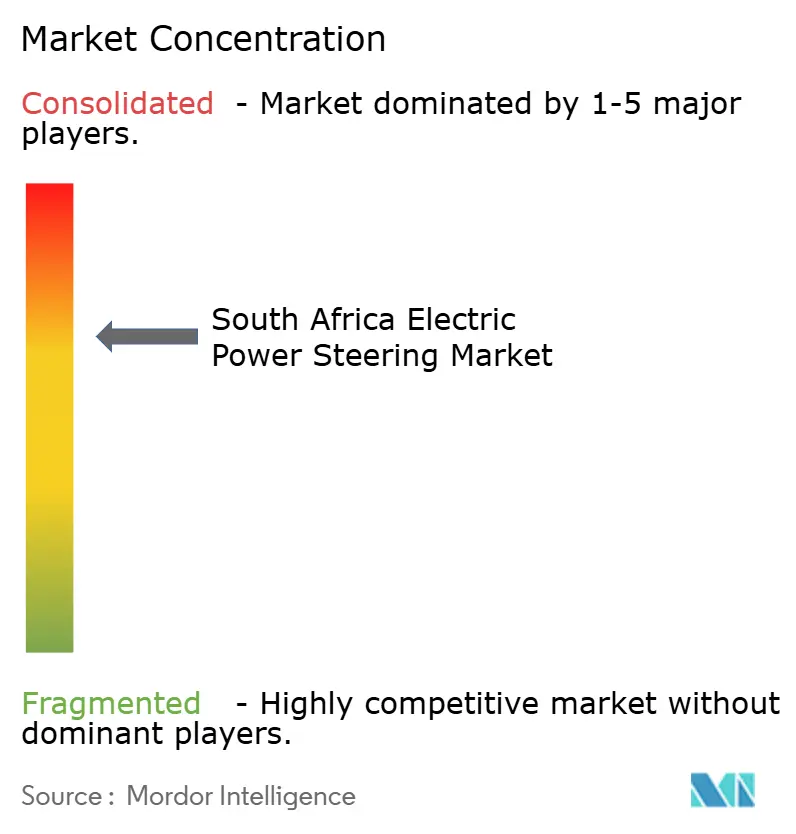
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del servosterzo elettrico in Sud Africa di Mordor Intelligence
Il mercato sudafricano dei servosterzi elettrici, valutato a 102.13 milioni di dollari nel 2025, dovrebbe crescere fino a 109.78 milioni di dollari nel 2026 e raggiungere i 157.53 milioni di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.49% (2026-2031). Gli incentivi favorevoli alla sostituzione delle importazioni previsti dal Piano strategico automobilistico sudafricano 2035, l'ampia transizione verso architetture elettriche a 48 volt e l'obbligo di installazione del controllo elettronico della stabilità (ESC) stanno ampliando il bacino di potenziali acquirenti per i moduli di servosterzo elettrico. I fornitori di primo livello si stanno concentrando sull'assemblaggio localizzato di sottosistemi per beneficiare degli incentivi alla produzione (PI), mentre i produttori di apparecchiature originali (OEM) stanno riducendo i costi dei materiali standardizzando i design a doppio pignone e motore singolo, che riducono il peso e la complessità del cablaggio. Il mercato sudafricano dei servosterzi elettrici beneficia anche della rapida crescita della domanda di veicoli commerciali, legata all'ammodernamento delle flotte nel settore minerario e logistico. I blackout, le fluttuazioni dei tassi di cambio e gli elevati prezzi del rame e del neodimio continuano tuttavia a comprimere i margini, costringendo i fornitori a coprirsi dal rischio di cambio delle materie prime e a detenere maggiori scorte di sicurezza di semiconduttori.
Punti chiave del rapporto
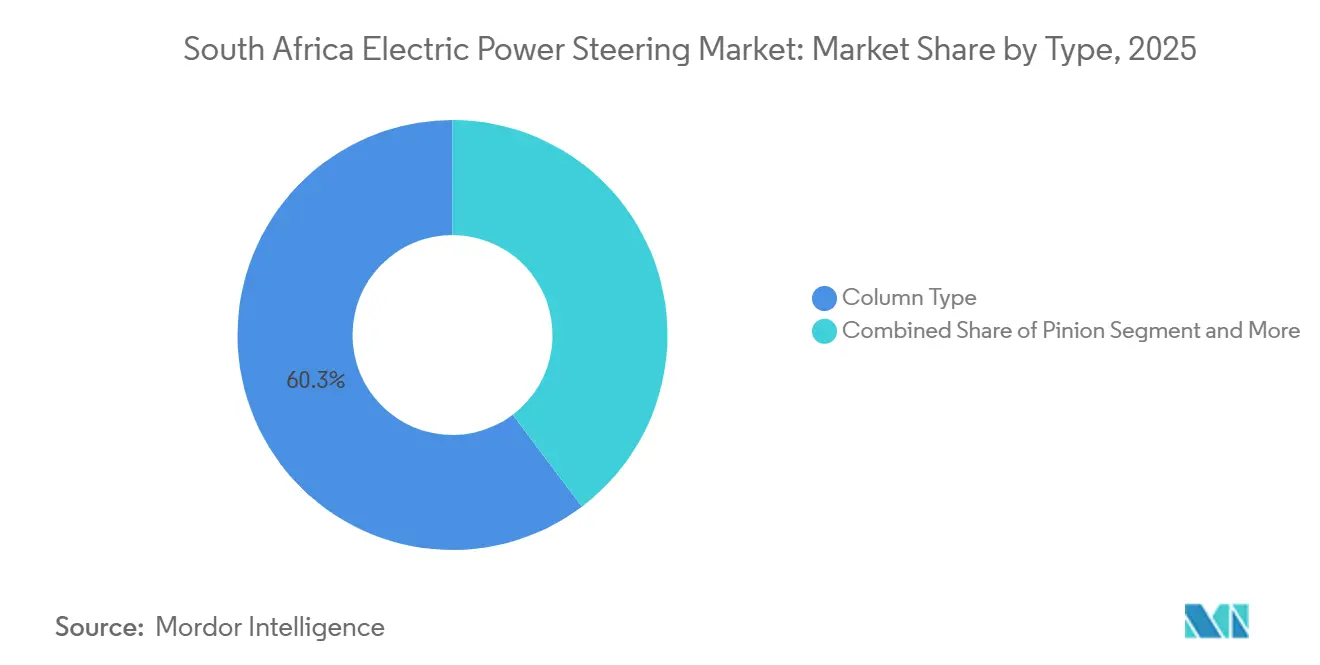
- Per tipologia, le configurazioni con piantone dello sterzo hanno conquistato il 60.28% della quota di mercato sudafricana dei servosterzi elettrici nel 2025, mentre si prevede che le architetture a doppio pignone cresceranno a un tasso annuo composto del 9.87% fino al 2031.
- Per tipologia di componente, le scatole e i piantoni dello sterzo rappresentavano il 44.83% del mercato sudafricano dei servosterzi elettrici nel 2025, mentre i moduli sensore sono destinati a registrare il tasso di crescita annuo composto (CAGR) più rapido, pari al 10.24%, fino al 2031.
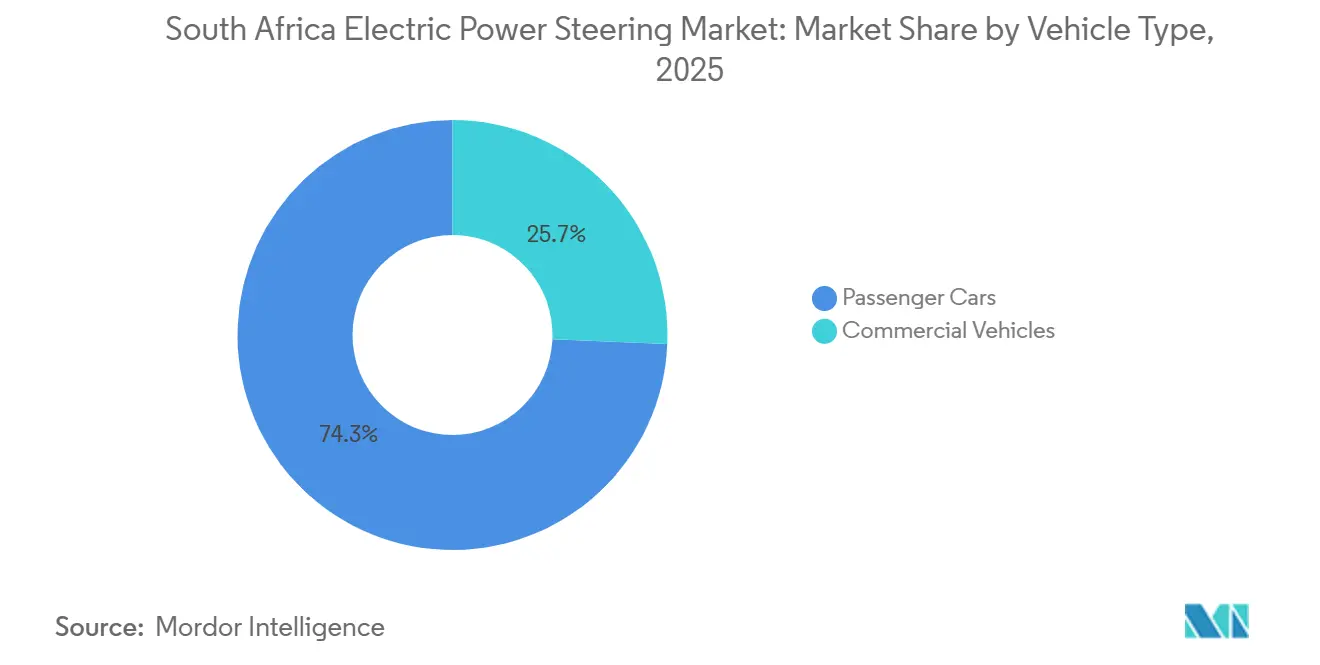
- Per segmento di veicolo, le autovetture rappresentavano il 74.34% del mercato sudafricano dei servosterzi elettrici nel 2025, ma si prevede che i veicoli commerciali registreranno un'accelerazione a un tasso di crescita annuo composto (CAGR) dell'8.78% nel periodo 2026-2031.
- Per quanto riguarda la propulsione, le piattaforme a combustione interna detenevano il 79.72% della quota di mercato sudafricana dei servosterzi elettrici nel 2025, mentre i veicoli elettrici a batteria hanno guidato la crescita con un CAGR del 13.12% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del servosterzo elettrico in Sud Africa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le forti vendite di SUV e pickup stimolano la domanda di retrofit EPS. | + 1.8% | Nazionale, con concentrazione nei centri urbani di Gauteng e Western Cape | Medio termine (2-4 anni) |
| Piano strategico sudafricano per il settore automobilistico 2035: incentivi alla localizzazione | + 1.2% | A livello nazionale, con l'obiettivo di raggiungere i centri automobilistici del Gauteng e del Capo Orientale. | A lungo termine (≥ 4 anni) |
| I nuovi modelli con motore a combustione interna passano ad architetture elettriche a 48 V. | + 0.9% | Nazionale, guidata dai segmenti delle autovetture premium e di medie dimensioni | A breve termine (≤ 2 anni) |
| Le norme obbligatorie ESC e ABS aumentano i tassi di interesse sugli utili per azione (EPS). | + 0.7% | A livello nazionale, con obbligo di omologazione imposto dall'NRCS. | A breve termine (≤ 2 anni) |
| I settori minerario e logistico richiedono veicoli commerciali leggeri con sterzo elettronico (steer-by-wire). | + 0.6% | Regionale, concentrata nei corridoi minerari di Limpopo, Nordovest e Capo Settentrionale. | Medio termine (2-4 anni) |
| I produttori di apparecchiature originali (OEM) spingono per i design a doppio pignone con motore singolo. | + 0.4% | Nazionale, trainata da piattaforme per autovetture competitive in termini di costi | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le solide vendite di SUV/pickup sostengono la domanda di retrofit EPS.
Nel novembre 2025, le immatricolazioni di veicoli commerciali leggeri in Sudafrica sono rimbalzate del 20.5% su base annua dopo il calo del settore minerario del 2024, portando SUV e pickup al 38% delle vendite unitarie [1] “Monthly Vehicle Sales Report November 2025,” National Association of Automobile Manufacturers of South Africa, naamsa.co.za . Gli aggiornamenti dei servosterzi elettrici a colonna soddisfano i requisiti ESC senza riattrezzare interi piantoni dello sterzo, una preferenza che mantiene il mercato sudafricano dei servosterzi elettrici ancorato a piattaforme ICE sensibili ai costi. Molti veicoli in servizio sono ancora privi di controllo elettronico della stabilità, creando opportunità per le officine che collaborano con i fornitori di primo livello per aggiornare i sistemi EPS e generare entrate aggiuntive. La Toyota Hilux e la Ford Ranger sono ora dotate di servosterzo elettrico installato in fabbrica, in linea con le normative sui freni UNECE R13H, alimentando la domanda di moduli di ricambio. Si prevede che l'aumento della produzione previsto dal SAAM 2035 aumenterà i volumi di retrofit, anche se i tassi di installazione per veicolo si stabilizzano.
Incentivi alla localizzazione delle case automobilistiche previsti dal Piano strategico sudafricano per il settore automobilistico 2035.
I fornitori di sistemi di sterzo stanno sfruttando gli incentivi PI (Performance Incentive) sugli investimenti qualificati per compensare i costi di attrezzaggio. Questo incentivo li sta spingendo a creare linee di avvolgimento, calibrazione e programmazione delle centraline elettroniche (ECU) localizzate vicino agli stabilimenti OEM nel Gauteng e nel Capo Orientale. I finanziamenti dell'Automotive Investment Scheme hanno potenziato la capacità produttiva dei componenti. Tuttavia, è importante notare che la fabbricazione di sensori di precisione continua ad essere effettuata all'estero. La tendenza verso catene di approvvigionamento più corte, che privilegiano la consegna just-in-time, ha portato Bosch e Continental a collaborare con distributori locali, abbandonando l'importazione di moduli completi. Inoltre, la localizzazione funge da cuscinetto contro la volatilità dei tassi di cambio. Con una parte significativa del valore aggiunto in rand, garantisce prezzi più prevedibili. Ciò è particolarmente vantaggioso in un mercato in cui gli OEM sono restii a stipulare contratti con prezzi in dollari USA. Nel complesso, questi fattori stanno migliorando le prospettive a medio termine per il mercato sudafricano dei servosterzi elettrici, rendendolo più competitivo in termini di costi rispetto alle alternative idrauliche.
Passaggio ad architetture elettriche a 48 V nei nuovi modelli con motore a combustione interna.
Un bus a 48 volt quadruplica il margine di potenza rispetto ai sistemi a 12 volt tradizionali, consentendo ai motori EPS di erogare fino a 8 Nm di assistenza riducendo al contempo il peso del rame [2] “48-Volt Electrical Systems Technical Paper,” Robert Bosch GmbH, bosch.com . Le berline e i crossover sudafricani di medie dimensioni che adottano configurazioni mild-hybrid soddisfano i limiti di emissioni imminenti previsti dalla bozza del Climate Change Bill senza dover sostenere l'intero costo delle trasmissioni elettriche a batteria. Sensori magnetoresistivi ad alta risoluzione vengono introdotti simultaneamente per gestire i cicli rapidi degli attuatori necessari per le funzioni di mantenimento della corsia e di parcheggio automatico. Sebbene i moduli di servosterzo elettrico a 48 volt costino il 18-22% in più, i prezzi differenziati dei fornitori e gli incentivi PI mitigano la pressione sui margini a breve termine. Con la maturazione dei volumi, si prevede che le economie di scala neutralizzeranno il delta di costo, consolidando il ruolo del percorso a 48 volt nel sostenere il mercato sudafricano del servosterzo elettrico.
Norme obbligatorie ESC e ABS che aumentano il tasso di adesione all'EPS
L'ente regolatore nazionale per le specifiche obbligatorie impone l'installazione di ESC e ABS su tutti i nuovi modelli M1 e N1 commercializzati dopo il 2024, trasformando il servosterzo elettrico da optional desiderabile a obbligo di legge. Il feedback continuo sull'angolo di sterzata, intrinseco al servosterzo elettrico, alimenta i controller dell'ESC, eliminando il sistema idraulico di riserva che un tempo era prevalente nei pickup di fascia bassa. La normativa converte istantaneamente circa il 15-20% della produzione annua dal sistema idraulico a quello elettrico, aumentando il margine di capacità produttiva anche in assenza di una crescita della domanda. L'importazione parallela di veicoli non conformi rimane una scappatoia, ma le fabbriche OEM in Sudafrica ora certificano ogni nuova linea di prodotti con servosterzo elettrico. Questa certezza normativa è alla base delle previsioni di stabilità per il mercato sudafricano del servosterzo elettrico nei prossimi quattro anni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Gli impianti di produzione di EPS affrontano carenze di semiconduttori | -0.8% | A livello nazionale, con ripercussioni su tutte le catene di fornitura OEM con dipendenze globali di livello 1. | A breve termine (≤ 2 anni) |
| La scarsa adozione dei veicoli elettrici rallenta gli aggiornamenti dei sistemi di alimentazione elettrica. | -0.6% | A livello nazionale, con un'adozione marginale dei veicoli elettrici nel Gauteng e nel Capo Occidentale. | A lungo termine (≥ 4 anni) |
| La produzione di sensori di coppia è in ritardo sul mercato interno. | -0.5% | Nazionale, che richiede importazioni dall'Asia e dall'Europa | Medio termine (2-4 anni) |
| I prezzi del rame e dei magneti aumentano | -0.4% | Nazionale, guidato dai cicli globali delle materie prime | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Fornitura intermittente di semiconduttori agli impianti EPS di primo livello
I tempi di consegna per i microcontrollori per autoveicoli con certificazione ASIL-D rimangono di 16-20 settimane, rendendo vulnerabili le linee di assemblaggio locali quando la domanda di elettronica di consumo aumenta. Un incendio nel 2024 in uno stabilimento Renesas ha fermato lo stabilimento Ford di Silverton per sei settimane, con una perdita stimata di 120 milioni di ZAR in termini di produzione di Ranger [3] “Silverton Plant Production Update 2024,” Ford Motor Company of Southern Africa, ford.co.za. Poiché il Sudafrica genera un volume globale inferiore rispetto a Cina o Stati Uniti, i produttori di sistemi di sterzo si collocano in basso nelle liste di allocazione delle fonderie di chip, costringendoli ad accumulare scorte di sicurezza che immobilizzano il capitale circolante. L'espansione delle scorte di sicurezza attenua parzialmente le interruzioni, ma aumenta i costi di mantenimento, erodendo la redditività in tutto il mercato sudafricano dei servosterzi elettrici. Le fonderie stanno aggiungendo linee di wafer da 300 mm, tuttavia la quota di capacità del settore automobilistico rimane inferiore al 10%, mantenendo elevato il rischio di allocazione fino al 2027.
La bassa penetrazione dei veicoli elettrici rallenta l'aggiornamento del mix di EPS ad alto valore aggiunto.
Attualmente, i veicoli elettrici a batteria rappresentano una quota trascurabile delle vendite totali di veicoli. Questa lenta diffusione frena la domanda di moduli EPS avanzati, che offrono una gestione termica integrata e un significativo sovrapprezzo. Inoltre, la discontinua affidabilità della ricarica dovuta ai blackout, unita ai maggiori costi dei veicoli derivanti dai dazi di importazione sulle batterie, soffoca ulteriormente la domanda. Sebbene si preveda che un incentivo fiscale sugli investimenti in veicoli elettrici stimolerà l'adozione, gli analisti prevedono che la penetrazione non raggiungerà livelli significativi fino a più avanti. Questo ritardo posticipa la realizzazione delle economie di scala per i sistemi di sterzo orientati ai veicoli elettrici a batteria. Di conseguenza, i fornitori si stanno concentrando prevalentemente su sistemi EPS a colonna a basso margine, progettati per modelli con motore a combustione interna. Si prevede che questo graduale spostamento di attenzione avrà un impatto negativo sulle prospettive del mercato sudafricano dei servosterzi elettrici.
Analisi del segmento
Per tipologia: il predominio delle colonne riflette l'eredità dell'ICE
Nel 2025, le configurazioni con piantone dello sterzo rappresentavano il 60.28% del mercato sudafricano dei servosterzi elettrici, poiché i produttori di apparecchiature originali (OEM) hanno adattato i piantoni dello sterzo esistenti al minor costo possibile. Si prevede che i sistemi a doppio pignone conquisteranno una quota di mercato incrementale con un CAGR del 9.87% fino al 2031, in quanto mantengono la ridondanza a prova di guasto pur utilizzando un singolo motore brushless, che riduce il peso e il numero di componenti. I design con montaggio a pignone sono preferiti nelle berline premium destinate all'esportazione prodotte nella provincia del Capo Orientale, dove i parametri di riferimento europei in termini di comfort di guida e maneggevolezza influenzano le scelte architettoniche. Nel frattempo, gli stabilimenti di assemblaggio del Gauteng, focalizzati su modelli compatti per il mercato interno, optano per sistemi con piantone dello sterzo per migliorare l'accessibilità economica e rispettare gli standard di omologazione NRCS. Tuttavia, per i pickup di fascia alta destinati all'Europa, si nota un notevole spostamento verso configurazioni a pignone e a doppio pignone, guidato da rigorosi standard di sicurezza in caso di impatto e sistemi ADAS. Questa dinamica obbliga i fornitori a gestire una vasta gamma di SKU, il che, pur riducendo le economie di scala, garantisce un'ampia copertura in diversi programmi di veicoli nel mercato sudafricano dei servosterzi elettrici.
Le iniziative di ingegneria dei costi stanno aumentando l'attrattiva del servosterzo elettrico a doppio pignone e motore singolo. La logica è chiara: con la riduzione del numero di componenti, la localizzazione dell'avvolgimento del motore e della programmazione della centralina elettronica diventa significativamente più semplice. Tuttavia, si profila una sfida: le capacità di lavorazione meccanica del Sudafrica devono soddisfare le tolleranze richieste per il gioco degli ingranaggi. Questa precisione richiede macchinari CNC importati e fluidi di lavorazione specializzati. Finché i fornitori locali non colmeranno questo divario di precisione, le aziende Tier-1 globali non avranno altra scelta che gestire i processi di lavorazione critici all'estero. Successivamente, trasporteranno questi assemblaggi parzialmente finiti in Sudafrica per la calibrazione finale. Questa strategia non solo garantisce sconti PI sul valore aggiunto locale, ma si allinea anche alle esigenze di costo e di tempistica degli OEM. Dati i suoi vantaggi, questo approccio è destinato a plasmare la strategia di fornitura per il prossimo futuro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per componente: i sensori guidano la crescita
Nel 2025, i sistemi di sterzo, sia a cremagliera che a piantone, rappresentavano il 44.83% della quota di mercato sudafricana dei servosterzi elettrici, in quanto elementi strutturali insostituibili. I moduli sensore, tuttavia, registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 10.24%, fino al 2031, trainato dalla tecnologia a 48 volt e dall'adozione dei sistemi ADAS (Advanced Driver-Assistance Systems) che richiedono una precisione angolare inferiore a 0.1 gradi. I circuiti integrati magnetoresistivi provenienti da Thailandia e Germania stanno ora sostituendo i vecchi componenti a effetto Hall nelle berline mild-hybrid. La maggiore risoluzione dei sensori affina gli algoritmi di mantenimento della corsia e di parcheggio automatico, fondamentali per i veicoli destinati ai mercati europei. I fornitori stanno allestendo banchi di calibrazione all'interno delle strutture del Gauteng Industrial Development Centre, consentendo loro di addebitare commissioni per i servizi di calibrazione e quindi di aumentare i margini senza dover dipendere dalla vendita di hardware.
I motori elettrici si trovano a dover affrontare l'aumento dei costi del rame e delle terre rare. Tuttavia, si sta assistendo a una lenta transizione verso sensori di temperatura integrati, una strategia volta a ridurre le richieste di garanzia, soprattutto nel clima arido del Limpopo. Sebbene la domanda di schede ECU rimanga costante, queste richiedono continui aggiornamenti dei microcontrollori per gestire i transienti a 48 volt, il che lega i costi dei materiali al mercato globale dei semiconduttori. I cablaggi e le staffe, pur crescendo con il volume complessivo di produzione, si distinguono come potenziali candidati alla localizzazione grazie ai requisiti minimi di lavorazione di precisione. Questo variegato panorama di componenti evidenzia l'elevato valore economico derivante dalla proprietà intellettuale dei sensori e del software di controllo nel settore dei servosterzi elettrici in Sudafrica.
Per tipo di veicolo: il segmento commerciale accelera
Nel 2025, le autovetture rappresentavano il 74.34% del mercato sudafricano dei servosterzi elettrici, a testimonianza degli elevati volumi di vendita e dei nuovi obblighi relativi ai sistemi ESC (Electronic Stability Control) nelle categorie M1. I veicoli commerciali, in particolare i pick-up e i furgoni per la logistica, supereranno le autovetture con un tasso di crescita annuo composto (CAGR) dell'8.78% fino al 2031, poiché gli operatori del settore minerario e dell'e-commerce danno priorità ai tempi di attività e pianificano flotte pilota con sistema steer-by-wire. I pick-up commerciali leggeri, come Hilux e Ranger, passano dallo sterzo idraulico a quello elettrico per soddisfare le norme di sicurezza N1, mentre i camion di medie dimensioni rimangono essenzialmente idraulici a causa delle maggiori esigenze di coppia di assistenza. I servosterzi elettrici con funzionalità di manutenzione predittiva avvisano i gestori delle flotte in caso di usura, riducendo i tempi di fermo non programmati fino al 18% e giustificando i prezzi più elevati nelle aree minerarie.
Le startup di ride-sharing e consegne urbane a Johannesburg e Città del Capo ampliano ulteriormente la base di veicoli commerciali leggeri, stimolando la domanda di servosterzo elettrico a bassa manutenzione. La crescita delle autovetture, al contrario, si orienta verso sistemi a piantone dello sterzo ottimizzati in termini di costi per le berline di fascia bassa, limitando il potenziale di crescita dei margini. I SUV premium passano a sistemi a doppio pignone a rapporto variabile, ma i volumi assoluti rimangono modesti. I fornitori adottano quindi una strategia a doppio binario: perseguire la produzione su larga scala di sistemi a piantone dello sterzo per autovetture, offrendo al contempo soluzioni steer-by-wire di alto valore e a basso volume ai clienti che adottano precocemente le flotte commerciali.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di propulsione: persiste il predominio dei motori a combustione interna.
Nel 2025, i veicoli a combustione interna rappresentavano il 79.72% del mercato sudafricano dei servosterzi elettrici e, nonostante un graduale calo, rimarranno la principale fonte di fatturato fino al 2031. Le unità elettriche a batteria crescono più rapidamente, con un CAGR del 13.12%. La base ridotta limita il volume assoluto dei sistemi di sterzo. Sebbene gli ibridi detengano una quota di mercato modesta, beneficiano della stessa domanda di sensori di guida step-up a 48 volt. Ciò si traduce in un moderato aumento dei requisiti di coppia per l'assistenza del motore. I moduli EPS specifici per i veicoli elettrici a batteria, dotati di sistemi di raffreddamento e logica di frenata rigenerativa, hanno un prezzo medio di vendita (ASP) più elevato. Questo sovrapprezzo potrebbe portare a un'espansione dei margini una volta che la penetrazione dei veicoli elettrici a batteria aumenterà.
Gli sgravi fiscali governativi sono destinati a incentivare l'adozione dei veicoli elettrici. Se l'affidabilità della rete elettrica dovesse migliorare, le vendite di veicoli elettrici a batteria (BEV) potrebbero superare le aspettative. I fornitori stanno già importando scatole dello sterzo specifiche per BEV da stabilimenti asiatici, per soddisfare le esigenze dei primi acquirenti come BMW iX3 e Volvo EX30. Tuttavia, la maggior parte dei capitali è ancora convogliata nello sviluppo di sistemi di sterzo per motori a combustione interna, in linea sia con la domanda di volumi che con gli incentivi alla localizzazione. Nel mercato sudafricano dei servosterzi elettrici, la sfida consiste nel bilanciare gli investimenti tra le diverse tipologie di propulsione, mantenendo al contempo la flessibilità necessaria per un posizionamento competitivo.
Analisi geografica
La provincia di Gauteng, grazie agli stabilimenti Ford di Silverton e Nissan di Rosslyn e al ruolo di Johannesburg come hub logistico nazionale, rappresenta una parte significativa della domanda sudafricana di servosterzo elettrico (EPS). Questi stabilimenti, che producono principalmente berline compatte e pickup per il mercato interno, si affidano in larga misura a sistemi EPS a colonna ad alto volume. Tuttavia, con i razionamenti di energia elettrica di Eskom che hanno colpito maggiormente le linee di assemblaggio del Gauteng, i fornitori di sistemi di sterzo hanno dovuto ricorrere all'installazione di generatori diesel e batterie di backup agli ioni di litio, una soluzione che fa lievitare i costi operativi. Dopo il Gauteng, la provincia del Capo Orientale contribuisce in modo sostanziale alla domanda, trainata dalle linee di produzione orientate all'esportazione degli stabilimenti Volkswagen di Kariega e Mercedes-Benz di East London. Qui, l'attenzione si concentra sui sistemi EPS a doppio pignone e a pignone singolo, poiché gli standard europei di sicurezza in caso di impatto per i programmi di esportazione aumentano la quantità media di servosterzo per veicolo.
Nel KwaZulu-Natal, lo stabilimento Toyota di Durban si concentra sui crossover compatti e sulle sperimentazioni pionieristiche di moduli a doppio pignone e motore singolo sulla Corolla Cross. L'accesso al porto della provincia semplifica l'importazione di sensori di coppia e motori brushless, riducendo significativamente i tempi di consegna rispetto agli stabilimenti dell'entroterra. Nel frattempo, le province minerarie settentrionali, pur contribuendo in minima parte al volume di autovetture, si ritagliano nicchie redditizie con i camion leggeri con sterzo elettronico, essenziali per il trasporto di minerali e attrezzature in ambienti pericolosi. I fornitori inviano spesso ingegneri sul campo da Pretoria per supervisionare le prove in loco nelle miniere, raggruppando questi servizi in contratti che garantiscono un flusso di entrate costante.
Questa dinamica ha dato vita a una catena di approvvigionamento a raggiera: le operazioni di calibrazione e stoccaggio sono concentrate nei parchi industriali di Gauteng e del Capo Orientale, con diramazioni che raggiungono officine accreditate in province distanti. I pacchetti di incentivi variano da provincia a provincia: l'AIDC di Gauteng offre terreni a prezzi agevolati, mentre la zona economica speciale di Coega, nel Capo Orientale, offre agevolazioni fiscali per le imprese. Ciò spinge i fornitori a bilanciare l'efficienza degli investimenti con la vicinanza agli impianti di assemblaggio dei produttori di apparecchiature originali (OEM). Questo complesso scenario regionale influenza i costi logistici, i rischi relativi ai tempi di consegna e le dinamiche competitive più ampie del mercato sudafricano dei servosterzi elettrici.
Panorama competitivo
Grazie ad accordi di fornitura pluriennali con colossi automobilistici come Toyota, Volkswagen, Ford e Nissan, quattro fornitori globali di primo livello (Tier-1) – Bosch, JTEKT, ZF e Nexteer – detengono una quota di mercato dominante. Questi leader del settore sfruttano i vantaggi derivanti dalle economie di scala per ripartire i costi di ricerca e sviluppo relativi al software di manutenzione predittiva e all'elettronica certificata ISO 26262 tra i vari continenti, consentendo loro di offrire prezzi inferiori rispetto ai concorrenti regionali. Tuttavia, le dimensioni limitate del mercato sudafricano scoraggiano queste aziende dalla creazione di stabilimenti interamente di proprietà. Preferiscono invece optare per laboratori di calibrazione, centri di smistamento e joint venture con distributori come Imperial Logistics, che forniscono servizi essenziali di magazzinaggio dell'ultimo miglio e assistenza sul campo.
Aziende cinesi e coreane, come Zhejiang Shibao e Mando, si stanno concentrando strategicamente sui segmenti di retrofit e veicoli commerciali, dove la fedeltà al marchio è meno radicata e la sensibilità al prezzo è più marcata. Nel frattempo, gli assemblatori locali, tra cui la società affiliata Smiths Manufacturing, stanno stringendo partnership di subassemblaggio per sfruttare gli sconti PI, pur continuando a esternalizzare all'estero la lavorazione di ingranaggi di alta precisione. Il settore tecnologico è in fermento con progressi come gli aggiornamenti firmware over-the-air, la comunicazione veicolo-infrastruttura e la ridondanza dello sterzo elettronico. I fornitori che vantano solide capacità software si stanno aggiudicando contratti di alto livello, spostando l'attenzione competitiva dai semplici costi hardware al più ampio valore complessivo del costo totale di proprietà.
Fattori come le fluttuazioni dei prezzi delle materie prime e i rischi legati all'allocazione dei semiconduttori stanno influenzando sempre più la solidità del bilancio. I gruppi verticalmente integrati, che si approvvigionano internamente di motori e MCU, sono in una posizione migliore per resistere agli shock derivanti dalle oscillazioni dei prezzi del rame e dei chip rispetto ai calibratori di moduli che dipendono da fornitori esterni. Sebbene la conformità agli standard NRCS e ISO 9001 rimanga fondamentale, i nuovi parametri di riferimento per la differenziazione risiedono nella predisposizione ADAS e nella compatibilità con i sistemi a 48 volt. Il panorama generale suggerisce una tendenza verso un graduale consolidamento, con i piccoli operatori di secondo livello che si ritagliano nicchie nel mercato post-vendita o che subiscono pressioni per uscire dal mercato a causa dell'aumento dei costi.
Leader del settore dello sterzo elettrico in Sud Africa
Robert Bosch GmbH
JTEKT Corporation
ZF Friedrichshafen AG
Nexteer Automotive
NSK Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Ottobre 2025: Leapmotor International ha fatto il suo debutto in Sudafrica, presentando la Leapmotor C10 REEV. Questo SUV familiare premium, dotato di un'avanzata tecnologia di servosterzo elettrico, combina perfettamente i vantaggi della mobilità elettrica con la praticità dei viaggi a lunga distanza, posizionandosi tra le auto completamente elettriche e le ibride tradizionali. L'inclusione del servosterzo elettrico evidenzia la crescente diffusione di tali sistemi nel mercato sudafricano del servosterzo elettrico.
- Settembre 2025: Eskom, guidata dalla sua Divisione Distribuzione, ha presentato la sua prima flotta di veicoli elettrici (EV), segnando un passo avanti nel mercato sudafricano dei servosterzi elettrici. L'azienda ha introdotto 20 veicoli elettrici, tra cui furgoni e camion per le consegne, con l'intenzione di aggiungerne altri 100. Impiegati nelle Divisioni Distribuzione e Generazione, questi veicoli supportano le operazioni e mettono in luce il potenziale della mobilità elettrica per stimolare la domanda di sistemi di servosterzo elettrico in Sudafrica.
Ambito del rapporto sul mercato del servosterzo elettrico in Sud Africa
Il rapporto sul mercato sudafricano dei servosterzi elettrici è segmentato per tipologia (a colonna, a pignone e a doppio pignone), tipologia di componente (cremagliera/piantone dello sterzo, sensore, motore dello sterzo e altri tipi di componenti), tipologia di veicolo (autovetture e veicoli commerciali) e tipologia di propulsione (veicoli con motore a combustione interna, veicoli ibridi e veicoli elettrici a batteria). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo
| Tipo di colonna |
| Tipo di pignone |
| Tipo a doppio pignone |
Per tipo di componente
| Cremagliera/colonna dello sterzo |
| Sensore |
| Motore dello sterzo |
| Altri tipi di componenti |
Per tipo di veicolo
| Veicoli passeggeri |
| Veicoli commerciali |
Per tipo di propulsione
| Veicoli con motore a combustione interna |
| Veicoli ibridi |
| Veicoli elettrici a batteria |
| Per tipo | Tipo di colonna |
| Tipo di pignone | |
| Tipo a doppio pignone | |
| Per tipo di componente | Cremagliera/colonna dello sterzo |
| Sensore | |
| Motore dello sterzo | |
| Altri tipi di componenti | |
| Per tipo di veicolo | Veicoli passeggeri |
| Veicoli commerciali | |
| Per tipo di propulsione | Veicoli con motore a combustione interna |
| Veicoli ibridi | |
| Veicoli elettrici a batteria |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato sudafricano dei servosterzi elettrici nel 2031?
Si prevede che il mercato raggiungerà i 157.53 milioni di dollari entro il 2031.
Quale tipologia di sistema di sterzo è attualmente predominante nell'assemblaggio dei veicoli?
Le configurazioni a colonna detengono una quota di mercato del 60.28% grazie alla loro convenienza in termini di ammodernamento.
Quale segmento di veicoli registrerà la crescita più rapida per il servosterzo elettrico?
Si prevede che il mercato dei veicoli commerciali crescerà a un tasso annuo composto (CAGR) dell'8.78% tra il 2026 e il 2031.
In che modo gli incentivi alla localizzazione influenzano i fornitori?
Gli incentivi alla produzione, che possono arrivare fino al 62.5%, incoraggiano il subassemblaggio locale, riducendo i costi di sbarco e accorciando le catene di approvvigionamento.


